Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử là lấy doanh thu thực tế nhân tỷ lệ phần trăm theo nhóm ngành, phổ biến nhất là 1% với hàng hóa. Nhiều chủ shop vẫn nhầm rằng thuế tính trên phần lãi còn lại sau khi trừ phí sàn. Nhầm chỗ đó là sai cách tính thuế GTGT bán hàng trên sàn thương mại điện tử ngay từ đầu.
Từ 01/7/2025, Shopee, TikTok Shop và Lazada đã khấu trừ, nộp thuế thay người bán theo Nghị định 117/2025/NĐ-CP. Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử năm 2026 vì thế có thêm một việc: đối chiếu số sàn đã trừ với số thực phải nộp.
Bài cập nhật tháng 9/2026 đưa đủ công thức, bảng tỷ lệ theo ngành và ví dụ bằng số, để bạn tự soát lại cách tính thuế GTGT bán hàng trên sàn thương mại điện tử của shop mình.
Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử là gì?
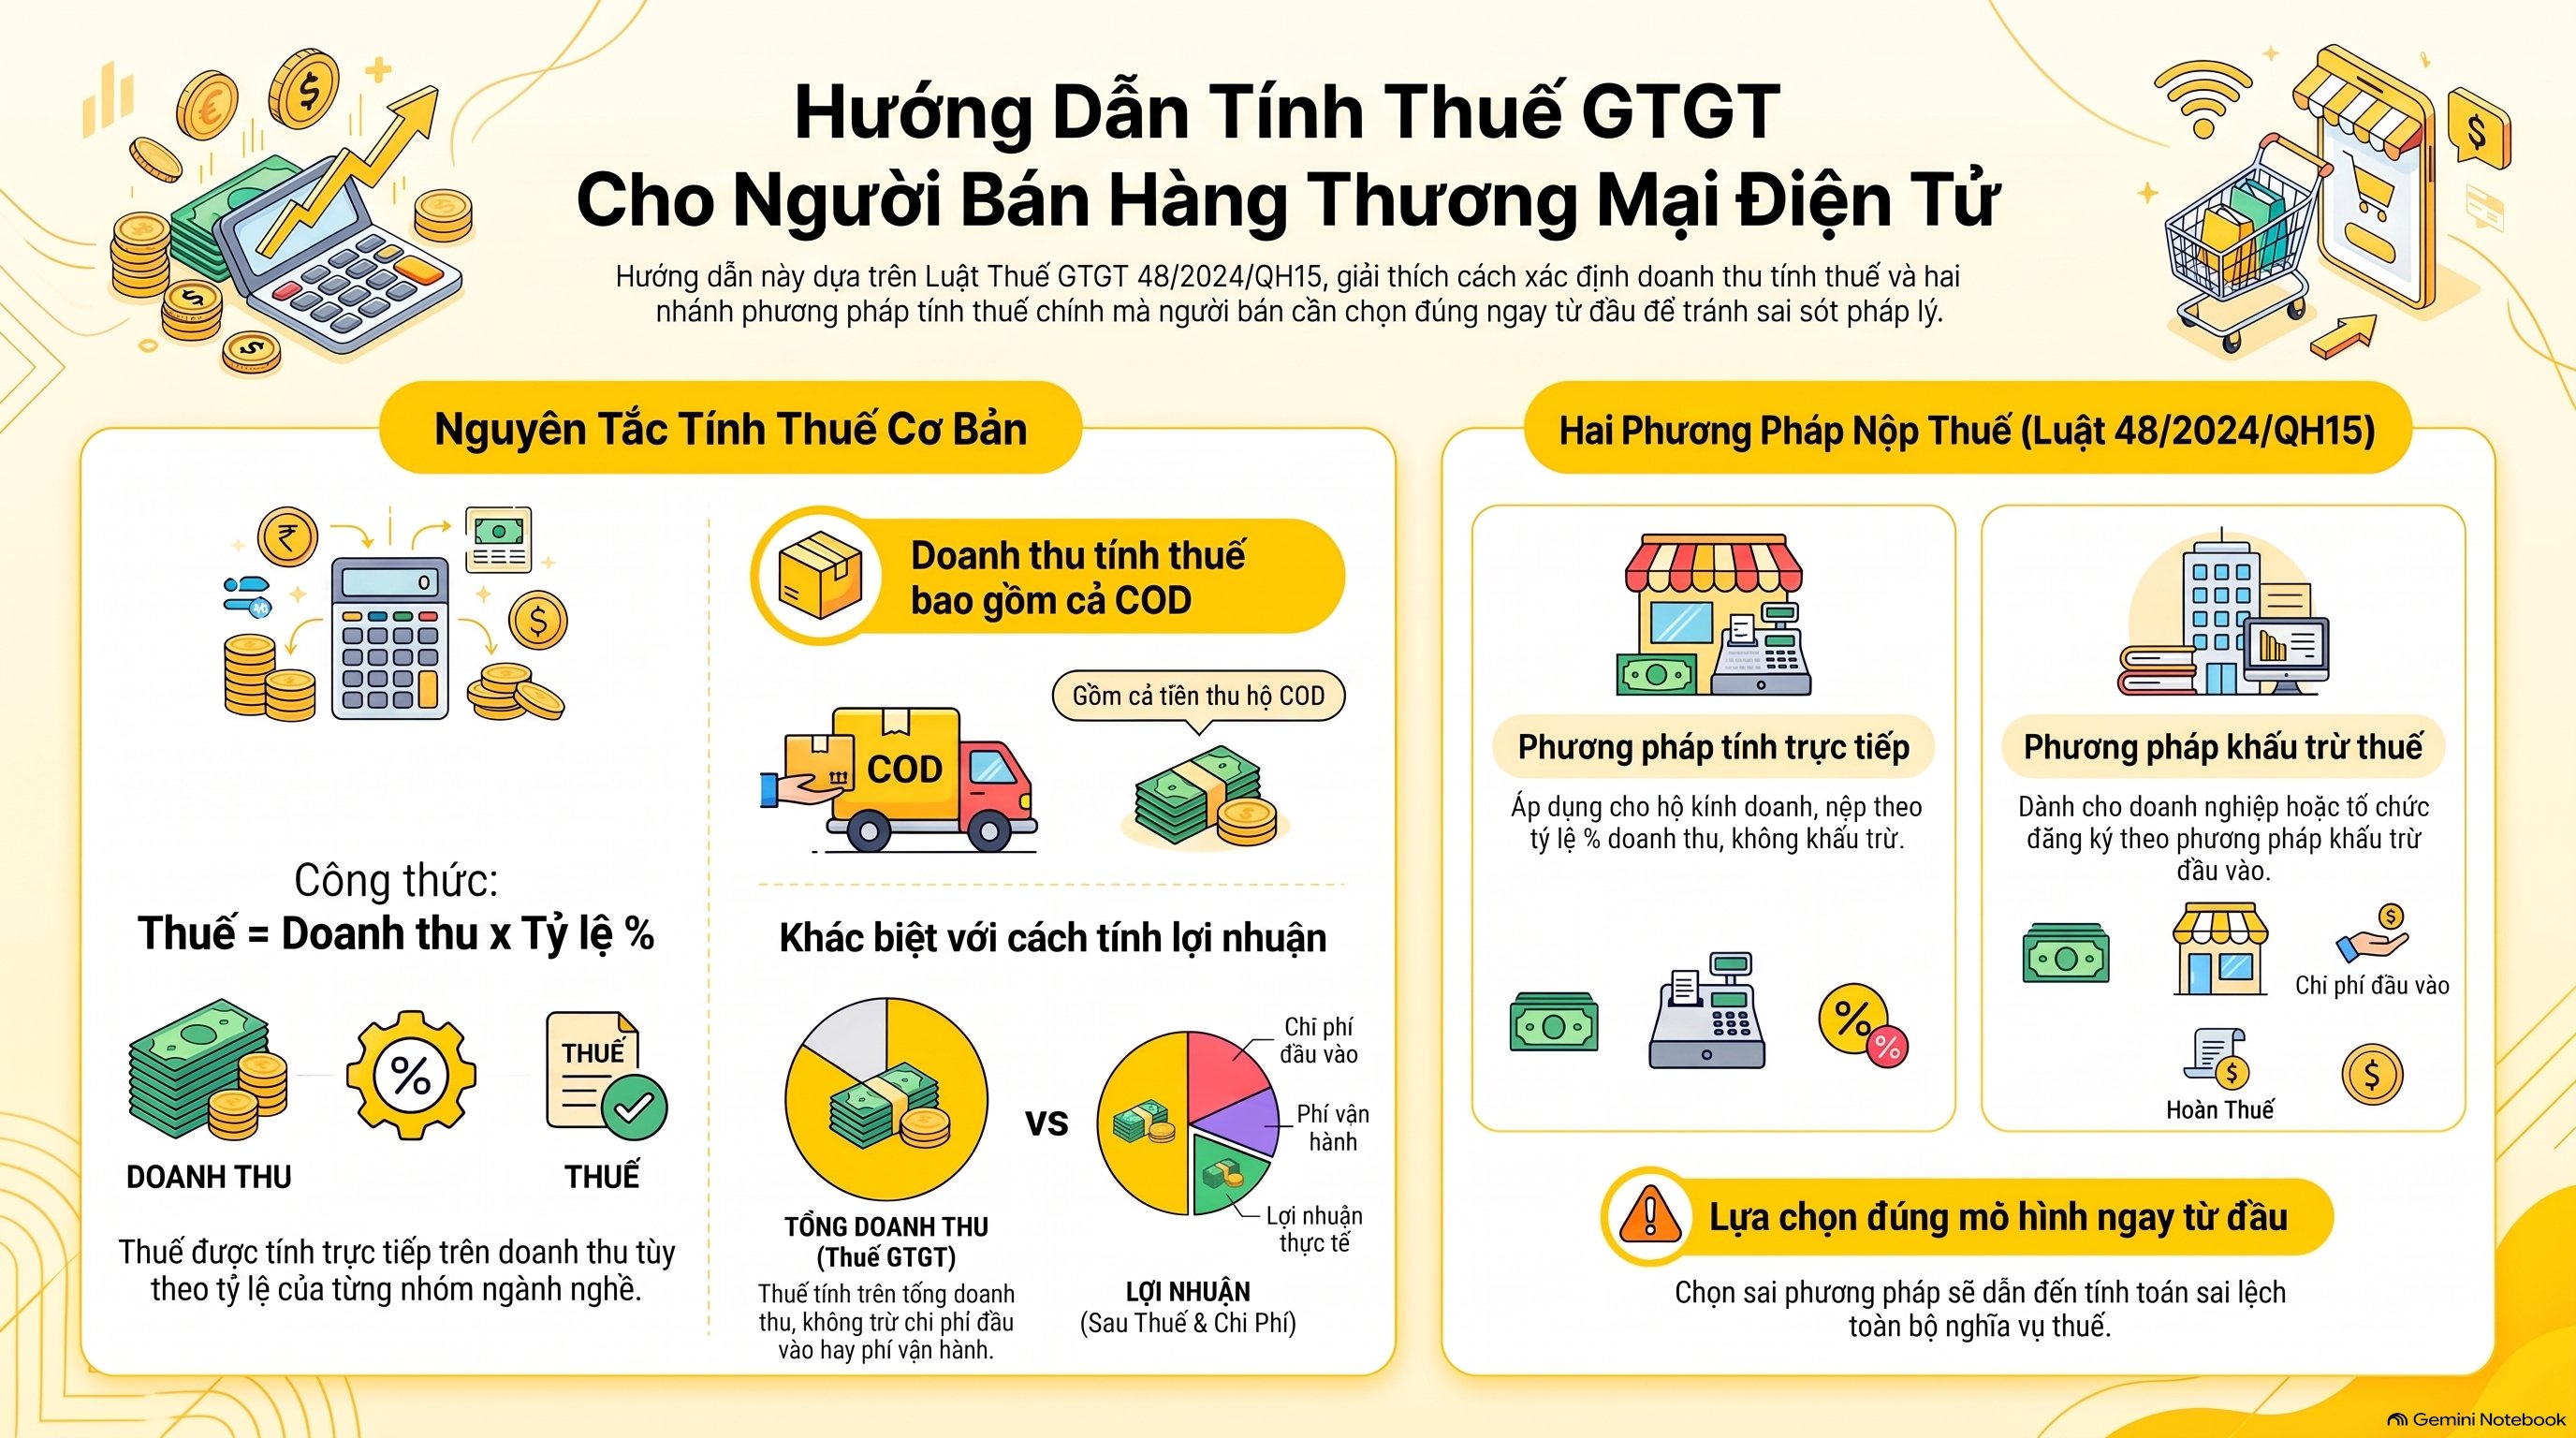
Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử là cách xác định số thuế giá trị gia tăng phải nộp theo công thức: doanh thu tính thuế nhân tỷ lệ % của nhóm ngành. Hộ kinh doanh nộp trực tiếp trên doanh thu, không trừ chi phí, không khấu trừ thuế đầu vào. Đó là điểm gốc của cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
Doanh thu tính thuế là toàn bộ tiền hàng người mua trả, gồm cả tiền thu hộ COD. Đó là lý do cách tính thuế GTGT bán hàng trên sàn thương mại điện tử khác hẳn cách tính lợi nhuận mà chủ shop quen dùng khi chốt giá.
Cùng một đơn 1.000.000 đồng, cách tính thuế GTGT bán hàng trên sàn thương mại điện tử của hộ kinh doanh và của doanh nghiệp cho ra hai con số khác nhau.
> Theo Luật Thuế GTGT 48/2024/QH15, người nộp thuế áp dụng một trong hai phương pháp: khấu trừ thuế hoặc tính trực tiếp theo tỷ lệ phần trăm trên doanh thu.
Hai phương pháp đó là hai nhánh của cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Chọn đúng nhánh theo mô hình đã đăng ký là việc phải làm trước tiên. Sai nhánh thì cách tính thuế GTGT bán hàng trên sàn thương mại điện tử lệch ngay từ đầu.
Ai phải áp dụng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử?
Mọi hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu trên Shopee, TikTok Shop, Lazada, Tiki đều phải áp dụng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Hộ vượt ngưỡng doanh thu 1 tỷ đồng/năm thuộc diện nộp thuế theo quy định hiện hành. Dưới ngưỡng vẫn nên nắm cách tính thuế GTGT bán hàng trên sàn thương mại điện tử để soát sao kê.
Nghĩa vụ thuế tính theo pháp nhân đăng ký, nên cách tính thuế GTGT bán hàng trên sàn thương mại điện tử phải gộp doanh thu mọi gian hàng cùng một hộ.
Tách thành nhiều hộ thì mỗi hộ khai riêng, nhưng phải có lý do kinh doanh thật. Xé lẻ doanh thu để né mốc 3 tỷ đồng dễ bị gộp và ấn định lại, khi đó cơ quan thuế áp cách tính thuế GTGT bán hàng trên sàn thương mại điện tử trên tổng doanh thu thật.
Với doanh nghiệp bán đa sàn, cách tính thuế GTGT bán hàng trên sàn thương mại điện tử chạy theo phương pháp khấu trừ và gắn chặt với hóa đơn đầu vào, đầu ra.
Tỷ lệ thuế GTGT 1% bán hàng online áp cho nhóm ngành nào?
Tỷ lệ thuế GTGT 1% bán hàng online chỉ áp cho nhóm phân phối, cung cấp hàng hóa, tức mua đi bán lại. Dịch vụ chịu 5%, sản xuất và vận tải chịu 3%, hoạt động khác chịu 2%. Chọn sai nhóm ngành là sai toàn bộ cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
| Nhóm ngành | Tỷ lệ % GTGT | Tỷ lệ % TNCN |
|---|---|---|
| Phân phối, cung cấp hàng hóa | 1% | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% | 2% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa | 3% | 1,5% |
| Cho thuê tài sản, đại lý bảo hiểm, bán hàng đa cấp | — | 5% |
| Nội dung số: game, phim, nhạc, quảng cáo số | — | 5% |
| Hoạt động kinh doanh khác | 2% | 1% |
Shop nhập quần áo, mỹ phẩm về bán lại thuộc nhóm 1%. Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử của nhóm này đơn giản nhất. Shop tự sản xuất rồi bán trên sàn thuộc nhóm 3%, tuy vẫn dùng chung một cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
Bảng tỷ lệ trên là căn cứ gốc của cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Hộ vừa bán hàng vừa nhận gia công phải tách doanh thu theo hai nhóm, nếu không số thuế lệch gấp ba lần sau một quý.
Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử gồm mấy bước?
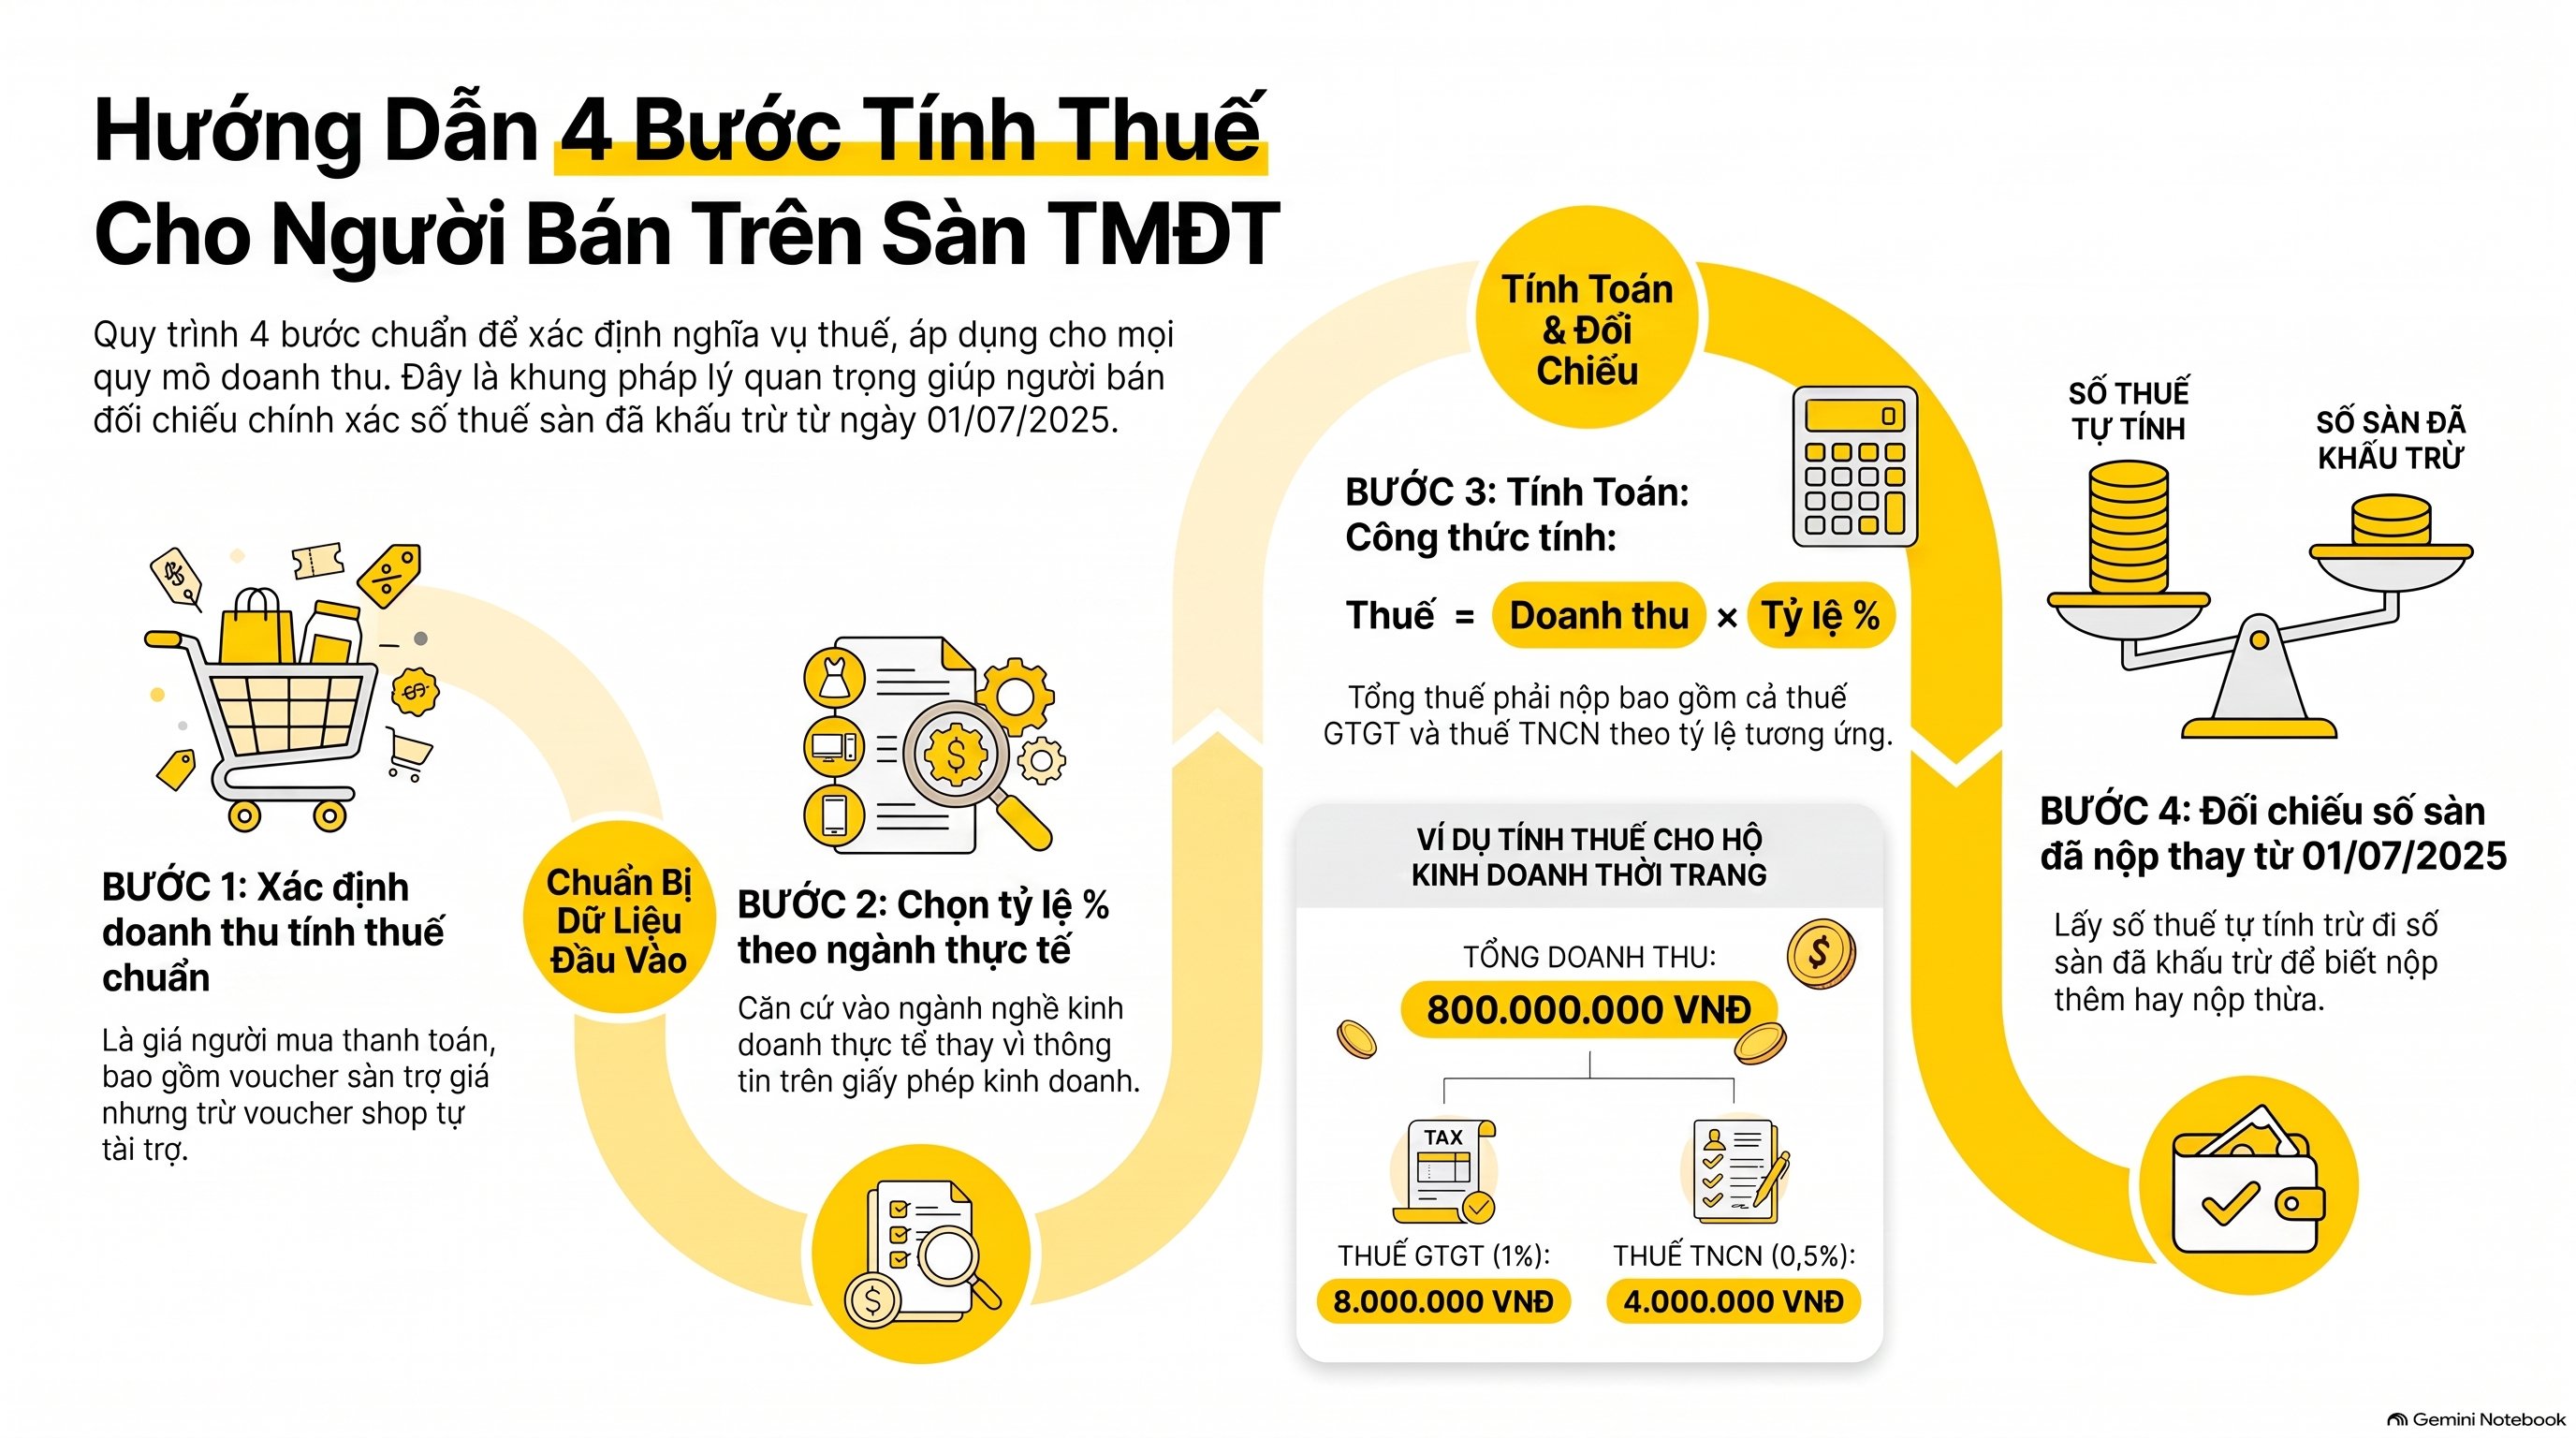
Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử gồm 4 bước: xác định doanh thu tính thuế, chọn đúng tỷ lệ % theo ngành, nhân ra số thuế phải nộp, rồi đối chiếu với số sàn đã khấu trừ nộp thay. Bước cuối quyết định bạn còn nộp thêm hay đã nộp thừa. Thiếu bước đó, cách tính thuế GTGT bán hàng trên sàn thương mại điện tử chưa hoàn tất.
- Tải sao kê doanh thu từng sàn theo tháng.
- Cộng doanh thu tất cả gian hàng thuộc cùng một hộ.
- Nhân doanh thu với tỷ lệ % GTGT và tỷ lệ % TNCN tương ứng.
- Trừ số thuế sàn đã nộp thay để ra số còn phải nộp.
Bốn bước trên là khung chuẩn của cách tính thuế GTGT bán hàng trên sàn thương mại điện tử, dùng được cho shop 200 triệu lẫn shop 20 tỷ đồng doanh thu.
Bước 1: Xác định doanh thu tính thuế
Doanh thu tính thuế là giá bán người mua thanh toán, chưa trừ bất kỳ khoản phí nào của sàn. Voucher do người bán tự tài trợ làm giảm giá bán nên giảm doanh thu, còn voucher do sàn trợ giá thì phần sàn bù vẫn nằm trong doanh thu của shop. Hai loại voucher cho hai kết quả khác nhau trong cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
Chi tiết từng tình huống có trong bài cách xác định doanh thu tính thuế cho hộ kinh doanh. Sai ở bước này thì cách tính thuế GTGT bán hàng trên sàn thương mại điện tử ở các bước sau sai theo.
Bước 2: Chọn đúng tỷ lệ % theo nhóm ngành
Đối chiếu ngành nghề đang bán thực tế với bảng tỷ lệ phía trên, không lấy theo ngành ghi trên giấy đăng ký. Ngành thực tế mới là căn cứ của cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Đây là chỗ hay sai nhất trong cách tính thuế GTGT bán hàng trên sàn thương mại điện tử khi shop tự làm.
Rà lại tỷ lệ mỗi quý là cách rẻ nhất để giữ cách tính thuế GTGT bán hàng trên sàn thương mại điện tử luôn khớp với dữ liệu cơ quan thuế nhận từ sàn.
Bước 3: Nhân ra số thuế phải nộp
Công thức lõi của cách tính thuế GTGT bán hàng trên sàn thương mại điện tử rất gọn: Thuế GTGT = Doanh thu tính thuế × Tỷ lệ % GTGT.
Ví dụ shop thời trang doanh thu 800.000.000 đồng quý III/2026. Áp cách tính thuế GTGT bán hàng trên sàn thương mại điện tử cho quý đó như sau.
Thuế GTGT bằng 800.000.000 × 1% = 8.000.000 đồng, thuế TNCN bằng 800.000.000 × 0,5% = 4.000.000 đồng, tổng 12.000.000 đồng. Đó là kết quả cách tính thuế GTGT bán hàng trên sàn thương mại điện tử cho một hộ bán hàng hóa.
Bước 4: Đối chiếu số sàn đã nộp thay
Từ 01/7/2025, sàn khấu trừ ngay trên từng đơn giao thành công. Số tiền này là một vế trong cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Bước cuối của cách tính thuế GTGT bán hàng trên sàn thương mại điện tử là lấy số tự tính trừ số sàn đã nộp thay.
Nếu sàn trừ đúng 8.000.000 đồng thì phần GTGT coi như xong; nếu thừa, hồ sơ xử lý theo thủ tục hoàn thuế cho người bán trên nền tảng TMĐT. Bỏ qua bước này là bỏ dở cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
Tính thuế trên doanh thu hay lợi nhuận?
Với hộ kinh doanh, thuế GTGT luôn tính trên doanh thu, không tính trên lợi nhuận. Riêng TNCN tùy quy mô: hộ trên 3 tỷ đồng/năm tính trên doanh thu trừ chi phí. Hiểu hai vế này mới áp đúng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
Theo Luật Thuế TNCN 109/2025/QH15 Điều 7, hộ doanh thu trên 1 tỷ đến 3 tỷ đồng được chọn nộp theo tỷ lệ % trên doanh thu hoặc theo công thức (doanh thu − chi phí) × 15%. Lựa chọn đó không làm đổi cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
Hộ doanh thu trên 3 tỷ đến 50 tỷ đồng bắt buộc nộp (doanh thu − chi phí) × 17%. Trên 50 tỷ đồng, thuế suất là 20%. Phần GTGT của các hộ đó vẫn theo cách tính thuế GTGT bán hàng trên sàn thương mại điện tử nêu trên.
Vậy nên TNCN có thể tính trên lợi nhuận, còn cách tính thuế GTGT bán hàng trên sàn thương mại điện tử vẫn giữ nguyên tỷ lệ trên doanh thu. Hai sắc thuế đi song song, không bù trừ nhau.
Phí sàn có được trừ khi tính thuế không?
Phí sàn không được trừ khỏi doanh thu trong cách tính thuế GTGT bán hàng trên sàn thương mại điện tử của hộ kinh doanh. Phí hoa hồng, phí thanh toán, phí freeship xtra là chi phí của shop, không làm giảm giá bán ghi trên đơn. Đây là hiểu lầm làm hỏng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử của nhiều shop.
Ví dụ đơn hàng 500.000 đồng, sàn thu 60.000 đồng phí dịch vụ, shop nhận về 440.000 đồng. Doanh thu tính thuế vẫn là 500.000 đồng khi áp cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
Với hộ kinh doanh, thuế đầu vào trên hóa đơn phí sàn tính hết vào giá vốn vì hộ không kê khai khấu trừ. Giá vốn đó không tham gia cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Với doanh nghiệp, phần thuế đó được khấu trừ nếu có hóa đơn hợp lệ tải từ Seller Center.
Khác biệt vừa nêu nằm ngay trong cách tính thuế GTGT bán hàng trên sàn thương mại điện tử của hai mô hình. Cách xử lý phí sàn trong sổ sách có tại bài kế toán bán hàng trên sàn thương mại điện tử.
Công thức tính thuế bán hàng Shopee và TikTok Shop khác nhau ra sao?
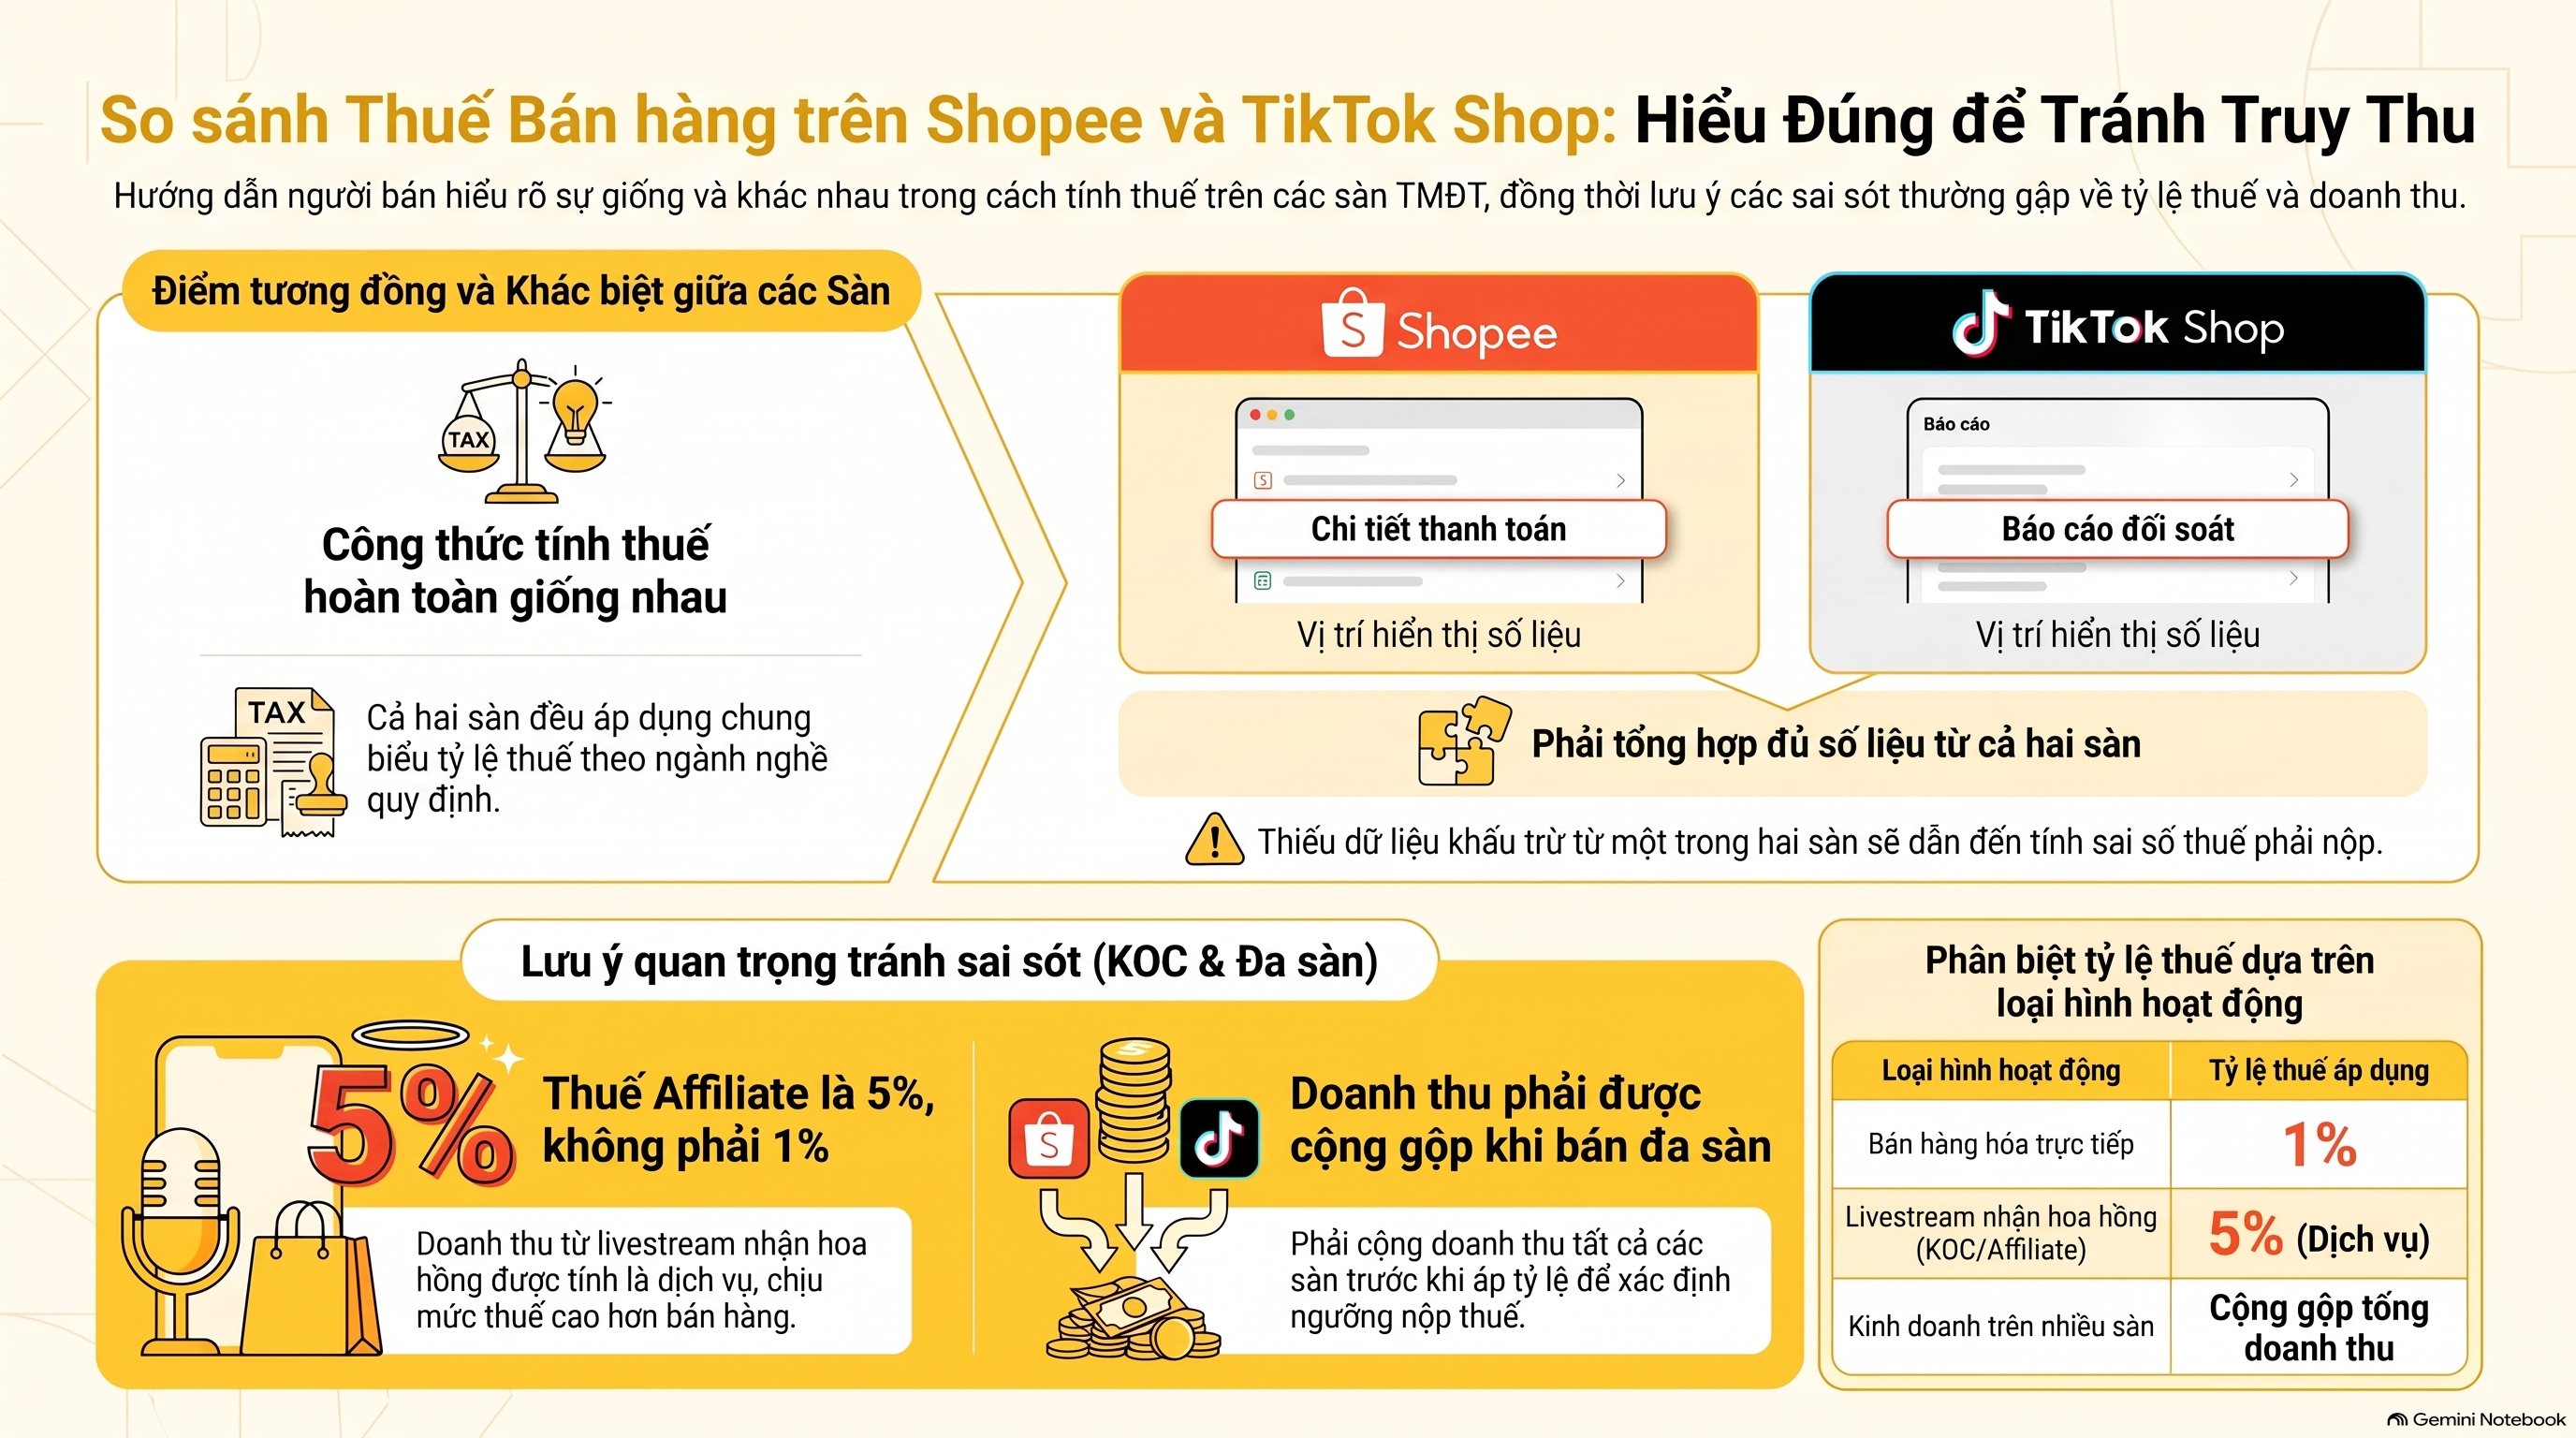
Công thức tính thuế bán hàng Shopee và TikTok Shop giống hệt nhau vì cùng một biểu tỷ lệ theo ngành. Cả hai sàn đều chạy chung cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Khác biệt chỉ nằm ở chỗ mỗi sàn hiển thị số đã khấu trừ ở đâu.
Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử vì vậy không đổi theo nền tảng bán.
Trên Shopee, số thuế đã trừ nằm ở mục Tài chính, phần chi tiết thanh toán từng đơn. Trên TikTok Shop, số này nằm trong báo cáo đối soát theo kỳ. Thiếu một trong hai con số thì phần còn phải nộp tính ra sai.
Lấy đủ cả hai rồi mới khép lại cách tính thuế GTGT bán hàng trên sàn thương mại điện tử của kỳ.
Người bán livestream nhận hoa hồng tiếp thị liên kết thì khoản đó là doanh thu dịch vụ, chịu tỷ lệ 5% chứ không phải 1%. Nhiều KOC bị truy thu vì áp nhầm tỷ lệ khi làm cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
Bán song song ba sàn thì doanh thu phải cộng gộp trước khi áp tỷ lệ. Làm cách tính thuế GTGT bán hàng trên sàn thương mại điện tử theo từng sàn riêng lẻ dễ khiến hộ tưởng mình còn dưới ngưỡng.
Thuế GTGT 1% và TNCN 0,5% hộ kinh doanh cộng lại là bao nhiêu?
Với hàng hóa mua đi bán lại, thuế GTGT 1% và TNCN 0,5% hộ kinh doanh cộng lại là 1,5% trên doanh thu. Con số 1,5% ra thẳng từ cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Hộ doanh thu 2.000.000.000 đồng/năm nộp khoảng 30.000.000 đồng cho hai sắc thuế, chưa kể lệ phí môn bài.
| Doanh thu năm | Thuế GTGT 1% | Thuế TNCN 0,5% | Tổng nộp |
|---|---|---|---|
| 1.200.000.000 đ | 12.000.000 đ | 6.000.000 đ | 18.000.000 đ |
| 2.000.000.000 đ | 20.000.000 đ | 10.000.000 đ | 30.000.000 đ |
| 2.800.000.000 đ | 28.000.000 đ | 14.000.000 đ | 42.000.000 đ |
Bảng trên ra từ cách tính thuế GTGT bán hàng trên sàn thương mại điện tử cộng phần TNCN tương ứng, áp cho hộ dưới 3 tỷ đồng chọn nộp theo tỷ lệ trên doanh thu.
Vượt mốc 3 tỷ đồng, TNCN chuyển sang công thức doanh thu trừ chi phí nhân 17%, còn cách tính thuế GTGT bán hàng trên sàn thương mại điện tử giữ nguyên. Hộ dưới 50 tỷ đồng kê khai theo quý, trên 50 tỷ đồng kê khai theo tháng.
Quy trình nộp tờ khai có trong bài hướng dẫn kê khai thuế sàn thương mại điện tử. Kỳ kê khai không làm đổi cách tính thuế GTGT bán hàng trên sàn thương mại điện tử, chỉ đổi thời hạn nộp.
Doanh nghiệp áp dụng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử ra sao?
Doanh nghiệp nộp theo phương pháp khấu trừ: thuế phải nộp bằng thuế đầu ra trừ thuế đầu vào được khấu trừ. Thuế suất hàng hóa thông thường là 10%, không dùng tỷ lệ 1% như hộ kinh doanh. Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử vì thế cho số thuế khác hẳn.
Đơn hàng 1.100.000 đồng đã gồm thuế thì thuế đầu ra là 100.000 đồng. Nếu hóa đơn mua hàng và hóa đơn phí sàn có 70.000 đồng thuế đầu vào, doanh nghiệp chỉ nộp 30.000 đồng. Đó là cách tính thuế GTGT bán hàng trên sàn thương mại điện tử theo phương pháp khấu trừ.
Hóa đơn phí dịch vụ tải từ Seller Center mỗi tháng vì thế là chứng từ bắt buộc. Thiếu nó, cách tính thuế GTGT bán hàng trên sàn thương mại điện tử của doanh nghiệp bị hụt thuế đầu vào. Shop doanh thu 500.000.000 đồng/tháng thường chịu 40.000.000 – 50.000.000 đồng phí sàn; bỏ sót 12 tháng là mất 50.000.000 – 60.000.000 đồng chi phí hợp lệ khi quyết toán.
VAR eCOM làm cách tính thuế GTGT bán hàng trên sàn thương mại điện tử mỗi ngày cho hơn 500 doanh nghiệp, kèm đối soát ba chiều sàn — ngân hàng — sổ sách.
4 lỗi khiến cách tính thuế GTGT bán hàng trên sàn thương mại điện tử bị sai
Bốn lỗi làm hỏng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử là: trừ phí sàn khỏi doanh thu, bỏ sót gian hàng thứ hai, áp nhầm tỷ lệ ngành và quên đối chiếu số sàn đã nộp thay. Mỗi lỗi đều dẫn tới truy thu. Cả bốn đều bắt nguồn từ cách tính thuế GTGT bán hàng trên sàn thương mại điện tử làm vội.
- Lấy tiền thực nhận thay vì giá bán làm doanh thu tính thuế.
- Chỉ khai một gian hàng trong khi hộ đang chạy ba shop.
- Áp tỷ lệ 1% cho hoa hồng livestream đáng lẽ chịu 5%.
- Không trừ số thuế sàn đã nộp thay nên nộp trùng hai lần.
Mỗi lỗi trên đều làm lệch cách tính thuế GTGT bán hàng trên sàn thương mại điện tử của cả kỳ.
Lỗi số 1 và số 4 chiếm phần lớn hồ sơ VAR eCOM tiếp nhận năm 2026. Soát bốn điểm này trước mỗi kỳ là đủ để cách tính thuế GTGT bán hàng trên sàn thương mại điện tử khớp với dữ liệu cơ quan thuế.
Hộ đang kê khai theo Nghị định 68/2026/NĐ-CP còn phải giữ sổ sách và hóa đơn đầu ra đầy đủ song song với cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Xem thêm thay đổi theo Nghị định 68 về kê khai thuế hộ kinh doanh.
Câu hỏi thường gặp
Sàn đã nộp thuế thay rồi có phải kê khai nữa không?
Vẫn phải kê khai. Sàn nộp thay theo Nghị định 117/2025/NĐ-CP chỉ gánh phần thuế trên doanh thu qua sàn, còn hộ tự tổng hợp doanh thu cả năm. Cách tính thuế GTGT bán hàng trên sàn thương mại điện tử vẫn do người bán chịu trách nhiệm cuối cùng.
Doanh thu dưới ngưỡng có phải nộp thuế GTGT không?
Hộ có doanh thu dưới ngưỡng theo quy định hiện hành thì không phải nộp thuế GTGT và TNCN. Sàn vẫn khấu trừ theo từng giao dịch, phần nộp thừa được soát lại bằng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử trên doanh thu cả năm.
Đơn hoàn, đơn hủy có được trừ khỏi doanh thu tính thuế không?
Có. Đơn chưa giao thành công hoặc đã hoàn trả không phát sinh doanh thu nên được loại trừ khi làm cách tính thuế GTGT bán hàng trên sàn thương mại điện tử. Hãy giữ báo cáo đối soát của sàn làm căn cứ.
Bán cả trên Facebook và Shopee thì tính thuế thế nào?
Cộng toàn bộ doanh thu các kênh thuộc cùng một hộ rồi áp một tỷ lệ theo nhóm ngành. Doanh thu qua Facebook không được sàn nộp thay, nhưng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử vẫn áp cho cả phần doanh thu đó.
Tính sai thuế thì bị xử lý ra sao?
Người nộp thuế phải nộp bổ sung phần thiếu kèm tiền chậm nộp theo quy định hiện hành, chưa kể tiền phạt kê khai sai. Làm đúng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử ngay từ đầu rẻ hơn đi giải trình.
Lời kết
Nắm đúng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử giúp chủ shop chốt giá bán chính xác và không bị động khi cơ quan thuế soát dữ liệu sàn. Ba con số cần thuộc: 1% cho hàng hóa, 5% cho dịch vụ, 3% cho sản xuất và vận tải. Đó là xương sống của cách tính thuế GTGT bán hàng trên sàn thương mại điện tử.
Quy định thay đổi theo từng mốc hiệu lực, và cách tính thuế GTGT bán hàng trên sàn thương mại điện tử cập nhật theo các mốc đó. Hãy kiểm tra lại tại Cổng Thông tin điện tử Chính phủ trước mỗi kỳ kê khai.
Doanh thu vượt 3 tỷ đồng/năm và bán từ ba sàn trở lên thì cách tính thuế GTGT bán hàng trên sàn thương mại điện tử nên được rà lại cùng người chuyên sâu. Gọi 082 6868 007 để VAR eCOM soát sao kê và tờ khai gần nhất theo đúng cách tính thuế GTGT bán hàng trên sàn thương mại điện tử hiện hành.