Hóa đơn điều chỉnh hàng trả lại là hóa đơn người bán lập để ghi giảm giá trị và tiền thuế của số hàng khách đã trả. Nếu hóa đơn điều chỉnh hàng trả lại của bạn đã có dòng chữ “Điều chỉnh cho hóa đơn…” và ghi số âm đúng, việc quên ghi lý do thường không buộc phải lập thêm một hóa đơn nữa.
Lý do không nằm trong nội dung bắt buộc của hóa đơn điều chỉnh hàng trả lại theo Thông tư 91/2026/TT-BTC. Bài này chỉ rõ 6 căn cứ, cách ghi 8 ô trên hóa đơn, 4 bước lập, cách hạch toán và 4 trường hợp khác đi trên sàn, cập nhật tháng 10/2026.
Hóa đơn điều chỉnh hàng trả lại quên ghi lý do có phải lập lại không?

Thông thường là không phải lập lại hóa đơn điều chỉnh hàng trả lại. Lý do trả hàng không phải nội dung bắt buộc, nên hóa đơn điều chỉnh hàng trả lại thiếu lý do vẫn hợp lệ nếu đã có dòng chữ điều chỉnh và giá trị ghi số âm đúng. Chỉ lập lại khi hóa đơn điều chỉnh hàng trả lại sai một nội dung bắt buộc.
Khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP liệt kê 10 điểm nội dung của hóa đơn, từ tên hóa đơn, số hóa đơn đến thời điểm ký số. Danh sách này không có mục lý do. Điểm k còn cho phép ghi thêm các nội dung khác liên quan nếu có.
Với hóa đơn điều chỉnh hàng trả lại, Thông tư 91/2026/TT-BTC đòi thêm một nội dung riêng, là dòng chữ điều chỉnh cho hóa đơn gốc. Riêng hóa đơn điều chỉnh phí bảo hiểm mới phải ghi rõ lý do hoàn, giảm. Đơn trả hàng trên sàn không thuộc nhóm đó, nên hóa đơn điều chỉnh hàng trả lại không cần ô lý do riêng.
> Dòng chữ bắt buộc, theo điểm b.1 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC: “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Vì sao hóa đơn điều chỉnh hàng trả lại thứ hai dễ làm lệch doanh thu?
Hóa đơn điều chỉnh hàng trả lại mang giá trị âm. Điểm c khoản 6 Điều 10 Thông tư 91/2026/TT-BTC quy định điều chỉnh giảm phải ghi số âm đúng với thực tế. Lập thêm một hóa đơn điều chỉnh hàng trả lại nữa cho cùng đơn thì doanh thu và tiền thuế bị trừ 2 lần.
Người mua kê khai theo hóa đơn điều chỉnh hàng trả lại đã nhận, nên sai lệch lan sang cả hai bên. Khi đối soát với dữ liệu sàn, số trên hóa đơn điều chỉnh hàng trả lại sẽ không khớp số đơn hoàn thực tế. Muốn giữ lý do, hãy ghi vào hồ sơ trả hàng thay vì phát hành hóa đơn thứ hai.
Khi nào hóa đơn điều chỉnh hàng trả lại phải xử lý lại?
Khi hóa đơn điều chỉnh hàng trả lại sai ở nội dung bắt buộc, như thiếu dòng chữ điều chỉnh, sai số tiền, sai thuế suất, sai mã số thuế hoặc sai tên hàng. Lúc này áp dụng điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, người bán chọn điều chỉnh hoặc thay thế. Lần đầu đã điều chỉnh thì các lần sửa sau giữ hình thức đó theo điểm a khoản 6.
Nếu hóa đơn điều chỉnh hàng trả lại chỉ sai tên hoặc địa chỉ người mua mà đúng mã số thuế, số tiền, thuế suất và hàng hóa, người bán không phải lập lại. Người bán thông báo cho người mua và gửi thông báo Mẫu số 04/SS-HĐĐT cho cơ quan thuế. Cách xử lý này nằm ở điểm a khoản 1 cùng điều.
Căn cứ pháp lý nào quy định hóa đơn điều chỉnh hàng trả lại?
Căn cứ chính là điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, ban hành ngày 30 tháng 6 năm 2026, có hiệu lực từ ngày 01 tháng 7 năm 2026. Khi người mua trả lại toàn bộ hoặc một phần hàng, người bán lập hóa đơn điều chỉnh hàng trả lại. Cả 2 bên có thể thỏa thuận để người mua lập hóa đơn khi trả hàng.
Tên gọi đời thường và tên pháp lý lệch nhau, nhưng cùng là một việc. Dân kế toán gõ “hàng trả lại”, thông tư viết “trả lại hàng hóa”, sổ sách ghi “hàng bán bị trả lại” ở Tài khoản 521. Bài này dùng cụm hóa đơn điều chỉnh hàng trả lại làm tên chung.
Bảng dưới gom 6 căn cứ cần mở khi xử lý 1 đơn trả hàng.
| Nội dung cần tra | Căn cứ | Hiệu lực |
|---|---|---|
| Người bán lập hóa đơn điều chỉnh hàng trả lại khi khách trả toàn bộ hoặc một phần hàng | Điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC | Từ ngày 01 tháng 7 năm 2026 |
| Dòng chữ bắt buộc của hóa đơn điều chỉnh hàng trả lại | Điểm b.1 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC | Từ ngày 01 tháng 7 năm 2026 |
| Số âm của hóa đơn điều chỉnh hàng trả lại, kỳ kê khai của 2 bên | Điểm c, điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC | Từ ngày 01 tháng 7 năm 2026 |
| Các nội dung của hóa đơn | Khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP | Từ ngày 01 tháng 7 năm 2026 |
| Ghi giảm doanh thu của hàng bán bị trả lại | Tài khoản 521, Phụ lục II Thông tư 99/2025/TT-BTC | Từ ngày 01 tháng 01 năm 2026 |
| Sàn bù trừ thuế đã khấu trừ của giao dịch trả lại hàng | Khoản 2 Điều 45 Nghị định 252/2026/NĐ-CP | Từ ngày 01 tháng 7 năm 2026 |
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC cùng ban hành ngày 30 tháng 6 năm 2026, cùng có hiệu lực từ ngày 01 tháng 7 năm 2026 và thay các văn bản hướng dẫn hóa đơn trước đó. Bài nào còn dẫn văn bản cũ làm căn cứ hiện hành cho hóa đơn điều chỉnh hàng trả lại cần được rà lại. Nguồn tra chính thức nằm trên cổng thông tin Chính phủ và trang của Cục Thuế.
Ghi hóa đơn điều chỉnh hàng trả lại thế nào cho đúng?

Ghi hóa đơn điều chỉnh hàng trả lại theo hóa đơn gốc, thêm dòng chữ điều chỉnh và đổi giá trị thành số âm đúng với phần hàng đã trả. Với hóa đơn điều chỉnh hàng trả lại, ô lý do không bắt buộc, chữ ký người mua không nhất thiết có. Khi khách trả hàng trên sàn, hóa đơn điều chỉnh hàng trả lại được lập theo 4 bước dưới đây như một đơn trả hàng thông thường.
Bảng ghi từng ô trên hóa đơn điều chỉnh hàng trả lại
Bảng sau chỉ rõ ô nào phải ghi và ô nào được để trống khi lập hóa đơn điều chỉnh hàng trả lại.
| Ô trên hóa đơn | Ghi gì | Để trống? |
|---|---|---|
| Dòng chữ điều chỉnh | “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” của hóa đơn gốc | Không |
| Người bán, người mua | Giữ đúng như hóa đơn gốc | Không |
| Tên hàng, đơn vị tính, số lượng | Đúng phần hàng khách đã trả | Không |
| Thành tiền, tiền thuế, tổng thanh toán | Số âm, đúng giá trị hàng trả | Không |
| Thuế suất | Cùng thuế suất của hàng trên hóa đơn gốc | Không |
| Lý do trả hàng | Không có ô bắt buộc, muốn ghi thì ghi ở nội dung khác liên quan | Có |
| Chữ ký người mua | Không nhất thiết có chữ ký số, trừ khi 2 bên thỏa thuận | Có |
| Mã của cơ quan thuế | Có với hóa đơn có mã, cơ quan thuế cấp sau khi người bán gửi | Không với hóa đơn có mã |
4 bước lập hóa đơn điều chỉnh hàng trả lại
- Đối chiếu đơn trả hàng đã hoàn tất trên sàn trước khi lập hóa đơn điều chỉnh hàng trả lại, gồm mã đơn, số lượng hàng nhận lại và số tiền hoàn cho khách.
- Xác định khách trả toàn bộ hay một phần, rồi tính giá trị âm của hóa đơn điều chỉnh hàng trả lại theo đúng phần hàng đó.
- Lập hóa đơn điều chỉnh hàng trả lại có dòng chữ điều chỉnh cho hóa đơn gốc, ghi thành tiền và tiền thuế bằng số âm.
- Ký số, gửi cơ quan thuế cấp mã nếu dùng hóa đơn có mã, rồi lưu 1 hồ sơ trả hàng riêng cho mỗi đơn, cùng hóa đơn điều chỉnh hàng trả lại.
Điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC yêu cầu người bán và người mua có đầy đủ hồ sơ, chứng từ về việc trả lại hàng. Cả 2 bên phải xuất trình hồ sơ hóa đơn điều chỉnh hàng trả lại khi cơ quan thuế yêu cầu. Lý do trả hàng nằm ở bộ hồ sơ này, không nằm trên hóa đơn điều chỉnh hàng trả lại.
Khi xử lý hồ sơ hóa đơn cho nhà bán đa sàn, VAR eCOM ghi nhận lý do trả hàng nằm trong dữ liệu đơn hoàn của sàn. Vì vậy hồ sơ hóa đơn điều chỉnh hàng trả lại thường được lưu kèm bản xuất dữ liệu đơn hoàn theo từng kỳ.
Hạch toán và kê khai hóa đơn điều chỉnh hàng trả lại vào đâu?
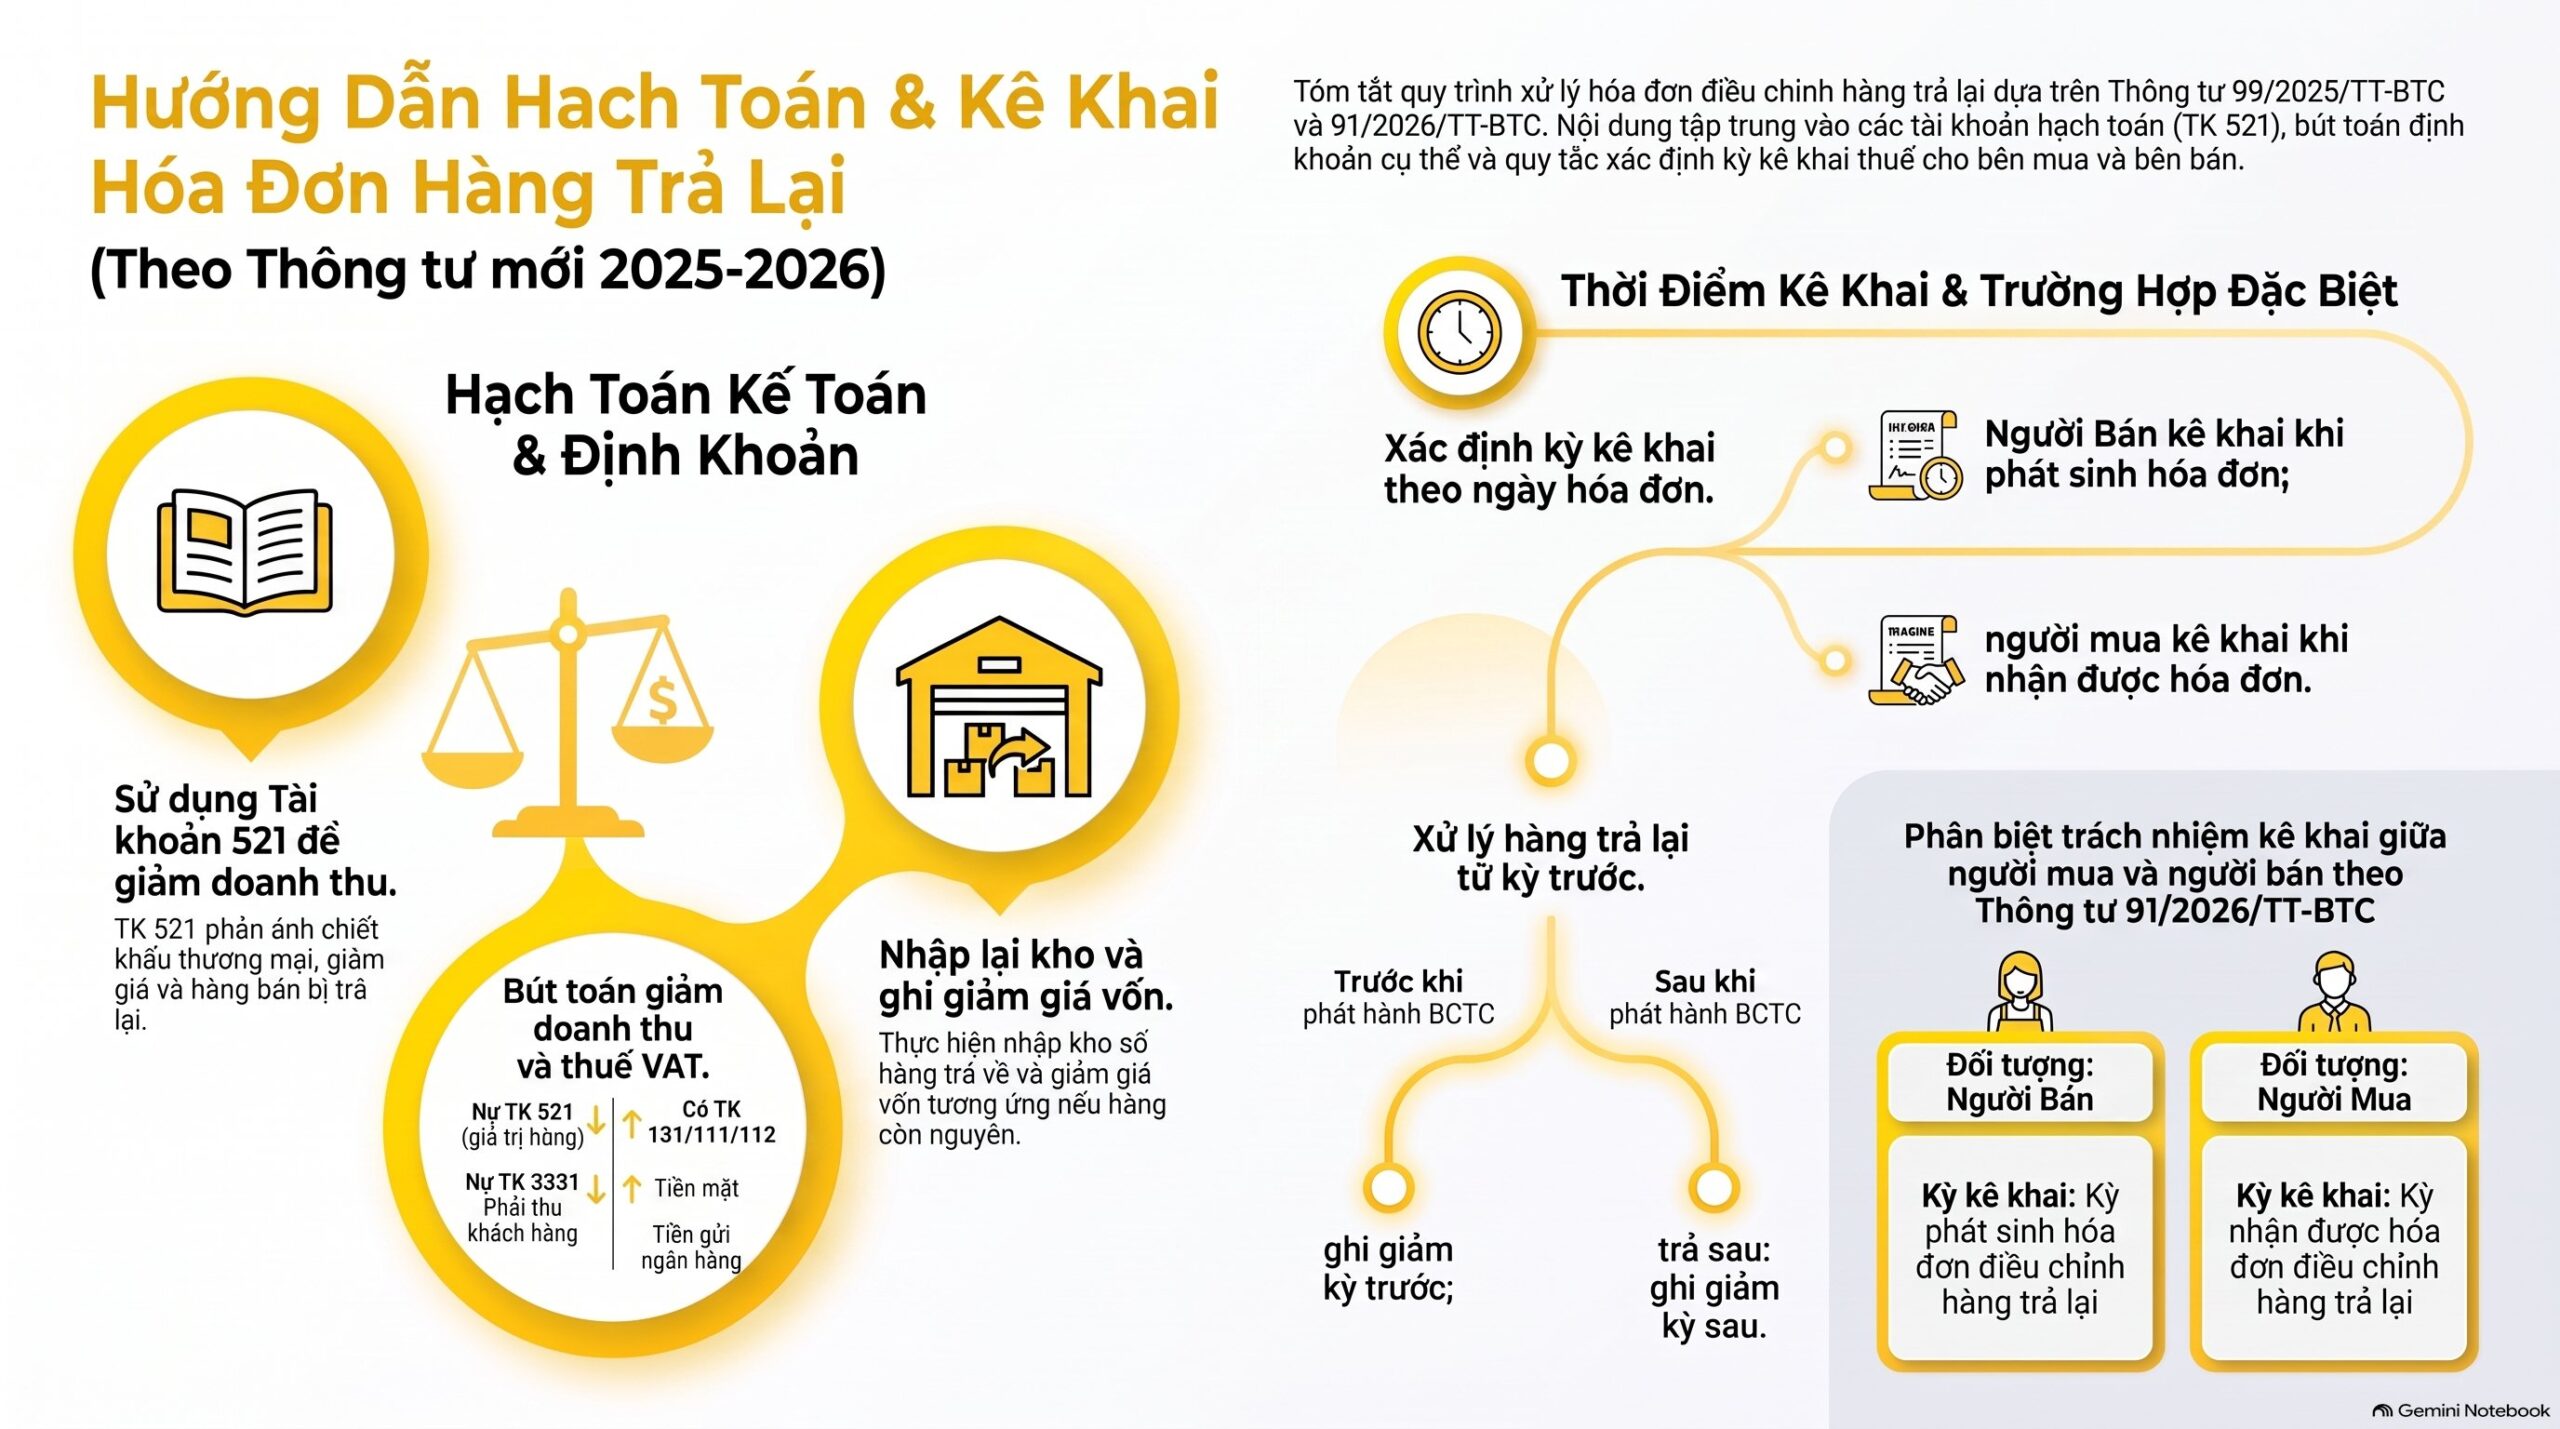
Ghi Nợ Tài khoản 521 và ghi Có Tài khoản 131 hoặc tài khoản tiền, rồi kê khai ở kỳ phát sinh hóa đơn điều chỉnh hàng trả lại. Tài khoản 521 theo Thông tư 99/2025/TT-BTC, ban hành ngày 27 tháng 10 năm 2025, phản ánh chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại. Doanh thu của hàng trả lại ghi bên Nợ khi đã hoàn tiền hoặc trừ vào khoản phải thu.
Định khoản gợi ý cho một đơn trả hàng đã hoàn tiền:
- Nợ TK 521: giá trị hàng bán bị trả lại, chưa gồm thuế.
- Nợ TK 3331: tiền thuế giá trị gia tăng ghi giảm theo hóa đơn điều chỉnh hàng trả lại.
- Có TK 131 hoặc TK 111, 112: tổng số tiền hoàn hoặc cấn trừ cho khách.
- Nhập lại kho số hàng trả về và ghi giảm giá vốn nếu hàng còn nguyên.
Về kỳ kê khai, điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC quy định người bán kê khai vào kỳ phát sinh hóa đơn điều chỉnh hàng trả lại. Người mua kê khai vào kỳ nhận được hóa đơn điều chỉnh hàng trả lại.
Ví dụ minh họa: đơn bán ngày 29/12/2025, khách trả hàng ngày 12/01/2026 thì hóa đơn điều chỉnh hàng trả lại được kê khai ở kỳ có ngày 12/01/2026. Chỉ tiêu cụ thể trên tờ khai phụ thuộc mẫu tờ khai áp dụng cho kỳ, nên cần đối chiếu hướng dẫn của mẫu hiện hành.
Với hàng bán ở kỳ trước rồi bị trả lại, hạch toán hóa đơn điều chỉnh hàng trả lại theo Thông tư 99/2025/TT-BTC chia 2 nhánh. Trả lại trước khi phát hành báo cáo tài chính thì ghi giảm doanh thu của kỳ báo cáo trước. Trả lại sau khi phát hành thì ghi giảm doanh thu của kỳ sau.
Hóa đơn điều chỉnh hàng trả lại khác đi ở trường hợp nào?
Khác ở 4 chỗ: khách trả một phần, bán đa sàn, hóa đơn gốc lập trước 01/7/2026 và người mua là cá nhân. Mỗi chỗ đổi cách ghi hoặc cách lưu hồ sơ, nhưng không đổi nguyên tắc ghi số âm của hóa đơn điều chỉnh hàng trả lại.
Khách chỉ trả một phần hoặc đổi hàng thì hóa đơn điều chỉnh hàng trả lại ghi sao?
Điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC nêu rõ trường hợp trả toàn bộ hoặc một phần hàng, kể cả đổi hàng làm thay đổi giá trị. Khách trả bớt một món trong combo thì hóa đơn điều chỉnh hàng trả lại chỉ ghi số âm của món đó. Đổi sang hàng khác giá thì phần chênh lệch ghi đúng thực tế, giảm ghi số âm và tăng ghi số dương.
Hóa đơn điều chỉnh hàng trả lại với đơn bán đa sàn và sàn khấu trừ thuế
Hóa đơn điều chỉnh hàng trả lại trỏ về đúng 1 hóa đơn gốc nhờ dòng chữ bắt buộc, nên đơn hoàn của sàn nào phải gắn với hóa đơn gốc của đơn đó. Không gộp đơn hoàn của 2 sàn vào 1 hóa đơn điều chỉnh hàng trả lại.
Với người bán thuộc diện sàn khấu trừ, nộp thay thuế, khoản 2 Điều 45 Nghị định 252/2026/NĐ-CP quy định chủ quản sàn bù trừ số thuế đã khấu trừ của giao dịch hủy hoặc trả lại hàng. Điểm d khoản 1 Điều 46 buộc sàn trả đầy đủ, kịp thời số tiền thuế đã khấu trừ của giao dịch trả lại hàng. Người bán nên đối chiếu thông báo thuế của sàn với hóa đơn điều chỉnh hàng trả lại từng kỳ.
Trên hồ sơ nhà bán đa sàn, VAR eCOM đối chiếu 3 nguồn: dữ liệu đơn hoàn của sàn, hóa đơn điều chỉnh hàng trả lại và bút toán Tài khoản 521. Cả 3 nguồn lệch nhau là dấu hiệu đầu tiên cho thấy đơn hoàn chưa được xử lý hóa đơn.
Hóa đơn điều chỉnh hàng trả lại khi hóa đơn gốc lập trước 01/7/2026 hoặc người mua là cá nhân
Điều 24 Thông tư 91/2026/TT-BTC quy định hóa đơn đã lập theo các văn bản hướng dẫn hóa đơn trước 01/7/2026 mà lập sai thì điều chỉnh hoặc thay thế theo quy định. Đơn bán trước 01/7/2026 mà khách trả sau mốc này thì việc trả hàng phát sinh sau mốc. Hóa đơn điều chỉnh hàng trả lại khi đó lập theo Điều 10 Thông tư 91/2026/TT-BTC, áp luật có hiệu lực tại thời điểm trả hàng.
Khi hóa đơn điều chỉnh hàng trả lại lập sai và người mua là cá nhân, người bán thông báo cho người mua hoặc thông báo trên website của người bán nếu có. Người mua là tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh thì 2 bên lập văn bản thỏa thuận ghi rõ nội dung sai. Hoạt động mua bán trên nền tảng thương mại điện tử không bắt buộc lập văn bản này.
Câu hỏi thường gặp
Mình lập hóa đơn điều chỉnh cho khách trả hàng trên sàn mà quên ko ghi lý do thì có nên lập tiếp 1 cái ghi rõ lý do ko ạ.
Thông thường là không nên lập tiếp hóa đơn điều chỉnh hàng trả lại thứ hai. Lý do không phải nội dung bắt buộc của hóa đơn điều chỉnh hàng trả lại, còn hóa đơn thứ hai ghi giảm sẽ trừ doanh thu thêm 1 lần. Hãy lưu lý do trong hồ sơ trả hàng và chỉ xử lý lại khi hóa đơn sai nội dung bắt buộc.
Hóa đơn điều chỉnh hàng trả lại có bắt buộc ghi số âm không?
Có, hóa đơn điều chỉnh hàng trả lại bắt buộc ghi số âm. Điểm c khoản 6 Điều 10 Thông tư 91/2026/TT-BTC quy định điều chỉnh giảm ghi số âm, điều chỉnh tăng ghi số dương, đúng với thực tế điều chỉnh. Hóa đơn điều chỉnh hàng trả lại là điều chỉnh giảm nên ghi số âm.
Khách trả hàng trên sàn có cần lập văn bản thỏa thuận không?
Với hóa đơn điều chỉnh hàng trả lại, quy định văn bản thỏa thuận gắn với trường hợp lập sai, và hoạt động bán hàng trên nền tảng thương mại điện tử được miễn bắt buộc. Với đơn trả hàng, điều khoản yêu cầu 2 bên có đầy đủ hồ sơ, chứng từ trả lại hàng để xuất trình khi cơ quan thuế yêu cầu. Đơn trả hàng và hoàn tiền của sàn thường đóng vai trò hồ sơ này.
Người mua có thể tự lập hóa đơn khi trả lại hàng không?
Có thể, nếu 2 bên thỏa thuận như vậy, thay vì người bán lập hóa đơn điều chỉnh hàng trả lại. Khi đó người mua lập hóa đơn giao cho người bán, còn 2 bên vẫn thực hiện nghĩa vụ thuế theo quy định khi bán hàng hóa. Quy định này nằm ở điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
Hóa đơn điều chỉnh hàng trả lại kê khai vào kỳ nào?
Người bán kê khai hóa đơn điều chỉnh hàng trả lại vào kỳ phát sinh, người mua kê khai vào kỳ nhận được hóa đơn đó. Căn cứ là điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC.
Kết luận
Hóa đơn điều chỉnh hàng trả lại thiếu lý do không buộc phải lập thêm hóa đơn, vì lý do không thuộc nội dung bắt buộc tại khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP và điểm b.1 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Mỗi đơn trả hàng chỉ cần 1 hóa đơn điều chỉnh hàng trả lại, và chỉ xử lý lại 1 lần nữa khi sai nội dung bắt buộc. Hồ sơ trả hàng mới là nơi chứa lý do của hóa đơn điều chỉnh hàng trả lại, theo quy định có hiệu lực từ ngày 01 tháng 7 năm 2026 và cập nhật tháng 10 năm 2026.
Các bài liên quan đến hóa đơn điều chỉnh hàng trả lại: cách lập hóa đơn thay thế và hóa đơn điều chỉnh, cách xử lý sai sót hóa đơn điện tử và kế toán bán hàng trên sàn thương mại điện tử. Về lưu hồ sơ, xem thêm quy định thời gian lưu trữ chứng từ kế toán.