Sàn khấu trừ thuế là việc chủ quản sàn thương mại điện tử tự tính, giữ lại và nộp thay thuế giá trị gia tăng, thuế thu nhập cá nhân của hộ kinh doanh trên từng đơn hàng. Vậy khi sàn khấu trừ thuế rồi mà cửa hàng vẫn bán thêm trực tiếp, bạn có phải nộp thêm không?
Câu trả lời ngắn: bạn không nộp trùng cho cùng một khoản doanh thu, nhưng vẫn phải kê khai tổng hợp toàn bộ doanh thu theo Nghị định 68/2026/NĐ-CP. Bài này giải thích cách xử lý khi sàn khấu trừ thuế và Sapo đã gộp dữ liệu ShopeeFood, kèm các mốc cập nhật đến tháng 10/2026.
Sàn khấu trừ thuế là gì và khấu trừ những khoản nào?
Sàn khấu trừ thuế là cơ chế chủ quản nền tảng có chức năng đặt hàng trực tuyến và chức năng thanh toán tự tính thuế trên mỗi giao dịch của hộ kinh doanh, rồi kê khai và nộp thay vào ngân sách. Số thuế khấu trừ gồm thuế giá trị gia tăng và thuế thu nhập cá nhân, theo Điều 43 Nghị định 252/2026/NĐ-CP.
Nghị định 252/2026/NĐ-CP, có hiệu lực từ 01/07/2026, là căn cứ để sàn khấu trừ thuế. Thời điểm khấu trừ là lúc nền tảng xác nhận giao dịch thành công và chấp nhận thanh toán, theo Điều 44 của nghị định đó.
Sàn khấu trừ thuế theo tỷ lệ phần trăm trên doanh thu của từng đơn, không theo lợi nhuận. Nếu nền tảng không phân biệt được đơn là hàng hóa hay dịch vụ, sàn khấu trừ thuế theo tỷ lệ cao nhất.
Vì vậy nhiều chủ cửa hàng thấy sàn khấu trừ thuế nhiều hơn số tự tính. Phần nộp thừa không mất đi: bạn có quyền yêu cầu bù trừ hoặc hoàn trả theo khoản 3 Điều 12 Nghị định 68/2026/NĐ-CP.
Sàn khấu trừ thuế xử lý đơn hủy và trả hàng ra sao?
Sàn khấu trừ thuế và kê khai theo tháng, đồng thời bù trừ số thuế của đơn bị hủy hoặc trả lại hàng với các đơn bán thành công. Chủ quản nền tảng còn phải trả đầy đủ, kịp thời số thuế đã khấu trừ của các giao dịch đó, theo khoản 2 Điều 45 và điểm d khoản 1 Điều 46 Nghị định 252/2026/NĐ-CP.
Sàn khấu trừ thuế rồi thì có phải nộp thêm thuế cho doanh thu bán tại cửa hàng không?
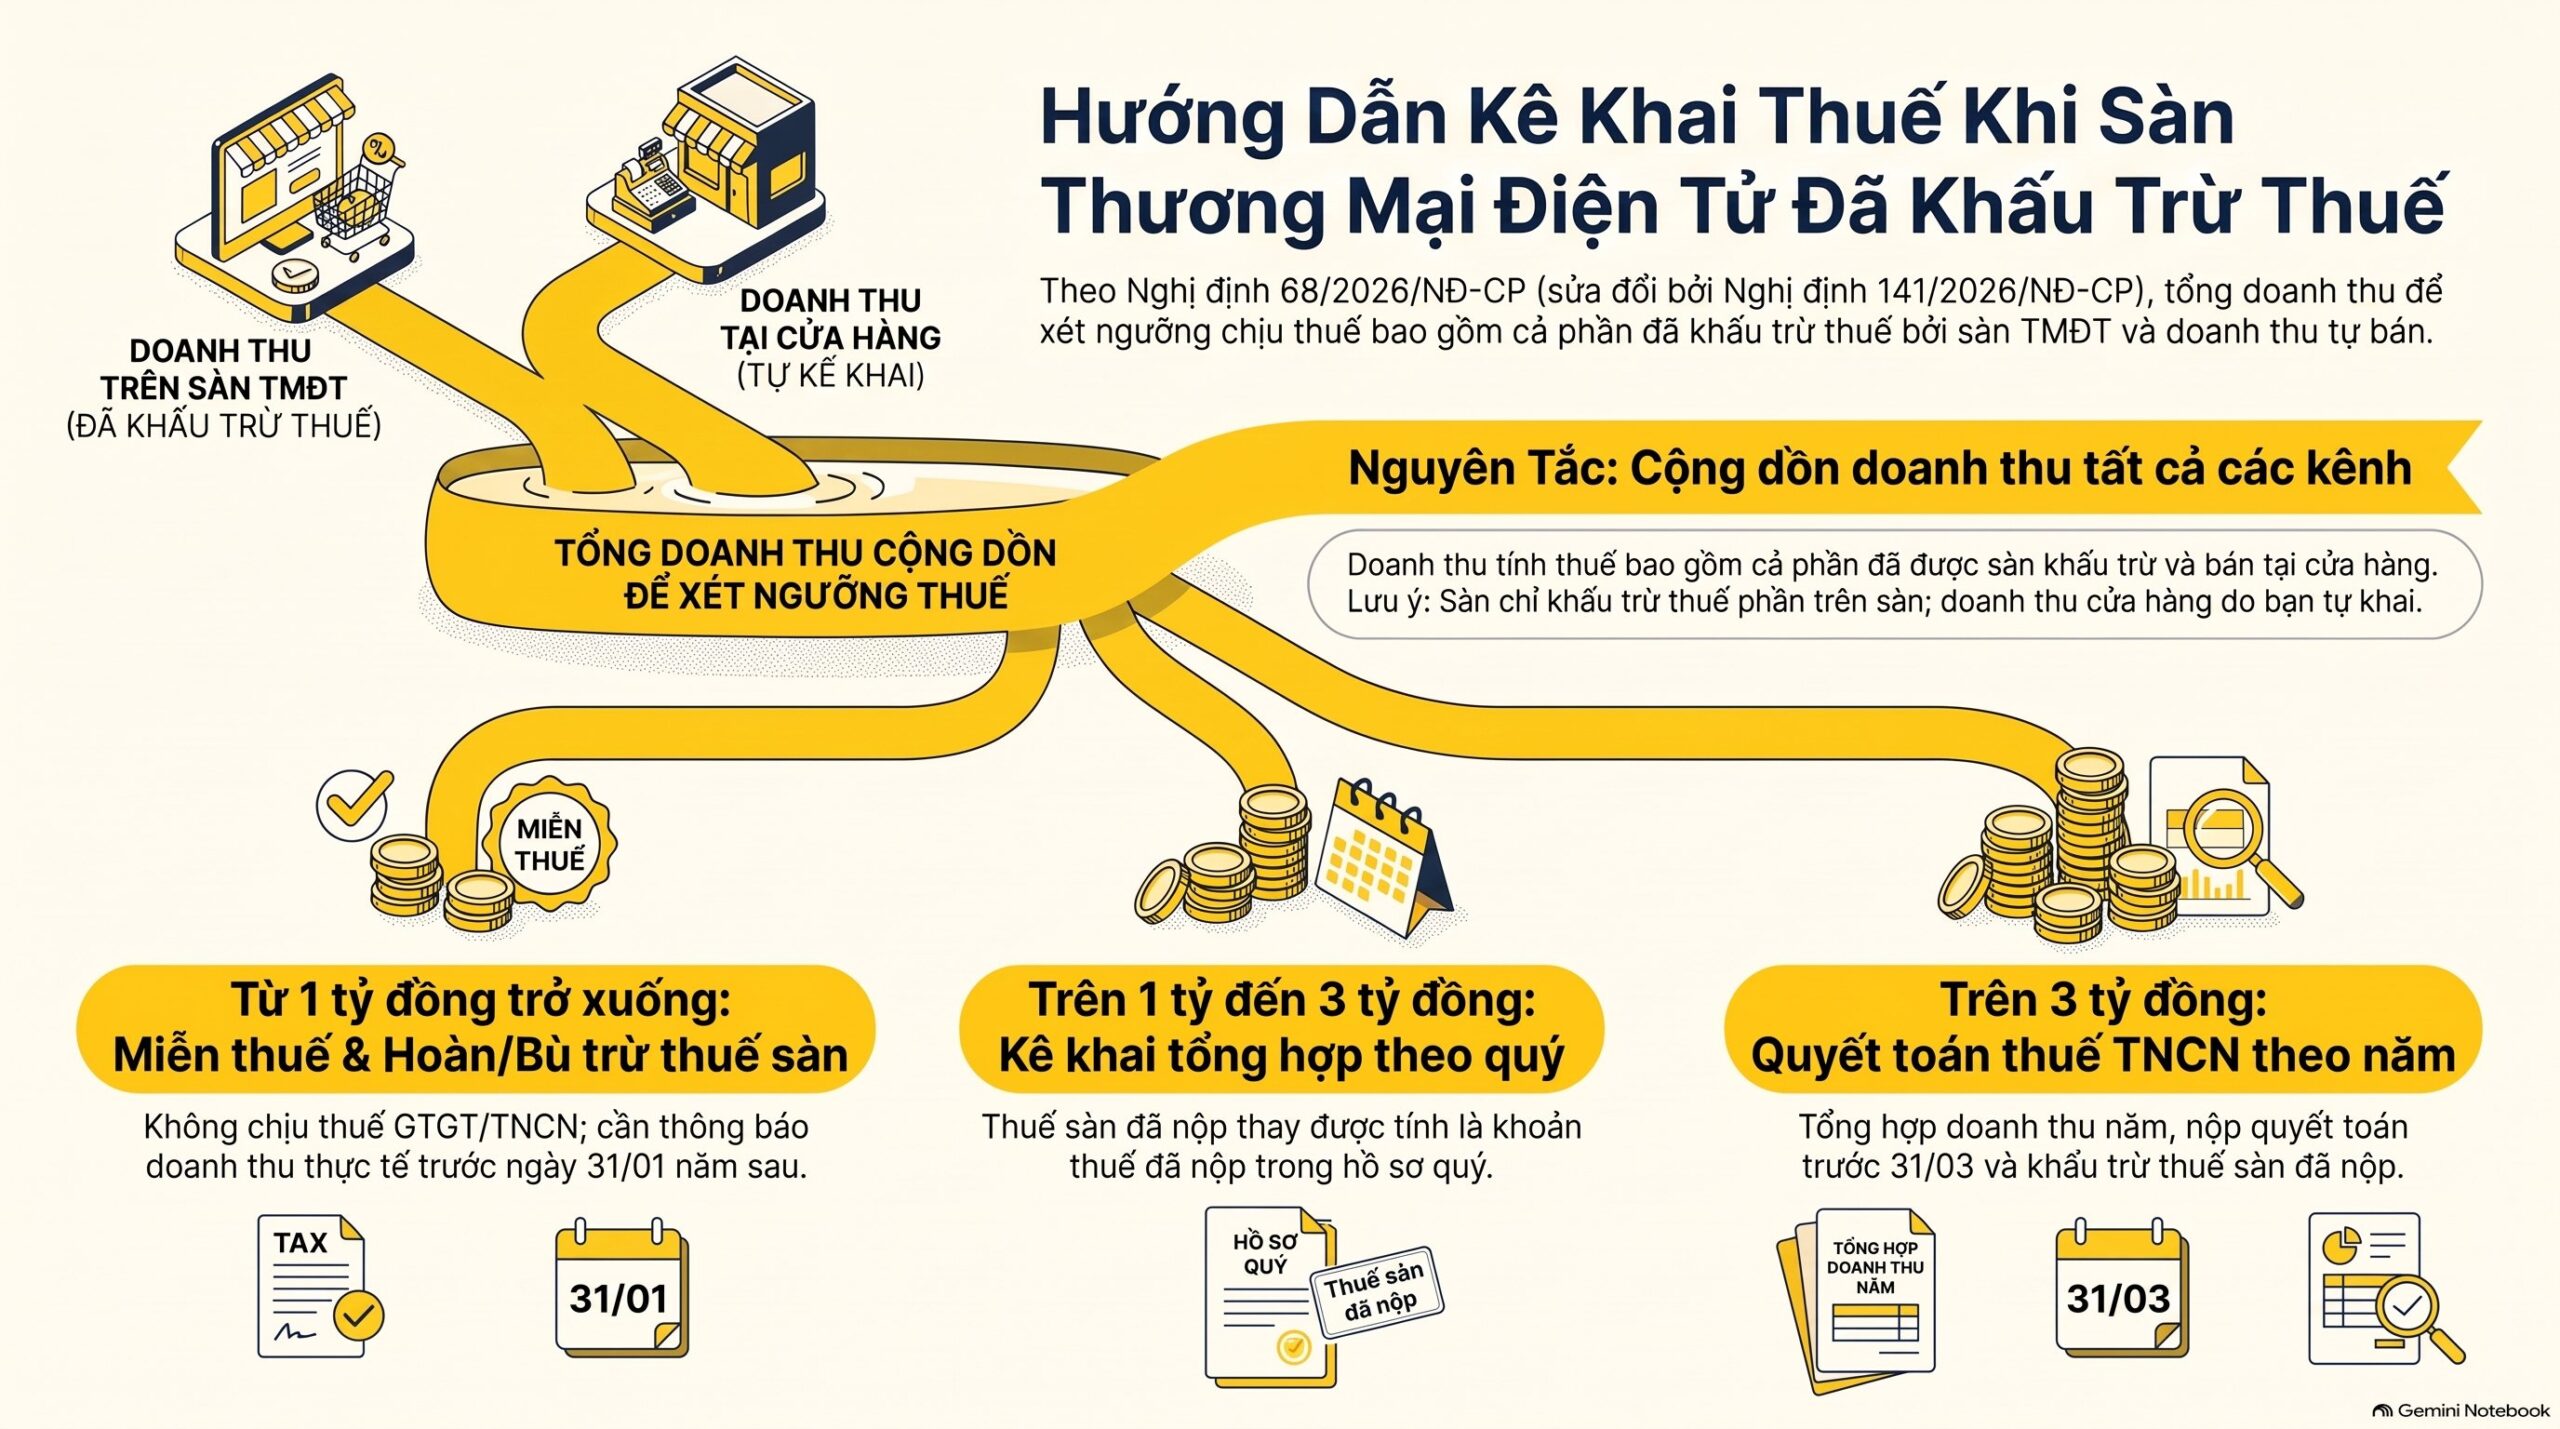
Bạn không phải nộp trùng thuế cho đúng khoản doanh thu mà sàn khấu trừ thuế đã nộp thay. Tuy vậy, bạn vẫn phải tự xác định tổng doanh thu năm, gồm cả đơn trên sàn và đơn bán tại cửa hàng. Phần doanh thu bán trực tiếp không có ai khấu trừ nên thuộc trách nhiệm tự kê khai của bạn.
Theo Nghị định 68/2026/NĐ-CP, doanh thu đã được tổ chức khác khấu trừ vẫn tính vào mức doanh thu năm. Nói cách khác, khi sàn khấu trừ thuế, doanh thu đó vẫn nằm trong tổng doanh thu để xét ngưỡng.
> "[…] bao gồm cả doanh thu đã được tổ chức, cá nhân khấu trừ, khai thay, nộp thay thì tính thuế giá trị gia tăng, thuế thu nhập cá nhân theo quy định tại Điều 3, Điều 4 Nghị định này."
Trích từ điểm b khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP, đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP. Nghị định 141/2026/NĐ-CP đổi ngưỡng doanh thu từ 500 triệu đồng lên 1 tỷ đồng và có hiệu lực từ 01/01/2026.
Bảng dưới đây tóm tắt cách xử lý phần sàn khấu trừ thuế theo từng mức doanh thu năm.
| Doanh thu năm (cả cửa hàng và sàn) | Cách xử lý phần sàn khấu trừ thuế | Căn cứ |
|---|---|---|
| Từ 1 tỷ đồng trở xuống | Không chịu thuế giá trị gia tăng, không nộp thuế thu nhập cá nhân; thuế sàn đã khấu trừ được bù trừ hoặc hoàn trả | Điều 3, Điều 4, khoản 1 Điều 12 Nghị định 68/2026/NĐ-CP |
| Trên 1 tỷ đến 3 tỷ đồng | Kê khai theo quý trên tổng doanh thu; thuế sàn đã nộp thay là khoản đã nộp, thừa thì hoàn | Điều 10, khoản 3 Điều 12 Nghị định 68/2026/NĐ-CP |
| Trên 3 tỷ đồng | Tổng hợp doanh thu để quyết toán thuế thu nhập cá nhân theo năm; thuế sàn đã khấu trừ được trừ | Khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP |
Sàn khấu trừ thuế khi doanh thu năm từ 1 tỷ đồng trở xuống
Nếu doanh thu thực tế cả năm từ 1 tỷ đồng trở xuống, bạn không chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân theo Điều 3 và Điều 4 Nghị định 68/2026/NĐ-CP. Thuế mà sàn khấu trừ thuế trong năm được xử lý bù trừ hoặc hoàn trả theo khoản 1 Điều 12.
Bạn vẫn phải thông báo doanh thu thực tế với cơ quan thuế chậm nhất ngày 31/01 của năm sau, theo điểm a khoản 1 Điều 8. Nhiều chủ cửa hàng bỏ sót bước này vì nghĩ sàn khấu trừ thuế là đã lo hết.
Ví dụ minh họa: cửa hàng bán 400 triệu đồng, ShopeeFood 450 triệu đồng, tổng 850 triệu đồng một năm. Dù sàn khấu trừ thuế trên từng đơn, tổng doanh thu vẫn dưới 1 tỷ đồng nên phần thuế đã khấu trừ thuộc diện được hoàn.
Sàn khấu trừ thuế khi doanh thu năm trên 1 tỷ đồng đến 3 tỷ đồng
Khi doanh thu năm vượt 1 tỷ đồng, sàn khấu trừ thuế không thay bạn kê khai. Bạn khai thuế giá trị gia tăng và thuế thu nhập cá nhân trên tổng doanh thu của mọi kênh. Nếu doanh thu năm từ 50 tỷ đồng trở xuống, bạn khai theo quý, theo Điều 10 Nghị định 68/2026/NĐ-CP.
Hạn nộp hồ sơ quý là ngày cuối cùng của tháng đầu tiên của quý sau, theo điểm a khoản 3 Điều 8. Thuế thu nhập cá nhân tính theo tỷ lệ phần trăm nhân doanh thu, hoặc theo thu nhập tính thuế nếu bạn chọn phương pháp này theo Điều 4.
Ví dụ minh họa: cửa hàng bán 1,2 tỷ đồng, ShopeeFood 600 triệu đồng, tổng 1,8 tỷ đồng. Khi sàn khấu trừ thuế cho phần 600 triệu đồng, số đã nộp thay được tính là khoản đã nộp trong hồ sơ khai tổng hợp.
Sàn khấu trừ thuế khi doanh thu năm trên 3 tỷ đồng
Nếu doanh thu năm tổng hợp trên 3 tỷ đồng, bạn tổng hợp doanh thu để khai quyết toán thuế thu nhập cá nhân theo năm. Số thuế thu nhập cá nhân mà sàn khấu trừ thuế đã nộp thay được trừ khi xác định số phải nộp, theo khoản 3 Điều 11.
Hạn nộp hồ sơ quyết toán là ngày 31/3 của năm sau, theo điểm c khoản 3 Điều 8. Hộ đang chuyển từ thuế khoán sang kê khai và có sàn khấu trừ thuế nên xem thêm hướng dẫn bỏ thuế khoán hộ kinh doanh từ 2026 để nắm lộ trình.
Kê khai trên Sapo có bị nộp thêm phần thuế của ShopeeFood không?
Về nguyên tắc là không. Thuế mà sàn khấu trừ thuế là thuế của hộ kinh doanh, tính trên doanh thu của chính cửa hàng bạn, không phải thuế của công ty vận hành nền tảng. Sapo chỉ ghi nhận và gộp dữ liệu đơn hàng, nên việc tích hợp không làm sàn khấu trừ thuế thêm lần nữa và không tạo nghĩa vụ mới.
Dù sàn khấu trừ thuế, pháp luật vẫn yêu cầu hộ kinh doanh tự kê khai đầy đủ, chính xác doanh thu phát sinh và tự chịu trách nhiệm về nội dung đã khai, theo khoản 3 Điều 13 Nghị định 68/2026/NĐ-CP. Khi cơ quan thuế kiểm tra, bạn còn phải cung cấp sổ kế toán, hóa đơn và phần mềm quản lý bán hàng theo khoản 6 cùng điều.
Rủi ro thực tế khi sàn khấu trừ thuế nằm ở chỗ khác: doanh thu ShopeeFood bị tính hai lần. Một lần nằm trong báo cáo kênh sàn của Sapo, một lần nằm trong doanh thu cửa hàng nếu nhân viên nhập tay lại đơn giao hộ vào máy tính tiền. Tổng doanh thu phình lên có thể đẩy bạn vượt ngưỡng 1 tỷ hoặc 3 tỷ đồng mà không hề bán thêm.
Nền tảng như ShopeeFood có thuộc diện sàn khấu trừ thuế không?
Câu trả lời phụ thuộc vào vai trò thực tế của nền tảng trong thanh toán, không phụ thuộc tên gọi. Theo khoản 5 Điều 3 Nghị định 252/2026/NĐ-CP, nền tảng cho phép đặt hàng, có tham gia thanh toán và có khả năng kiểm soát, đối soát giao dịch thì thuộc diện sàn khấu trừ thuế.
Điều luật xét theo tiêu chí, không nêu tên từng ứng dụng cụ thể. Phần cuối khoản 5 đưa ra nguyên tắc xác định như sau.
> "[…] căn cứ vào vai trò thực tế của nền tảng trong việc tổ chức, kiểm soát hoặc tham gia vào quá trình thanh toán, không phụ thuộc vào hình thức kỹ thuật hoặc phương thức thanh toán cụ thể."
Trích từ điểm c khoản 5 Điều 3 Nghị định 252/2026/NĐ-CP. Nếu nền tảng chỉ đăng tin, quảng cáo hoặc kết nối giao dịch mà không tham gia thanh toán thì không phải bên khấu trừ. Khi đó không có sàn khấu trừ thuế cho bạn, và bạn tự kê khai theo khoản 2 Điều 11 Nghị định 68/2026/NĐ-CP.
Mẹo kiểm tra nhanh xem có sàn khấu trừ thuế hay không: nhìn xem tiền hàng về tài khoản của bạn từ đâu. Nếu nền tảng thu tiền của khách rồi chuyển lại, nhiều khả năng sàn khấu trừ thuế cho bạn. Nếu khách trả thẳng tại quán, nhiều khả năng sàn không khấu trừ thuế và bạn phải tự khai.
Cần cung cấp thông tin gì để sàn khấu trừ thuế đúng?
Bạn phải cung cấp đầy đủ, chính xác mã số thuế hoặc số định danh cá nhân cho chủ quản nền tảng, theo khoản 8 Điều 13 Nghị định 68/2026/NĐ-CP. Thông tin sai làm sàn khấu trừ thuế sai đối tượng và rất khó đối chiếu khi quyết toán.
Bạn cũng phải thông báo cho cơ quan thuế mọi tài khoản ngân hàng và ví điện tử dùng cho kinh doanh, theo khoản 4 cùng điều.
Kê khai tổng hợp khi sàn khấu trừ thuế gồm mấy bước?
Gồm 5 bước khi sàn khấu trừ thuế: gom dữ liệu, tách kênh, đối chiếu thuế sàn đã khấu trừ, kê khai tổng hợp và xử lý thuế nộp thừa. Mỗi bước nên chốt theo quý để cuối năm bạn không phải dò lại từng đơn hàng.
- Xuất báo cáo doanh thu từng kênh từ Sapo cho cùng một quý, tách riêng đơn có sàn khấu trừ thuế và đơn bán tại cửa hàng.
- Lấy bảng thuế mà sàn khấu trừ thuế đã tính từ nền tảng cùng kỳ, rồi đối chiếu với doanh thu của kênh đó.
- Cộng doanh thu mọi kênh, kể cả phần sàn khấu trừ thuế, để ra tổng doanh thu năm và xác định bạn đang ở ngưỡng 1 tỷ hay 3 tỷ đồng.
- Kê khai thuế giá trị gia tăng và thuế thu nhập cá nhân theo quý, hoặc quyết toán theo năm nếu trên 3 tỷ đồng, theo hướng dẫn của Bộ trưởng Bộ Tài chính.
- So số thuế sàn khấu trừ thuế đã nộp thay với số phải nộp. Nếu thừa, làm thủ tục bù trừ hoặc hoàn trả.
Ở bước 5, nếu hộ chỉ kinh doanh trên nền tảng và đã được sàn khấu trừ thuế, hồ sơ hoàn thuế nộp tại cơ quan thuế quản lý nơi chủ hộ cư trú, theo khoản 5 Điều 12 Nghị định 68/2026/NĐ-CP.
Nếu hộ còn bán tại cửa hàng dù sàn khấu trừ thuế, hồ sơ hoàn thuế nộp tại cơ quan thuế nơi nộp hồ sơ khai thuế. Bạn có thể xem thêm thủ tục hoàn thuế cho người bán trên nền tảng TMĐT để biết các bước cụ thể.
Hóa đơn điện tử xử lý thế nào khi vừa bán tại cửa hàng vừa có sàn khấu trừ thuế?
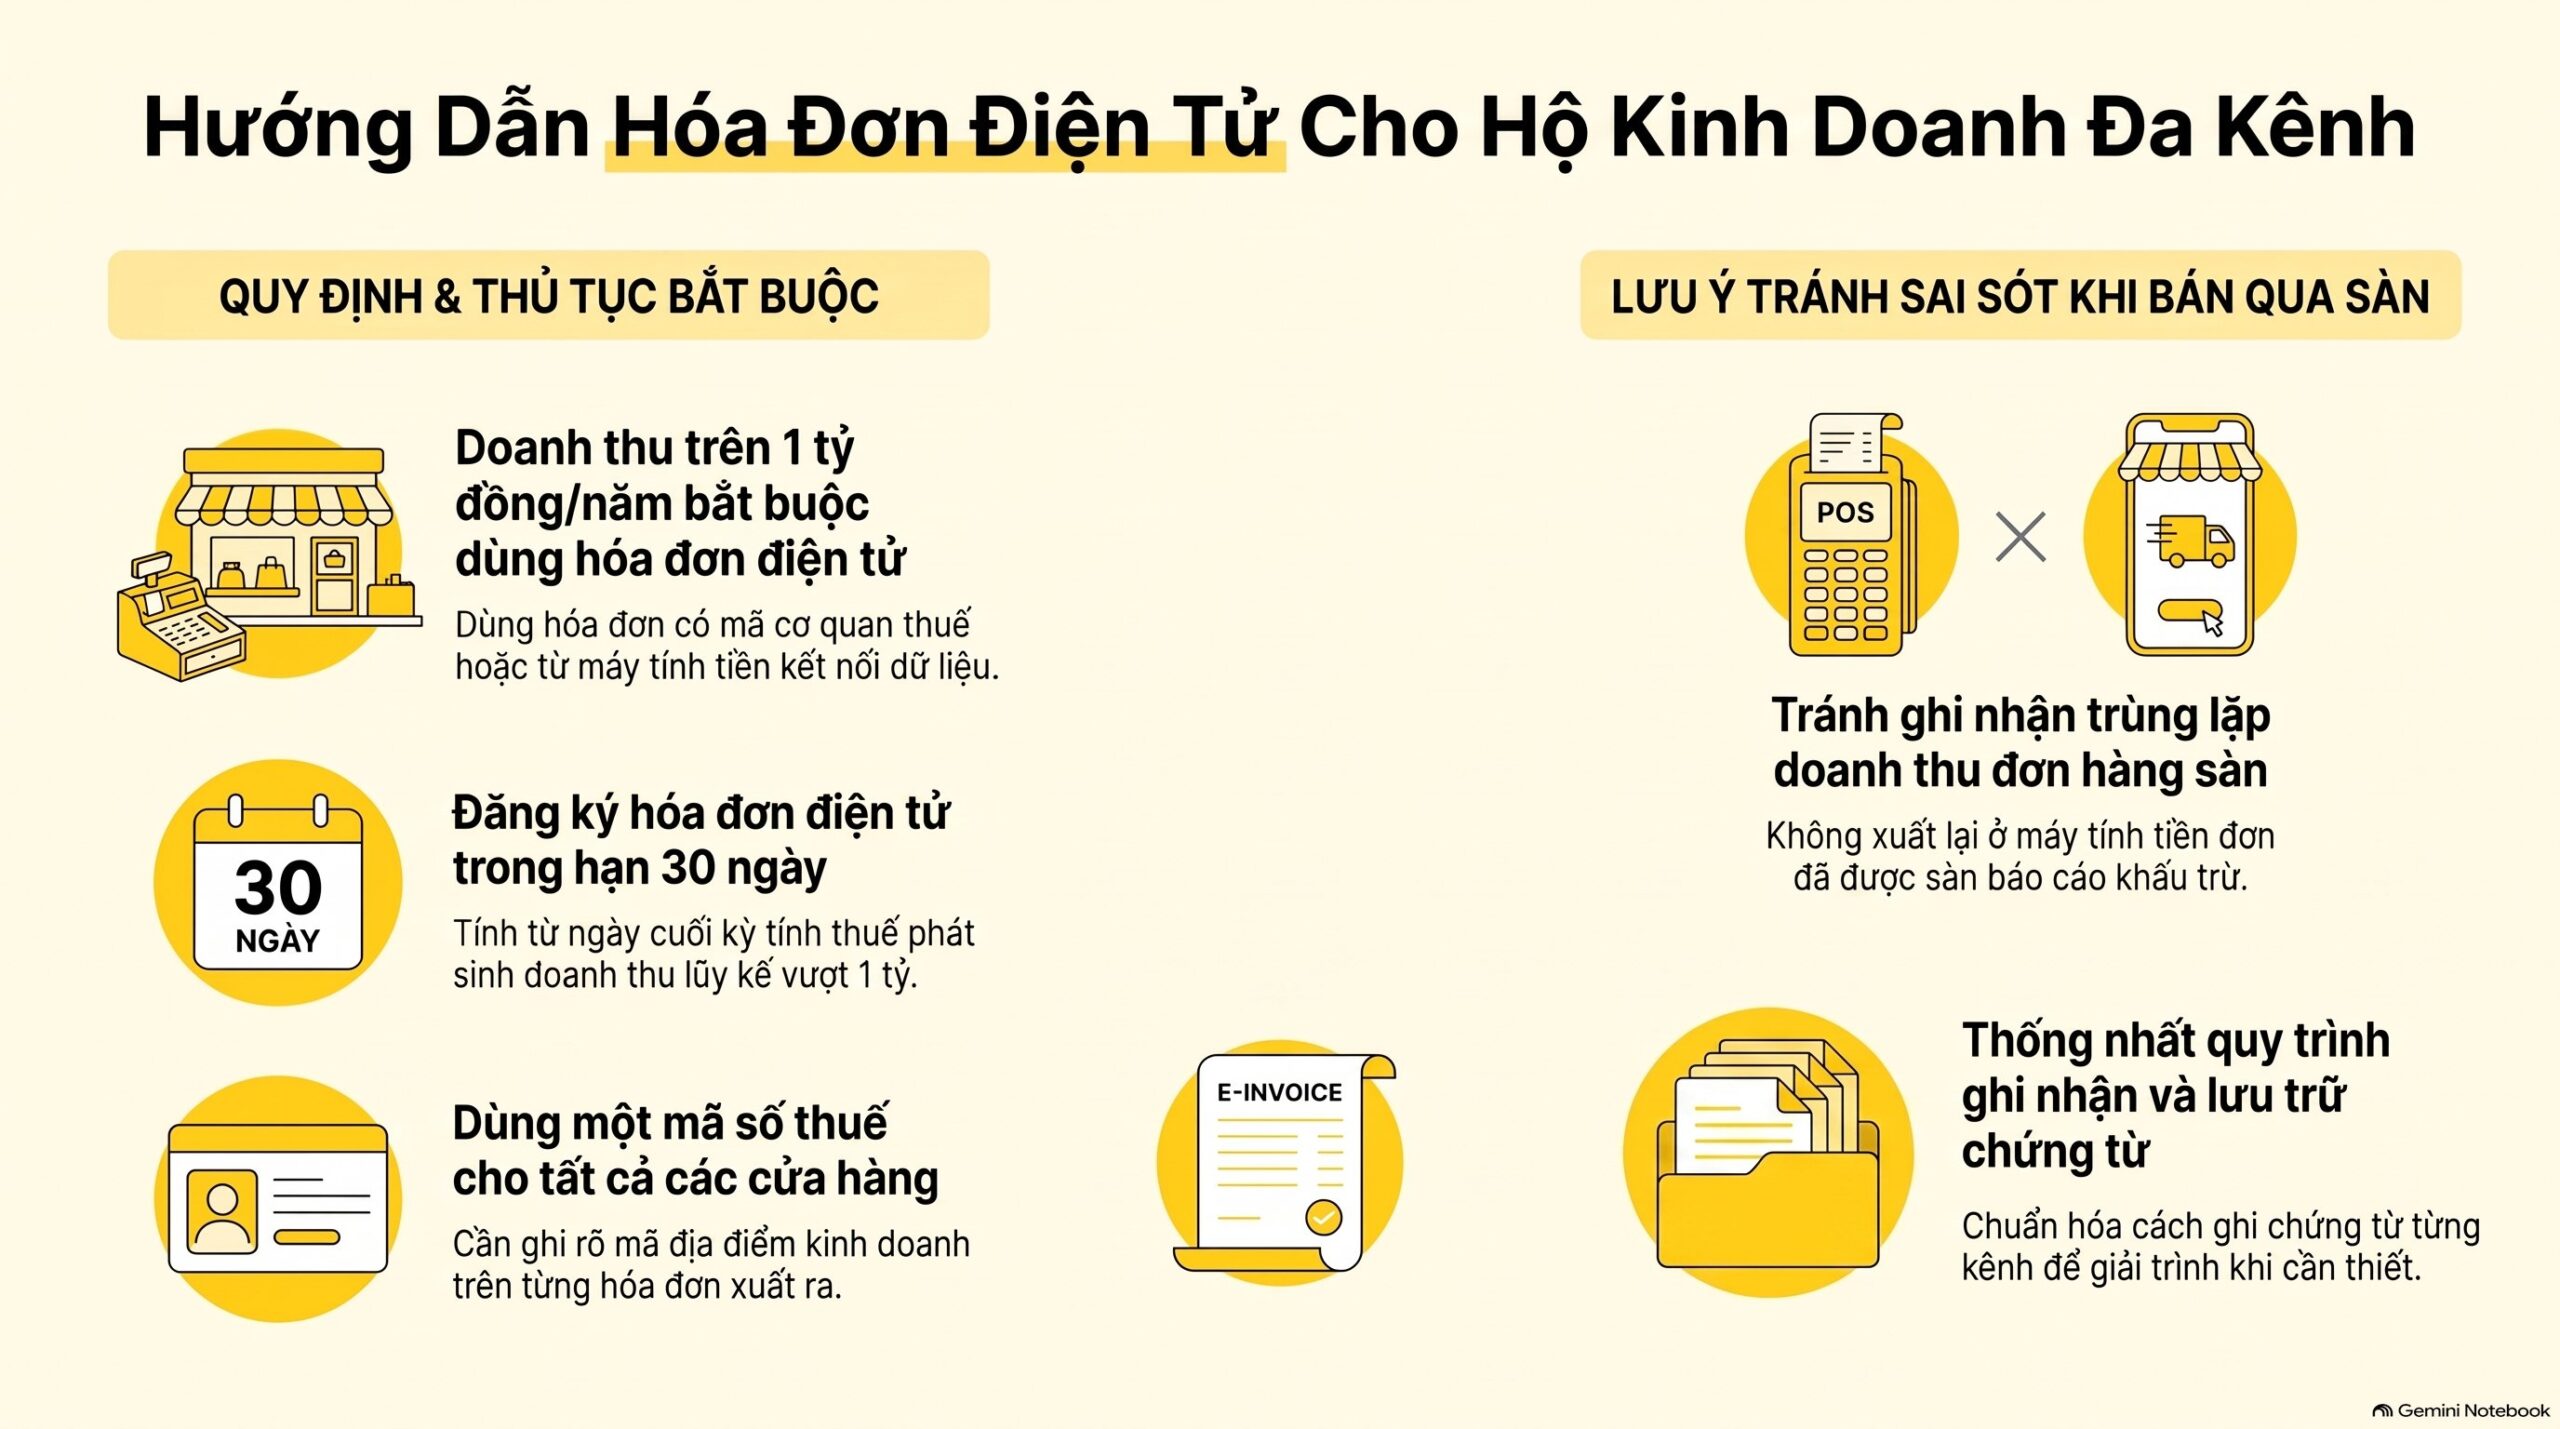
Dù sàn khấu trừ thuế, hộ kinh doanh có doanh thu năm trên 1 tỷ đồng vẫn phải dùng hóa đơn điện tử có mã của cơ quan thuế. Hóa đơn khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế cũng được chấp nhận. Quy định này tại điểm a khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP đã được Nghị định 141/2026/NĐ-CP sửa đổi.
Nếu có nhiều cửa hàng và có kênh sàn khấu trừ thuế, bạn dùng mã số thuế của hộ cho tất cả cửa hàng và ghi rõ mã địa điểm kinh doanh trên hóa đơn. Hộ mới vượt 1 tỷ đồng phải đăng ký hóa đơn điện tử trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế vượt mức này.
Trên thực tế, điều cần tránh là một đơn ShopeeFood vừa được ghi ở báo cáo sàn, vừa được xuất lại ở máy tính tiền. Khi sàn khấu trừ thuế, bạn nên thống nhất một cách ghi nhận chứng từ cho từng kênh và lưu lại để giải trình.
Để hiểu rõ các thay đổi, bạn có thể đọc bài Nghị định 68 về kê khai thuế hộ kinh doanh của VAR eCOM.
Những sai lầm nào khiến sàn khấu trừ thuế nhưng bạn vẫn nộp thừa hoặc nộp thiếu?
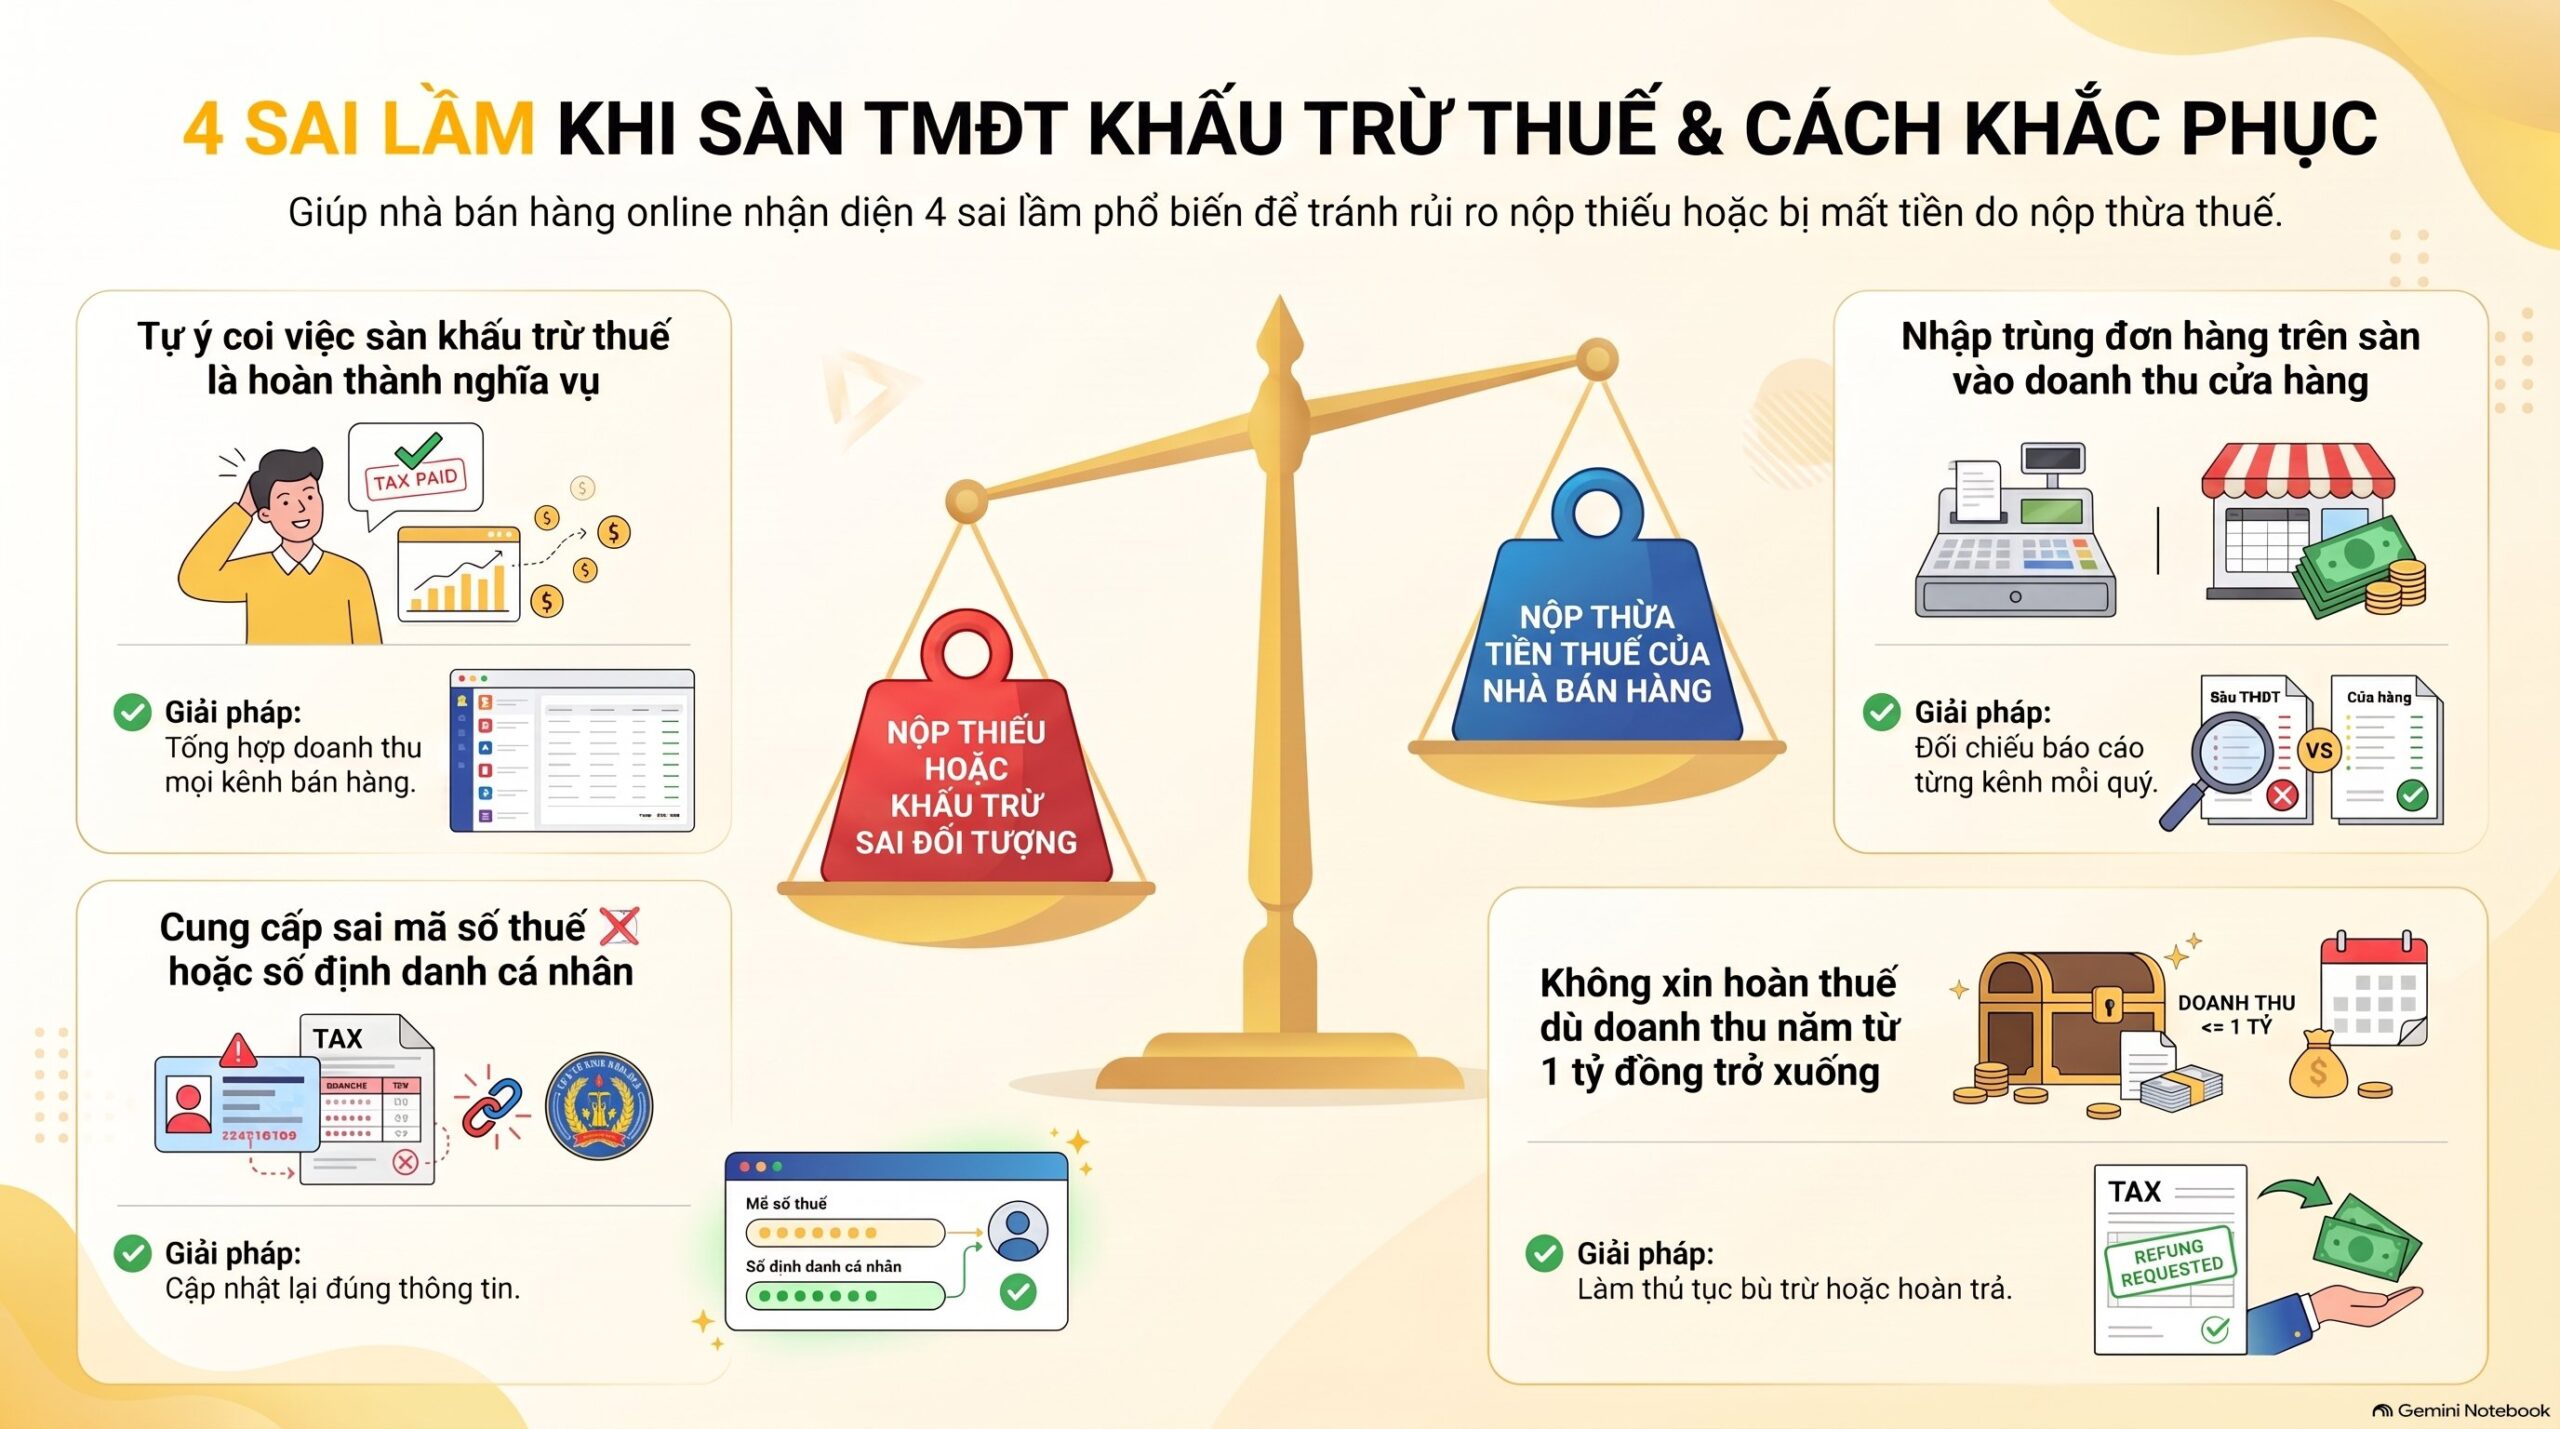
Có bốn sai lầm hay gặp khi sàn khấu trừ thuế: coi thuế sàn là đã xong nghĩa vụ, nhập trùng đơn, cung cấp sai mã số thuế cho sàn và không xin hoàn thuế khi đủ điều kiện. Sai lầm đầu và thứ ba gây nộp thiếu hoặc sai đối tượng, sai lầm thứ hai và thứ tư gây nộp thừa khi sàn khấu trừ thuế.
| Sai lầm | Hệ quả | Cách xử lý |
|---|---|---|
| Nghĩ sàn khấu trừ thuế là hết nghĩa vụ | Doanh thu cửa hàng không được kê khai, có thể nộp thiếu | Tổng hợp doanh thu mọi kênh theo điểm b khoản 1 Điều 8 |
| Nhập trùng đơn sàn vào doanh thu cửa hàng | Doanh thu tăng ảo, dễ vượt ngưỡng 1 tỷ hoặc 3 tỷ đồng | Đối chiếu báo cáo Sapo theo từng kênh mỗi quý |
| Cung cấp sai mã số thuế hoặc số định danh | Sàn khấu trừ thuế sai đối tượng | Cập nhật thông tin theo khoản 8 Điều 13 |
| Không xin hoàn khi sàn khấu trừ thuế dù doanh thu năm từ 1 tỷ đồng trở xuống | Mất tiền thuế mà sàn khấu trừ thuế đã giữ lại | Làm thủ tục bù trừ hoặc hoàn trả theo khoản 1 Điều 12 |
Nếu muốn xem toàn cảnh quy trình khi sàn khấu trừ thuế, bài kê khai thuế sàn TMĐT của chúng tôi đi qua từng bước chi tiết. Bạn cũng nên kiểm tra mã số thuế và tài khoản trên cổng thông tin Tổng cục Thuế trước khi nộp hồ sơ.
VAR eCOM hỗ trợ gì khi sàn khấu trừ thuế và cửa hàng cùng phát sinh doanh thu?
Khi sàn khấu trừ thuế, VAR eCOM chuẩn hóa dữ liệu từ sàn, phần mềm bán hàng và ngân hàng để tách đúng doanh thu từng kênh. Sau đó đội ngũ đối chiếu số thuế mà sàn khấu trừ thuế với số phải nộp, theo đúng ngưỡng 1 tỷ và 3 tỷ đồng.
Công ty đã đồng hành với hơn 500 nhà bán hàng thương mại điện tử, tập trung vào đối soát ba chiều giữa doanh thu sàn, dòng tiền ngân hàng và hóa đơn điện tử.
Với trường hợp như câu hỏi ở đầu bài, VAR eCOM thường làm ba việc:
- Lập bảng đối chiếu doanh thu từng kênh từ Sapo, tách phần sàn khấu trừ thuế và phần bán tại cửa hàng theo quý.
- Xác định số thuế mà sàn khấu trừ thuế đã nộp thay và phần có thể bù trừ hoặc hoàn.
- Soạn hồ sơ kê khai tổng hợp để bạn không phải đoán đơn nào đã bị sàn khấu trừ thuế.
Nhờ vậy, số thuế sàn khấu trừ thuế trở thành dữ liệu bạn kiểm chứng được, không phải con số tin mù quáng.
Các câu hỏi thường gặp về sàn khấu trừ thuế
Các bác cho mình hỏi chút, mình bán hàng tại cửa hàng và trên shopeefood, thuế sàn đóng hộ rồi, thì khi kê khai trên sapo mình có bị nộp thêm phần thuế của shopee food ko b? vì sapo mình tích hợp cả shopeefood vào.
Bạn không phải nộp thêm một khoản thuế riêng gọi là thuế của ShopeeFood. Bạn tính thuế trên tổng doanh thu của hộ, rồi trừ hoặc xin hoàn phần mà sàn khấu trừ thuế đã nộp thay. Doanh thu bán tại cửa hàng vẫn phải tự kê khai.
Doanh thu cả năm dưới 1 tỷ đồng mà sàn khấu trừ thuế rồi thì làm sao?
Khi sàn khấu trừ thuế mà doanh thu cả năm chưa tới mức chịu thuế, bạn thông báo doanh thu thực tế trước ngày 31/01 năm sau và làm thủ tục bù trừ hoặc hoàn trả số thuế đã bị khấu trừ. Căn cứ là điểm a khoản 1 Điều 8 và khoản 1 Điều 12 Nghị định 68/2026/NĐ-CP.
Hạn nộp hồ sơ khai thuế theo quý là ngày nào?
Dù sàn khấu trừ thuế theo tháng, hồ sơ quý của bạn có hạn chậm nhất là ngày cuối cùng của tháng đầu tiên của quý sau, theo điểm a khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP. Ví dụ hồ sơ quý 3 hạn là 31/10, và nếu trùng ngày nghỉ thì sang ngày làm việc liền kề theo khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP.
Lời kết
Sàn khấu trừ thuế không thay bạn kê khai toàn bộ doanh thu, và cũng không buộc bạn nộp thuế hai lần cho cùng một đơn hàng. Điều quan trọng là tổng hợp đúng doanh thu cửa hàng và ShopeeFood, rồi đối chiếu số thuế mà sàn khấu trừ thuế đã nộp thay.
Nếu bạn đang dùng Sapo tích hợp nhiều kênh và chưa chắc số liệu khi sàn khấu trừ thuế có bị khai trùng, hãy để VAR eCOM rà soát giúp. Liên hệ hotline 082 6868 007 hoặc Zalo zalo.me/varecom để được tư vấn trong giờ làm việc.