05/KK-TNCN là gì: tờ khai thuế thu nhập cá nhân của bên trả lương, trả công, dùng để khai số thuế đã khấu trừ theo quý, và từ kỳ Quý 3/2026 lấy mẫu theo Thông tư 89/2026/TT-BTC. Hạn nộp Quý 3/2026 là 31/10/2026 theo Nghị định 252/2026/NĐ-CP. Bài này trả lời 05/KK-TNCN là gì, dùng cho đối tượng nào, khai theo tháng hay quý và khác 02/KK-TNCN ra sao.
05/KK-TNCN là gì và dùng khi nào?
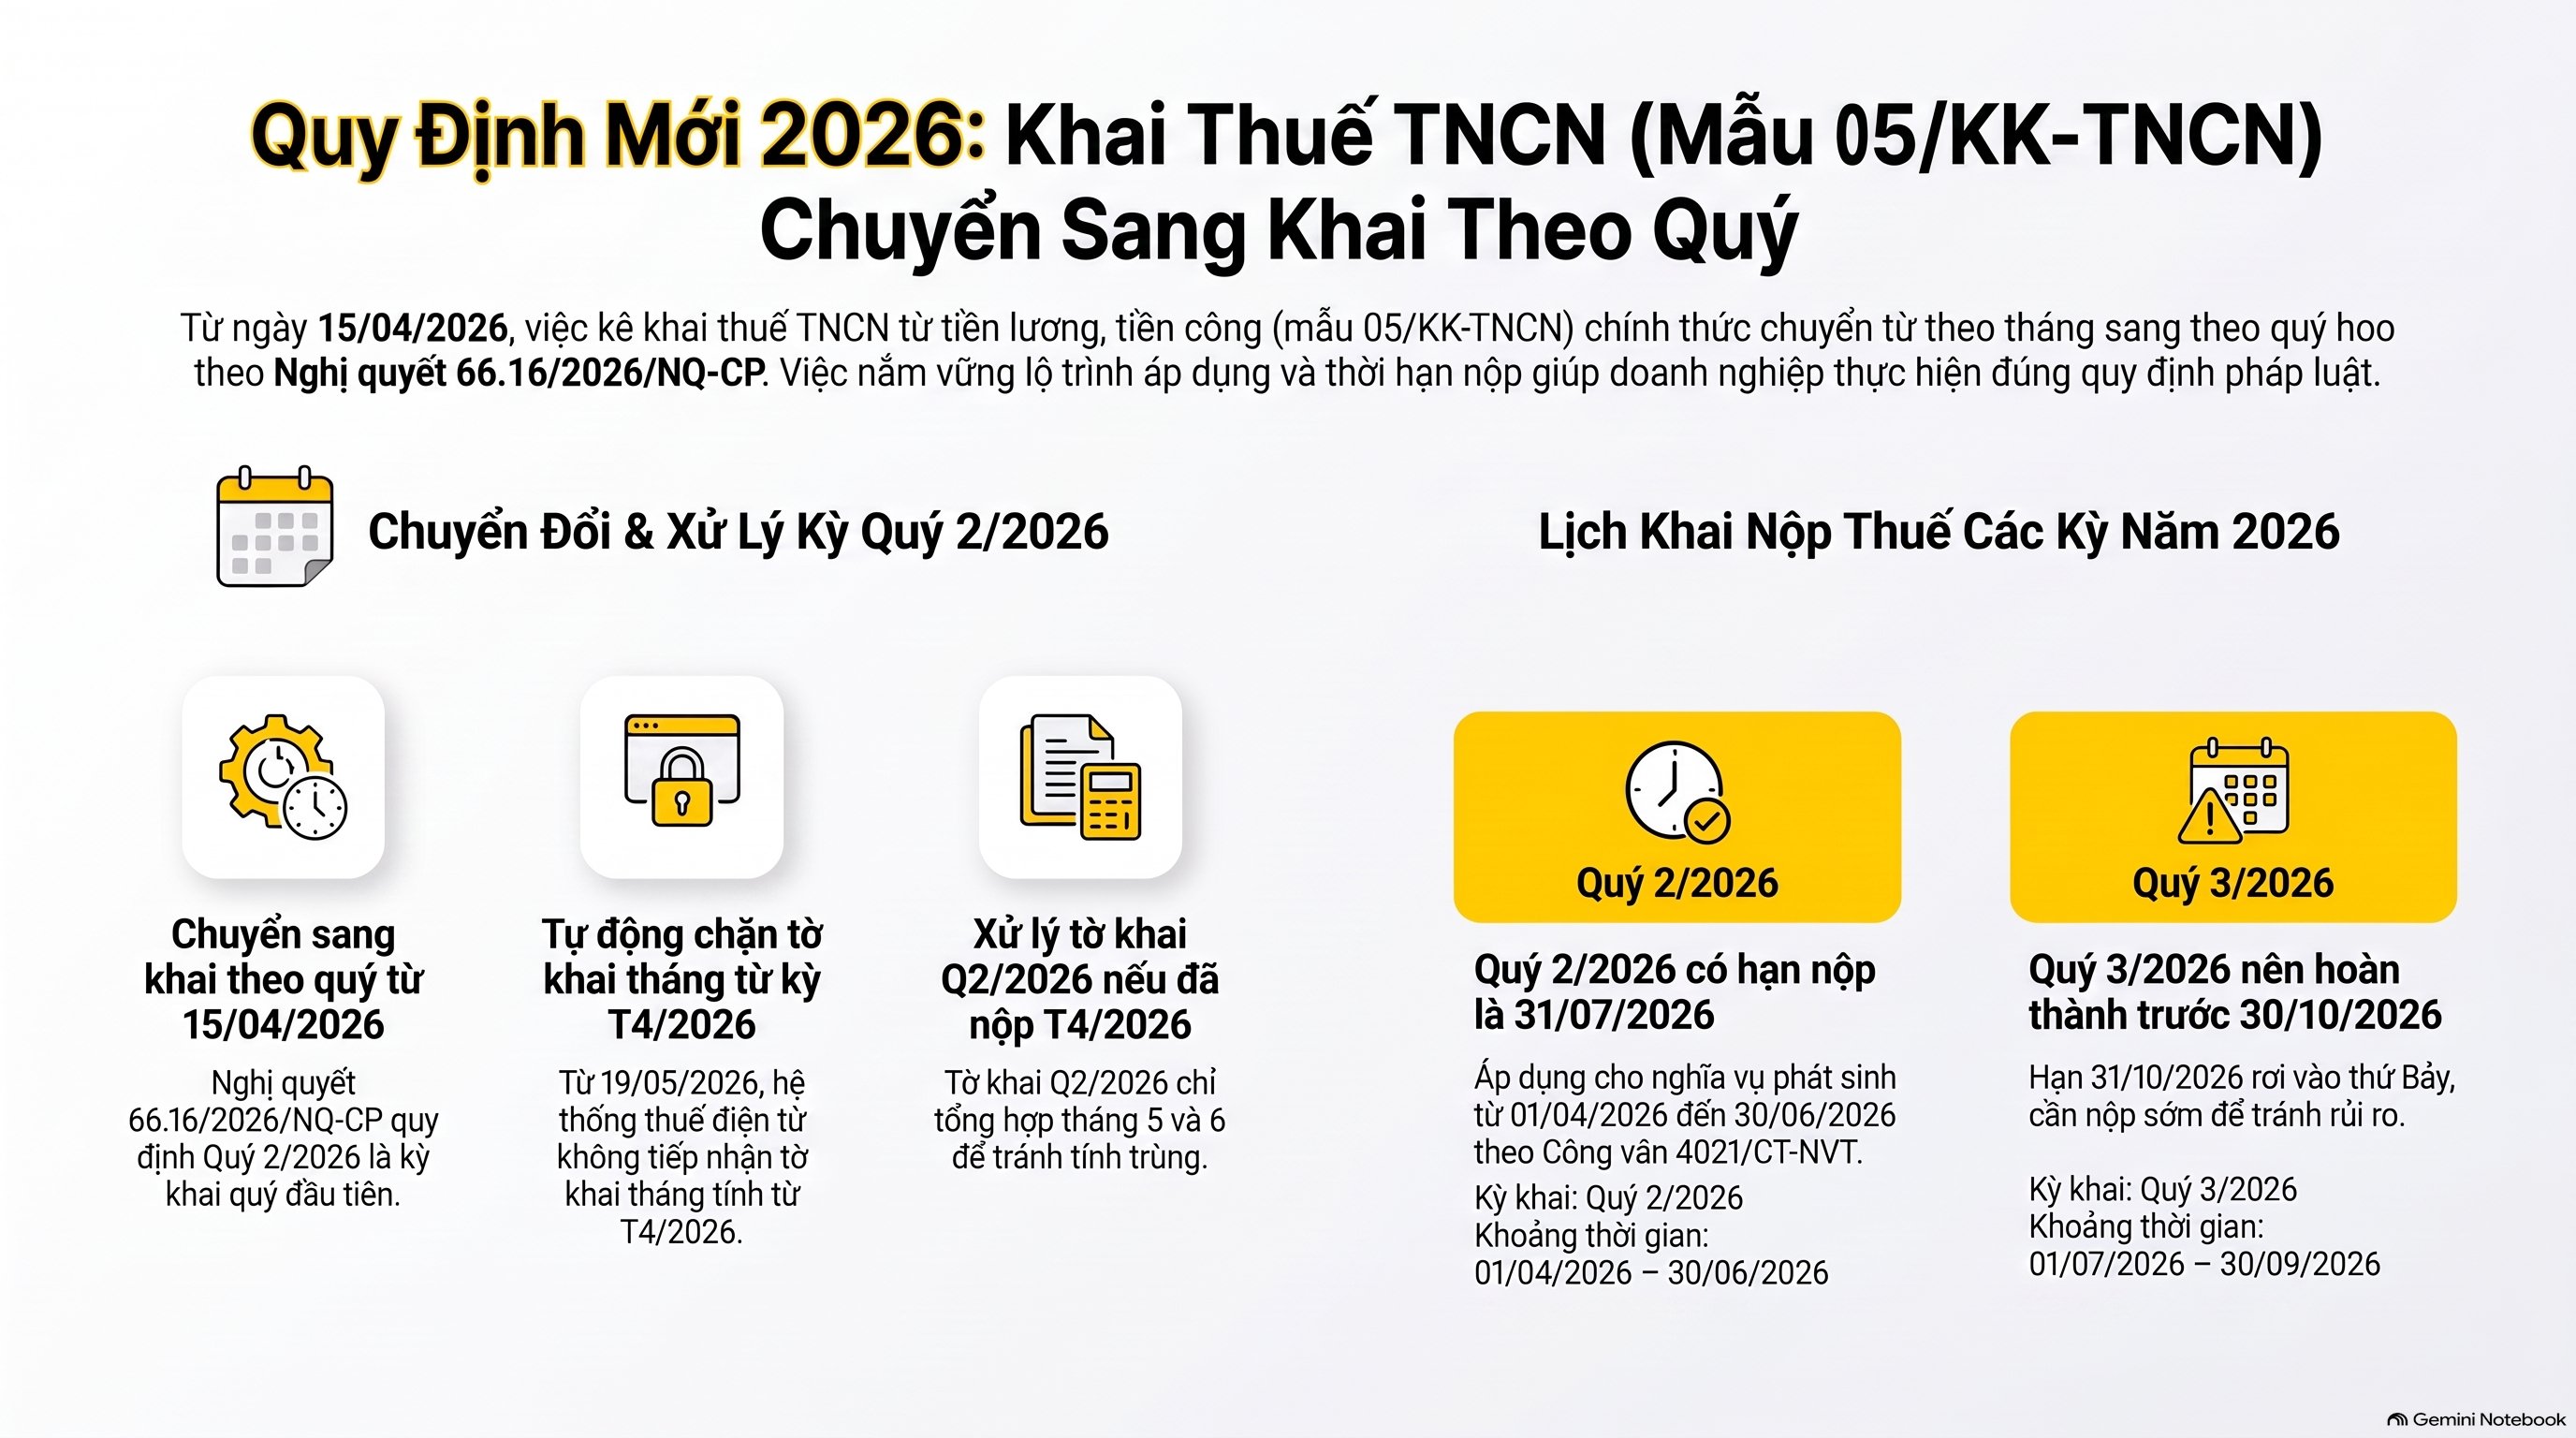
05/KK-TNCN là gì: đây là tờ khai thuế thu nhập cá nhân của tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công, dùng để khai số thuế đã khấu trừ của người lao động. Từ kỳ tính thuế 01/07/2026, tờ khai này khai theo quý và lấy mẫu theo Phụ lục I Thông tư 89/2026/TT-BTC.
Khi kế toán viên hỏi 05/KK-TNCN là gì, câu trả lời gọn nhất là: tờ khai quý của bên trả lương. Bên nhận lương không tự nộp mẫu này, mà đơn vị chi trả khấu trừ thuế rồi khai thay số đã khấu trừ.
Về 05/KK-TNCN là gì, dùng khi nào thì tùy việc có khấu trừ hay không. Quý nào đơn vị có khấu trừ thuế TNCN của người nhận thu nhập thì nộp, quý không khấu trừ thì thường không phải nộp, như phần dưới sẽ nêu.
Bài này giải thích 05/KK-TNCN là gì, dùng cho đối tượng nào, khai theo tháng hay quý và khác 02/KK-TNCN ở đâu. Mọi số hiệu đều lấy từ kho tra cứu nội bộ của VAR eCOM, phần chưa có căn cứ được ghi rõ là chưa xác minh.
05/KK-TNCN là gì: tờ khai dùng cho đối tượng nào?
Tờ khai 05/KK-TNCN dùng cho tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công và thuộc diện khấu trừ thuế TNCN. Điều 22 khoản 1 Thông tư 89/2026/TT-BTC quy định bên trả thu nhập khai số thuế đã khấu trừ theo quý và quyết toán theo năm.
Nói cách khác, 05/KK-TNCN là gì còn tùy bạn đứng ở phía nào của khoản chi. Nếu bạn là doanh nghiệp, hộ kinh doanh hay cá nhân trả lương, bạn là người khai. Nếu bạn là người nhận lương, bạn nhận chứng từ khấu trừ chứ không nộp tờ khai này.
Với shop TMĐT, nhóm đối tượng thường gặp khi hỏi 05/KK-TNCN là gì gồm: công ty có nhân viên vận hành, kho, chăm sóc khách hàng; hộ kinh doanh có thuê người ký hợp đồng lao động; đơn vị trả thù lao cho KOC, KOL, cộng tác viên có khấu trừ thuế.
Khi tìm hiểu 05/KK-TNCN là gì, cơ quan thuế tiếp nhận hồ sơ là cơ quan thuế quản lý trực tiếp bên trả thu nhập (Điều 22 khoản 1 điểm a.3.1 Thông tư 89/2026/TT-BTC). Nếu có nhân viên ở đơn vị phụ thuộc hoặc địa điểm kinh doanh tại tỉnh khác, cách khai thay đổi theo điểm a.3.2 và a.5 cùng điều.
05/KK-TNCN là gì và khai theo tháng hay theo quý?
Từ 15/04/2026, tờ khai thuế TNCN từ tiền lương, tiền công chuyển từ khai theo tháng sang khai theo quý, và quý 2/2026 là kỳ quý đầu tiên. Căn cứ là Nghị quyết 66.16/2026/NQ-CP ngày 07/04/2026, có hiệu lực từ 15/04/2026.
Trả lời 05/KK-TNCN là gì, Công văn 4021/CT-NVT ngày 16/06/2026 của Cục Thuế nêu rõ cả mẫu 02/KK-TNCN lẫn 05/KK-TNCN chuyển sang quý. Văn bản này là công văn hướng dẫn, mang tính tham khảo, và nên đọc cùng nghị quyết gốc.
Xét 05/KK-TNCN là gì, câu hỏi mẫu 05/KK-TNCN khai theo tháng hay quý vì thế có đáp án rõ cho năm 2026. Công văn 4021/CT-NVT cho biết từ ngày 19/05/2026 hệ thống thuế điện tử chặn không nhận tờ khai tháng có kỳ tính thuế từ tháng 4/2026 trở đi.
Về 05/KK-TNCN là gì, với đơn vị đã nộp tờ khai tháng 4/2026, công văn hướng dẫn hai điểm. Tờ khai quý 2/2026 chỉ tổng hợp nghĩa vụ của tháng 5 và 6/2026, không cộng lại tháng 4/2026 để khỏi tính trùng. Số thuế tháng 4/2026 nộp theo thời hạn của tờ khai quý 2/2026, tức ngày 31/07/2026.
Với câu hỏi 05/KK-TNCN là gì, hạn nộp của quý 3/2026 tính theo Điều 10 khoản 3 Nghị định 252/2026/NĐ-CP: chậm nhất là ngày cuối cùng của tháng đầu quý kế tiếp. Vậy hạn là 31/10/2026, và ngày này rơi vào thứ Bảy.
| Kỳ khai | Khoảng thời gian | Hạn nộp |
|---|---|---|
| Quý 2/2026 | 01/04/2026 – 30/06/2026 | 31/07/2026 (theo Công văn 4021/CT-NVT) |
| Quý 3/2026 | 01/07/2026 – 30/09/2026 | 31/10/2026 (Điều 10 khoản 3 Nghị định 252/2026/NĐ-CP) |
Khi tìm hiểu 05/KK-TNCN là gì, kho tra cứu chưa có điều khoản được xác minh về việc dời hạn sang ngày làm việc kế tiếp khi hạn rơi vào ngày nghỉ. Vì vậy nên nộp trước thứ Sáu 30/10/2026.
05/KK-TNCN là gì theo mẫu mới nhất 2026 của Thông tư 89, khác mẫu cũ thế nào?
Mẫu 05/KK-TNCN mới nhất nằm trong Phụ lục I Thông tư 89/2026/TT-BTC và áp dụng cho kỳ tính thuế từ 01/07/2026; kỳ trước đó dùng mẫu cũ. Điều 100 khoản 1 quy định hồ sơ khai thuế có kỳ tính thuế trước 01/07/2026 dùng mẫu biểu cũ.
Mẫu cũ ban hành kèm Thông tư 80/2021/TT-BTC. Điều 99 Thông tư 89/2026/TT-BTC bãi bỏ toàn bộ thông tư này từ 01/07/2026, nên 05/KK-TNCN là gì theo mẫu cũ chỉ còn dùng để khai kỳ trước mốc đó.
Trả lời 05/KK-TNCN là gì, Thông tư 89/2026/TT-BTC có hiệu lực từ 01/07/2026 và hướng dẫn Luật Quản lý thuế 108/2025/QH15 cùng Nghị định 252/2026/NĐ-CP. Hồ sơ khai thuế TNCN theo quý được quy định tại điểm 7.1 Phụ lục I của thông tư.
Xét 05/KK-TNCN là gì, kho tra cứu hiện mới có tên tệp mẫu 05.KK_TNCN trong Phụ lục I, chưa có nội dung từng chỉ tiêu. Vì vậy bài không so sánh chi tiết từng chỉ tiêu giữa hai mẫu, và việc so sánh đó cần đối chiếu trực tiếp với văn bản gốc.
Về 05/KK-TNCN là gì, một mẹo thực hành: kế toán viên nên đặt tên tệp theo kỳ khai và mẫu áp dụng, ví dụ tách thư mục “mẫu cũ, đến Quý 2/2026” và “mẫu mới, từ Quý 3/2026”. Cách này tránh mở nhầm file tờ khai quý trước rồi sửa số.
05/KK-TNCN là gì, phân biệt với 02/KK-TNCN thế nào?
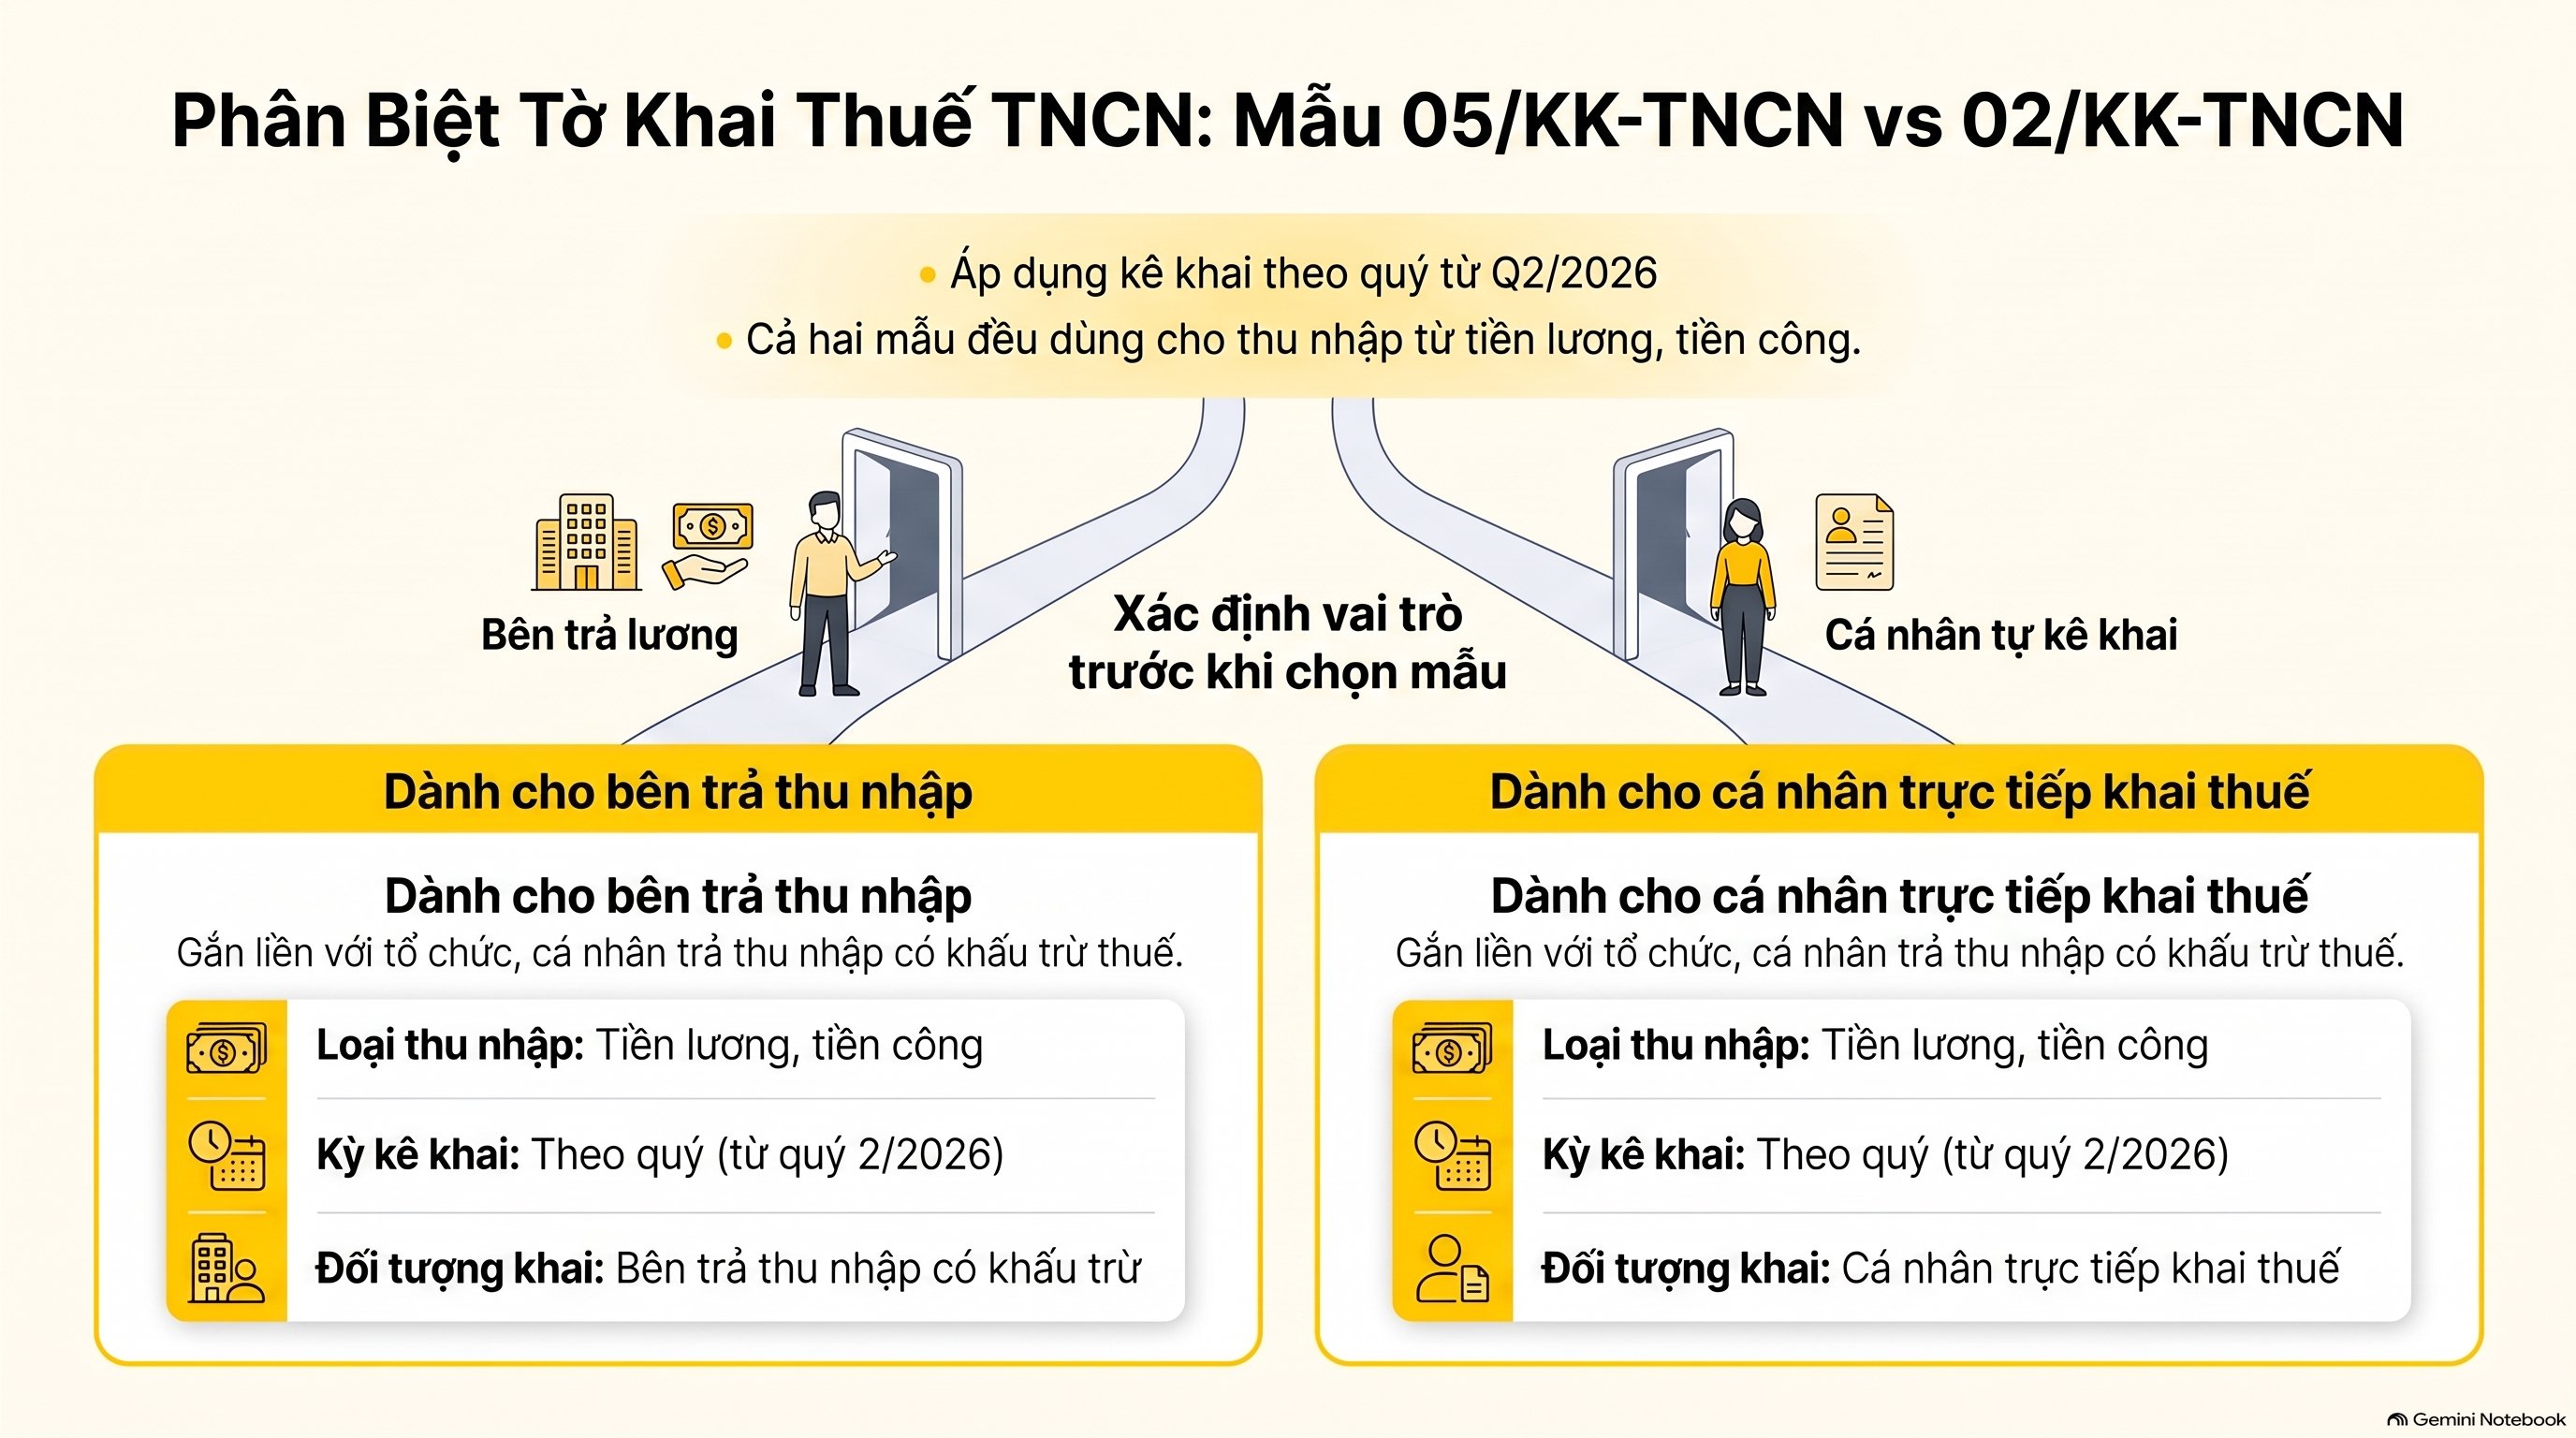
Điểm chung: cả hai đều là tờ khai thuế TNCN từ tiền lương, tiền công và cùng khai theo quý từ kỳ quý 2/2026. Điểm khác về đối tượng người khai chưa có mô tả rõ trong kho tra cứu.
Với câu hỏi 05/KK-TNCN là gì, Công văn 4021/CT-NVT gọi chung hai mẫu là tờ khai thuế TNCN từ tiền lương, tiền công. Nghị quyết 66.16/2026/NQ-CP chia người khai thành hai nhóm: bên trả thu nhập có khấu trừ, và cá nhân có thu nhập từ tiền lương, tiền công trực tiếp khai thuế với cơ quan thuế.
Với 05/KK-TNCN là gì, kho khẳng định mẫu này gắn với bên trả thu nhập (Điều 22 khoản 1 Thông tư 89/2026/TT-BTC). Việc gán mẫu 02/KK-TNCN cho nhóm cá nhân tự khai chưa có căn cứ ghi rõ trong kho, nên cần chuyên viên xác nhận trước khi viết thành khẳng định.
| Tiêu chí | 05/KK-TNCN | 02/KK-TNCN |
|---|---|---|
| Loại thu nhập | Tiền lương, tiền công | Tiền lương, tiền công |
| Kỳ khai từ quý 2/2026 | Quý | Quý |
| Người khai | Bên trả thu nhập có khấu trừ (Điều 22 khoản 1 Thông tư 89/2026/TT-BTC) | Chưa xác minh trong kho |
Khi tìm hiểu 05/KK-TNCN là gì, nếu bạn đang phân vân giữa hai mẫu, hãy xác định mình là bên trả lương hay bên nhận lương trực tiếp khai thuế trước, rồi mới chọn mẫu. Đây là bước kiểm tra nhanh nhất và an toàn nhất khi tìm hiểu 05/KK-TNCN là gì.
05/KK-TNCN là gì và công ty có phải nộp không?
Công ty có khấu trừ thuế TNCN của người nhận thu nhập trong quý thì phải nộp 05/KK-TNCN; quý nào không phát sinh khấu trừ thì không phải nộp. Điều 11 khoản 6 Nghị định 252/2026/NĐ-CP quy định trường hợp này.
Trả lời 05/KK-TNCN là gì, ngoại lệ nằm ở hai chỗ. Quý cuối cùng trong năm, và quý phát sinh chia, tách, hợp nhất, sáp nhập, giải thể, phá sản hoặc chấm dứt hoạt động mà không khấu trừ vẫn phải nộp tờ khai theo cùng điều khoản.
Vì vậy, khi trả lời 05/KK-TNCN là gì và công ty có phải nộp không, kế toán viên nên làm hai việc. Đầu tiên là rà bảng lương và bảng thù lao cả quý để biết có khấu trừ không. Sau đó là kiểm tra quý đó có phải quý cuối năm hay quý phát sinh chấm dứt hoạt động không.
Về 05/KK-TNCN là gì, quý 3/2026 không phải quý cuối năm. Nếu công ty bạn không khấu trừ đồng nào trong quý này và không rơi vào trường hợp chấm dứt hoạt động, thì không phải nộp 05/KK-TNCN cho kỳ đó.
Với câu hỏi 05/KK-TNCN là gì, một lưu ý riêng cho shop TMĐT: “không khấu trừ” khác với “không chi trả”. Khoản chi cho KOC hay cộng tác viên có thể thuộc diện khấu trừ mà đơn vị chưa khấu trừ, và đó là chỗ cần rà lại trước khi kết luận không phải nộp.
05/KK-TNCN là gì với shop TMĐT trả lương, KOC, cộng tác viên?
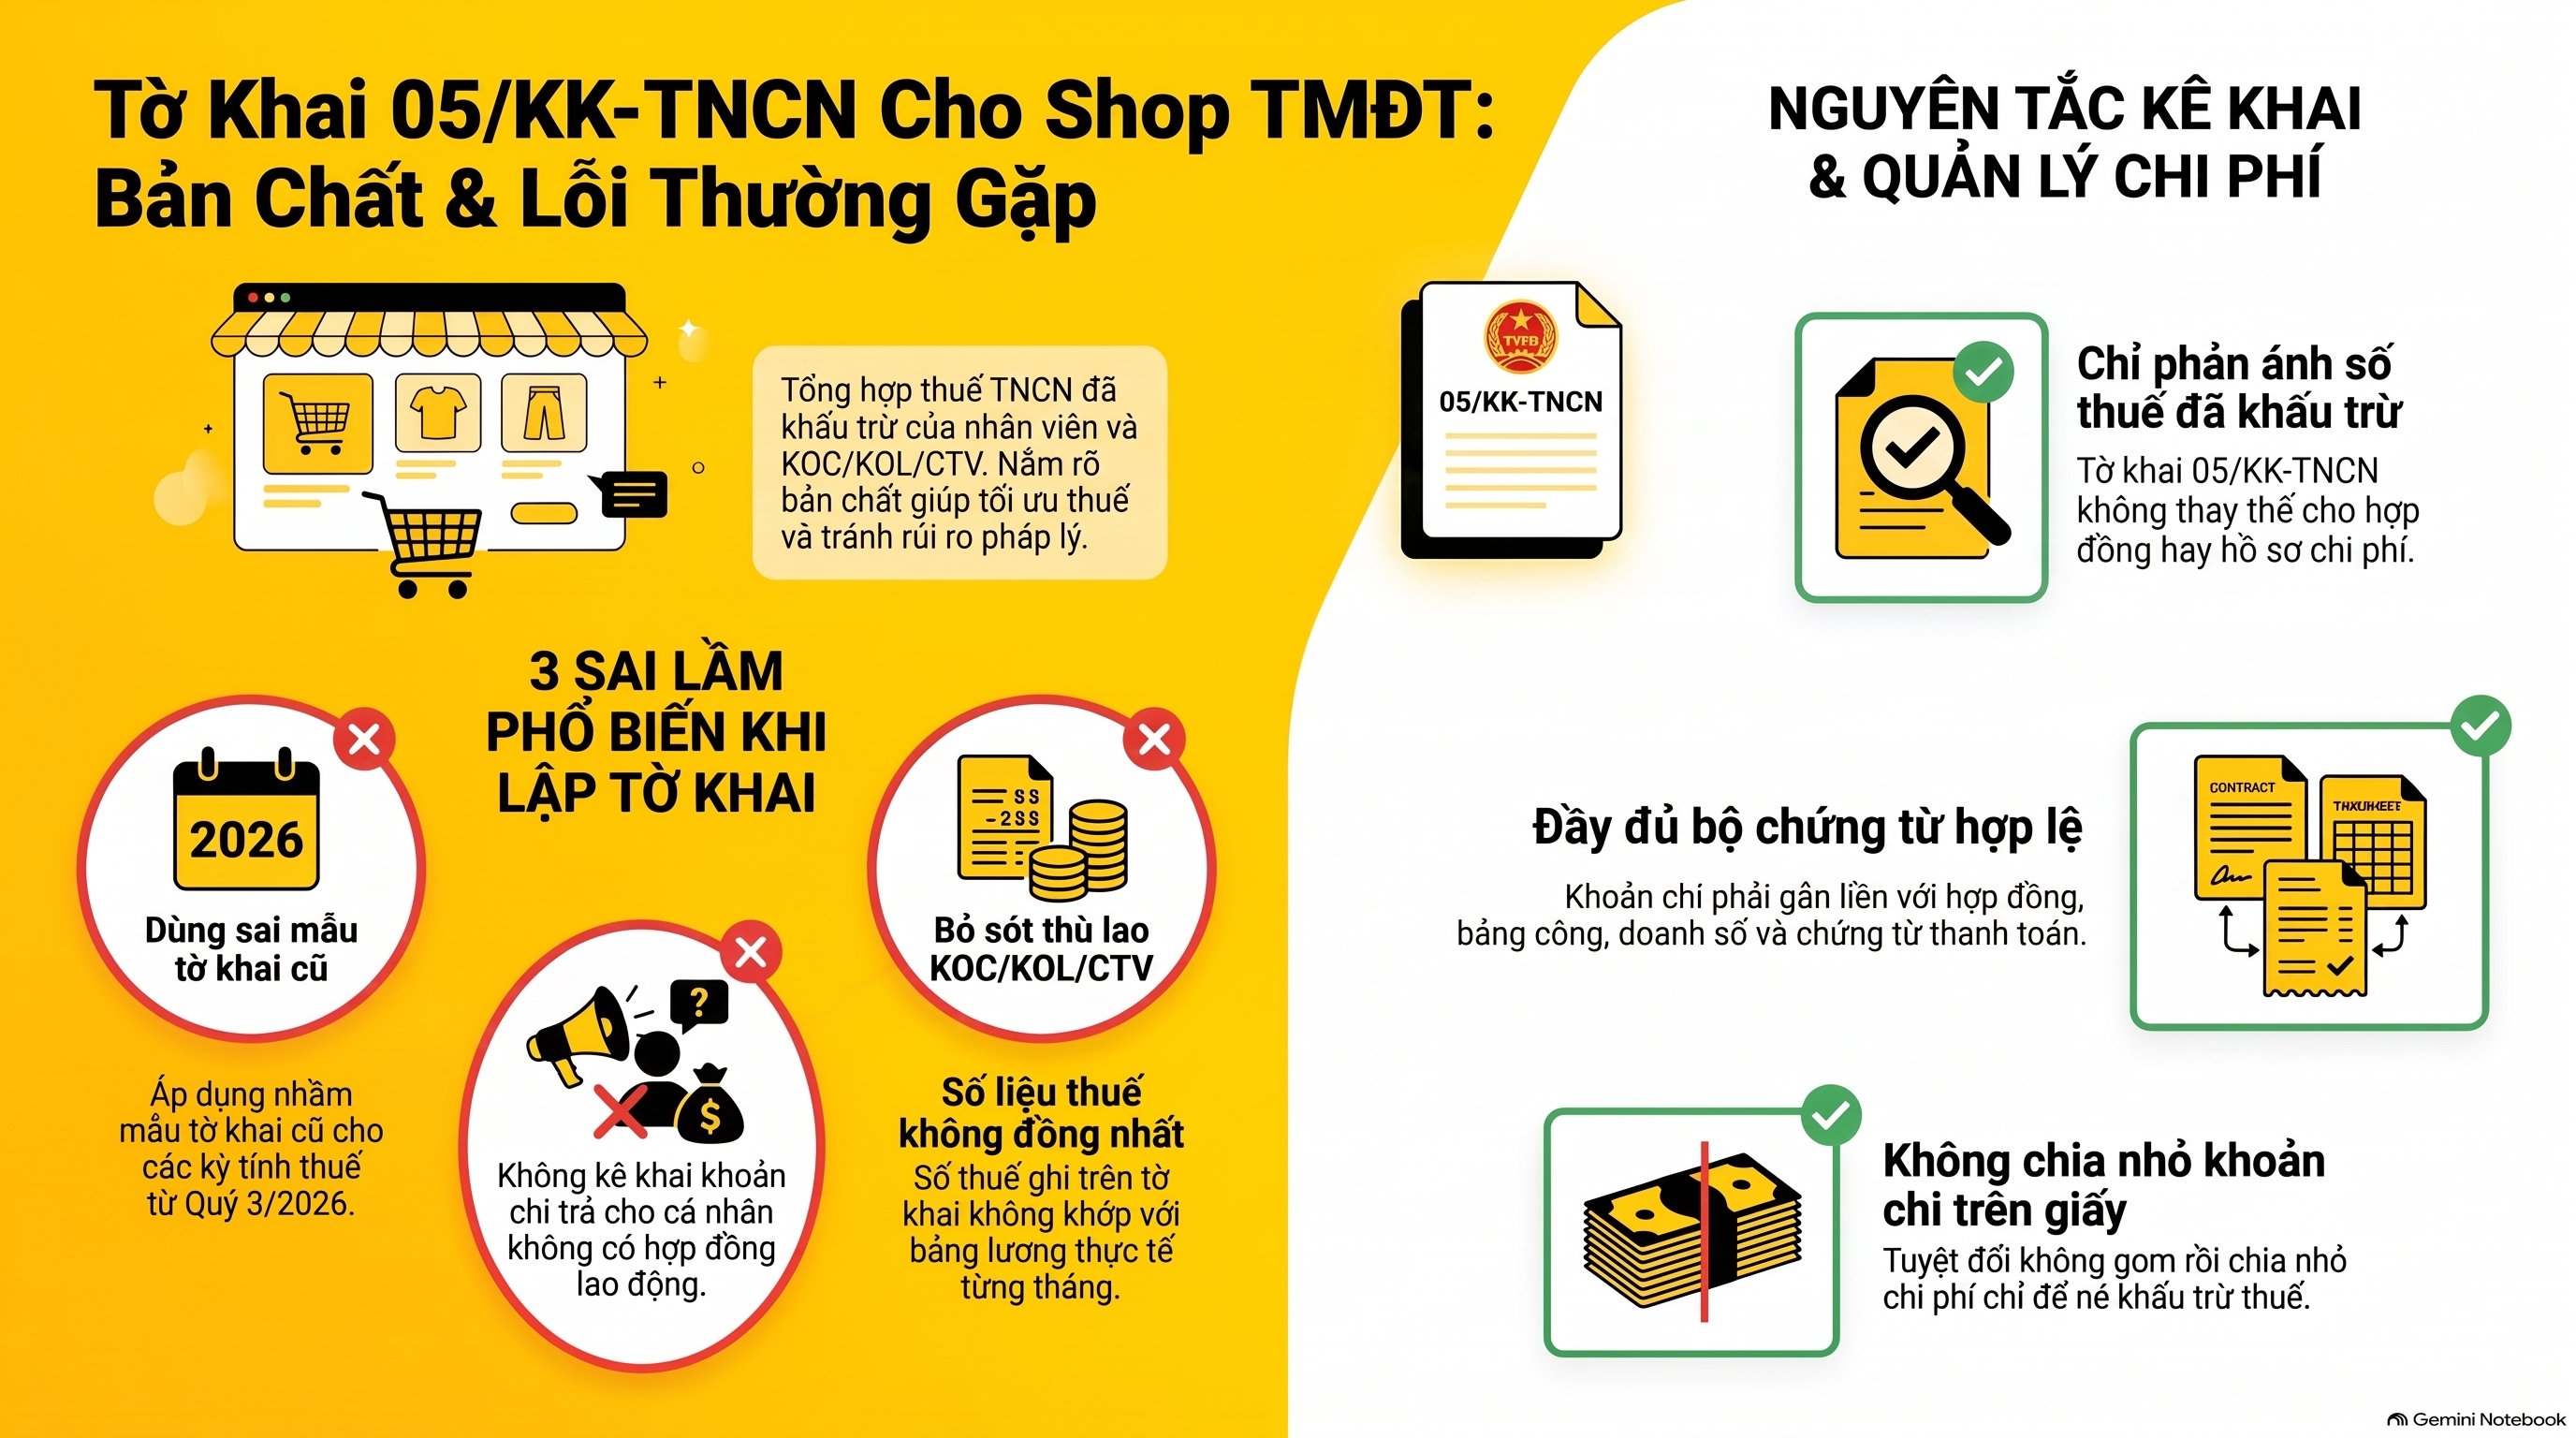
Với shop TMĐT, 05/KK-TNCN là nơi gom số thuế đã khấu trừ của nhân viên và, nếu có, của cá nhân nhận thù lao bị khấu trừ. Mẫu này không thay hồ sơ chi phí hay hợp đồng, chỉ phản ánh số thuế đã khấu trừ, và đó là phần cốt lõi của 05/KK-TNCN là gì.
Khi xử lý hồ sơ khách TMĐT, VAR eCOM ghi nhận ba chỗ hay sai quanh 05/KK-TNCN là gì và cách dùng. Một là dùng nhầm mẫu cũ cho kỳ từ Quý 3/2026, hai là bỏ sót khoản thù lao cho KOC, KOL, cộng tác viên không có hợp đồng lao động. Ba là số thuế trên tờ khai không khớp với bảng lương từng tháng.
Trả lời 05/KK-TNCN là gì, mức khấu trừ và ngưỡng chi trả áp dụng cho cá nhân không có hợp đồng lao động phải lấy theo quy định hiện hành. Kho tra cứu chưa chốt các con số này theo luật mới nên bài không nêu, và phần này cần người chuyên môn xác nhận.
Xét 05/KK-TNCN là gì, nguyên tắc dùng được ngay: khoản chi phải phản ánh đúng công việc từng kỳ, có hợp đồng, bảng công, doanh số và chứng từ chi. Không gom một khoản lớn rồi chia nhỏ trên giấy chỉ để né khấu trừ, vì đó không còn là tối ưu thuế đúng luật.
Về 05/KK-TNCN là gì, bạn có thể xem thêm bài về hồ sơ hợp thức hóa chi phí KOL để chuẩn bị chứng từ trước khi lập tờ khai.
05/KK-TNCN là gì và nộp ở đâu, bằng cách nào?
Nộp 05/KK-TNCN cho cơ quan thuế quản lý trực tiếp bên trả thu nhập, bằng hồ sơ điện tử trên cổng thuế. Nguồn quy định là Điều 22 khoản 1 điểm a.3.1 Thông tư 89/2026/TT-BTC.
Với câu hỏi 05/KK-TNCN là gì, cách làm thực tế gồm bốn bước. Lập tờ khai bằng phần mềm kê khai đã cập nhật mẫu mới, đối chiếu tổng số thuế với bảng lương của ba tháng trong quý, ký số bằng chữ ký số của đơn vị rồi gửi hồ sơ qua cổng thuế điện tử.
Khi tìm hiểu 05/KK-TNCN là gì, biểu mẫu và phần mềm chính thức tra tại Tổng cục Thuế. Nếu phần mềm chưa cập nhật mẫu theo Thông tư 89/2026/TT-BTC thì chưa nên lập tờ khai Quý 3/2026 trên bản cũ.
Trả lời 05/KK-TNCN là gì, nếu phát hiện sai sót sau khi nộp, hãy khai bổ sung theo quy định về khai bổ sung hiện hành. Hồ sơ cho kỳ trước 01/07/2026 vẫn dùng mẫu cũ, nên cùng một đơn vị có thể phải dùng hai mẫu khác nhau trong cùng một tháng làm việc.
Xét 05/KK-TNCN là gì, việc lập tờ khai hằng quý thường gắn với quyết toán thuế thu nhập cá nhân cuối năm, nên số thuế đã khấu trừ trên từng quý cần khớp với sổ chi tiết cả năm.
Câu hỏi thường gặp về 05/KK-TNCN là gì
05/KK-TNCN là gì và khác 02/KK-TNCN ở đâu?
Về 05/KK-TNCN là gì, 05/KK-TNCN là tờ khai thuế TNCN từ tiền lương, tiền công của bên trả thu nhập có khấu trừ. 02/KK-TNCN cũng là tờ khai thuế TNCN từ tiền lương, tiền công và cùng khai theo quý. Kho tra cứu chưa mô tả rõ đối tượng của 02/KK-TNCN nên cần đối chiếu văn bản gốc.
05/KK-TNCN là gì và khai theo tháng hay quý?
Từ kỳ quý 2/2026, 05/KK-TNCN là gì được trả lời bằng khai theo quý, theo Nghị quyết 66.16/2026/NQ-CP có hiệu lực từ 15/04/2026. Công văn 4021/CT-NVT hướng dẫn cách chuyển từ tờ khai tháng 4/2026 sang quý 2/2026. Hạn nộp quý 3/2026 là 31/10/2026.
05/KK-TNCN là gì và công ty có phải nộp không?
Có, nếu quý đó phát sinh khấu trừ thuế TNCN của người nhận thu nhập, đúng với tinh thần 05/KK-TNCN là gì. Quý không khấu trừ thì không phải nộp, trừ quý cuối năm và quý chia, tách, giải thể, chấm dứt hoạt động (Điều 11 khoản 6 Nghị định 252/2026/NĐ-CP).
05/KK-TNCN là gì và tải mẫu ở đâu cho kỳ Quý 3/2026?
Trả lời 05/KK-TNCN là gì, mẫu nằm trong Phụ lục I Thông tư 89/2026/TT-BTC, tệp 05.KK_TNCN. Bạn cũng có thể lấy từ phần mềm kê khai đã cập nhật hoặc trang của Tổng cục Thuế. Hãy kiểm tra ngày hiệu lực để chắc đó là mẫu mới.
Kết luận: 05/KK-TNCN là gì và cần nhớ gì khi khai Quý 3/2026?
Tóm lại, 05/KK-TNCN là gì: tờ khai quý của bên trả lương, trả công, khai số thuế TNCN đã khấu trừ. Kế toán viên cần nhớ bốn điểm: khai theo quý, hạn Quý 3/2026 là 31/10/2026, dùng mẫu của Thông tư 89/2026/TT-BTC, và quý không khấu trừ thì thường không phải nộp.
Các bài liên quan đến 05/KK-TNCN là gì trên website: cách kê khai thuế GTGT theo TT89, chi phí thuê KOC có được trừ khi tính thuế TNDN không và hạch toán tài khoản 338. Văn bản gốc tra tại Cổng thông tin Chính phủ.