Thuế suất TNDN 17% là mức thuế thu nhập doanh nghiệp áp dụng cho doanh nghiệp có tổng doanh thu năm từ trên 3 tỷ đến không quá 50 tỷ đồng. Doanh thu 2025 khoảng 35 tỷ, năm 2026 vượt 50 tỷ thì cuối năm còn được tính thuế suất TNDN 17% hay phải nộp 20%?
Theo Luật 67/2025/QH15, doanh thu để chọn mức thuế là doanh thu của kỳ tính thuế trước liền kề, không phải doanh thu năm đang chạy. Bài này giải thích cách xác định thuế suất TNDN 17% ở kỳ 2026, kèm ví dụ số và rủi ro khi đổi pháp nhân trên sàn.
Thuế suất TNDN 17% là gì và áp dụng cho doanh nghiệp nào?
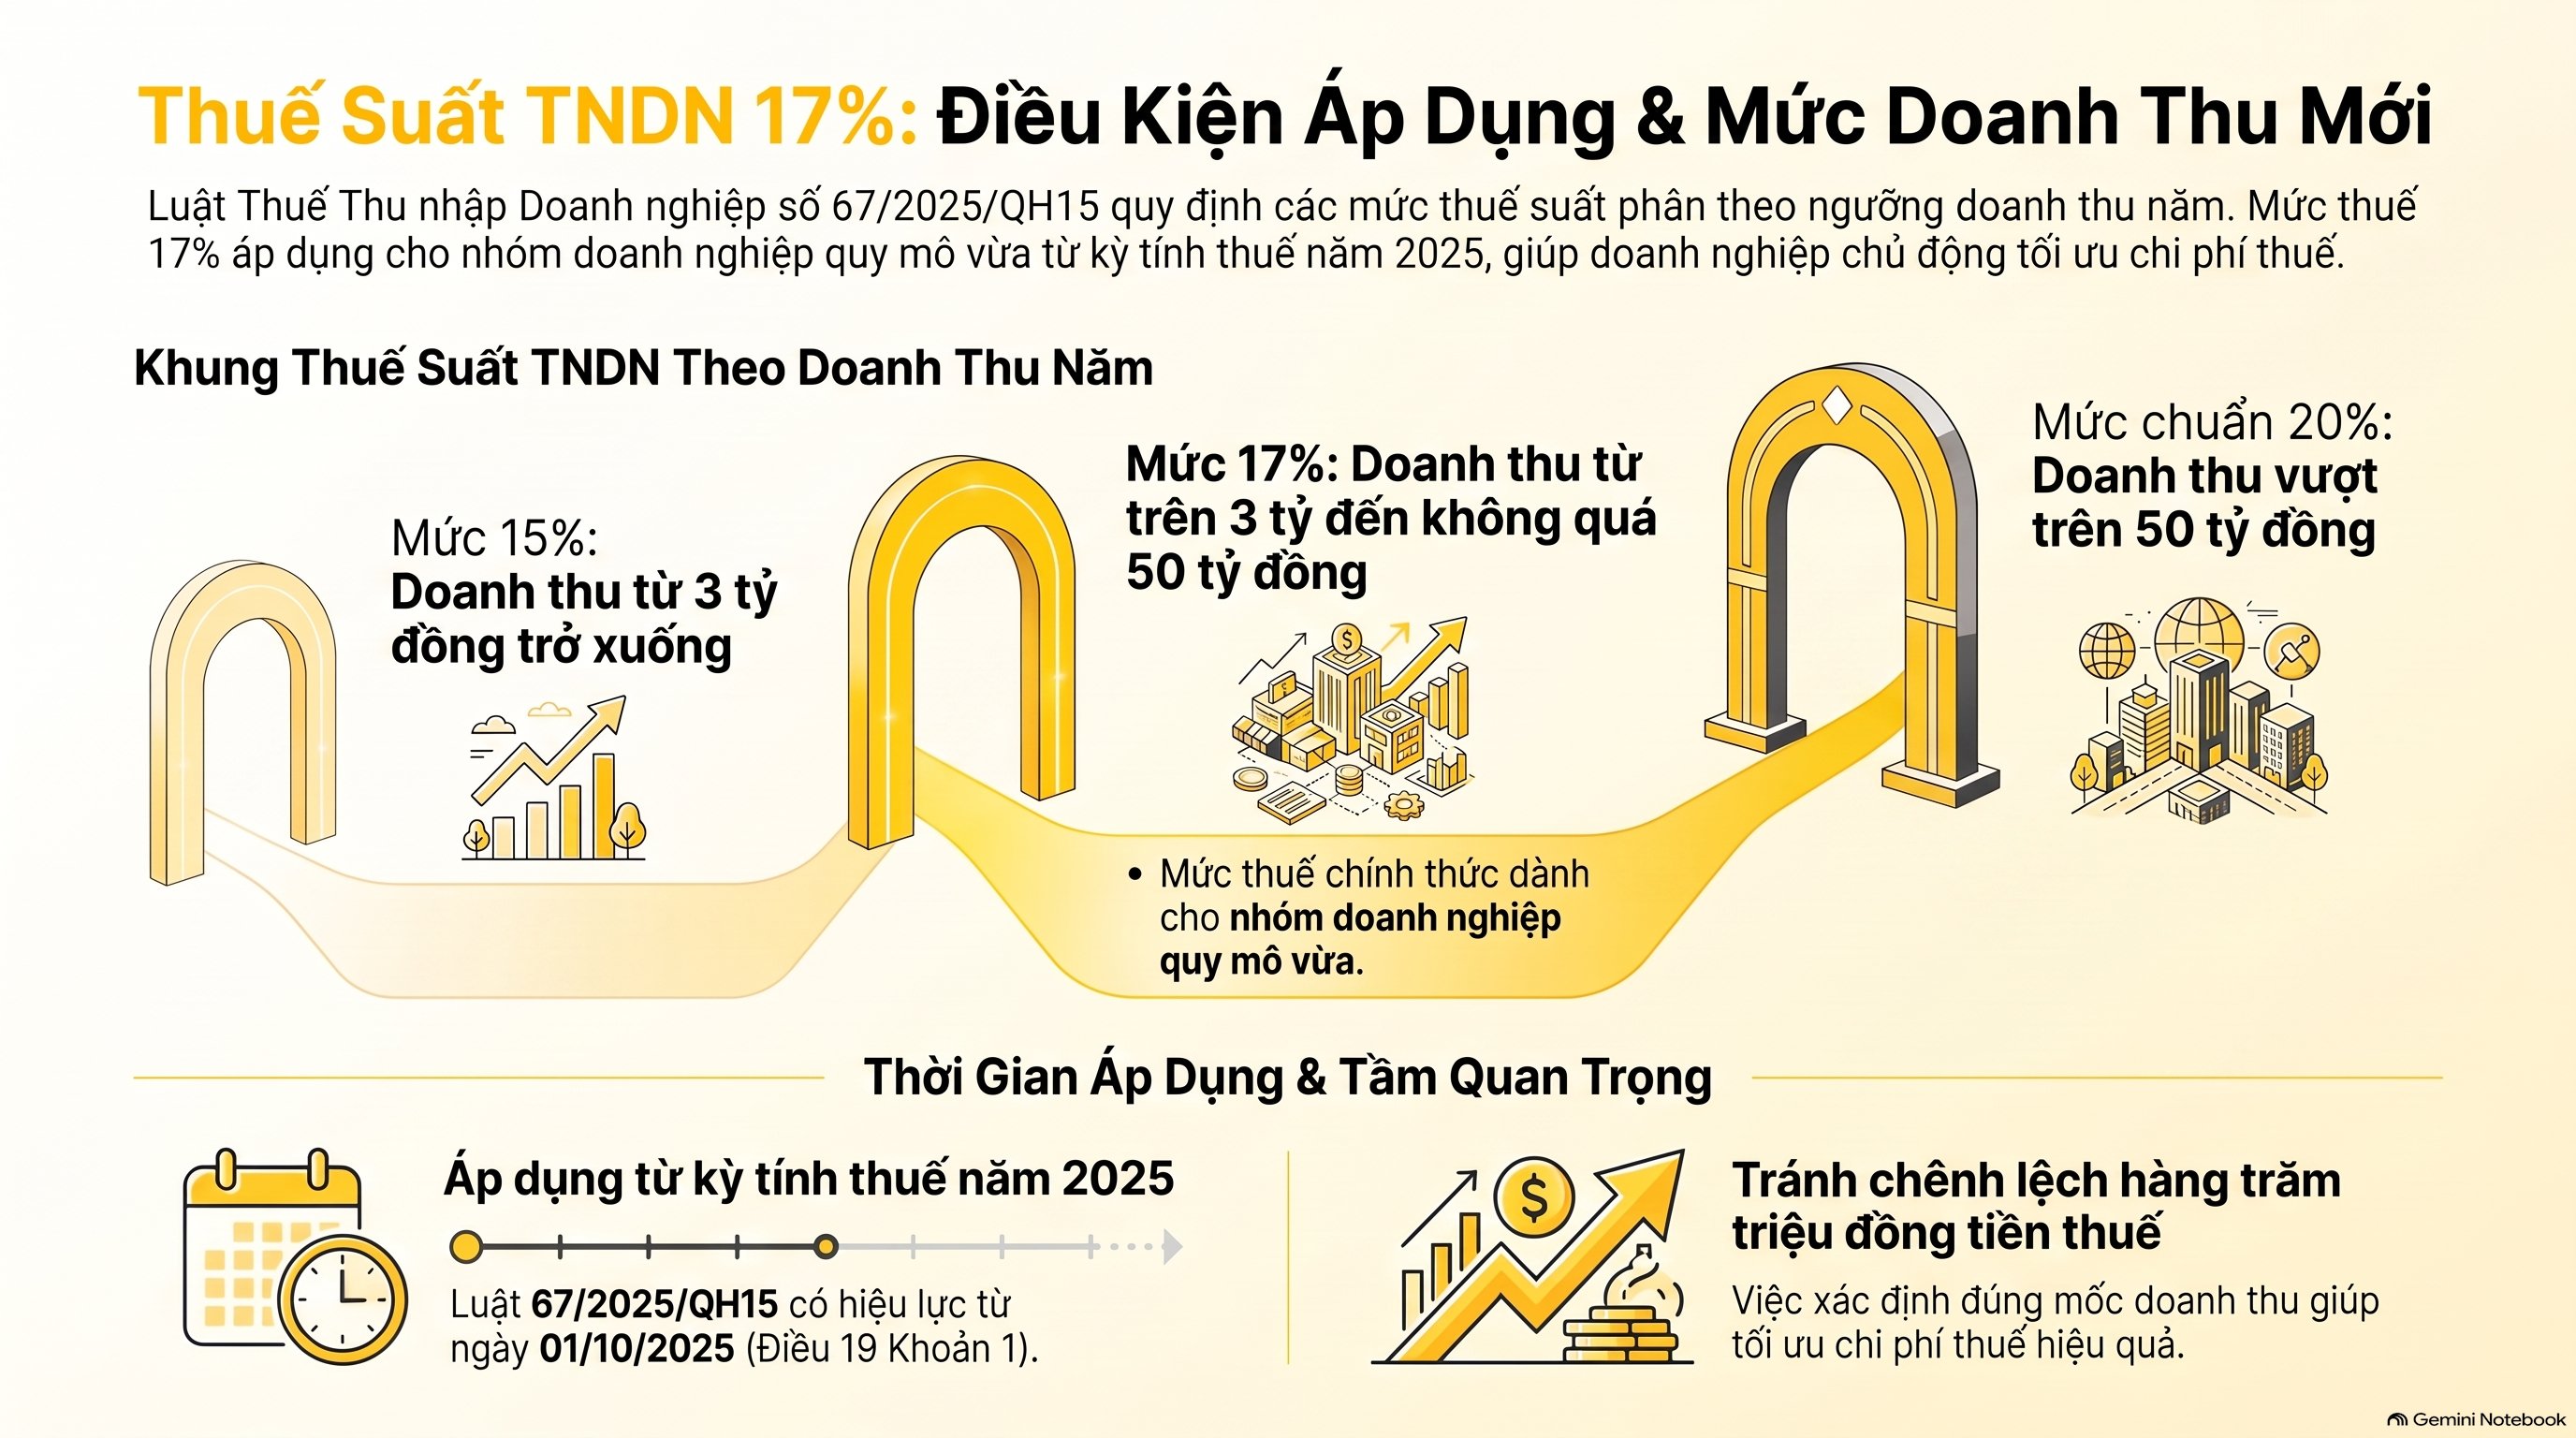
Thuế suất TNDN 17% áp dụng cho doanh nghiệp có tổng doanh thu năm từ trên 3 tỷ đến không quá 50 tỷ đồng. Căn cứ là Điều 10 Khoản 3 Luật 67/2025/QH15. Doanh nghiệp vượt 50 tỷ đồng chịu mức chuẩn 20%, còn doanh nghiệp từ 3 tỷ đồng trở xuống chịu 15%.
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 có hiệu lực từ ngày 01/10/2025 và áp dụng từ kỳ tính thuế năm 2025. Quy định này nằm ở Điều 19 Khoản 1 của Luật. Từ kỳ đó, thuế suất TNDN 17% là mức thuế chính thức cho nhóm doanh nghiệp quy mô vừa.
Nhóm này chính là khách hàng quen của VAR eCOM: shop đa sàn doanh thu hàng chục tỷ đồng, đứng sát ranh giới giữa hai mức thuế. Chọn nhầm giữa thuế suất TNDN 17% và 20% có thể kéo lệch số thuế hàng trăm triệu đồng. Bài này giả định kỳ tính thuế của công ty là năm dương lịch 2026.
Nắm vững thuế suất TNDN 17% giúp chủ shop lập kế hoạch thuế cho hai năm liền nhau.
Doanh thu 2026 vượt 50 tỷ thì thuế suất TNDN 17% có bị đổi thành 20% không?
Không đổi ngay trong năm 2026. Luật xác định thuế suất TNDN 17% theo tổng doanh thu của kỳ tính thuế trước liền kề, tức năm 2025 khoảng 35 tỷ đồng. Doanh thu 2026 chạm 45 tỷ hay 52 tỷ chỉ quyết định mức thuế của kỳ 2027.
Điều 10 Khoản 3 Luật 67/2025/QH15 nêu rõ căn cứ xác định thuế suất TNDN 17%:
> “[…] là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp trước liền kề.”
Nói cách khác, bạn không cần chờ đến 31/12 mới biết mình nộp thuế suất TNDN 17% hay 20%. Mức thuế suất TNDN 17% của kỳ 2026 đã được định đoạt bởi tờ khai quyết toán 2025. Điều kiện là con số 35 tỷ đồng phải khớp với tờ khai đó.
Kỳ 2027 sẽ khác. Nếu tờ khai quyết toán 2026 ghi tổng doanh thu trên 50 tỷ đồng thì doanh nghiệp chịu 20% ở kỳ 2027. Vượt 50 tỷ đồng năm nay không làm bạn mất thuế suất TNDN 17% của năm nay, mà làm bạn mất nó ở năm sau.
Tóm gọn lại, thuế suất TNDN 17% của kỳ 2026 gắn với doanh thu 2025, không gắn với doanh thu 2026.
Ranh giới cũng cần đọc cho chính xác. Doanh thu đúng 50 tỷ đồng vẫn thuộc nhóm thuế suất TNDN 17%. Chỉ khi doanh thu vượt 50 tỷ đồng, dù chỉ một đồng, doanh nghiệp mới rơi vào mức 20%.
Tổng doanh thu để xét thuế suất TNDN 17% gồm những khoản nào?
Theo Điều 11 Khoản 4 Nghị định 320/2025/NĐ-CP, tổng doanh thu để xét thuế suất TNDN 17% gồm doanh thu bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác. Số liệu lấy trên Phụ lục kết quả hoạt động sản xuất kinh doanh của tờ khai quyết toán TNDN năm trước liền kề.
Ba nhóm khoản mục cần cộng lại khi xét thuế suất TNDN 17%:
- Doanh thu bán hàng, cung cấp dịch vụ, sau khi trừ các khoản giảm trừ doanh thu.
- Doanh thu hoạt động tài chính.
- Thu nhập khác.
Với shop đa sàn, phần hàng bán bị trả lại thường nằm trong nhóm giảm trừ doanh thu. Hạch toán sai nhóm này sẽ làm lệch con số 35 tỷ đồng. Đây là chỗ nhiều công ty bị lệch nhất khi chốt hồ sơ xét thuế suất TNDN 17%.
Con số 35 tỷ đồng bạn nhớ có thể là doanh thu trên sàn, doanh thu xuất hóa đơn hoặc doanh thu kế toán. Ba con số này thường lệch nhau. Con số có giá trị pháp lý là con số ghi trên Phụ lục của tờ khai quyết toán 2025.
Chốt sai doanh thu 2025 đồng nghĩa với chốt sai thuế suất TNDN 17%.
So sánh thuế suất TNDN 17% với mức 15% và 20% như thế nào?

Có ba mức thuế phổ thông: 15% cho doanh thu năm không quá 3 tỷ đồng, thuế suất TNDN 17% cho doanh thu từ trên 3 tỷ đến không quá 50 tỷ đồng, và 20% là mức chuẩn cho phần còn lại. Doanh thu để so sánh luôn là doanh thu của kỳ tính thuế trước liền kề.
| Mức thuế suất | Điều kiện tổng doanh thu năm | Căn cứ |
|---|---|---|
| 15% | Không quá 3 tỷ đồng | Điều 10 Khoản 2 Luật 67/2025/QH15 |
| 17% | Từ trên 3 tỷ đến không quá 50 tỷ đồng | Điều 10 Khoản 3 Luật 67/2025/QH15 |
| 20% | Mức chuẩn, áp dụng khi không thuộc hai nhóm trên | Điều 10 Khoản 1 Luật 67/2025/QH15 |
Bảng dưới đây cho thấy thuế suất TNDN 17%, 15% và 20% của từng kỳ khi doanh thu thay đổi. Cột kỳ 2026 luôn đọc theo doanh thu 2025, cột kỳ 2027 đọc theo doanh thu 2026:
| Doanh thu 2025 | Doanh thu 2026 | Mức thuế kỳ 2026 | Mức thuế kỳ 2027 |
|---|---|---|---|
| 2 tỷ đồng | 4 tỷ đồng | 15% | 17% |
| 35 tỷ đồng | 45 tỷ đồng | 17% | 17% |
| 35 tỷ đồng | 52 tỷ đồng | 17% | 20% |
| 55 tỷ đồng | 40 tỷ đồng | 20% | 17% |
Trường hợp thứ ba trong bảng chính là tình huống của bạn. Kỳ 2026 vẫn là thuế suất TNDN 17%, và mức 20% chỉ bắt đầu từ kỳ 2027. Bảng chưa tính các trường hợp công ty con, công ty liên kết, sẽ nói ở phần dưới.
Cả ba mức đều khóa theo doanh thu năm trước, kể cả thuế suất TNDN 17%.
Ví dụ thuế suất TNDN 17%: doanh thu 2025 là 35 tỷ, năm 2026 là 52 tỷ thì nộp bao nhiêu?
Giả định lợi nhuận tính thuế năm 2026 là 3 tỷ đồng. Với thuế suất TNDN 17%, công ty nộp 510 triệu đồng cho kỳ 2026. Nếu áp nhầm 20%, số thuế là 600 triệu đồng và chênh lệch 90 triệu đồng.
Đây là số minh họa về thuế suất TNDN 17%, không phải số liệu của khách hàng cụ thể:
| Chỉ tiêu | Kỳ 2026 | Kỳ 2027 (nếu doanh thu 2026 là 52 tỷ) |
|---|---|---|
| Doanh thu năm trước liền kề | 35 tỷ đồng | 52 tỷ đồng |
| Mức thuế suất | 17% | 20% |
| Thu nhập tính thuế giả định | 3 tỷ đồng | 3 tỷ đồng |
| Thuế TNDN phải nộp | 510 triệu đồng | 600 triệu đồng |
Chênh lệch giữa thuế suất TNDN 17% và 20% tăng theo lợi nhuận. Với thu nhập tính thuế 5 tỷ đồng, chênh giữa hai mức là 150 triệu đồng. Vì vậy hãy dự trù ngân sách thuế 2027 theo mức 20% ngay khi doanh thu 2026 vượt 50 tỷ đồng.
Với thuế suất TNDN 17%, mỗi 1 tỷ đồng thu nhập tính thuế phải nộp 170 triệu đồng. Với mức 20%, con số này là 200 triệu đồng.
Quyết toán theo thuế suất TNDN 17% gồm mấy bước?
Quy trình áp dụng thuế suất TNDN 17% gồm 5 bước: đối chiếu doanh thu 2025, xác nhận thuế suất TNDN 17% của kỳ 2026, kiểm tra quan hệ liên kết, tính thu nhập tính thuế, rồi lập tờ khai quyết toán. Bước đối chiếu doanh thu là bước quyết định thuế suất TNDN 17% hay 20%.
- Mở Phụ lục kết quả hoạt động sản xuất kinh doanh của tờ khai quyết toán TNDN 2025 và ghi lại tổng doanh thu làm căn cứ xét thuế suất TNDN 17% (khoảng 35 tỷ đồng theo câu hỏi).
- So tổng doanh thu đó với hai mốc 3 tỷ đồng và 50 tỷ đồng để chốt mức thuế kỳ 2026. Tổng doanh thu 35 tỷ đồng cho ra thuế suất TNDN 17%.
- Kiểm tra công ty có đủ điều kiện hưởng thuế suất TNDN 17% không, vì công ty con hoặc công ty liên kết với doanh nghiệp không đủ điều kiện sẽ bị loại.
- Tính thu nhập tính thuế năm 2026 bằng doanh thu trừ chi phí được trừ theo đúng hồ sơ, công thức xem tại cách tính thuế thu nhập doanh nghiệp.
- Nhân thu nhập tính thuế với thuế suất TNDN 17%, trừ số đã tạm nộp thuế TNDN và nộp tờ khai quyết toán theo quy trình quyết toán thuế TNDN.
Làm đúng thứ tự trên là cách chắc nhất để giữ thuế suất TNDN 17% mà không bị cơ quan thuế điều chỉnh.
Đổi pháp nhân trên sàn khi gần 50 tỷ có giữ được thuế suất TNDN 17% không?
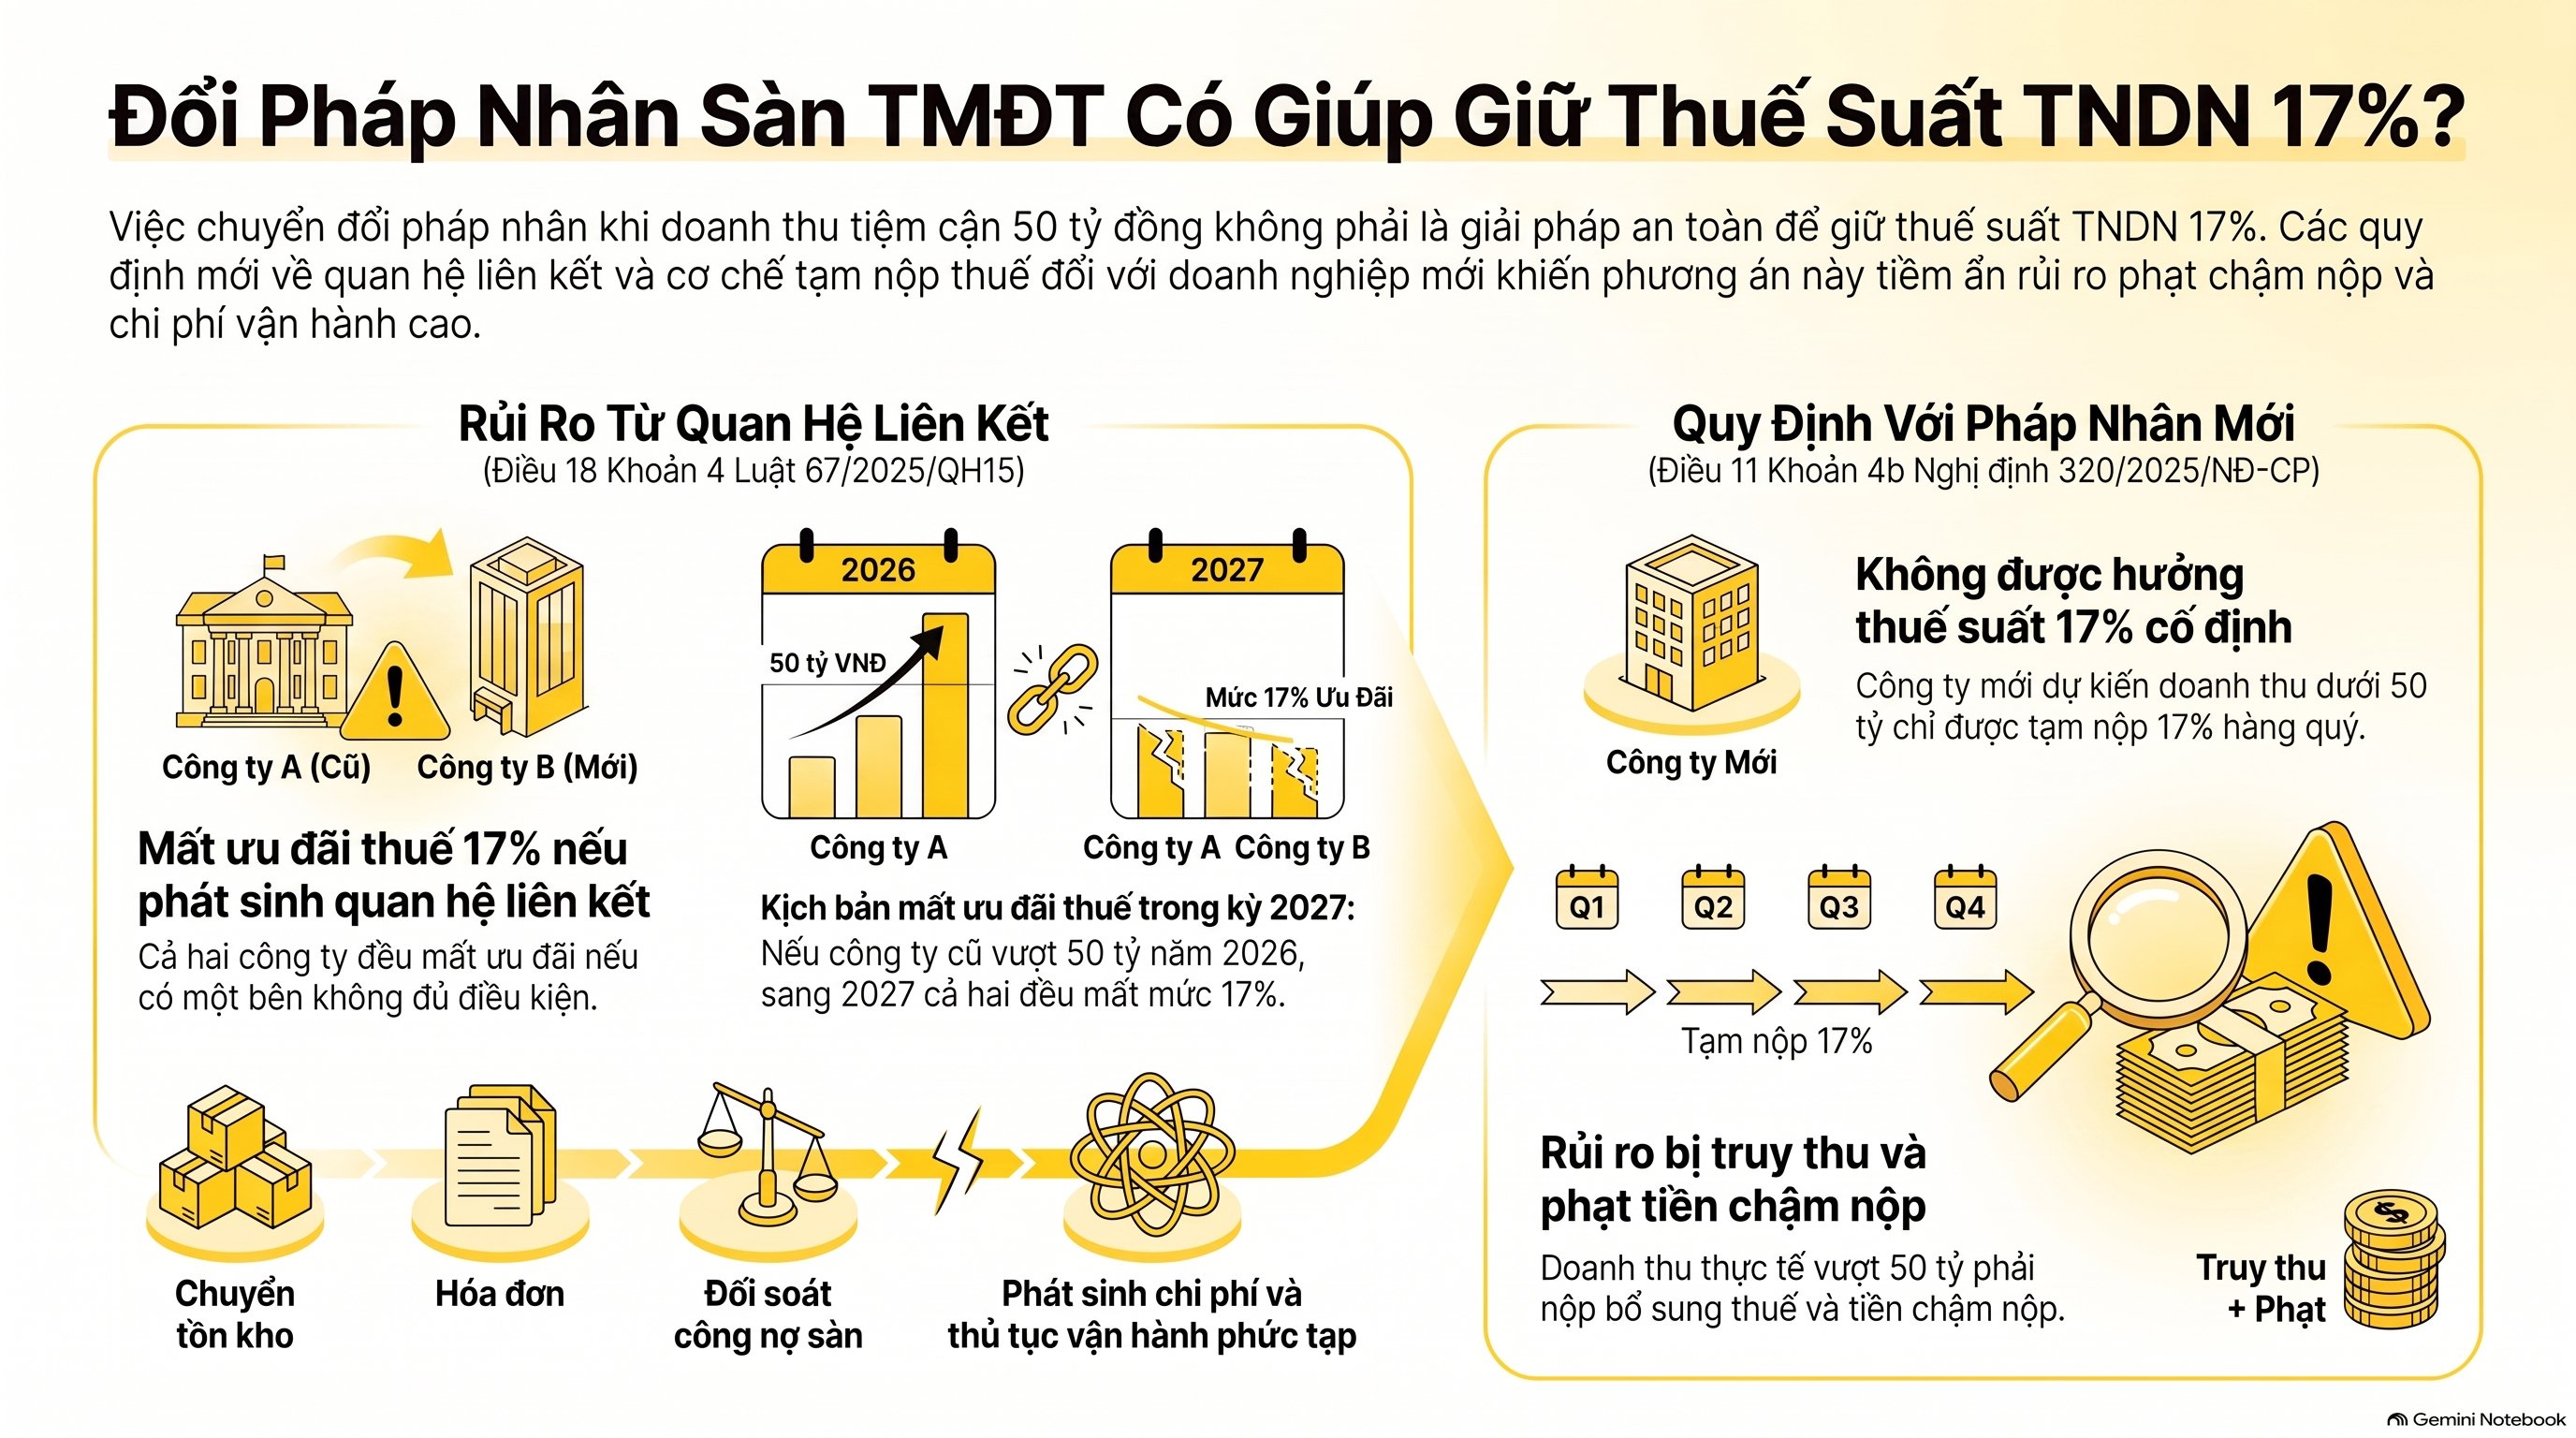
Đổi pháp nhân không phải cách giữ thuế suất TNDN 17% an toàn. Nếu pháp nhân mới là công ty con hoặc có quan hệ liên kết với công ty cũ, và doanh nghiệp trong quan hệ đó không đủ điều kiện, thì cả hai không được áp dụng mức 15% hoặc 17%. Căn cứ Điều 18 Khoản 4 Luật 67/2025/QH15.
Luật loại trừ thuế suất TNDN 17% trong trường hợp sau:
> “Thuế suất 15% và 17% […] không áp dụng đối với doanh nghiệp là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện […].”
Hãy đặt thuế suất TNDN 17% vào tình huống của bạn. Kỳ 2026 công ty cũ vẫn đủ điều kiện nhờ doanh thu 2025 khoảng 35 tỷ đồng. Sang kỳ 2027, nếu công ty cũ vượt 50 tỷ đồng ở năm 2026 thì không còn đủ điều kiện, và pháp nhân mới nằm trong quan hệ liên kết cũng mất mức 17%.
Cần cân nhắc kỹ trước khi đổi pháp nhân chỉ để giữ thuế suất TNDN 17%.
Thế nào là quan hệ liên kết cần chuyên viên đối chiếu theo văn bản chuyên ngành. Bài này không kết luận cho từng trường hợp cụ thể. Ngoài thuế, việc chuyển gian hàng sang pháp nhân mới còn kéo theo chuyển tồn kho, hóa đơn và đối soát công nợ sàn.
Mục tiêu giữ thuế suất TNDN 17% chưa đủ làm lý do để đổi pháp nhân.
Công ty mới thành lập thì xác định thuế suất TNDN 17% thế nào?
Doanh nghiệp mới thành lập trong kỳ tính thuế dự kiến doanh thu không quá 50 tỷ đồng thì tạm nộp hàng quý theo thuế suất TNDN 17%. Cuối kỳ, nếu doanh thu thực tế vượt dự kiến và dẫn đến nộp thiếu, công ty nộp bổ sung phần thuế thiếu cùng tiền chậm nộp. Quy định tại Điều 11 Khoản 4 điểm b Nghị định 320/2025/NĐ-CP.
Vì thế pháp nhân mới không được hưởng thuế suất TNDN 17% cố định. Nó phải tự chứng minh doanh thu thực tế khớp dự kiến ở cuối kỳ. Dự kiến sai mà nộp thiếu thì phải trả thêm tiền chậm nộp.
Doanh nghiệp bán đa sàn nên chuẩn bị gì khi doanh thu tiến sát 50 tỷ và đang chịu thuế suất TNDN 17%?
Hãy theo dõi doanh thu lũy kế theo tháng, đối soát với sàn và hóa đơn, rồi dự trù thuế kỳ sau theo mức 20%. Đừng chia nhỏ pháp nhân chỉ để giữ thuế suất TNDN 17% khi chưa kiểm tra quan hệ liên kết.
- Cập nhật doanh thu lũy kế hằng tháng và so với mốc 50 tỷ đồng, để biết sớm kỳ 2027 chịu thuế suất TNDN 17% hay 20%.
- Đối soát doanh thu sàn, dòng tiền ngân hàng và hóa đơn điện tử, vì ba nguồn này lệch nhau là chuyện thường ngày ở shop đa sàn.
- Rà hồ sơ chi phí hợp lệ, nhất là KOL, quảng cáo và phí sàn, để tránh bị loại khi quyết toán.
- Lập kế hoạch dòng tiền nộp thuế 2027, từ thuế suất TNDN 17% lên 20% nếu doanh thu 2026 vượt 50 tỷ đồng.
VAR eCOM đối soát 3 chiều cho hơn 500 doanh nghiệp thương mại điện tử và đã xử lý hơn 15.000 vấn đề kế toán thuế. Chúng tôi chốt số doanh thu theo Phụ lục tờ khai, rà quan hệ liên kết và tính trước thuế suất TNDN 17% hoặc 20% của kỳ sau cho từng khách hàng. Bạn có thể tham khảo thêm tại cổng thông tin của Tổng cục Thuế và Cổng thông tin điện tử Chính phủ.
Câu hỏi thường gặp về thuế suất TNDN 17%
Dạ em ko biết nhờ ac tư vấn giúp em ạ. Năm ngoái dthu 2025 của em là ~ 35 tỷ năm nay mới tháng 10 nhưng bây giờ là 45 tỷ rồi ạ. Cho em hỏi cuối năm nếu em trên 50 tỷ thì quyết toán là em phải quyết toán 20% hay có được tính 17% ko ạ :((. Em cám ơn anh chị ạ 😭 nêu gần 50 tỷ em đổi pháp nhân trên sàn thì có được ko ạ
Nếu tờ khai quyết toán 2025 ghi tổng doanh thu khoảng 35 tỷ đồng thì kỳ 2026 vẫn tính thuế suất TNDN 17% dù cuối năm vượt 50 tỷ đồng. Mức 20% chỉ xuất hiện ở kỳ 2027. Việc đổi pháp nhân trên sàn không phải lối thoát an toàn nếu hai pháp nhân có quan hệ liên kết.
Doanh thu xét thuế suất TNDN 17% tính theo hóa đơn hay theo tờ khai quyết toán?
Theo Điều 11 Khoản 4 Nghị định 320/2025/NĐ-CP, số liệu xét thuế suất TNDN 17% lấy trên Phụ lục kết quả hoạt động sản xuất kinh doanh của tờ khai quyết toán TNDN năm trước liền kề. Số hóa đơn và số trên sàn chỉ dùng để đối chiếu, không dùng để chốt thuế suất TNDN 17%. Hai con số này lệch nhau là chuyện thường gặp.
Thuế suất TNDN 17% áp dụng từ kỳ tính thuế nào?
Luật 67/2025/QH15 có hiệu lực từ ngày 01/10/2025 và áp dụng từ kỳ tính thuế TNDN năm 2025, theo Điều 19 Khoản 1. Vì vậy thuế suất TNDN 17% đã là quy định hiện hành khi bạn quyết toán kỳ 2026.
Lời kết
Với doanh thu 2025 khoảng 35 tỷ đồng, kỳ 2026 vẫn thuộc thuế suất TNDN 17% dù cuối năm doanh thu vượt 50 tỷ đồng. Kỳ 2027 mới chuyển từ thuế suất TNDN 17% sang 20% nếu tờ khai quyết toán 2026 ghi trên 50 tỷ đồng. Hãy đối chiếu số liệu tờ khai và quan hệ liên kết trước khi tính chuyện đổi pháp nhân.
Thuế suất TNDN 17% phù hợp cho doanh nghiệp bán sàn có doanh thu từ trên 3 tỷ đến 50 tỷ đồng. Bài viết mang tính tham khảo, cập nhật tháng 10/2026, không thay thế tư vấn chuyên môn. Để VAR eCOM kiểm tra giúp con số doanh thu và thuế suất TNDN 17% của kỳ 2026, bạn nhắn Zalo zalo.me/varecom hoặc gọi hotline 082 6868 007.