TK 131 sàn TMĐT là cách dân kế toán gọi tài khoản 131 – Phải thu của khách hàng khi doanh nghiệp bán hàng qua Shopee, TikTok Shop hay Lazada. Câu hỏi hay gặp nhất là nên mở chi tiết theo từng sàn hay theo từng khách lẻ. Với bán lẻ qua sàn, đáp án thực hành là mở theo từng sàn, vì sàn mới là bên nợ tiền doanh nghiệp.
Bài này nêu căn cứ tại Thông tư 99/2025/TT-BTC, có hiệu lực từ 01/01/2026, và văn bản hợp nhất Luật Kế toán số 41/VBHN-VPQH. Kèm theo là bảng ghi sổ và bốn bút toán minh họa cho TK 131 sàn TMĐT.
TK 131 sàn TMĐT nên mở chi tiết theo từng sàn hay từng khách lẻ?
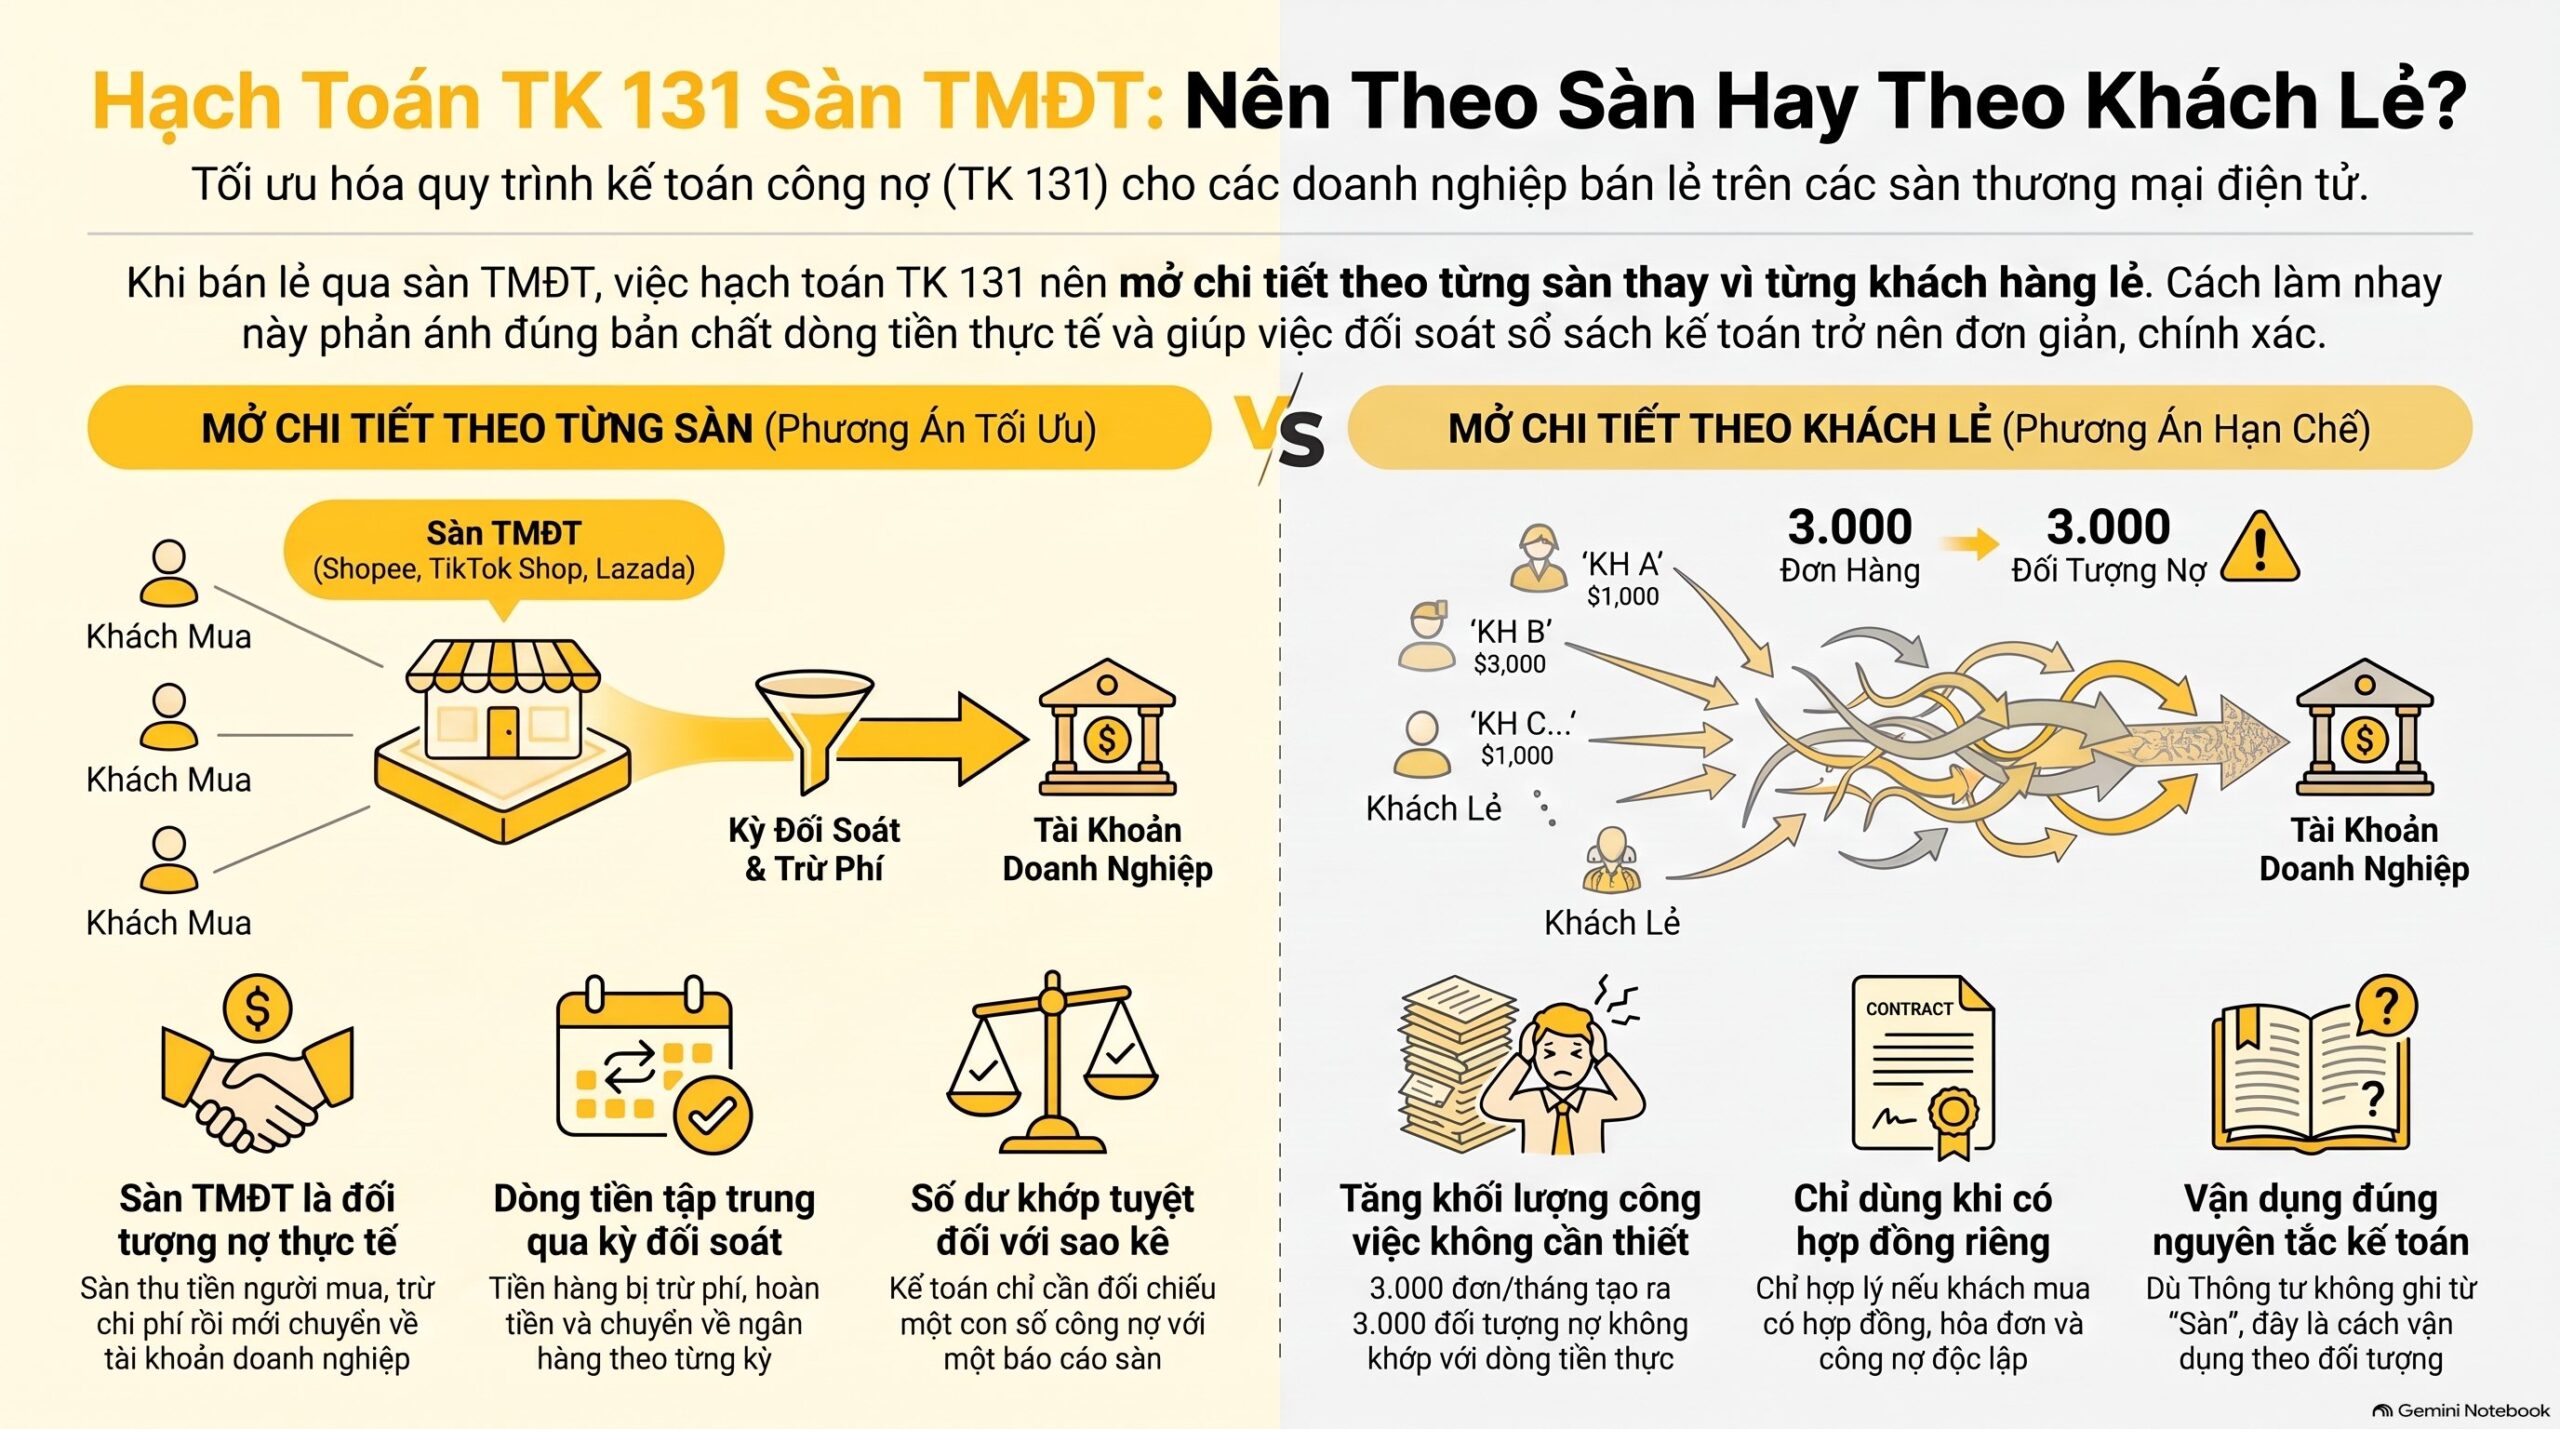
Tùy trường hợp, nhưng với bán lẻ qua sàn thì TK 131 sàn TMĐT nên mở chi tiết theo từng sàn. Người đang nợ tiền doanh nghiệp là sàn, vì sàn thu tiền của người mua rồi mới đối soát và chuyển về tài khoản ngân hàng. Mở theo từng khách lẻ chỉ hợp lý khi người mua có hợp đồng, hóa đơn và công nợ riêng với doanh nghiệp.
Lý do nằm ở bản chất dòng tiền của TK 131 sàn TMĐT. Với đơn hàng trên Shopee, TikTok Shop hay Lazada, người mua không trả tiền trực tiếp cho người bán. Tiền đi qua sàn, bị trừ phí và hoàn tiền, rồi về ví hoặc ngân hàng theo từng kỳ đối soát.
Vì vậy TK 131 sàn TMĐT theo từng sàn cho ra số dư khớp với sao kê đối soát. Với TK 131 sàn TMĐT, kế toán chỉ cần so một con số công nợ với một báo cáo của sàn. Nếu mở theo khách lẻ, một tháng 3.000 đơn sẽ sinh ra 3.000 đối tượng phải thu, và không đối tượng nào khớp với dòng tiền thực.
Cần nói rõ một điều về TK 131 sàn TMĐT: Thông tư hiện hành không nhắc tên sàn thương mại điện tử trong hướng dẫn tài khoản 131. Kết luận “mở theo sàn” là cách vận dụng nguyên tắc chi tiết theo đối tượng, không phải một điều luật có chữ “sàn”. Phần căn cứ bên dưới tách bạch hai lớp của TK 131 sàn TMĐT.
Căn cứ pháp lý nào quy định TK 131 sàn TMĐT?
Căn cứ chính là Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính, có hiệu lực từ ngày 01/01/2026. Thông tư này thay thế các thông tư chế độ kế toán doanh nghiệp trước đó và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Hướng dẫn tài khoản 131 nằm trong Phụ lục II của Thông tư.
Theo hướng dẫn tại Phụ lục II, khoản phải thu của khách hàng cần được hạch toán chi tiết cho từng đối tượng, từng nội dung phải thu và theo dõi kỳ hạn thu hồi.
> “Khoản phải thu của khách hàng cần được hạch toán chi tiết cho từng đối tượng, từng nội dung phải thu.” Nguyên tắc kế toán tài khoản 131, Phụ lục II Thông tư 99/2025/TT-BTC.
Căn cứ thứ hai là Điều 9 khoản 2 điểm b của văn bản hợp nhất số 41/VBHN-VPQH ngày 16/03/2026, hợp nhất từ Luật Kế toán số 88/2015/QH13. Điều này yêu cầu kế toán chi tiết ghi chép theo từng đối tượng kế toán cụ thể, và số liệu chi tiết phải khớp đúng với số liệu tổng hợp trong một kỳ kế toán.
Điều 24 của cùng văn bản quy định sổ kế toán gồm sổ kế toán tổng hợp và sổ kế toán chi tiết. Hai điều này là chỗ dựa để chứng minh sổ chi tiết TK 131 sàn TMĐT của doanh nghiệp là hợp lệ.
Điều 11 khoản 2 Thông tư 99/2025/TT-BTC cho phép doanh nghiệp sửa đổi, bổ sung tên, số hiệu, kết cấu tài khoản để phù hợp đặc điểm kinh doanh. Điều kiện là phải ban hành Quy chế hạch toán kế toán và không làm thay đổi các chỉ tiêu trên Báo cáo tài chính. Đây là nơi doanh nghiệp bán nhiều sàn ghi rõ cách mở TK 131 sàn TMĐT của mình.
Điều 11 khoản 3 còn có một câu rất hữu ích cho dân nghề. Với nghiệp vụ chưa được hướng dẫn, doanh nghiệp căn cứ vào nội dung, bản chất của giao dịch, Luật Kế toán và Chuẩn mực kế toán Việt Nam. Hướng dẫn tài khoản 131 chưa viết riêng cho sàn, nên khoản này chính là căn cứ để vận dụng.
Một lưu ý về nguồn của TK 131 sàn TMĐT: doanh nghiệp nhỏ và vừa được chọn áp dụng Thông tư 99/2025/TT-BTC theo Điều 31 khoản 3. Đã chọn thì phải thực hiện nhất quán tối thiểu trong một kỳ kế toán năm. Tra cứu bản chính thức tại cổng thông tin của Bộ Tài chính và Cổng thông tin Chính phủ để đối chiếu trước khi áp dụng.
Ghi sổ chi tiết TK 131 sàn TMĐT thế nào, ô nào ghi, ô nào để trống?
Sổ chi tiết TK 131 sàn TMĐT nên lập theo từng sàn và từng kỳ đối soát, bám mẫu Bảng kê số 10 (mẫu S04b11-DN) tại Phụ lục III Thông tư 99/2025/TT-BTC. Mẫu này có cột “Tên người mua”, số dư Nợ đầu tháng, phát sinh Nợ, phát sinh Có và số dư Nợ cuối tháng. Doanh nghiệp được thiết kế thêm hoặc sửa biểu mẫu sổ theo Điều 12 khoản 2 của Thông tư.
Bảng dưới đây là cách ghi do VAR eCOM khuyến nghị, vận dụng cột của mẫu sổ cho TK 131 sàn TMĐT.
| Cột trong sổ chi tiết | Ghi gì với TK 131 sàn TMĐT | Ô để trống hoặc lưu ý. |
|---|---|---|
| Tên người mua | Tên sàn: Shopee, TikTok Shop, Lazada | Không ghi tên khách lẻ từng đơn. |
| Số dư Nợ đầu tháng | Số sàn còn nợ cuối kỳ trước | Để trống nếu tháng đầu hoạt động. |
| Ghi Nợ 131, ghi Có 511 | Doanh thu chưa thuế đã ghi nhận trong kỳ | Tách riêng khoản thuế gián thu. |
| Ghi Nợ 131, ghi Có 333 | Thuế GTGT đầu ra của các đơn | Để trống nếu đơn không chịu thuế. |
| Ghi Có 131, ghi Nợ 521 | Hàng trả lại, giảm giá | Để trống nếu kỳ không có hoàn. |
| Ghi Có 131, ghi Nợ 112 | Tiền sàn đã chuyển về ngân hàng | Khớp với sao kê đối soát của sàn. |
| Số dư Nợ cuối tháng | Tiền sàn còn giữ chưa chuyển | Số dư Có chỉ khi sàn chuyển dư. |
Mỗi dòng trong bảng TK 131 sàn TMĐT truy được về một nguyên tắc của Phụ lục II: doanh nghiệp ghi nhận doanh thu theo giá chưa có thuế và tách riêng thuế gián thu ngay khi ghi nhận doanh thu.
Ở cấp đơn hàng của TK 131 sàn TMĐT, mã đơn và tên người mua vẫn phải truy được. Dữ liệu này nằm ở file đơn hàng của sàn và phần mềm bán hàng, gắn với chứng từ ghi sổ. Kế toán không cần đưa từng khách lẻ vào TK 131 sàn TMĐT để vẫn truy ngược được số liệu.
Khi xử lý hồ sơ khách bán đa sàn, VAR eCOM ghi nhận lỗi hay gặp nhất là ghi tên khách lẻ vào cột “Tên người mua”. Sổ phình ra hàng nghìn dòng mà số dư cuối tháng vẫn không khớp sao kê sàn.
Hạch toán TK 131 sàn TMĐT vào đâu, định khoản thế nào?

Hạch toán TK 131 sàn TMĐT theo bốn bút toán: ghi nhận doanh thu, ghi giảm hàng trả, ghi phí sàn bị trừ và ghi nhận tiền về. Ba bút toán đầu bám hướng dẫn tài khoản 131 của Thông tư 99/2025/TT-BTC. Bút toán phí sàn của TK 131 sàn TMĐT là cách xử lý thực hành, cần người chuyên môn duyệt.
Ví dụ minh họa (số giả định) cho tháng 10/2026, bán qua Shopee: doanh thu chưa thuế 500.000.000 đồng, thuế GTGT 40.000.000 đồng, một đơn hoàn trả trị giá 2.000.000 đồng chưa thuế, phí sàn 50.000.000 đồng chưa thuế.
- Ghi nhận doanh thu: Nợ TK 131 (chi tiết Shopee) 540.000.000; Có TK 511 500.000.000; Có TK 333 40.000.000.
- Hàng bán bị trả lại: Nợ TK 521 2.000.000; Nợ TK 333 160.000; Có TK 131 (chi tiết Shopee) 2.160.000.
- Phí sàn bị trừ vào tiền về: Nợ TK 641 50.000.000; Nợ TK 133 4.000.000 (nếu có hóa đơn hợp lệ); Có TK 131 (chi tiết Shopee) 54.000.000.
- Sàn chuyển tiền về: Nợ TK 112 483.840.000; Có TK 131 (chi tiết Shopee) 483.840.000.
Phí sàn trong ví dụ TK 131 sàn TMĐT bằng 10% doanh thu chưa thuế, đơn hoàn chiếm 0,4% doanh thu, còn tiền về bằng 89,6% tổng giá thanh toán 540.000.000 đồng. Sau bốn bút toán TK 131 sàn TMĐT, số dư TK 131 sàn TMĐT chi tiết Shopee bằng 0, vì 540.000.000 trừ 2.160.000, trừ 54.000.000, trừ 483.840.000 cho kết quả 0. Nếu số dư khác 0, kế toán biết ngay còn đơn chưa đối soát.
Bút toán thứ nhất và thứ hai khớp với mục 3.1 và 3.2 phần hướng dẫn TK 131 sàn TMĐT tại Phụ lục II. Bút toán thứ tư khớp với mục 3.5. Riêng bút toán thứ ba, Thông tư không viết riêng cho phí sàn, nên doanh nghiệp ghi rõ cách xử lý trong Quy chế hạch toán theo Điều 11 khoản 2.
Với báo cáo tài chính, Phụ lục II nêu rõ một điều. Doanh nghiệp lấy số dư chi tiết theo từng đối tượng của TK 131 sàn TMĐT để ghi vào cả hai chỉ tiêu bên “Tài sản” và bên “Nguồn vốn”. Tức là TK 131 sàn TMĐT có số dư Có ở sàn này vẫn không được bù trừ với số dư Nợ ở sàn khác. Đây là lý do nên mở TK 131 sàn TMĐT chi tiết theo từng sàn thay vì gộp.
Với TK 131 sàn TMĐT trên tờ khai thuế GTGT, bài này không ghi số chỉ tiêu cụ thể mà theo hướng dẫn kê khai hiện hành.
Kỳ hạn thu hồi của TK 131 sàn TMĐT cũng cần theo dõi. Khoản phải thu từ 12 tháng trở xuống ghi ngắn hạn, trên 12 tháng ghi dài hạn. Với TK 131 sàn TMĐT, phần lớn số dư là ngắn hạn vì chu kỳ đối soát tính bằng ngày hoặc tuần.
TK 131 sàn TMĐT có trường hợp nào khác đi không?
Có, và chính các trường hợp này làm TK 131 sàn TMĐT khó hơn công nợ thông thường. Bốn tình huống thường gặp là bán trên nhiều sàn, hàng trả sau kỳ đối soát, đơn sỉ có hợp đồng riêng và tiền thu hộ qua đơn vị vận chuyển. Mỗi tình huống của TK 131 sàn TMĐT có cách mở chi tiết riêng.
Bán trên nhiều sàn. Mỗi sàn trong TK 131 sàn TMĐT là một đối tượng chi tiết. Nếu doanh nghiệp có nhiều shop trên cùng một sàn, nên mở thêm cấp chi tiết theo shop để lập báo cáo lãi lỗ từng shop. Cách mở này thuộc quyền tự quy định của doanh nghiệp tại Điều 11 khoản 2, miễn có Quy chế hạch toán.
Hàng trả sau kỳ đối soát. Đơn hoàn thường phát sinh vài ngày sau khi sàn đã chuyển tiền. Sàn sẽ trừ vào kỳ chuyển tiền kế tiếp, nên số dư TK 131 sàn TMĐT có thể tạm lệch trong một kỳ. Hướng dẫn tại Phụ lục II cho phép TK 131 sàn TMĐT có số dư bên Có, phản ánh số đã thu nhiều hơn số phải thu theo từng đối tượng.
Đơn sỉ có hợp đồng riêng. Khách mua sỉ qua sàn nhưng ký hợp đồng và nhận hóa đơn riêng là khách hàng có quan hệ kinh tế trực tiếp. Với nhóm này, mở chi tiết theo từng khách là đúng nguyên tắc “từng đối tượng”. Đây là chỗ duy nhất tên khách nên xuất hiện trong TK 131 sàn TMĐT.
Tiền thu hộ qua đơn vị vận chuyển. Với đơn thanh toán khi nhận hàng, đơn vị vận chuyển giữ tiền rồi mới chuyển về. Doanh nghiệp cần theo dõi theo đối tượng là đơn vị vận chuyển, và ghi rõ tài khoản sử dụng trong Quy chế hạch toán. Thông tư không hướng dẫn riêng cho tiền thu hộ, nên bài không nêu tài khoản cụ thể.
Ngoài ra, phải thu khó đòi của TK 131 sàn TMĐT vẫn áp dụng. Khi có dấu hiệu không thu hồi được, doanh nghiệp trích lập dự phòng theo Tài khoản 229. Khi xóa sổ nợ không thu hồi được, ghi Nợ TK 229 (2293) phần đã lập dự phòng, Nợ TK 642 phần chưa lập, Có TK 131 sàn TMĐT.
Khoản nợ TK 131 sàn TMĐT đã xóa sổ phải theo dõi tiếp trên sổ riêng trong thời hạn quy định. Với sàn lớn, rủi ro này thấp. Với sàn nhỏ hoặc website riêng thu tiền qua cổng thanh toán trung gian, rủi ro cao hơn và cần soát số dư theo tuổi nợ.
Để đọc thêm về nền tảng nghiệp vụ, xem bài kế toán bán hàng trên sàn thương mại điện tử và hướng dẫn hạch toán tài khoản 641 cho phần phí sàn.
Những câu hỏi thường gặp về TK 131 sàn TMĐT là gì?

Dân nghề hay hỏi bốn câu về TK 131 sàn TMĐT: mở theo sàn hay theo khách, có dư Có không, hàng trả ghi thế nào và phí sàn ghi vào đâu. Mỗi câu trả lời ngay bên dưới, kèm mục của Thông tư để đối chiếu.
Bán sàn TMĐT thì TK 131 nên mở chi tiết theo Từng Sàn hay theo Từng Khách lẻ vậy
TK 131 sàn TMĐT nên mở theo từng sàn với bán lẻ. Người nợ tiền doanh nghiệp là sàn, và số dư theo sàn khớp với sao kê đối soát. TK 131 sàn TMĐT chỉ mở theo khách khi người mua là khách sỉ có hợp đồng và hóa đơn riêng.
TK 131 sàn TMĐT có được phát sinh số dư bên Có không?
Được, TK 131 sàn TMĐT có thể dư Có. Phụ lục II Thông tư 99/2025/TT-BTC nêu TK 131 sàn TMĐT có thể có số dư bên Có, phản ánh số nhận trước hoặc đã thu nhiều hơn số phải thu theo từng đối tượng. Khi lập Báo cáo tài chính, lấy số dư chi tiết theo từng đối tượng, không bù trừ giữa các sàn.
Hàng trả lại thì TK 131 sàn TMĐT ghi thế nào?
Ghi Nợ TK 521, Nợ TK 333 phần thuế GTGT của hàng trả lại (nếu có), Có TK 131 sàn TMĐT chi tiết đúng sàn phát sinh đơn. Bút toán TK 131 sàn TMĐT này bám mục 3.2 phần hướng dẫn TK 131. Nếu sàn trừ hoàn vào kỳ sau, số dư TK 131 sàn TMĐT tạm lệch một kỳ là bình thường.
Sàn trừ phí thì TK 131 sàn TMĐT ghi thế nào?
Thông tư không có bút toán riêng cho phí sàn trong TK 131 sàn TMĐT. Cách thực hành là ghi Nợ TK 641 phần phí chưa thuế, Nợ TK 133 nếu có hóa đơn hợp lệ, Có TK 131 sàn TMĐT chi tiết sàn. Doanh nghiệp ghi rõ cách này của TK 131 sàn TMĐT trong Quy chế hạch toán, và cần người chuyên môn duyệt.
Kết luận: mở TK 131 sàn TMĐT dựa vào căn cứ nào?
Tóm lại, TK 131 sàn TMĐT dựa trên ba điểm tựa pháp lý. Thứ nhất, nguyên tắc chi tiết theo từng đối tượng của TK 131 sàn TMĐT tại Phụ lục II Thông tư 99/2025/TT-BTC. Thứ hai, yêu cầu số liệu chi tiết khớp số liệu tổng hợp tại Điều 9 văn bản hợp nhất Luật Kế toán số 41/VBHN-VPQH.
Thứ ba, quyền tự quy định cách mở chi tiết tại Điều 11 Thông tư 99/2025/TT-BTC, với điều kiện có Quy chế hạch toán. Cách mở TK 131 sàn TMĐT theo từng sàn là vận dụng thực hành của ba căn cứ này, không phải điều khoản gọi đích danh sàn.
Nội dung về TK 131 sàn TMĐT cập nhật đến tháng 10/2026. Để đối chiếu nghiệp vụ liền kề, xem thêm kế toán sàn thương mại điện tử và kế toán thương mại điện tử là gì.