Kê khai thuế nhà thầu là việc bên Việt Nam khấu trừ, khai và nộp thay thuế cho nhà thầu nước ngoài, kể cả khi hóa đơn điều chỉnh làm số thuế bị âm. Câu hỏi của dân nghề rất cụ thể: hóa đơn điều chỉnh giảm cho ra số thuế âm, còn HTKK không cho ghi số âm thì xử lý thế nào?
Các văn bản được dẫn trong bài chỉ cho phép số âm trên chính hóa đơn điều chỉnh, không có điều khoản nào cho ghi âm trên tờ khai. Phần điều chỉnh vì vậy phải đi qua khai bổ sung hoặc khai ở kỳ nhận hóa đơn, tùy bản chất điều chỉnh. Bài này dẫn căn cứ có hiệu lực từ 01/07/2026, kèm bảng ghi hóa đơn, định khoản và cách chọn kỳ kê khai thuế nhà thầu.
Kê khai thuế nhà thầu có được ghi số thuế âm trên HTKK không?
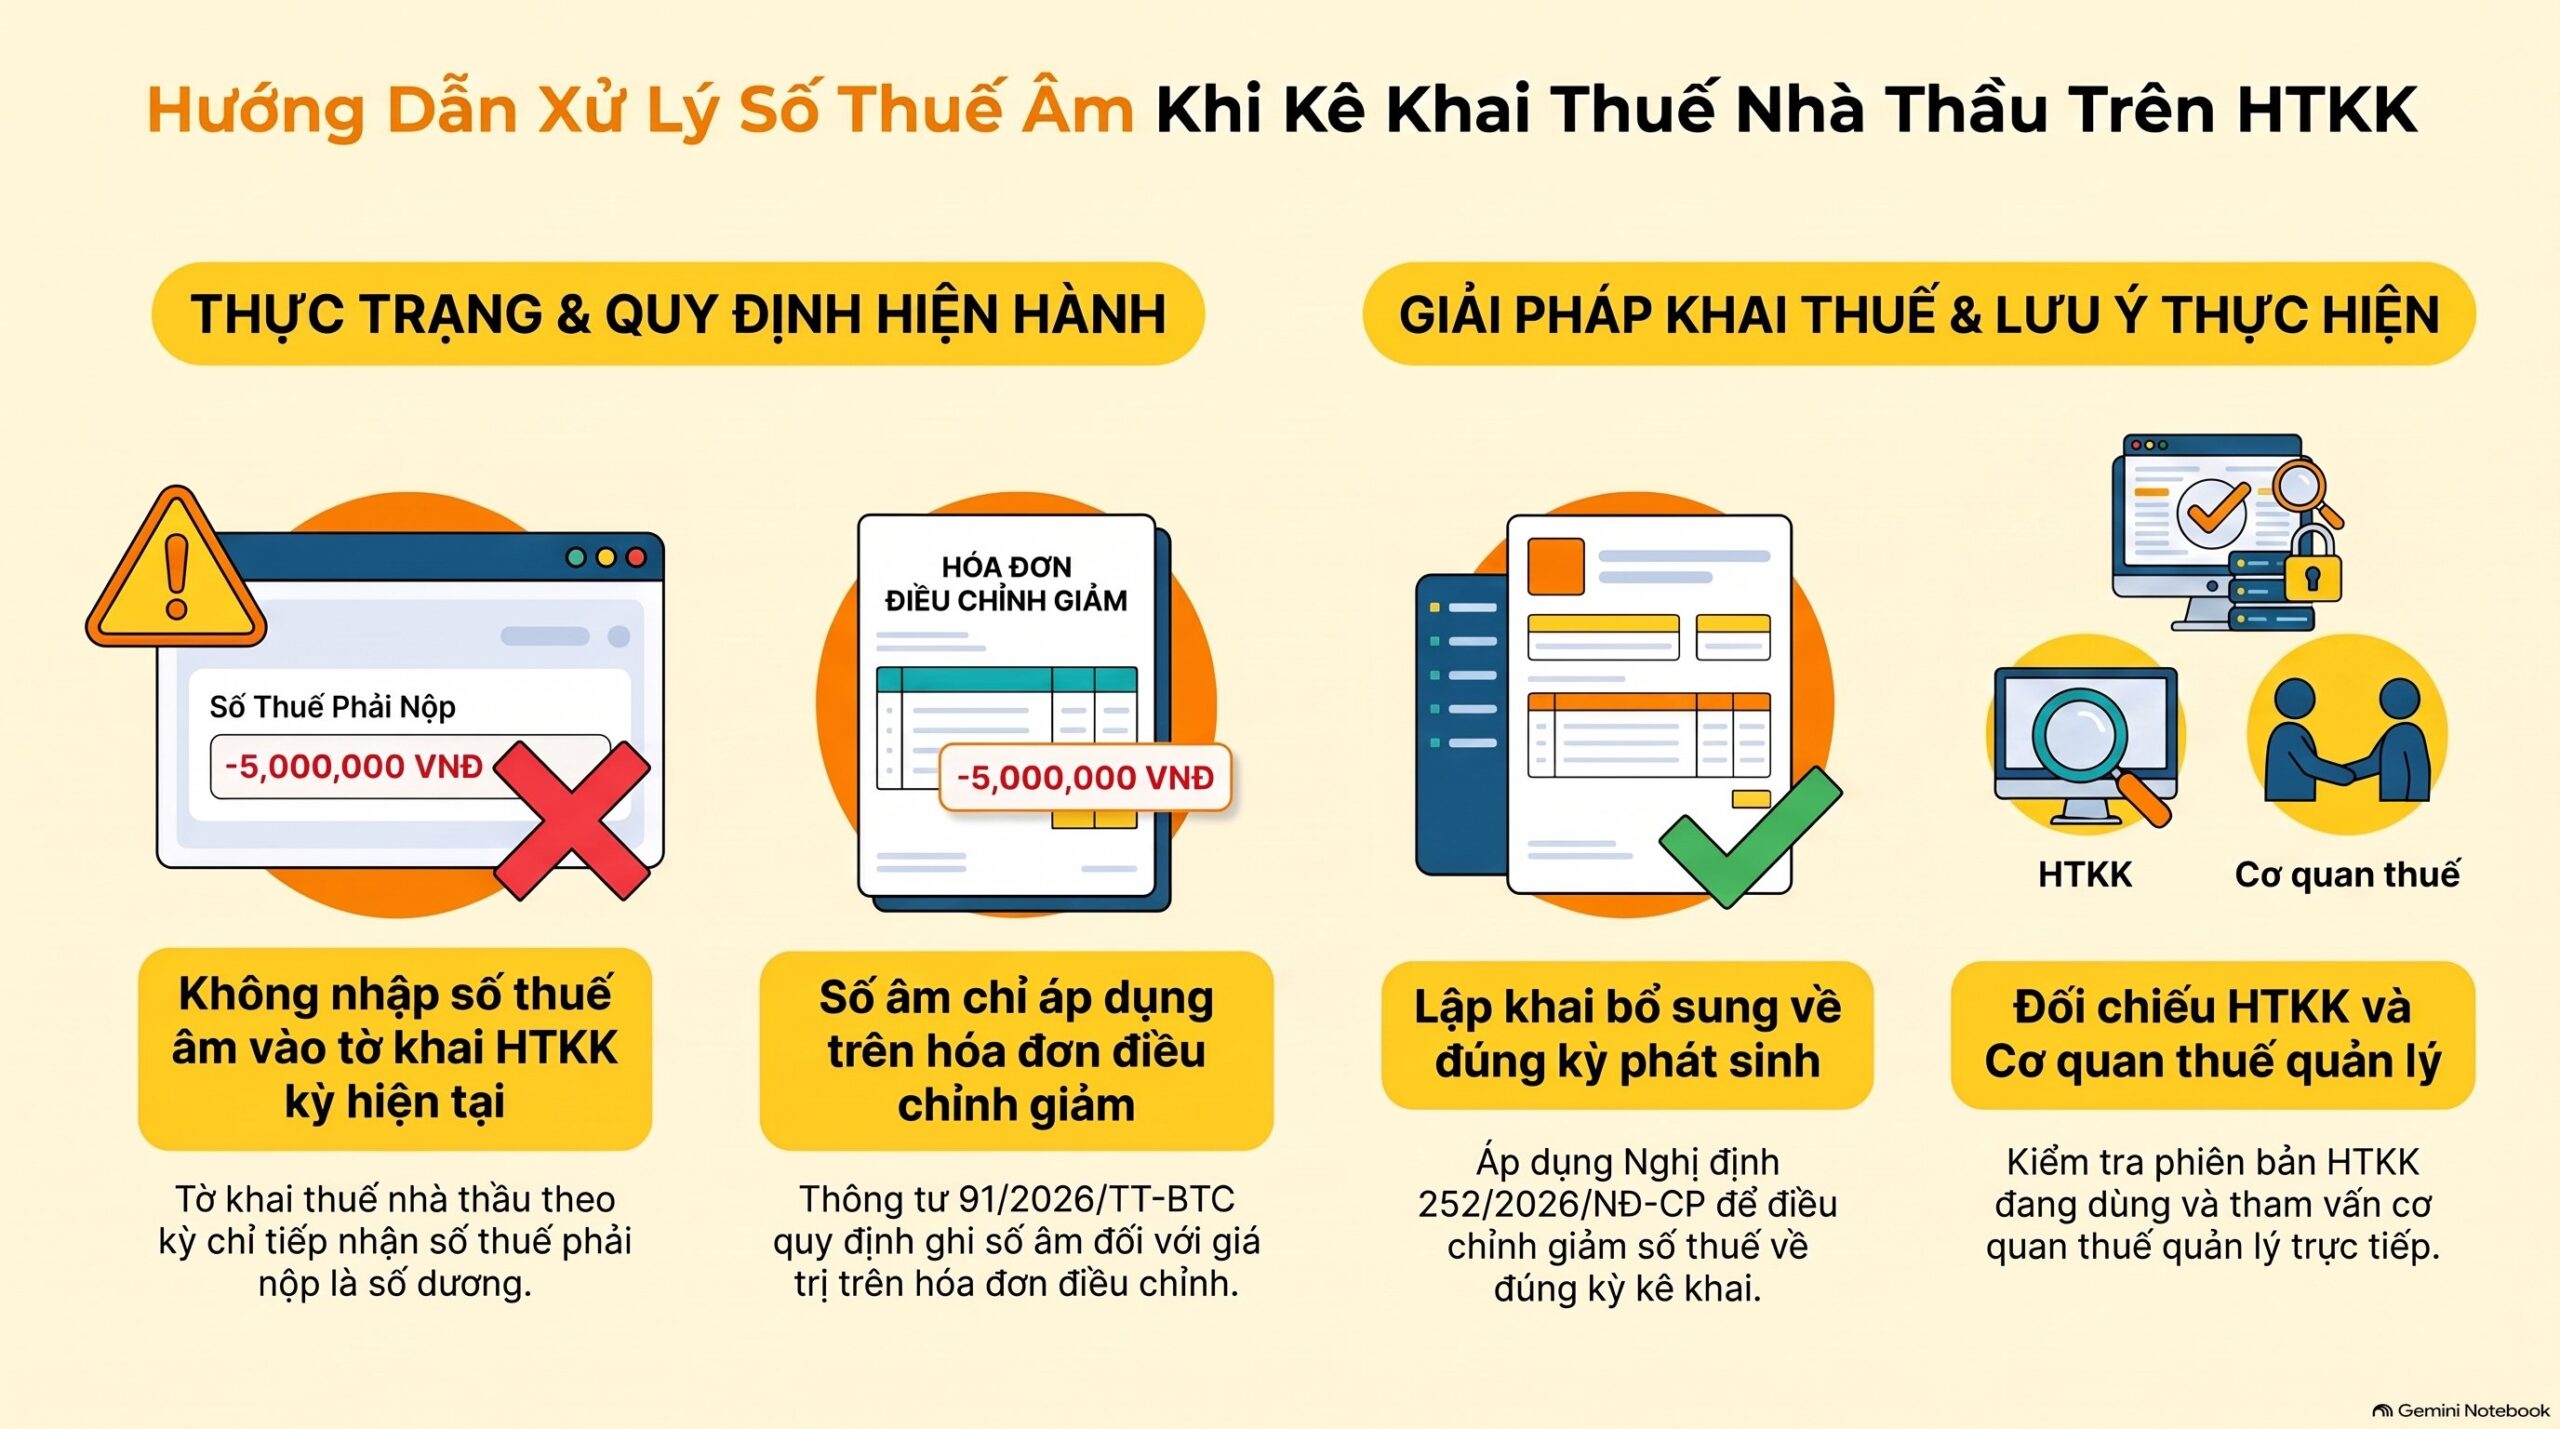
Tùy trường hợp: văn bản đã dẫn chỉ quy định số âm cho giá trị trên hóa đơn điều chỉnh giảm, không có điều khoản nào cho ghi số âm trên tờ khai. Vì vậy khi kê khai thuế nhà thầu gặp số thuế âm, phần điều chỉnh cần được đưa về đúng kỳ bằng khai bổ sung, thay vì nhập số âm vào kỳ hiện tại.
Điểm vướng nằm ở chỗ hai văn bản điều chỉnh hai việc khác nhau. Thông tư 91/2026/TT-BTC quy định cách lập hóa đơn, còn Nghị định 252/2026/NĐ-CP quy định cách khai bổ sung. Kê khai thuế nhà thầu phải đọc cả hai.
> điều chỉnh giảm (ghi số âm) đúng với thực tế điều chỉnh
Câu trên là nội dung khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, áp dụng cho giá trị ghi trên hóa đơn. Kê khai thuế nhà thầu theo từng kỳ thì khai số thuế phải nộp của kỳ đó, nên khi nhập liệu chỉ nhận số dương.
Các văn bản được dẫn trong bài không có hướng dẫn thao tác nhập số âm trên phần mềm HTKK. Phần thao tác cụ thể khi kê khai thuế nhà thầu cần đối chiếu với phiên bản HTKK đang dùng và với cơ quan thuế quản lý trực tiếp.
Căn cứ pháp lý nào quy định kê khai thuế nhà thầu từ 01/07/2026?
Kê khai thuế nhà thầu từ 01/07/2026 chịu sự điều chỉnh của Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC, cả ba cùng có hiệu lực từ ngày 01/07/2026. Thông tư hướng dẫn thuế nhà thầu cũ đã hết hiệu lực toàn bộ từ chính ngày này, nên số hiệu cũ không còn là căn cứ kê khai thuế nhà thầu cho kỳ phát sinh từ 01/07/2026.
Căn cứ kê khai thuế nhà thầu cần đọc theo thứ tự từ luật khung xuống văn bản hướng dẫn. Bảng dưới đây gom các điều khoản trực tiếp liên quan đến kê khai thuế nhà thầu và hóa đơn điều chỉnh.
| Vấn đề khi kê khai thuế nhà thầu | Căn cứ | Nội dung chính |
|---|---|---|
| Khai bổ sung khi kê khai thuế nhà thầu sai sót | Khoản 5 Điều 12 Luật 108/2025/QH15 | Được khai bổ sung trong 05 năm kể từ ngày hết hạn nộp hồ sơ khai của kỳ có sai sót |
| Cách khai bổ sung kê khai thuế nhà thầu | Khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP | Khai cho kỳ phát sinh sai sót; làm giảm thuế thì điều chỉnh giảm tiền chậm nộp và xử lý số nộp thừa |
| Hạn kê khai thuế nhà thầu | Điều 10 Nghị định 252/2026/NĐ-CP | Khai theo lần phát sinh: ngày thứ 10; khai theo tháng: ngày 20 tháng sau |
| Bên khai thay, nộp thay trong kê khai thuế nhà thầu | Điều 30 Thông tư 89/2026/TT-BTC | Bên Việt Nam khấu trừ, nộp thay và nộp hồ sơ khai cho cơ quan thuế quản lý trực tiếp |
| Hóa đơn điều chỉnh khi kê khai thuế nhà thầu | Điều 10 Thông tư 91/2026/TT-BTC | Điều chỉnh giảm ghi số âm; nêu kỳ kê khai của người bán và người mua |
| Hạch toán kê khai thuế nhà thầu | Mục 3.11.1 Phụ lục II Thông tư 99/2025/TT-BTC | Định khoản theo TK 3339, 3388, 1388, 133 |
Luật Quản lý thuế đặt thời hiệu 05 năm cho kê khai thuế nhà thầu bị sai. Nghị định 252/2026/NĐ-CP quy định cách khai bổ sung, còn Thông tư 89/2026/TT-BTC dẫn tiếp tới mẫu biểu tại điểm 15 Phụ lục I, nhóm mẫu khai thuế nhà thầu nước ngoài.
> Cập nhật tháng 10/2026: kê khai thuế nhà thầu của kỳ phát sinh từ 01/07/2026 áp dụng bộ văn bản ở bảng trên.
Với kê khai thuế nhà thầu, hóa đơn lập trước 01/07/2026 mà sai vẫn được điều chỉnh hoặc thay thế theo điều khoản chuyển tiếp của Thông tư 91/2026/TT-BTC. Bạn có thể đọc thêm về lập hóa đơn thay thế và hóa đơn điều chỉnh trước khi chọn cách xử lý.
Kê khai thuế nhà thầu theo lần phát sinh hay theo tháng?
Kê khai thuế nhà thầu theo phương pháp tính thuế trực tiếp trên doanh thu là loại khai theo từng lần phát sinh thanh toán cho nhà thầu nước ngoài. Nếu bên Việt Nam thanh toán nhiều lần trong tháng thì được đăng ký kê khai thuế nhà thầu theo tháng, theo điểm a khoản 2 Điều 30 Thông tư 89/2026/TT-BTC.
Hạn kê khai thuế nhà thầu phụ thuộc vào kỳ khai mà đơn vị đã đăng ký. Bảng dưới đây tóm tắt các mốc kê khai thuế nhà thầu theo Điều 10 Nghị định 252/2026/NĐ-CP.
| Kỳ kê khai thuế nhà thầu | Hạn nộp hồ sơ khai | Ghi chú |
|---|---|---|
| Theo lần phát sinh | Chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế | Kỳ tính thuế là ngày phát sinh nghĩa vụ thuế |
| Theo tháng | Chậm nhất ngày 20 của tháng tiếp theo | Khi thanh toán nhiều lần trong tháng |
| Quyết toán kê khai thuế nhà thầu khi chấm dứt hợp đồng | Chậm nhất ngày thứ 45 kể từ ngày chấm dứt hợp đồng | Khai khi có thay đổi số thuế đã khai và nộp |
Kỳ quyết toán có ý nghĩa với kê khai thuế nhà thầu khi có hóa đơn điều chỉnh. Điểm a khoản 2 Điều 30 Thông tư 89/2026/TT-BTC cho phép khai quyết toán khi kết thúc hợp đồng nếu số thuế đã khai và nộp thay đổi.
Một phần điều chỉnh giảm có thể đi theo kênh này, nhưng cần người chuyên môn xác nhận cho từng hợp đồng. Kê khai thuế nhà thầu theo kênh quyết toán chỉ hợp lý khi hợp đồng đã kết thúc.
Với các hồ sơ thương mại điện tử mà VAR eCOM xử lý, khoản phải kê khai thuế nhà thầu thường đến từ chi phí quảng cáo trên nền tảng nước ngoài. Loại chi phí này hay bị điều chỉnh sau khi đối soát, nên kỳ khai và kỳ điều chỉnh dễ lệch nhau.
Ghi hóa đơn điều chỉnh để kê khai thuế nhà thầu thế nào?
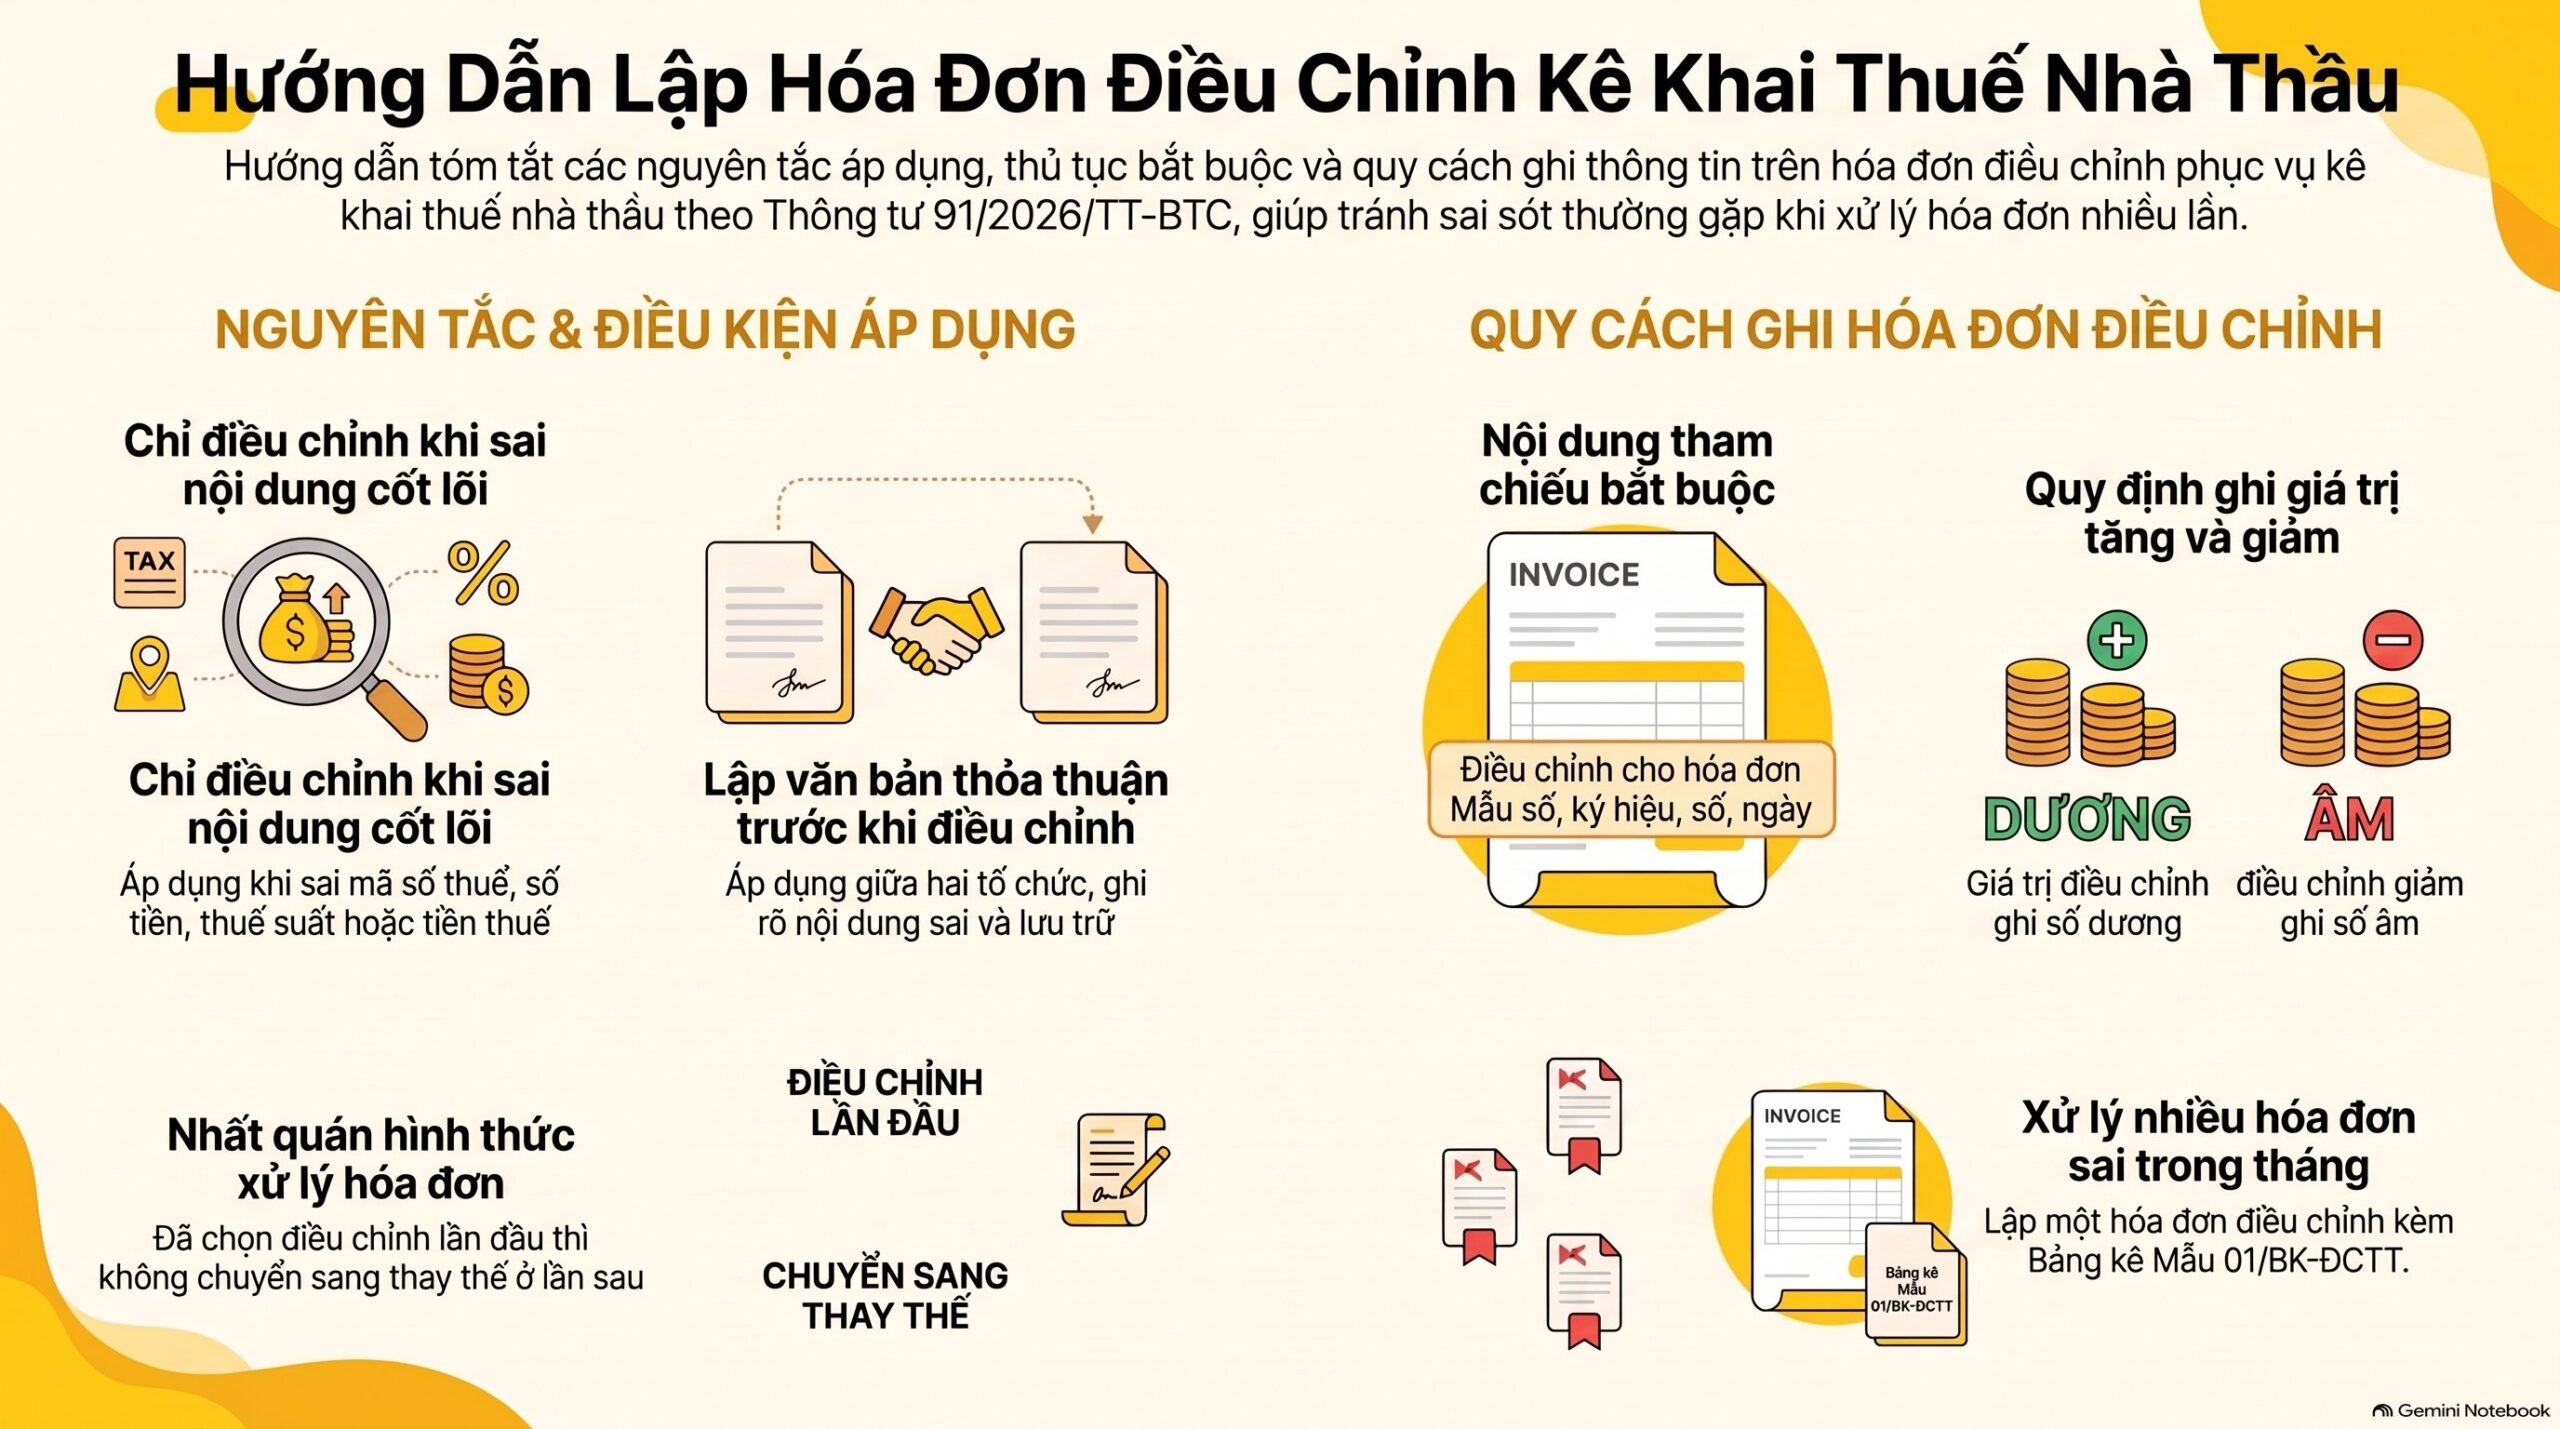
Hóa đơn điều chỉnh dùng để kê khai thuế nhà thầu phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số, ký hiệu, số, ngày”, và giá trị điều chỉnh giảm phải ghi số âm. Trước khi điều chỉnh, hai bên là tổ chức thì lập văn bản thỏa thuận ghi rõ nội dung sai và lưu để xuất trình khi được yêu cầu.
Khi kê khai thuế nhà thầu, khoản 1 Điều 10 Thông tư 91/2026/TT-BTC chỉ cho điều chỉnh hoặc thay thế khi hóa đơn sai các nội dung như mã số thuế, số tiền, thuế suất, tiền thuế. Sai tên, địa chỉ hoặc số tiền bằng chữ mà không sai các nội dung trên thì không phải lập lại hóa đơn, chỉ thông báo cho người mua và cơ quan thuế.
| Yếu tố hóa đơn điều chỉnh dùng để kê khai thuế nhà thầu | Cách ghi | Căn cứ |
|---|---|---|
| Dòng chữ tham chiếu | “Điều chỉnh cho hóa đơn Mẫu số, ký hiệu, số, ngày” | Điểm b.1 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC |
| Giá trị điều chỉnh tăng | Ghi số dương | Điểm c khoản 6 Điều 10 Thông tư 91/2026/TT-BTC |
| Giá trị điều chỉnh giảm | Ghi số âm | Điểm c khoản 6 Điều 10 Thông tư 91/2026/TT-BTC |
| Văn bản thỏa thuận hai bên | Lập trước khi điều chỉnh, lưu tại đơn vị | Điều 10 Thông tư 91/2026/TT-BTC |
| Nhiều hóa đơn sai cùng thông tin trong tháng | Một hóa đơn điều chỉnh kèm bảng kê Mẫu 01/BK-ĐCTT | Điều 10 Thông tư 91/2026/TT-BTC |
Trong kê khai thuế nhà thầu, nếu đã chọn điều chỉnh cho lần xử lý đầu thì các lần sai tiếp theo phải dùng cùng hình thức đó, theo điểm a khoản 6 Điều 10. Đổi từ điều chỉnh sang thay thế giữa chừng là lỗi hay gặp khi một chứng từ bị sửa nhiều lần.
Văn bản về kê khai thuế nhà thầu đã dẫn không quy định ô nào trên hóa đơn điều chỉnh để trống, nên bảng chỉ gồm các yếu tố có căn cứ. Nội dung bắt buộc khác của hóa đơn vẫn theo quy định chung về hóa đơn điện tử.
Hạch toán và kê khai thuế nhà thầu khi điều chỉnh giảm vào đâu?

Khi giá trị hợp đồng bị điều chỉnh giảm, số thuế nhà thầu phải nộp thay cũng giảm theo, nên các bút toán gốc của kê khai thuế nhà thầu được ghi giảm tương ứng. Thông tư 99/2025/TT-BTC, có hiệu lực từ 01/01/2026, đưa định khoản gốc cho kê khai thuế nhà thầu tại mục 3.11.1 Phụ lục II.
Kê khai thuế nhà thầu với hợp đồng đã bao gồm thuế nhà thầu: khi nhận dịch vụ thì ghi Nợ chi phí (TK 627, 642) và Nợ TK 1388 phần thuế GTGT nhà thầu được khấu trừ. Đồng thời ghi Có TK 331 toàn bộ giá trị hợp đồng. Khi trả tiền thì Nợ TK 331, Có TK 3339 phần thuế phải nộp thay và Có TK 111, 112 phần còn lại.
Khi nộp tiền kê khai thuế nhà thầu vào ngân sách thì ghi Nợ TK 3339, Có TK 111, 112. Đồng thời ghi Nợ TK 133, Có TK 1388 nếu thuế GTGT nhà thầu nước ngoài đã nộp được khấu trừ.
Kê khai thuế nhà thầu với hợp đồng không bao gồm thuế nhà thầu thì thuế TNDN nhà thầu ghi vào TK 3388 và thuế GTGT ghi qua TK 1388, theo điểm b mục 3.11.1. Cấu trúc tài khoản khác nhau nên bút toán điều chỉnh phải bám đúng nhánh hợp đồng đang áp dụng.
Văn bản đã dẫn chỉ có định khoản gốc của kê khai thuế nhà thầu, không có ví dụ riêng cho điều chỉnh giảm. Cách ghi đảo các bút toán trên là suy ra từ nguyên tắc, cần kế toán trưởng xác nhận trước khi áp dụng.
Kê khai thuế nhà thầu của hóa đơn điều chỉnh vào kỳ nào?
Có hai căn cứ kê khai thuế nhà thầu có thể cho kết quả khác kỳ, và nguồn đã dẫn chưa có hướng dẫn riêng cho thuế nhà thầu. Căn cứ thứ nhất là điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC.
Với các trường hợp thuộc khoản 5 như trả lại hàng, chiết khấu thương mại hay hủy một phần dịch vụ, người mua kê khai vào kỳ nhận được hóa đơn điều chỉnh. Căn cứ thứ hai là khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP: sai sót được khai bổ sung cho kỳ phát sinh sai sót.
Khi khai bổ sung kê khai thuế nhà thầu làm giảm thuế phải nộp, đơn vị được điều chỉnh giảm tiền chậm nộp và xử lý số thuế nộp thừa theo quy định. Hai căn cứ này không mâu thuẫn nếu phân biệt bản chất của hóa đơn điều chỉnh.
Điều chỉnh do giao dịch thật thay đổi sau thanh toán (trả hàng, giảm giá, hủy dịch vụ) khác với điều chỉnh do kê khai thuế nhà thầu ban đầu bị sai. Phân loại này trong kê khai thuế nhà thầu là hướng đọc của người viết, chưa có công văn của cơ quan thuế xác nhận cho riêng thuế nhà thầu.
Trường hợp kê khai thuế nhà thầu có số tiền lớn nên hỏi cơ quan thuế quản lý trực tiếp bằng văn bản trước khi nộp tờ khai. Ghi nhận bằng văn bản cũng là hồ sơ giải trình nếu sau này bị đối chiếu.
Trường hợp nào kê khai thuế nhà thầu phải xử lý khác đi?
Có bốn tình huống làm thay đổi cách kê khai thuế nhà thầu: hàng bị trả lại, chiết khấu thương mại, hóa đơn bị điều chỉnh nhiều lần, và hóa đơn lập trước 01/07/2026. Mỗi tình huống kê khai thuế nhà thầu chạm vào một điểm khác nhau của Điều 10 Thông tư 91/2026/TT-BTC.
Kê khai thuế nhà thầu khi trả lại hàng hóa, kể cả đổi hàng làm thay đổi giá trị, thì người bán lập hóa đơn điều chỉnh, trừ khi hai bên thỏa thuận người mua lập hóa đơn khi trả lại hàng. Cả hai bên phải giữ đủ hồ sơ liên quan đến việc trả hàng, theo điểm c.1 khoản 5 Điều 10.
Kê khai thuế nhà thầu với chiết khấu thương mại theo số lượng hoặc doanh số được tính điều chỉnh trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau, hoặc lập hóa đơn điều chỉnh kèm bảng kê. Số tiền chiết khấu không được vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn lần mua cuối cùng hoặc kỳ tiếp sau.
Kê khai thuế nhà thầu với nhiều hóa đơn sai cùng thông tin trong một tháng của một người mua, người bán được lập một hóa đơn điều chỉnh kèm bảng kê. Khi kê khai thuế nhà thầu cho từng lần thanh toán, bảng kê này nối hóa đơn điều chỉnh với từng hóa đơn gốc đã khai.
Kê khai thuế nhà thầu với hóa đơn đã lập theo bộ quy định hóa đơn trước đó mà sai thì vẫn được điều chỉnh hoặc thay thế, theo điều khoản chuyển tiếp của Thông tư 91/2026/TT-BTC. Kê khai thuế nhà thầu của kỳ trước 01/07/2026 vẫn cần đối chiếu đúng văn bản có hiệu lực tại kỳ đó.
Muốn tách kê khai thuế nhà thầu khỏi các loại thuế khác mà doanh nghiệp nước ngoài phải nộp, bạn có thể xem các loại thuế doanh nghiệp nước ngoài phải nộp. Về chứng từ khi làm việc với đối tác nước ngoài, bài xuất hóa đơn cho công ty nước ngoài có phần thực hành.
Câu hỏi thường gặp về kê khai thuế nhà thầu và hóa đơn điều chỉnh
Cả nhà mình cho em hỏi chút ạ, tháng này bên em kê khai thuế nhà thầu (kê cả các hóa đơn điều chỉnh) nhưng khi kê hóa đơn điều chỉnh thì số thuế của hóa đơn đó đang “âm”, mà trên HTKK không cho ghi âm thì mình phải làm thế nào ạ?
Hóa đơn điều chỉnh giảm ghi số âm là đúng quy định về hóa đơn, còn tờ khai kê khai thuế nhà thầu không nhập số âm. Với phần điều chỉnh giảm của kỳ trước, kê khai thuế nhà thầu theo Nghị định 252/2026/NĐ-CP là khai bổ sung cho kỳ phát sinh sai sót. Nếu bản chất là giao dịch thay đổi sau thanh toán, hãy đối chiếu thêm điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC.
Kê khai thuế nhà thầu sai thì được khai bổ sung trong bao lâu?
Được khai bổ sung trong 05 năm kể từ ngày hết hạn nộp hồ sơ khai của kỳ có sai sót, theo khoản 5 Điều 12 Luật 108/2025/QH15. Quá 05 năm thì không được khai bổ sung nhưng được bổ sung hồ sơ giải trình, theo khoản 8 Điều 12 Nghị định 252/2026/NĐ-CP.
Khai bổ sung làm giảm số thuế nhà thầu thì tiền chậm nộp tính thế nào?
Người kê khai thuế nhà thầu được điều chỉnh giảm tiền chậm nộp và xử lý số thuế nộp thừa theo quy định, theo điểm a khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP. Thông tư 89/2026/TT-BTC hướng dẫn thêm việc tự xác định số tiền chậm nộp được điều chỉnh giảm trên tờ khai bổ sung.
Kê khai thuế nhà thầu theo tháng thì nộp tờ khai ngày nào?
Chậm nhất là ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế, theo khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP. Điều kiện là bên Việt Nam thanh toán nhiều lần trong tháng và đã đăng ký khai theo tháng.
Khi nào hóa đơn sai chỉ cần thông báo, không cần điều chỉnh?
Khi hóa đơn sai tên, địa chỉ, số tiền bằng chữ nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế hay hàng hóa. Người bán khi đó thông báo cho người mua và cơ quan thuế theo Mẫu 04/SS-HĐĐT, theo điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Kết luận: kê khai thuế nhà thầu có hóa đơn điều chỉnh cần chốt căn cứ nào?
Kê khai thuế nhà thầu có hóa đơn điều chỉnh cần chốt bốn căn cứ. Đó là Điều 10 Thông tư 91/2026/TT-BTC cho hóa đơn, Điều 12 Nghị định 252/2026/NĐ-CP cho khai bổ sung, Điều 30 Thông tư 89/2026/TT-BTC cho tờ khai nhà thầu nước ngoài, và mục 3.11.1 Phụ lục II Thông tư 99/2025/TT-BTC cho định khoản.
Số âm chỉ có căn cứ trên hóa đơn, còn kê khai thuế nhà thầu xử lý bằng khai bổ sung hoặc khai theo kỳ nhận hóa đơn. Khi xử lý hồ sơ thuế nhà thầu, VAR eCOM đối chiếu theo thứ tự: bản chất điều chỉnh, kỳ gốc đã khai, rồi mới chọn khai bổ sung hay khai ở kỳ nhận.
Bạn có thể xem thêm kê khai thuế sàn TMĐT để đối chiếu tình huống của mình. Nguồn tham khảo chính thức: Cục Thuế – Bộ Tài chính và Cổng thông tin Chính phủ.