Cách kiểm soát thất thoát hàng hóa kho TMĐT là tập hợp các bước kiểm kê, đối chiếu và phân loại nguyên nhân giúp chủ shop, kế toán viên biết chính xác hàng đang thiếu ở đâu, vì sao thiếu, và phần nào được tính vào chi phí hợp lý. Câu hỏi ngược lại — tỷ lệ thất thoát hàng hóa khi vận hành kho TMĐT bao nhiêu là bình thường — chỉ trả lời được sau khi có quy trình kiểm soát rõ ràng.
Bài này tổng hợp nguyên nhân thất thoát hàng hóa trong kho thương mại điện tử, 7 bước kiểm soát cụ thể, cách đối chiếu khi hàng gửi kho Shopee, TikTok Shop bị mất, và căn cứ để phần tổn thất được tính vào chi phí được trừ theo Luật Thuế thu nhập doanh nghiệp 67/2025/QH15. VAR eCOM áp dụng đúng quy trình kiểm kê tồn kho đa sàn này cho khách hàng bán 3-5 shop cùng lúc.
Thất thoát hàng hóa kho TMĐT là gì?
Thất thoát hàng hóa kho TMĐT là phần chênh lệch giữa số lượng hàng ghi trên sổ sách, hệ thống bán hàng và số lượng thực tế kiểm đếm được trong kho, phát sinh do hao hụt tự nhiên, hư hỏng, mất mát hoặc sai lệch khi đối chiếu báo cáo sàn. Với kho TMĐT, phần thất thoát còn đến từ nguồn riêng: hàng gửi kho sàn/fulfillment, trùng SKU khi bán đa sàn, và đóng gói sai đơn.
Thất thoát khác hao hụt tự nhiên đơn thuần (bay hơi, co ngót) ở chỗ nguyên nhân có thể do lỗi vận hành, gian lận nội bộ hoặc rủi ro khách quan như thiên tai, hỏa hoạn. Mỗi nhóm nguyên nhân có cách xử lý kế toán và thuế khác nhau — phân loại đúng ngay từ đầu quyết định phần nào sau này được tính vào chi phí hợp lý.
Ví dụ: kiểm kê cuối tháng phát hiện thiếu 15 sản phẩm áo thun, trị giá 3 triệu đồng. Nếu chưa xác định được nguyên nhân, kế toán ghi tạm Nợ TK 138 — Phải thu khác (1381) / Có TK 156, chờ xác minh trong kỳ tiếp theo trước khi quyết định tính vào chi phí hay quy trách nhiệm bồi thường, theo Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp.
Tham gia cộng đồng của VAReCOM để được chia sẻ chi tiết nghiệp vụ và những kiến thức AI hữu ích: https://www.facebook.com/groups/ngheketoandichvu
Vì sao kho TMĐT dễ thất thoát hàng hóa hơn kho truyền thống?
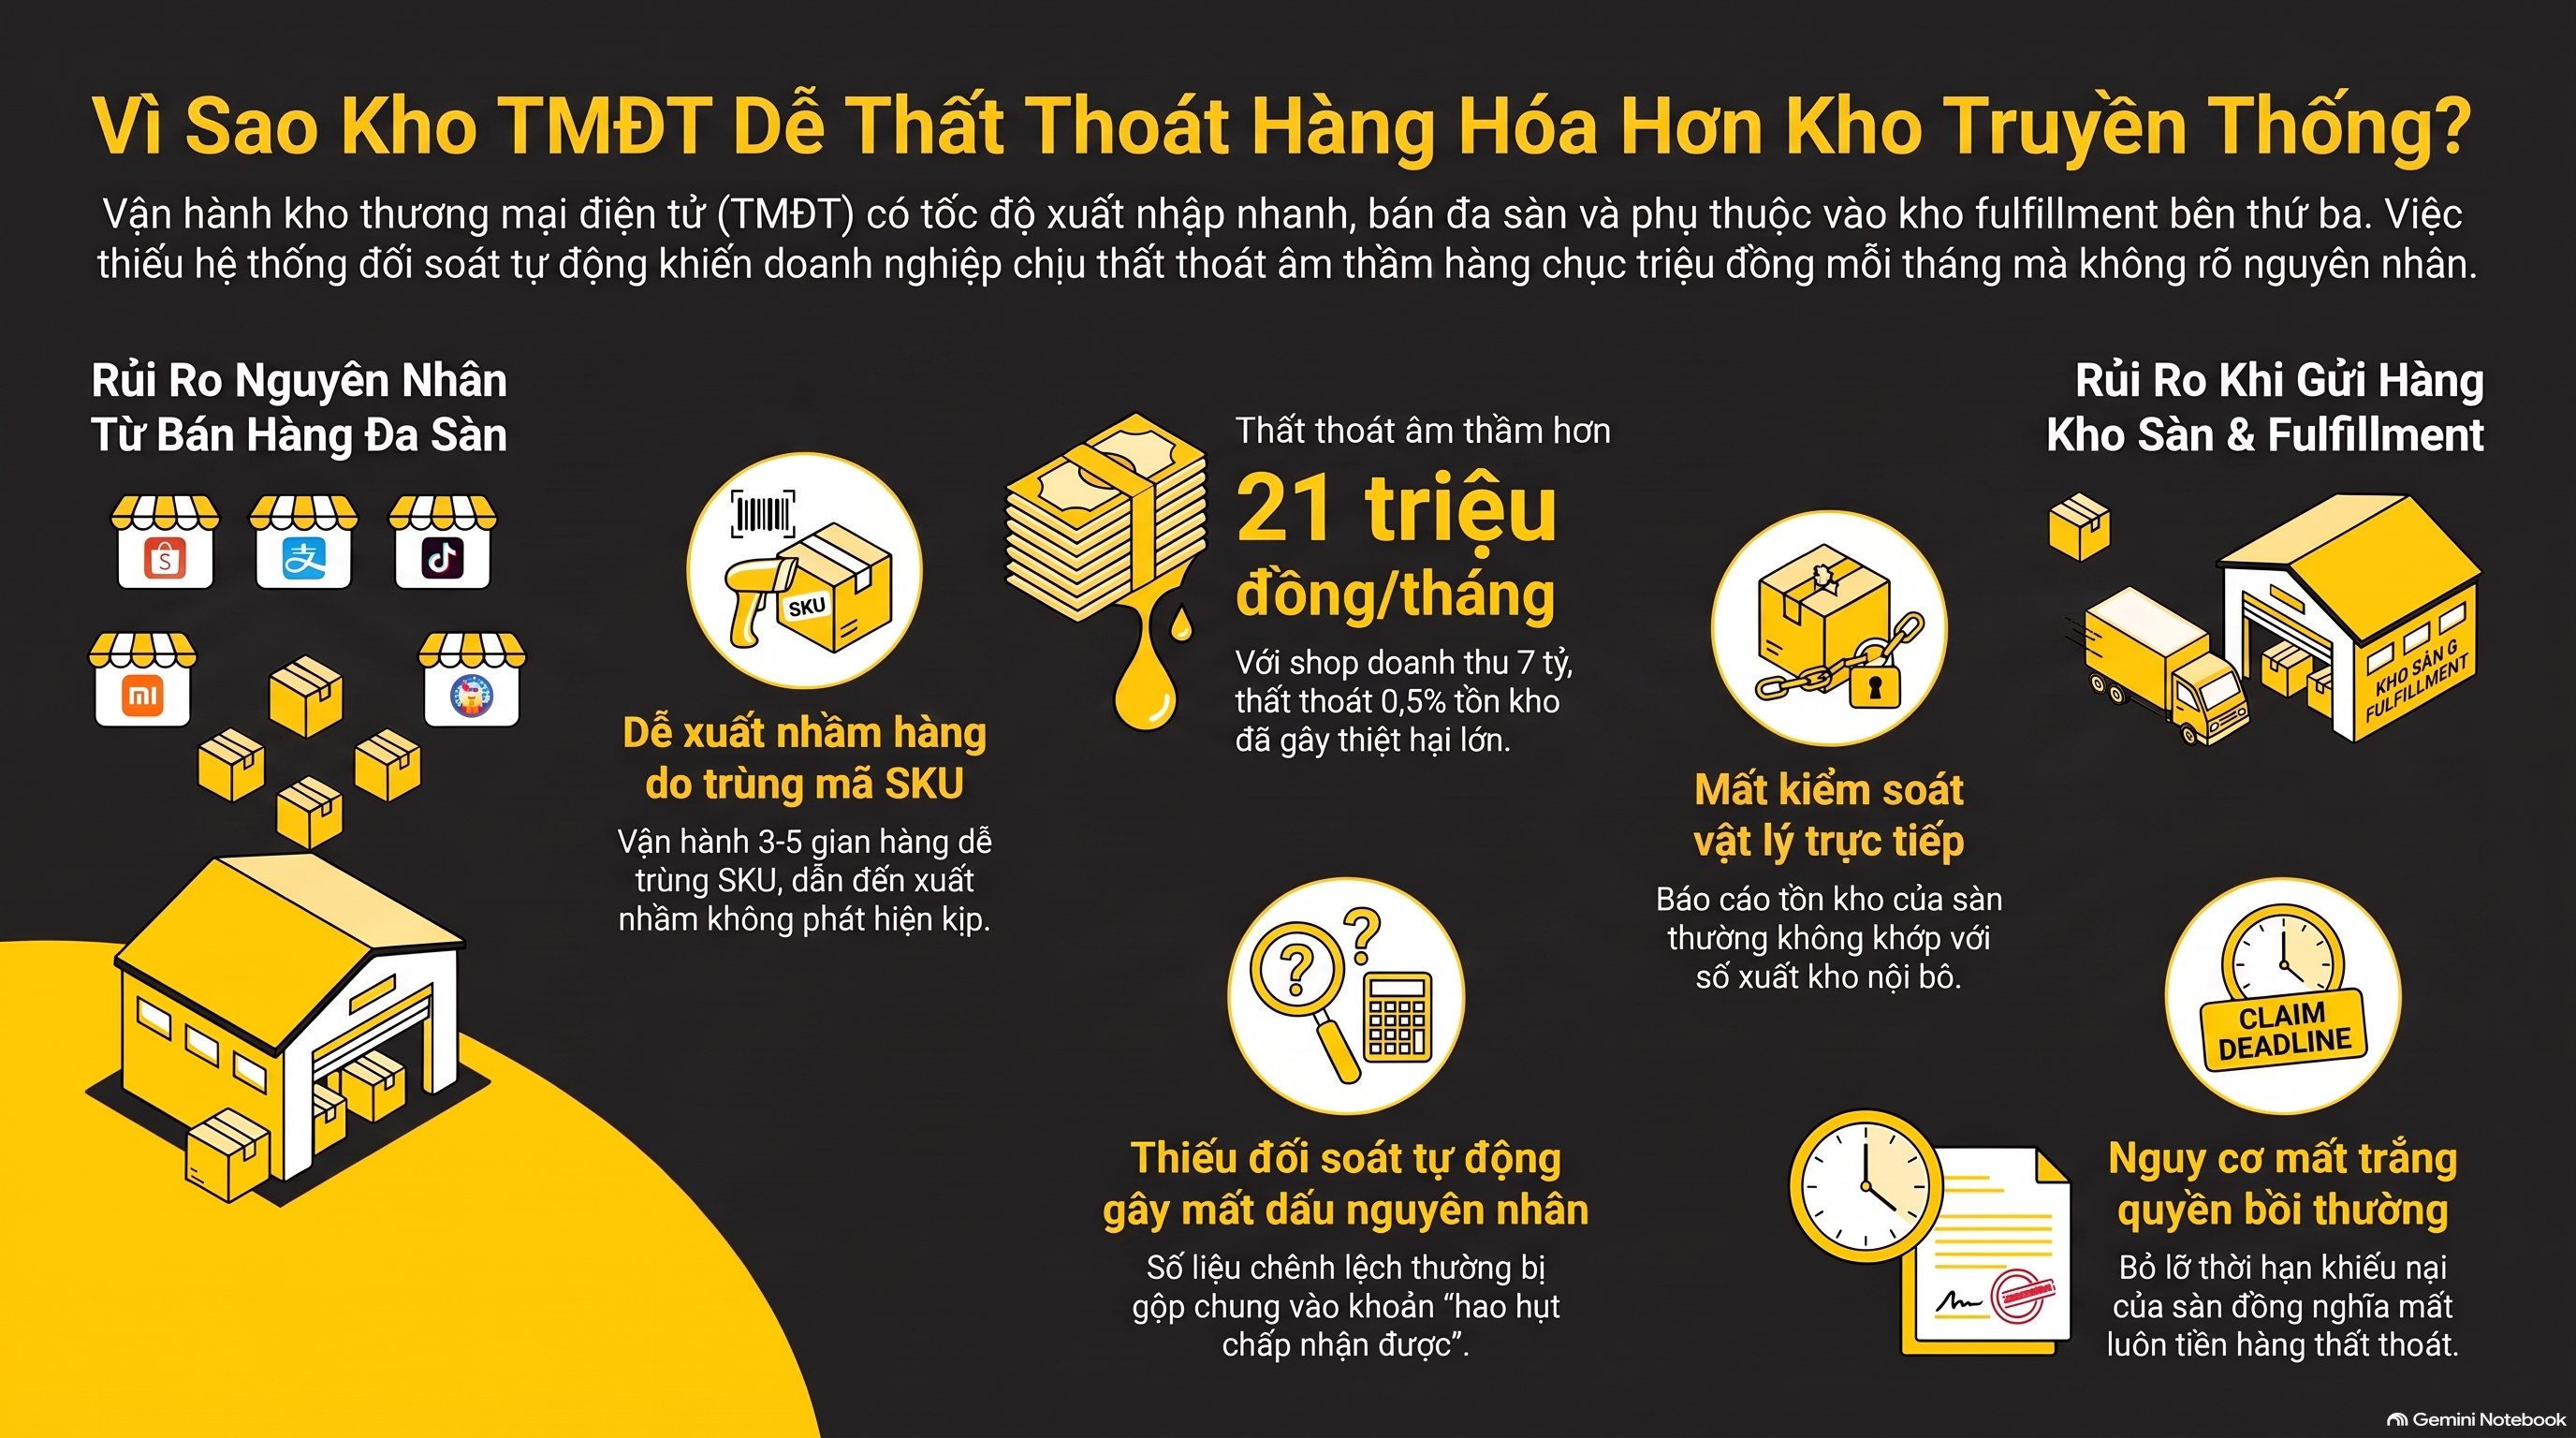
Ba nguyên nhân đặc thù khiến kho TMĐT dễ thất thoát hơn kho truyền thống: bán đa sàn cùng lúc, gửi hàng vào kho sàn/fulfillment, và tốc độ xuất nhập nhanh gấp nhiều lần. Một shop vận hành 3-5 gian hàng dễ trùng mã SKU giữa các sàn, dẫn đến xuất nhầm hàng mà không phát hiện ngay trong ngày.
Rủi ro với hộ kinh doanh, doanh nghiệp bán đa sàn
Doanh thu 6-8 tỷ đồng/tháng với hơn 1.200 SKU khiến việc đối chiếu thủ công gần như bất khả thi. Ví dụ: shop doanh thu 7 tỷ đồng/tháng, giá vốn trung bình 60% doanh thu, thất thoát chỉ 0,5% tồn kho đã tương đương hơn 21 triệu đồng giá vốn mất đi mỗi tháng mà không ai biết lý do.
Không có hệ thống đối soát tự động, phần chênh lệch thường bị gộp chung vào “hao hụt chấp nhận được” mà không truy được nguyên nhân cụ thể. VAR eCOM ghi nhận đây là lỗi phổ biến nhất khi khách hàng chuyển từ tự làm kế toán sang thuê ngoài.
Rủi ro khi gửi hàng kho sàn, fulfillment
Hàng gửi vào kho của Shopee hay TikTok Shop nằm ngoài tầm kiểm soát vật lý trực tiếp của người bán. Sàn có báo cáo tồn kho riêng, nhưng số liệu không phải lúc nào cũng khớp với sổ xuất kho nội bộ.
Khiếu nại hàng thiếu hụt tại kho sàn chỉ được xử lý trong thời hạn nhất định theo chính sách từng sàn. Bỏ lỡ thời hạn này đồng nghĩa mất luôn quyền đòi bồi thường phần hàng đã thất thoát.
Cách kiểm soát thất thoát hàng hóa kho TMĐT gồm mấy bước?
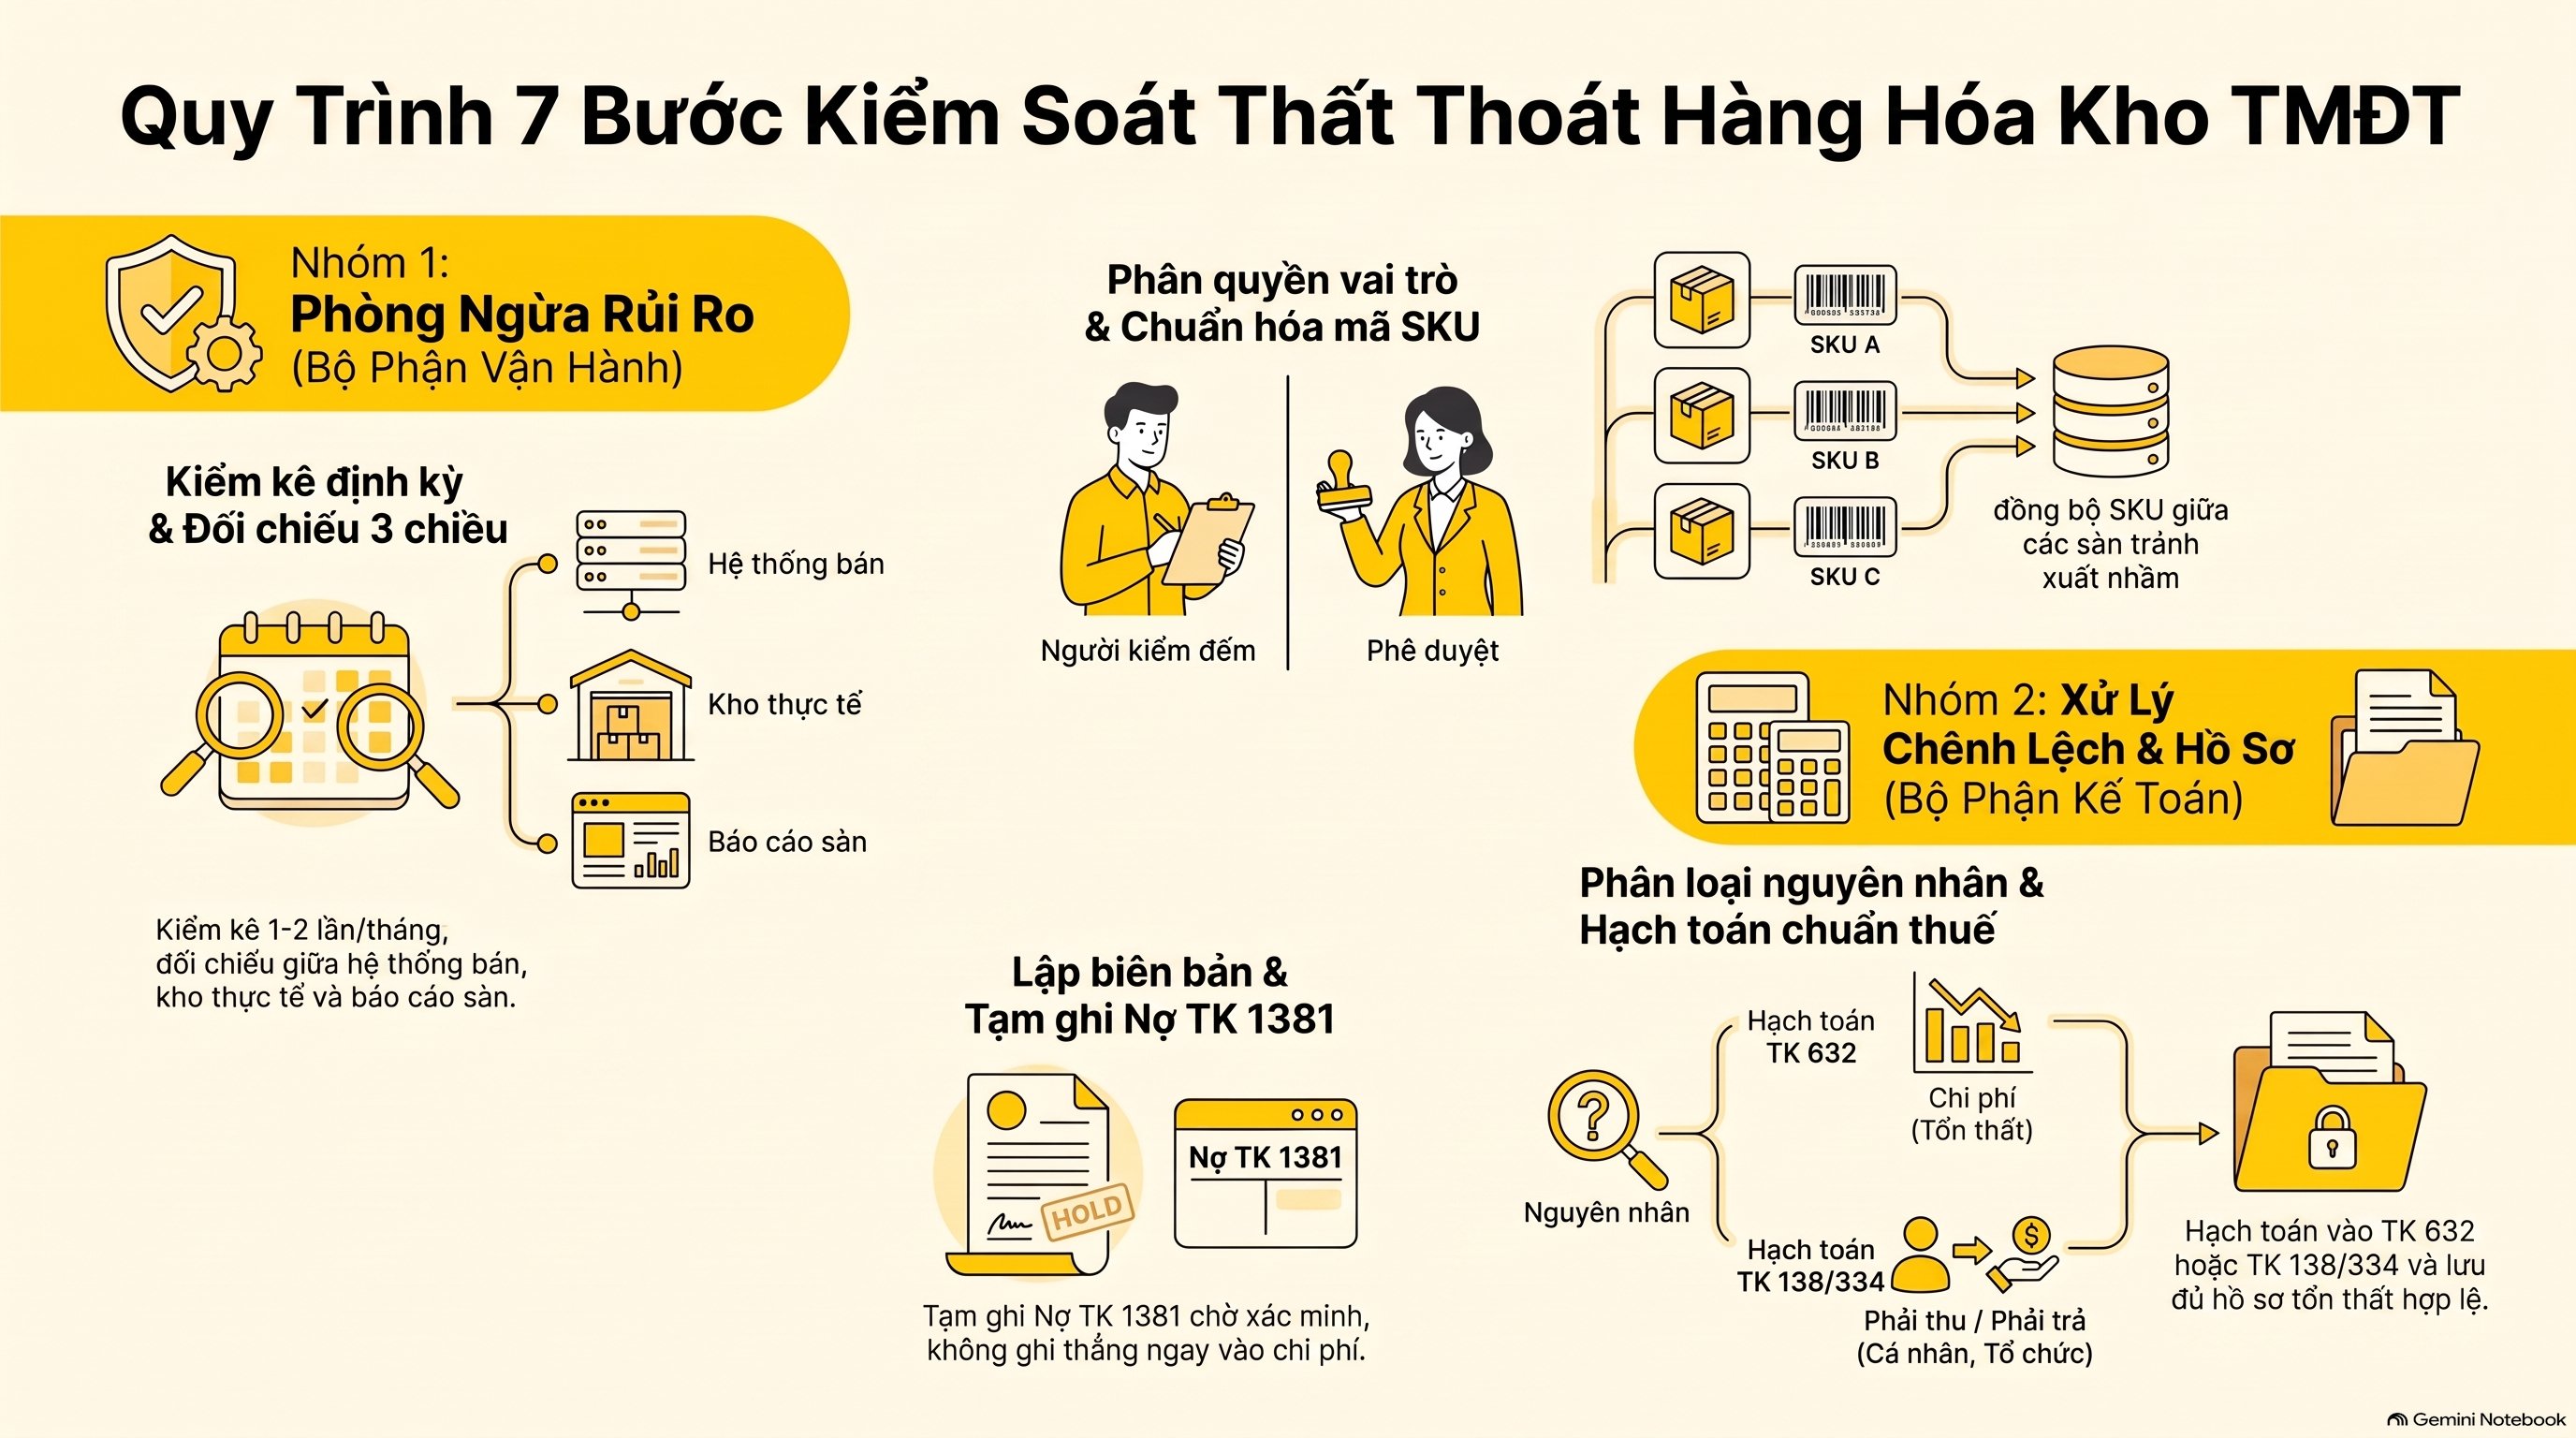
Cách kiểm soát thất thoát hàng hóa kho TMĐT gồm 7 bước, từ kiểm kê định kỳ đến lưu hồ sơ tổn thất đúng quy định thuế. Bảy bước này áp dụng được cho cả kho tự vận hành và kho gửi sàn, chạy song song với chu kỳ đối soát doanh thu hàng tháng.
- Kiểm kê định kỳ theo chu kỳ cố định — tối thiểu 1 lần/tháng với shop dưới 500 SKU, 1 lần/2 tuần với shop trên 1.000 SKU.
- Đối chiếu 3 chiều: số liệu hệ thống bán hàng, số lượng kiểm đếm thực tế trong kho, và báo cáo tồn kho từ sàn TMĐT.
- Phân quyền nhập, xuất kho theo vai trò — người kiểm đếm không kiêm luôn người phê duyệt điều chỉnh số liệu, tránh gian lận nội bộ.
- Chuẩn hóa mã SKU thống nhất giữa các sàn, không đặt mã trùng hoặc gần giống nhau để tránh xuất nhầm hàng.
- Lập biên bản kiểm kê ngay khi phát hiện thiếu, ghi Nợ TK 138 (1381) chờ xử lý nếu chưa rõ nguyên nhân, kèm thời hạn xác minh cụ thể cho từng lô hàng.
- Phân loại nguyên nhân sau xác minh: hao hụt trong phạm vi định mức ghi thẳng vào giá vốn (TK 632); có người chịu trách nhiệm thì ghi nhận khoản phải bồi thường (TK 138 hoặc trừ lương TK 334) trước khi phần còn lại mới vào TK 632.
- Lưu đủ hồ sơ tổn thất khi phần thất thoát do nguyên nhân khách quan, bất khả kháng đủ điều kiện tính vào chi phí được trừ — chi tiết hồ sơ ở phần dưới.
Ba bước đầu là việc phòng ngừa, làm trước khi thất thoát xảy ra. Bốn bước sau là việc xử lý, làm ngay sau khi phát hiện chênh lệch — tách rõ hai nhóm giúp phân công đúng người phụ trách: vận hành lo phòng ngừa, kế toán lo xử lý và hồ sơ.
Bước 5 và bước 6 là chỗ nhiều shop bỏ sót nhất. Ghi thẳng số hàng thiếu vào chi phí ngay khi phát hiện, không qua bước xác minh nguyên nhân, dẫn đến hồ sơ không đủ căn cứ khi cơ quan thuế kiểm tra.
Tham gia cộng đồng của VAReCOM để được chia sẻ chi tiết nghiệp vụ và những kiến thức AI hữu ích: https://www.facebook.com/groups/ngheketoandichvu
Hàng gửi kho Shopee, TikTok Shop bị mất đối chiếu thế nào?
Đối chiếu hàng gửi kho sàn bị mất theo 3 bước: tải báo cáo tồn kho sàn, so với sổ xuất kho nội bộ, rồi gửi khiếu nại kèm bằng chứng trong thời hạn sàn quy định. Không thực hiện đúng thứ tự này, khiếu nại thường bị từ chối vì thiếu chứng từ đối chiếu.
Báo cáo tồn kho từ Shopee Fulfillment hay kho TikTok Shop hiển thị số lượng theo từng SKU tại từng thời điểm — kế toán tải báo cáo này về, đối chiếu với số liệu xuất kho gửi sàn trong sổ nội bộ. Chênh lệch phát sinh được ghi tạm vào TK 138 (1381) chờ xử lý.
Với TikTok Shop, báo cáo tồn kho nằm trong mục “Quản lý kho hàng” của Seller Center, cập nhật gần thời gian thực nhưng độ trễ dữ liệu có thể lên tới vài giờ. Kế toán nên tải báo cáo vào cùng khung giờ cố định mỗi ngày để số liệu so sánh có tính nhất quán.
Biên bản đối soát giữa hai bên, kèm ảnh chụp màn hình báo cáo tồn kho sàn tại thời điểm phát hiện, là chứng từ quan trọng nhất khi sau này cần lập hồ sơ tổn thất cho phần hàng sàn không bồi thường đủ.
Tỷ lệ thất thoát hàng hóa khi vận hành kho TMĐT bao nhiêu thì được tính vào chi phí?
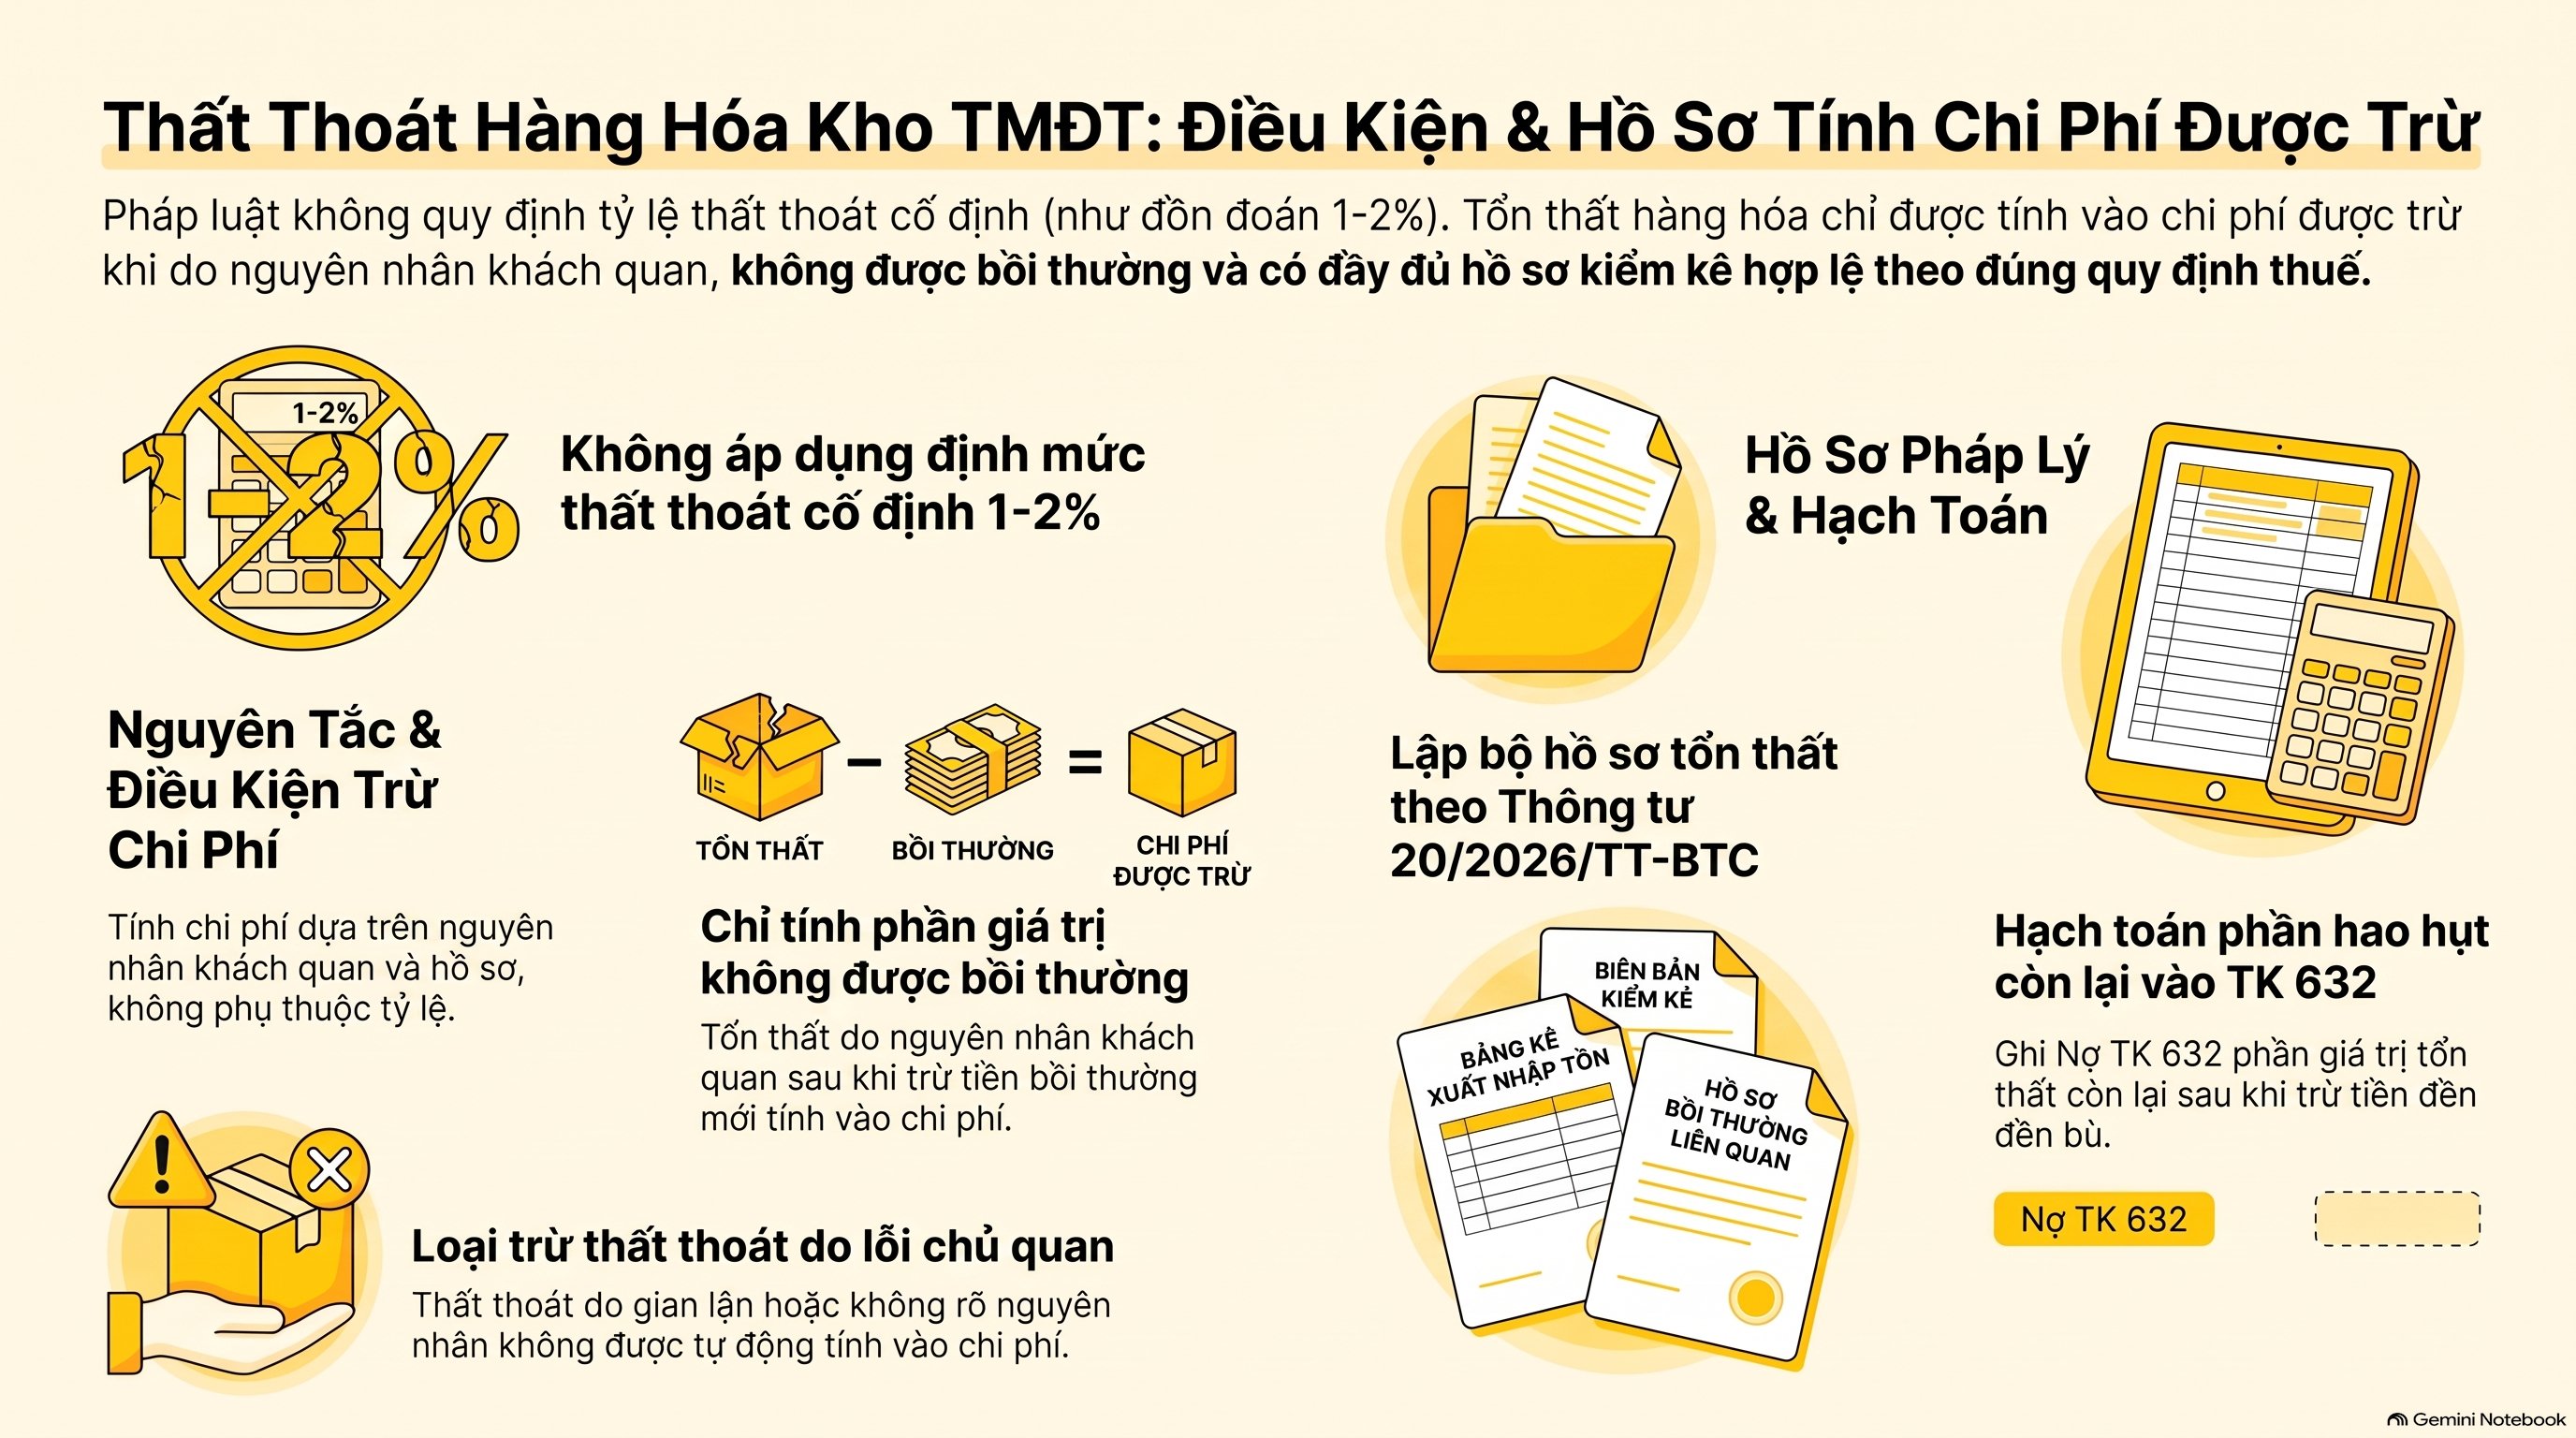
Không có tỷ lệ phần trăm cố định do luật quy định — phần thất thoát được tính vào chi phí được trừ khi chứng minh được nguyên nhân khách quan và có đủ hồ sơ, không phụ thuộc vào tỷ lệ đó cao hay thấp. Đây là điểm khác so với nhiều đồn đoán về “định mức hao hụt 1-2%” trên các diễn đàn kế toán.
Theo điểm b7 khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 67/2025/QH15, phần giá trị tổn thất tài sản, hàng hóa do thiên tai, dịch bệnh và trường hợp bất khả kháng khác không được bồi thường được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
> Khoản 7 Điều 3 Thông tư 20/2026/TT-BTC (hướng dẫn Nghị định 320/2025/NĐ-CP): hồ sơ gồm biên bản kiểm kê giá trị tài sản, hàng hóa bị tổn thất do doanh nghiệp lập — xác định rõ giá trị, nguyên nhân, trách nhiệm tổ chức, cá nhân, chủng loại, số lượng, đơn giá, giá trị có thể thu hồi; kèm bảng kê xuất nhập tồn hàng hóa bị tổn thất, hồ sơ bồi thường của cơ quan bảo hiểm (nếu có) và hồ sơ trách nhiệm bồi thường của tổ chức, cá nhân (nếu có).
Ví dụ: kho bị cháy làm hư hỏng lô hàng trị giá 200 triệu đồng, công ty bảo hiểm chấp nhận bồi thường 150 triệu đồng. Phần chênh lệch 50 triệu đồng không được bồi thường mới là phần được tính vào chi phí được trừ, với điều kiện có đủ biên bản kiểm kê, bảng kê xuất nhập tồn và hồ sơ bảo hiểm theo đúng Thông tư 20/2026/TT-BTC.
Về bút toán, theo Thông tư 99/2025/TT-BTC, khi có quyết định xử lý: ghi Nợ TK 111, 112 hoặc TK 138 (1388) phần thu được từ người phạm lỗi hoặc bảo hiểm, Nợ TK 334 nếu trừ vào lương, Nợ TK 632 — Giá vốn hàng bán phần hao hụt còn lại sau khi trừ số đã bồi thường, đối ứng Có TK 138 (1381) để tất toán khoản tạm ghi.
Phần thất thoát do lỗi chủ quan, gian lận nội bộ hoặc không xác định được nguyên nhân không đương nhiên được tính vào chi phí được trừ khi xác định thuế TNDN — trách nhiệm bồi thường của cá nhân liên quan phải được xác định trước.
Tham gia cộng đồng của VAReCOM để được chia sẻ chi tiết nghiệp vụ và những kiến thức AI hữu ích: https://www.facebook.com/groups/ngheketoandichvu
Câu hỏi thường gặp
Thất thoát hàng hóa bao nhiêu phần trăm là bất thường?
Không có ngưỡng phần trăm luật định để gọi là “bất thường” — mỗi ngành hàng, mỗi mô hình kho có đặc điểm hao hụt tự nhiên khác nhau. Dấu hiệu cần xử lý ngay là thất thoát tăng dần qua các kỳ mà không xác định được nguyên nhân cụ thể.
Hàng thiếu khi kiểm kê hạch toán vào tài khoản nào?
Hàng thiếu chưa rõ nguyên nhân ghi vào TK 1381 — Tài sản thiếu chờ xử lý thuộc TK 138, theo Thông tư 99/2025/TT-BTC. Khi xác định được nguyên nhân ngay trong kỳ, ghi thẳng vào tài khoản liên quan, không qua TK 1381.
Hàng hóa thất thoát có luôn được tính vào chi phí được trừ khi tính thuế không?
Không — chỉ phần tổn thất do nguyên nhân khách quan, bất khả kháng và có đủ hồ sơ theo Thông tư 20/2026/TT-BTC mới được tính vào chi phí được trừ. Phần do lỗi chủ quan hoặc chưa xác định được nguyên nhân phải xử lý trách nhiệm bồi thường trước.
Bao lâu nên kiểm kê kho TMĐT một lần?
Tối thiểu 1 lần/tháng với shop dưới 500 SKU, và 1 lần/2 tuần với shop trên 1.000 SKU hoặc bán từ 3 sàn trở lên. Kiểm kê thưa hơn khiến việc truy nguyên nhân thất thoát khó chính xác vì thời gian trôi qua quá lâu.
Ai chịu trách nhiệm khi hàng thất thoát do lỗi nhân viên kho?
Nhân viên trực tiếp phụ trách kho tại thời điểm phát sinh chênh lệch phải bồi thường theo quy chế nội bộ hoặc theo thỏa thuận trong hợp đồng lao động. Khoản bồi thường ghi vào TK 138 (1388) hoặc trừ lương qua TK 334, không được tính vào chi phí được trừ khi xác định thuế TNDN.
Lời kết
Cách kiểm soát thất thoát hàng hóa kho TMĐT hiệu quả nằm ở việc tách rõ ba việc: kiểm kê đúng chu kỳ, phân loại đúng nguyên nhân, và lưu đủ hồ sơ theo Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 trước khi tính bất kỳ khoản nào vào chi phí. Bỏ qua bước phân loại nguyên nhân là lý do phổ biến nhất khiến chi phí hao hụt bị loại khi quyết toán.
Doanh nghiệp bán đa sàn từ 15 tỷ đồng/năm trở lên thường không đủ nhân sự nội bộ để vừa vận hành vừa kiểm soát tồn kho chặt chẽ mỗi ngày — đây là lý do phần lớn khách hàng của VAR eCOM chọn hệ thống đối soát tự động thay vì kiểm kê thủ công cuối kỳ.
Tham khảo thêm 7 nguyên tắc kiểm soát nhập – xuất – tồn kho đa sàn, cách kiểm soát giá vốn theo SKU, xử lý lỗi trùng SKU khi bán nhiều sàn và quản lý tồn kho bán hàng online để hoàn thiện quy trình kiểm soát tồn kho. Toàn văn Luật Thuế thu nhập doanh nghiệp và các thông tư liên quan có thể tra cứu thêm tại cổng thông tin Bộ Tài chính.