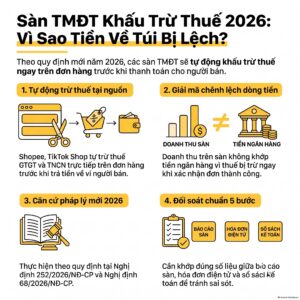
Sàn đã trừ thuế kê khai lại có bị tính trùng không? Đây là thắc mắc phổ biến nhất khi hộ kinh doanh bán hàng qua TikTok Shop, Shopee thấy tiền về tài khoản đã bị trừ bớt trước khi chuyển. Câu trả lời dứt khoát: sàn đã trừ thuế kê khai lại KHÔNG bị tính trùng, khi kế toán viên kê khai đúng quy định.
Theo Nghị định số 68/2026/NĐ-CP và Nghị định số 252/2026/NĐ-CP, sàn thương mại điện tử có chức năng thanh toán phải khấu trừ, nộp thay thuế GTGT và TNCN cho từng giao dịch. Bài viết này giải thích chi tiết trường hợp sàn đã trừ thuế kê khai lại, tách bạch nghĩa vụ thuế với nghĩa vụ xuất hóa đơn, và chỉ ra đúng trường hợp bắt buộc khai bổ sung.
Sàn đã trừ thuế kê khai lại có bị tính trùng không?
Không. Sàn đã trừ thuế kê khai lại không bị tính trùng, vì Điều 11 Khoản 1 Nghị định số 68/2026/NĐ-CP coi phần thuế GTGT và TNCN sàn đã khấu trừ là đã hoàn thành nghĩa vụ thuế của giao dịch đó. Hộ kinh doanh không phải khai, nộp lại phần thuế này.
Trường hợp sàn đã trừ thuế kê khai lại gây nhầm lẫn phổ biến nhất trên các hội nhóm kế toán viên TMĐT. Nhiều người hiểu nhầm rằng đã bị sàn trừ tiền thì mọi nghĩa vụ coi như xong luôn, kể cả hóa đơn.
Thực tế có hai việc tách bạch. Nghĩa vụ thuế của giao dịch đã được sàn khấu trừ, nộp thay.
Nghĩa vụ xuất hóa đơn bán hàng cho khách vẫn phải thực hiện theo quy định về hóa đơn. Việc này không liên quan đến sàn đã trừ thuế kê khai lại hay chưa.
Chỉ một số trường hợp sàn đã trừ thuế kê khai lại vẫn bắt buộc tổng hợp lại vào cuối năm – nêu chi tiết ở mục riêng bên dưới. Đó là cơ chế cấn trừ, không phải nộp thuế hai lần.
Căn cứ pháp lý nào quy định trường hợp sàn đã trừ thuế kê khai lại?
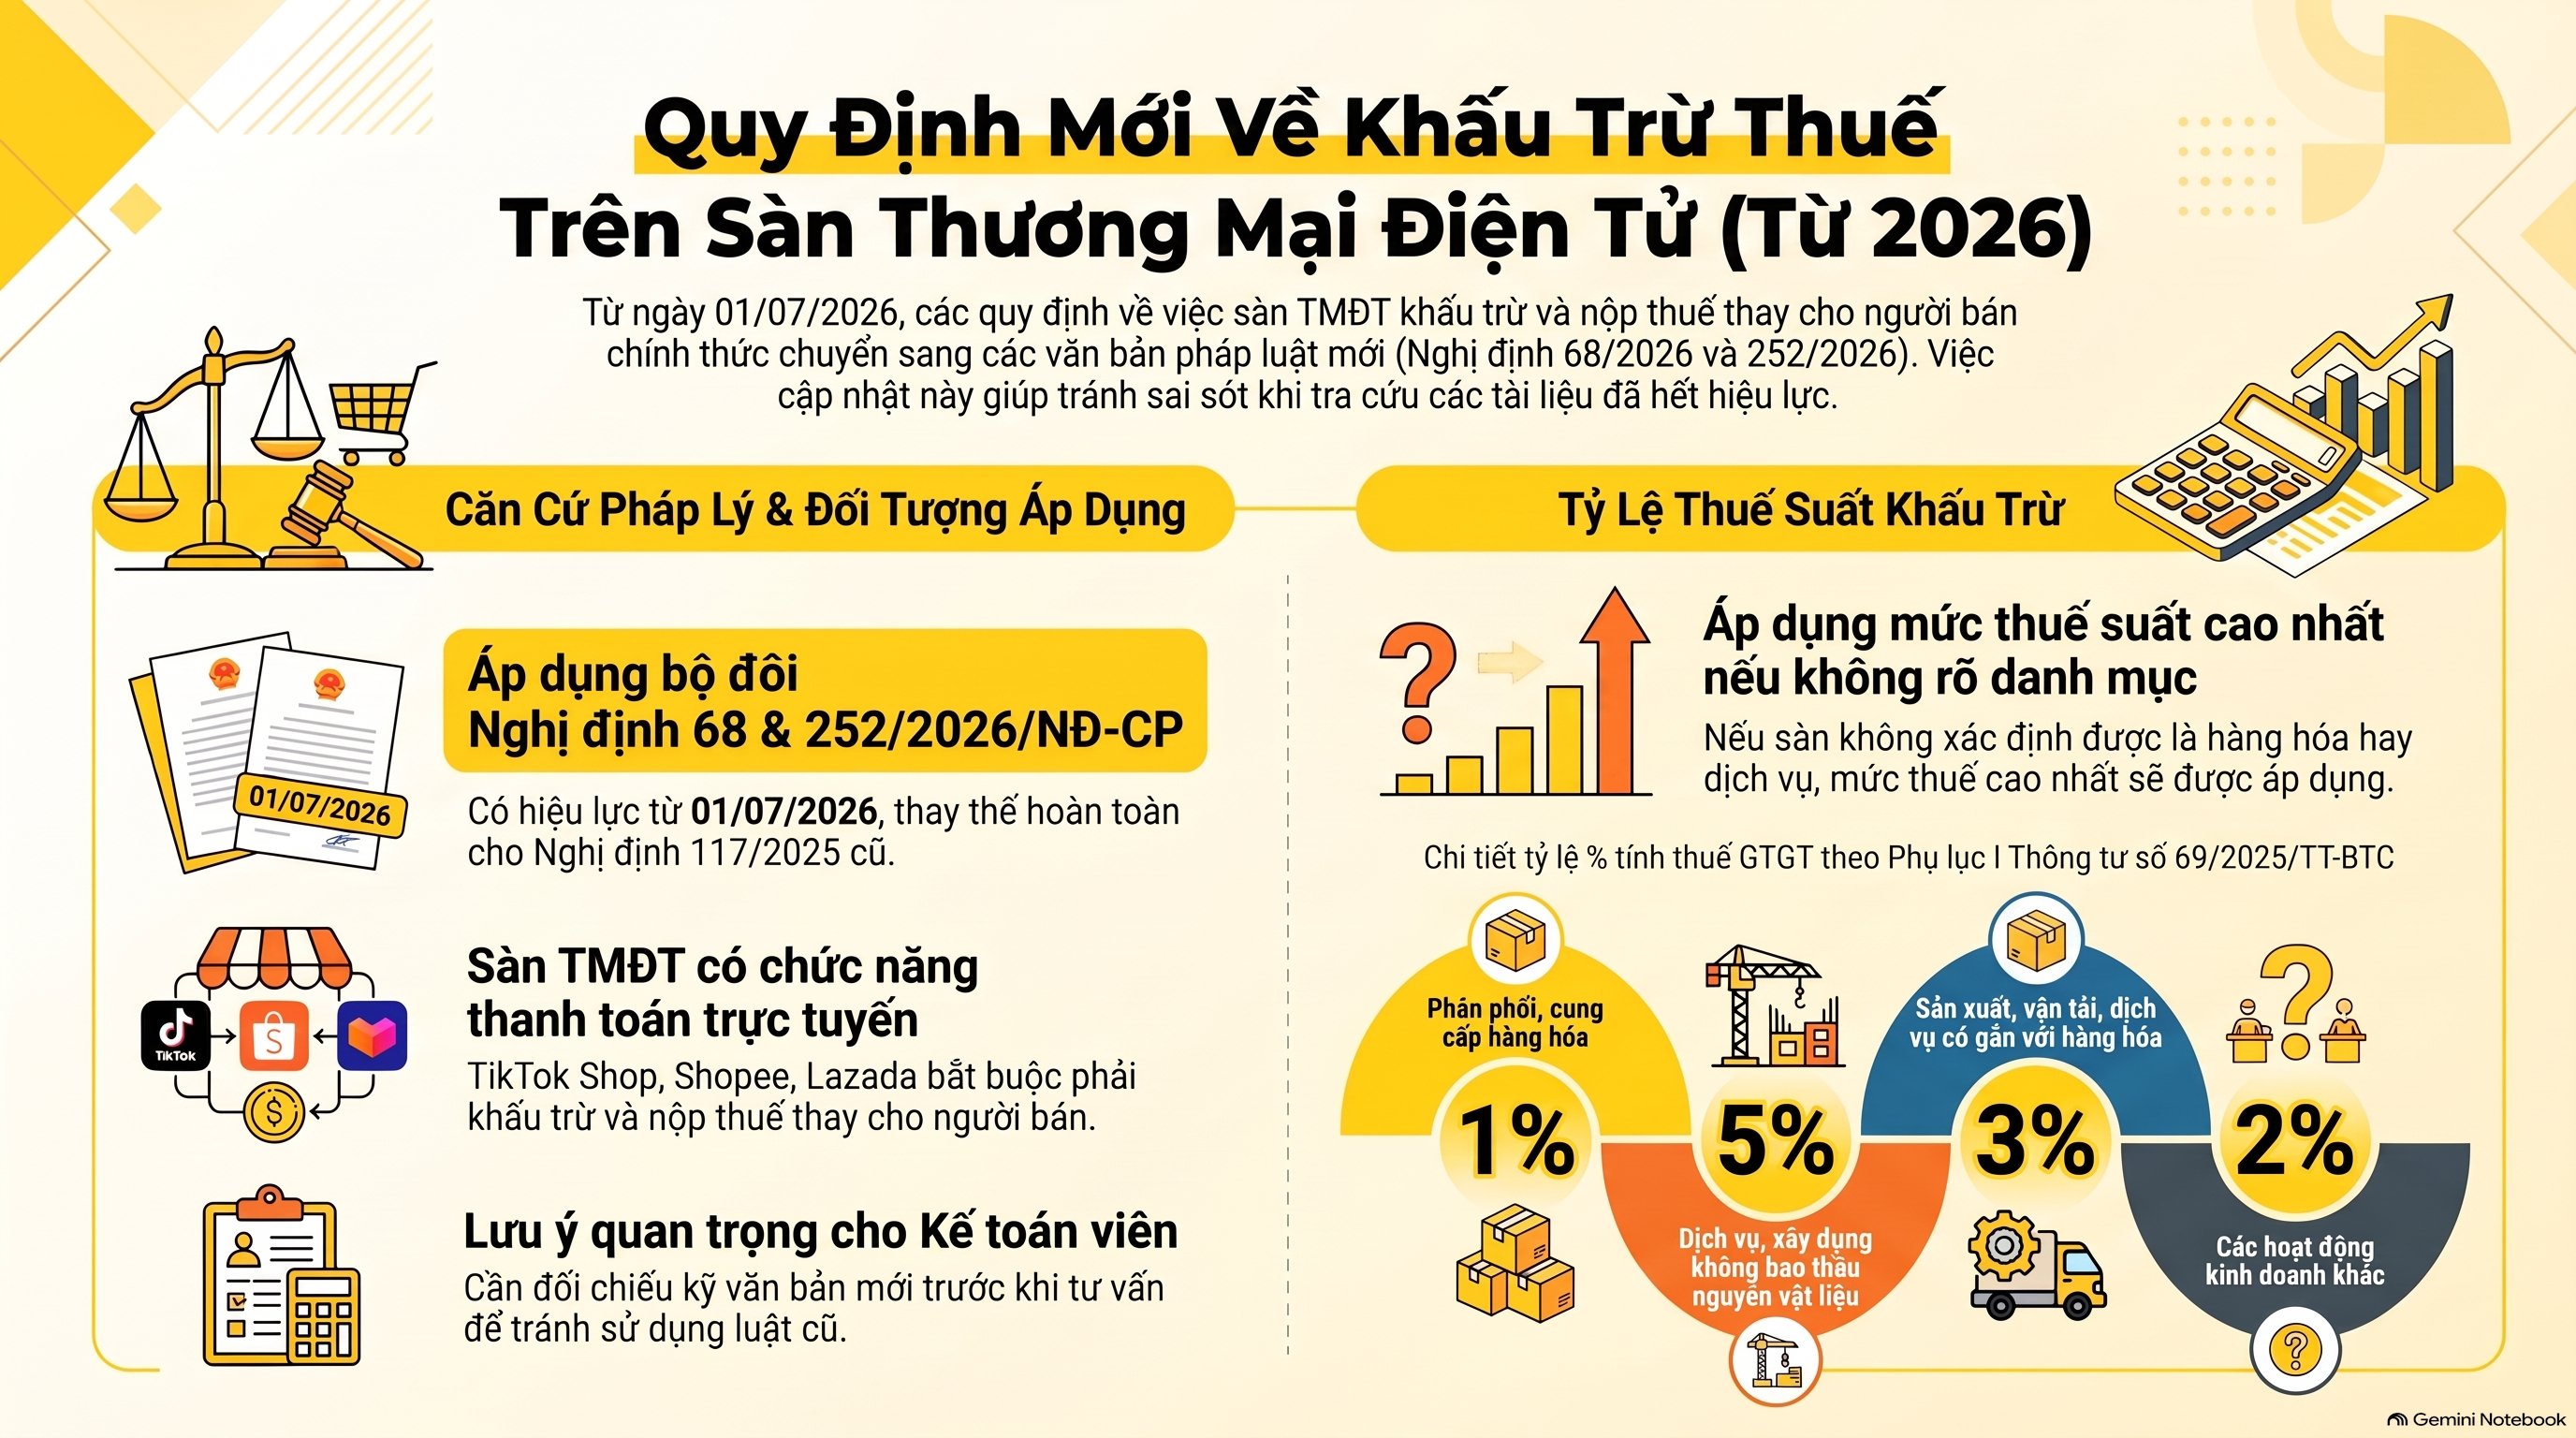
Căn cứ hiện hành cho trường hợp sàn đã trừ thuế kê khai lại là Điều 11 Nghị định số 68/2026/NĐ-CP và Điều 43, Điều 44 Nghị định số 252/2026/NĐ-CP. Hai văn bản này có hiệu lực từ ngày 30/6/2026.
Quy định trước đó tại Nghị định số 117/2025/NĐ-CP đã hết hiệu lực chung từ ngày 01/7/2026. Nhiều tài liệu, bài viết cũ trên mạng khi bàn về sàn đã trừ thuế kê khai lại vẫn dẫn Nghị định số 117/2025/NĐ-CP.
Đây từng là văn bản gốc quy định cơ chế khấu trừ, nộp thay của sàn TMĐT, hiệu lực từ 01/7/2025 đến hết 30/6/2026. Từ ngày 01/7/2026, nội dung được chuyển sang Nghị định số 252/2026/NĐ-CP và Nghị định số 68/2026/NĐ-CP.
Kế toán viên tra cứu tài liệu cũ về sàn đã trừ thuế kê khai lại cần đối chiếu lại theo hai nghị định mới này trước khi tư vấn khách hàng.
> “Chủ quản nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và chức năng thanh toán… có trách nhiệm thực hiện khấu trừ, khai thay và nộp thay số thuế đã khấu trừ đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ của hộ kinh doanh, cá nhân kinh doanh.” — Điều 11 Khoản 1 Nghị định số 68/2026/NĐ-CP.
TikTok Shop có chức năng đặt hàng trực tuyến và thu hộ tiền thanh toán từ người mua. Sàn này thuộc đối tượng phải khấu trừ, nộp thay theo quy định trên, nên phát sinh đúng tình huống sàn đã trừ thuế kê khai lại.
Shopee, Lazada có cùng cơ chế hoạt động cũng thuộc diện này. Tỷ lệ % tính thuế GTGT áp dụng theo Phụ lục I Thông tư số 69/2025/TT-BTC.
Mức tỷ lệ cụ thể: 1% cho hoạt động phân phối, cung cấp hàng hóa; 5% cho dịch vụ; 3% cho hoạt động sản xuất, vận tải có gắn với hàng hóa; 2% cho hoạt động khác.
Trường hợp sàn không xác định được giao dịch là hàng hóa hay dịch vụ, Điều 44 Khoản 2 điểm b Nghị định số 252/2026/NĐ-CP quy định áp dụng mức tỷ lệ % thuế suất cao nhất để khấu trừ. Kế toán viên cần giải thích rõ điều này khi tư vấn về sàn đã trừ thuế kê khai lại cho khách hàng bán gian hàng có cả hàng hóa lẫn dịch vụ.
Sàn đã trừ thuế kê khai lại thì hóa đơn bán hàng ghi thế nào?
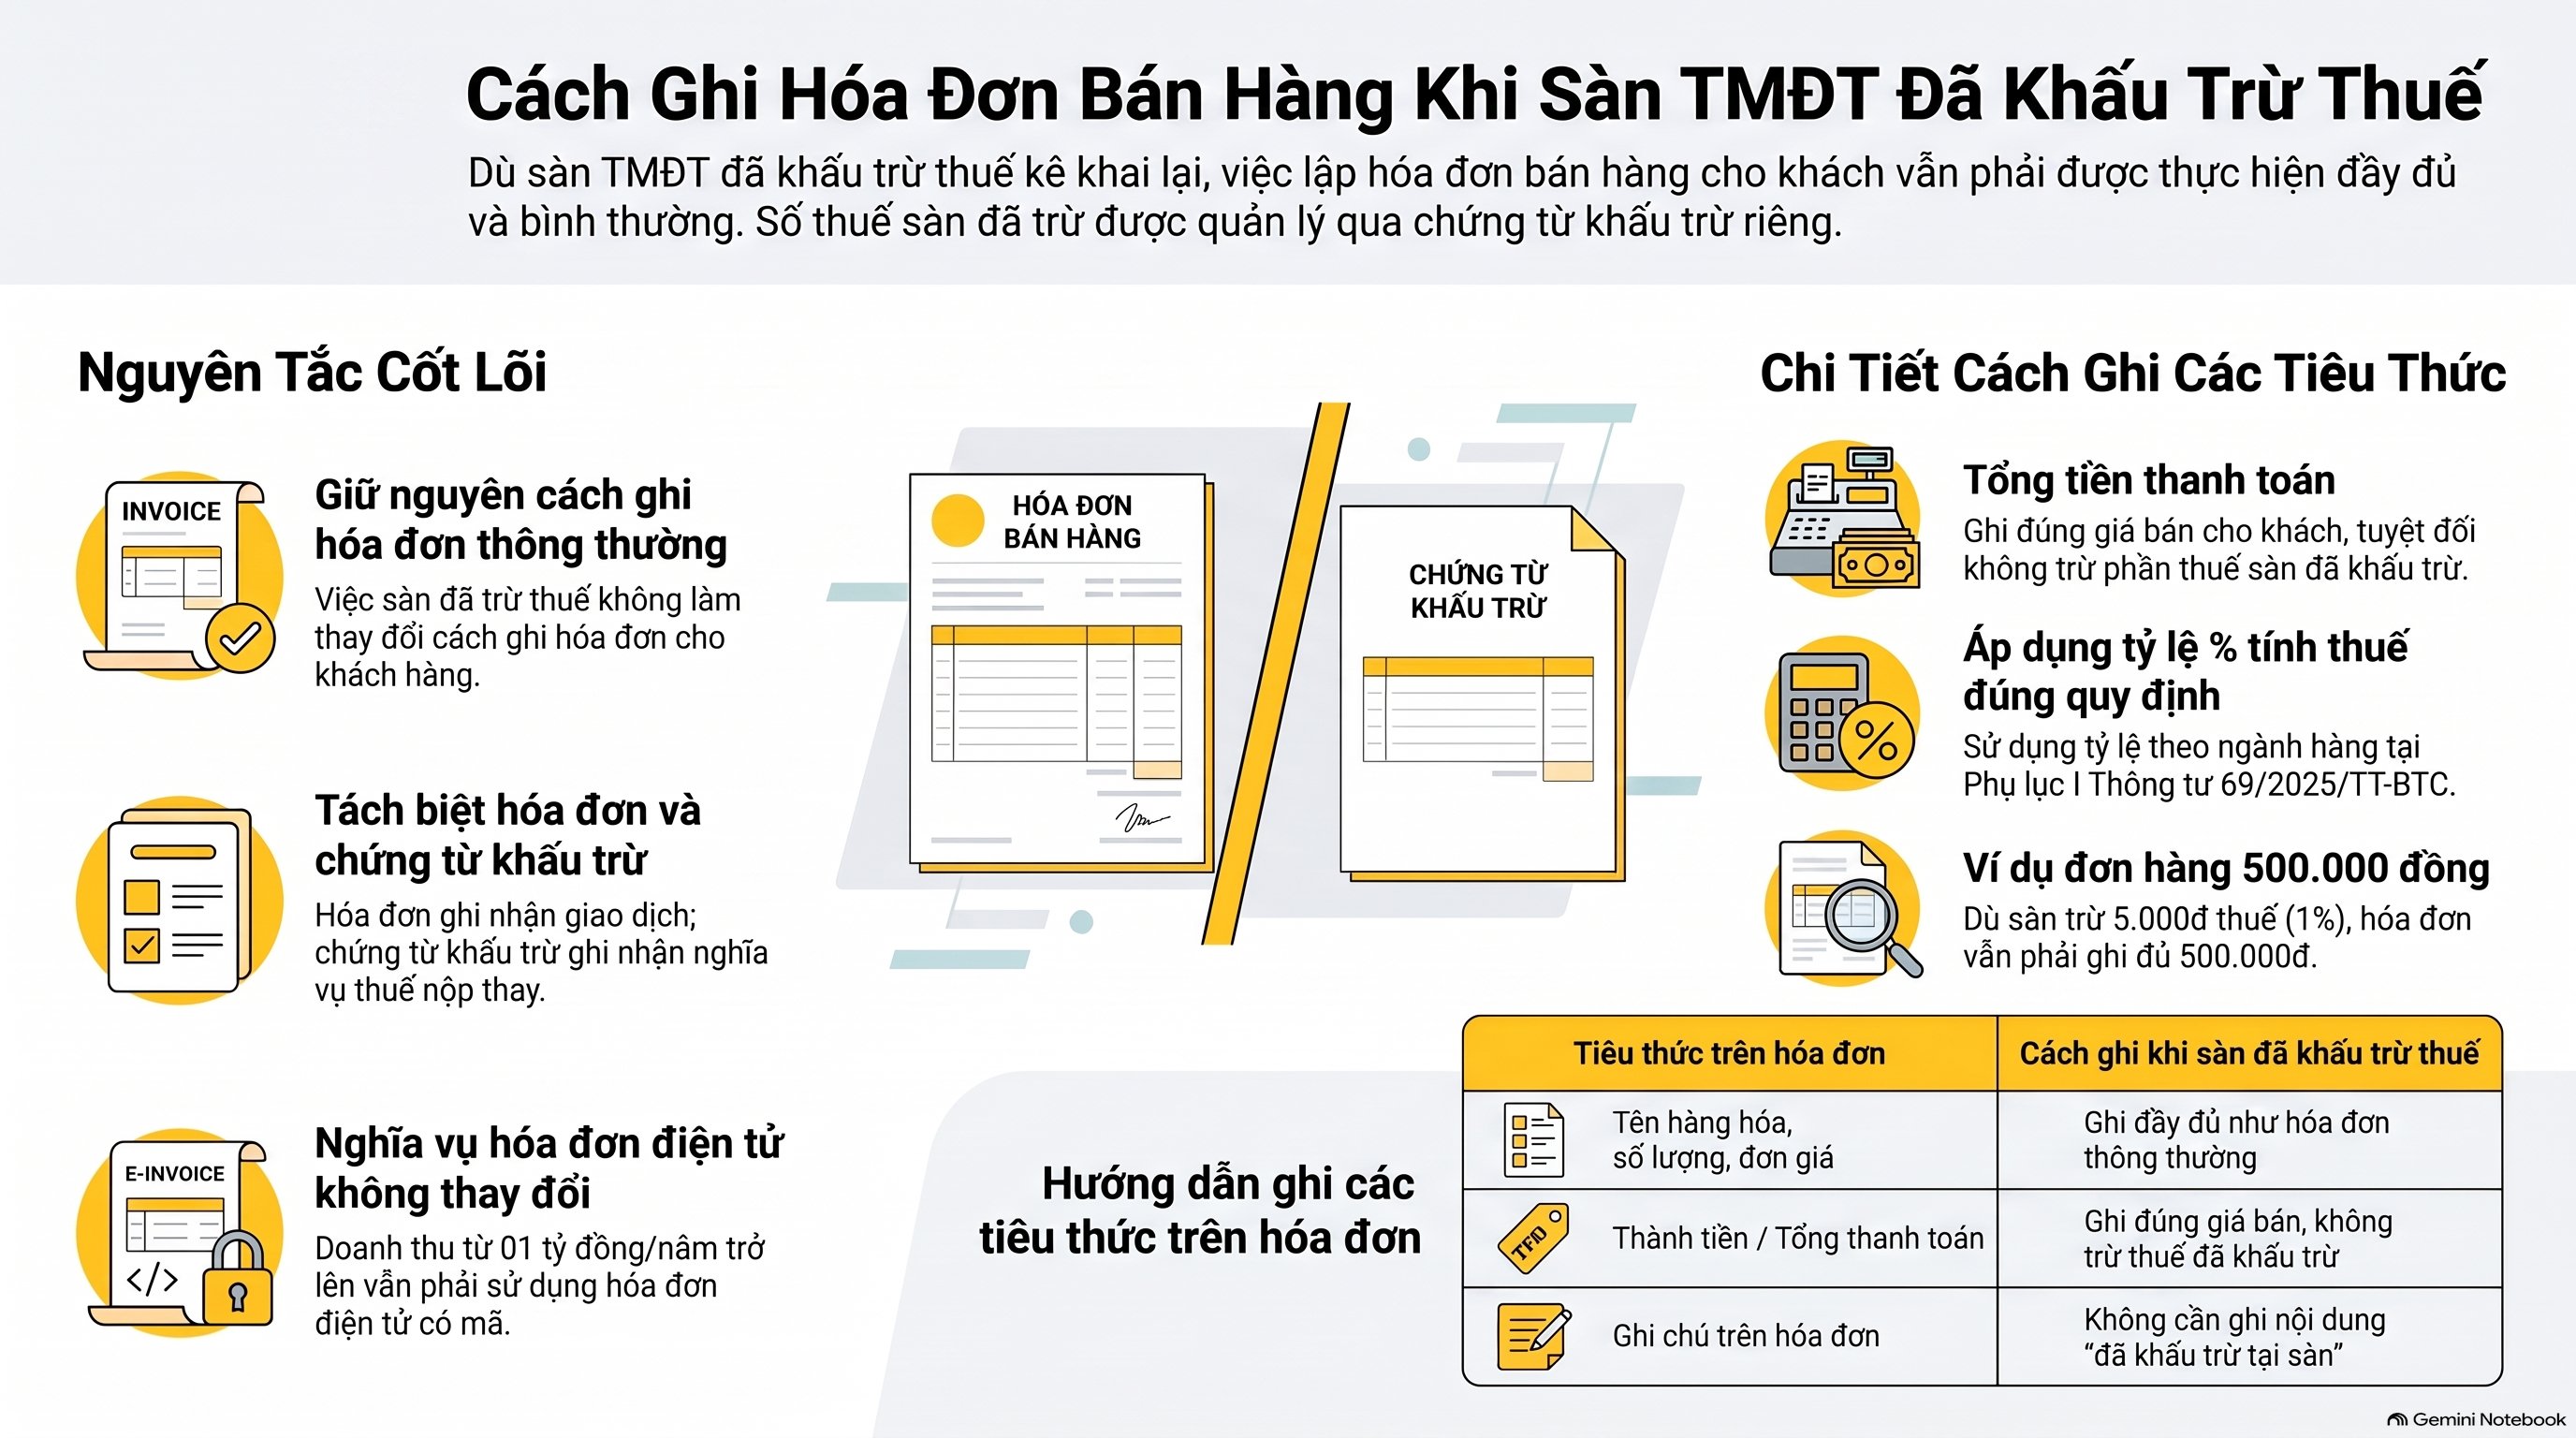
Hóa đơn bán hàng ghi đầy đủ, bình thường. Việc sàn đã trừ thuế kê khai lại không làm thay đổi cách ghi hóa đơn bán hàng cho khách.
Số thuế sàn đã trừ được theo dõi riêng qua chứng từ khấu trừ, không thể hiện trên hóa đơn bán hàng.
| Nội dung trên hóa đơn | Có ghi số thuế sàn đã khấu trừ không? | Cách ghi |
|---|---|---|
| Tên hàng hóa, số lượng, đơn giá | Không | Ghi đầy đủ như hóa đơn bán hàng thông thường |
| Thành tiền / tổng tiền thanh toán | Không | Ghi đúng giá bán cho khách, không trừ phần thuế sàn đã khấu trừ |
| Thuế suất, tỷ lệ % tính thuế | Không cần thể hiện việc đã khấu trừ | Áp dụng đúng tỷ lệ % ngành hàng theo Phụ lục I Thông tư 69/2025/TT-BTC |
| Ghi chú “đã khấu trừ tại sàn” | Không cần | Số đã khấu trừ nằm ở chứng từ khấu trừ riêng do sàn cấp |
Ví dụ minh họa cho trường hợp sàn đã trừ thuế kê khai lại: đơn hàng 500.000 đồng thuộc nhóm phân phối hàng hóa, sàn khấu trừ GTGT 1% (5.000 đồng).
Hóa đơn bán hàng cho khách vẫn ghi đủ 500.000 đồng. Phần 5.000 đồng đã khấu trừ không xuất hiện trên hóa đơn này.
Nếu doanh thu tính thuế GTGT hằng năm từ 01 tỷ đồng trở lên, hộ kinh doanh vẫn phải áp dụng hóa đơn điện tử có mã của cơ quan thuế. Căn cứ là Điều 8 Khoản 5 Nghị định số 68/2026/NĐ-CP, dẫn chiếu khoản 8 Điều 1 Nghị định số 70/2025/NĐ-CP sửa đổi Nghị định số 123/2020/NĐ-CP.
Nghĩa vụ xuất hóa đơn này không thay đổi dù sàn đã trừ thuế kê khai lại hay chưa. Hóa đơn ghi nhận giao dịch bán hàng, còn chứng từ khấu trừ ghi nhận nghĩa vụ thuế đã nộp thay – hai chứng từ phục vụ hai mục đích khác nhau.
Sàn đã trừ thuế kê khai lại thì hạch toán vào đâu?
Kế toán viên ghi nhận đầy đủ doanh thu trước khấu trừ vào sổ kế toán. Với trường hợp sàn đã trừ thuế kê khai lại, số thuế bị sàn khấu trừ được theo dõi riêng như một khoản đã nộp thay, không trừ thẳng vào doanh thu ghi sổ.
Nguồn đối chiếu là Chứng từ khấu trừ thuế theo Mẫu số 01/CTKT-TMĐT do sàn cấp theo năm bằng phương thức điện tử. Mẫu này tiếp tục áp dụng theo Nghị định số 117/2025/NĐ-CP, qua điều khoản chuyển tiếp tại Điều 18 Khoản 2 Nghị định số 68/2026/NĐ-CP.
Sàn kê khai số thuế đã khấu trừ hằng tháng theo Mẫu số 01/CNKD-TMĐT kèm Bảng kê 01-1/BK-CNKD-TMĐT. Đây là hồ sơ do sàn nộp, không phải hộ kinh doanh tự làm.
Kế toán viên xử lý sàn đã trừ thuế kê khai lại chỉ cần lưu chứng từ khấu trừ để đối chiếu khi cần. Hồ sơ khai thuế cụ thể cho trường hợp phải tổng hợp doanh thu quyết toán thực hiện theo hướng dẫn của Bộ trưởng Bộ Tài chính, theo Điều 11 Khoản 5 Nghị định số 68/2026/NĐ-CP.
Kho tra cứu hiện chưa có mẫu biểu chi tiết cho phần quyết toán này, cần bổ sung khi có văn bản hướng dẫn. Trường hợp số thuế đã khấu trừ, nộp thay lớn hơn số thực tế phải nộp, hộ kinh doanh được xử lý bù trừ, hoàn trả số nộp thừa theo Điều 12 Nghị định số 68/2026/NĐ-CP.
Trường hợp nào sàn đã trừ thuế kê khai lại vẫn phải khai bổ sung?
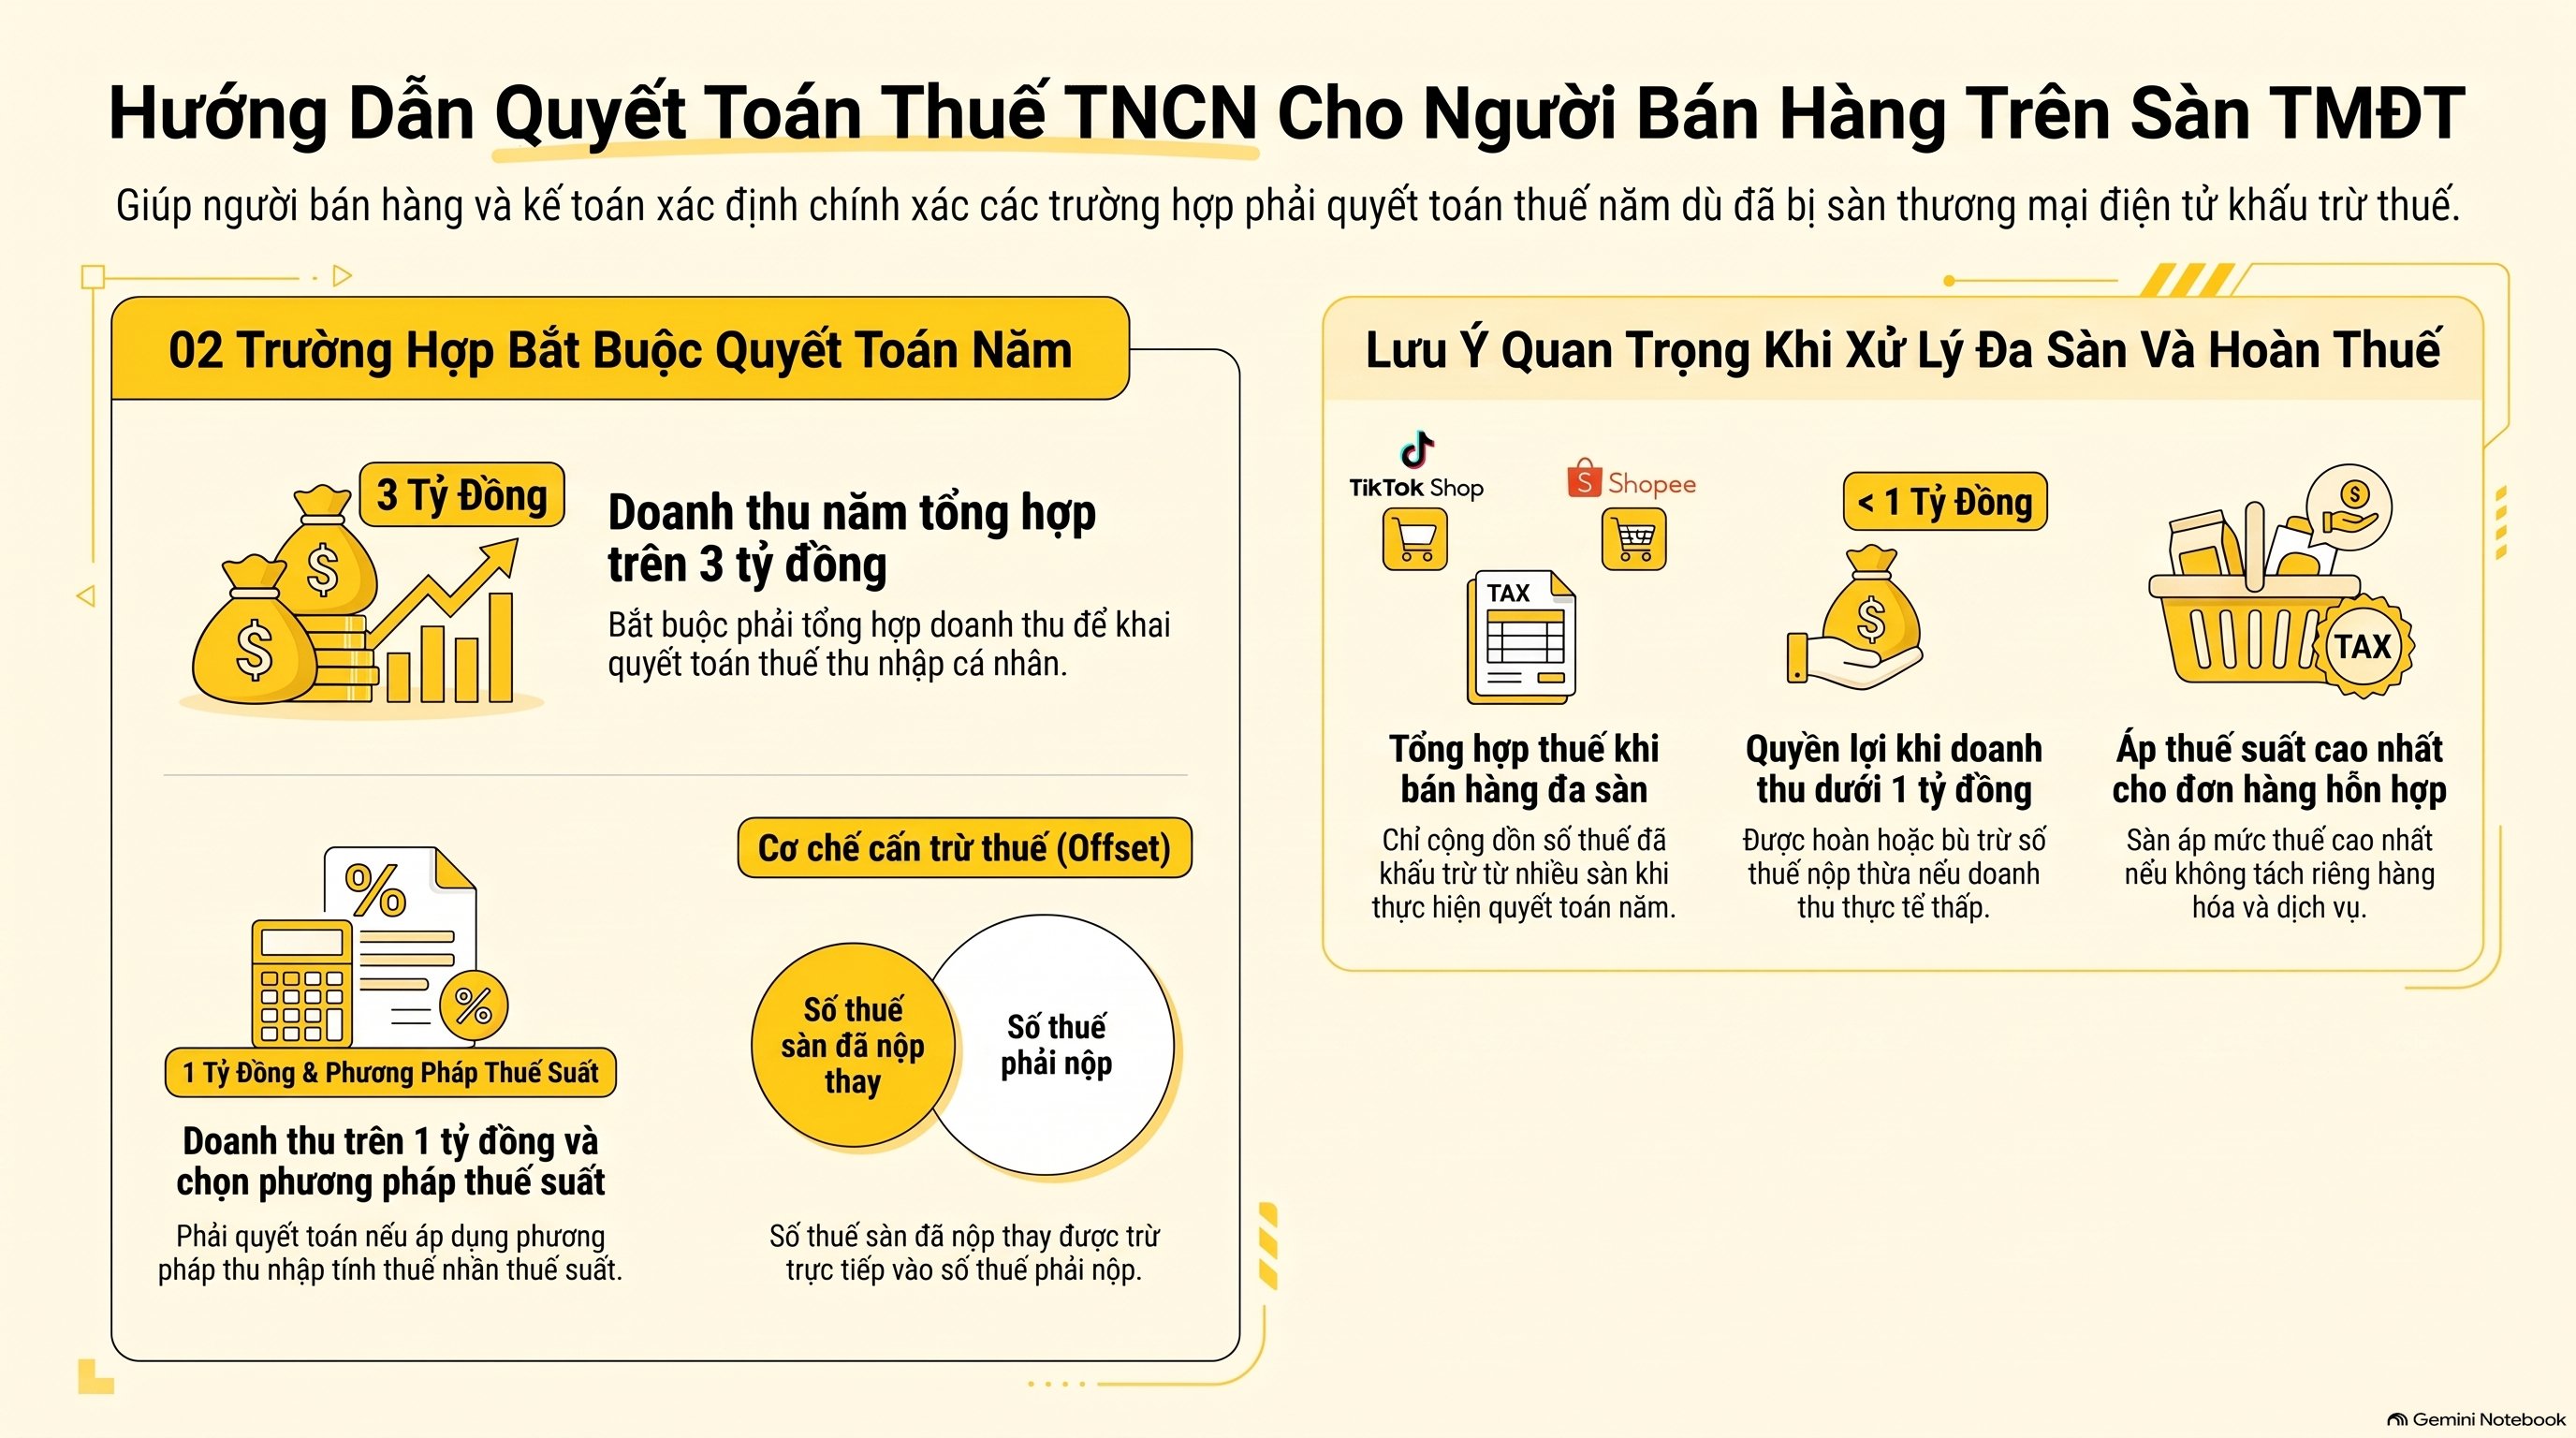
Có hai trường hợp sàn đã trừ thuế kê khai lại vẫn phải quyết toán TNCN theo năm: doanh thu năm tổng hợp trên 3 tỷ đồng, hoặc doanh thu trên 1 tỷ đồng và chọn phương pháp thu nhập tính thuế nhân thuế suất. Cả hai vẫn dùng cơ chế cấn trừ, không bị tính trùng.
> “Số thuế thu nhập cá nhân đã được chủ quản nền tảng thương mại điện tử, nền tảng số khấu trừ, nộp thay được trừ khi xác định số thuế thu nhập cá nhân phải nộp.” — Điều 11 Khoản 3 Nghị định số 68/2026/NĐ-CP.
Ngưỡng doanh thu nêu trên đã được Nghị định số 141/2026/NĐ-CP nâng từ 500 triệu lên 01 tỷ đồng. Dưới đây là 5 trường hợp cụ thể của sàn đã trừ thuế kê khai lại mà kế toán viên cần phân biệt:
- Doanh thu năm tổng hợp trên 3 tỷ đồng, hoặc trên 1 tỷ đồng và chọn phương pháp thu nhập tính thuế nhân thuế suất cho TNCN: phải tổng hợp doanh thu khai quyết toán theo năm, số đã khấu trừ được cấn trừ vào số phải nộp.
- Bán trên nhiều sàn cùng lúc (TikTok Shop, Shopee): mỗi sàn khấu trừ riêng theo giao dịch của sàn đó; chỉ khi thuộc diện quyết toán năm mới tổng hợp số đã khấu trừ của tất cả các sàn để cấn trừ chung.
- Doanh thu thực tế cả năm từ 1 tỷ đồng trở xuống dù đã bị khấu trừ: được hoàn hoặc bù trừ số thuế nộp thừa theo Điều 12 Khoản 1 Nghị định số 68/2026/NĐ-CP.
- Đơn hàng bị hủy hoặc trả lại hàng: sàn tự bù trừ số đã khấu trừ của giao dịch đó với các giao dịch khác trong kỳ, theo Điều 45 Khoản 2 Nghị định số 252/2026/NĐ-CP.
- Gian hàng bán cả hàng hóa lẫn dịch vụ không tách riêng được loại giao dịch: sàn áp tỷ lệ % thuế suất cao nhất để khấu trừ, theo Điều 44 Khoản 2 điểm b Nghị định số 252/2026/NĐ-CP.
Khi xử lý hồ sơ khách hàng bán đa sàn, VAR eCOM ghi nhận đây là điểm nhầm lẫn phổ biến nhất về sàn đã trừ thuế kê khai lại: kế toán viên tưởng phải cộng dồn số đã khấu trừ vào số phải nộp, trong khi bản chất là cấn trừ.
Bạn đang vướng mắc khi đối chiếu báo cáo tài chính từ TikTok Shop/Shopee với số thuế sàn trích nộp? Đặt câu hỏi và tham khảo kinh nghiệm từ các anh chị em làm nghề tại Cộng đồng Nghề Kế Toán Dịch Vụ.
Câu hỏi thường gặp về sàn đã trừ thuế kê khai lại
Sop pe đã trừ/nộp thuế phần của shop rồi thì mình phải tự xử lý thêm phần hóa đơn nữa đúng không ạ?
Đúng. Sàn khấu trừ, nộp thay phần thuế GTGT, TNCN của giao dịch – đây là nghĩa vụ thuế. Xuất hóa đơn bán hàng cho khách là nghĩa vụ khác, theo pháp luật hóa đơn, không phụ thuộc việc sàn đã trừ thuế kê khai lại hay chưa.
Doanh thu shop mới nhú đến ngưỡng 1 tỷ thì có bắt buộc xuất hóa đơn không?
Có. Theo Điều 8 Khoản 5 Nghị định số 68/2026/NĐ-CP, hộ kinh doanh có doanh thu tính thuế GTGT hằng năm từ 01 tỷ đồng trở lên phải áp dụng hóa đơn điện tử có mã của cơ quan thuế. Ngưỡng này áp dụng độc lập với việc sàn đã trừ thuế kê khai lại hay chưa.
Bán trên cả TikTok Shop lẫn Shopee thì thuế mỗi sàn tính riêng hay gộp chung?
Mỗi sàn khấu trừ riêng theo giao dịch phát sinh trên sàn đó. Trường hợp sàn đã trừ thuế kê khai lại chỉ tổng hợp chung khi thuộc diện phải quyết toán TNCN theo năm.
Sàn đã khấu trừ sai hoặc thiếu thì kế toán viên xử lý ra sao?
Đối chiếu Chứng từ khấu trừ thuế do sàn cấp với báo cáo doanh thu thực tế. Nếu số đã khấu trừ, nộp thay lớn hơn số phải nộp thì làm hồ sơ hoàn trả, bù trừ số nộp thừa theo Điều 12 Nghị định số 68/2026/NĐ-CP.
Kết luận về trường hợp sàn đã trừ thuế kê khai lại
Sàn đã trừ thuế kê khai lại không bị tính trùng, vì đây là cơ chế khấu trừ – cấn trừ vào số phải nộp, không phải cộng dồn hai lần. Kế toán viên chỉ cần tách bạch đúng hai việc khi xử lý sàn đã trừ thuế kê khai lại: nghĩa vụ thuế đã được sàn nộp thay, và nghĩa vụ hóa đơn hộ kinh doanh tự thực hiện.
Hai trường hợp bắt buộc tổng hợp lại là doanh thu trên 3 tỷ đồng, hoặc trên 1 tỷ đồng và chọn phương pháp thu nhập tính thuế nhân thuế suất. Cả hai đều dùng cơ chế cấn trừ cho sàn đã trừ thuế kê khai lại, không phải nộp lại từ đầu.
Tham khảo thêm quy trình đầy đủ tại Kê khai thuế sàn TMĐT: quy trình chuẩn để tránh rủi ro truy thu, những thay đổi của Nghị định 68 về kê khai thuế hộ kinh doanh và 4 rủi ro lớn khi kê khai thuế TMĐT với doanh thu 3 tỷ+.
VAR eCOM khuyến nghị kế toán viên lưu lại Chứng từ khấu trừ thuế của từng sàn ngay khi phát sinh, tránh dồn đến cuối năm mới đối chiếu trường hợp sàn đã trừ thuế kê khai lại.
Nguồn tra cứu văn bản gốc: Cổng Thông tin điện tử Chính phủ và Tổng cục Thuế.
—
Ghi chú cho người duyệt: Đây là tra cứu tham khảo, không thay tư vấn chuyên môn, cần người chuyên môn duyệt trước khi đăng.
Điểm phức tạp cần lưu ý: Nghị định số 117/2025/NĐ-CP đã HẾT HIỆU LỰC chung từ 01/7/2026 (thay bởi Nghị định số 252/2026/NĐ-CP). Riêng mẫu biểu (01/CNKD-TMĐT, 01-1/BK-CNKD-TMĐT, 01/CTKT-TMĐT) tiếp tục áp dụng theo điều khoản chuyển tiếp tại Điều 18 Khoản 2 Nghị định số 68/2026/NĐ-CP.
Cách diễn giải này cần chuyên môn xác nhận trước khi tư vấn khách hàng, tránh hiểu nhầm là toàn bộ Nghị định 117/2025 vẫn còn hiệu lực. Hồ sơ khai quyết toán cho trường hợp doanh thu >3 tỷ/>1 tỷ (Điều 11 Khoản 5 NĐ 68/2026) chưa có mẫu biểu cụ thể trong kho tra cứu.
Nghị định 70/2025/NĐ-CP và Nghị định 141/2026/NĐ-CP mới được xác nhận gián tiếp qua dẫn chiếu trong NĐ 68/2026/NĐ-CP, chưa mở trực tiếp file gốc của chính chúng. Nghị định 252/2026/NĐ-CP và Thông tư 69/2025/TT-BTC đã được xác nhận có thật trong kho Mr VAR qua Read trực tiếp toàn văn.