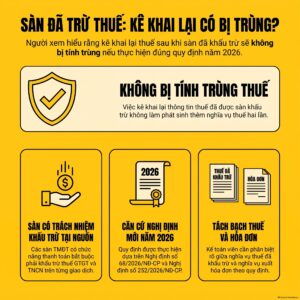
Sàn khấu trừ thuế tại nguồn là việc Shopee, TikTok Shop và các sàn thương mại điện tử khác tự trừ một phần thuế GTGT, thuế TNCN của người bán ngay trên mỗi đơn hàng, rồi nộp thay vào ngân sách nhà nước. Nhiều kế toán viên thương mại điện tử vẫn hiểu nhầm: sàn đã khấu trừ thuế tại nguồn nghĩa là người bán hết trách nhiệm.
Thực tế không phải vậy. Bài viết giải thích cơ chế sàn khấu trừ thuế tại nguồn theo Nghị định 252/2026/NĐ-CP và tỷ lệ % áp dụng theo ngành hàng. Bài cũng nêu cách hạch toán khoản sàn khấu trừ thuế tại nguồn, cách đối chiếu chứng từ với tờ khai, và các trường hợp phát sinh khi bán đa sàn.
Sàn khấu trừ thuế tại nguồn thì người bán còn phải tự nộp thuế nữa không?
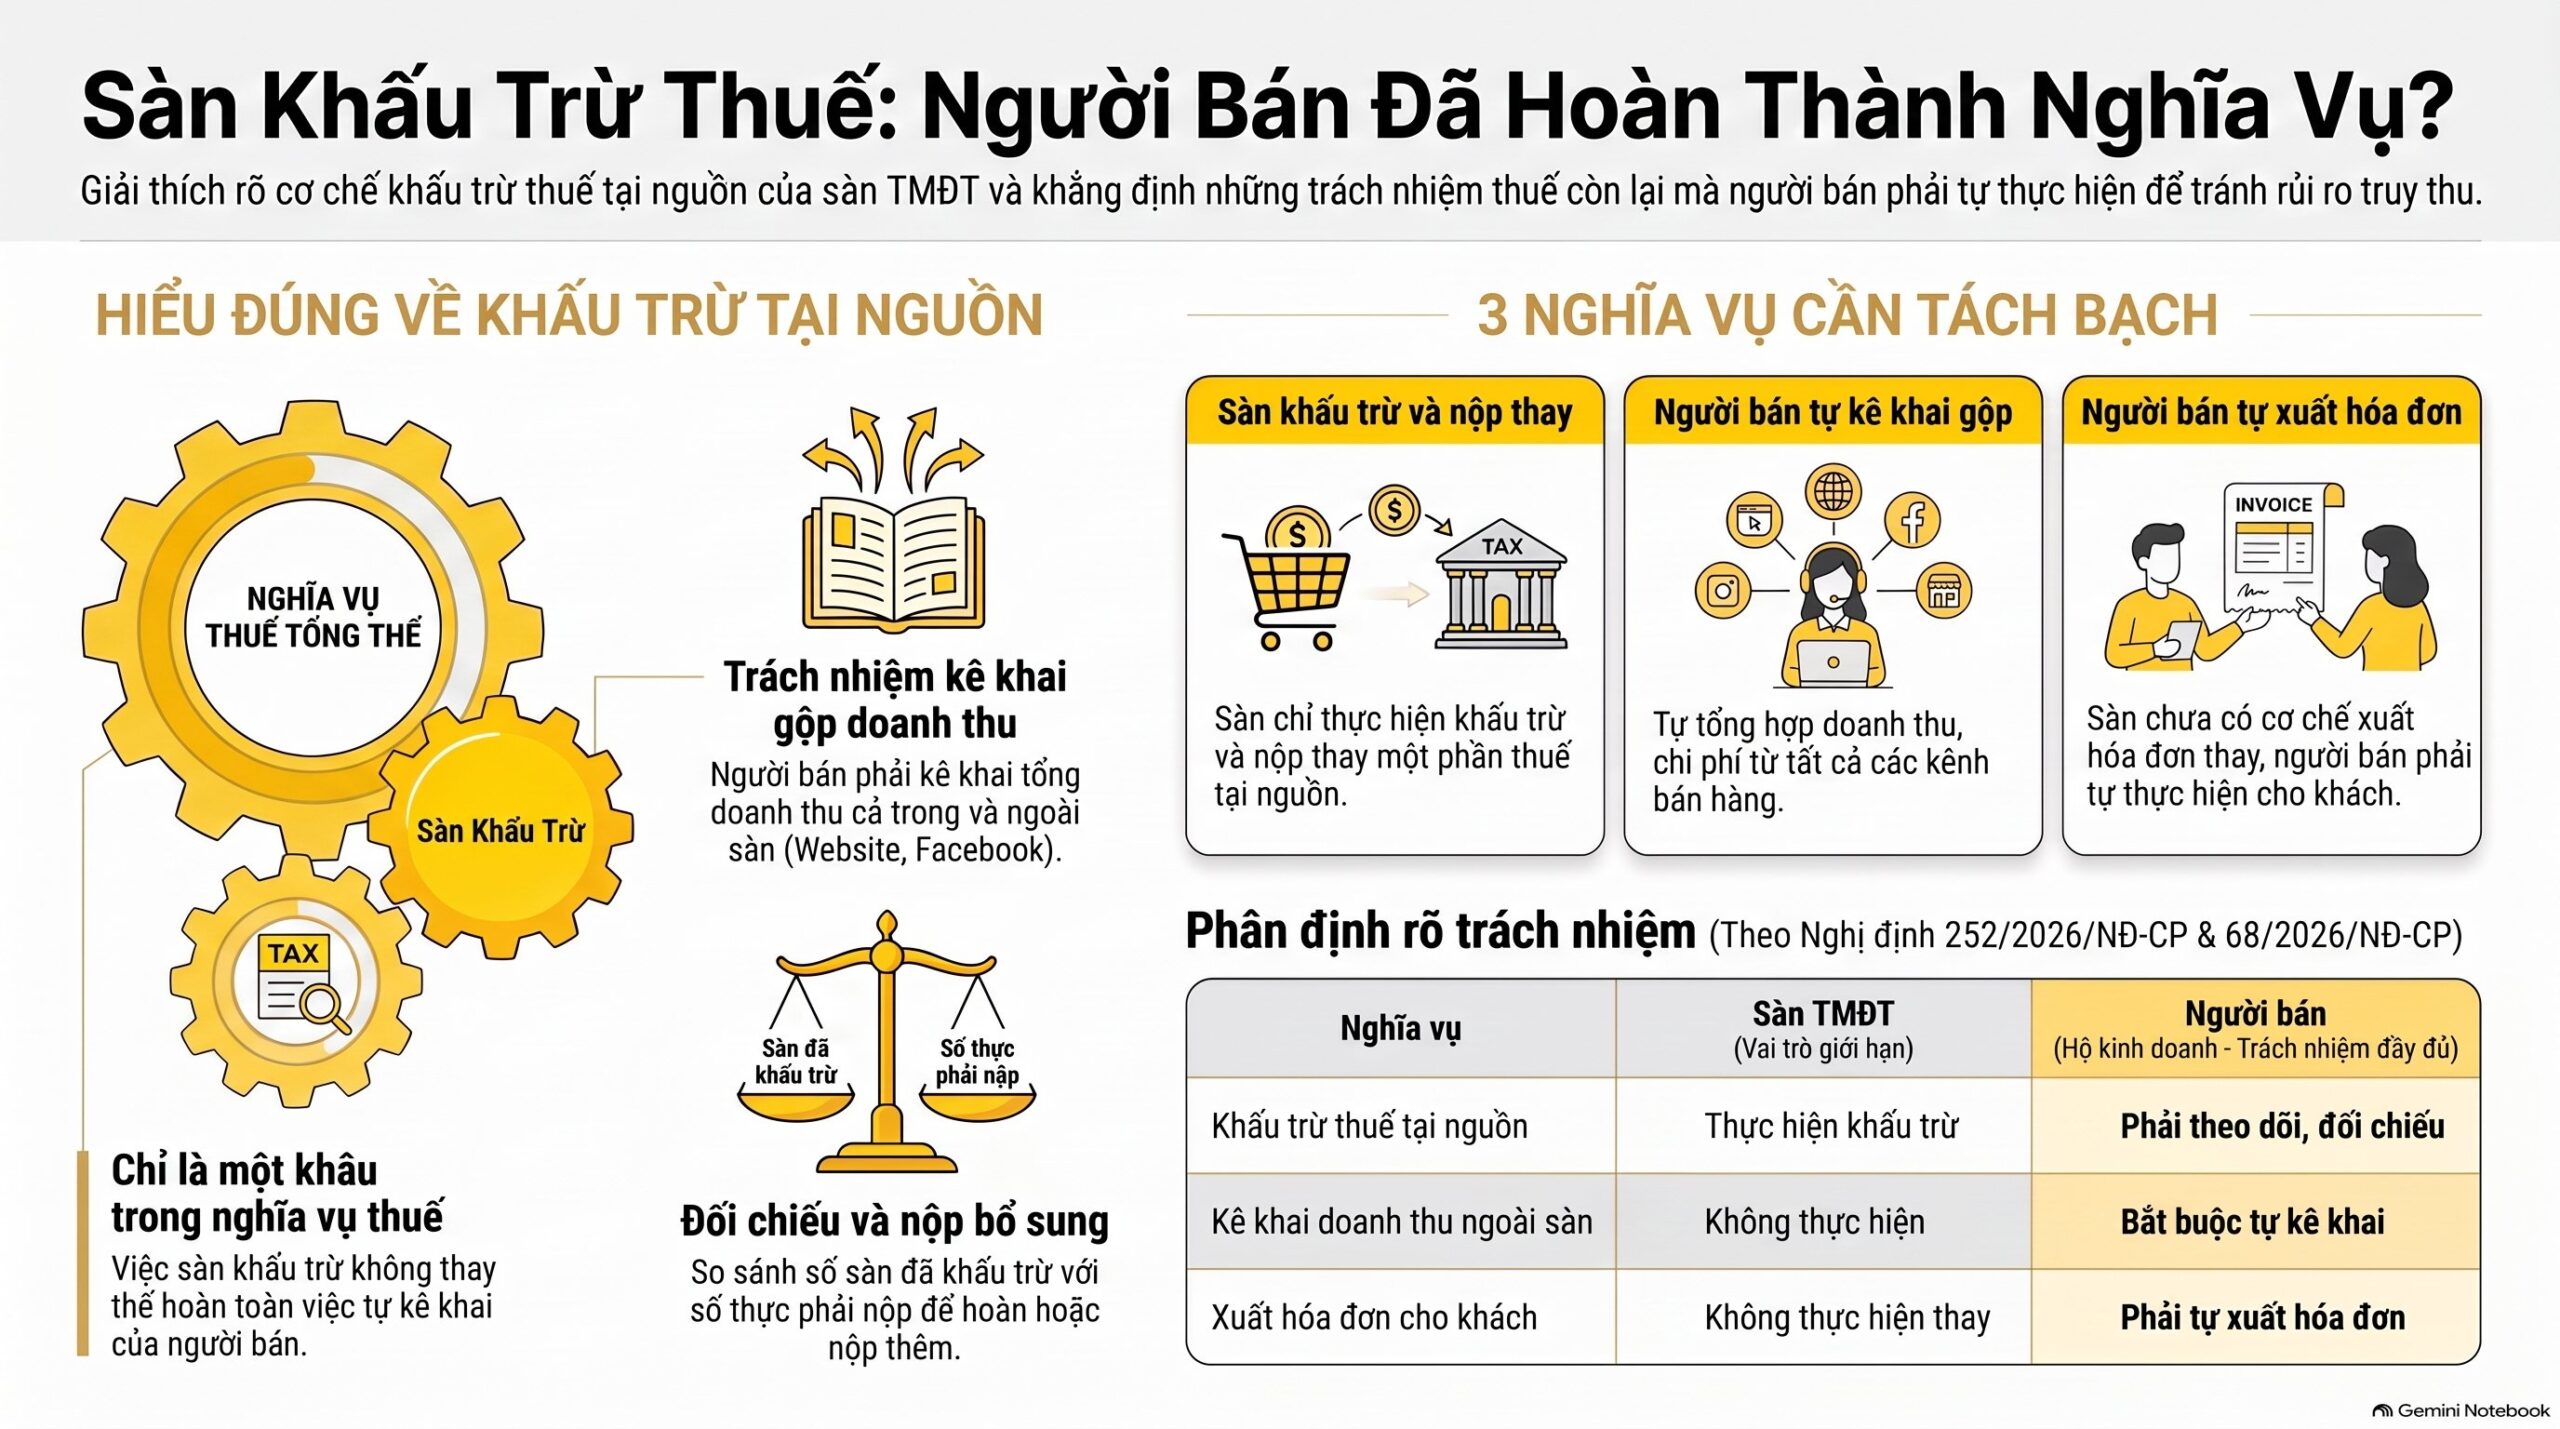
Có. Sàn khấu trừ thuế tại nguồn chỉ là một khâu trong nghĩa vụ thuế, không thay thế việc tự kê khai. Người bán vẫn phải tự kê khai gộp doanh thu trong và ngoài sàn, rồi đối chiếu số đã bị sàn khấu trừ thuế tại nguồn với số thực phải nộp. Nộp dư thì được hoàn, nộp thiếu phải nộp bổ sung.
Rất nhiều kế toán viên thương mại điện tử gặp khách hàng hiểu lầm: “sàn đã khấu trừ thuế tại nguồn rồi, coi như đóng thuế xong”. Cách hiểu này sai và dễ dẫn tới nộp thiếu. Giải thích rõ cơ chế sàn khấu trừ thuế tại nguồn ngay từ đầu giúp khách hàng tránh rủi ro bị truy thu sau này.
Theo Điều 46 Khoản 3 Nghị định 252/2026/NĐ-CP, quyền và trách nhiệm của hộ kinh doanh khi bị sàn khấu trừ thuế tại nguồn thực hiện theo Điều 13 Nghị định 68/2026/NĐ-CP. Hộ kinh doanh, cá nhân kinh doanh vẫn phải tự kê khai đầy đủ, chính xác doanh thu và tự chịu trách nhiệm trước pháp luật về nội dung đã kê khai.
Trong thực tế xử lý hồ sơ, VAR eCOM từng gặp một hộ kinh doanh bán linh kiện trên sàn tin rằng sàn khấu trừ thuế tại nguồn là đã xong nghĩa vụ. Sau khi rà lại, hộ này phải kê khai bổ sung phần doanh thu bán ngoài sàn (website, Facebook) mà trước đó chưa từng khai báo, dù phần bán qua sàn đã được sàn khấu trừ thuế tại nguồn đầy đủ.
Có 3 nghĩa vụ khi bán hàng qua sàn cần tách bạch rõ. 1, sàn khấu trừ thuế tại nguồn và nộp thay một phần. 2, người bán tự kê khai gộp doanh thu, chi phí trong và ngoài sàn. 3, người bán tự xuất hóa đơn cho khách, vì sàn chưa có cơ chế xuất hóa đơn thay. Nhầm 3 việc này thành một là nguồn gốc phổ biến nhất của việc nộp thiếu thuế.
Nói cách khác, sàn khấu trừ thuế tại nguồn chỉ giải quyết đúng một trong ba nghĩa vụ trên. Hai nghĩa vụ còn lại — tự kê khai và tự xuất hóa đơn — vẫn nằm nguyên trên vai người bán, dù sàn khấu trừ thuế tại nguồn hay không.
Căn cứ pháp lý nào quy định sàn khấu trừ thuế tại nguồn?
Cơ chế sàn khấu trừ thuế tại nguồn hiện áp dụng theo Nghị định 252/2026/NĐ-CP, có hiệu lực từ 01/07/2026. Đây là văn bản đang có hiệu lực, kế toán viên cần tra đúng văn bản này khi tư vấn cho khách hàng, tránh dùng lại tài liệu cũ đã lỗi thời.
4 văn bản kế toán viên cần nắm khi tra cứu sàn khấu trừ thuế tại nguồn, sắp xếp từ văn bản nêu cơ chế đến văn bản nêu tỷ lệ % cụ thể:
- Nghị định 252/2026/NĐ-CP, Điều 43 đến Điều 46: phạm vi trách nhiệm, cách thức khấu trừ, kê khai, nộp thay của sàn thương mại điện tử.
- Nghị định 68/2026/NĐ-CP, Điều 13: quyền và trách nhiệm tự kê khai của hộ kinh doanh, cá nhân kinh doanh bị sàn khấu trừ thuế tại nguồn.
- Luật Thuế giá trị gia tăng 48/2024/QH15, Điều 12 Khoản 2: tỷ lệ % tính thuế GTGT theo nhóm ngành nghề.
- Luật Thuế thu nhập cá nhân 109/2025/QH15, Điều 7: tỷ lệ % tính thuế TNCN theo nhóm ngành nghề đối với cá nhân kinh doanh.
> Điều 44 Khoản 2 Nghị định 252/2026/NĐ-CP quy định: số thuế GTGT, TNCN phải khấu trừ được xác định theo tỷ lệ phần trăm thuế suất trên doanh thu phát sinh, theo quy định của pháp luật thuế GTGT và thuế TNCN.
Với hộ kinh doanh sản xuất đang xuất hóa đơn trực tiếp cho khách sỉ, giờ mở thêm gian hàng trên sàn, cả bốn văn bản trên đều áp dụng đồng thời. Phần bán qua sàn bị sàn khấu trừ thuế tại nguồn theo Nghị định 252/2026/NĐ-CP. Phần bán trực tiếp vẫn tự kê khai theo Nghị định 68/2026/NĐ-CP như trước, không bị sàn khấu trừ thuế tại nguồn vì không đi qua sàn.
Sàn khấu trừ thuế tại nguồn theo tỷ lệ bao nhiêu?
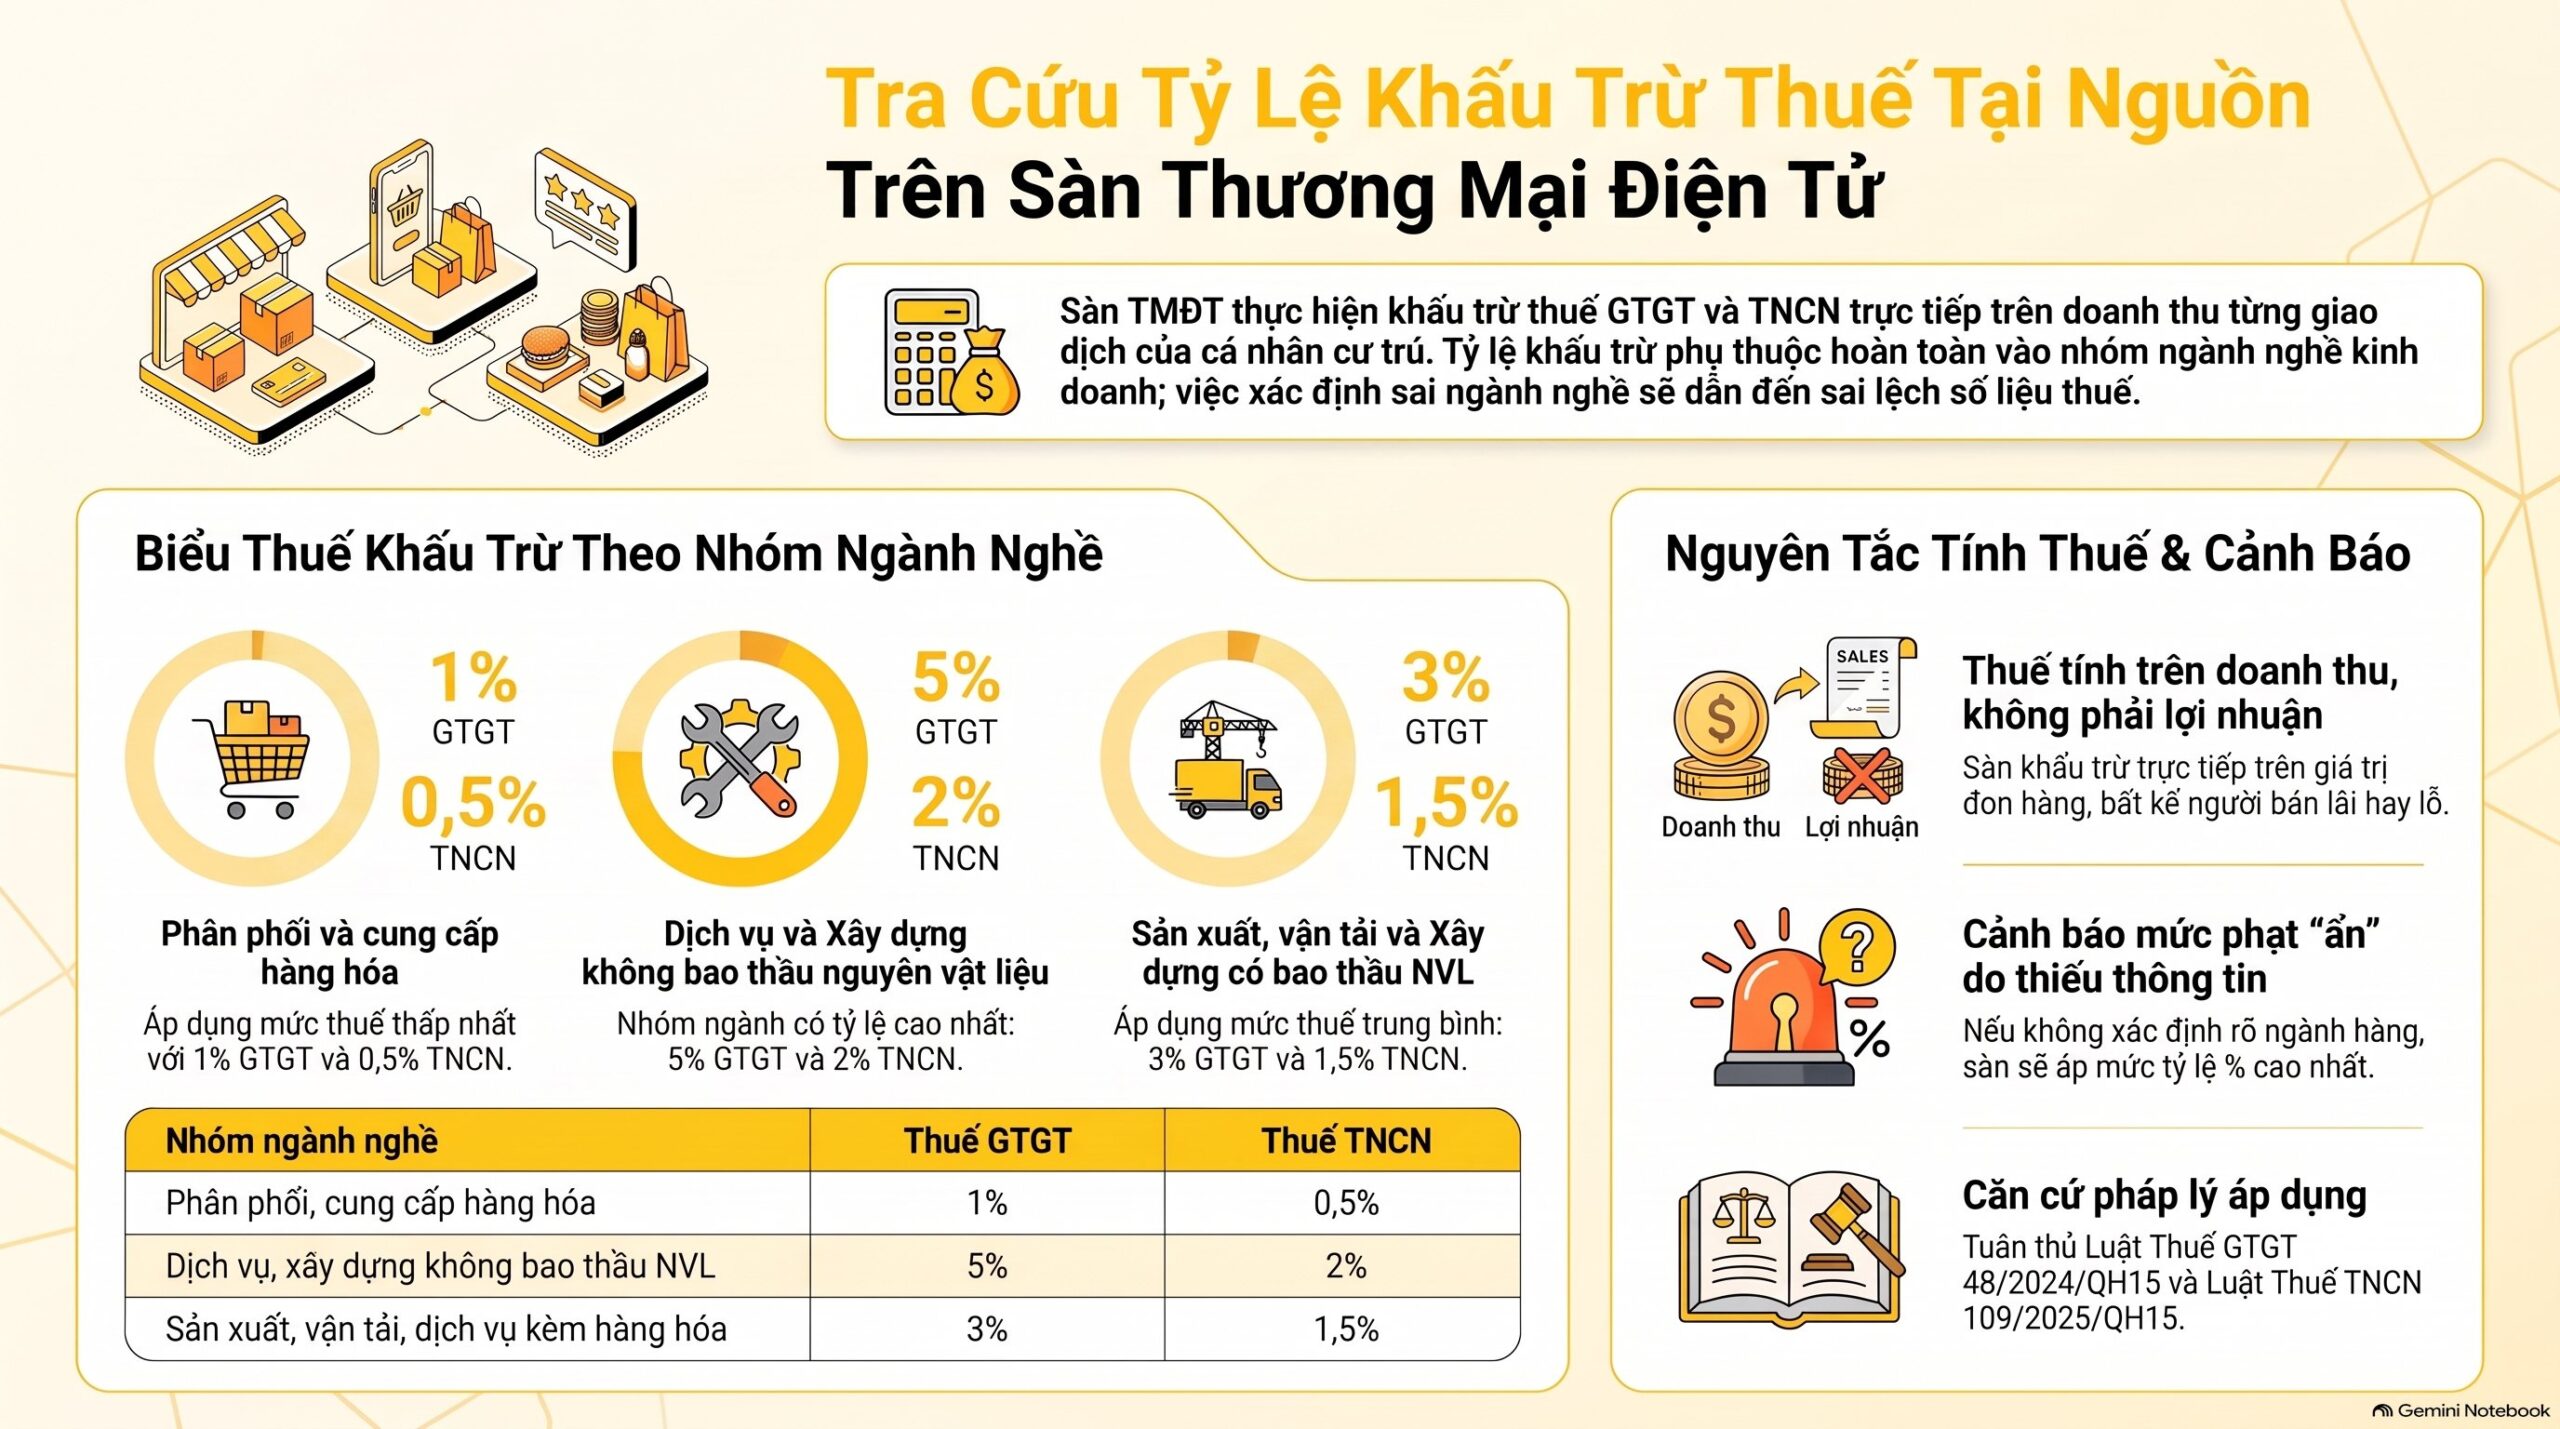
Sàn khấu trừ thuế tại nguồn theo tỷ lệ % trên doanh thu từng giao dịch, tỷ lệ khác nhau theo nhóm ngành nghề, không phải một con số chung cho mọi mặt hàng. Đây là tỷ lệ áp dụng cho cá nhân cư trú, theo Luật Thuế GTGT 48/2024/QH15 Điều 12 Khoản 2 và Luật Thuế TNCN 109/2025/QH15 Điều 7. Xác định sai nhóm ngành nghề là nguyên nhân phổ biến khiến số sàn khấu trừ thuế tại nguồn không khớp với số kế toán viên tự tính.
Bảng tỷ lệ % thuế GTGT theo nhóm ngành nghề:
| Nhóm ngành nghề | Tỷ lệ % GTGT |
|---|---|
| Phân phối, cung cấp hàng hóa | 1% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu NVL | 3% |
| Hoạt động kinh doanh khác | 2% |
Bảng tỷ lệ % thuế TNCN theo nhóm ngành nghề (cá nhân cư trú):
| Nhóm ngành nghề | Tỷ lệ % TNCN |
|---|---|
| Phân phối, cung cấp hàng hóa | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu NVL | 1,5% |
| Cho thuê tài sản, đại lý bảo hiểm, xổ số, bán hàng đa cấp | 5% |
| Hoạt động kinh doanh khác | 1% |
Ví dụ một hộ kinh doanh sản xuất bánh bán trên sàn: mặt hàng bánh đóng gói bán ra thuộc nhóm phân phối, cung cấp hàng hóa. Sàn khấu trừ thuế tại nguồn với tỷ lệ 1% GTGT và 0,5% TNCN trên doanh thu mỗi đơn hàng, không phải trên lợi nhuận.
2 bảng tỷ lệ % trên là căn cứ duy nhất để tính đúng số sàn khấu trừ thuế tại nguồn cho từng nhóm hàng. Kế toán viên xác định sai nhóm ngành nghề sẽ kéo theo tính sai số sàn khấu trừ thuế tại nguồn cho cả kỳ.
Trường hợp sàn không xác định được giao dịch là hàng hóa hay dịch vụ, Điều 44 Khoản 2 Điểm b Nghị định 252/2026/NĐ-CP quy định sàn khấu trừ thuế tại nguồn theo mức tỷ lệ % cao nhất trong biểu trên. Đây là mức phạt ẩn cho những gian hàng khai thiếu thông tin ngành hàng.
Chứng từ khấu trừ thuế tại nguồn của Shopee, TikTok Shop dùng làm gì?
Chứng từ khấu trừ thuế tại nguồn là bằng chứng sàn đã nộp thay một phần nghĩa vụ thuế cho người bán, không phải hóa đơn bán hàng và không thay thế hóa đơn đầu ra của người bán. Mỗi lần sàn khấu trừ thuế tại nguồn trong tháng đều phải có chứng từ tương ứng, kế toán viên nên lưu đủ theo từng kỳ.
Kế toán viên dùng chứng từ do sàn khấu trừ thuế tại nguồn cấp cho 3 việc. 1, xác nhận số thuế đã được sàn nộp thay trong kỳ. 2, làm căn cứ trừ vào số thuế phải nộp khi người bán tự quyết toán. 3, đối chiếu với báo cáo doanh thu tải từ Seller Center. Thiếu một trong 3 việc này, số liệu sàn khấu trừ thuế tại nguồn dễ bị bỏ sót khi lập báo cáo thuế cuối kỳ.
Theo Điều 23 Khoản 1 Nghị định 254/2026/NĐ-CP, nội dung chứng từ khấu trừ thuế điện tử gồm các mục sau:
| Mục trên chứng từ | Ghi gì | Bắt buộc |
|---|---|---|
| Tên, ký hiệu mẫu, số thứ tự | Sàn tự đánh số | Có |
| Tên, MST bên khấu trừ | Tên pháp nhân sàn | Có |
| Tên, MST/định danh người bán | Tên hộ, MST hoặc CCCD | Có |
| Mục trên chứng từ | Ghi gì | Bắt buộc |
|---|---|---|
| Doanh thu chịu thuế theo kỳ | Doanh thu tháng đó | Có |
| Số thuế đã khấu trừ | Số tiền GTGT, TNCN | Có |
| Ngày lập, chữ ký số | Chữ ký điện tử sàn | Có, trống nếu chưa ký số |
Kế toán viên không tự cộng dồn số trên chứng từ khấu trừ thuế tại nguồn thành số thuế phải nộp cả kỳ. Số trên chứng từ chỉ là phần sàn đã nộp thay, còn phần doanh thu ngoài sàn vẫn phải tự kê khai riêng.
Mỗi gian hàng nhận một chứng từ khấu trừ thuế tại nguồn riêng theo từng sàn. Bán trên cả Shopee và TikTok Shop thì có 2 chứng từ khấu trừ thuế tại nguồn tách biệt, không được gộp chung một dòng khi nhập liệu.
Hạch toán khoản sàn khấu trừ thuế tại nguồn vào đâu?
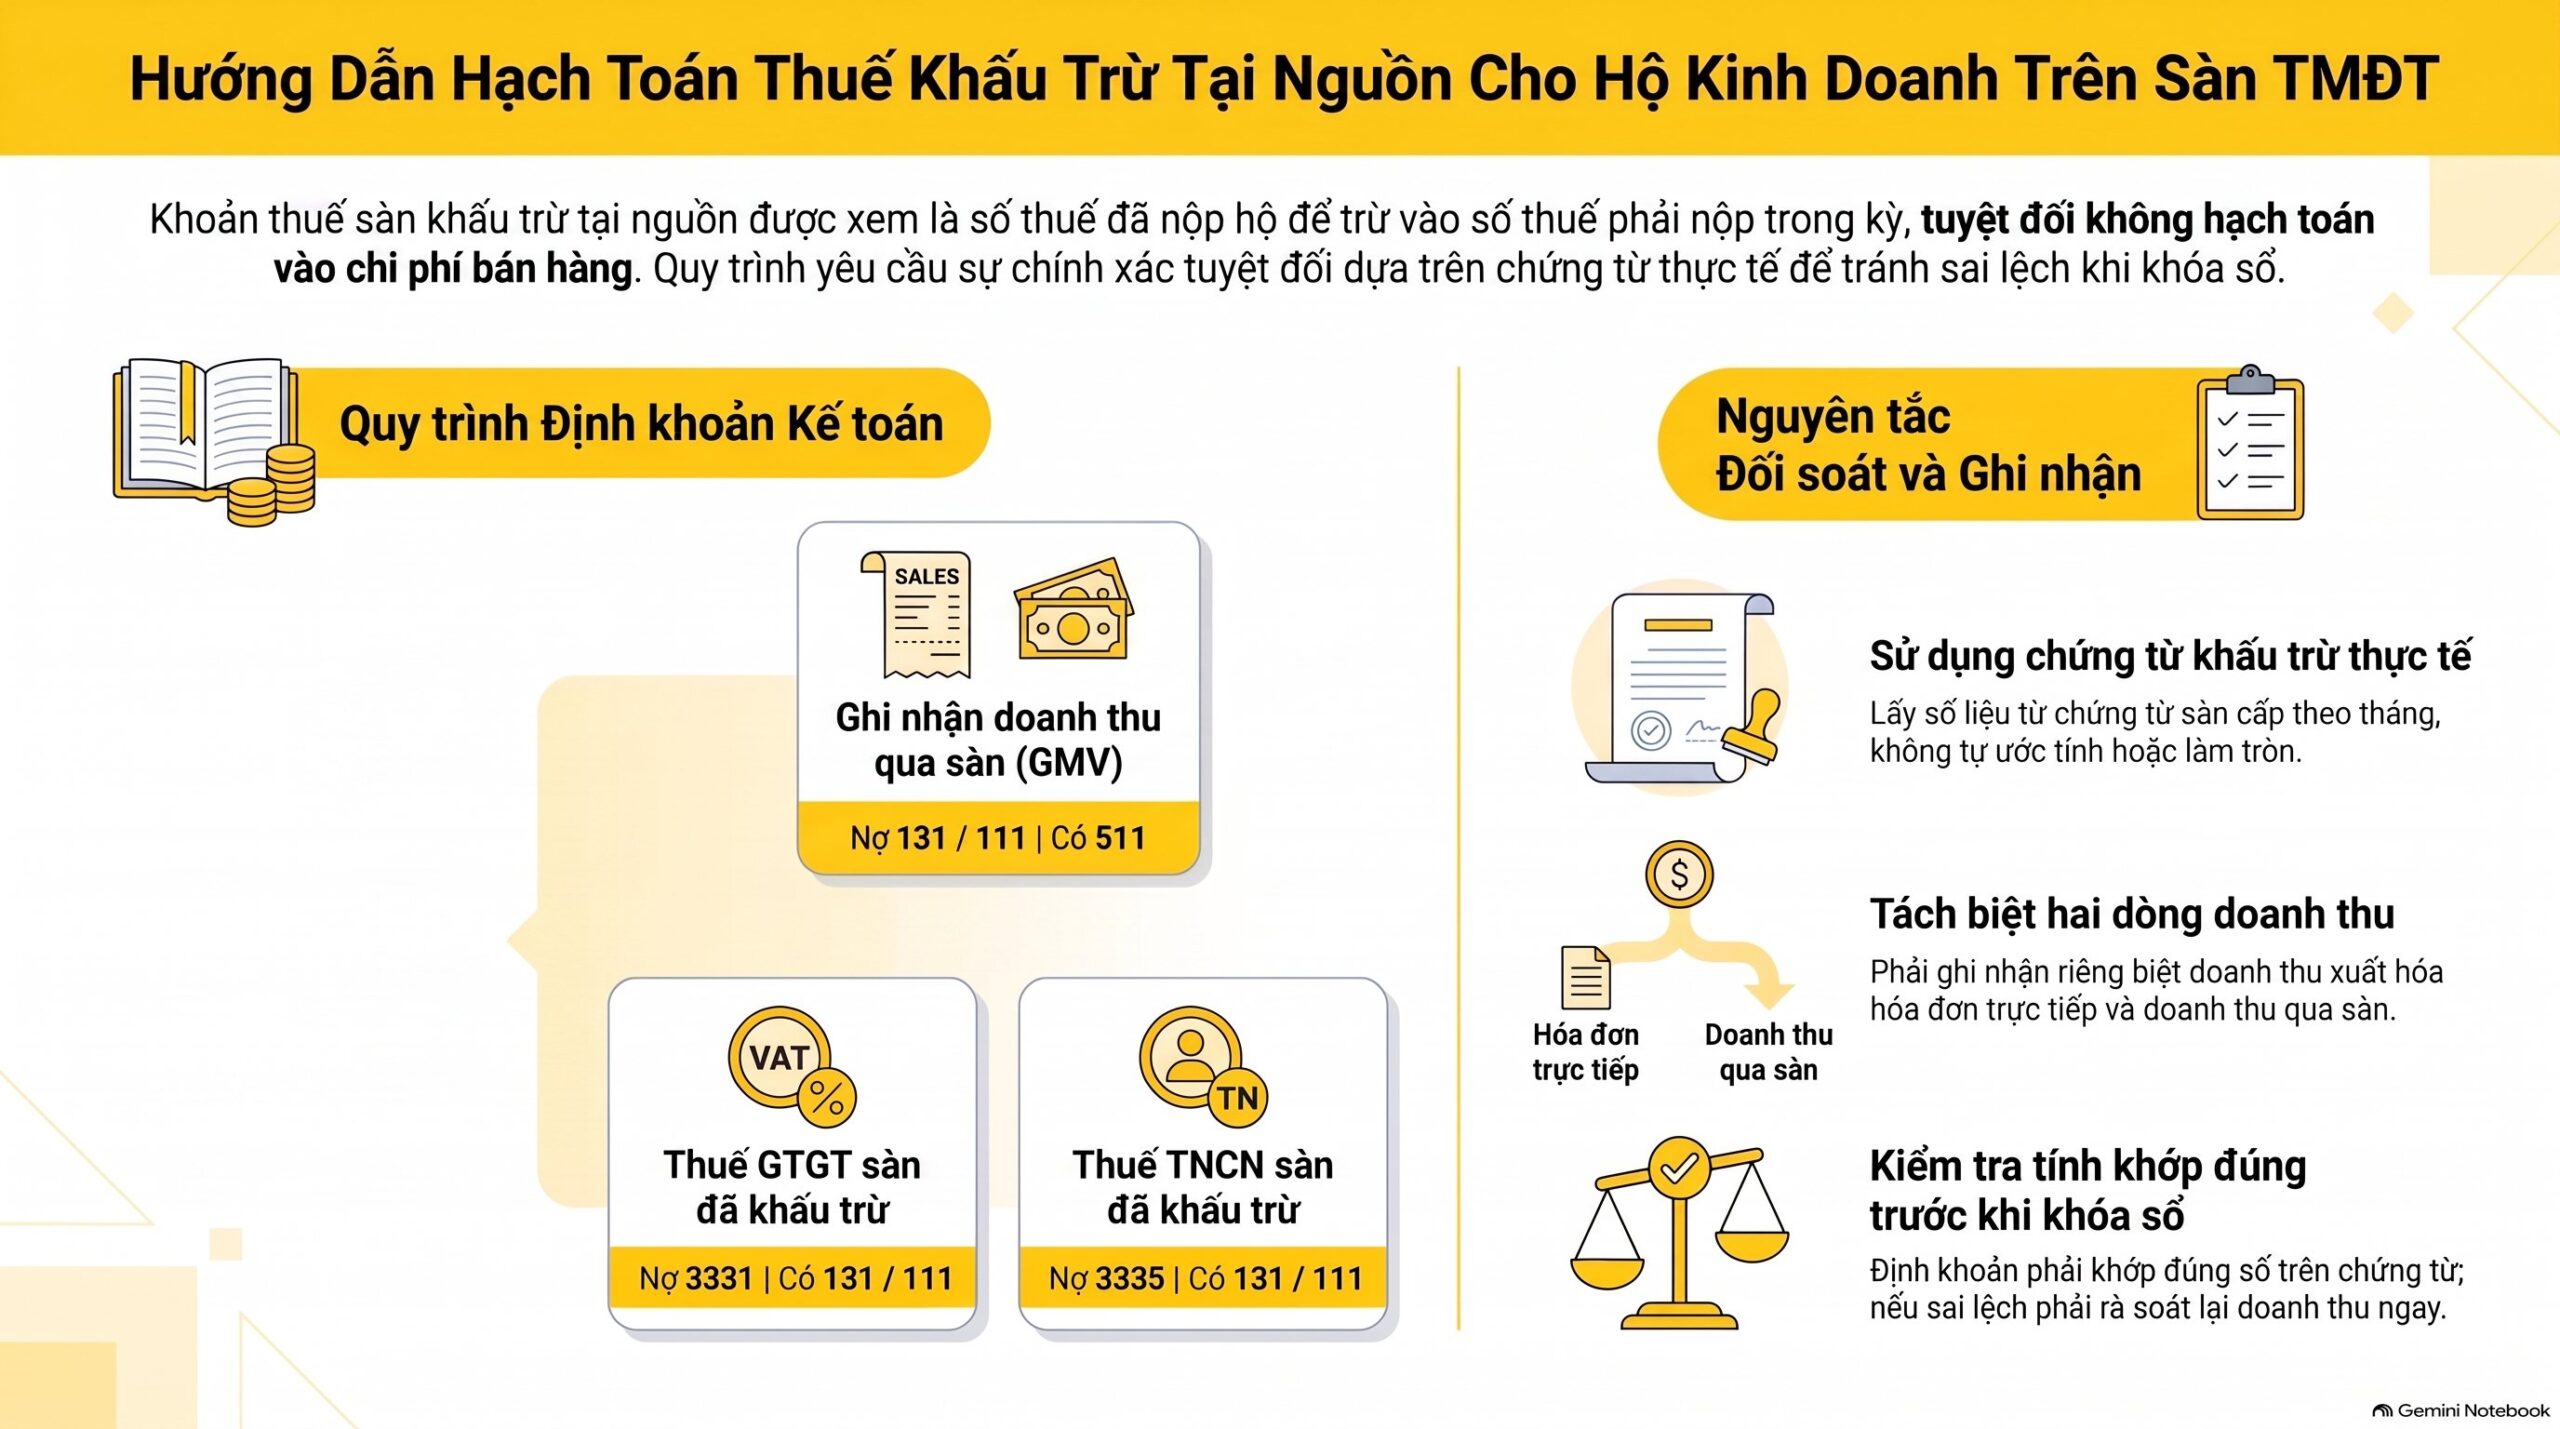
Khoản sàn khấu trừ thuế tại nguồn được ghi nhận như một khoản thuế đã nộp hộ, trừ vào số phải nộp ngân sách trong kỳ, không ghi nhận như chi phí bán hàng. Bảng định khoản dưới đây áp dụng cho hộ kinh doanh nộp thuế theo phương pháp kê khai có sàn khấu trừ thuế tại nguồn.
| Nghiệp vụ | Nợ | Có |
|---|---|---|
| Ghi nhận doanh thu qua sàn (theo GMV) | 131/111 | 511 |
| Số thuế GTGT sàn đã khấu trừ | 3331 | 131/111 |
| Số thuế TNCN sàn đã khấu trừ | 3335 | 131/111 |
| Nhận tiền về sau khi trừ phí, thuế | 111/112 | 131 |
Khi hạch toán khoản sàn khấu trừ thuế tại nguồn, kế toán viên lấy số liệu từ chứng từ khấu trừ thuế tại nguồn do sàn cấp theo tháng, không tự ước tính theo tỷ lệ % rồi làm tròn.
Định khoản khoản sàn khấu trừ thuế tại nguồn phải khớp đúng số trên chứng từ, không khớp thì phải rà lại doanh thu đã ghi nhận trước khi khóa sổ kỳ đó.
Với hộ kinh doanh sản xuất vừa xuất hóa đơn trực tiếp vừa bán qua sàn, hai dòng doanh thu ghi nhận riêng. Doanh thu xuất hóa đơn trực tiếp không có sàn khấu trừ thuế tại nguồn. Doanh thu qua sàn có sàn khấu trừ thuế tại nguồn theo từng đơn hàng. Trộn chung hai dòng này là lỗi hạch toán phổ biến nhất khi khách hàng mới mở thêm kênh sàn.
Nếu bạn cần file Excel mẫu tự động gộp doanh thu đa kênh, đối chiếu chứng từ sàn với tờ khai thuế và xử lý đơn hủy/trả hàng, bấm tham gia thảo luận cùng các anh chị em kế toán thực chiến tại Cộng Đồng Nghề Kế Toán Dịch Vụ
Đối chiếu số tiền sàn khấu trừ thuế tại nguồn với tờ khai thuế thế nào?
Đối chiếu số tiền sàn khấu trừ thuế tại nguồn với tờ khai thuế là bước bắt buộc trước khi nộp hồ sơ khai thuế, tránh nộp trùng hoặc nộp thiếu. 5 bước dưới đây áp dụng cho cả trường hợp chỉ bán một sàn lẫn trường hợp sàn khấu trừ thuế tại nguồn ở nhiều sàn cùng lúc.
- Tải báo cáo doanh thu và bảng kê thuế đã khấu trừ từ Seller Center của từng sàn theo kỳ tính thuế.
- Cộng tổng doanh thu qua sàn với doanh thu bán ngoài sàn (website, mạng xã hội, khách sỉ có xuất hóa đơn).
- Tính số thuế GTGT, TNCN phải nộp trên tổng doanh thu theo tỷ lệ % đúng nhóm ngành nghề.
- Lấy số phải nộp trừ đi số sàn đã khấu trừ thuế tại nguồn ghi trên chứng từ, ra số chênh lệch còn phải nộp hoặc số nộp thừa.
- Đối với số nộp thừa do sàn khấu trừ thuế tại nguồn vượt số phải nộp cả năm, hộ kinh doanh làm thủ tục hoàn thuế theo quy định pháp luật quản lý thuế.
Làm đủ 5 bước trên, kế toán viên xác định chính xác số sàn khấu trừ thuế tại nguồn đã đủ hay còn thiếu, tránh để hộ kinh doanh bị truy thu khi cơ quan thuế đối chiếu dữ liệu từ sàn. Khi xử lý hồ sơ cho khách hàng đa sàn, VAR eCOM luôn chạy đủ 5 bước đối chiếu này trước khi chốt số cuối kỳ.
Sai lệch thường gặp khi đối chiếu sàn khấu trừ thuế tại nguồn là đơn hàng bị hủy hoặc trả lại hàng nhưng chưa được bù trừ đúng kỳ. Điều này khiến số trên chứng từ sàn khấu trừ thuế tại nguồn cao hơn số thực tế phát sinh trong tháng.
Theo Điều 45 Khoản 2 Nghị định 252/2026/NĐ-CP, với giao dịch bị hủy hoặc trả lại hàng, sàn phải bù trừ số thuế đã khấu trừ của giao dịch đó. Số bù trừ này tính chung với số thuế phải khấu trừ của các giao dịch khác phát sinh trong cùng kỳ.
Kế toán viên nên đối chiếu số sàn khấu trừ thuế tại nguồn ngay khi nhận chứng từ hằng tháng, không dồn tới cuối năm mới đối chiếu một lần. Dồn lâu thì sai lệch cộng dồn khó truy lại từng đơn hàng.
Trường hợp nào sàn khấu trừ thuế tại nguồn khác đi?
Sàn khấu trừ thuế tại nguồn có 4 trường hợp phổ biến khác với cách tính thông thường, kế toán viên cần lưu ý khi khách hàng thuộc nhóm này. Cả 4 trường hợp đều làm số sàn khấu trừ thuế tại nguồn lệch khỏi công thức tỷ lệ % cơ bản đã nêu ở trên, kế toán viên nên rà riêng từng trường hợp thay vì áp chung một công thức.
Đơn hàng hủy hoặc trả lại hàng: số thuế sàn khấu trừ thuế tại nguồn của đơn đó được bù trừ với các giao dịch phát sinh trong cùng kỳ, không hoàn tiền lẻ từng đơn.
Bán đồng thời nhiều sàn: mỗi sàn khấu trừ thuế tại nguồn độc lập theo doanh thu phát sinh trên nền tảng của mình. Người bán vẫn phải gộp tổng doanh thu tất cả các sàn khi tự kê khai, dù mỗi sàn đã khấu trừ thuế tại nguồn riêng.
Cá nhân không cư trú bán hàng trên sàn: tỷ lệ % sàn khấu trừ thuế tại nguồn khác nhóm cá nhân cư trú, và việc khai thuế thực hiện theo từng lần phát sinh tại Chi cục Thuế Thương mại điện tử.
Không xác định được loại hàng hóa, dịch vụ: sàn khấu trừ thuế tại nguồn theo mức tỷ lệ % cao nhất trong biểu, phần chênh lệch (nếu có) được xử lý khi người bán tự quyết toán.
Câu hỏi thường gặp về sàn khấu trừ thuế tại nguồn
Sàn khấu trừ thuế tại nguồn rồi có cần đăng ký thuế riêng không?
Có. Hộ kinh doanh vẫn phải đăng ký thuế và tự kê khai doanh thu ngoài phần đã bị sàn khấu trừ thuế tại nguồn. Việc sàn khấu trừ thuế tại nguồn không thay thế thủ tục đăng ký, kê khai thuế của hộ kinh doanh theo Nghị định 68/2026/NĐ-CP.
Nói ngắn gọn: sàn khấu trừ thuế tại nguồn là một khâu nộp thay, đăng ký thuế và kê khai vẫn là việc riêng của hộ kinh doanh.
Sàn khấu trừ thuế tại nguồn có tính trên lợi nhuận không?
Không. Sàn khấu trừ thuế tại nguồn tính trên doanh thu từng giao dịch theo tỷ lệ % ngành nghề, không trừ chi phí giá vốn trước khi tính. Phần thuế TNCN tính theo (doanh thu trừ chi phí) chỉ áp dụng khi hộ kinh doanh có doanh thu năm trên 3 tỷ đồng và tự quyết toán riêng, không liên quan tới cách sàn khấu trừ thuế tại nguồn theo từng đơn hàng.
Mình hkd sản xuất bánh, hiện tại đang xuất hd, muốn bán thêm trên sàn tiktok shopee, nhờ 1 bạn kế toán tư vấn có tâm và cụ thể?
Hộ kinh doanh sản xuất bánh đang xuất hóa đơn trực tiếp vẫn giữ nguyên cách kê khai phần bán trực tiếp. Khi mở thêm gian hàng Shopee, TikTok Shop, phần doanh thu qua sàn sẽ bị sàn khấu trừ thuế tại nguồn theo tỷ lệ 1% GTGT và 0,5% TNCN (nhóm phân phối, cung cấp hàng hóa).
Cuối kỳ, kế toán viên gộp cả hai dòng doanh thu để kê khai và đối chiếu phần đã bị sàn khấu trừ thuế tại nguồn, tránh khai thiếu phần bán trực tiếp và khai trùng phần đã qua sàn.
Chứng từ khấu trừ thuế tại nguồn có thay được hóa đơn bán hàng không?
Không. Chứng từ do sàn khấu trừ thuế tại nguồn chỉ xác nhận số thuế sàn đã nộp thay, còn hóa đơn bán hàng cho khách vẫn là nghĩa vụ riêng của người bán theo pháp luật về hóa đơn, chứng từ. Nhầm hai loại giấy tờ này là lý do nhiều gian hàng bị nhắc nhở khi cơ quan thuế đối chiếu dữ liệu sàn khấu trừ thuế tại nguồn với hóa đơn đã xuất.
Kết luận
Sàn khấu trừ thuế tại nguồn là cơ chế sàn thương mại điện tử tự trừ và nộp thay một phần thuế GTGT, TNCN cho người bán theo Nghị định 252/2026/NĐ-CP, có hiệu lực từ 01/07/2026. Hiểu đúng cơ chế sàn khấu trừ thuế tại nguồn giúp kế toán viên tư vấn khách hàng chính xác ngay từ buổi đầu tiên.
Cơ chế này không thay thế nghĩa vụ tự kê khai của hộ kinh doanh theo Nghị định 68/2026/NĐ-CP. Kế toán viên cần đối chiếu đúng chứng từ khấu trừ thuế tại nguồn với tờ khai, hạch toán đúng tài khoản, và gộp đủ doanh thu trong lẫn ngoài sàn trước khi nộp hồ sơ.
Có 3 việc cần làm ngay với mọi khách hàng bán trên sàn. 1, xác định đúng nhóm ngành nghề để tính đúng tỷ lệ % sàn khấu trừ thuế tại nguồn. 2, lưu đủ chứng từ sàn khấu trừ thuế tại nguồn theo tháng. 3, đối chiếu số này với tờ khai trước khi khóa sổ. Bỏ qua một trong 3 bước đều có thể dẫn tới nộp thiếu hoặc nộp trùng thuế.
Ghi nhớ một câu duy nhất: sàn khấu trừ thuế tại nguồn giúp giảm bớt việc, không giúp giảm bớt trách nhiệm. Kế toán viên vẫn là người chịu trách nhiệm cuối cùng về số liệu đã kê khai.
Tham khảo thêm về kê khai thuế sàn TMĐT, 4 rủi ro khi kê khai thuế TMĐT với doanh thu 3 tỷ+, Nghị định 68 về kê khai thuế hộ kinh doanh và thủ tục hoàn thuế cho người bán trên nền tảng TMĐT để nắm đủ quy trình. Có thể đối chiếu văn bản gốc tại Tổng cục Thuế hoặc Bộ Tài chính.