Giảm 20% thuế GTGT hộ kinh doanh là chính sách giảm mức tỷ lệ % dùng để tính thuế giá trị gia tăng, áp dụng cho hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp tỷ lệ % trên doanh thu. Kế toán viên phụ trách hộ kinh doanh có bắt buộc phải tick giảm thuế trên hóa đơn không?
Theo Nghị quyết số 204/2025/QH15 và Nghị định số 174/2025/NĐ-CP, chính sách áp dụng từ ngày 01/7/2025 đến hết ngày 31/12/2026 cho hàng hóa, dịch vụ thuộc diện giảm thuế. Phần dưới hướng dẫn 5 bước: tính số thuế được giảm, ghi hóa đơn điện tử đúng chuẩn, kê khai Phụ lục III kèm tờ khai, và các lỗi nghiệp vụ cần tránh khi xử lý giảm 20% thuế GTGT hộ kinh doanh cho khách hàng.
Giảm 20% thuế GTGT hộ kinh doanh là gì?
Giảm 20% thuế GTGT hộ kinh doanh là mức giảm áp dụng cho hộ kinh doanh, cá nhân kinh doanh tính thuế theo phương pháp tỷ lệ % trên doanh thu. Theo Điều 1 Khoản 2 điểm b Nghị định số 174/2025/NĐ-CP, các cơ sở này được giảm 20% mức tỷ lệ % dùng để tính thuế giá trị gia tăng khi xuất hóa đơn cho hàng hóa, dịch vụ thuộc diện giảm thuế theo Nghị quyết số 204/2025/QH15.
Chính sách bắt nguồn từ Nghị quyết số 204/2025/QH15, ban hành ngày 17/6/2025. Nghị quyết giảm 2% thuế suất GTGT phổ thông, từ 10% xuống 8%, cho nhóm hàng hóa, dịch vụ tại khoản 3 Điều 9 Luật Thuế GTGT số 48/2024/QH15.
Với cơ sở kinh doanh tính thuế theo phương pháp khấu trừ, mức giảm thể hiện trực tiếp bằng thuế suất 8% trên hóa đơn GTGT. Với hộ kinh doanh, cá nhân kinh doanh tính thuế theo phương pháp tỷ lệ %, Nghị định số 174/2025/NĐ-CP quy định cách giảm khác: giảm 20% mức tỷ lệ % để tính thuế GTGT hộ kinh doanh, chứ không đổi trực tiếp thuế suất.
Đối tượng nào được áp dụng giảm 20% thuế GTGT hộ kinh doanh?
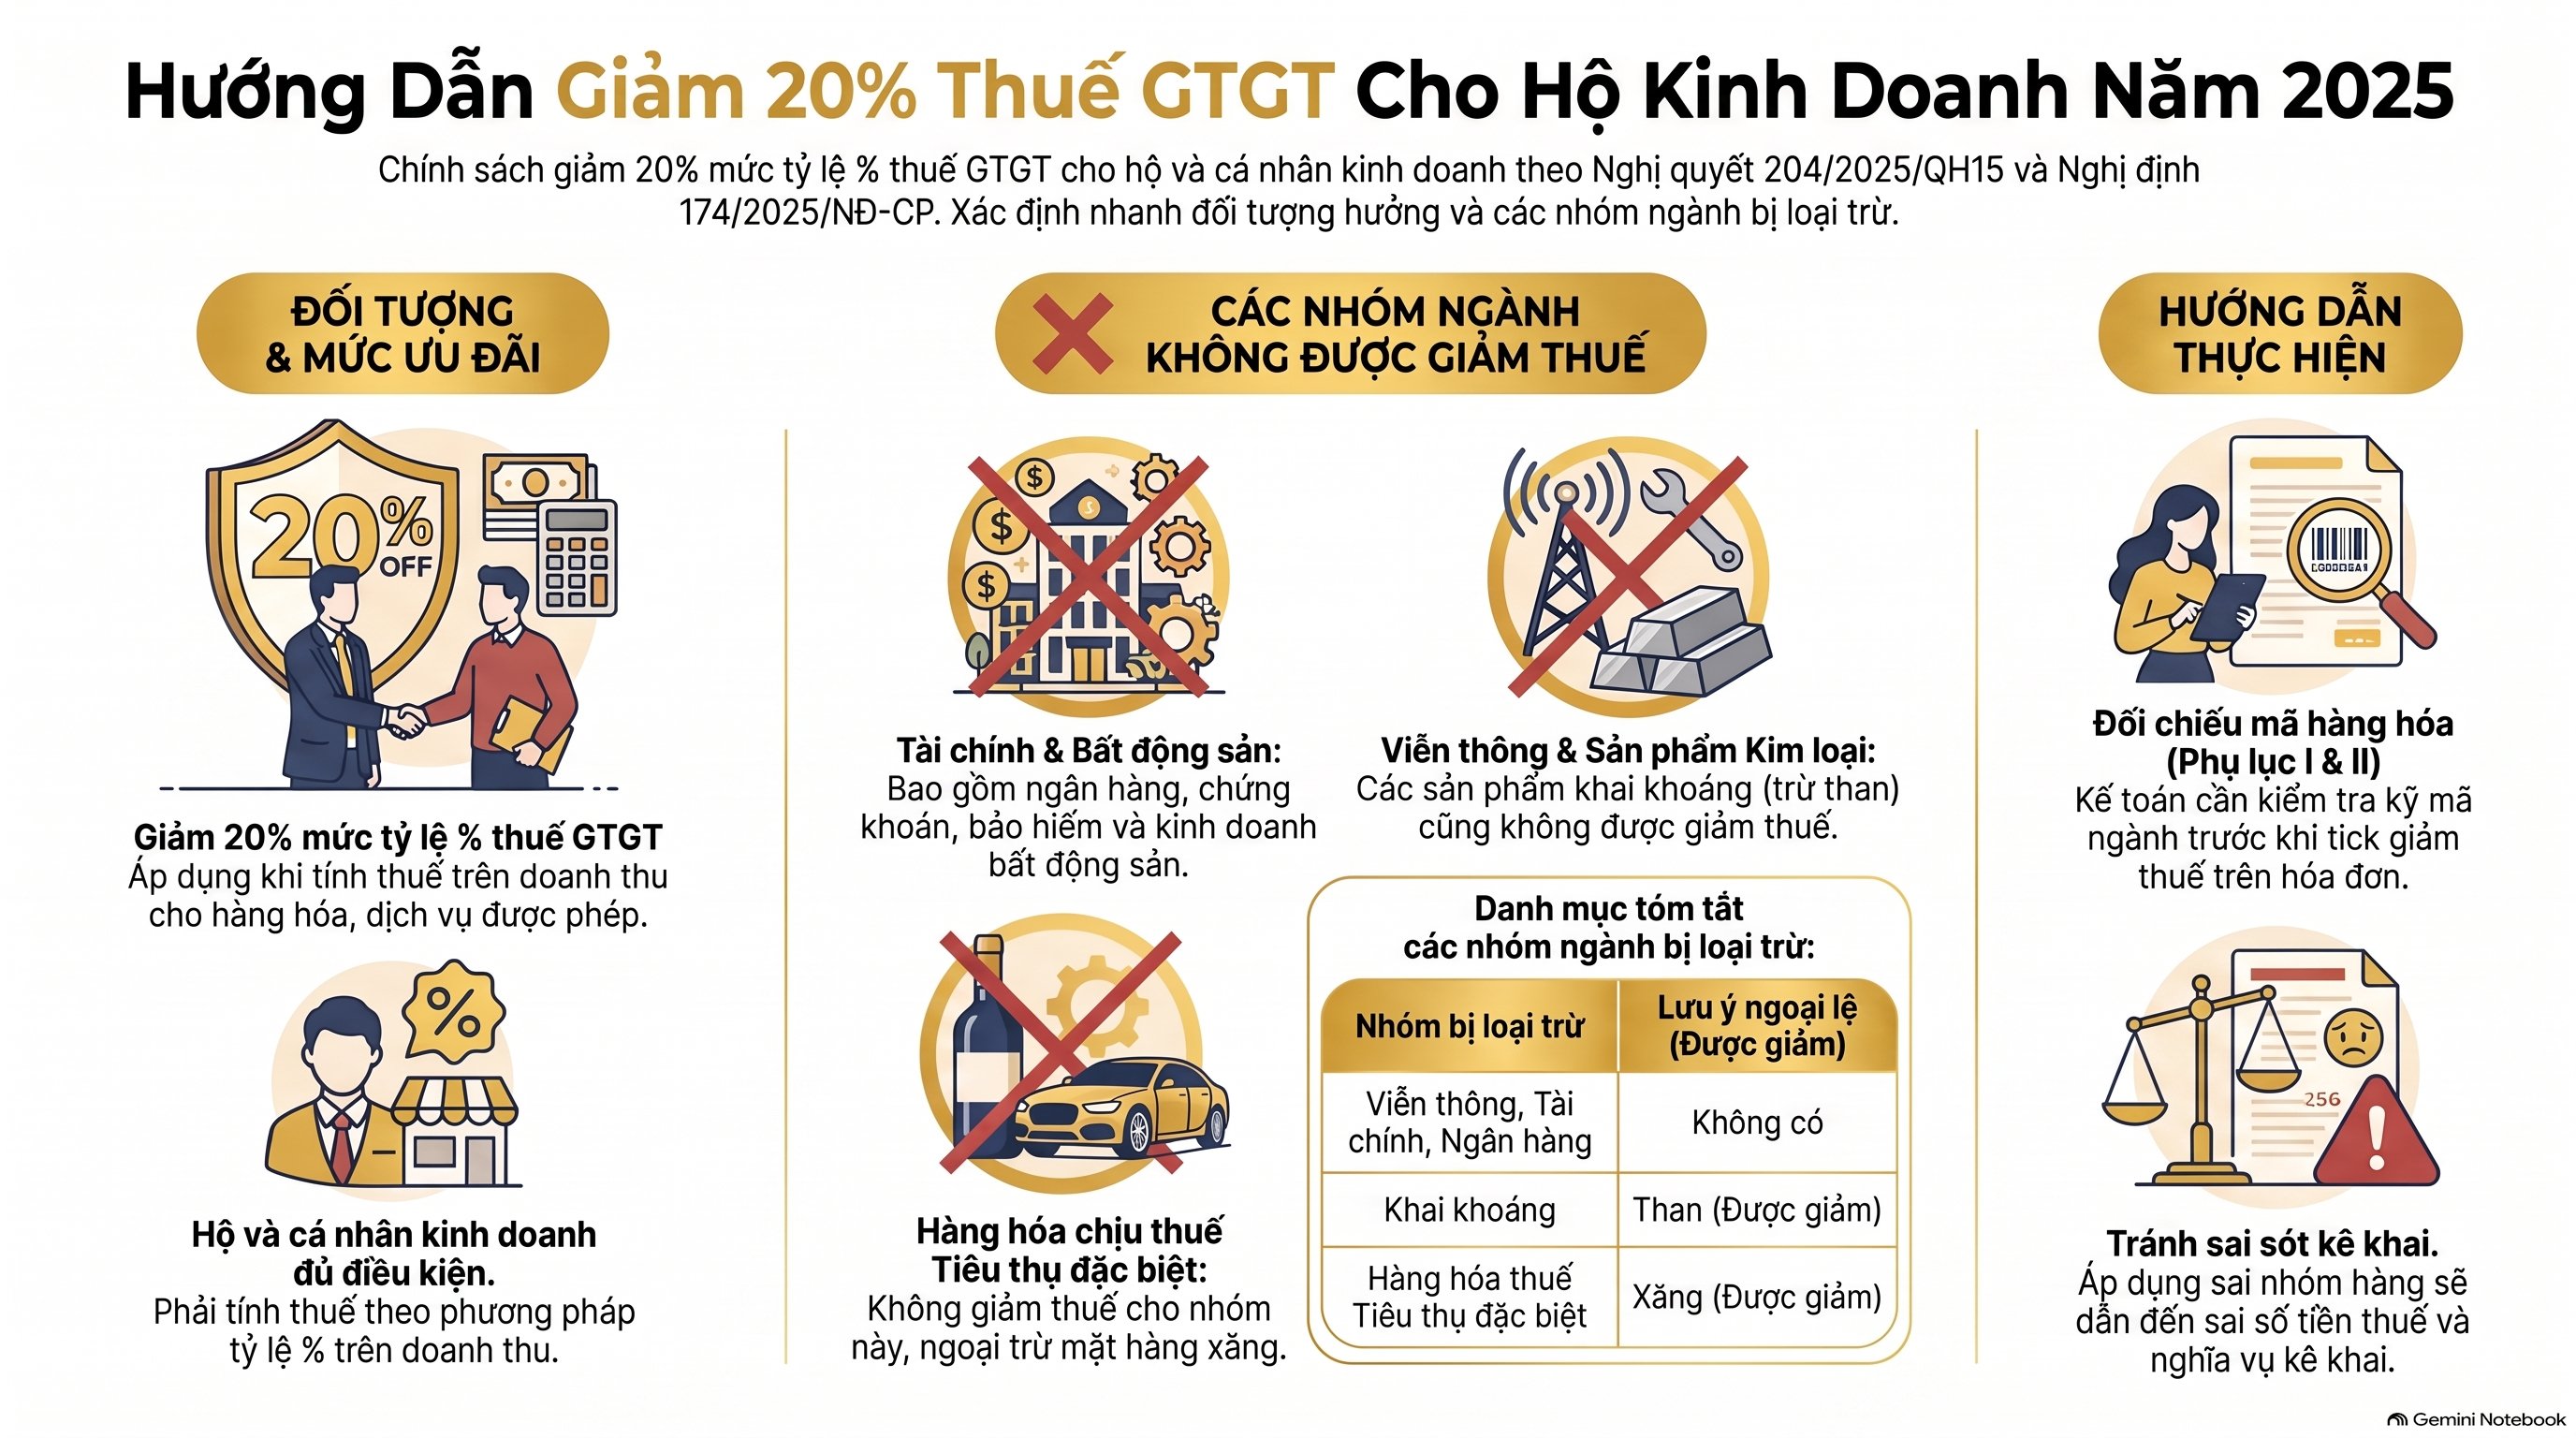
Giảm 20% thuế GTGT hộ kinh doanh áp dụng cho hộ kinh doanh, cá nhân kinh doanh tính thuế theo phương pháp tỷ lệ % trên doanh thu, khi bán hàng hóa hoặc cung cấp dịch vụ thuộc nhóm được giảm thuế theo Điều 1 Khoản 1 Nghị quyết số 204/2025/QH15.
Điều 1 Khoản 1 Nghị định số 174/2025/NĐ-CP liệt kê rõ các nhóm KHÔNG được giảm thuế, chi tiết tại Phụ lục I và Phụ lục II ban hành kèm nghị định:
- Viễn thông.
- Hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm.
- Kinh doanh bất động sản.
- Sản phẩm kim loại.
- Sản phẩm khai khoáng, trừ than.
- Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt, trừ xăng.
Kế toán viên cần đối chiếu ngành nghề, mã hàng hóa của khách hàng với hai phụ lục này trước khi tick giảm thuế trên hóa đơn. Áp dụng sai nhóm hàng hóa dẫn đến ghi sai số tiền và sai nghĩa vụ kê khai giảm 20% thuế GTGT hộ kinh doanh.
Cách tính giảm 20% thuế GTGT hộ kinh doanh thế nào?

Cách tính giảm 20% thuế GTGT hộ kinh doanh là lấy số thuế GTGT tính theo tỷ lệ % thông thường, sau đó giảm tiếp 20% trên chính số thuế đó — không phải giảm 20% giá bán hàng hóa.
Ví dụ: hộ kinh doanh bán hàng hóa thuộc diện giảm thuế, giá bán 3.000.000 đồng, áp dụng tỷ lệ % tính thuế GTGT cho hoạt động phân phối, cung cấp hàng hóa là 1% trên doanh thu.
Theo mức thông thường, số thuế GTGT phải nộp là 3.000.000 đồng x 1% = 30.000 đồng. Do được giảm 20% thuế GTGT hộ kinh doanh, số tiền giảm là 30.000 đồng x 20% = 6.000 đồng.
Khách hàng chỉ phải thanh toán 2.994.000 đồng thay vì 3.000.000 đồng. Số thuế GTGT hộ kinh doanh thực nộp còn lại là 24.000 đồng.
Với dịch vụ thuộc diện giảm thuế, tỷ lệ % tính thuế GTGT thường là 5% trên doanh thu. Hóa đơn dịch vụ 10.000.000 đồng có số thuế thông thường là 10.000.000 x 5% = 500.000 đồng; số tiền được giảm 20% thuế GTGT hộ kinh doanh là 500.000 x 20% = 100.000 đồng, khách hàng thanh toán 9.900.000 đồng.
Lỗi hiểu sai phổ biến nhất: cho rằng khách được giảm thẳng 20% giá bán. Đây là giảm 20% của mức tỷ lệ % dùng để tính thuế, số tiền giảm thực tế trên mỗi hóa đơn thường chỉ bằng một phần rất nhỏ của giá bán.
Bảng dưới so sánh cách áp dụng giữa hai phương pháp tính thuế GTGT theo Nghị định số 174/2025/NĐ-CP.
| Phương pháp tính thuế | Mức giảm áp dụng | Căn cứ |
|---|---|---|
| Phương pháp khấu trừ | Thuế suất GTGT giảm còn 8% (từ 10%) | Điều 1 Khoản 2 điểm a Nghị định 174/2025/NĐ-CP |
| Phương pháp tỷ lệ % trên doanh thu (hộ kinh doanh, cá nhân kinh doanh) | Giảm 20% mức tỷ lệ % dùng để tính thuế GTGT | Điều 1 Khoản 2 điểm b Nghị định 174/2025/NĐ-CP |
Ghi hóa đơn giảm 20% thuế GTGT hộ kinh doanh đúng chuẩn ra sao?
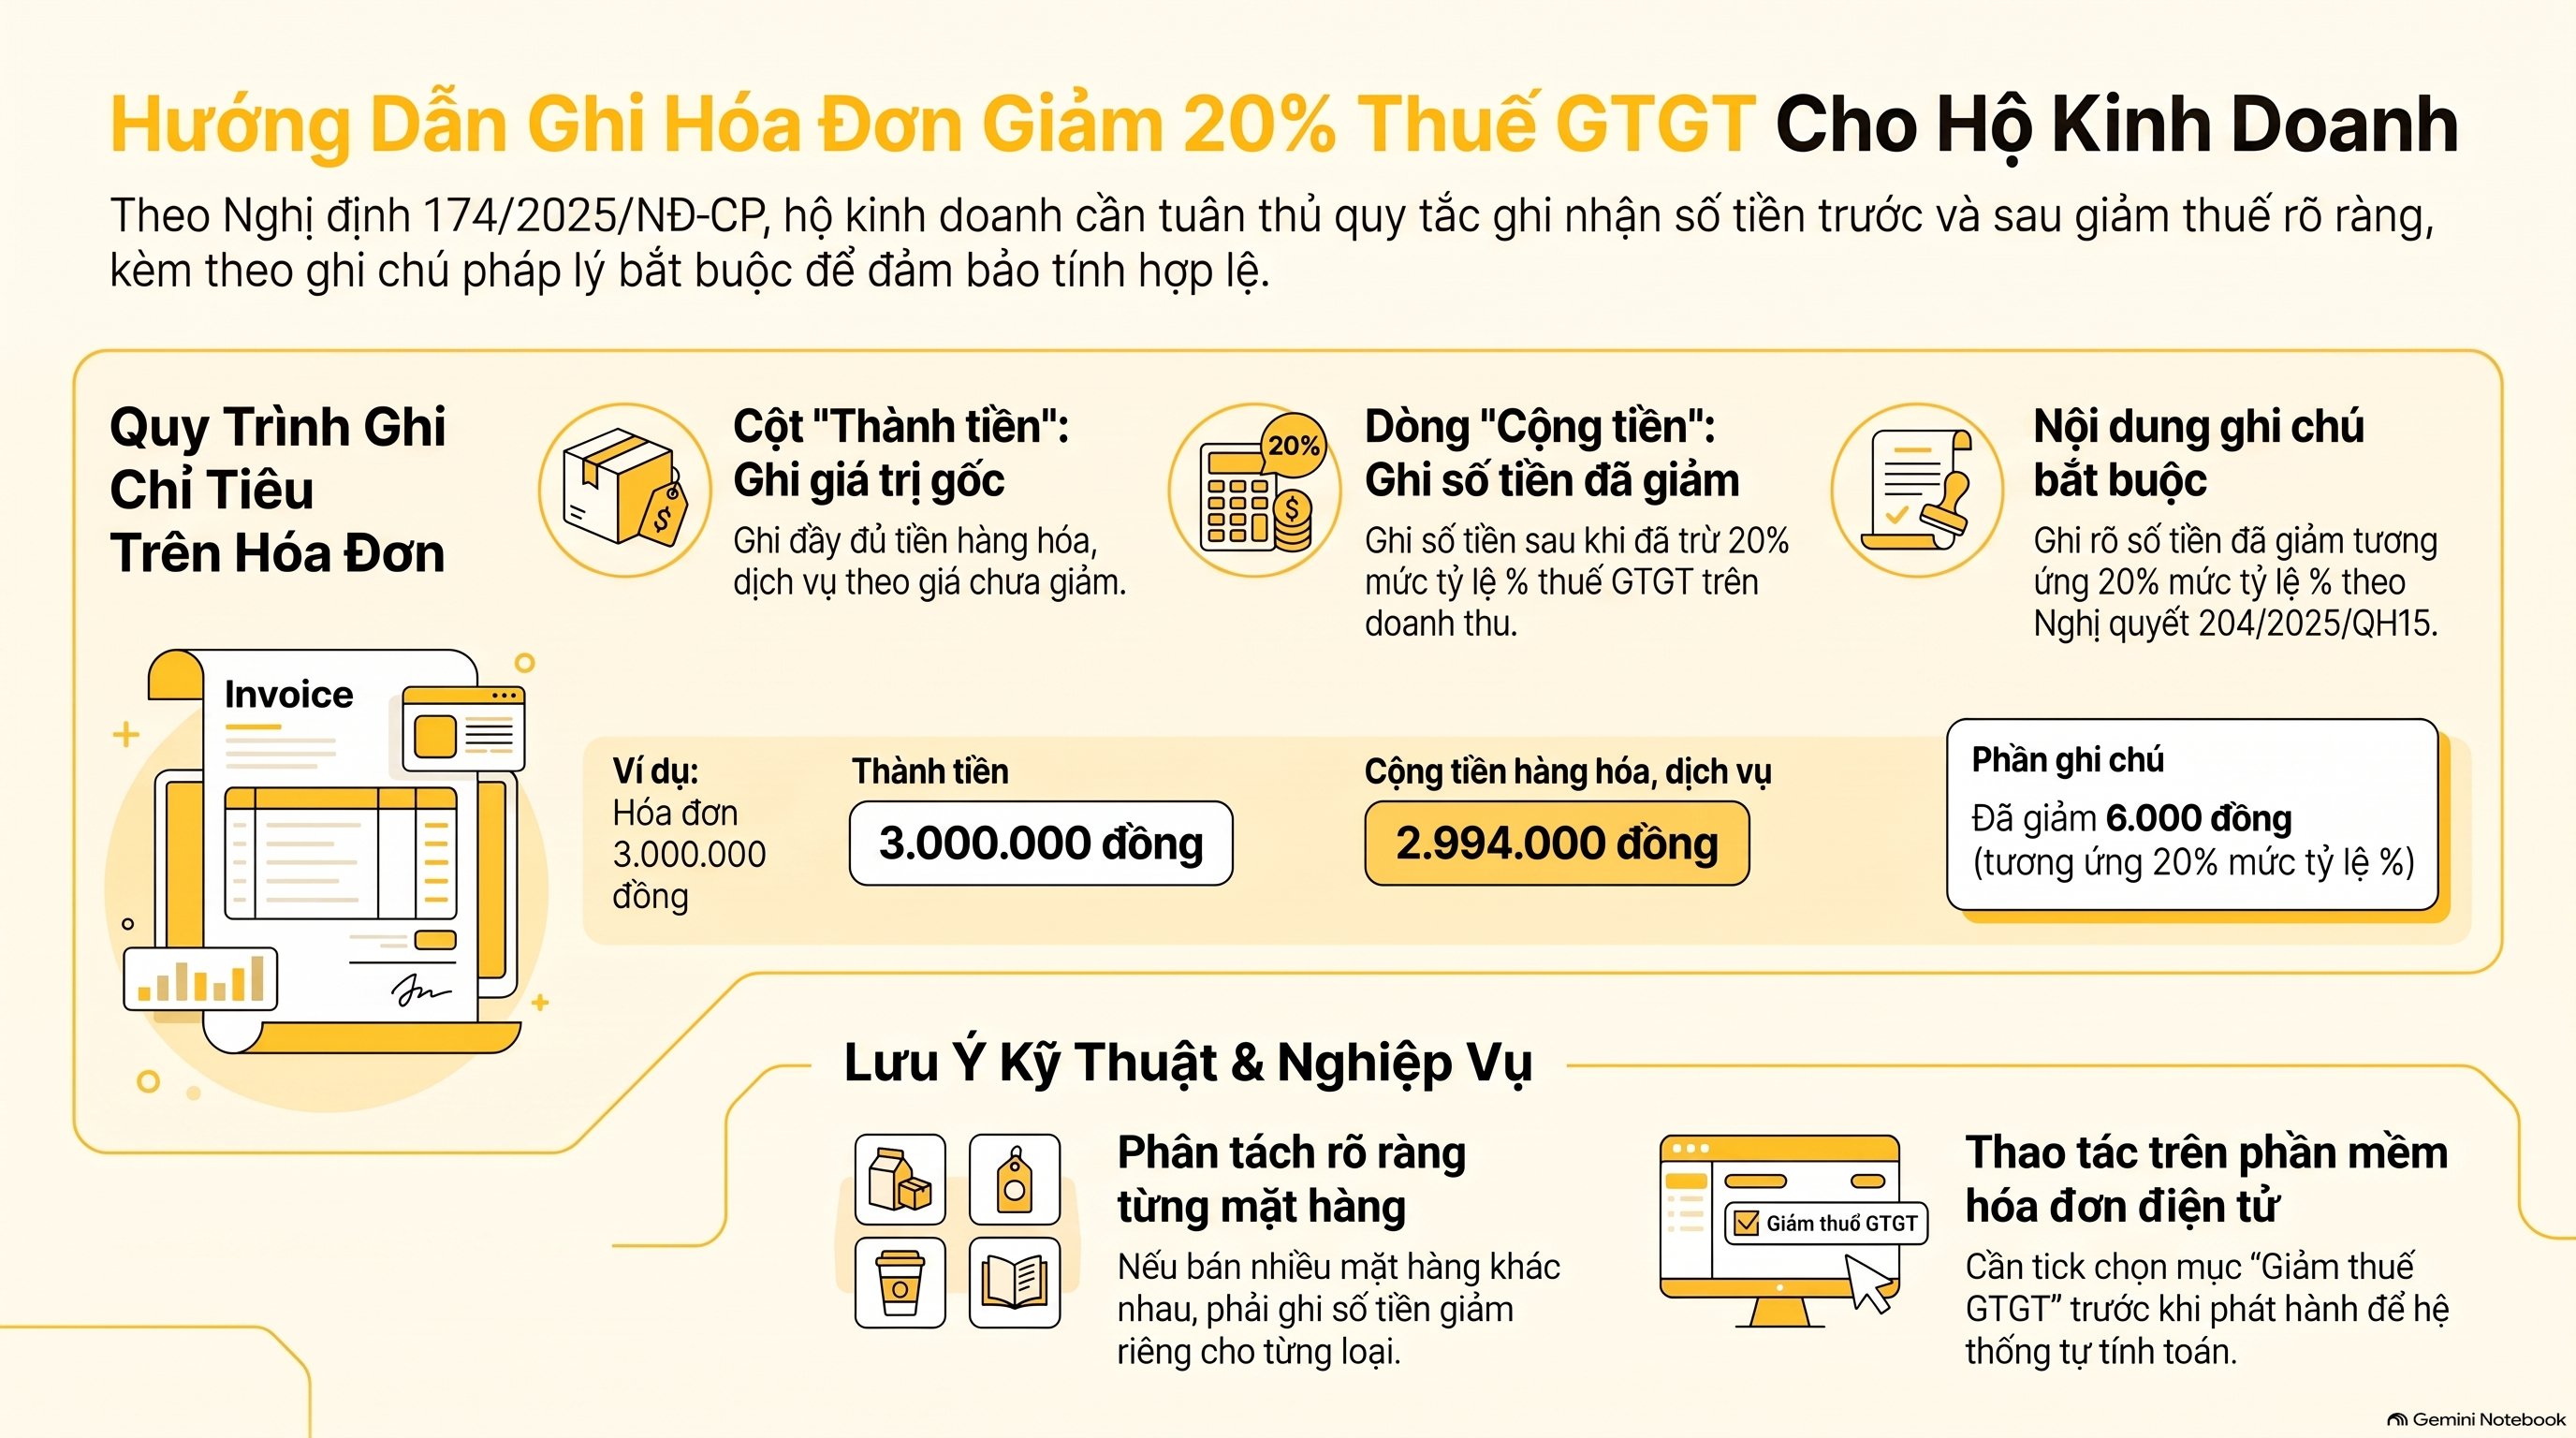
Ghi hóa đơn giảm 20% thuế GTGT hộ kinh doanh đúng chuẩn nghĩa là cột “Thành tiền” vẫn ghi đủ giá trị hàng hóa trước khi giảm, còn dòng “Cộng tiền hàng hóa, dịch vụ” ghi số tiền đã giảm, kèm ghi chú số tiền được giảm.
> “Tại cột ‘Thành tiền’ ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm, tại dòng ‘Cộng tiền hàng hóa, dịch vụ’ ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu, đồng thời ghi chú: đã giảm… (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết số 204/2025/QH15.” — Điều 1 Khoản 3 điểm b Nghị định số 174/2025/NĐ-CP.
Với ví dụ hóa đơn 3.000.000 đồng ở trên, cột “Thành tiền” vẫn ghi 3.000.000 đồng. Dòng “Cộng tiền hàng hóa, dịch vụ” ghi 2.994.000 đồng, kèm ghi chú đã giảm 6.000 đồng.
Nếu hộ kinh doanh bán nhiều mặt hàng có mức thuế khác nhau trên cùng một hóa đơn, Điều 1 Khoản 4 Nghị định số 174/2025/NĐ-CP yêu cầu ghi rõ số tiền được giảm riêng cho từng loại hàng hóa, dịch vụ.
Trên phần mềm hóa đơn điện tử, kế toán viên cần tick chọn đúng mục thể hiện nội dung giảm thuế giá trị gia tăng trước khi phát hành. Thao tác này giúp hệ thống tự tính đúng số tiền được giảm 20% thuế GTGT hộ kinh doanh theo từng dòng hàng hóa.
Kê khai giảm 20% thuế GTGT hộ kinh doanh gồm mấy bước?
Kê khai giảm 20% thuế GTGT hộ kinh doanh gồm 5 bước, từ xác định ngành hàng được giảm đến lập Mẫu số 01 Phụ lục III kèm tờ khai thuế GTGT.
- Xác định hàng hóa, dịch vụ bán ra có thuộc nhóm loại trừ tại Phụ lục I, Phụ lục II Nghị định số 174/2025/NĐ-CP hay không.
- Xác định phương pháp tính thuế của hộ kinh doanh — khấu trừ hay tỷ lệ % trên doanh thu — để áp đúng mức giảm 8% hoặc giảm 20% mức tỷ lệ %.
- Ghi hóa đơn theo đúng Điều 1 Khoản 3 Nghị định số 174/2025/NĐ-CP, thể hiện rõ số tiền đã giảm trên từng hóa đơn.
- Lập Mẫu số 01 Phụ lục III kèm Tờ khai thuế giá trị gia tăng (Mẫu 01/CNKD đối với hộ kinh doanh), theo Điều 1 Khoản 6 Nghị định số 174/2025/NĐ-CP.
- Rà soát các hóa đơn đã lỡ xuất theo mức chưa giảm, xử lý điều chỉnh thuế đầu ra, đầu vào theo Điều 1 Khoản 5 Nghị định số 174/2025/NĐ-CP.
Bước 4 là bước kế toán viên dễ bỏ sót nhất khi xử lý giảm 20% thuế GTGT hộ kinh doanh. Nhiều hộ kinh doanh ghi đúng hóa đơn nhưng quên nộp phụ lục kèm tờ khai, khiến số liệu kê khai không khớp với hóa đơn đã xuất.
Kỳ khai thuế theo quý hay tháng khi áp dụng giảm 20% thuế GTGT hộ kinh doanh?
Kỳ khai thuế khi áp dụng giảm 20% thuế GTGT hộ kinh doanh phụ thuộc vào doanh thu năm của hộ kinh doanh, không phụ thuộc vào việc có áp dụng giảm thuế hay không.
Theo Điều 10 Khoản 1 Nghị định số 68/2026/NĐ-CP, hộ kinh doanh có doanh thu năm từ 50 tỷ đồng trở xuống khai thuế, nộp thuế giá trị gia tăng theo quý. Hộ kinh doanh có doanh thu năm trên 50 tỷ đồng khai thuế, nộp thuế theo tháng.
Ngưỡng phát sinh nghĩa vụ khai thuế cũng cần lưu ý: Nghị định số 141/2026/NĐ-CP đã sửa ngưỡng doanh thu từ 500 triệu đồng lên 01 tỷ đồng, hiệu lực hồi tố từ 01/01/2026.
| Doanh thu năm | Kỳ khai thuế GTGT |
|---|---|
| Trên 1 tỷ đồng đến 50 tỷ đồng | Theo quý |
| Trên 50 tỷ đồng | Theo tháng |
Kế toán viên hay sai ở đâu khi xử lý giảm 20% thuế GTGT hộ kinh doanh?
Năm lỗi kế toán viên hay mắc khi xử lý giảm 20% thuế GTGT hộ kinh doanh xoay quanh việc xác định sai nhóm hàng hóa, ghi sai vị trí trên hóa đơn và quên nộp phụ lục kê khai.
- Áp dụng giảm thuế cho hàng hóa, dịch vụ thuộc Phụ lục I, Phụ lục II Nghị định số 174/2025/NĐ-CP — sai số tiền trên hóa đơn, sai nghĩa vụ kê khai.
- Ghi nhầm cột “Thành tiền” (phải ghi đủ trước giảm) với dòng “Cộng tiền hàng hóa, dịch vụ” (phải ghi sau giảm).
- Quên lập Mẫu số 01 Phụ lục III kèm tờ khai — chỉ giảm trên hóa đơn mà không kê khai phụ lục.
- Nhầm “giảm 20% mức tỷ lệ % để tính thuế” với “giảm 20% giá bán hàng hóa”.
- Đã lỡ xuất hóa đơn, kê khai theo mức chưa giảm nhưng không xử lý điều chỉnh theo Điều 1 Khoản 5 Nghị định số 174/2025/NĐ-CP.
Đội ngũ kế toán VAR eCOM ưu tiên rà lại nhóm hàng hóa của khách hàng trước, vì đây là lỗi gốc kéo theo toàn bộ sai sót phía sau khi xử lý giảm 20% thuế GTGT hộ kinh doanh.
Bạn đang gặp ca khó khi đối soát phụ lục giảm thuế hoặc xử lý hóa đơn đã lỡ xuất sai? Đặt câu hỏi và tham khảo kinh nghiệm xử lý thực tế từ các đồng nghiệp tại group Nghề Kế Toán Dịch Vụ.
Giảm 20% thuế GTGT hộ kinh doanh hết hiệu lực khi nào?
Giảm 20% thuế GTGT hộ kinh doanh hết hiệu lực vào ngày 31/12/2026, theo Điều 2 Nghị quyết số 204/2025/QH15 và Điều 2 Khoản 1 Nghị định số 174/2025/NĐ-CP.
Từ ngày 01/01/2027, nếu Quốc hội không ban hành văn bản gia hạn mới, hộ kinh doanh tính thuế theo phương pháp tỷ lệ % sẽ trở lại mức tỷ lệ % thông thường. Chính sách giảm 20% thuế GTGT hộ kinh doanh sẽ không còn áp dụng kể từ thời điểm đó.
Trước mốc 31/12/2026, kế toán viên nên rà soát ba nhóm hồ sơ: hợp đồng cung cấp hàng hóa, dịch vụ dài hạn có ghi rõ mức thuế đã giảm; cấu hình phần mềm hóa đơn điện tử đang áp tỷ lệ đã giảm 20%; và lịch nộp tờ khai quý IV/2026 — kỳ cuối cùng còn áp dụng chính sách này.
Kế toán viên TMĐT cần lưu ý gì khi hộ kinh doanh bán hàng qua sàn?
Kế toán viên TMĐT cần tách bạch hai chính sách: giảm 20% thuế GTGT hộ kinh doanh theo Nghị quyết số 204/2025/QH15 áp dụng cho số thuế hộ kinh doanh tự kê khai, còn tỷ lệ khấu trừ mà sàn thương mại điện tử nộp thay được quy định tại một văn bản riêng.
Nghị định số 117/2025/NĐ-CP quy định sàn thương mại điện tử, nền tảng số có chức năng thanh toán phải khấu trừ, nộp thay thuế GTGT cho hộ kinh doanh, cá nhân kinh doanh bán hàng qua sàn. Văn bản này không đề cập đến việc giảm 20% thuế GTGT hộ kinh doanh.
Khi khách hàng vừa bán qua sàn vừa tự xuất hóa đơn bán trực tiếp, kế toán viên cần xác định rõ phần doanh thu nào áp cơ chế khấu trừ tại nguồn theo Nghị định số 117/2025/NĐ-CP. Phần doanh thu tự kê khai còn lại mới áp giảm 20% thuế GTGT hộ kinh doanh theo đúng hóa đơn tương ứng.
Câu hỏi thường gặp về giảm 20% thuế GTGT hộ kinh doanh
Hộ kinh doanh có bắt buộc áp dụng giảm 20% thuế GTGT không?
Đây là chính sách hộ kinh doanh được hưởng theo diện áp dụng, không phải khoản tự nguyện đăng ký. Nếu hàng hóa, dịch vụ thuộc nhóm được giảm theo Nghị quyết số 204/2025/QH15, hộ kinh doanh phải ghi hóa đơn và kê khai theo đúng mức đã giảm.
Quên tick giảm thuế trên hóa đơn điện tử thì xử lý thế nào?
Trường hợp đã xuất hóa đơn theo mức chưa giảm, kế toán viên xử lý hóa đơn theo quy định về hóa đơn, chứng từ, sau đó kê khai điều chỉnh thuế đầu ra. Căn cứ áp dụng là Điều 1 Khoản 5 Nghị định số 174/2025/NĐ-CP.
Giảm 20% thuế GTGT hộ kinh doanh có áp dụng cho dịch vụ cho thuê bất động sản không?
Không. Kinh doanh bất động sản nằm trong nhóm loại trừ tại Phụ lục I Nghị định số 174/2025/NĐ-CP, không thuộc diện được giảm 20% thuế GTGT hộ kinh doanh.
Mẫu kê khai giảm 20% thuế GTGT hộ kinh doanh là mẫu nào?
Hộ kinh doanh kê khai theo Mẫu số 01 tại Phụ lục III ban hành kèm Nghị định số 174/2025/NĐ-CP, nộp cùng Tờ khai thuế giá trị gia tăng Mẫu 01/CNKD.
Doanh thu dưới 1 tỷ đồng có phải kê khai Phụ lục III không?
Hộ kinh doanh doanh thu năm từ 1 tỷ đồng trở xuống thuộc diện thông báo doanh thu theo Điều 8 Nghị định số 68/2026/NĐ-CP, chưa phát sinh nghĩa vụ khai thuế GTGT theo kỳ. Khi chưa khai thuế theo kỳ thì cũng chưa áp dụng kê khai Mẫu số 01 Phụ lục III giảm 20% thuế GTGT hộ kinh doanh trong kỳ đó.
Kết luận
Giảm 20% thuế GTGT hộ kinh doanh là phần việc kế toán viên phải xử lý chính xác ở ba khâu: xác định đúng nhóm hàng hóa, ghi hóa đơn đúng vị trí, và kê khai đủ Mẫu số 01 Phụ lục III. Sai một khâu kéo theo sai toàn bộ nghĩa vụ thuế của khách hàng.
Chính sách áp dụng đến hết ngày 31/12/2026 theo Nghị quyết số 204/2025/QH15 và Nghị định số 174/2025/NĐ-CP. VAR eCOM khuyến nghị kế toán viên rà soát lại danh sách khách hàng hộ kinh doanh đang áp dụng giảm 20% thuế GTGT hộ kinh doanh trước mốc chuyển giao này.
Cần tư vấn xử lý hồ sơ thuế cho khách hàng hộ kinh doanh bán hàng đa sàn, liên hệ đội ngũ kế toán VAR eCOM qua hotline 082 6868 007. Tham khảo thêm các cập nhật nghiệp vụ tại chuyên mục tin tức VAR eCOM.
Tham khảo văn bản gốc tại Tổng cục Thuế và Cổng Thông tin điện tử Chính phủ.
—
Ghi chú cho người duyệt: Đây là tra cứu tham khảo, không thay tư vấn chuyên môn. Nghị quyết số 204/2025/QH15 và Nghị định số 174/2025/NĐ-CP đang ở trạng thái SẮP HẾT HIỆU LỰC (hết hiệu lực 31/12/2026) — cần rà lại nếu đăng bài sau mốc này hoặc nếu có văn bản gia hạn mới. Ngưỡng khai thuế 1 tỷ đồng/50 tỷ đồng và mức giảm 20%/8% là số rủi ro cao, cần chuyên môn duyệt trước khi tư vấn khách hàng.