Quy định xuất hóa đơn hàng biếu tặng cho khuyến mại là tập hợp nghĩa vụ về hóa đơn, giá tính thuế và thủ tục khi doanh nghiệp đưa hàng hóa, dịch vụ ra thị trường mà không thu tiền của khách. Nhiều kế toán viên vẫn nghĩ hàng không thu tiền thì khỏi cần lập hóa đơn, hoặc cứ ghi “0 đồng” cho gọn — cả hai cách hiểu đều sai quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Bài viết hệ thống lại quy định xuất hóa đơn hàng biếu tặng cho khuyến mại theo Nghị định 254/2026/NĐ-CP, Nghị định 181/2025/NĐ-CP, Nghị định 81/2018/NĐ-CP, kèm mức phạt theo Nghị định 310/2025/NĐ-CP nếu bỏ sót. Đây là tài liệu tham khảo nhanh cho kế toán viên đang áp quy định xuất hóa đơn hàng biếu tặng cho khuyến mại vào công việc thực tế.
Quy định xuất hóa đơn hàng biếu tặng cho khuyến mại là gì?
Quy định xuất hóa đơn hàng biếu tặng cho khuyến mại nói rằng mọi hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu đều phải lập hóa đơn điện tử. Quy định này áp dụng tương tự với hàng cho, biếu, tặng, trao đổi, trả thay lương hoặc tiêu dùng nội bộ.
Hàng không thu tiền vẫn phải xuất hóa đơn, và giá ghi trên hóa đơn không mặc nhiên bằng 0 — đây là 2 điểm cốt lõi của quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Căn cứ khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, người bán phải lập hóa đơn điện tử giao cho người mua trong mọi trường hợp. Quy định áp dụng kể cả khi hàng hóa dùng để khuyến mại, quảng cáo, hàng mẫu, cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ. Đây là gốc pháp lý của toàn bộ quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Nghị định 254/2026/NĐ-CP có hiệu lực từ 01/07/2026, thay Nghị định 123/2020/NĐ-CP đã sửa bởi Nghị định 70/2025/NĐ-CP — mốc thời gian quan trọng nhất của quy định xuất hóa đơn hàng biếu tặng cho khuyến mại hiện hành. Với kế toán viên TMĐT, quy định xuất hóa đơn hàng biếu tặng cho khuyến mại tại điều luật này áp cho cả hàng gửi KOC, quà tặng khách thân thiết và hàng dùng thử trên sàn.
Tham gia cộng đồng của VAReCOM để được chia sẻ chi tiết nghiệp vụ và những kiến thức AI hữu ích: https://www.facebook.com/groups/ngheketoandichvu
Theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại, hàng biếu tặng có bắt buộc xuất hóa đơn không?
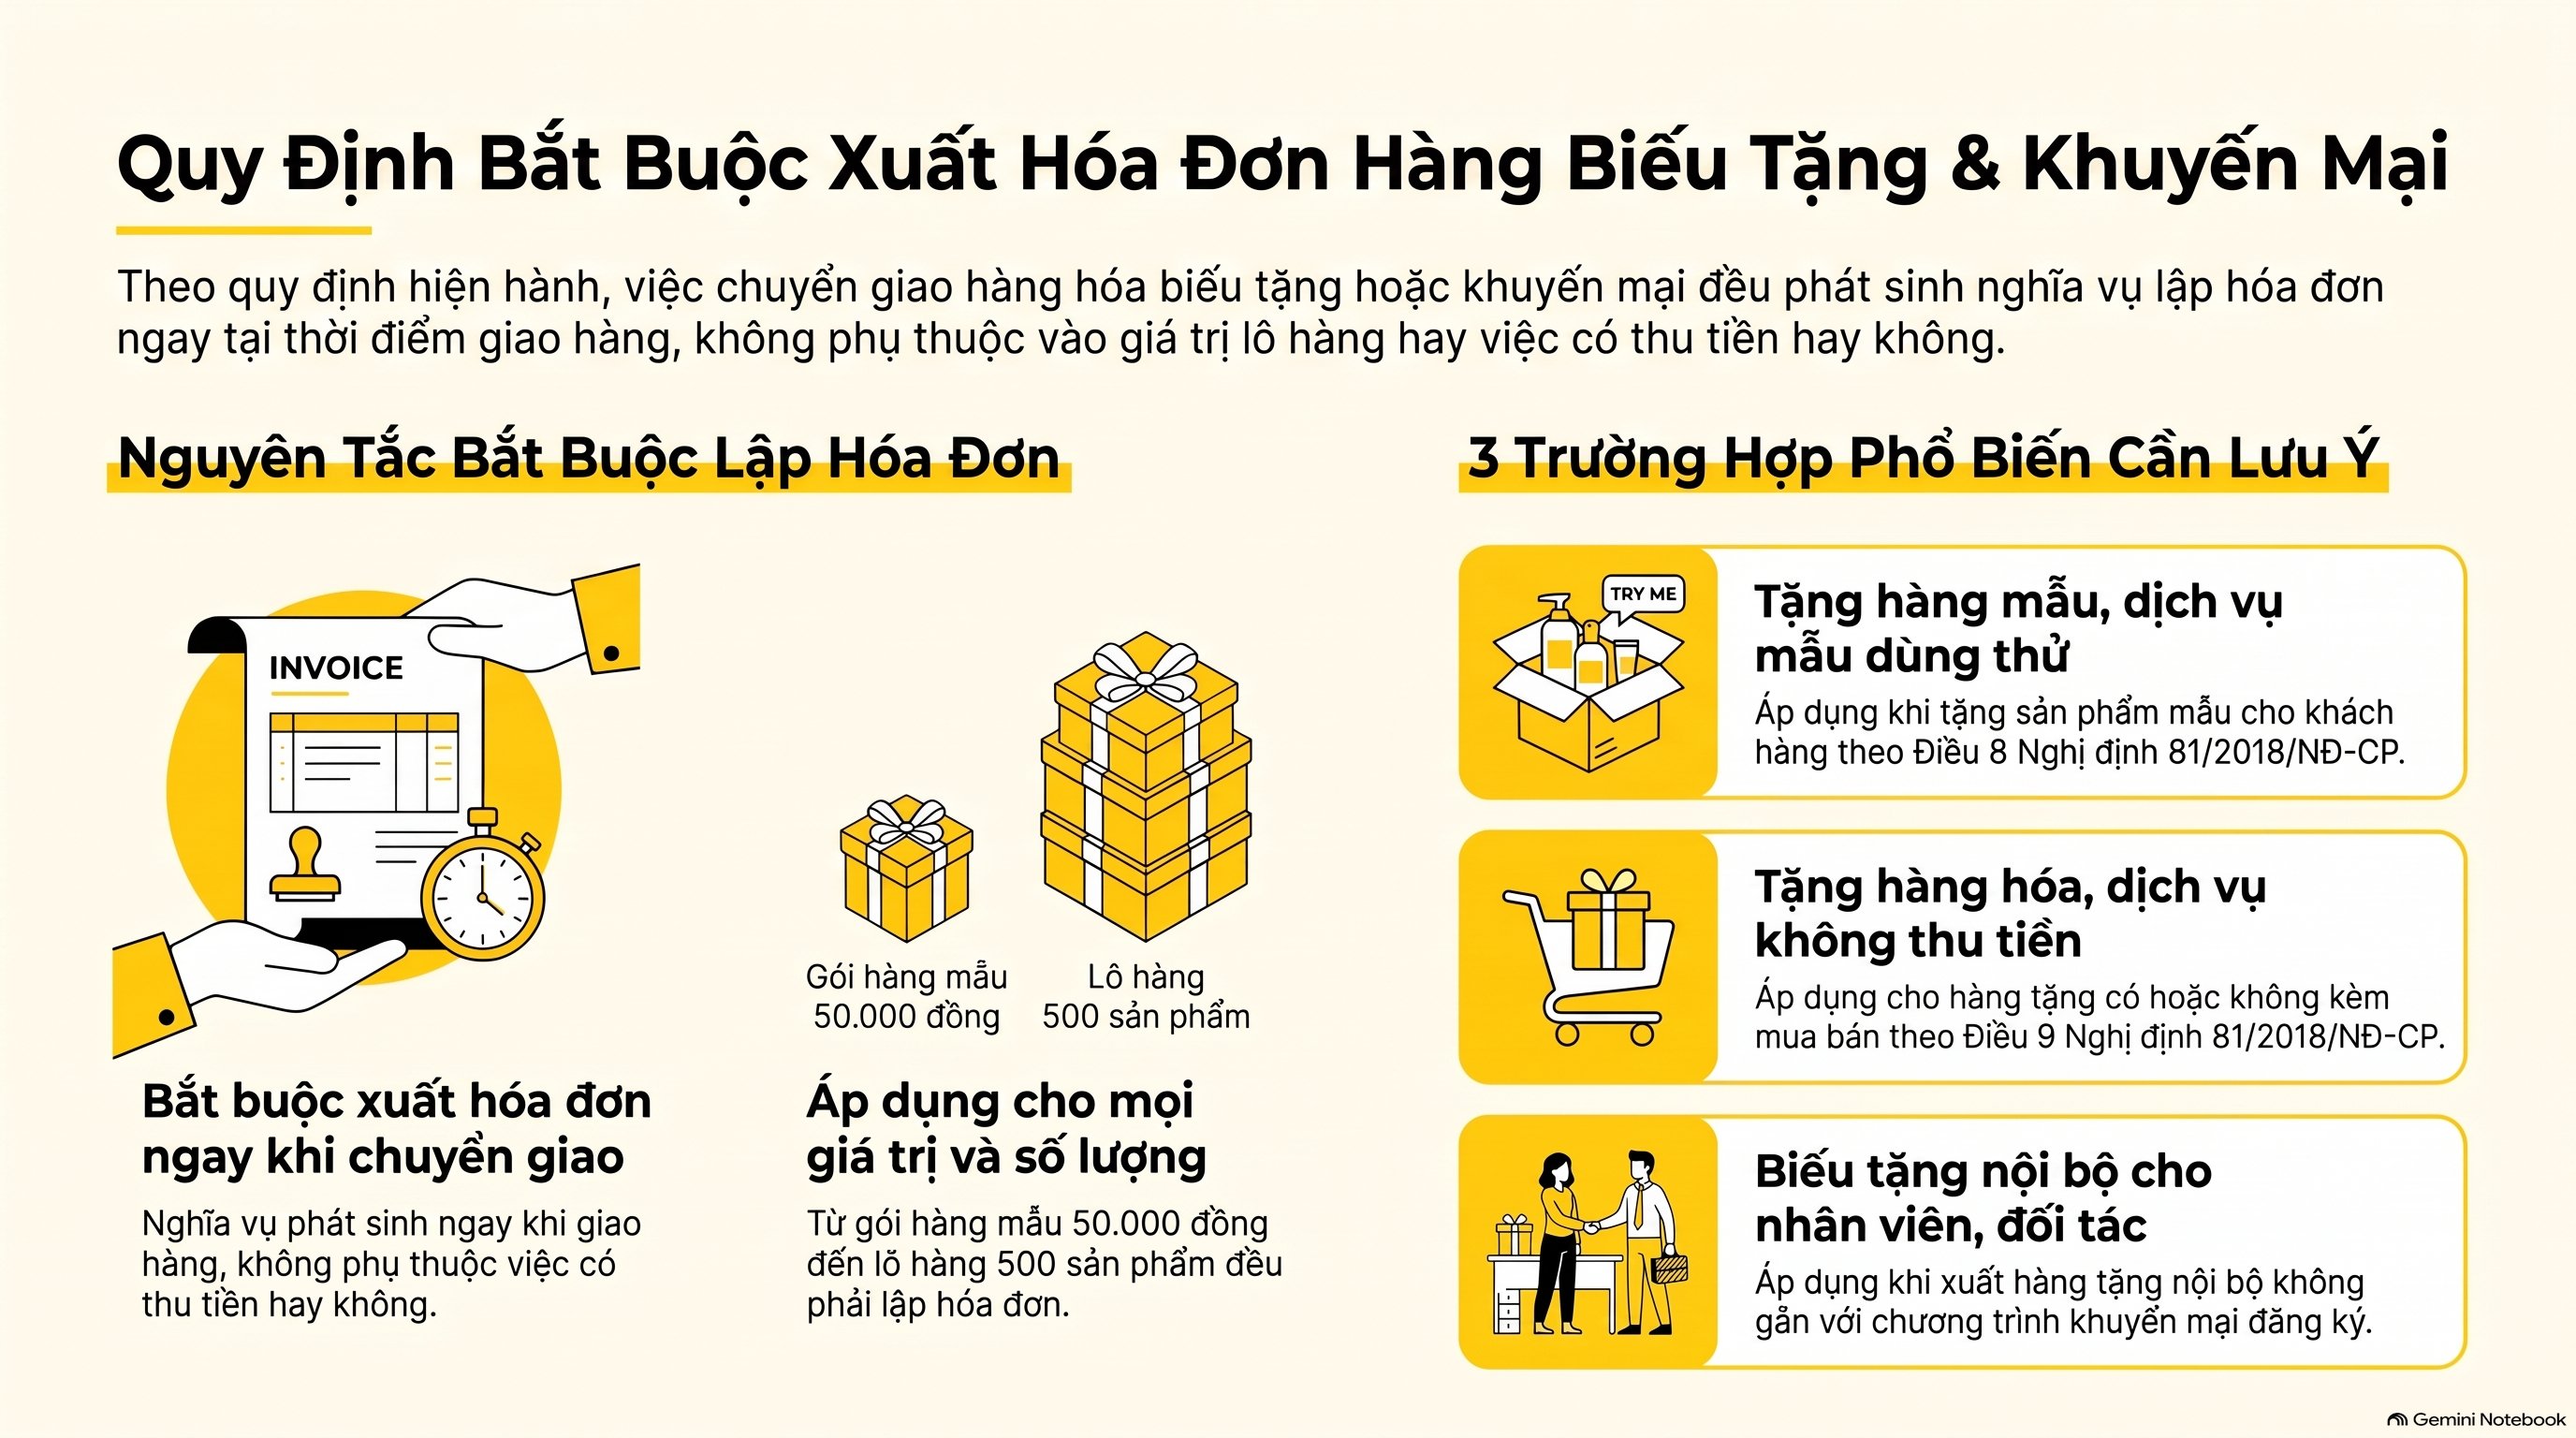
Có. Quy định xuất hóa đơn hàng biếu tặng cho khuyến mại xác định nghĩa vụ lập hóa đơn phát sinh ngay khi hàng hóa được chuyển giao cho người nhận. Nghĩa vụ này không phụ thuộc việc có thu tiền hay không, theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP.
Quy định xuất hóa đơn hàng biếu tặng cho khuyến mại áp cho 3 nhóm tình huống phổ biến nhất mà kế toán viên TMĐT hay gặp:
- Tặng hàng mẫu, dịch vụ mẫu để khách dùng thử theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại, căn cứ Điều 8 Nghị định 81/2018/NĐ-CP.
- Tặng hàng hóa, dịch vụ không thu tiền, có hoặc không kèm mua bán, theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại tại Điều 9 Nghị định 81/2018/NĐ-CP.
- Xuất hàng cho, biếu, tặng nội bộ (quà nhân viên, đối tác) không gắn chương trình khuyến mại đăng ký, vẫn thuộc quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Quy định xuất hóa đơn hàng biếu tặng cho khuyến mại không phân biệt giá trị lô hàng lớn hay nhỏ, không phân biệt tặng 1 sản phẩm hay 500 sản phẩm. Mỗi lần chuyển giao đều phát sinh nghĩa vụ lập hóa đơn tương ứng theo đúng quy định xuất hóa đơn hàng biếu tặng cho khuyến mại. Ngay cả một gói hàng mẫu trị giá 50.000 đồng cũng nằm trong phạm vi điều chỉnh của quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Giá tính thuế GTGT theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại ghi thế nào?
Giá tính thuế GTGT theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại phụ thuộc việc chương trình có đăng ký, thông báo đúng thủ tục khuyến mại theo pháp luật thương mại hay không. Đúng thủ tục thì giá tính thuế bằng 0; sai thủ tục thì tính như hàng biếu, tặng, cho thông thường.
Điểm a và điểm b khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP là một trụ cột của quy định xuất hóa đơn hàng biếu tặng cho khuyến mại. Đưa hàng mẫu, dịch vụ mẫu cho khách dùng thử không thu tiền thì giá tính thuế bằng không. Tặng hàng hóa, dịch vụ không thu tiền thì giá tính thuế của hàng, dịch vụ tặng cũng bằng không.
Nếu việc bán hàng, cung cấp dịch vụ không thực hiện đúng thủ tục khuyến mại của pháp luật thương mại, giá tính thuế bị kéo về áp dụng như hàng biếu, tặng, cho. Đây là nguyên tắc tại khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP trong quy định xuất hóa đơn hàng biếu tặng cho khuyến mại — bằng giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại tại thời điểm phát sinh.
| Trường hợp | Điều kiện | Giá tính thuế GTGT |
|---|---|---|
| Hàng mẫu, dịch vụ mẫu dùng thử | Đúng thủ tục khuyến mại | Bằng 0 |
| Tặng hàng, dịch vụ không thu tiền | Đúng thủ tục khuyến mại | Bằng 0 |
| Cho, biếu, tặng, trao đổi, tiêu dùng nội bộ | Không gắn khuyến mại hợp lệ | Bằng giá hàng cùng loại |
Bảng trên là phần kế toán viên hay bỏ sót nhất trong quy định xuất hóa đơn hàng biếu tặng cho khuyến mại: giá 0 đồng không mặc định, mà là kết quả của việc làm đúng thủ tục thông báo khuyến mại từ trước.
Về thuế đầu vào, khoản 7 Điều 7 Nghị định 181/2025/NĐ-CP cho phép khấu trừ thuế GTGT đầu vào của hàng hóa dùng để cho, biếu, tặng, khuyến mại, quảng cáo. Đây cũng là một phần của quy định xuất hóa đơn hàng biếu tặng cho khuyến mại ít người để ý. Ví dụ 20 triệu đồng hàng mẫu gửi KOC trong quý vẫn được khấu trừ đủ thuế GTGT đầu vào nếu tuân thủ đúng quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Tham gia cộng đồng của VAReCOM để được chia sẻ chi tiết nghiệp vụ và những kiến thức AI hữu ích: https://www.facebook.com/groups/ngheketoandichvu
Theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại, thời điểm lập hóa đơn là khi nào?
Thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người nhận, không phân biệt đã thu tiền hay chưa. Đây là điểm mấu chốt của quy định xuất hóa đơn hàng biếu tặng cho khuyến mại, trả lời trực tiếp câu hỏi “gộp hóa đơn cuối kỳ được không”.
Theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa. Đây chính là căn cứ gốc của quy định xuất hóa đơn hàng biếu tặng cho khuyến mại về mặt thời gian.
Với hàng gửi cho KOC, KOC nhận và ký xác nhận ở tháng nào thì hóa đơn phải lập ngay tháng đó. Gộp nhiều lần gửi hàng trong một quý vào một hóa đơn duy nhất là vi phạm quy định xuất hóa đơn hàng biếu tặng cho khuyến mại về thời điểm, không phải cách tối ưu quy trình như nhiều shop vẫn nghĩ.
Bỏ qua mốc thời điểm này chính là chỗ vi phạm quy định xuất hóa đơn hàng biếu tặng cho khuyến mại nhiều nhất trong thực tế. Mỗi lô hàng gửi trễ đều bị tính là một lần lập hóa đơn không đúng thời điểm riêng biệt.
Áp dụng quy định xuất hóa đơn hàng biếu tặng cho khuyến mại gồm mấy bước?
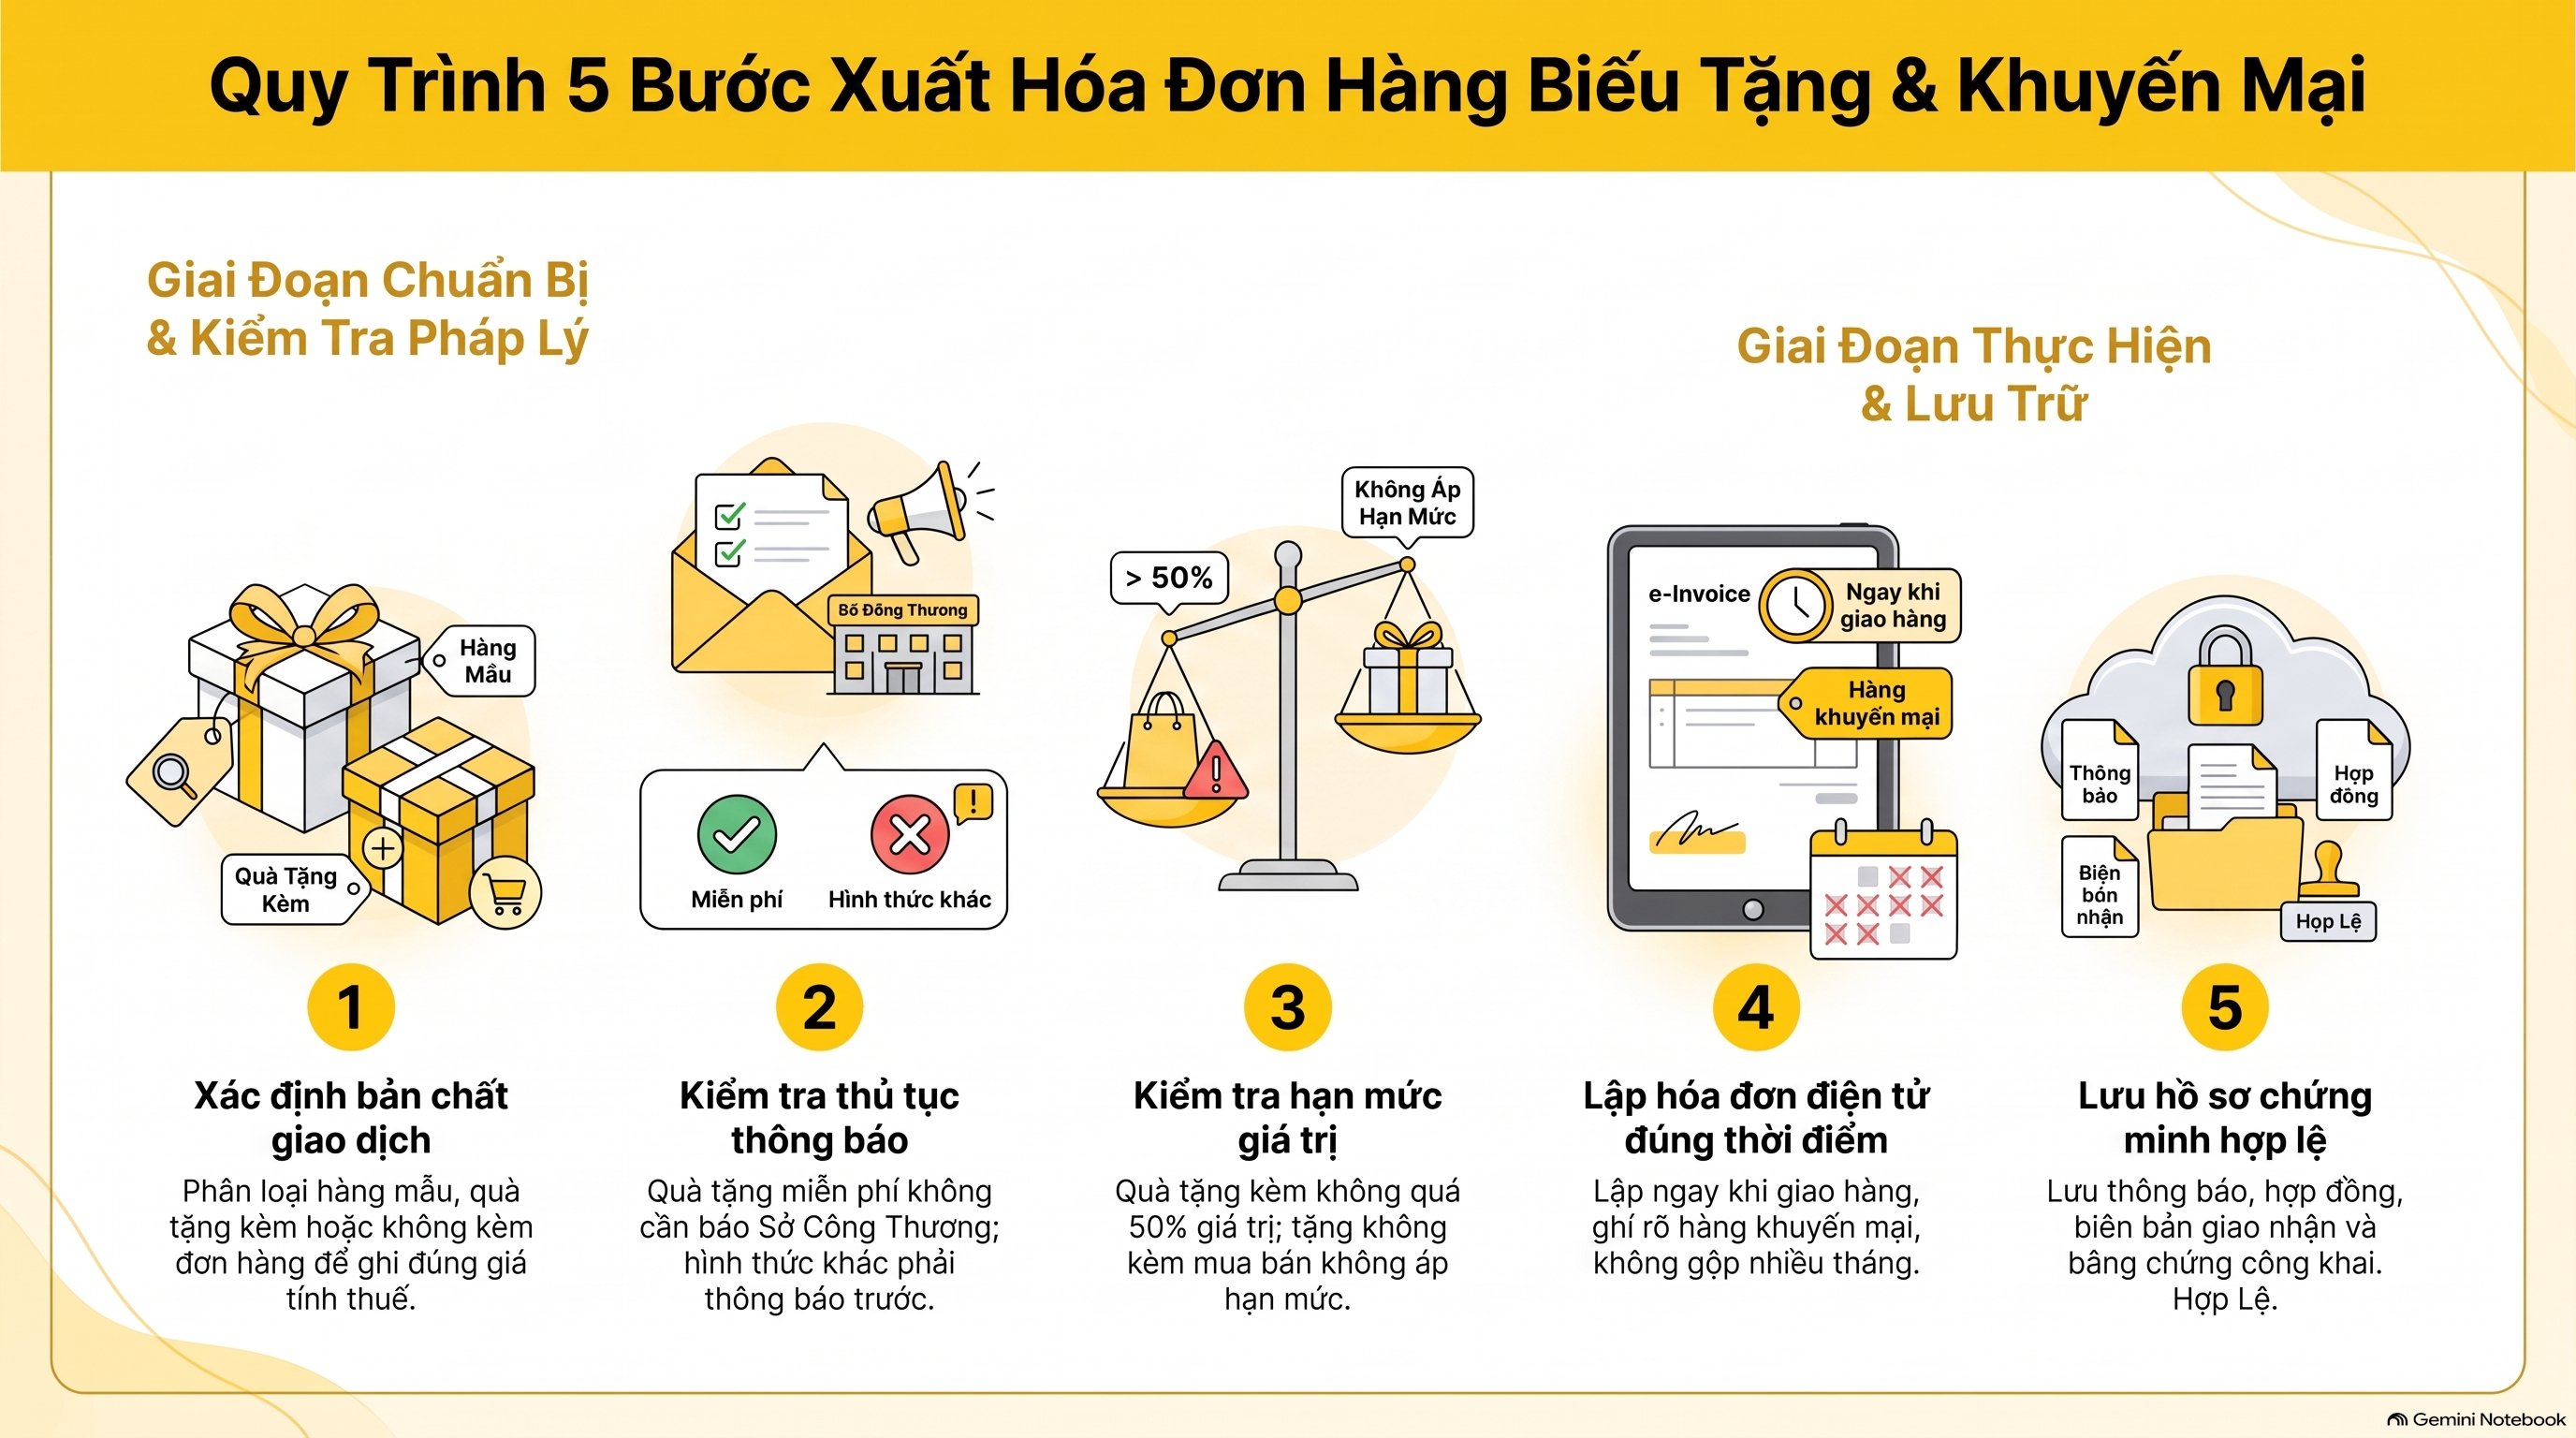
Áp dụng quy định xuất hóa đơn hàng biếu tặng cho khuyến mại cho một lô hàng mẫu, hàng tặng gồm 5 bước, từ xác định bản chất giao dịch đến lưu chứng từ. Làm đúng cả 5 bước của quy định xuất hóa đơn hàng biếu tặng cho khuyến mại giúp kế toán viên tránh sai sót.
Bước 1: Xác định bản chất giao dịch theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại
Xác định hàng gửi đi là hàng mẫu dùng thử, quà tặng không kèm mua bán, hay quà tặng kèm đơn hàng đã bán. Mỗi loại dẫn tới cách ghi giá tính thuế khác nhau theo Điều 6 Nghị định 181/2025/NĐ-CP, đúng tinh thần quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Bước 2: Kiểm tra thủ tục thông báo khuyến mại theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại
Theo khoản 2 Điều 17 Nghị định 81/2018/NĐ-CP, sửa bởi điểm b khoản 3 Điều 1 Nghị định 128/2024/NĐ-CP, hình thức tặng hàng hóa, dịch vụ không thu tiền không phải thông báo với Sở Công Thương. Các hình thức khuyến mại khác vẫn phải thông báo trước theo Điều 17, Điều 19 Nghị định 81/2018/NĐ-CP, dù cùng nằm trong quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Bước 3: Kiểm tra hạn mức giá trị khuyến mại theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại
Theo khoản 3 Điều 5 Nghị định 81/2018/NĐ-CP và Điều 3 Thông tư 39/2025/TT-BCT, tặng hàng kèm mua bán thì giá trị hàng tặng không vượt quá 50% giá hàng đó trước khuyến mại. Tặng không kèm mua bán thì không áp hạn mức này, nhưng vẫn nằm trong phạm vi quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Bước 4: Lập hóa đơn điện tử đúng thời điểm theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại
Lập hóa đơn ngay khi chuyển giao hàng, ghi tên, số lượng, đơn vị tính và ghi chú “hàng mẫu” hoặc “hàng khuyến mại”. Không gộp nhiều lần giao hàng của nhiều tháng vào một hóa đơn cuối quý — đây là bước dễ sai nhất khi áp dụng quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Bước 5: Lưu hồ sơ chứng minh khuyến mại hợp lệ theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại
Lưu thông báo Sở Công Thương (nếu thuộc diện), hợp đồng hợp tác KOC, biên bản giao nhận hàng, và bằng chứng công khai thông tin khuyến mại theo Điều 97 Luật Thương mại 2005. Đây là bước cuối của quy định xuất hóa đơn hàng biếu tặng cho khuyến mại, quyết định chi phí có bị loại khi quyết toán hay không, xem thêm hồ sơ kèm theo hóa đơn để chi phí được trừ.
Hàng mẫu, hàng tặng KOC trên sàn TMĐT áp dụng quy định xuất hóa đơn hàng biếu tặng cho khuyến mại thế nào?
Trên Shopee, TikTok Shop, quy định xuất hóa đơn hàng biếu tặng cho khuyến mại áp dụng y hệt hàng bán ngoài sàn. Điểm khác là chứng từ giao nhận thường nằm trong tin nhắn, hợp đồng KOC hoặc biên bản gửi hàng riêng ngoài hệ thống sàn.
Shop gửi hàng mẫu cho KOC review mỗi tháng cần lập hóa đơn theo từng đợt gửi, không đợi cuối quý mới xuất một lần. Đây là lỗi phổ biến nhất khi vận dụng quy định xuất hóa đơn hàng biếu tặng cho khuyến mại mà VAR eCOM ghi nhận ở nhóm khách chi mạnh cho KOL, KOC.
Với chương trình tặng kèm hàng khi khách mua trên sàn, tham khảo thêm quy định khuyến mại trên sàn thương mại điện tử để đối chiếu đúng hình thức khuyến mại đang áp dụng. Đối chiếu xong mới áp quy định xuất hóa đơn hàng biếu tặng cho khuyến mại vào hóa đơn thực tế.
Với hàng mẫu nhập khẩu để gửi KOC, điểm h khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP có quy định riêng. Cơ sở nhập khẩu hàng là quà biếu, quà tặng, hàng mẫu không phải trả tiền của tổ chức nước ngoài thì không cần chứng từ thanh toán không dùng tiền mặt. Đây là ngoại lệ hiếm hoi trong quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Chi tiết cách xuất hóa đơn cho riêng nhóm hàng mẫu không thu tiền theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại, đọc thêm bài xuất hóa đơn hàng mẫu không thu tiền của VAR eCOM.
Không tuân thủ quy định xuất hóa đơn hàng biếu tặng cho khuyến mại bị phạt bao nhiêu?
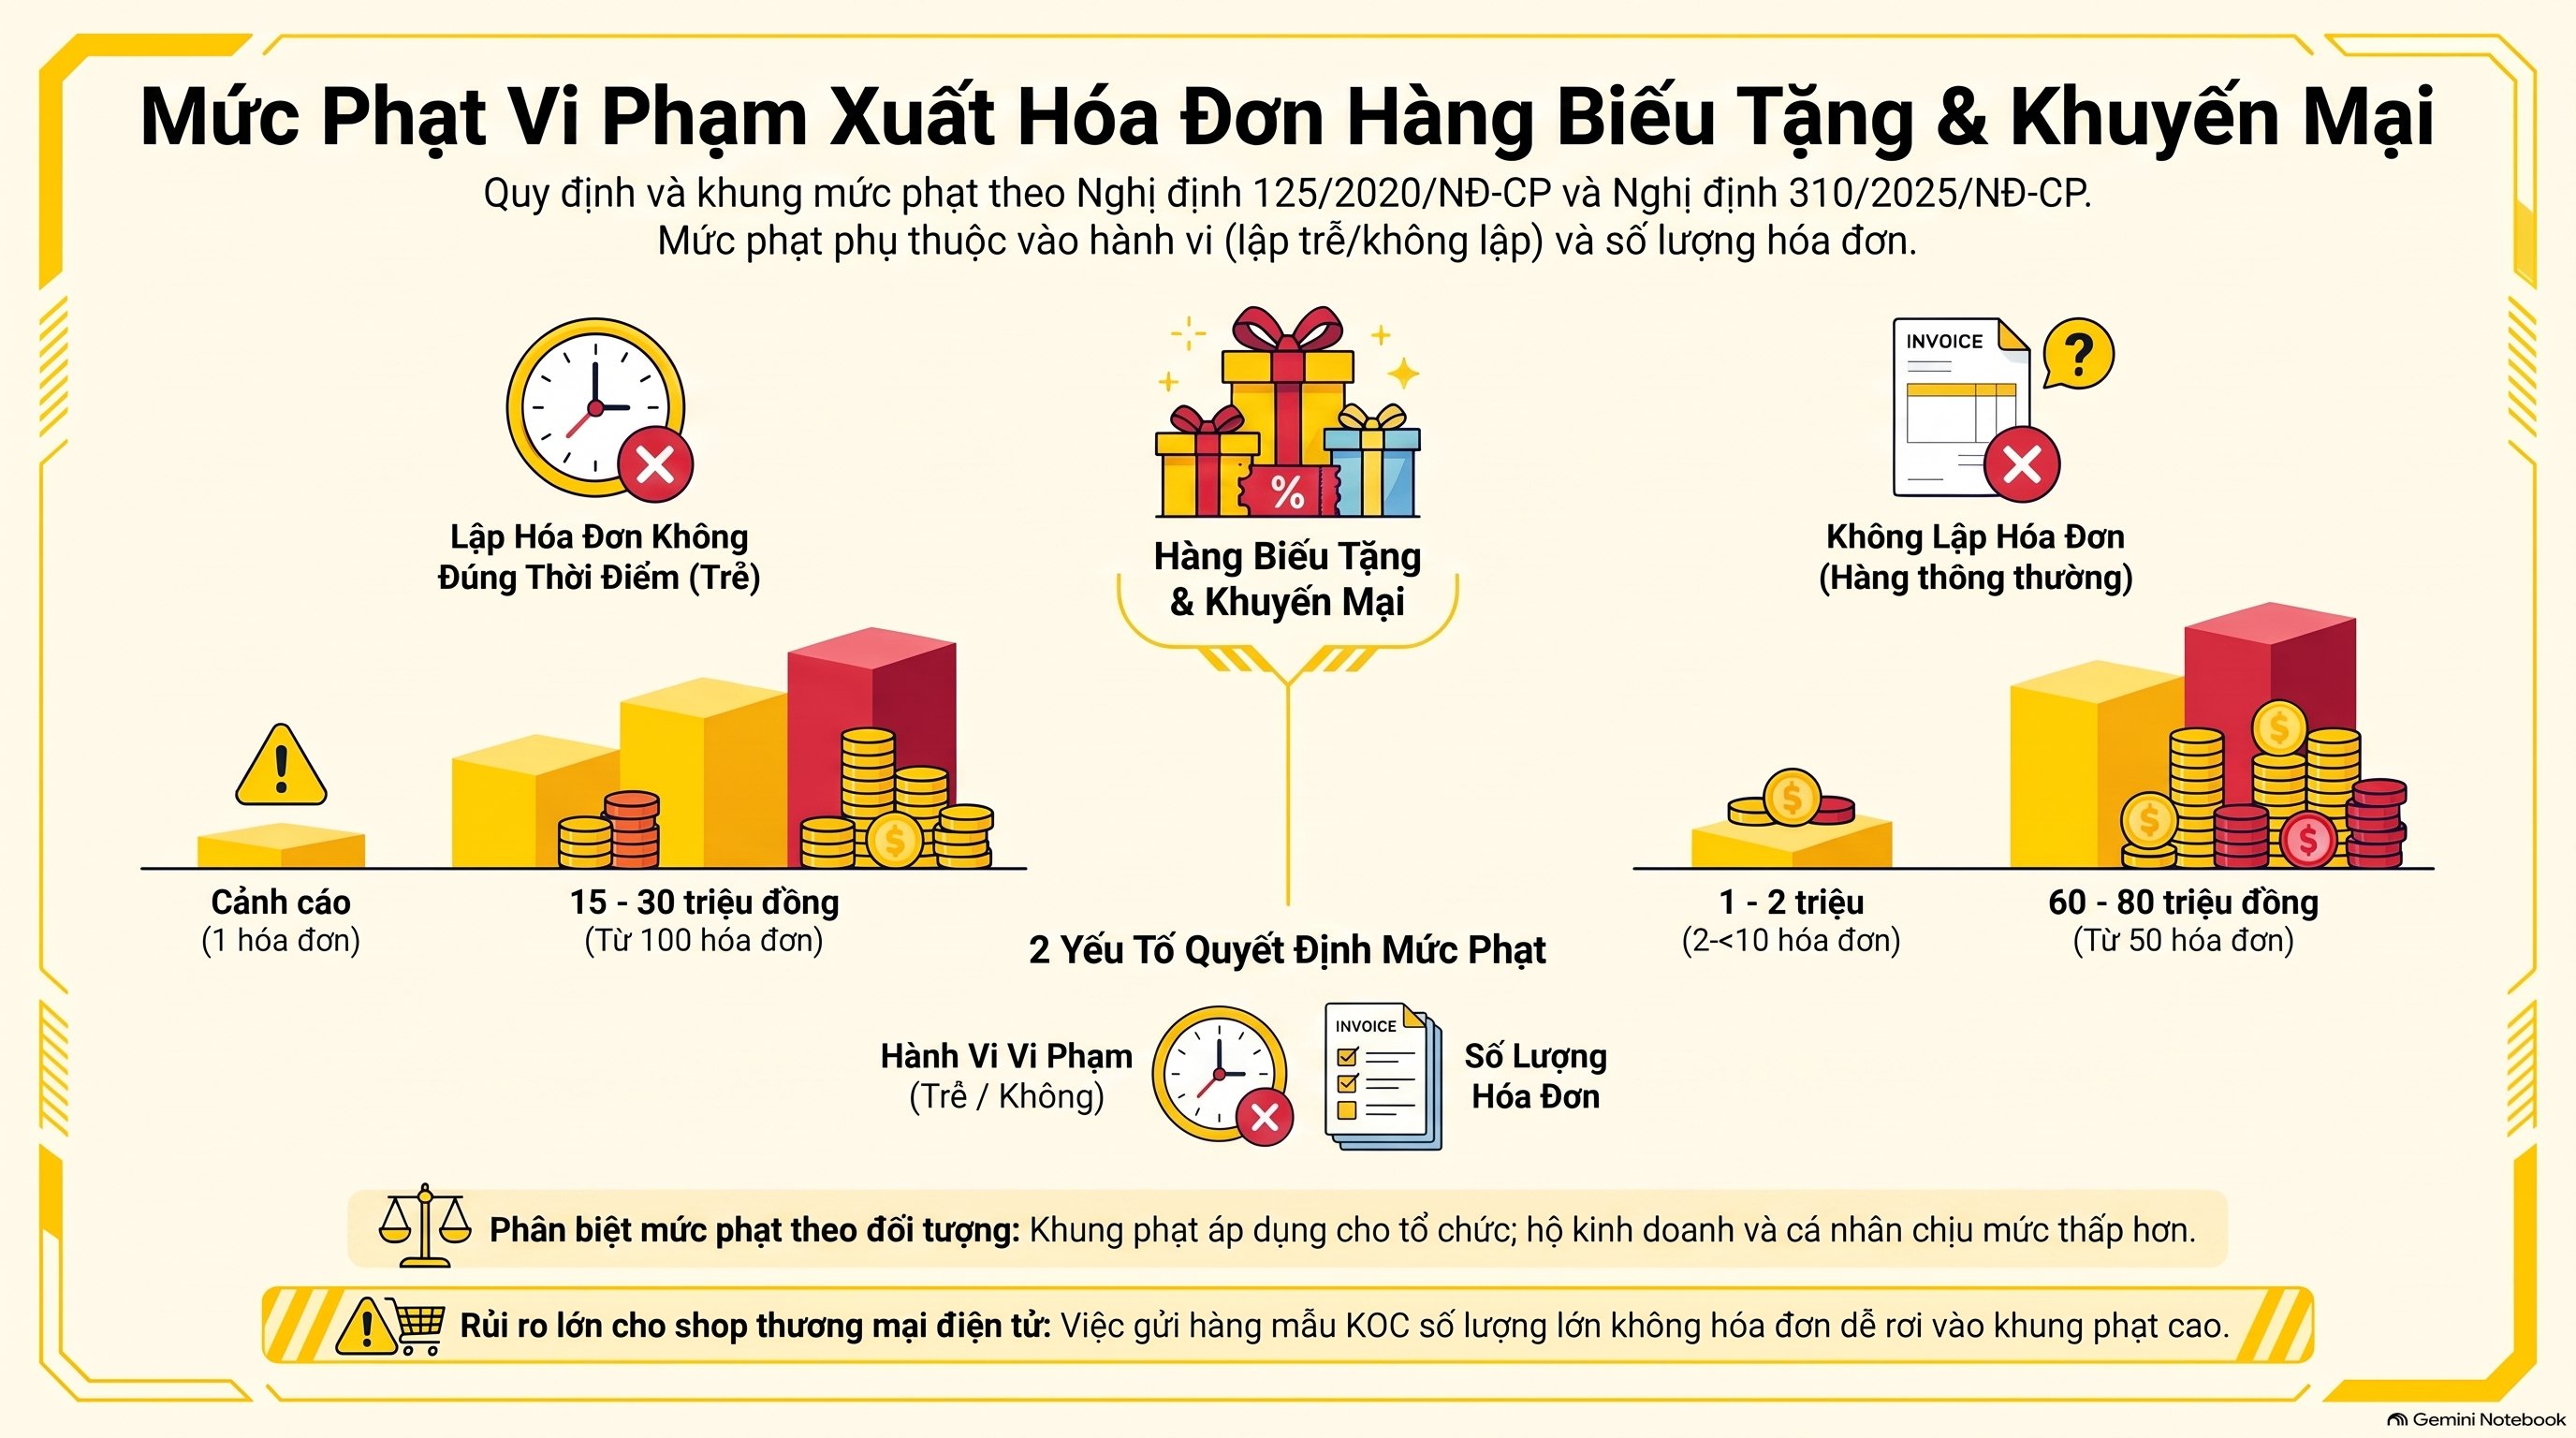
Mức phạt vi phạm quy định xuất hóa đơn hàng biếu tặng cho khuyến mại phụ thuộc 2 yếu tố. Yếu tố 1 là hành vi lập hóa đơn trễ hay không lập hóa đơn; yếu tố 2 là số lượng hóa đơn vi phạm bị phát hiện trong một lần kiểm tra.
Theo khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP, sửa bởi khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP (hiệu lực từ 16/01/2026), hành vi lập hóa đơn không đúng thời điểm bị phạt theo số lượng hóa đơn vi phạm. Nhóm hàng áp dụng gồm hàng khuyến mại, hàng mẫu, hàng cho biếu tặng.
Mức phạt là cảnh cáo với 1 số hóa đơn, từ 500.000-1.500.000 đồng với 2 đến dưới 10 số hóa đơn, và tăng dần tới 15.000.000-30.000.000 đồng với 100 số hóa đơn trở lên. Đây là khung phạt riêng cho nhóm hàng thuộc quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Theo khoản 3 Điều 24 Nghị định 125/2020/NĐ-CP (cùng nghị định sửa đổi trên), không lập hóa đơn bị phạt nặng hơn lập trễ. Mức phạt từ 1.000.000-2.000.000 đồng với 2 đến dưới 10 số hóa đơn, đến 60.000.000-80.000.000 đồng với 50 số hóa đơn trở lên khi bán hàng hóa thông thường. Mức này cao hơn hẳn khung dành riêng cho quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
> “Mức phạt tiền quy định tại… Chương III Nghị định này là mức phạt tiền áp dụng đối với tổ chức. Đối với người nộp thuế là hộ gia đình, hộ kinh doanh áp dụng mức phạt tiền như đối với cá nhân.” – điểm a khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP.
Với hộ kinh doanh, cá nhân kinh doanh, khung phạt vi phạm quy định xuất hóa đơn hàng biếu tặng cho khuyến mại áp dụng bằng mức của cá nhân, thấp hơn mức tổ chức. Số rủi ro cụ thể trong từng ca vẫn cần chuyên viên rà trước khi áp cho khách.
VAR eCOM thường thấy nhóm shop gửi hàng mẫu KOC số lượng lớn mỗi tháng dễ rơi vào khung phạt cao nhất. Nguyên nhân là bỏ qua quy định xuất hóa đơn hàng biếu tặng cho khuyến mại về thời điểm, khiến hàng chục lần giao hàng bị tính là hàng chục lần vi phạm cùng lúc.
Tham gia cộng đồng của VAReCOM để được chia sẻ chi tiết nghiệp vụ và những kiến thức AI hữu ích: https://www.facebook.com/groups/ngheketoandichvu
Câu hỏi thường gặp về quy định xuất hóa đơn hàng biếu tặng cho khuyến mại
Phần này giải đáp 4 câu hỏi kế toán viên hay hỏi nhất về quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại, hàng mẫu tặng KOC có phải xuất hóa đơn riêng từng lần không?
Có. Quy định xuất hóa đơn hàng biếu tặng cho khuyến mại tại khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP nêu rõ mỗi lần chuyển giao hàng hóa phát sinh thời điểm lập hóa đơn riêng. Không được gộp nhiều lần giao hàng vào một hóa đơn cuối kỳ.
Theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại, tặng quà nhân viên dịp lễ có phải xuất hóa đơn không?
Có. Quy định xuất hóa đơn hàng biếu tặng cho khuyến mại tại khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP xác nhận hàng dùng để cho, biếu, tặng, trả thay lương cho người lao động vẫn phải lập hóa đơn. Giá tính thuế áp theo khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP.
Tặng hàng vượt hạn mức 50% giá trị khuyến mại thì xử lý theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại ra sao?
Phần vượt hạn mức không còn là khuyến mại hợp lệ theo Điều 5 Nghị định 81/2018/NĐ-CP và Thông tư 39/2025/TT-BCT. Với phần vượt đó, quy định xuất hóa đơn hàng biếu tặng cho khuyến mại yêu cầu tính giá như hàng biếu, tặng, cho thông thường.
Theo quy định xuất hóa đơn hàng biếu tặng cho khuyến mại, hóa đơn hàng tặng có được khấu trừ thuế GTGT đầu vào không?
Có. Theo khoản 7 Điều 7 Nghị định 181/2025/NĐ-CP, thuế GTGT đầu vào của hàng hóa dùng để cho, biếu, tặng, khuyến mại, quảng cáo được khấu trừ như hàng hóa dùng cho kinh doanh thông thường. Đây đúng tinh thần quy định xuất hóa đơn hàng biếu tặng cho khuyến mại.
Lời kết
Toàn văn các nghị định trích dẫn trong quy định xuất hóa đơn hàng biếu tặng cho khuyến mại ở trên có thể tra cứu thêm tại Tổng cục Thuế hoặc Thư viện Pháp luật.
Quy định xuất hóa đơn hàng biếu tặng cho khuyến mại gói gọn trong 3 việc. Đó là lập hóa đơn đúng thời điểm giao hàng, ghi giá tính thuế đúng theo có hay không đúng thủ tục khuyến mại, và lưu đủ hồ sơ khi quyết toán.
Với shop gửi hàng mẫu KOC số lượng lớn mỗi tháng, rủi ro lớn nhất không nằm ở việc có xuất hóa đơn hay không. Rủi ro nằm ở thói quen gộp hóa đơn cuối kỳ, khiến hàng chục lần giao hàng bị tính là hàng chục lần vi phạm quy định xuất hóa đơn hàng biếu tặng cho khuyến mại cùng lúc.
VAR eCOM đang hỗ trợ hơn 500 doanh nghiệp, hộ kinh doanh TMĐT chuẩn hóa quy trình xuất hóa đơn hàng mẫu, hàng tặng KOC. Việc này giúp áp đúng quy định xuất hóa đơn hàng biếu tặng cho khuyến mại hiện hành, tránh bị loại chi phí khi quyết toán. Tìm hiểu thêm tại dịch vụ kế toán thương mại điện tử của VAR eCOM, hoặc gọi hotline 082 6868 007 để được tư vấn theo đúng mô hình gửi hàng mẫu của shop.