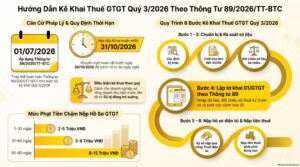
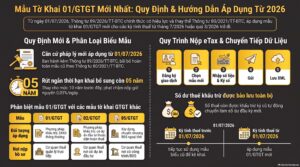
Kê khai thuế quý 3/2026 là việc người nộp thuế lập và nộp hồ sơ khai thuế cho kỳ tính thuế từ 01/07/2026 đến 30/09/2026. Kỳ này áp dụng Thông tư 89/2026/TT-BTC, không còn dùng Thông tư 80/2021/TT-BTC.
Kê khai thuế quý 3/2026 nên theo TT 89/2026 hay TT 80/2021? Bài này trả lời trực tiếp, kèm hạn nộp 31/10/2026 dời sang 02/11/2026 và 6 bước thực hiện.
Nội dung cập nhật tháng 10/2026, giúp kế toán và chủ shop làm kê khai thuế quý 3/2026 đúng căn cứ ngay từ lần nộp đầu.
Kê khai thuế quý 3/2026 theo TT 89/2026 hay TT 80/2021 thì đúng?
Kê khai thuế quý 3/2026 thực hiện theo Thông tư 89/2026/TT-BTC, không còn theo Thông tư 80/2021/TT-BTC. Lý do là Thông tư 89/2026/TT-BTC có hiệu lực từ 01/07/2026, đúng ngày kỳ tính thuế quý 3 bắt đầu.
Điều 99 của thông tư này bãi bỏ toàn bộ Thông tư 80/2021/TT-BTC. Vì vậy mọi hồ sơ kê khai thuế quý 3/2026 nộp trong tháng 10/2026 đều dựa vào văn bản mới.
Chốt lại căn cứ: kê khai thuế quý 3/2026 dùng Thông tư 89/2026/TT-BTC.
Nhiều kế toán vẫn mở file cũ vì quen tay, nhất là khi phần mềm chưa cập nhật mẫu. Bài này giúp bạn chốt nhanh văn bản áp dụng, hạn nộp và các bước làm để kê khai thuế quý 3/2026 không bị sai căn cứ.
Nội dung được cập nhật theo kho văn bản của VAR eCOM tại tháng 10/2026. Bạn có thể đối chiếu thêm trên cổng thông tin của Tổng cục Thuế trước khi nộp.
Thông tư 89/2026 thay thế thông tư 80/2021 từ khi nào?
Thông tư 89/2026/TT-BTC ký ngày 30/06/2026 và có hiệu lực từ ngày 01/07/2026. Cùng ngày đó, Thông tư 80/2021/TT-BTC hết hiệu lực vì bị bãi bỏ toàn bộ.
Thông tư mới hướng dẫn Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP. Cả hai văn bản này cũng áp dụng từ 01/07/2026, nên bộ khung kê khai thuế quý 3/2026 đã đổi hoàn toàn so với kỳ trước.
> Điều 99 khoản 1 Thông tư 89/2026/TT-BTC: “Thông tư này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.”
Thông tư 89/2026/TT-BTC gồm 101 Điều. Điều 99 bãi bỏ 11 thông tư, trong đó có Thông tư 80/2021/TT-BTC và các thông tư đã sửa đổi nó. Điều 100 quy định chuyển tiếp, và đây là điều bạn cần đọc kỹ nhất khi quyết định mẫu tờ khai.
Mốc thời gian cần nhớ khi kê khai thuế quý 3/2026
Bảng dưới đây gom các mốc để bạn đối chiếu nhanh khi làm kê khai thuế quý 3/2026.
| Mốc | Nội dung | Căn cứ |
|---|---|---|
| 30/06/2026 | Ngày ký Thông tư 89/2026/TT-BTC | Thông tư 89/2026/TT-BTC |
| 01/07/2026 | Thông tư 89/2026/TT-BTC có hiệu lực, Thông tư 80/2021/TT-BTC bị bãi bỏ | Điều 99 |
| 01/07/2026 đến 30/09/2026 | Kỳ tính thuế của kê khai thuế quý 3/2026 | Điều 9 Nghị định 252/2026/NĐ-CP |
| 31/10/2026 | Ngày cuối theo lý thuyết để nộp tờ khai quý 3 | Điều 10 Nghị định 252/2026/NĐ-CP |
Thông tư 80/2021 còn hiệu lực không và quý 2/2026 khai theo mẫu nào?

Thông tư 80/2021/TT-BTC không còn hiệu lực từ 01/07/2026. Tuy nhiên điều khoản chuyển tiếp vẫn cho phép dùng mẫu cũ với những kỳ khai nhất định, và đó là điểm dễ nhầm với kê khai thuế quý 3/2026.
Khoản 1 Điều 100 Thông tư 89/2026/TT-BTC viết như sau:
> “Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực.”
Hiểu đơn giản, tờ khai quý 2/2026 (kỳ 01/04 đến 30/06/2026) vẫn dùng mẫu biểu cũ. Còn kê khai thuế quý 3/2026 có kỳ tính thuế bắt đầu từ 01/07/2026 nên dùng mẫu biểu mới theo Thông tư 89/2026/TT-BTC.
Quy tắc này với kê khai thuế quý 3/2026 chỉ nói về mẫu biểu, không nói về căn cứ pháp lý. Hồ sơ nào có kỳ tính thuế từ 01/07/2026 thì căn cứ hướng dẫn là Thông tư 89/2026/TT-BTC, kể cả khi bạn đang khai bổ sung cho kỳ cũ.
Sai lầm hay gặp khi kê khai thuế quý 3/2026
Sai lầm số một khi kê khai thuế quý 3/2026 là dùng lại file tờ khai quý 2 rồi đổi kỳ sang quý 3. Cách làm này dễ lệch mẫu và bị hệ thống từ chối hồ sơ.
Sai lầm thứ hai trong kê khai thuế quý 3/2026 là dẫn Thông tư 80/2021/TT-BTC vào công văn giải trình hoặc hồ sơ nội bộ của kỳ quý 3. Văn bản đó đã bị bãi bỏ nên căn cứ của bạn sẽ không còn giá trị.
Sai lầm thứ ba là cho rằng phần mềm tự cập nhật đúng mẫu kê khai thuế quý 3/2026. Bạn vẫn nên mở tờ khai và kiểm tra mẫu trước khi gửi.
Ai được kê khai thuế quý 3/2026 theo quý thay vì theo tháng?
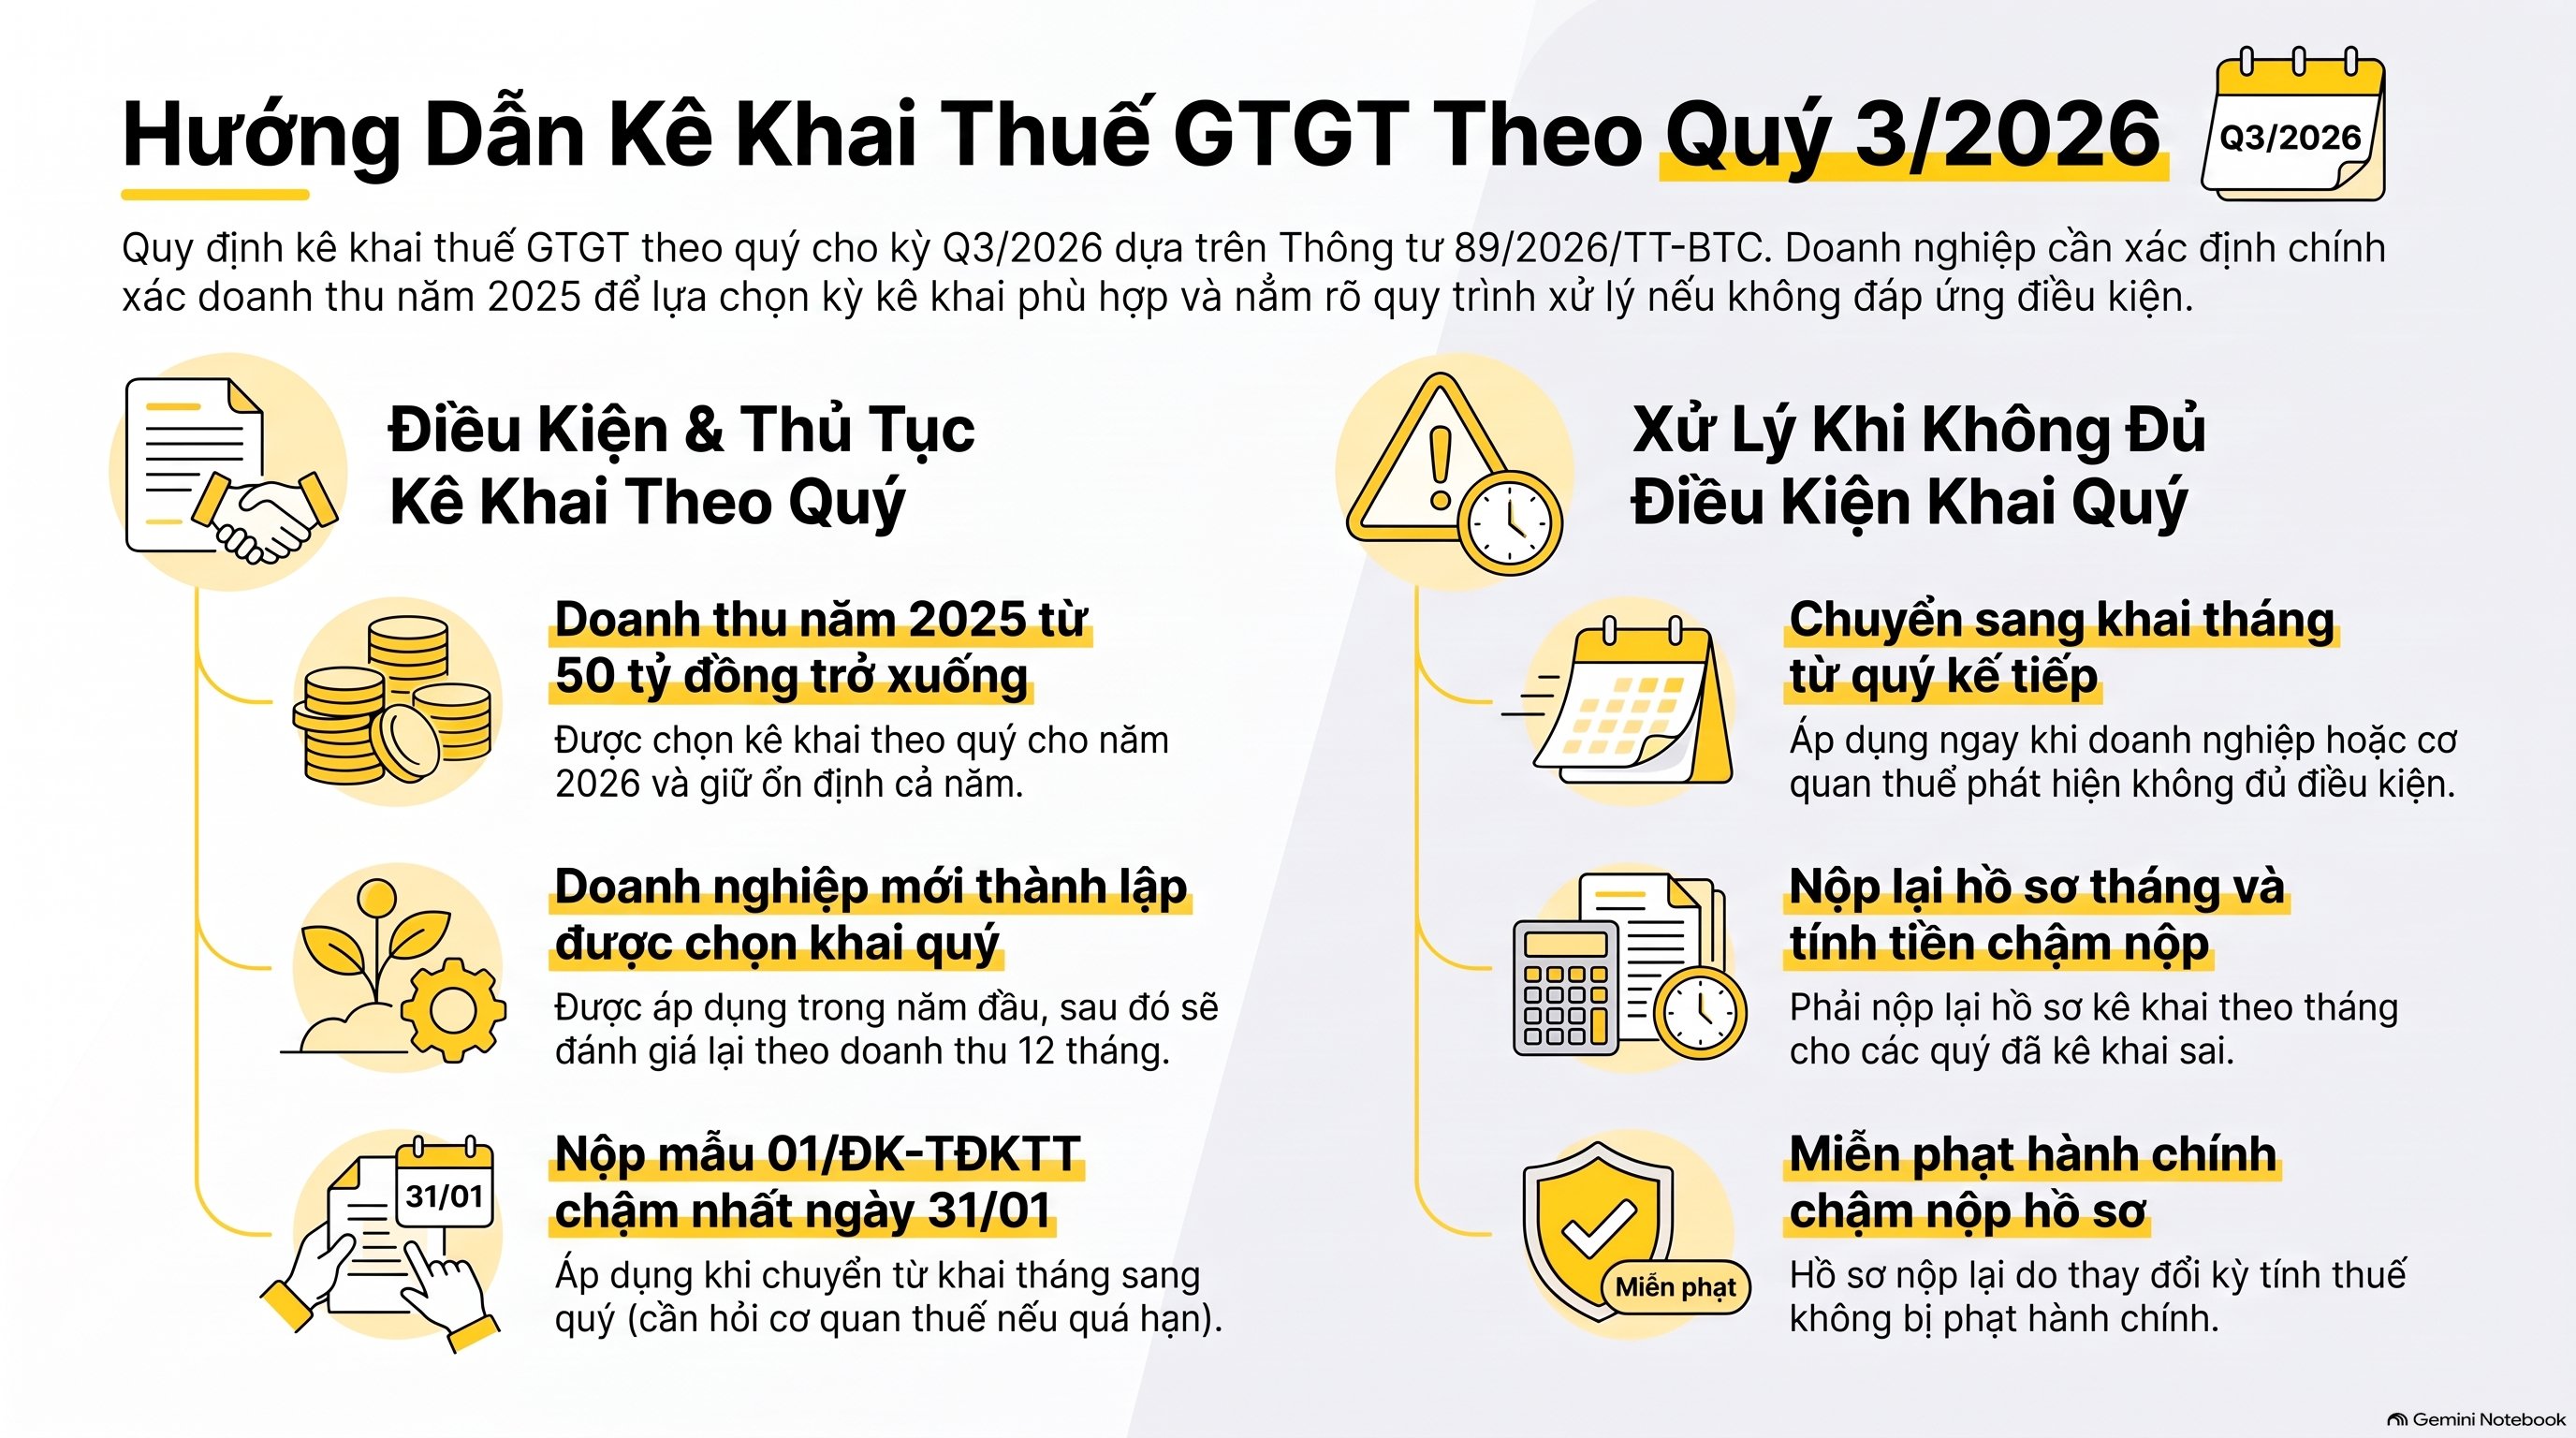
Người nộp thuế GTGT có tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống được chọn khai theo quý. Với kê khai thuế quý 3/2026, năm trước liền kề là năm 2025.
Quy định về kê khai thuế quý 3/2026 theo quý nằm ở điểm b.1.1 khoản 1 Điều 19 Thông tư 89/2026/TT-BTC. Doanh thu được xác định là tổng doanh thu trên các tờ khai GTGT của các kỳ tính thuế trong năm dương lịch đó.
Doanh nghiệp khai tập trung tại trụ sở chính phải cộng cả doanh thu của đơn vị phụ thuộc và địa điểm kinh doanh. Doanh nghiệp mới thành lập được chọn kê khai thuế quý 3/2026 theo quý ở năm đầu, rồi xét lại theo doanh thu 12 tháng.
Người nộp thuế tự xác định mình thuộc diện khai tháng hay khai quý khi kê khai thuế quý 3/2026. Bạn chọn kỳ nào thì giữ ổn định trọn năm dương lịch.
Đổi từ khai tháng sang khai quý như thế nào?
Doanh nghiệp đang khai tháng nhưng đủ điều kiện có thể chuyển sang quý. Văn bản đề nghị gửi cơ quan thuế quản lý trực tiếp chậm nhất ngày 31/01 của năm bắt đầu khai theo quý, theo mẫu 01/ĐK-TĐKTT.
Vì hạn 31/01/2026 đã qua, doanh nghiệp chưa đăng ký thường vẫn giữ kỳ tháng đến hết năm 2026. Hãy hỏi cơ quan thuế quản lý trực tiếp trước khi tự chuyển kỳ.
Không đủ điều kiện khai quý thì sao?
Nếu tự phát hiện, hoặc cơ quan thuế phát hiện, bạn không đủ điều kiện khai quý, bạn chuyển sang khai tháng từ tháng đầu của quý kế tiếp. Bạn phải nộp lại hồ sơ tháng cho các quý trước và tính tiền chậm nộp.
Phần hồ sơ nộp lại do đổi kỳ tính thuế không bị xử phạt hành chính về chậm nộp hồ sơ khai thuế. Quy định này nằm tại điểm b.2.3 khoản 1 Điều 19 Thông tư 89/2026/TT-BTC.
Hạn nộp hồ sơ kê khai thuế quý 3/2026 là ngày nào?
Hạn nộp hồ sơ kê khai thuế quý 3/2026 là ngày cuối cùng của tháng 10/2026, tức 31/10/2026. Ngày này rơi vào thứ Bảy nên hạn thực tế dời sang thứ Hai, 02/11/2026.
Cơ sở là khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP: loại thuế khai theo quý nộp chậm nhất vào ngày cuối của tháng đầu quý kế tiếp. Khoản 7 Điều 3 cùng nghị định quy định, nếu ngày cuối trùng ngày nghỉ, hạn được tính là ngày làm việc liền kề sau ngày nghỉ.
Bảng so sánh hạn nộp theo kỳ khai giúp kê khai thuế quý 3/2026 không bị nhầm giữa khai tháng và khai quý:
| Kỳ khai | Hạn nộp hồ sơ khai thuế | Ví dụ với quý 3/2026 |
|---|---|---|
| Từng lần phát sinh | Ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ | Tính theo từng giao dịch |
| Tháng | Ngày thứ 20 của tháng kế tiếp | Tháng 9/2026 nộp chậm nhất 20/10/2026 |
| Quý | Ngày cuối của tháng đầu quý kế tiếp | Kê khai thuế quý 3/2026 nộp chậm nhất 31/10/2026, dời sang 02/11/2026 |
Doanh nghiệp tạm nộp thuế TNDN theo quý cũng có hạn nộp cùng mốc cuối tháng đầu quý kế tiếp, theo khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP. Bạn nên lên lịch nộp tờ khai và nộp tiền thuế cùng một lượt.
Hãy nộp hồ sơ kê khai thuế quý 3/2026 trước hạn ít nhất 2 ngày làm việc để còn thời gian xử lý nếu hệ thống báo lỗi.
Kê khai thuế quý 3/2026 gồm mấy bước?
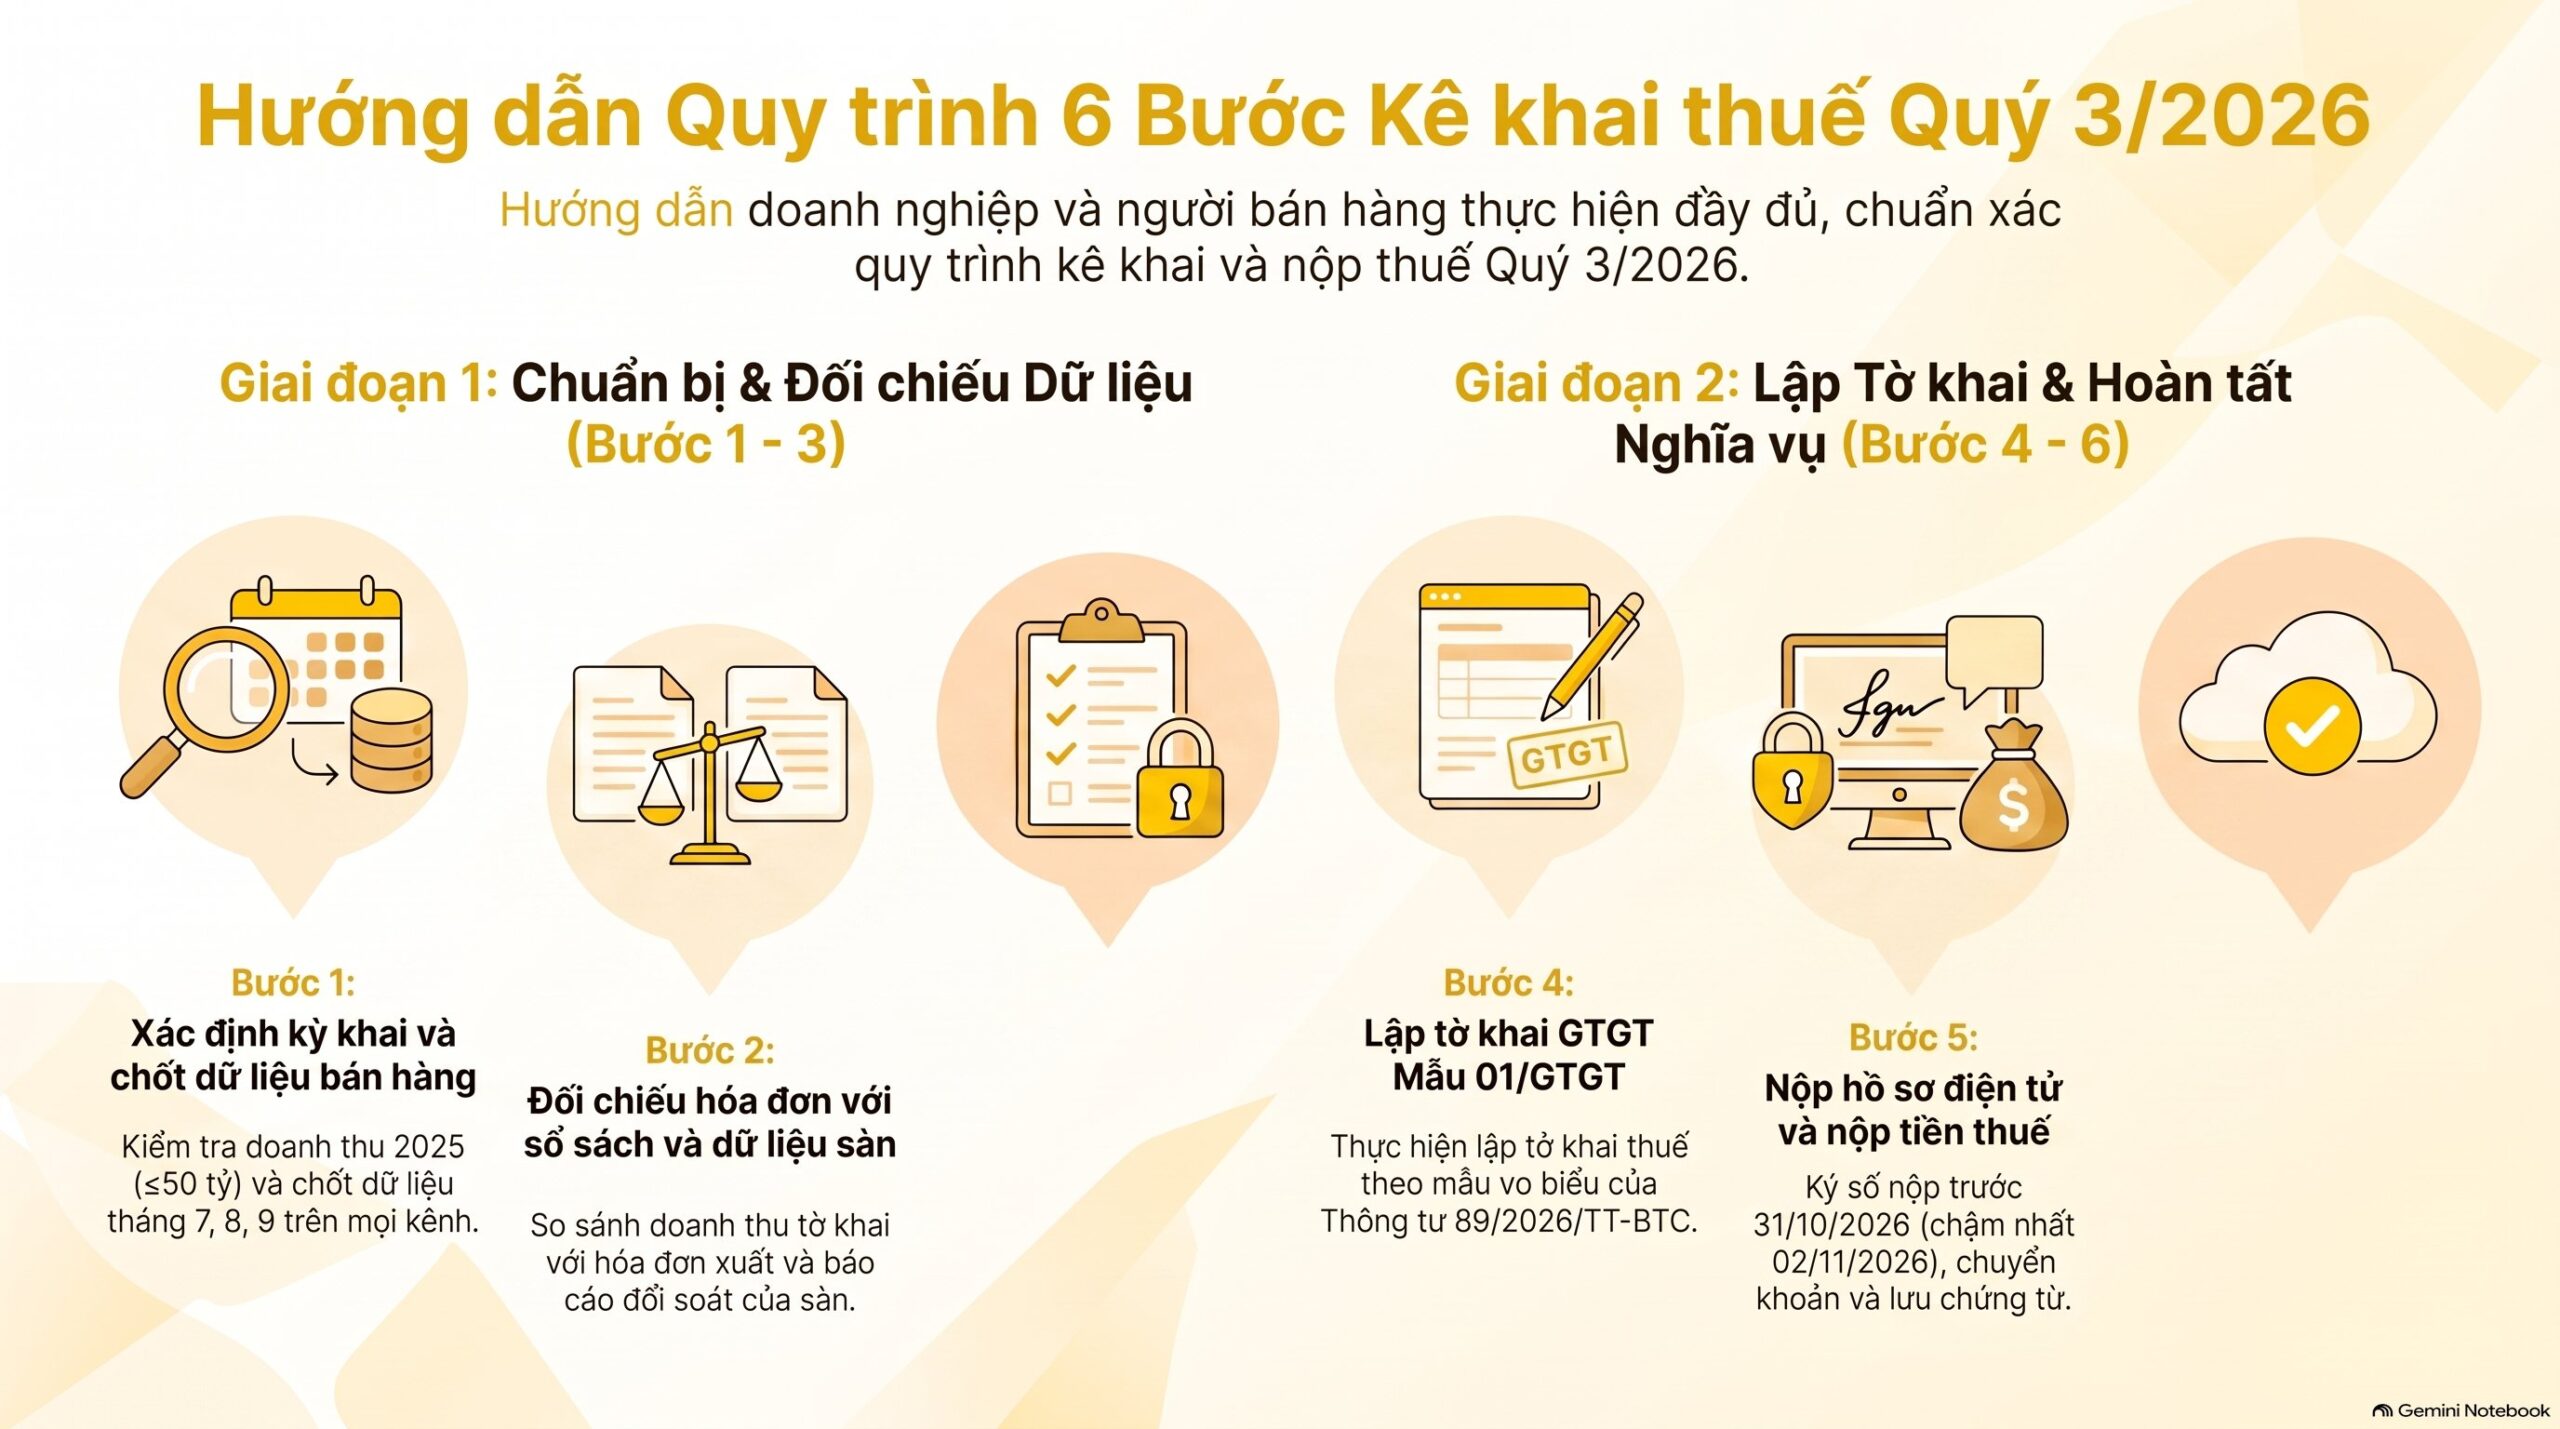
Kê khai thuế quý 3/2026 gồm 6 bước: xác định kỳ khai, chốt dữ liệu, đối chiếu hóa đơn, lập tờ khai theo mẫu mới, nộp hồ sơ và nộp tiền thuế. Làm đủ 6 bước giúp hồ sơ khớp với dữ liệu cơ quan thuế đang có.
- Xác định kỳ khai: kiểm tra doanh thu năm 2025 có từ 50 tỷ đồng trở xuống và bạn đã đăng ký khai quý chưa.
- Chốt dữ liệu cho kê khai thuế quý 3/2026, gồm bán hàng từ 01/07/2026 đến 30/09/2026 trên từng sàn, từng kênh.
- Đối chiếu hóa đơn đầu ra, đầu vào với sổ sách và dữ liệu sàn.
- Lập tờ khai kê khai thuế quý 3/2026 theo mẫu biểu của Thông tư 89/2026/TT-BTC.
- Ký số và nộp hồ sơ kê khai thuế quý 3/2026 điện tử trước 31/10/2026, chậm nhất 02/11/2026.
- Nộp tiền thuế phải nộp và lưu chứng từ nộp.
Bước 1 và 2: chốt kỳ khai và dữ liệu cho kê khai thuế quý 3/2026
Trước khi kê khai thuế quý 3/2026, hãy xác nhận kỳ khai đang đăng ký trên hệ thống thuế. Doanh nghiệp bán hàng đa sàn nên chốt dữ liệu cả 3 tháng 7, 8, 9 vào cùng một bảng.
Dữ liệu cần có cho kê khai thuế quý 3/2026 gồm doanh thu từng sàn, phí sàn, đơn hoàn, đơn hủy và tiền COD đã về. Thiếu một nguồn là tờ khai sẽ lệch với số liệu sàn gửi cơ quan thuế.
Bước 3 và 4: đối chiếu hóa đơn và lập tờ khai
Bước đối chiếu là chỗ mất nhiều thời gian nhất khi làm kê khai thuế quý 3/2026. Bạn so doanh thu trên tờ khai với hóa đơn đã xuất và báo cáo đối soát của sàn.
Sau đó lập tờ khai GTGT cho kê khai thuế quý 3/2026 theo mẫu số 01/GTGT được dẫn trong Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC. Nếu có phụ lục phân bổ cho địa bàn khác, bạn lập thêm đúng phụ lục theo hướng dẫn.
Bước 5 và 6: nộp hồ sơ và nộp tiền thuế
Hồ sơ kê khai thuế quý 3/2026 nộp qua hệ thống giao dịch điện tử của cơ quan thuế. Sau khi nộp, hãy tải thông báo tiếp nhận hồ sơ về lưu cùng bộ chứng từ.
Tiền thuế nộp bằng chuyển khoản vào ngân sách theo đúng mã chỉ tiêu. Chứng từ nộp tiền là bằng chứng bạn đã hoàn thành nghĩa vụ kê khai thuế quý 3/2026.
Hộ kinh doanh bán hàng trên sàn kê khai thuế quý 3/2026 thế nào?
Hộ kinh doanh và cá nhân kinh doanh không dùng khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP để xác định hạn nộp. Khoản 9 điều này chuyển hạn nộp của nhóm đối tượng ấy sang Nghị định 68/2026/NĐ-CP.
Vì vậy nếu bạn là chủ hộ bán trên Shopee hoặc TikTok Shop, kê khai thuế quý 3/2026 của bạn đừng áp hạn 31/10/2026 của doanh nghiệp một cách máy móc. Hãy đọc hướng dẫn riêng về nghị định 68 và kê khai thuế hộ kinh doanh trước khi nộp.
Nếu bạn muốn xem quy trình kê khai thuế quý 3/2026 từng bước, bài quy trình kê khai thuế hộ kinh doanh trình bày đầy đủ phần thao tác. Điều 99 Thông tư 89/2026/TT-BTC cũng thay 6 mẫu biểu cũ bằng mẫu ở Phụ lục I.
Doanh nghiệp TMĐT cần chuẩn bị gì trước khi kê khai thuế quý 3/2026?
Doanh nghiệp bán đa sàn cần ba nhóm dữ liệu trước khi kê khai thuế quý 3/2026: doanh thu theo sàn, hóa đơn theo đơn hàng, và dòng tiền về tài khoản. Ba nhóm này phải khớp nhau theo từng tháng.
Điểm khó của mô hình TMĐT nằm ở chênh lệch giữa doanh thu sàn báo và tiền thực nhận. Phí hoa hồng, voucher, phí vận chuyển và đơn hoàn đều làm số liệu lệch nếu không đối soát từng dòng.
VAR eCOM làm việc này hằng ngày cho hơn 500 doanh nghiệp TMĐT. Quy trình trước kê khai thuế quý 3/2026 gồm chuẩn hóa dữ liệu đầu vào, đối soát đa sàn, kiểm soát tồn kho và giá vốn, rồi mới lập tờ khai.
Nếu đội kế toán nội bộ đang quá tải ở kỳ kê khai thuế quý 3/2026, bạn có thể tham khảo dịch vụ kế toán TMĐT cho doanh nghiệp đa sàn. Dữ liệu vẫn nằm trong tài khoản MISA riêng của bạn, VAR eCOM không giữ lại gì khi kết thúc hợp đồng.
Hồ sơ nên gom sẵn để kê khai thuế quý 3/2026
Danh sách dưới đây giúp bạn rút ngắn thời gian chốt số cuối kỳ:
- Bảng tổng hợp doanh thu tháng 7, 8, 9/2026 theo từng sàn cho kê khai thuế quý 3/2026.
- Báo cáo đối soát và sao kê ví sàn của đúng 3 tháng.
- Bảng kê hóa đơn đầu ra, đầu vào của kỳ quý 3.
- Chứng từ đơn hoàn, đơn hủy và hóa đơn điều chỉnh nếu có.
- Sao kê ngân hàng nhận tiền sàn và tiền COD.
Kê khai thuế quý 3/2026 và cách khớp với quy trình GTGT
Nếu bạn cần xem cách điền từng chỉ tiêu, hãy đọc thêm bài cách kê khai thuế GTGT theo TT89. Bài đó đi sâu vào thao tác trên tờ khai, còn bài này tập trung vào văn bản áp dụng và hạn nộp của kê khai thuế quý 3/2026.
Kê khai thuế quý 3/2026 trễ hạn hoặc cần thêm thời gian thì xử lý thế nào?
Nếu chưa kịp nộp kê khai thuế quý 3/2026, bạn có thể làm hồ sơ xin gia hạn nộp hồ sơ khai thuế theo Điều 18 Thông tư 89/2026/TT-BTC. Hồ sơ gửi tới cơ quan thuế nơi tiếp nhận hồ sơ khai thuế.
Cơ quan thuế thông báo chấp nhận hoặc không chấp nhận trong 03 ngày làm việc kể từ ngày tiếp nhận hồ sơ gia hạn. Thông báo dùng mẫu 01/TB-GHKT tại Phụ lục V của thông tư.
Mức xử phạt và tiền chậm nộp khi trễ kê khai thuế quý 3/2026 thực hiện theo quy định hiện hành. Bạn nên hỏi chuyên viên thuế quản lý trực tiếp trước khi nộp muộn, vì từng trường hợp có cách tính khác nhau.
Khi kê khai thuế quý 3/2026 đã nộp rồi mới phát hiện sai, hãy lập hồ sơ khai bổ sung. Kỳ quý 2 dùng mẫu cũ, còn kỳ quý 3 dùng mẫu mới, nên đừng trộn hai bộ mẫu trong cùng một lần nộp.
Các câu hỏi thường gặp về kê khai thuế quý 3/2026
Kê khai thuế quý 3/2026 áp dụng từ khi nào?
Kê khai thuế quý 3/2026 áp dụng Thông tư 89/2026/TT-BTC vì kỳ tính thuế bắt đầu từ 01/07/2026, trùng ngày thông tư có hiệu lực. Hồ sơ kê khai thuế quý 3/2026 nộp trong tháng 10/2026 đều theo văn bản này.
Khi nào áp dụng thông tư 89/2026?
Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/07/2026 theo khoản 1 Điều 99. Riêng hồ sơ khai thuế có kỳ tính thuế trước ngày đó vẫn dùng mẫu biểu cũ, còn kê khai thuế quý 3/2026 dùng mẫu mới.
Thông tư 80/2021 còn hiệu lực không?
Thông tư 80/2021/TT-BTC hết hiệu lực từ 01/07/2026 vì bị bãi bỏ toàn bộ tại điểm h khoản 3 Điều 99 Thông tư 89/2026/TT-BTC. Bạn không dùng văn bản này cho kê khai thuế quý 3/2026, chỉ dùng mẫu cũ cho các kỳ khai trước mốc đó.
Kỳ kê khai thuế quý 3/2026 áp dụng từ khi nào và kết thúc khi nào?
Kỳ tính thuế quý 3 chạy từ 01/07/2026 đến 30/09/2026. Bạn nộp hồ sơ kê khai thuế quý 3/2026 chậm nhất ngày cuối tháng 10/2026, dời sang 02/11/2026 vì 31/10 là ngày nghỉ.
Lời kết
Với kê khai thuế quý 3/2026, câu trả lời gọn là dùng Thông tư 89/2026/TT-BTC, không dùng Thông tư 80/2021/TT-BTC. Bạn cần nhớ ba mốc: 01/07/2026, 31/10/2026 và 02/11/2026.
Hãy kiểm tra kỳ khai, mẫu biểu và hạn nộp trước khi gửi hồ sơ kê khai thuế quý 3/2026. Nếu cần một đơn vị rà soát giúp kê khai thuế quý 3/2026 cho shop đa sàn, liên hệ VAR eCOM qua hotline 082 6868 007 hoặc Zalo zalo.me/varecom.