Thuế nhà thầu Meta là khoản thuế giá trị gia tăng và thuế thu nhập doanh nghiệp mà doanh nghiệp Việt Nam khấu trừ, nộp thay khi mua dịch vụ của nhà cung cấp nước ngoài. Kế toán đã làm thuế nhà thầu TikTok thường hỏi cùng một câu: khai thuế nhà thầu Meta có phải làm hồ sơ riêng không?
Bài này trả lời theo căn cứ hiện hành từ ngày 01/07/2026: khai thuế nhà thầu Meta nằm ở đâu, nộp mẫu 08 có đúng không, và hóa đơn tháng 9 không có VAT thì có bị tính chậm không. Phần nào khung pháp lý chưa đủ căn cứ, bài ghi rõ để bạn kiểm tra lại với cơ quan thuế.
Thuế nhà thầu Meta có phải khai riêng khi đã khai thuế nhà thầu TikTok không?

Tùy trường hợp. Nếu doanh nghiệp thuộc diện phải khấu trừ, nộp thay, thì thuế nhà thầu Meta là nghĩa vụ phát sinh riêng theo từng nhà cung cấp. Hồ sơ thuế nhà thầu TikTok không khai thay được cho thuế nhà thầu Meta.
Điều 43 khoản 3 Nghị định 252/2026/NĐ-CP không nêu điều kiện nhà cung cấp đã đăng ký thuế hay chưa. Vì vậy, nếu Meta đã tự kê khai tại Việt Nam, kế toán cần đối chiếu thêm Điều 31 Thông tư 89/2026/TT-BTC và hỏi cơ quan thuế trước khi quyết định có nộp thay hay không.
Bước đầu tiên của việc khai thuế nhà thầu Meta là xác định Meta đã tự đăng ký thuế tại Việt Nam hay chưa. Điều 31 khoản 1 điểm d Thông tư 89/2026/TT-BTC giao cơ quan thuế công bố danh sách nhà cung cấp nước ngoài chưa đăng ký. Kết quả này quyết định thuế nhà thầu Meta do doanh nghiệp nộp thay hay do Meta tự nộp.
Mã nộp đã được cấp cho thuế nhà thầu TikTok là thông tin của giao dịch TikTok. Các văn bản hiện hành không có căn cứ để dùng chung mã đó cho thuế nhà thầu Meta. Cách an toàn là xét thuế nhà thầu Meta theo từng khoản thanh toán, độc lập với phần đã khai cho TikTok.
Căn cứ pháp lý nào quy định thuế nhà thầu Meta?
Căn cứ chính là Điều 43 Nghị định 252/2026/NĐ-CP và Điều 32 Thông tư 89/2026/TT-BTC, cùng có hiệu lực từ ngày 01/07/2026. Hai điều này là nền của thuế nhà thầu Meta: tổ chức kinh doanh tại Việt Nam khấu trừ, nộp thay thuế khi mua dịch vụ của nhà cung cấp nước ngoài trên nền tảng số.
Sáu căn cứ sau là bộ khung để kế toán tra thuế nhà thầu Meta:
- Điều 43 khoản 3 Nghị định 252/2026/NĐ-CP: căn cứ khấu trừ, nộp thay thuế nhà thầu Meta của tổ chức áp dụng phương pháp khấu trừ thuế giá trị gia tăng.
- Điều 44 Nghị định 252/2026/NĐ-CP: thời điểm khấu trừ thuế nhà thầu Meta là thời điểm thanh toán cho nhà cung cấp nước ngoài.
- Điều 32 Thông tư 89/2026/TT-BTC: hồ sơ khai thuế nhà thầu Meta lập theo điểm 17 Phụ lục I, nộp điện tử cho cơ quan thuế quản lý doanh nghiệp.
- Điều 31 Thông tư 89/2026/TT-BTC: nhà cung cấp nước ngoài kê khai trực tiếp hoặc ủy quyền cho bên khác.
- Điều 6 Thông tư 69/2025/TT-BTC: khấu trừ đầu vào cho thuế nhà thầu Meta cần chứng từ nộp thuế thay cho phía nước ngoài.
- Điều 7 Thông tư 20/2026/TT-BTC: thuế thu nhập doanh nghiệp trong thuế nhà thầu Meta của nhà thầu nước ngoài kinh doanh trên nền tảng số.
> Theo Điều 99 Thông tư 89/2026/TT-BTC, Thông tư 103/2014/TT-BTC về nhà thầu nước ngoài bị bãi bỏ toàn bộ từ ngày 01/07/2026.
Vì vậy, bài viết cũ dẫn Thông tư 103/2014/TT-BTC làm căn cứ thuế nhà thầu Meta đã hết giá trị áp dụng cho kỳ từ tháng 7/2026. Kế toán cần rà lại các mẫu hồ sơ đang dùng.
Điều 43 viết cho hoạt động trên nền tảng thương mại điện tử. Việc thuế nhà thầu Meta cho dịch vụ quảng cáo thuộc đúng phạm vi này hay thuộc nhóm nhà thầu theo Điều 7 Thông tư 20/2026/TT-BTC là điểm cần người chuyên môn xác nhận.
Ghi chứng từ và hồ sơ khai thuế nhà thầu Meta thế nào?
Chứng từ phải mang tên, địa chỉ, mã số thuế của doanh nghiệp; hồ sơ khai thuế nhà thầu Meta lập riêng và nộp điện tử. Bảng dưới đây gom từng ô thông tin của chứng từ và hồ sơ.
| Hạng mục | Ghi thế nào | Căn cứ |
|---|---|---|
| Tên, địa chỉ, mã số thuế người mua trên chứng từ thuế nhà thầu Meta | Của doanh nghiệp Việt Nam | Công văn 3115/TCT-CS |
| Dòng thuế trên chứng từ thuế nhà thầu Meta | Nếu không phải hóa đơn giá trị gia tăng thì không dùng để khấu trừ đầu vào | Công văn 3115/TCT-CS |
| Chứng từ nộp thuế nhà thầu Meta thay | Bắt buộc có nếu muốn khấu trừ đầu vào | Điều 6 Thông tư 69/2025/TT-BTC |
| Hồ sơ khai thuế nhà thầu Meta | Lập riêng, nộp điện tử, mẫu thuộc điểm 17 Phụ lục I | Điều 32 Thông tư 89/2026/TT-BTC |
| Thời điểm khấu trừ thuế nhà thầu Meta | Ngày thanh toán cho Meta | Điều 44 Nghị định 252/2026/NĐ-CP |
| Số thuế nhà thầu Meta phải khấu trừ | Tỷ lệ phần trăm thuế suất trên doanh thu phát sinh tại Việt Nam | Điều 44 Nghị định 252/2026/NĐ-CP |
| Ô tờ khai chưa có hướng dẫn chi tiết | Để trống, hỏi cơ quan thuế | Chưa có căn cứ |
Công văn 3115/TCT-CS ngày 19/07/2024 trả lời riêng cho TikTok, nên bài dùng nó làm tham khảo cho thuế nhà thầu Meta chứ không coi là quy định bắt buộc. Công văn này ban hành trước khi Luật Quản lý thuế 108/2025/QH15 có hiệu lực, nên kế toán cần đối chiếu lại với văn bản hiện hành.
Số thuế nhà thầu Meta phải khấu trừ tính trên số tiền Meta được hưởng do doanh nghiệp chi trả. Nếu không xác định được loại dịch vụ, Điều 44 khoản 2 điểm b Nghị định 252/2026/NĐ-CP yêu cầu áp mức tỷ lệ cao nhất. Vì vậy, kế toán nên giữ đủ bảng chi tiết từng chiến dịch khi khai thuế nhà thầu Meta.
Mục lục phụ lục của Thông tư 89/2026/TT-BTC ghi mẫu 01.NTNN – NCCNN thuộc điểm 17. Từng chỉ tiêu của mẫu khai thuế nhà thầu Meta cần đối chiếu với bản gốc trước khi kê khai.
Hạch toán và kê khai thuế nhà thầu Meta vào đâu?
Chi phí quảng cáo ghi vào chi phí kinh doanh; thuế nộp thay hạch toán theo chế độ kế toán doanh nghiệp đang áp dụng và khai ở hồ sơ riêng, không gộp vào tờ khai thông thường. Phần số tài khoản chưa có đoạn trích riêng nên bài không nêu bút toán cụ thể.
Về thuế giá trị gia tăng của thuế nhà thầu Meta, khoản nộp thay chỉ được khấu trừ đầu vào khi có chứng từ nộp ngân sách. Điều 6 Thông tư 69/2025/TT-BTC quy định chứng từ nộp thuế thay cho phía nước ngoài là chứng từ nộp ngân sách nhà nước theo quy định. Thiếu chứng từ này thì khoản thuế nhà thầu Meta đã nộp không vào được số khấu trừ.
Về thuế thu nhập doanh nghiệp trong thuế nhà thầu Meta, Điều 7 Thông tư 20/2026/TT-BTC xác định thuế nhà thầu theo công thức doanh thu tính thuế nhân tỷ lệ phần trăm. Nếu hợp đồng thỏa thuận Meta nhận tiền không gồm thuế thu nhập doanh nghiệp, doanh thu tính thuế là doanh thu chia cho một trừ tỷ lệ phần trăm. Kế toán cần xem điều khoản thuế trong thỏa thuận dịch vụ trước khi tính thuế nhà thầu Meta.
Theo Công văn 3115/TCT-CS, khoản tiền doanh nghiệp đã trả cho nhà cung cấp nước ngoài vẫn được tính vào chi phí được trừ khi chứng từ mang tên, địa chỉ, mã số thuế của doanh nghiệp. Điều kiện thanh toán vẫn phải đáp ứng. Nhờ vậy, chi phí quảng cáo gắn với thuế nhà thầu Meta không bị loại chỉ vì chứng từ không có dòng thuế giá trị gia tăng.
Mẫu 08 có phải cách thêm thuế nhà thầu Meta không?
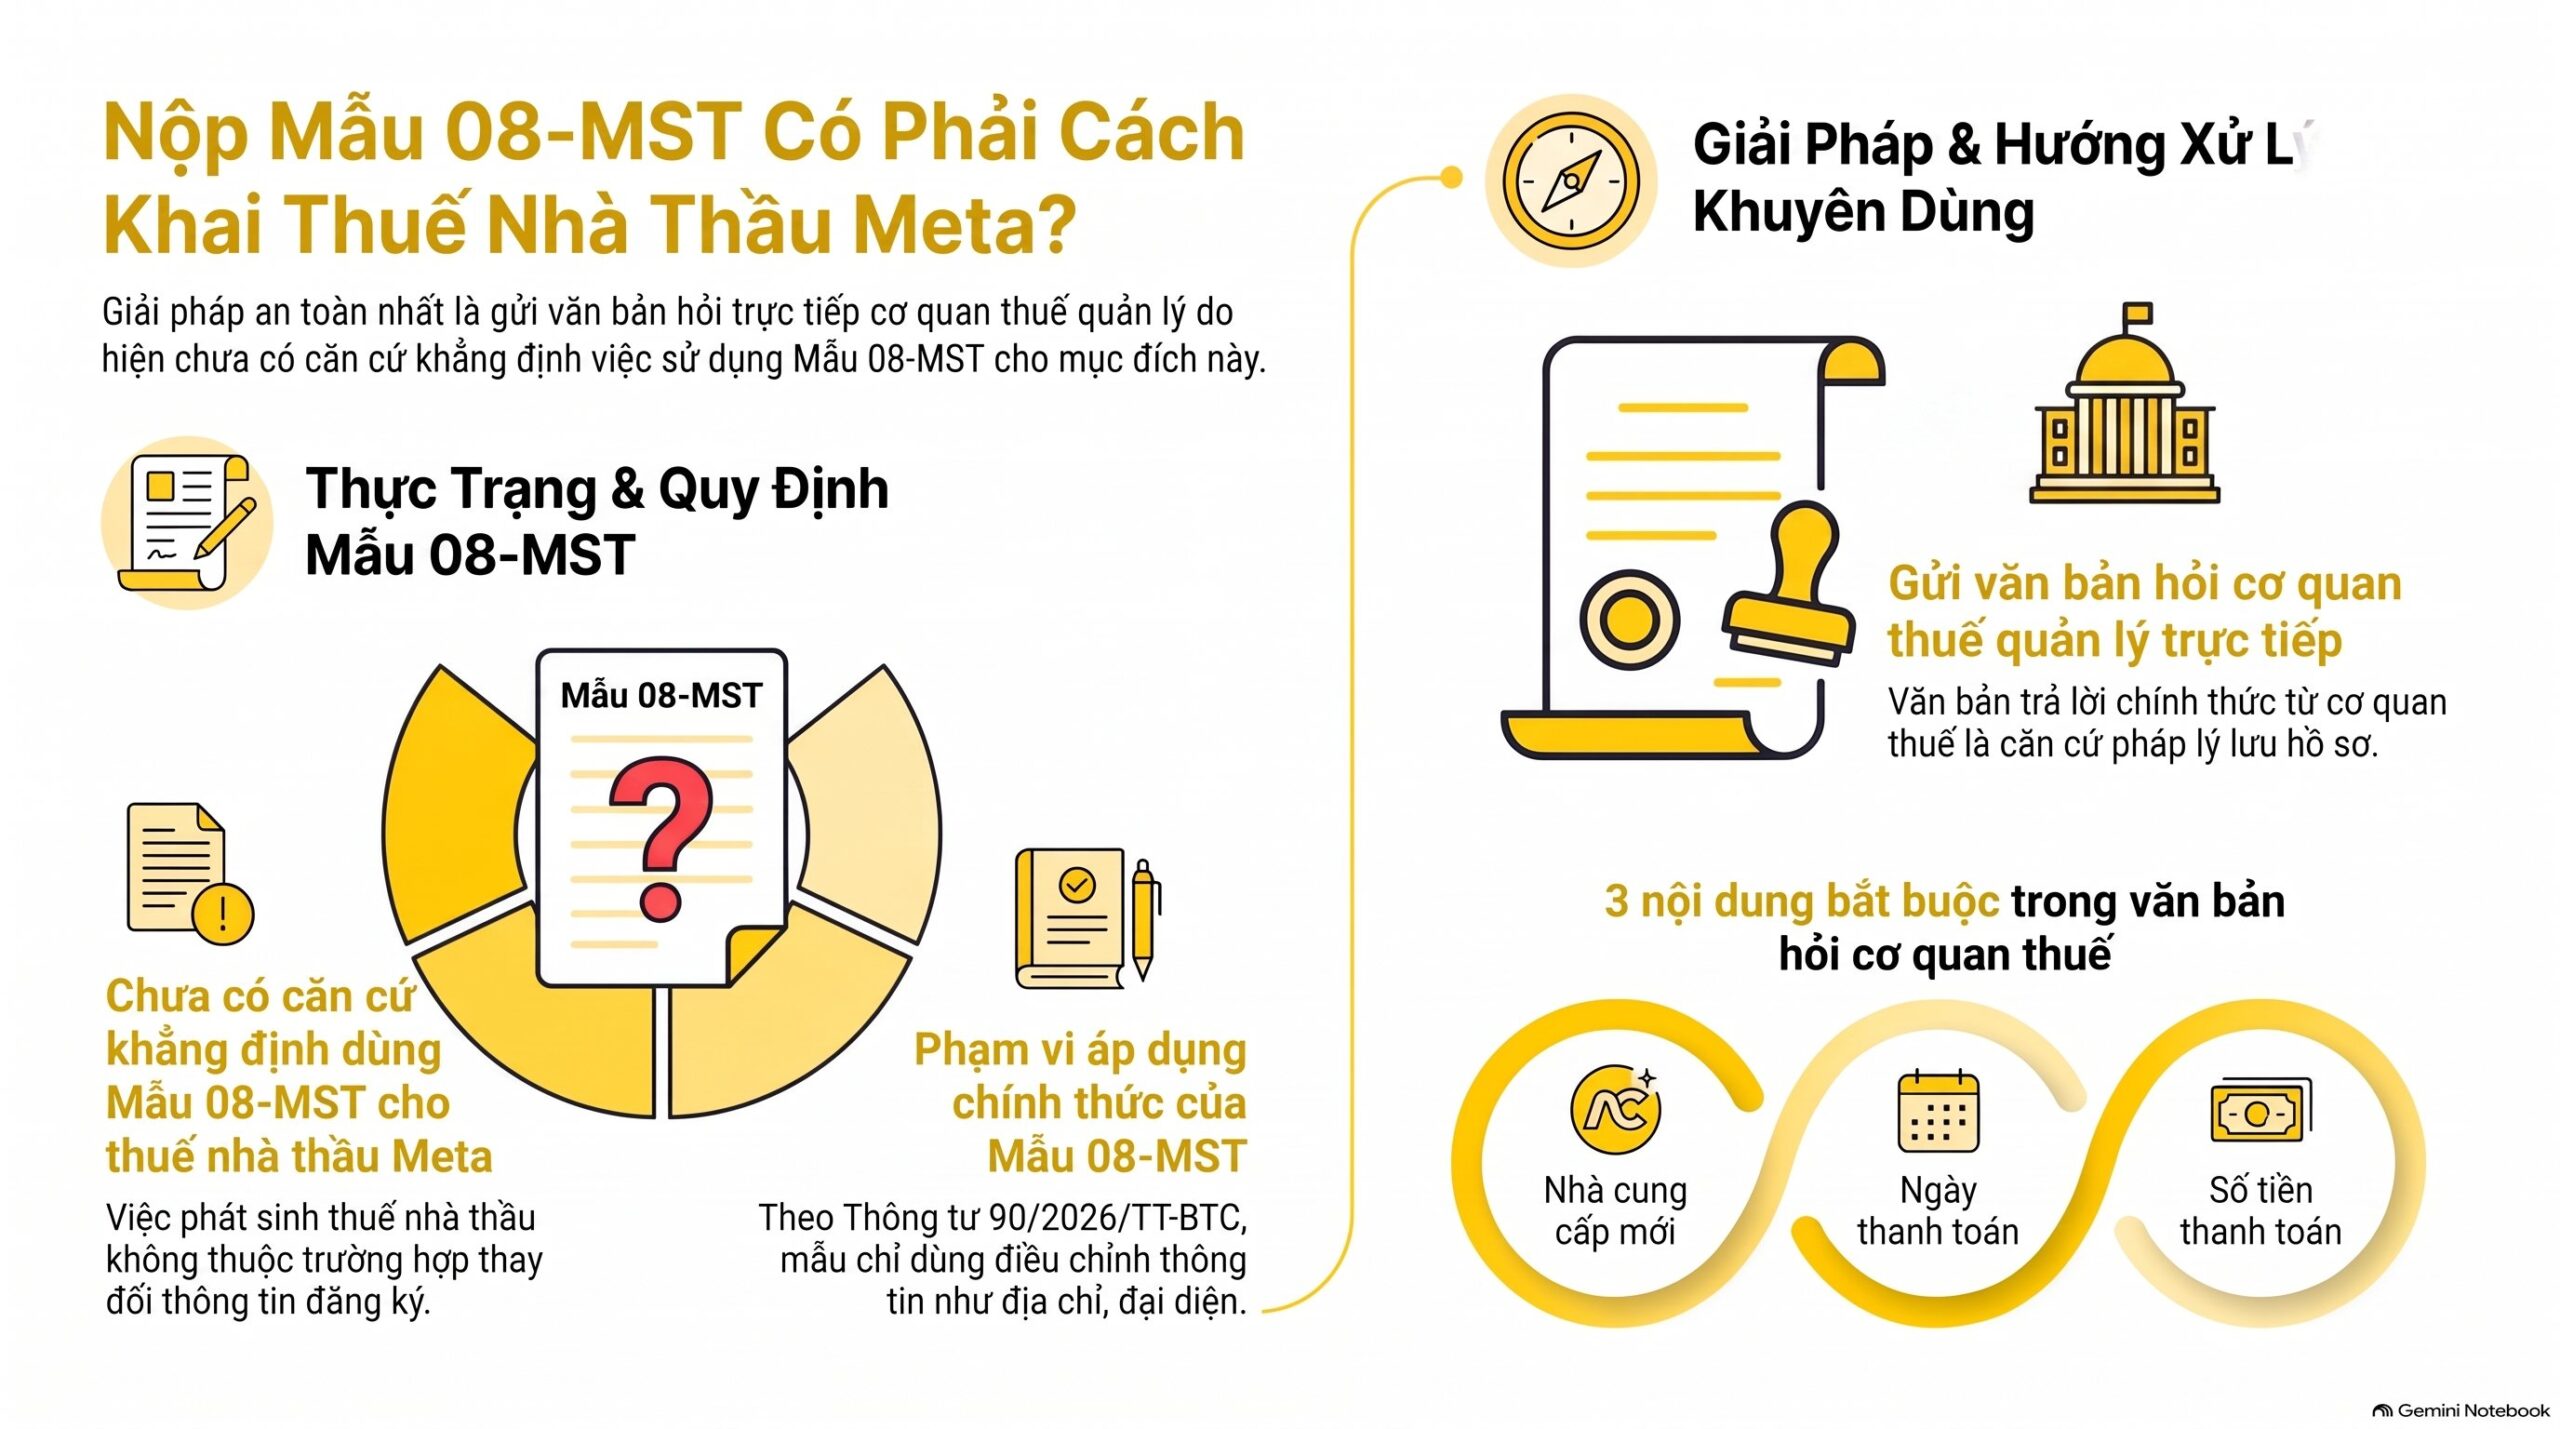
Chưa có căn cứ để khẳng định như vậy. Mẫu 08-MST là Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế, ban hành kèm Thông tư 90/2026/TT-BTC có hiệu lực từ ngày 01/07/2026.
Mẫu 08-MST dùng khi người nộp thuế thay đổi thông tin đã đăng ký, chẳng hạn địa chỉ hoặc người đại diện. Việc phát sinh thêm thuế nhà thầu Meta không phải là thay đổi thông tin đăng ký của doanh nghiệp theo văn bản hiện có. Vì vậy, bài không kết luận được rằng nộp mẫu 08-MST là cách khai thêm thuế nhà thầu Meta.
Điều đáng làm là gửi văn bản hỏi cơ quan thuế quản lý trực tiếp, nêu rõ doanh nghiệp đã khai thuế nhà thầu TikTok và nay phát sinh thuế nhà thầu Meta. Câu hỏi cần có ba nội dung: nhà cung cấp mới, ngày thanh toán, số tiền thanh toán. Câu trả lời bằng văn bản là căn cứ lưu hồ sơ.
Bạn có thể xem thêm cách làm với mẫu này trong bài thuế nhà thầu TikTok và bảng kê 08-MST của VAR eCOM. Bài đó viết cho trường hợp TikTok, nên phần áp sang thuế nhà thầu Meta vẫn phải đối chiếu với Thông tư 90/2026/TT-BTC.
Hóa đơn Meta không có VAT từ tháng 9 thì khai thuế nhà thầu Meta có bị chậm không?
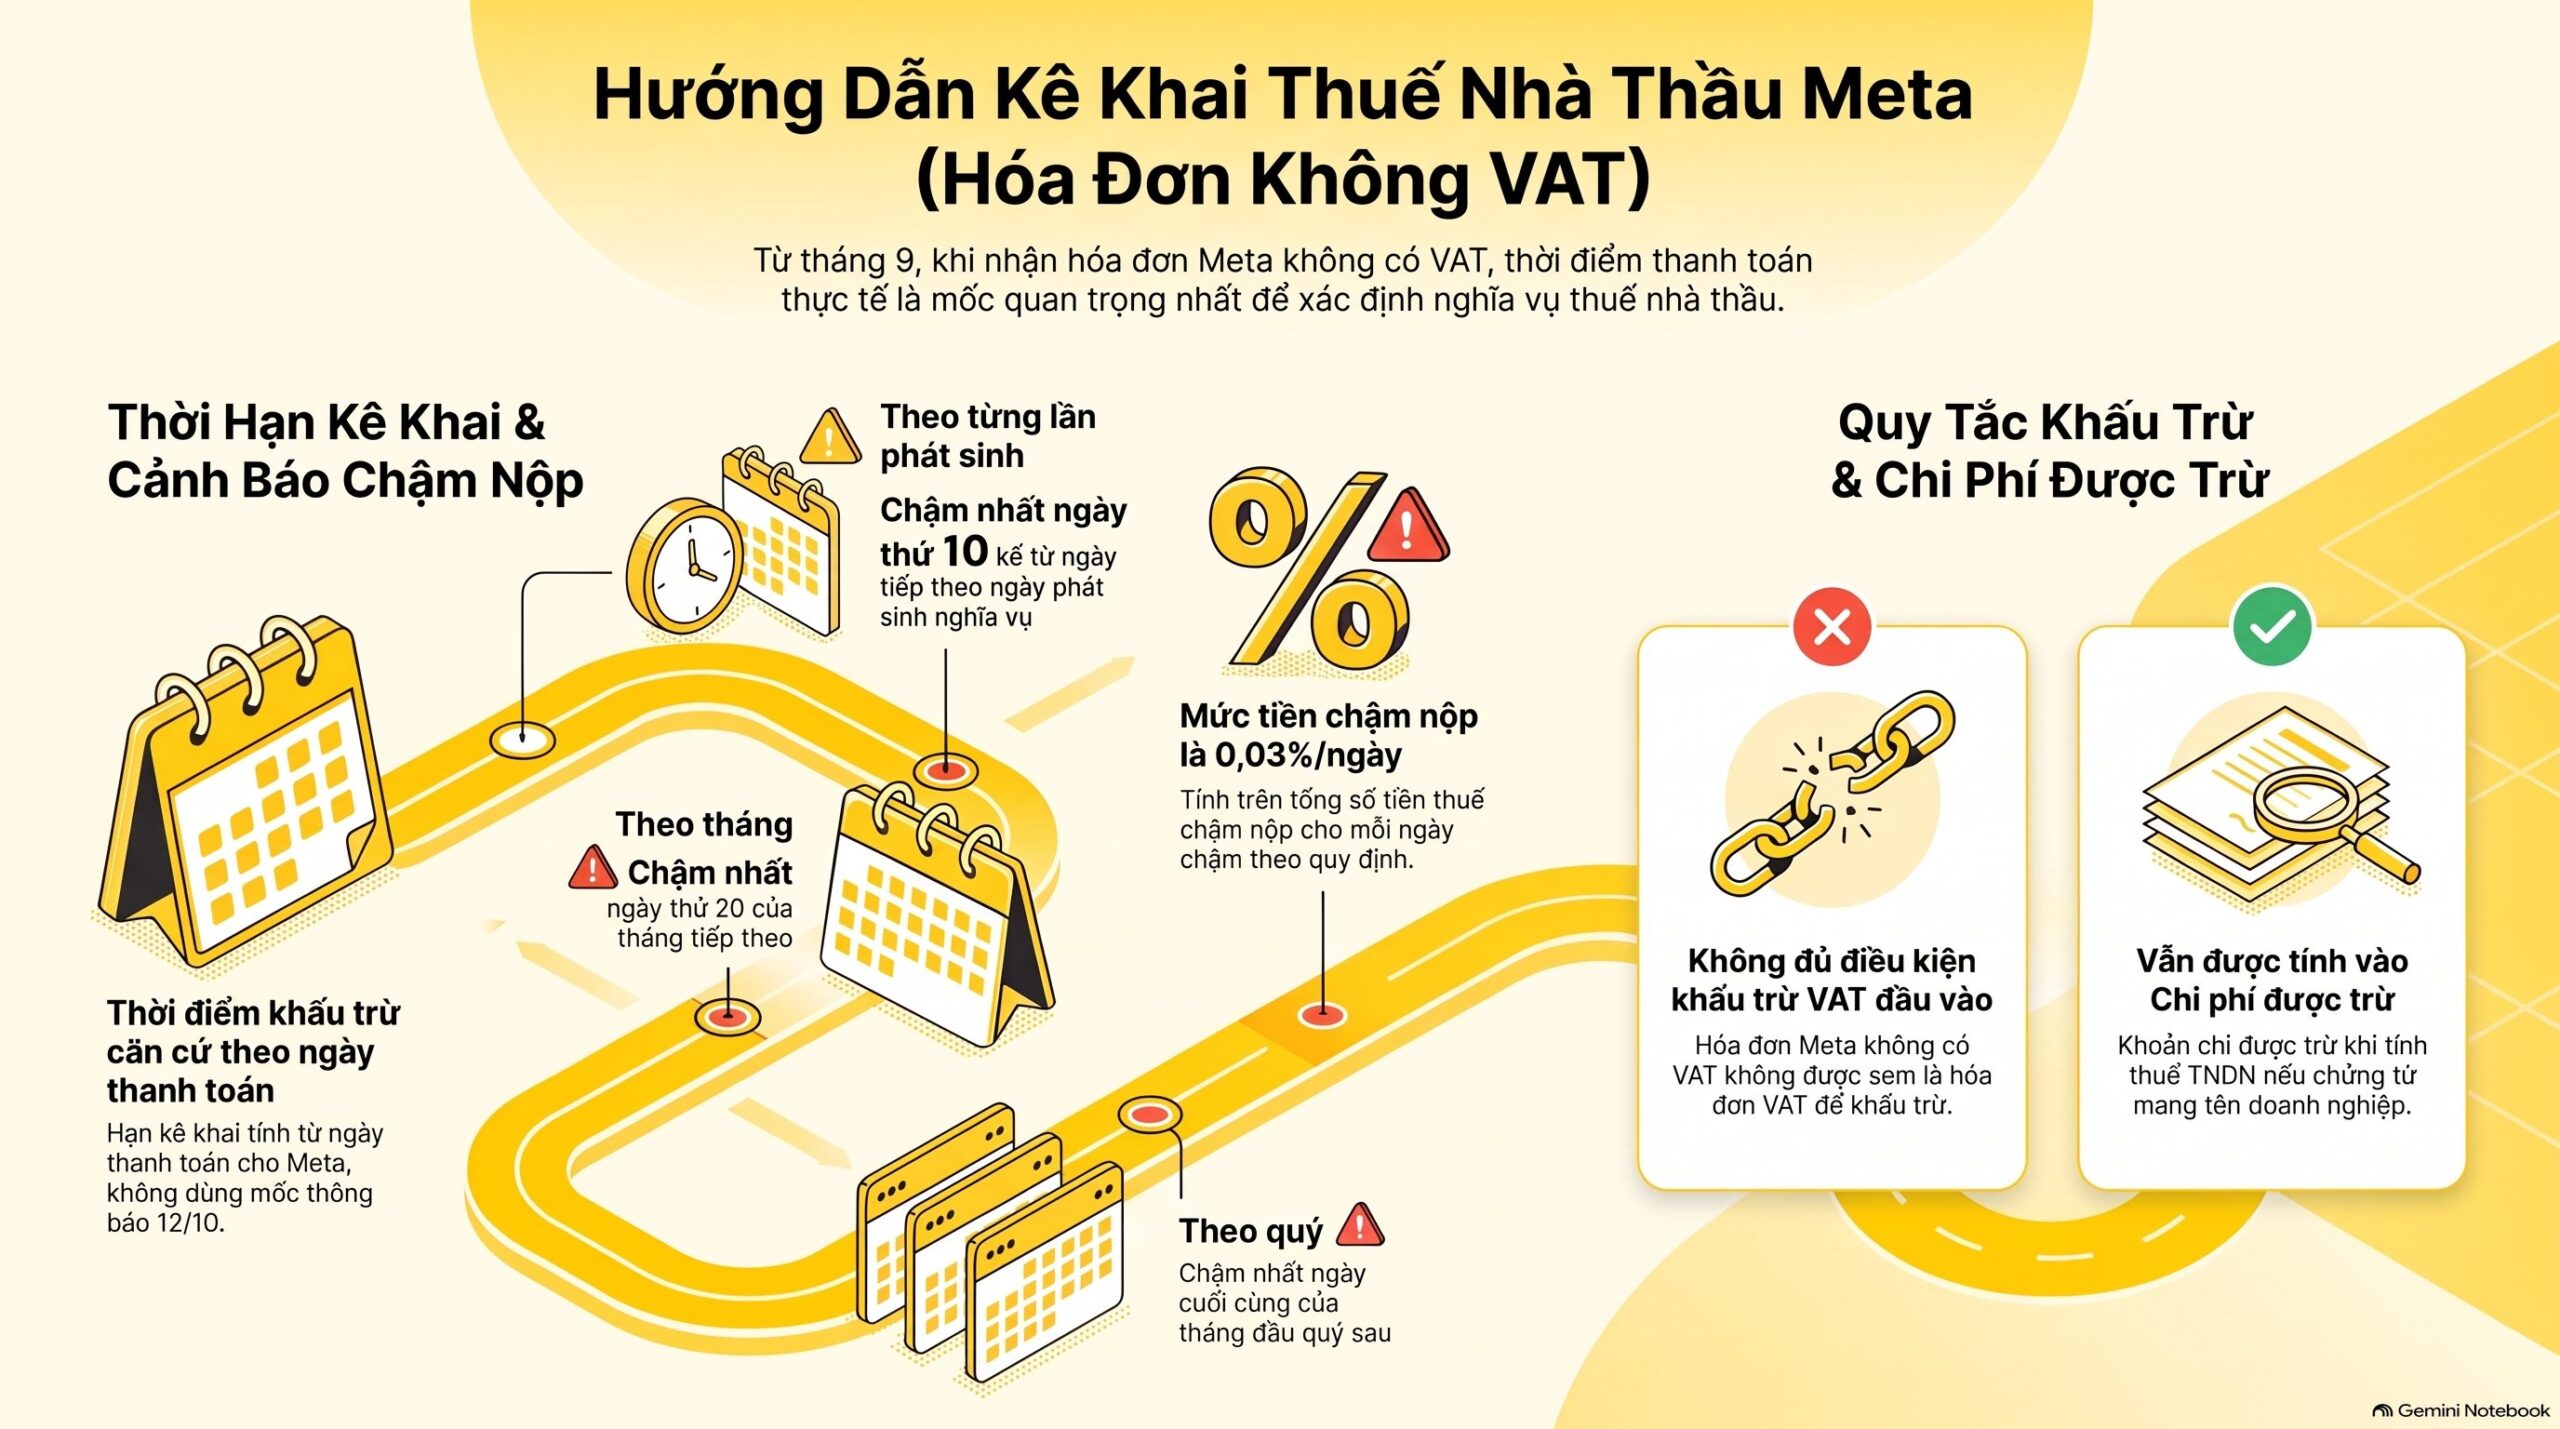
Có thể bị chậm, và mốc để xét là ngày thanh toán, không phải ngày 12/10. Điều 44 khoản 1 Nghị định 252/2026/NĐ-CP lấy thời điểm thanh toán cho nhà cung cấp nước ngoài làm thời điểm khấu trừ. Mốc 12/10 là thông báo của Meta, và các văn bản hiện hành không lấy mốc đó làm hạn khai.
Hạn nộp hồ sơ khai thuế nhà thầu Meta phụ thuộc kỳ khai áp dụng. Điều 10 Nghị định 252/2026/NĐ-CP quy định ba mốc chung:
- Khai theo từng lần phát sinh: chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ.
- Khai theo tháng: chậm nhất ngày thứ 20 của tháng tiếp theo.
- Khai theo quý: chậm nhất ngày cuối cùng của tháng đầu quý sau.
Chưa có đoạn nào trong các văn bản hiện hành chỉ rõ tờ khai nhà thầu Meta thuộc loại nào. Vì vậy, kế toán cần xác nhận kỳ khai với cơ quan thuế.
Ví dụ minh họa cho thuế nhà thầu Meta: thanh toán cho Meta ngày 25/09/2026, khai theo từng lần, ngày thứ 10 kể từ ngày 26/09/2026 là ngày 05/10/2026. Nếu đến hôm nay chưa khai, hồ sơ đã quá hạn và phải nộp thuế kèm tiền chậm nộp.
Tiền chậm nộp của thuế nhà thầu Meta tính 0,03% mỗi ngày trên số thuế chậm nộp theo Điều 16 khoản 2 điểm a Luật Quản lý thuế 108/2025/QH15. Ví dụ số thuế 10.000.000 đồng chậm 20 ngày thì tiền chậm nộp là 10.000.000 nhân 0,03% nhân 20, bằng 60.000 đồng.
Khai bổ sung thuế nhà thầu Meta làm tăng số thuế phải nộp cũng phải nộp tiền chậm nộp theo Điều 16 khoản 1 điểm b. Người nộp thuế tự xác định số tiền chậm nộp. Sau 30 ngày kể từ ngày nộp thuế mà chưa xác định, cơ quan thuế sẽ xác định và thông báo.
Mức xử phạt hành chính về chậm nộp hồ sơ khai thuế nhà thầu Meta chưa có trong các văn bản kèm bài này. Vì vậy, bài không nêu con số phạt, và kế toán cần tra văn bản xử phạt hiện hành trước khi trả lời khách.
Nếu Meta đã tự kê khai, nộp thuế tại Việt Nam, hóa đơn không có thuế giá trị gia tăng không làm phát sinh thuế nhà thầu Meta nộp thay ở nhánh này. Khi đó, theo cách Tổng cục Thuế trả lời TikTok, hóa đơn đó không phải hóa đơn giá trị gia tăng và không đủ điều kiện khấu trừ đầu vào. Chi phí vẫn được tính vào chi phí được trừ khi chứng từ mang tên doanh nghiệp.
Trường hợp nào khác đi?
Đa số trường hợp thuế nhà thầu Meta đi theo khung trên, nhưng bốn tình huống sau cần xét riêng vì văn bản hiện hành chưa có hướng dẫn riêng cho từng nhóm. Mỗi tình huống dưới đây ghi rõ phần nào đã có căn cứ và phần nào còn để trống.
Tình huống thứ nhất là doanh nghiệp không áp dụng phương pháp khấu trừ thuế giá trị gia tăng. Điều 43 khoản 3 chỉ nêu tổ chức áp dụng phương pháp khấu trừ, nên chưa có căn cứ để áp thuế nhà thầu Meta cho doanh nghiệp nộp thuế theo phương pháp khác.
Tình huống thứ hai là bên mua là hộ kinh doanh hoặc cá nhân kinh doanh. Điều 43 khoản 3 nói về tổ chức kinh doanh, nên chưa có căn cứ áp thuế nhà thầu Meta cho nhóm này trong các văn bản hiện hành.
Tình huống thứ ba là doanh nghiệp có nhiều tài khoản quảng cáo, nhiều đợt thanh toán trong tháng. Mỗi đợt thanh toán là một thời điểm khấu trừ thuế nhà thầu Meta, nên kế toán cần lập bảng theo dõi ngày thanh toán, số tiền, tài khoản quảng cáo và số thuế đã khấu trừ.
Tình huống thứ tư là thanh toán bằng thẻ tín dụng hoặc qua trung gian. Điều 44 chỉ nói chung về thời điểm thanh toán, và chưa có hướng dẫn riêng cho thuế nhà thầu Meta thanh toán bằng thẻ. Khi gặp tình huống này, kế toán nên hỏi cơ quan thuế và lưu sao kê thanh toán.
Khi xử lý hồ sơ thuế nhà thầu Meta cho doanh nghiệp, VAR eCOM đối chiếu từng khoản thanh toán với ngày thanh toán thực tế trước khi chốt hạn khai. Cách làm này giúp phát hiện sớm khoản nào đã quá hạn.
Câu hỏi thường gặp
Bên mình có đăng ký thuế nhà thầu tiktok cấp mã nộp rồi m, giờ phát sinh thêm meta thì khai thêm như nào nhỉ? Ai làm thành công bằng cách nộp mẫu 08 rồi và nộp như nào vậy ạ? Với meta báo khai thuế từ 12.10 mà bên mình check lại các hoá đơn cuối tháng 9 đã ko có VAT thì giờ kê có bị chậm ko?
Thuế nhà thầu Meta khai riêng, theo từng khoản thanh toán, nộp điện tử theo Điều 32 Thông tư 89/2026/TT-BTC. Mẫu 08-MST chỉ là mẫu điều chỉnh thông tin đăng ký thuế, chưa có căn cứ để dùng nó thay cho hồ sơ khai thuế nhà thầu Meta.
Mốc chậm tính từ ngày thanh toán chứ không từ ngày 12/10. Nếu đã quá hạn thì nộp thuế kèm tiền chậm nộp 0,03% mỗi ngày theo Luật 108/2025/QH15.
Thuế nhà thầu Meta nộp cho cơ quan thuế nào?
Hồ sơ thuế nhà thầu Meta nộp cho cơ quan thuế quản lý tổ chức kinh doanh tại Việt Nam, tức cơ quan thuế quản lý doanh nghiệp mua dịch vụ. Điều 32 khoản 2 Thông tư 89/2026/TT-BTC quy định cơ quan này tiếp nhận và xử lý hồ sơ khai thuế nhà thầu Meta.
Hồ sơ khai thuế nhà thầu Meta nộp giấy hay điện tử?
Hồ sơ thuế nhà thầu Meta nộp điện tử. Điều 32 khoản 1 Thông tư 89/2026/TT-BTC yêu cầu hồ sơ nộp theo phương thức điện tử, lập theo điểm 17 Phụ lục I.
Thông tư 103/2014/TT-BTC còn dùng để khai thuế nhà thầu Meta được không?
Không. Thông tư 103/2014/TT-BTC bị bãi bỏ toàn bộ từ ngày 01/07/2026 theo Điều 99 Thông tư 89/2026/TT-BTC. Kế toán cần dùng Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP để khai thuế nhà thầu Meta cho kỳ phát sinh từ ngày này.
Kết luận
Thuế nhà thầu Meta khai riêng với thuế nhà thầu TikTok, căn cứ chính là Điều 43 Nghị định 252/2026/NĐ-CP và Điều 32 Thông tư 89/2026/TT-BTC. Mốc xét chậm là ngày thanh toán, tiền chậm nộp tính 0,03% mỗi ngày theo Luật 108/2025/QH15.
Hai điểm của thuế nhà thầu Meta còn cần xác nhận với cơ quan thuế: kỳ khai của tờ khai nhà thầu Meta và việc dùng mẫu 08-MST. Cập nhật tháng 10/2026, bạn có thể tra văn bản gốc tại Tổng cục Thuế và Cổng thông tin Chính phủ.
Bài liên quan: cách kê khai thuế nhà thầu TikTok, thuế nhà thầu quảng cáo TikTok, Facebook, Google và hạch toán chi phí quảng cáo Facebook.