Hóa đơn đầu vào sai thuế suất xử lý thế nào là việc kế toán bên mua yêu cầu nhà cung cấp lập hóa đơn điều chỉnh hoặc thay thế, rồi kê khai đúng kỳ. Quy định hiện hành nằm ở Thông tư 91/2026/TT-BTC, có hiệu lực từ 01/07/2026.
Ví dụ hóa đơn lập ngày 29/9/2026 sai đơn giá và thuế suất, nhà cung cấp thay thế ngày 07/10/2026 làm giảm thuế GTGT phải nộp của kỳ trước. Khi đó phần chênh lệch được khai vào kỳ phát hiện sai sót, không quay lại kỳ của hóa đơn gốc. Bài này nêu căn cứ, cách ghi, định khoản và kỳ kê khai cho kế toán viên.
Hóa đơn đầu vào sai thuế suất xử lý thế nào: có bắt buộc phải lập hóa đơn mới không?
Có. Hóa đơn đầu vào sai thuế suất xử lý thế nào thì bên bán phải lập hóa đơn điều chỉnh hoặc thay thế, không được tự sửa tay hay để nguyên. Người mua chỉ yêu cầu và phối hợp lập văn bản thỏa thuận.
Hóa đơn đầu vào sai thuế suất xử lý thế nào còn tùy nội dung sai. Sai tên hoặc địa chỉ mà đúng mã số thuế, số tiền, thuế suất và tiền thuế thì chỉ cần thông báo. Sai thuế suất, đơn giá hoặc tiền thuế thì bắt buộc điều chỉnh hoặc thay thế.
Với kế toán bên mua, hóa đơn đầu vào sai thuế suất xử lý thế nào gồm hai việc song song. Việc thứ nhất là hồ sơ hóa đơn với nhà cung cấp. Việc thứ hai là hạch toán và kê khai thuế GTGT đầu vào đúng kỳ.
Căn cứ pháp lý nào quy định hóa đơn đầu vào sai thuế suất xử lý thế nào?
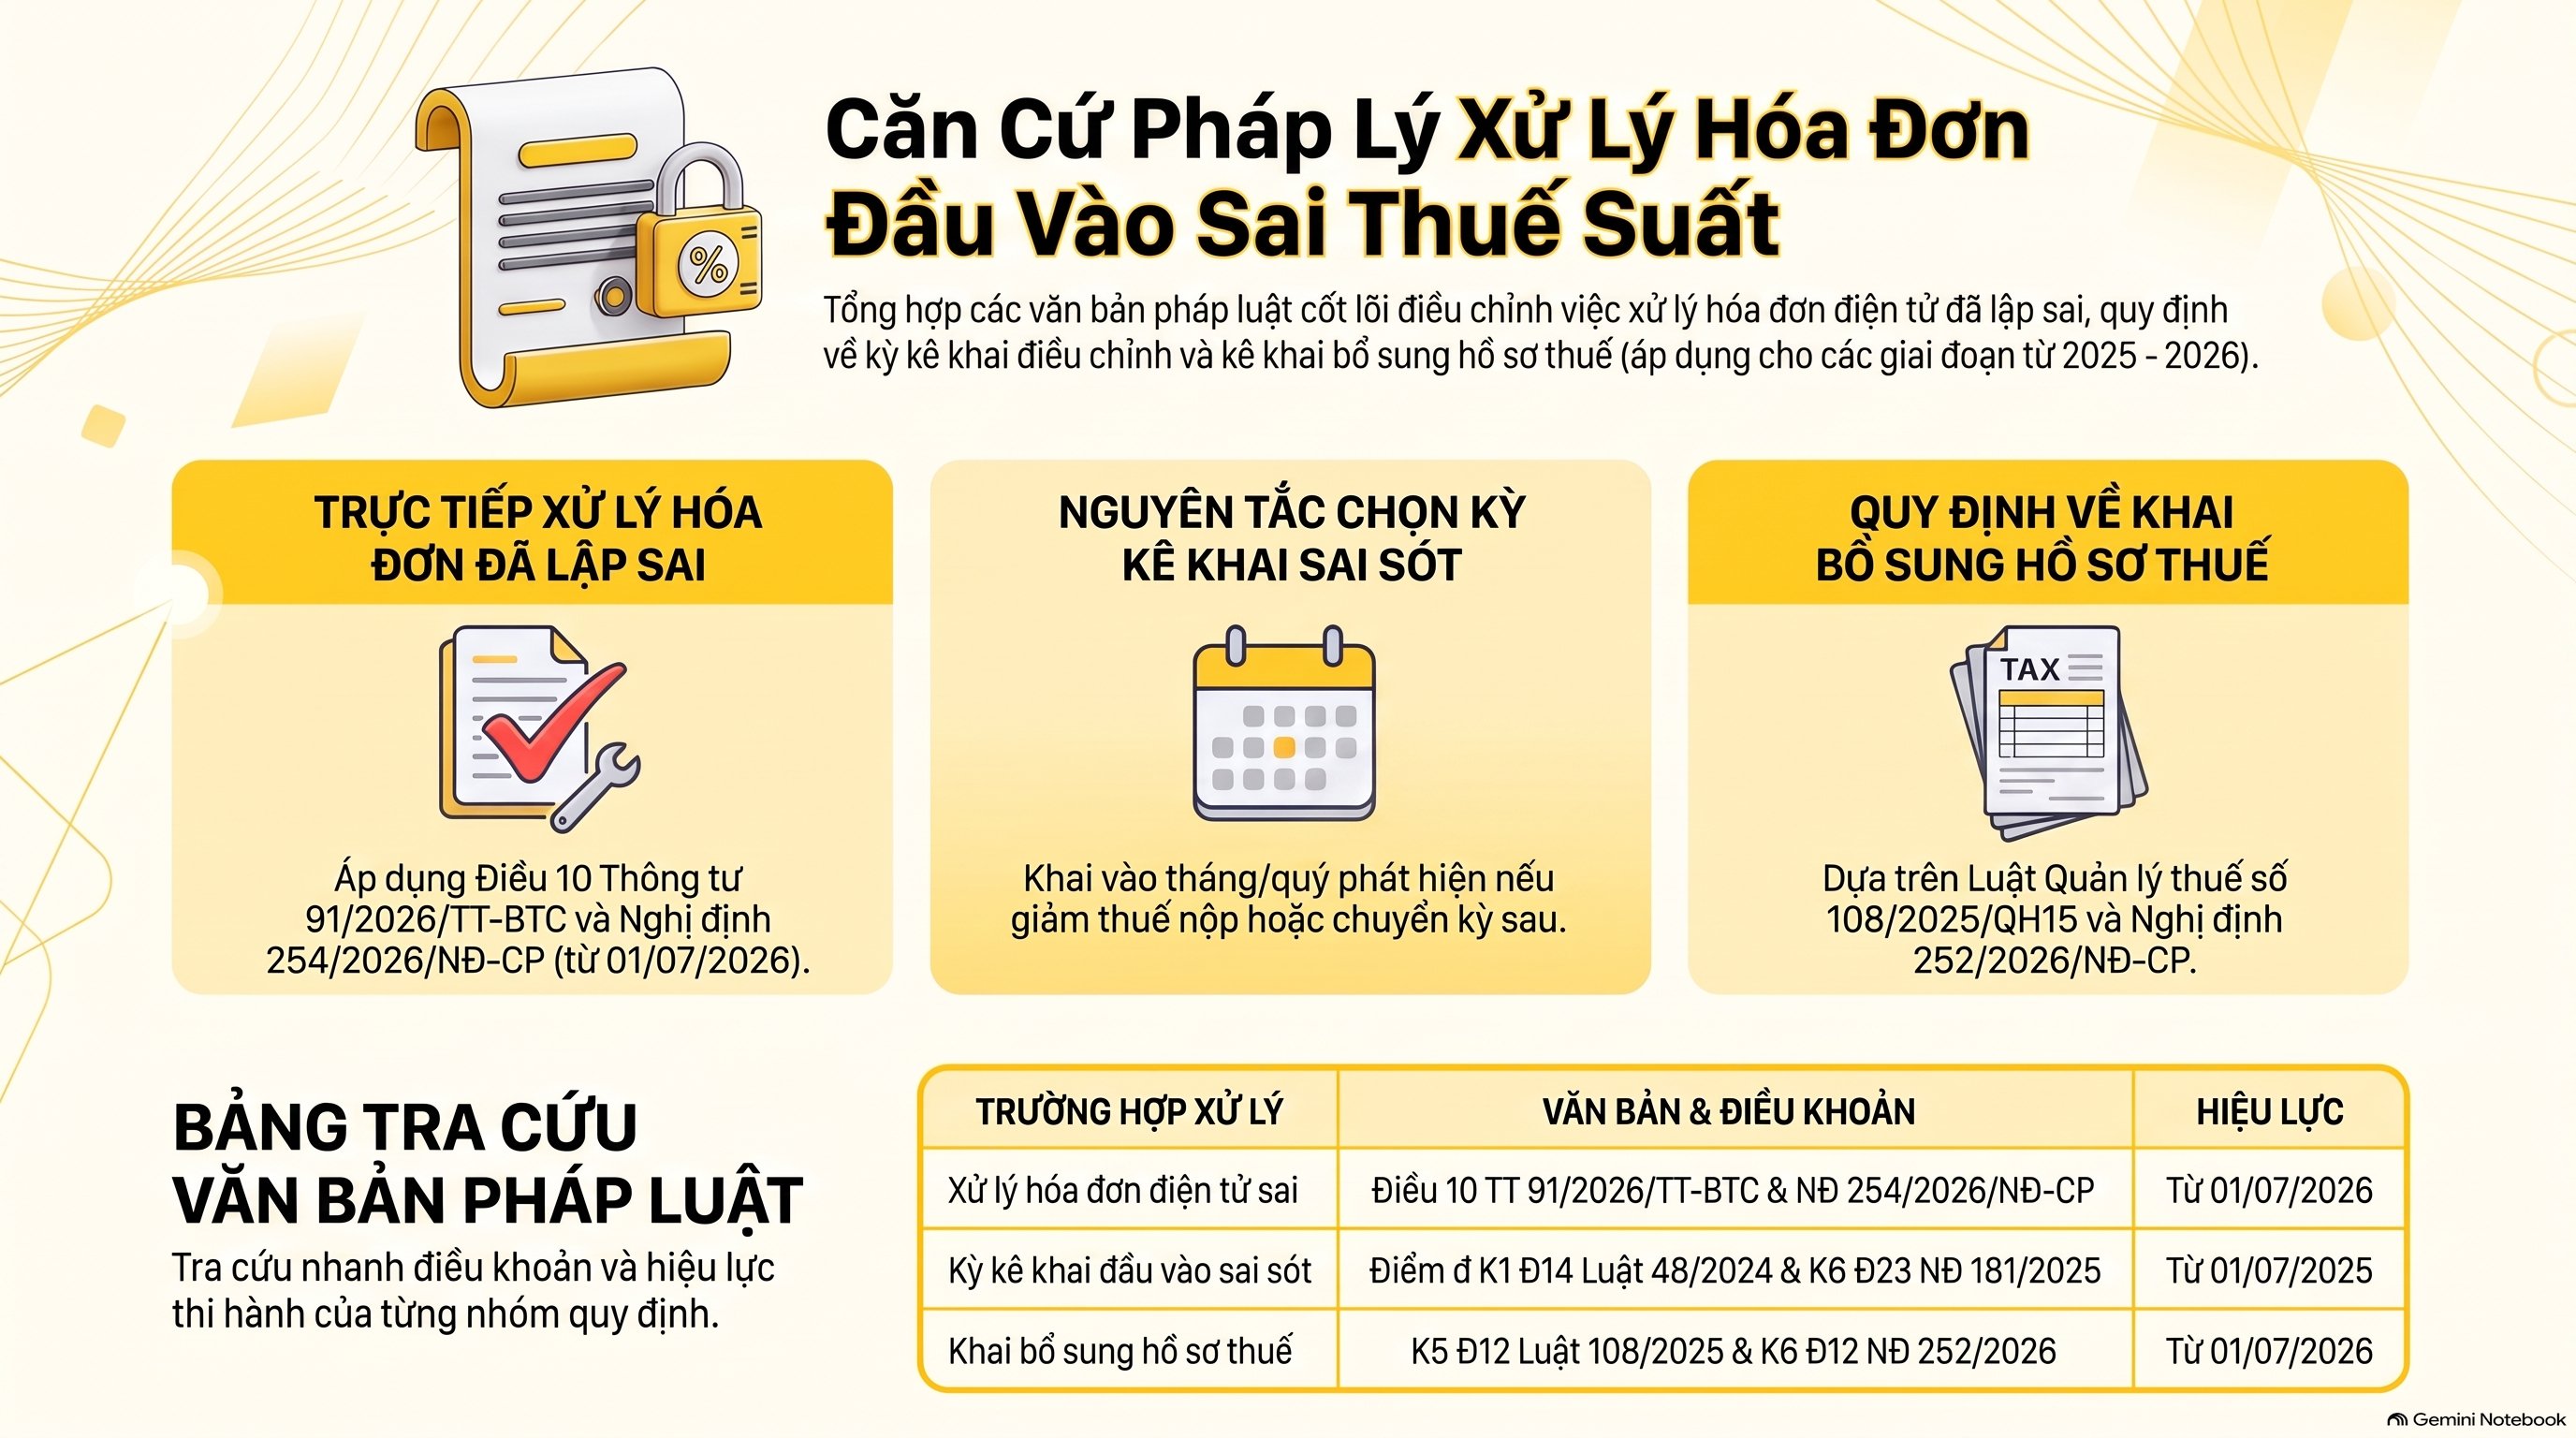
Căn cứ trực tiếp cho hóa đơn đầu vào sai thuế suất xử lý thế nào là Điều 10 Thông tư 91/2026/TT-BTC, hướng dẫn Nghị định 254/2026/NĐ-CP, cùng có hiệu lực từ 01/07/2026. Hai văn bản này thay Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC.
Căn cứ để tra hóa đơn đầu vào sai thuế suất xử lý thế nào về kỳ kê khai là điểm đ khoản 1 Điều 14 Luật Thuế GTGT số 48/2024/QH15 và khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP. Phần khai bổ sung dựa vào khoản 5 Điều 12 Luật Quản lý thuế số 108/2025/QH15 và Điều 12 Nghị định 252/2026/NĐ-CP.
| Tra căn cứ cho hóa đơn đầu vào sai thuế suất xử lý thế nào | Văn bản và điều khoản | Hiệu lực |
|---|---|---|
| Xử lý hóa đơn điện tử đã lập sai | Điều 10 Thông tư 91/2026/TT-BTC | Từ 01/07/2026 |
| Nguyên tắc chung về hóa đơn điện tử | Nghị định 254/2026/NĐ-CP | Từ 01/07/2026 |
| Kỳ kê khai đầu vào bị sai, sót | Điểm đ khoản 1 Điều 14 Luật 48/2024/QH15 | Từ 01/07/2025 |
| Hướng dẫn kê khai đầu vào sai, sót | Khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP | Từ 01/07/2025 |
| Khai bổ sung hồ sơ khai thuế | Khoản 5 Điều 12 Luật 108/2025/QH15 | Từ 01/07/2026 |
| Hướng dẫn khai bổ sung | Khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP | Từ 01/07/2026 |
| Tài khoản thuế GTGT được khấu trừ | Phụ lục Thông tư 99/2025/TT-BTC (TK 133) | Từ 01/01/2026 |
> Theo khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP, khai vào tháng, quý phát hiện sai, sót nếu việc khai thuế làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng, giảm số thuế GTGT còn được khấu trừ chuyển sang tháng, quý sau.
Hóa đơn đầu vào sai thuế suất xử lý thế nào còn một lưu ý về tên gọi. Dân nghề gõ “hóa đơn sai thuế suất”, còn văn bản gọi là “hóa đơn điện tử đã lập sai”. Hai cách gọi cùng chỉ một việc, nên phần căn cứ dùng tên pháp lý, còn từ khóa vẫn giữ chữ dân gian.
Hóa đơn đầu vào sai thuế suất xử lý thế nào: điều chỉnh hay thay thế?
Tùy trường hợp, và người bán được quyền chọn. Hóa đơn đầu vào sai thuế suất xử lý thế nào theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC: sai mã số thuế, tên hàng, số tiền, thuế suất hoặc tiền thuế thì người bán chọn điều chỉnh hoặc thay thế.
Hóa đơn đầu vào sai thuế suất xử lý thế nào có ngoại lệ về hình thức. Hóa đơn từ máy tính tiền hoặc hóa đơn bán tài sản phải đăng ký quyền sở hữu thì người bán bắt buộc lập hóa đơn thay thế.
| Khi hóa đơn đầu vào sai thuế suất xử lý thế nào | Hóa đơn điều chỉnh | Hóa đơn thay thế |
|---|---|---|
| Bản chất khi hóa đơn đầu vào sai thuế suất xử lý thế nào | Điều chỉnh phần sai của hóa đơn cũ | Hóa đơn mới thay toàn bộ hóa đơn cũ |
| Dòng chữ bắt buộc khi hóa đơn đầu vào sai thuế suất xử lý thế nào | “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày…” | “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày…” |
| Giá trị trên hóa đơn khi hóa đơn đầu vào sai thuế suất xử lý thế nào | Tăng ghi số dương, giảm ghi số âm | Ghi đầy đủ giá trị đúng như hóa đơn mới |
Hóa đơn đầu vào sai thuế suất xử lý thế nào ở lần sửa thứ hai thì có quy tắc riêng. Đã xử lý lần đầu bằng hình thức nào thì các lần sau theo đúng hình thức đó. Quy tắc nằm ở điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC.
Ghi hóa đơn thay thế khi hóa đơn đầu vào sai thuế suất thế nào?
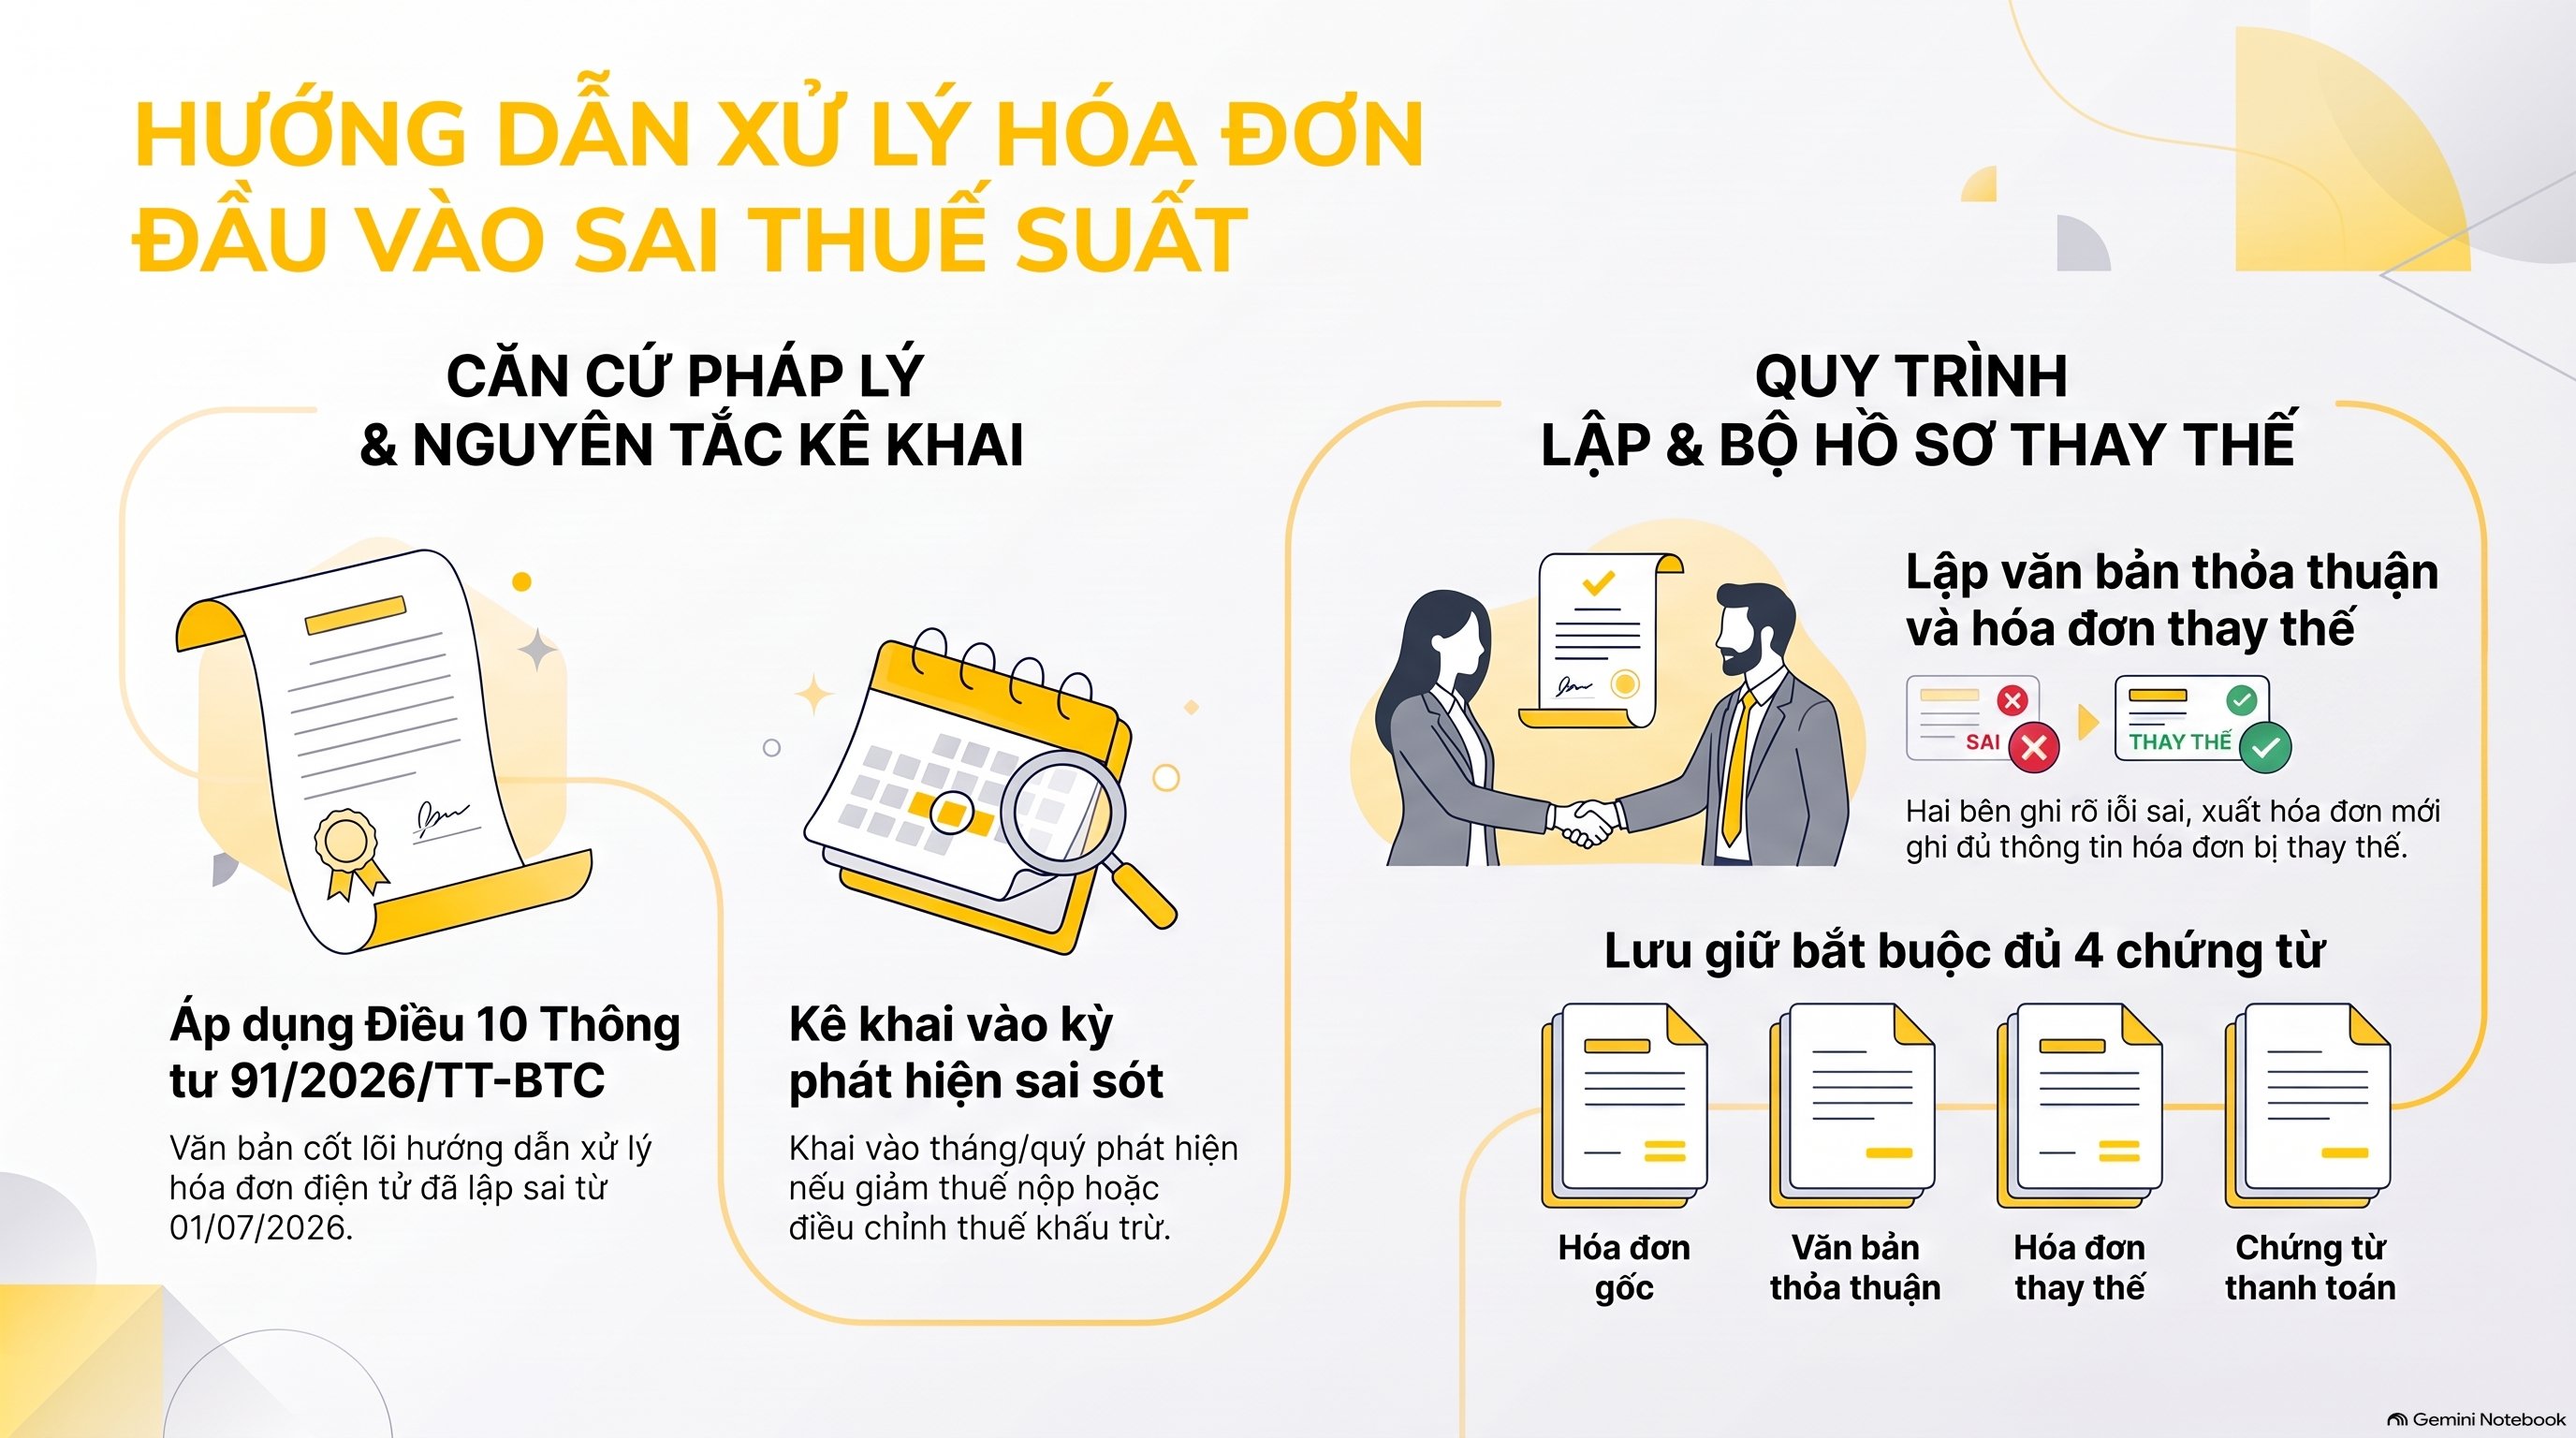
Phải có dòng chữ thay thế, ký số và gửi đúng quy trình. Hóa đơn đầu vào sai thuế suất xử lý thế nào ở khâu lập hóa đơn mới: ghi “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”, người bán ký số rồi gửi người mua hoặc gửi cơ quan thuế cấp mã.
Hóa đơn đầu vào sai thuế suất xử lý thế nào ở khâu chứng từ nội bộ cũng có điều kiện. Trước khi thay thế, người bán và người mua là tổ chức hoặc hộ kinh doanh phải lập văn bản thỏa thuận ghi rõ nội dung sai, lưu tại đơn vị và xuất trình khi cơ quan thuế yêu cầu.
| Hạng mục khi hóa đơn đầu vào sai thuế suất xử lý thế nào | Cách ghi hoặc cách làm | Căn cứ |
|---|---|---|
| Dòng chữ thay thế khi hóa đơn đầu vào sai thuế suất xử lý thế nào | Ghi đủ mẫu số, ký hiệu, số và ngày hóa đơn bị thay thế | Điểm b.2 khoản 1 Điều 10 TT 91/2026/TT-BTC |
| Văn bản thỏa thuận khi hóa đơn đầu vào sai thuế suất xử lý thế nào | Hai bên lập, ghi rõ nội dung sai, mỗi bên lưu một bản | Điểm b khoản 1 Điều 10 TT 91/2026/TT-BTC |
| Ký số và gửi khi hóa đơn đầu vào sai thuế suất xử lý thế nào | Hóa đơn không mã gửi người mua; hóa đơn có mã gửi cơ quan thuế để cấp mã | Điểm b khoản 1 Điều 10 TT 91/2026/TT-BTC |
Về hồ sơ lưu, hóa đơn đầu vào sai thuế suất xử lý thế nào thì bên mua giữ đủ bốn tờ: hóa đơn gốc, văn bản thỏa thuận, hóa đơn thay thế và chứng từ thanh toán.
Khi xử lý hồ sơ khách đa sàn, VAR eCOM ghi nhận một lỗi lặp lại ở chuyện hóa đơn đầu vào sai thuế suất xử lý thế nào. Nhiều bộ chứng từ chỉ giữ hóa đơn thay thế mà mất văn bản thỏa thuận, nên không giải trình được vì sao số thuế đầu vào đổi.
Hạch toán và kê khai hóa đơn đầu vào sai thuế suất xử lý thế nào: vào kỳ nào?
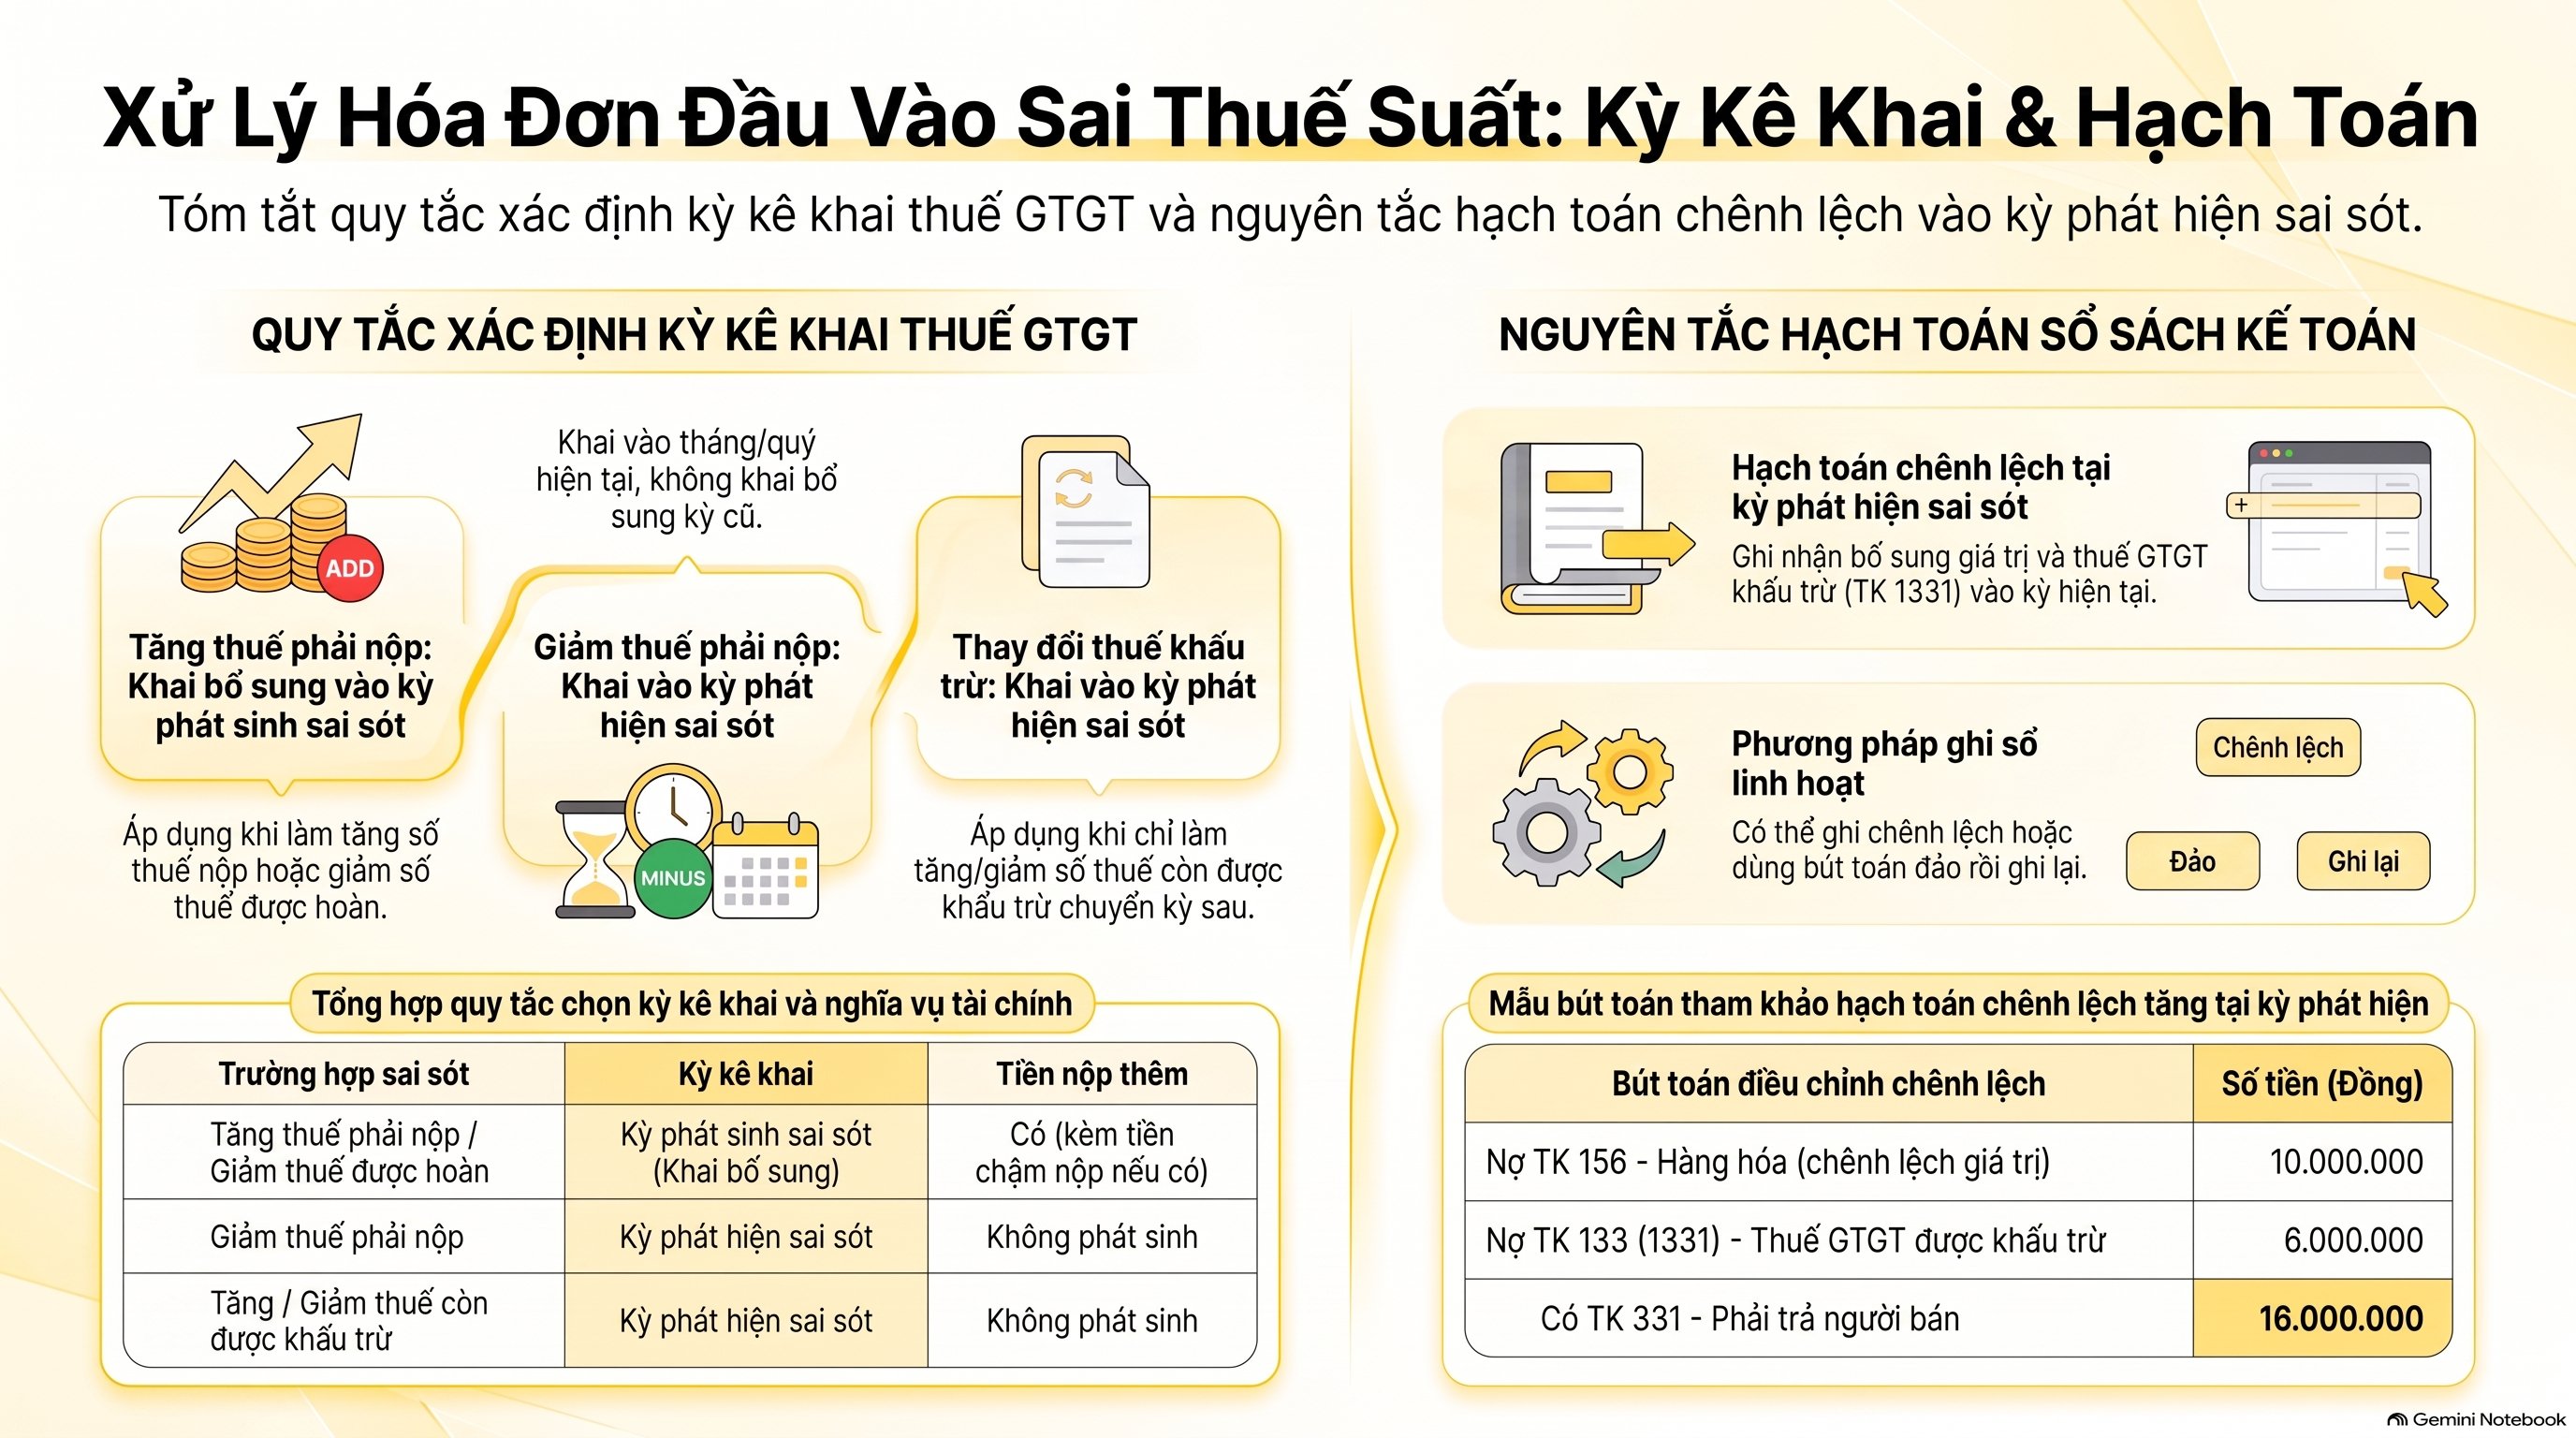
Nếu thay thế làm giảm số thuế phải nộp: khai vào tháng, quý phát hiện sai sót, không khai bổ sung kỳ cũ. Đây là câu trả lời cho hóa đơn đầu vào sai thuế suất xử lý thế nào về kỳ kê khai, theo điểm đ khoản 1 Điều 14 Luật 48/2024/QH15 và khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP. Khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP cũng chuyển riêng trường hợp đầu vào sai, sót về pháp luật thuế GTGT.
Hóa đơn đầu vào sai thuế suất xử lý thế nào về kỳ kê khai phải đối chiếu với ví dụ của bài. Hóa đơn gốc lập ngày 29/9/2026, hóa đơn thay thế lập ngày 07/10/2026, và việc thay thế làm giảm thuế GTGT phải nộp của kỳ trước. Kỳ phát hiện là tháng 10/2026 nếu khai theo tháng, hoặc quý 4/2026 nếu khai theo quý.
Hóa đơn đầu vào sai thuế suất xử lý thế nào về kỳ kê khai tóm trong một bảng.
| Kết quả khi hóa đơn đầu vào sai thuế suất xử lý thế nào | Kỳ kê khai | Nộp thêm tiền |
|---|---|---|
| Khi hóa đơn đầu vào sai thuế suất xử lý thế nào, làm tăng thuế phải nộp hoặc giảm thuế được hoàn | Khai bổ sung vào tháng, quý phát sinh sai sót | Có, kèm tiền chậm nộp nếu có |
| Khi hóa đơn đầu vào sai thuế suất xử lý thế nào, làm giảm thuế phải nộp | Khai vào tháng, quý phát hiện sai sót | Không phát sinh thêm |
| Khi hóa đơn đầu vào sai thuế suất xử lý thế nào, chỉ tăng hoặc giảm thuế còn được khấu trừ chuyển kỳ sau | Khai vào tháng, quý phát hiện sai sót | Không phát sinh thêm |
Hóa đơn đầu vào sai thuế suất xử lý thế nào khi ghi sổ thì dùng cùng nguyên tắc. Ví dụ sau dùng số liệu giả định, không phải mức thuế suất theo luật.
Hóa đơn gốc: 1.000 sản phẩm, đơn giá 100.000 đồng, thuế ghi 5.000.000 đồng. Hóa đơn thay thế: đơn giá 110.000 đồng, thuế 11.000.000 đồng.
Trong ví dụ về hóa đơn đầu vào sai thuế suất xử lý thế nào, chênh lệch giá trị hàng là 10.000.000 đồng, chênh lệch thuế đầu vào là 6.000.000 đồng, tổng phải trả thêm 16.000.000 đồng. Khi hạch toán hóa đơn đầu vào sai thuế suất xử lý thế nào, tài khoản thuế GTGT được khấu trừ là TK 133, chi tiết 1331, theo hệ thống tài khoản của Thông tư 99/2025/TT-BTC.
| Bút toán khi hóa đơn đầu vào sai thuế suất xử lý thế nào tại kỳ 10/2026 | Số tiền (đồng) |
|---|---|
| Nợ TK 156 – Hàng hóa (chênh lệch giá trị) | 10.000.000 |
| Nợ TK 133 (1331) – Thuế GTGT được khấu trừ (chênh lệch) | 6.000.000 |
| Có TK 331 – Phải trả người bán | 16.000.000 |
Với hóa đơn đầu vào sai thuế suất xử lý thế nào, đây là cách ghi tham khảo theo nguyên tắc ghi chênh lệch tại kỳ phát hiện, không phải mẫu bắt buộc. Đơn vị cũng có thể chọn bút toán đảo rồi ghi lại, miễn kết quả cuối cùng khớp với tờ khai.
Hóa đơn đầu vào sai thuế suất xử lý thế nào dễ bị nhầm với điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC. Điểm này nói người mua kê khai vào kỳ nhận hóa đơn điều chỉnh, nhưng chỉ áp cho các trường hợp khoản 5 Điều 10, như chênh lệch quyết toán, chiết khấu, trả lại hàng. Hóa đơn sai thuế suất thuộc khoản 1.
Hóa đơn đầu vào sai thuế suất xử lý thế nào khi tờ khai của kỳ có hóa đơn gốc chưa nộp? Kho tra cứu của VAR eCOM chưa có điều khoản riêng về hóa đơn đầu vào sai thuế suất xử lý thế nào trong tình huống này. Gặp hóa đơn đầu vào sai thuế suất xử lý thế nào ở tình huống này, kế toán nên trao đổi với cơ quan thuế quản lý trực tiếp trước khi chọn cách ghi.
Hóa đơn đầu vào sai thuế suất xử lý thế nào trong các trường hợp khác?
Mỗi trường hợp có cách xử lý riêng, và không phải lúc nào cũng lập hóa đơn mới. Hóa đơn đầu vào sai thuế suất xử lý thế nào luôn bắt đầu bằng việc xác định đúng nội dung sai trước khi chọn cách xử lý.
Chỉ sai tên hoặc địa chỉ. Hóa đơn đầu vào sai thuế suất xử lý thế nào sẽ không áp dụng nếu thuế suất đúng. Người bán chỉ thông báo cho người mua và gửi cơ quan thuế theo Mẫu số 04/SS-HĐĐT, không phải lập lại hóa đơn.
Nhiều hóa đơn sai cùng một người mua trong tháng. Hóa đơn đầu vào sai thuế suất xử lý thế nào khi sai cùng người mua, tên hàng, đơn giá, số lượng, thuế suất: người bán được lập một hóa đơn thay thế cho nhiều hóa đơn, kèm bảng kê Mẫu số 01/BK-ĐCTT.
Mua hàng trên nền tảng thương mại điện tử. Hóa đơn đầu vào sai thuế suất xử lý thế nào với đơn mua trên sàn: người bán không bắt buộc lập văn bản thỏa thuận với hoạt động mua bán trên nền tảng thương mại điện tử, nền tảng số khác.
Hóa đơn thay thế đến muộn, tờ khai đã nộp. Hóa đơn đầu vào sai thuế suất xử lý thế nào sau khi nộp tờ khai thì xét theo bảng ở mục trước. Thời hạn khai bổ sung là 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai sót.
Đã có quyết định thanh tra, kiểm tra. Khoản 5 Điều 12 Luật 108/2025/QH15 chỉ cho khai bổ sung khi chưa công bố quyết định thanh tra, kiểm tra, hoặc hồ sơ nằm ngoài phạm vi, thời kỳ thanh tra. Nội dung thuộc phạm vi thanh tra thì chuyển sang hồ sơ giải trình.
Quá 05 năm. Hóa đơn đầu vào sai thuế suất xử lý thế nào ở hồ sơ quá hạn: theo khoản 8 Điều 12 Nghị định 252/2026/NĐ-CP, nếu sai sót làm tăng thuế phải nộp hoặc giảm thuế được khấu trừ mà hồ sơ đã quá 05 năm thì không được khai bổ sung, nhưng được bổ sung hồ sơ giải trình với cơ quan thuế.
Với doanh nghiệp bán đa sàn, hóa đơn đầu vào sai thuế suất xử lý thế nào còn gắn với hóa đơn phí sàn và hóa đơn nhập hàng nhiều nhà cung cấp. Xem thêm cách rà soát hóa đơn đầu vào trước khi kê khai và xử lý hóa đơn đầu vào bỏ sót kê khai bổ sung.
Để tra hóa đơn đầu vào sai thuế suất xử lý thế nào từ văn bản gốc, xem Công báo điện tử Chính phủ, nơi có Thông tư 91/2026/TT-BTC. Đây là liên kết để tra tiếp, không phải nguồn của số liệu trong bài.
Câu hỏi thường gặp về hóa đơn đầu vào sai thuế suất xử lý thế nào
Hóa đơn đầu vào sai thuế suất xử lý thế nào nếu thay thế khác kỳ với hóa đơn gốc?
Hóa đơn đầu vào sai thuế suất xử lý thế nào khác kỳ thì xét kết quả. Làm giảm thuế phải nộp thì khai vào kỳ phát hiện, tức kỳ nhận hóa đơn thay thế. Làm tăng thuế phải nộp thì khai bổ sung vào kỳ phát sinh sai sót.
Hóa đơn đầu vào sai thuế suất xử lý thế nào nếu sai cả đơn giá lẫn thuế suất?
Với hóa đơn đầu vào sai thuế suất xử lý thế nào, người bán được chọn một trong hai theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC. Sai cả đơn giá và thuế suất thường dùng hóa đơn thay thế cho gọn. Hóa đơn máy tính tiền bắt buộc dùng hóa đơn thay thế.
Hóa đơn đầu vào sai sót có được khấu trừ thuế GTGT không khi hóa đơn đầu vào sai thuế suất xử lý thế nào?
Có thể, sau khi người bán xử lý đúng quy định và hóa đơn đã hợp lệ, vì hóa đơn đầu vào sai thuế suất xử lý thế nào là việc của người bán trước. Hóa đơn đầu vào sai thuế suất xử lý thế nào thì số thuế khấu trừ lấy theo hóa đơn đã điều chỉnh hoặc thay thế, không lấy theo hóa đơn sai.
Hóa đơn đầu vào sai thuế suất xử lý thế nào có phải lập văn bản thỏa thuận với nhà cung cấp không?
Hóa đơn đầu vào sai thuế suất xử lý thế nào thì phải lập văn bản thỏa thuận nếu người mua là tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh. Mua hàng trên nền tảng thương mại điện tử, nền tảng số khác thì không bắt buộc, theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Khai bổ sung khi hóa đơn đầu vào sai thuế suất xử lý thế nào làm giảm thuế phải nộp có bị phạt không?
Về hóa đơn đầu vào sai thuế suất xử lý thế nào, Luật 108/2025/QH15 chỉ nêu việc xử lý đối với khai bổ sung làm tăng thuế phải nộp trong nhóm sau thanh tra, kiểm tra. Hóa đơn đầu vào sai thuế suất xử lý thế nào ở chiều làm giảm thuế thì kho tra cứu không nêu mức phạt, nên bài không đưa con số.
Kết luận: căn cứ cần nhớ khi hóa đơn đầu vào sai thuế suất xử lý thế nào
Hóa đơn đầu vào sai thuế suất xử lý thế nào gói trong ba mốc. Bên bán điều chỉnh hoặc thay thế theo Điều 10 Thông tư 91/2026/TT-BTC.
Bên mua lưu văn bản thỏa thuận và hóa đơn mới. Kỳ kê khai theo điểm đ khoản 1 Điều 14 Luật 48/2024/QH15.
Khi nhắc lại hóa đơn đầu vào sai thuế suất xử lý thế nào, mốc thời gian cần nhớ là 01/07/2026, ngày Thông tư 91/2026/TT-BTC và Luật 108/2025/QH15 có hiệu lực. Nội dung về hóa đơn đầu vào sai thuế suất xử lý thế nào cập nhật đến tháng 10/2026.
Nếu cần đọc thêm về hóa đơn đầu vào sai thuế suất xử lý thế nào, xem hướng dẫn xử lý hóa đơn điện tử viết sai và cách lập hóa đơn thay thế và hóa đơn điều chỉnh. Bài thứ hai viết theo văn bản cũ, nên chỉ dùng để tham khảo cấu trúc hóa đơn.