Kê khai thuế TNCN hộ kinh doanh quý 3/2026 là việc hộ kinh doanh có doanh thu năm trên 1 tỷ đồng khai và nộp thuế thu nhập cá nhân của tháng 7, 8, 9 năm 2026, chậm nhất ngày 31/10/2026. Hồ sơ dùng mẫu 01/CNKD, nộp bằng phương thức điện tử.
Hộ kinh doanh có doanh thu từ 1 tỷ đồng trở xuống không nộp tờ khai quý mà thông báo doanh thu thực tế. Bài này tổng hợp ai phải khai, hạn nộp, cách khai và cách nộp thuế điện tử để chủ hộ và kế toán đối chiếu nhanh.
Kê khai thuế TNCN hộ kinh doanh quý 3/2026 là gì?
Kê khai thuế TNCN hộ kinh doanh quý 3/2026 là nghĩa vụ nộp hồ sơ khai thuế cho kỳ tính thuế quý 3 năm 2026 của hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng. Hồ sơ khai chung với thuế GTGT và nộp chậm nhất ngày 31/10/2026.
Với kê khai thuế TNCN hộ kinh doanh quý 3/2026, căn cứ là Điều 8 và Điều 10 Nghị định 68/2026/NĐ-CP, nay đọc theo bản hợp nhất 25/2026/VBHN-NĐ-BTC ngày 13/8/2026. Bản hợp nhất đã gộp sẵn ngưỡng doanh thu 1 tỷ đồng do Nghị định 141/2026/NĐ-CP nâng từ 500 triệu đồng, hiệu lực hồi tố từ 01/01/2026.
Khi kê khai thuế TNCN hộ kinh doanh quý 3/2026, quý 3 gồm tháng 7, tháng 8 và tháng 9. Số liệu doanh thu của ba tháng này gom vào một tờ khai thay vì khai từng tháng.
> Điều 8 khoản 3 điểm a: trường hợp khai thuế theo quý thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Hộ kinh doanh nào phải thực hiện kê khai thuế TNCN hộ kinh doanh quý 3/2026?
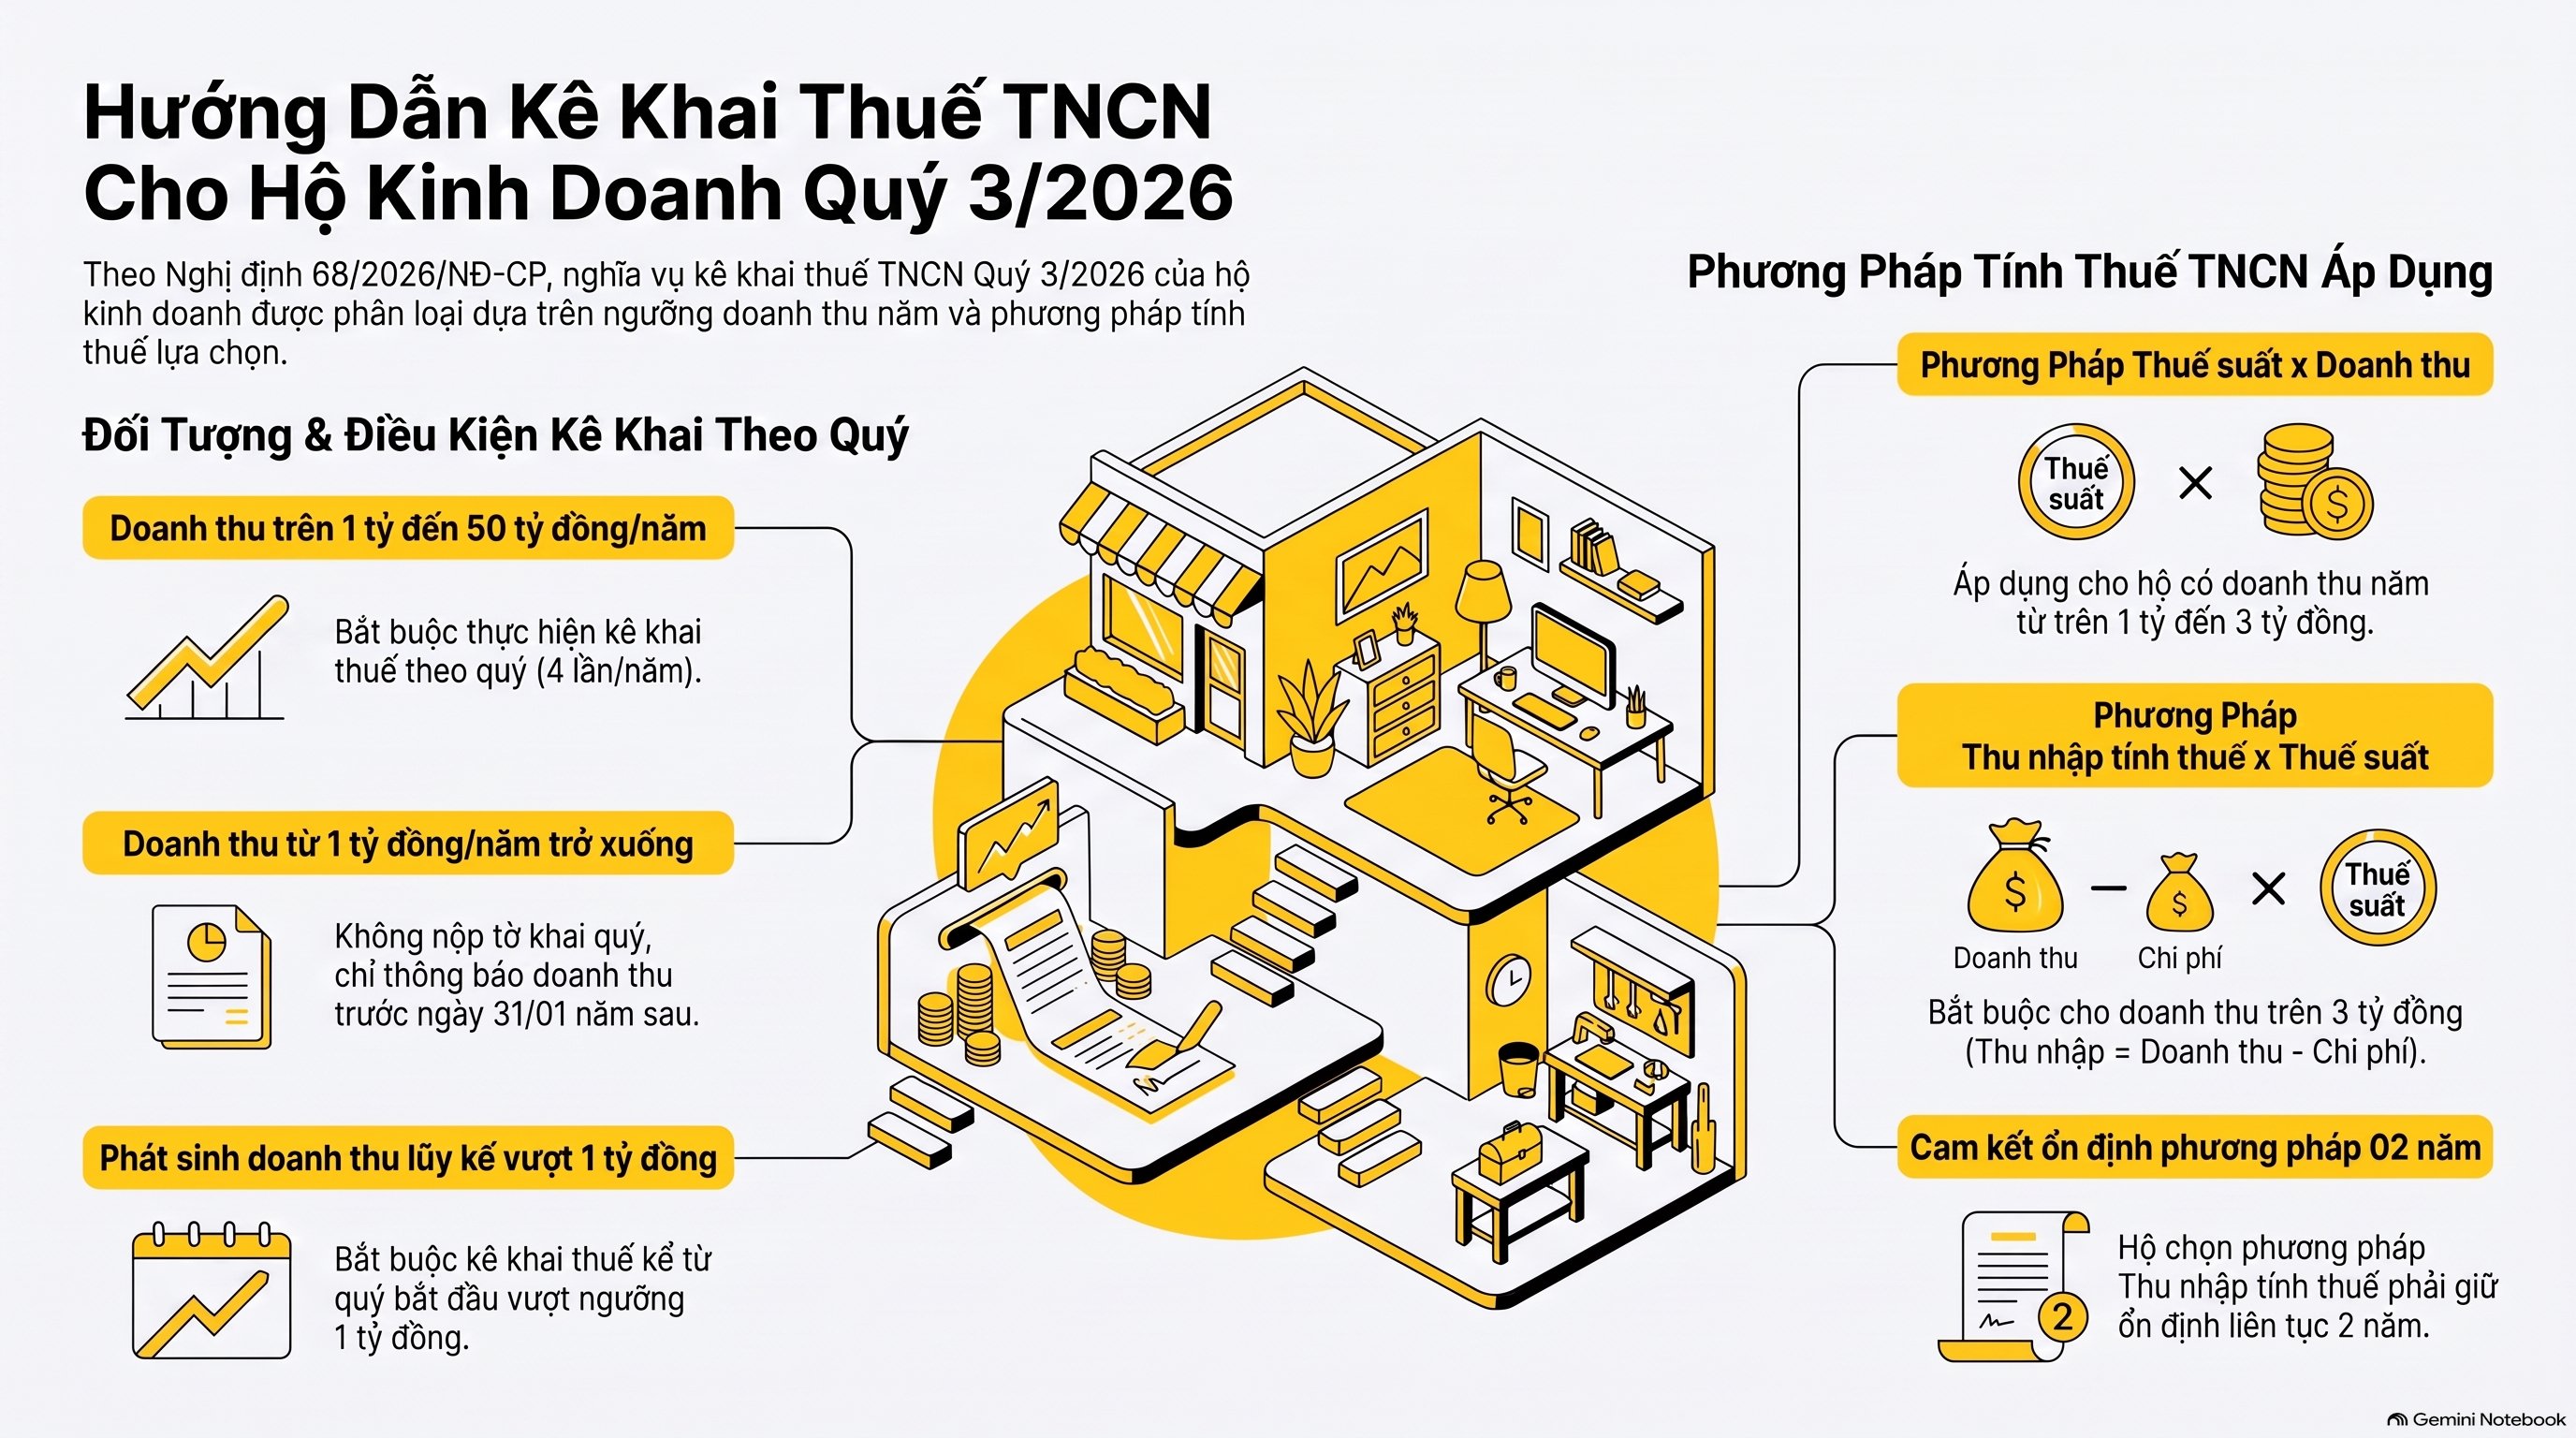
Hộ kinh doanh có doanh thu năm trên 1 tỷ đồng và không quá 50 tỷ đồng khai thuế theo quý, tức bốn tờ khai mỗi năm. Hộ có doanh thu trên 50 tỷ đồng khai thuế GTGT theo tháng.
Theo cách làm kê khai thuế TNCN hộ kinh doanh quý 3/2026, quy định này nằm ở Điều 10 khoản 1 Nghị định 68/2026/NĐ-CP. Với thuế TNCN theo phương pháp thuế suất nhân doanh thu tính thuế, hộ khai theo quý cùng hạn với thuế GTGT.
Trong kê khai thuế TNCN hộ kinh doanh quý 3/2026, hộ có doanh thu năm từ 1 tỷ đồng trở xuống không nộp tờ khai quý. Hộ này thông báo doanh thu thực tế phát sinh trong năm chậm nhất ngày 31/01 của năm sau, theo Điều 8 khoản 1 điểm a.
Đối với kê khai thuế TNCN hộ kinh doanh quý 3/2026, nếu doanh thu thực tế trong năm vượt 1 tỷ đồng thì hộ khai thuế kể từ quý phát sinh doanh thu trên 1 tỷ đồng. Vì vậy hộ sát ngưỡng cần theo dõi doanh thu lũy kế từng tháng để biết quý 3/2026 mình phải khai hay chưa.
Hộ mới ra kinh doanh đi theo Điều 9. Khi doanh thu lũy kế vượt 1 tỷ đồng, hộ bắt đầu kê khai thuế TNCN hộ kinh doanh quý 3/2026 hoặc quý phát sinh tương ứng.
Phương pháp tính thuế nào áp dụng khi kê khai thuế TNCN hộ kinh doanh quý 3/2026?
Có hai phương pháp theo Điều 4 khoản 5. Phương pháp thứ nhất là thuế suất nhân doanh thu tính thuế, áp dụng cho doanh thu năm trên 1 tỷ đồng đến 3 tỷ đồng. Phương pháp thứ hai là thu nhập tính thuế nhân thuế suất, áp dụng cho doanh thu năm trên 3 tỷ đồng.
Về kê khai thuế TNCN hộ kinh doanh quý 3/2026, hộ có doanh thu trên 1 tỷ đồng đến 3 tỷ đồng được chọn phương pháp thu nhập tính thuế. Thu nhập tính thuế bằng doanh thu trừ chi phí liên quan trong kỳ.
Hộ áp dụng phương pháp thu nhập tính thuế phải ổn định phương pháp trong 02 năm liên tục kể từ năm đầu tiên áp dụng. Trong kê khai thuế TNCN hộ kinh doanh quý 3/2026, hộ này chỉ khai tạm nộp theo quý rồi quyết toán năm.
Hạn nộp kê khai thuế TNCN hộ kinh doanh quý 3/2026 là ngày nào?
Hạn nộp tờ khai thuế TNCN quý 3/2026 là ngày 31/10/2026, vì quý 3 kết thúc ngày 30/9 và hạn là ngày cuối cùng của tháng đầu quý 4. Thời hạn nộp thuế trùng với hạn nộp hồ sơ khai thuế.
Với kê khai thuế TNCN hộ kinh doanh quý 3/2026, Điều 8 khoản 3 điểm e quy định thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Nếu khai bổ sung thì hạn nộp thuế là hạn của kỳ có sai sót.
Khi kê khai thuế TNCN hộ kinh doanh quý 3/2026, ngày 31/10/2026 rơi vào thứ Bảy. Cách tính khi hạn rơi ngày nghỉ cần đối chiếu quy định về ngày nghỉ trong luật quản lý thuế, nên bài không kết luận phần này.
Theo cách làm kê khai thuế TNCN hộ kinh doanh quý 3/2026, hộ kinh doanh nên nộp sớm vài ngày làm việc trước ngày 31/10/2026 để tránh nghẽn hệ thống vào những ngày gần hạn.
Nghị định 245/2026/NĐ-CP có gia hạn nộp thuế trong kê khai thuế TNCN hộ kinh doanh quý 3/2026 không?
Có, nhưng chỉ với hộ thuộc ngành tại Phụ lục I và chỉ gia hạn số thuế, không gia hạn hồ sơ khai. Nghị định 245/2026/NĐ-CP gia hạn tối đa 05 tháng thuế TNCN của hộ kinh doanh, kỳ quý III năm 2026 nộp chậm nhất ngày 30/12/2026.
Trong kê khai thuế TNCN hộ kinh doanh quý 3/2026, hộ vẫn phải nộp tờ khai đúng hạn theo Điều 3 khoản 1, chỉ chưa nộp số thuế được gia hạn. Văn bản đề nghị gia hạn gửi muộn nhất ngày 02/11/2026, nếu gửi sau thì không được gia hạn.
Đối với kê khai thuế TNCN hộ kinh doanh quý 3/2026, Phụ lục I liệt kê 43 ngành, trong đó có sản xuất trang phục, vận tải kho bãi, lưu trú ăn uống và kinh doanh bất động sản. Danh mục không ghi riêng nhóm bán buôn, bán lẻ, nên hộ chỉ bán hàng online cần tự đối chiếu mã ngành trước khi đề nghị gia hạn.
Cách kê khai thuế TNCN hộ kinh doanh quý 3/2026 gồm những bước nào?
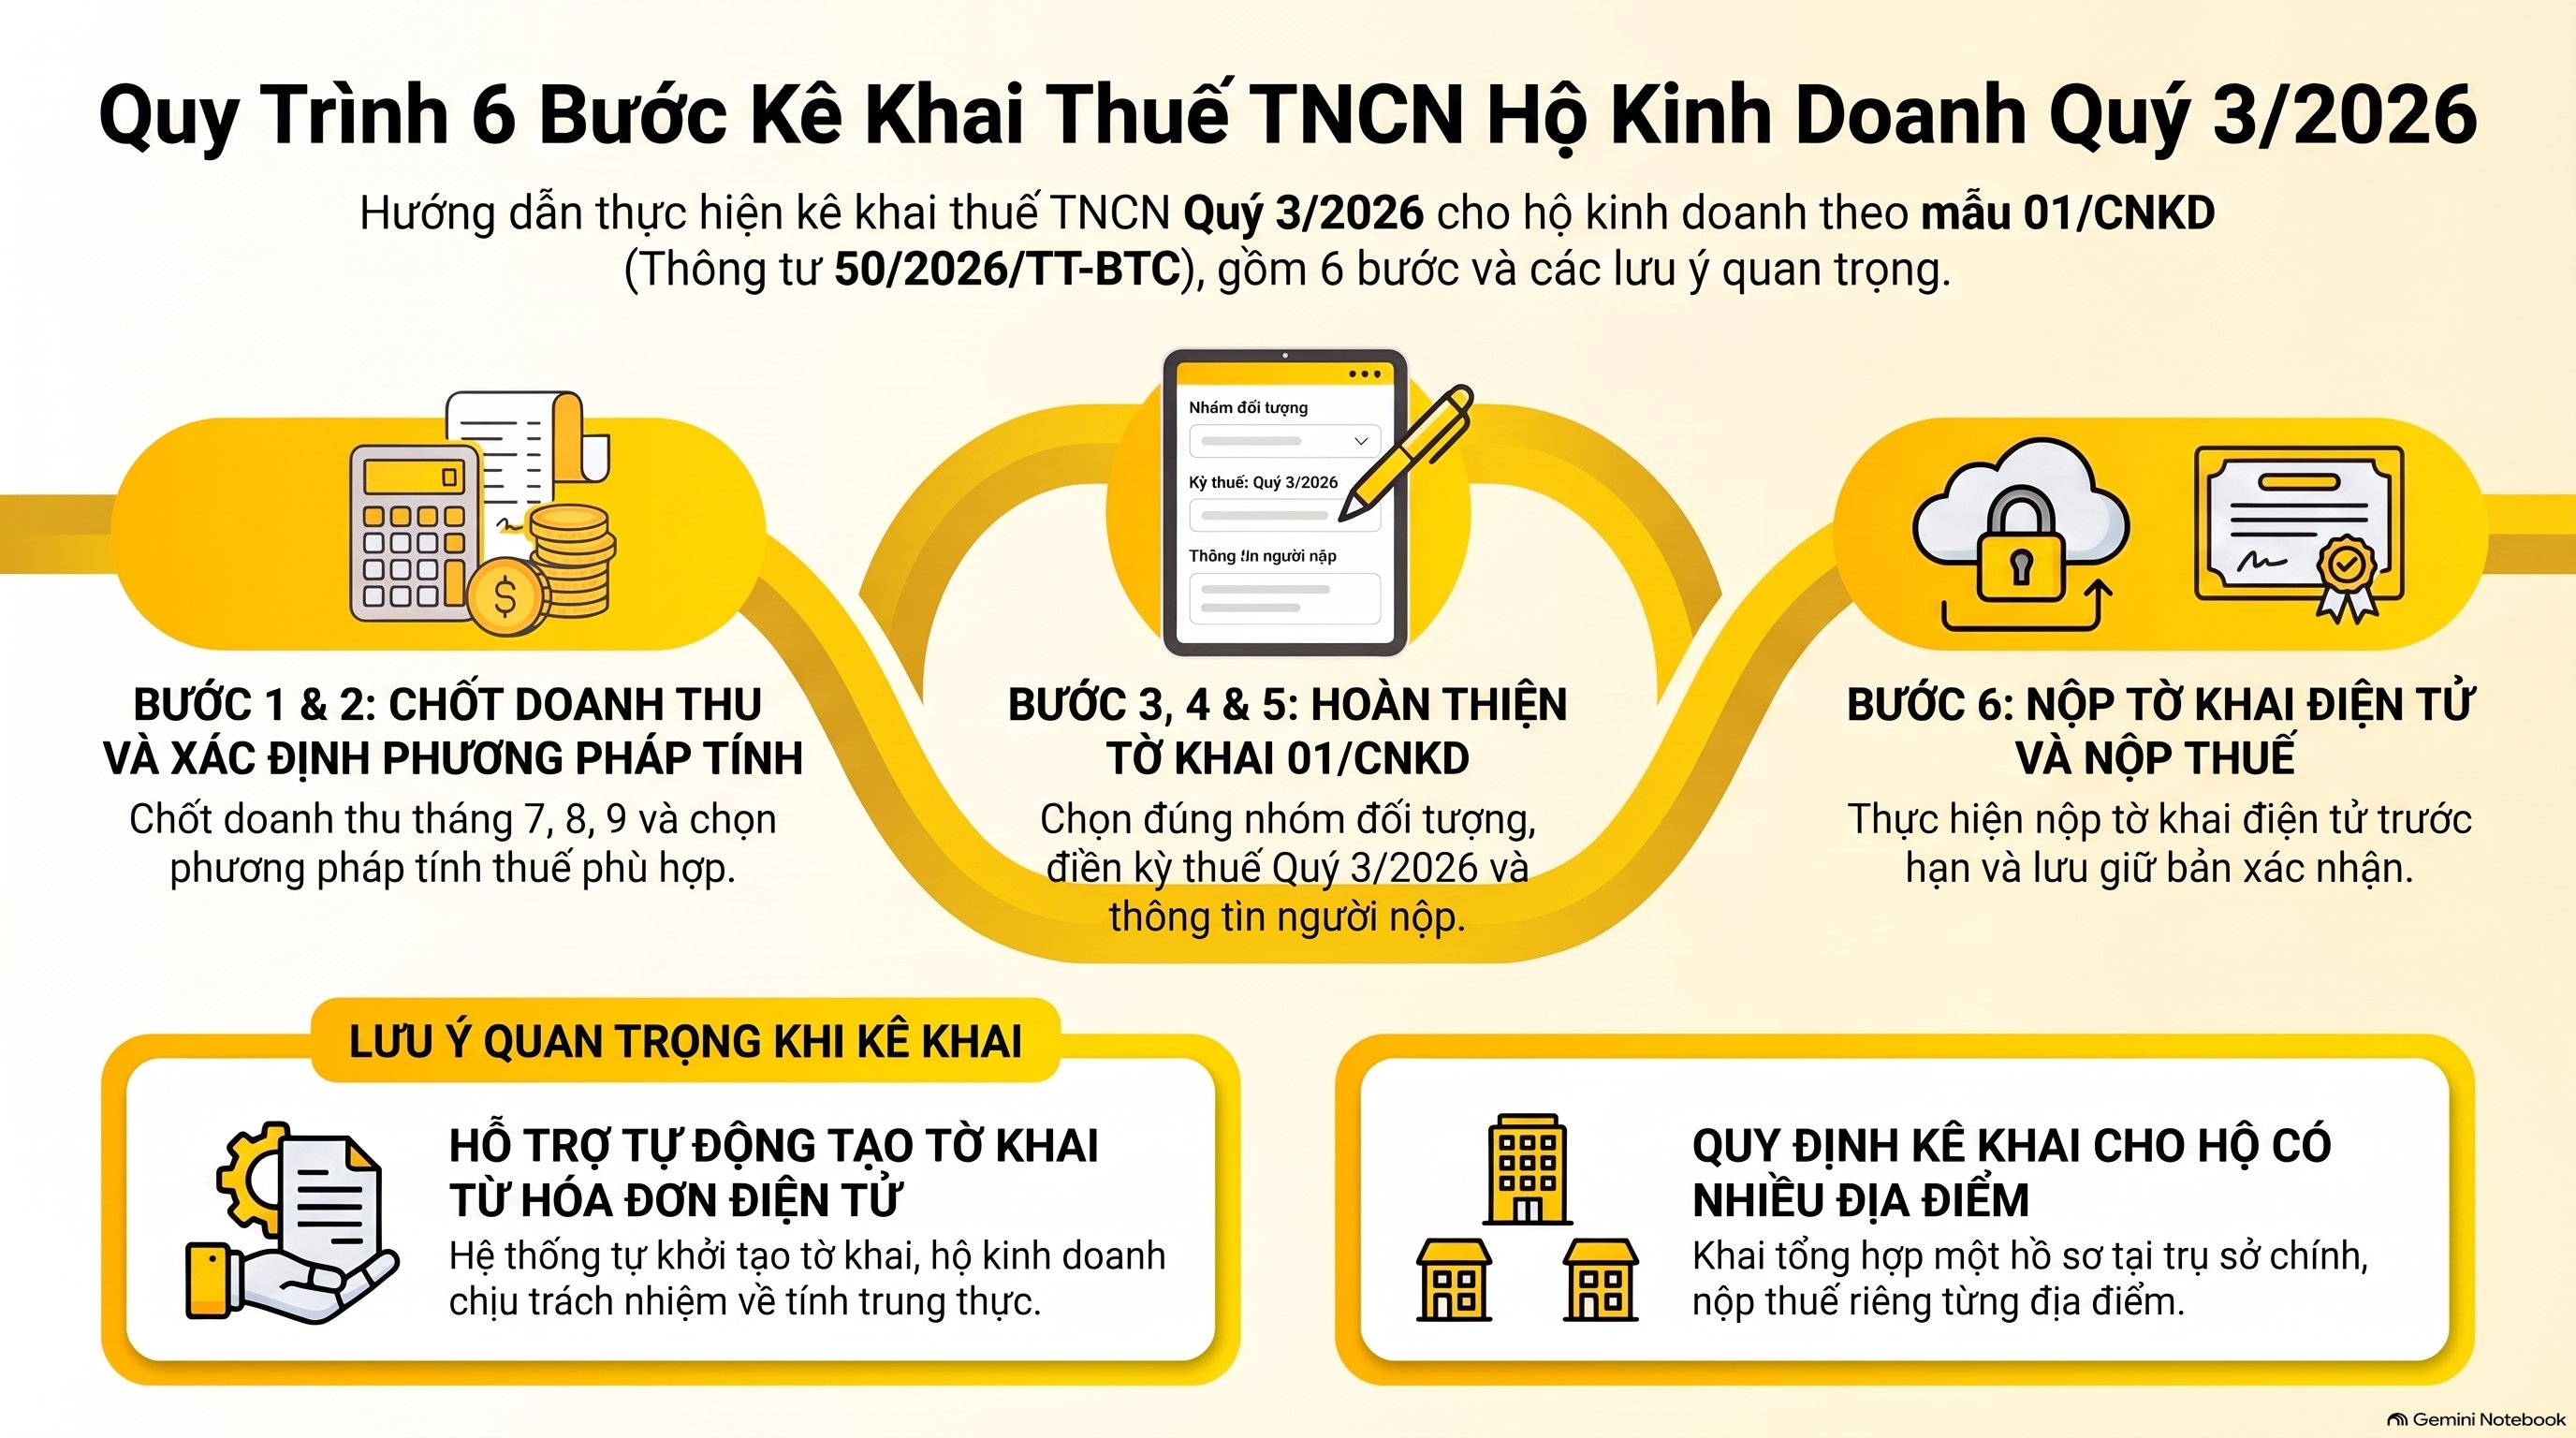
Cách kê khai thuế TNCN hộ kinh doanh quý 3/2026 gồm sáu bước: chốt doanh thu ba tháng, chọn phương pháp tính thuế, lập tờ khai 01/CNKD, điền kỳ tính thuế, nộp tờ khai điện tử và nộp thuế. Tờ khai dùng mẫu 01/CNKD kèm Thông tư 50/2026/TT-BTC ngày 13/5/2026.
- Chốt doanh thu tháng 7, 8, 9 của từng địa điểm kinh doanh và từng kênh bán để chuẩn bị kê khai thuế TNCN hộ kinh doanh quý 3/2026.
- Xác định phương pháp tính thuế TNCN theo Điều 4 khoản 5.
- Chọn đúng nhóm đối tượng trên tờ khai 01/CNKD: nộp trên doanh thu tính thuế hoặc trên thu nhập tính thuế.
- Điền kỳ tính thuế ở chỉ tiêu [01b] là quý 3 năm 2026, đánh dấu lần đầu hoặc bổ sung.
- Điền người nộp thuế và mã số thuế ở chỉ tiêu [04] và [05].
- Nộp tờ khai điện tử, nộp thuế trước hạn và lưu bản xác nhận.
Về kê khai thuế TNCN hộ kinh doanh quý 3/2026, hộ dùng hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền kết nối dữ liệu thì hệ thống thuế tự tạo lập tờ khai để hỗ trợ. Hộ vẫn chịu trách nhiệm về tính trung thực, chính xác của hồ sơ, theo Điều 8 khoản 1.
Với kê khai thuế TNCN hộ kinh doanh quý 3/2026, hộ có nhiều địa điểm kinh doanh khai tổng hợp trên một hồ sơ nộp cho cơ quan thuế quản lý trụ sở, nhưng nộp thuế theo từng địa điểm. Với phương pháp thuế suất nhân doanh thu, hộ kê khai doanh thu và thuế theo từng địa điểm kinh doanh.
Nộp thuế sau kê khai thuế TNCN hộ kinh doanh quý 3/2026 qua thuế điện tử thế nào?
Hộ kinh doanh nộp hồ sơ khai thuế bằng phương thức điện tử, theo Điều 8 khoản 4 điểm a. Người cao tuổi, người khuyết tật hoặc hộ ở địa bàn đặc biệt khó khăn không giao dịch điện tử được thì nộp trực tiếp hoặc qua bưu chính tại Trung tâm Phục vụ hành chính công cấp xã.
Quy trình nộp thuế TNCN hộ kinh doanh qua thuế điện tử gồm đăng nhập, nộp tờ khai, nhận thông báo tiếp nhận, rồi nộp tiền vào ngân sách. Tên chức năng trên cổng thuế có thể thay đổi, nên chủ hộ nên đối chiếu hướng dẫn mới nhất tại Cổng thông tin Cục Thuế.
Khi kê khai thuế TNCN hộ kinh doanh quý 3/2026, hộ chỉ kinh doanh trên sàn thương mại điện tử và không có địa điểm kinh doanh khai và nộp thuế tại cơ quan thuế nơi cư trú. Nơi cư trú là nơi ở hiện tại, nơi tạm trú hoặc nơi thường trú.
Bài kê khai thuế hộ kinh doanh online 2026 hướng dẫn thêm các bước thực hiện cho shop bán qua sàn.
Kê khai thuế TNCN hộ kinh doanh quý 3/2026 khi bán trên sàn làm thế nào?
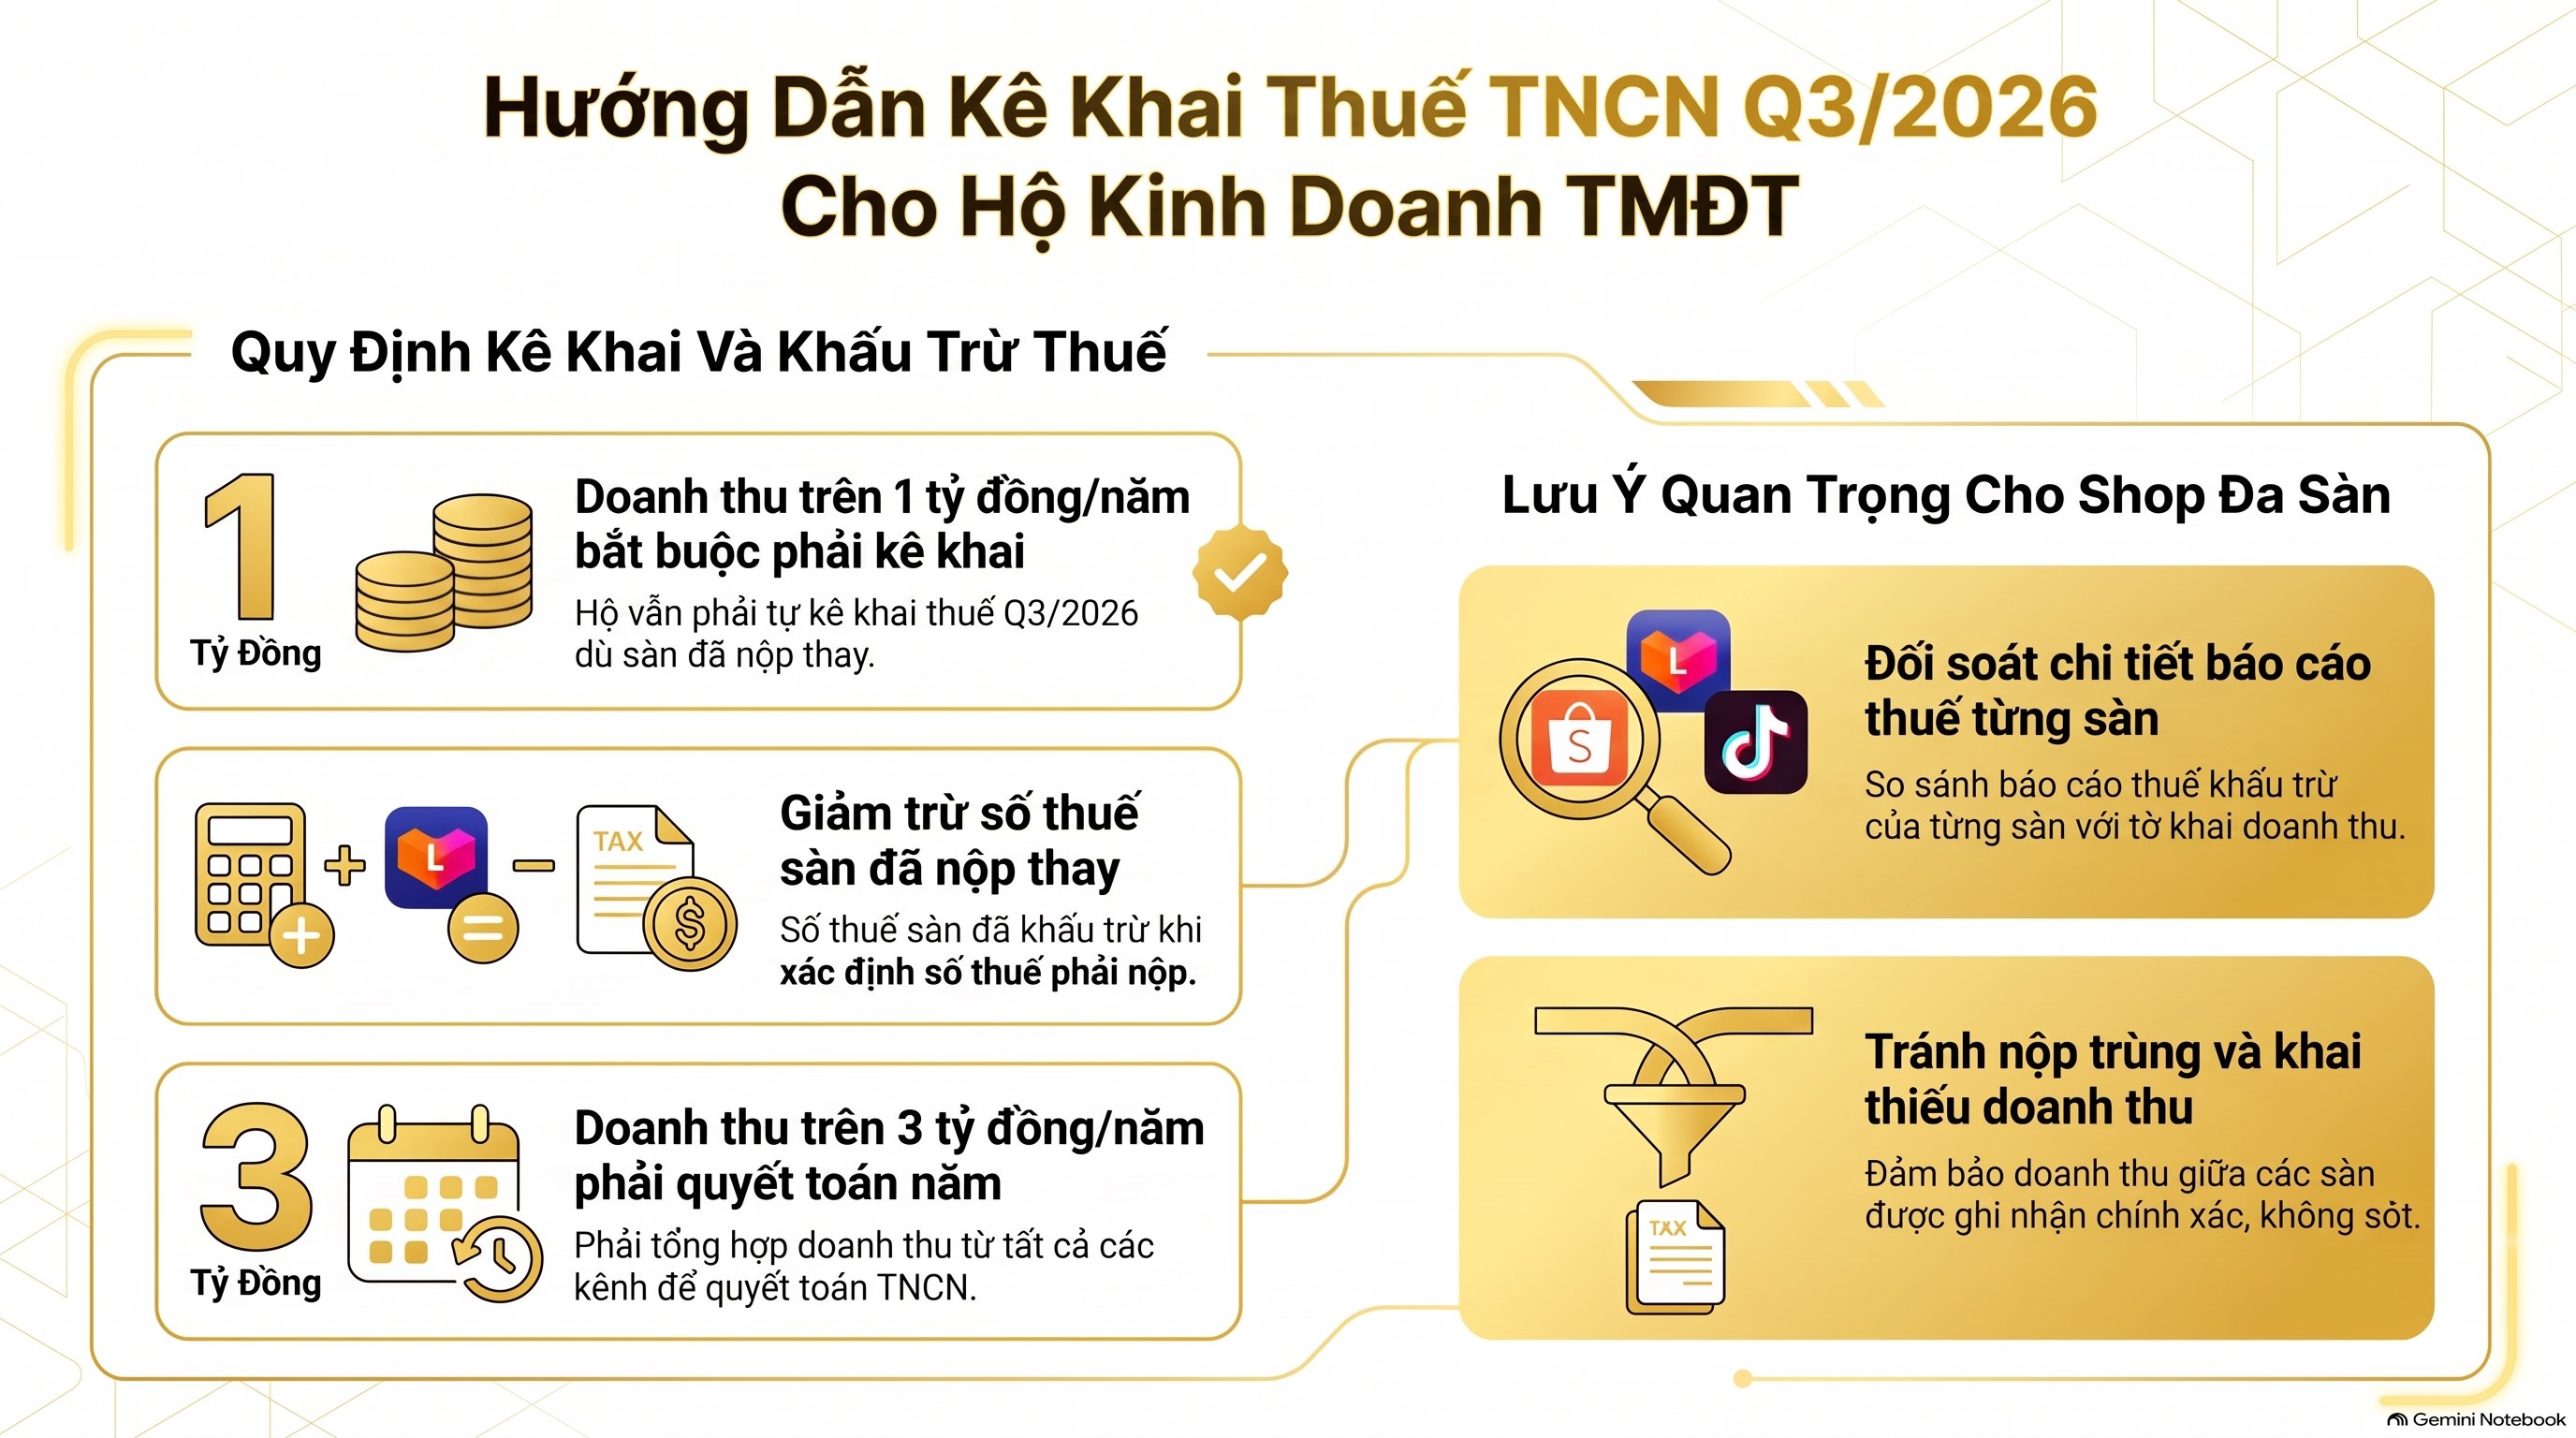
Sàn thương mại điện tử có chức năng đặt hàng và thanh toán khấu trừ, khai thay, nộp thay thuế cho từng giao dịch của hộ. Hộ vẫn phải kê khai thuế TNCN hộ kinh doanh quý 3/2026 nếu doanh thu năm trên 1 tỷ đồng, và số thuế sàn đã nộp thay được trừ khi quyết toán.
Theo cách làm kê khai thuế TNCN hộ kinh doanh quý 3/2026, Điều 11 khoản 3 yêu cầu hộ có doanh thu năm tổng hợp trên 3 tỷ đồng tổng hợp doanh thu mọi kênh để quyết toán TNCN theo năm. Số thuế sàn đã khấu trừ, nộp thay được trừ khi xác định số thuế phải nộp.
Trong kê khai thuế TNCN hộ kinh doanh quý 3/2026, với shop đa sàn, khi xử lý hồ sơ khách, VAR eCOM đối soát từng báo cáo thuế khấu trừ của sàn với doanh thu trên tờ khai. Việc này tránh nộp trùng và tránh khai thiếu doanh thu giữa các sàn.
Hai bài sàn thương mại điện tử nộp thuế thay người bán và thuế TNCN hộ kinh doanh 2026 giải thích cơ chế khấu trừ và cách tính thuế chi tiết hơn.
Câu hỏi thường gặp về kê khai thuế TNCN hộ kinh doanh quý 3/2026
Kê khai thuế TNCN hộ kinh doanh quý 3/2026 nộp chậm nhất ngày nào?
Chậm nhất ngày 31/10/2026, là ngày cuối cùng của tháng đầu quý 4. Thời hạn nộp thuế cũng là ngày này, nên hộ nên nộp trước để kê khai thuế TNCN hộ kinh doanh quý 3/2026 không vướng lỗi hệ thống.
Doanh thu bao nhiêu thì phải kê khai thuế TNCN hộ kinh doanh quý 3/2026?
Doanh thu năm trên 1 tỷ đồng thì nộp tờ khai theo quý. Từ 1 tỷ đồng trở xuống thì chỉ thông báo doanh thu thực tế. Đây là ngưỡng quyết định hộ có phải kê khai thuế TNCN hộ kinh doanh quý 3/2026 hay không.
Khai sai kê khai thuế TNCN hộ kinh doanh quý 3/2026 thì xử lý thế nào?
Hộ khai bổ sung hồ sơ khai thuế của kỳ có sai sót để kê khai thuế TNCN hộ kinh doanh quý 3/2026 khớp doanh thu thực tế. Thời hạn nộp thuế khi khai bổ sung là hạn của kỳ có sai sót, theo Điều 8 khoản 3 điểm e.
Tạm ngừng kinh doanh giữa quý 3 có phải kê khai thuế TNCN hộ kinh doanh quý 3/2026 không?
Có, nếu tạm ngừng không trọn quý thì vẫn phải kê khai thuế TNCN hộ kinh doanh quý 3/2026. Điều 8 chỉ miễn hồ sơ khai thuế trong thời gian tạm ngừng, trừ trường hợp tạm ngừng không trọn quý với hộ khai theo quý.
Hộ bán hàng online có được gia hạn nộp thuế khi kê khai thuế TNCN hộ kinh doanh quý 3/2026 không?
Chỉ khi ngành nằm trong Phụ lục I của Nghị định 245/2026/NĐ-CP hoặc thuộc nhóm doanh nghiệp nhỏ, siêu nhỏ. Hộ cần gửi văn bản đề nghị gia hạn chậm nhất ngày 02/11/2026, ngoài việc đã kê khai thuế TNCN hộ kinh doanh quý 3/2026 đúng hạn.
Kết luận
Kê khai thuế TNCN hộ kinh doanh quý 3/2026 áp dụng cho hộ có doanh thu năm trên 1 tỷ đồng, dùng mẫu 01/CNKD và nộp điện tử chậm nhất ngày 31/10/2026. Hộ từ 1 tỷ đồng trở xuống chỉ thông báo doanh thu. Chủ hộ nên hoàn tất kê khai thuế TNCN hộ kinh doanh quý 3/2026 trước ngày 31/10/2026.
Khi nhận hồ sơ hộ kinh doanh đa sàn, VAR eCOM rà doanh thu lũy kế từng quý so với ngưỡng 1 tỷ đồng trước hạn khai. Mọi căn cứ trong bài lấy từ bản hợp nhất 25/2026/VBHN-NĐ-BTC, cập nhật tháng 10/2026. Bài Nghị định 68 về kê khai thuế hộ kinh doanh giải thích thêm bối cảnh chuyển từ thuế khoán sang kê khai.