Cách kê khai thuế GTGT theo TT89 là quy trình lập tờ khai mẫu 01/GTGT mới theo Thông tư 89/2026/TT-BTC, áp dụng từ kỳ tính thuế 01/7/2026 cho doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ.
Từ 01/7/2026, Thông tư 89/2026/TT-BTC thay thế Thông tư 80/2021/TT-BTC và đổi cách ghi các chỉ tiêu 27, 32b, 34, 37, 38 trên mẫu 01/GTGT. Nhiều kế toán vẫn nhầm cách kê khai thuế GTGT theo TT89 với mẫu cũ, dẫn đến khai sai doanh thu chịu thuế hoặc bỏ sót điều chỉnh khấu trừ đầu vào.
Bài viết trình bày cách kê khai thuế GTGT theo TT89 theo 6 bước cụ thể. Bài cũng nêu cách phân biệt chỉ tiêu 37 và 38, cách người bán trên sàn TMĐT khai doanh thu khi bị trừ phí sàn và chiết khấu, cùng các câu hỏi thường gặp khi chuyển từ Thông tư 80/2021/TT-BTC sang mẫu tờ khai mới.
Cách kê khai thuế GTGT theo TT89 là gì?
Cách kê khai thuế GTGT theo TT89 là việc lập và nộp tờ khai mẫu 01/GTGT theo mẫu mới ban hành kèm Thông tư 89/2026/TT-BTC, thay cho mẫu cũ tại Thông tư 80/2021/TT-BTC. Mẫu mới đổi công thức tính chỉ tiêu 27, 34 và cách ghi chỉ tiêu 37, 38, hai thay đổi cốt lõi kế toán phải nắm khi thực hiện cách kê khai thuế GTGT theo TT89.
Người nộp thuế theo phương pháp khấu trừ bắt đầu dùng mẫu này từ kỳ tính thuế tháng 7/2026 hoặc quý 3/2026. Kỳ trước 01/7/2026 vẫn nộp theo mẫu cũ như bình thường, không phải khai bổ sung hồi tố, đúng nguyên tắc chuyển tiếp của cách kê khai thuế GTGT theo TT89.
Điểm khác biệt lớn nhất của cách kê khai thuế GTGT theo TT89 nằm ở 2 nhóm chỉ tiêu: nhóm doanh thu (27, 32b, 34) và nhóm điều chỉnh khấu trừ đầu vào (37, 38). Sai một trong hai nhóm này có thể khiến số thuế phải nộp lệch hàng chục triệu đồng mỗi kỳ, đây là rủi ro lớn nhất khi thực hiện cách kê khai thuế GTGT theo TT89 thủ công.
Thông tư 89/2026/TT-BTC thay đổi những chỉ tiêu nào trong cách kê khai thuế GTGT theo TT89?

Thông tư 89/2026/TT-BTC sửa 6 chỉ tiêu chính trên mẫu 01/GTGT: 01a, 09-11, 32b, 37, 38 và 40b. Cách kê khai thuế GTGT theo TT89 yêu cầu kế toán phân biệt rõ từng chỉ tiêu này trước khi nhập số liệu.
Chỉ tiêu [01a] để chọn loại hình hoạt động: sản xuất kinh doanh thông thường, xổ số hoặc dự án hạ tầng. Chọn sai chỉ tiêu này ngay từ đầu kỳ khiến toàn bộ cách kê khai thuế GTGT theo TT89 của doanh nghiệp bị lệch từ gốc. Chỉ tiêu [09], [10], [11] dùng khi doanh nghiệp có đơn vị phụ thuộc hoặc địa điểm kinh doanh khác tỉnh, cho phép chọn đơn vị đại diện kê khai tập trung.
Chỉ tiêu [27] tính theo công thức [27] = [29] + [30] + [32] + [32a] – [32b], phản ánh doanh thu hàng hóa dịch vụ chịu thuế GTGT theo các mức thuế suất 0%, 5%, 10%. Chỉ tiêu [32b] tách riêng giá trị hàng hóa dịch vụ không tính vào doanh thu chịu thuế theo quy định, một chi tiết nhỏ nhưng ảnh hưởng trực tiếp đến cách kê khai thuế GTGT theo TT89 mỗi kỳ.
Chỉ tiêu [34] tính theo công thức [34] = [26] + [27] + [34a], gộp cả doanh thu không chịu thuế, doanh thu chịu thuế và doanh thu ngoài phạm vi thuế GTGT. Kế toán không được gộp toàn bộ doanh thu vào chỉ tiêu 27 vì phần không chịu thuế và ngoài phạm vi thuế phải tách sang chỉ tiêu 26 và 34a.
> Theo quy định chuyển tiếp của Thông tư 89/2026/TT-BTC, kỳ tính thuế trước ngày 01/7/2026 vẫn dùng mẫu tờ khai đang áp dụng; từ kỳ tháng 7/2026 hoặc quý 3/2026 mới bắt buộc chuyển sang mẫu 01/GTGT mới.
Ai phải áp dụng cách kê khai thuế GTGT theo TT89 từ 1/7/2026?
Cách kê khai thuế GTGT theo TT89 áp dụng bắt buộc cho doanh nghiệp và tổ chức nộp thuế GTGT theo phương pháp khấu trừ, kể cả doanh nghiệp bán hàng qua Shopee, TikTok Shop, Lazada. Đây là nhóm đối tượng chính phải thực hiện cách kê khai thuế GTGT theo TT89 mỗi kỳ. Hộ kinh doanh nộp thuế theo tỷ lệ % trên doanh thu (Thông tư 40/2021/TT-BTC) không dùng mẫu 01/GTGT.
Doanh nghiệp có nhiều chi nhánh, cửa hàng ở tỉnh khác trụ sở chính cũng thuộc diện áp dụng chỉ tiêu 09-11 mới. Doanh nghiệp phát sinh hàng mua trả chậm từ 5 triệu đồng trở lên chưa thanh toán qua ngân hàng khi đến hạn bắt buộc theo dõi cách kê khai thuế GTGT theo TT89 ở chỉ tiêu 37, 38.
Tổ chức có dự án đầu tư đang khấu trừ thuế GTGT đầu vào, hoặc có hoạt động xổ số, hạ tầng, cũng nằm trong nhóm phải chọn đúng chỉ tiêu 01a khi lập tờ khai theo mẫu mới. Những trường hợp này đều nằm trong phạm vi bắt buộc của cách kê khai thuế GTGT theo TT89 từ kỳ tháng 7/2026.
Cách kê khai thuế GTGT theo TT89 không phân biệt quy mô doanh nghiệp lớn hay nhỏ, miễn là nộp thuế theo phương pháp khấu trừ. Doanh nghiệp mới thành lập trong quý 3/2026 phải áp dụng mẫu mới ngay từ tờ khai đầu tiên, không có giai đoạn chuyển tiếp riêng. Doanh nghiệp ngành xổ số, dự án hạ tầng khi thực hiện cách kê khai thuế GTGT theo TT89 cần chọn đúng chỉ tiêu 01a ngay từ kỳ đầu tiên.
Cách kê khai thuế GTGT theo TT89 sai chỉ tiêu bị xử lý thế nào?

Cách kê khai thuế GTGT theo TT89 sai chỉ tiêu 27 hoặc 34 khiến số thuế phải nộp bị lệch, cơ quan thuế có quyền yêu cầu giải trình hoặc điều chỉnh trong vòng 10 ngày làm việc kể từ ngày nhận thông báo. Nếu số thuế đã nộp thiếu, doanh nghiệp còn bị tính chậm nộp 0,03%/ngày trên số tiền thuế chậm nộp theo quy định hiện hành, một hậu quả thường gặp khi cách kê khai thuế GTGT theo TT89 bị làm sai chỉ tiêu doanh thu.
Sai ở chỉ tiêu 37, 38 thường không làm thay đổi số thuế phải nộp ngay trong kỳ, nhưng làm lệch số dư thuế GTGT còn được khấu trừ chuyển sang kỳ sau. Kế toán nên đối chiếu lại cách kê khai thuế GTGT theo TT89 ở 2 chỉ tiêu này mỗi quý, tránh dồn sai số nhiều kỳ liên tiếp mới phát hiện.
Trường hợp phát hiện sai sót sau khi đã nộp tờ khai, doanh nghiệp lập tờ khai bổ sung cho đúng kỳ phát sinh sai sót, không sửa trực tiếp vào tờ khai của kỳ hiện tại. Đây là điểm cách kê khai thuế GTGT theo TT89 giữ nguyên so với quy định khai bổ sung trước đây.
Vì sao doanh nghiệp cần nắm đúng cách kê khai thuế GTGT theo TT89?
Nắm đúng cách kê khai thuế GTGT theo TT89 giúp tránh 2 rủi ro phổ biến nhất. Đó là khai sai chỉ tiêu doanh thu 27/34 làm số thuế phải nộp lệch, và bỏ sót điều chỉnh khấu trừ ở chỉ tiêu 37/38 khiến hồ sơ bị cơ quan thuế yêu cầu giải trình.
Lợi ích đối với kế toán doanh nghiệp
Kế toán nắm đúng cách kê khai thuế GTGT theo TT89 giảm được thời gian đối chiếu số liệu cuối kỳ, vì công thức chỉ tiêu 27 và 34 đã tách rõ 3 nhóm doanh thu thay vì gộp chung như mẫu cũ. Việc này giúp báo cáo thuế khớp với sổ sách kế toán ngay từ lần nộp đầu tiên, hạn chế phải nộp tờ khai bổ sung. Đây là lợi ích rõ nhất của cách kê khai thuế GTGT theo TT89 đối với bộ phận kế toán.
Lợi ích đối với người bán trên sàn TMĐT
Người bán trên sàn thương mại điện tử thường bị nhầm doanh thu hiển thị trên Seller Center với doanh thu tính thuế GTGT. Áp dụng đúng cách kê khai thuế GTGT theo TT89 giúp tách riêng phần phí sàn, chiết khấu sàn trừ trước khi đối soát.
Nhờ vậy, doanh nghiệp tránh khai thiếu doanh thu chịu thuế khi bị hậu kiểm AI của cơ quan thuế rà soát chéo dữ liệu sàn, rủi ro phổ biến nhất nếu bỏ qua cách kê khai thuế GTGT theo TT89 đúng chuẩn.
Cách kê khai thuế GTGT theo TT89 gồm mấy bước?
Cách kê khai thuế GTGT theo TT89 gồm 6 bước. Đó là xác định kỳ và mẫu tờ khai, khai nhóm chỉ tiêu doanh thu, khai nhóm chỉ tiêu điều chỉnh khấu trừ, tính số thuế phải nộp, ký số nộp tờ khai, và lưu chứng từ đối chiếu sau nộp.
- Bước 1 của cách kê khai thuế GTGT theo TT89: Xác định kỳ kê khai và mẫu tờ khai. Kỳ tính thuế từ tháng 7/2026 hoặc quý 3/2026 trở đi dùng mẫu 01/GTGT mới; kỳ trước đó vẫn dùng mẫu cũ, không cần khai lại.
- Bước 2 của cách kê khai thuế GTGT theo TT89: Khai chỉ tiêu doanh thu 27, 32b, 34. Tách doanh thu chịu thuế theo thuế suất vào chỉ tiêu 27, giá trị không tính thuế vào chỉ tiêu 32b. Tổng doanh thu ghi vào chỉ tiêu 34.
- Bước 3 của cách kê khai thuế GTGT theo TT89: Khai chỉ tiêu điều chỉnh khấu trừ 37, 38. Số điều chỉnh giảm khấu trừ đầu vào ghi vào chỉ tiêu 37. Số điều chỉnh tăng ghi vào chỉ tiêu 38, dựa trên chứng từ thanh toán hoặc hóa đơn điều chỉnh nhận được trong kỳ.
- Bước 4 của cách kê khai thuế GTGT theo TT89: Khai chỉ tiêu 39a, 40b và tính số thuế phải nộp. Chỉ tiêu 39a ghi số thuế còn được khấu trừ chuyển từ dự án đầu tư hoặc đơn vị phụ thuộc. Chỉ tiêu 40b cộng số thuế từ các chỉ tiêu 28a, 28b trên mẫu 02/GTGT nếu có.
- Bước 5 của cách kê khai thuế GTGT theo TT89: Kiểm tra, ký số và nộp tờ khai. Đối chiếu lại tổng chỉ tiêu 34 với doanh thu trên sổ sách trước khi ký số qua phần mềm hỗ trợ kê khai (HTKK) hoặc eTax.
- Bước 6 của cách kê khai thuế GTGT theo TT89: Lưu chứng từ và đối chiếu sau nộp. Lưu hóa đơn, chứng từ thanh toán không dùng tiền mặt tối thiểu 10 năm. Đối chiếu lại chỉ tiêu 37/38 vào kỳ sau nếu có hóa đơn điều chỉnh phát sinh muộn.
Cách kê khai thuế GTGT theo TT89 cho người bán trên sàn TMĐT bị trừ phí sàn, chiết khấu thế nào?
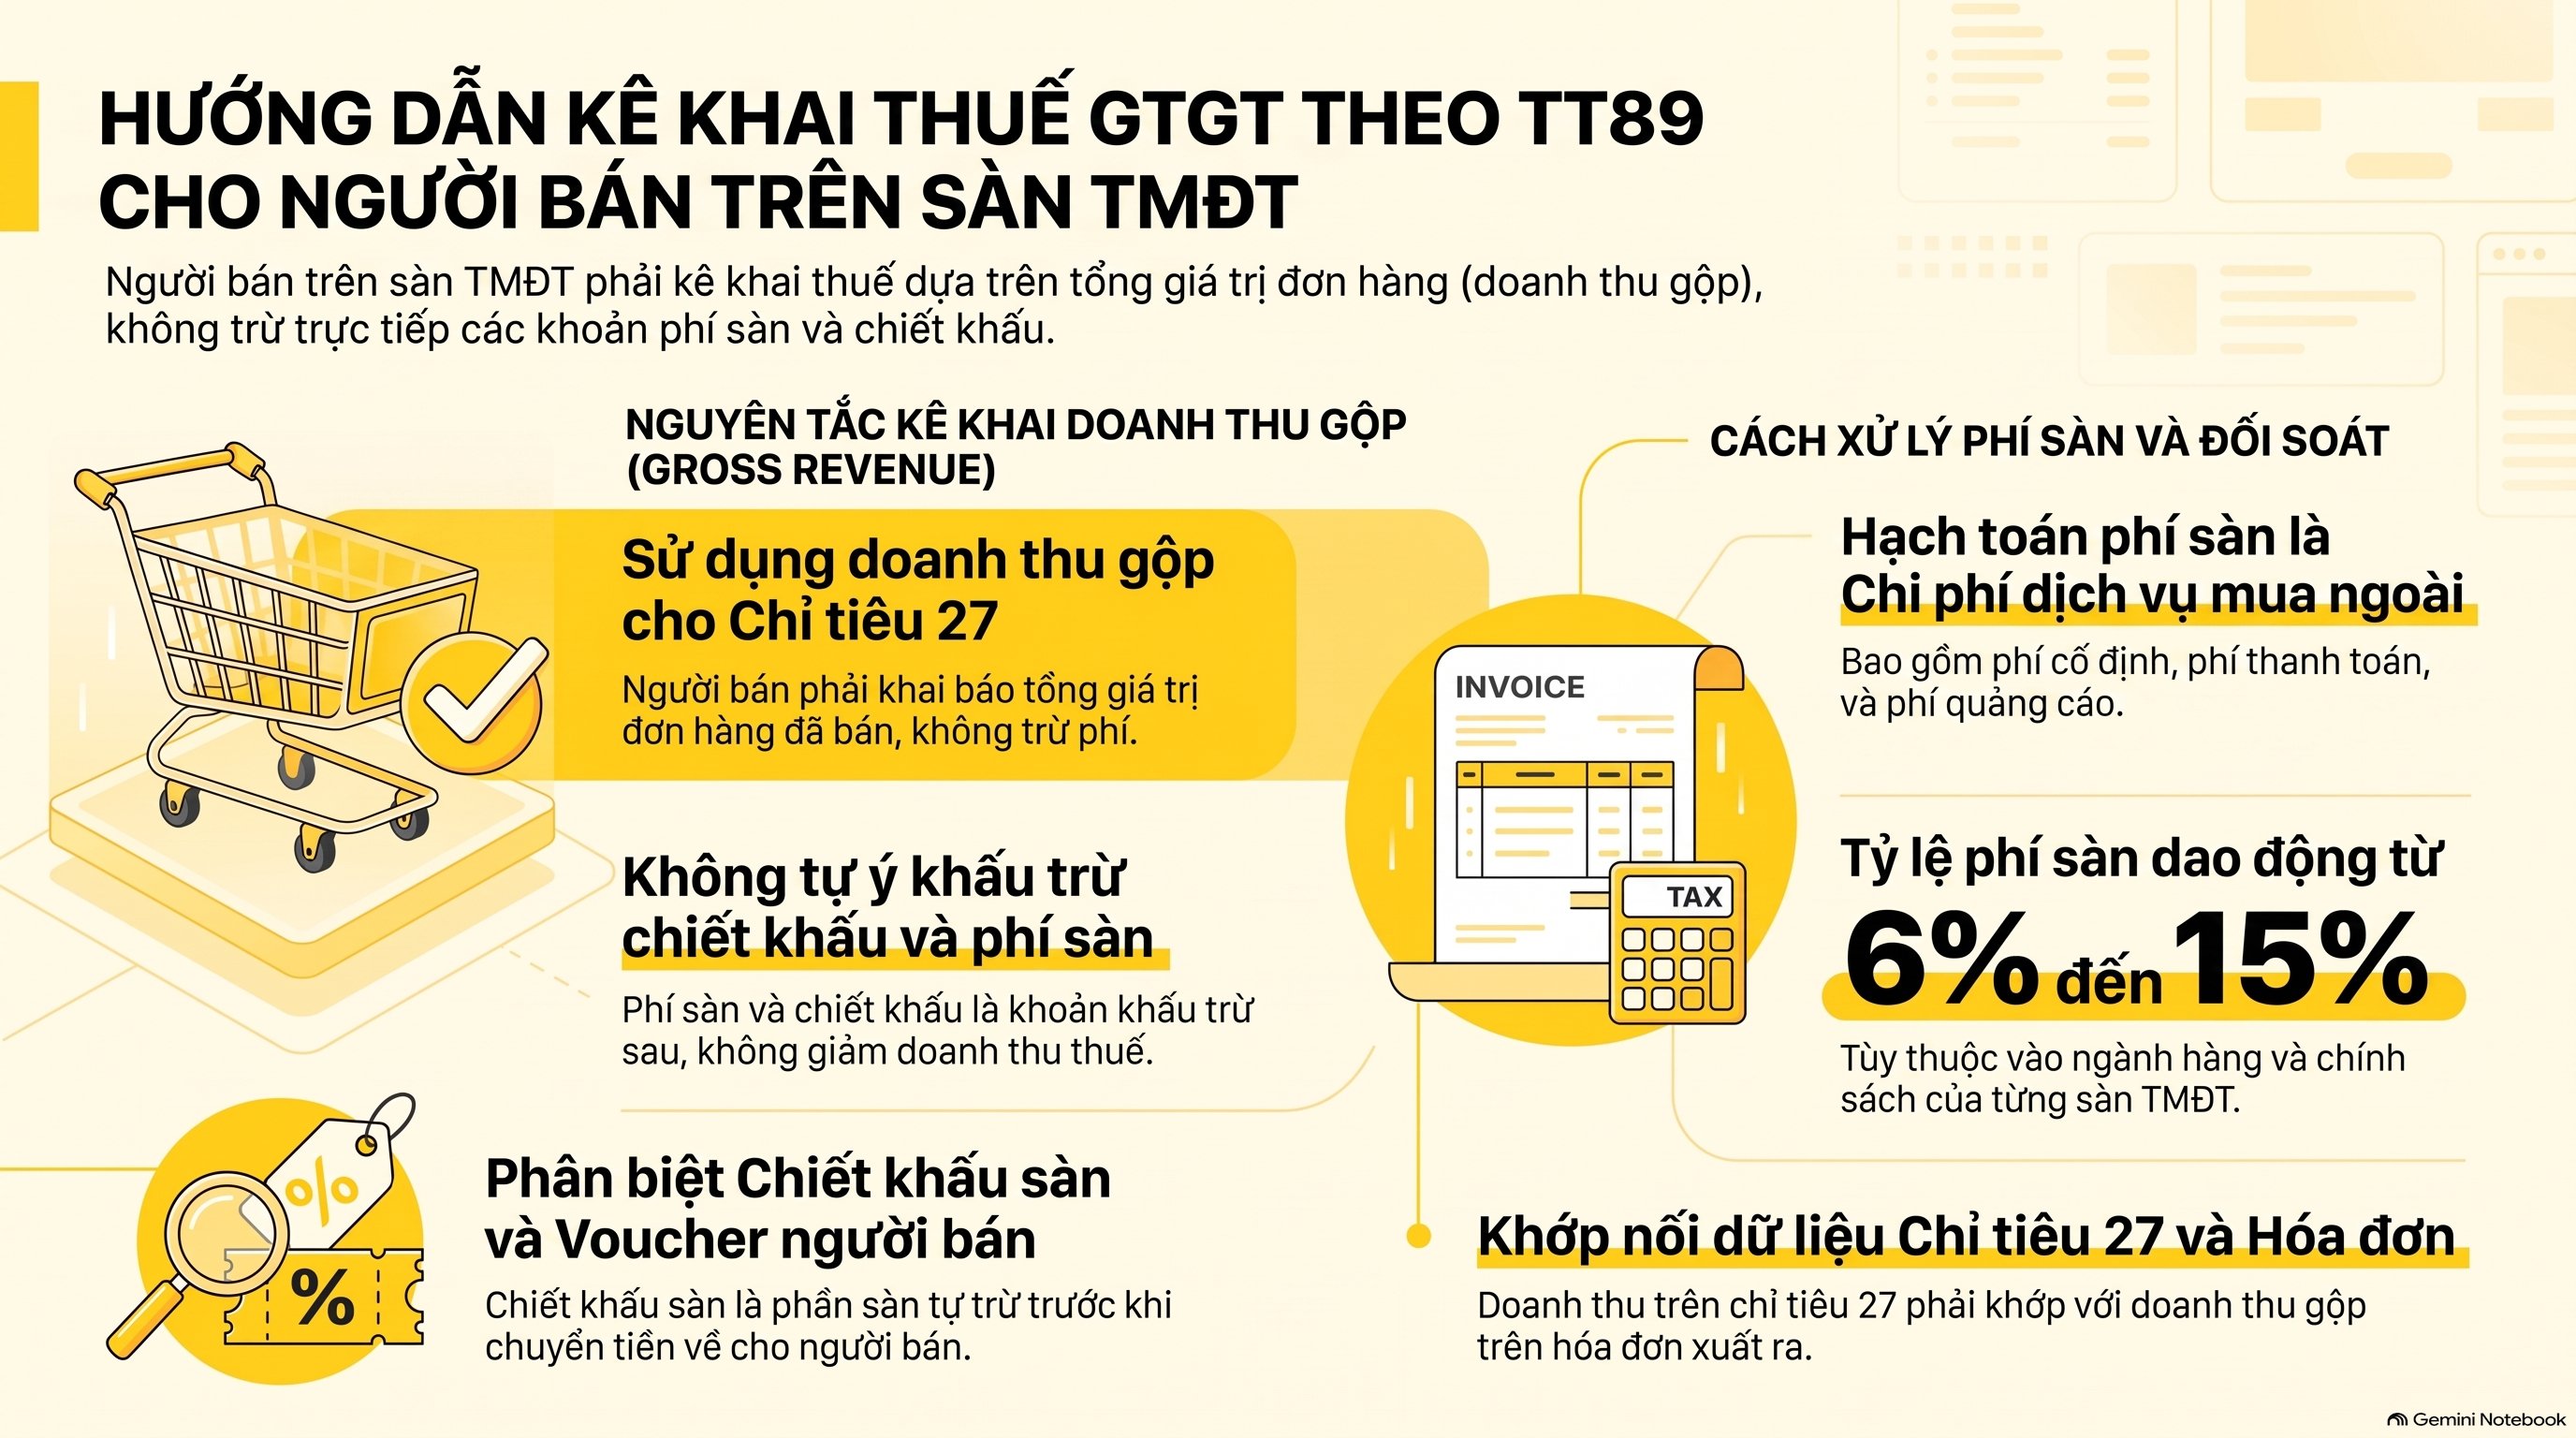
Phí sàn thương mại điện tử là khoản Shopee, TikTok Shop, Lazada thu trên mỗi đơn hàng, gồm phí hoa hồng, phí thanh toán, phí vận hành, dao động khoảng 6-15% giá trị đơn tùy ngành hàng.
Chiết khấu là gì trong thương mại điện tử thì đây chính là phần sàn khấu trừ trực tiếp trước khi chuyển tiền về cho người bán, khác với voucher trợ giá do người bán tự đăng ký. Đây là phân biệt cần nắm trước khi áp dụng cách kê khai thuế GTGT theo TT89 cho doanh thu bán hàng qua sàn.
Khi thực hiện cách kê khai thuế GTGT theo TT89, người bán phải khai chỉ tiêu 27 theo tổng giá trị đơn hàng đã bán, tức giá gộp (gross). Không được trừ phí sàn và chiết khấu ra khỏi doanh thu chịu thuế trước khi kê khai. Phí sàn, chiết khấu sau đó hạch toán là chi phí dịch vụ mua ngoài, không phải khoản giảm trừ doanh thu.
Các loại phí khi bán hàng trên sàn TMĐT thường gồm phí cố định theo ngành hàng, phí thanh toán, phí vận chuyển trợ giá và phí quảng cáo trong sàn. VAR eCOM đang hỗ trợ hơn 500 doanh nghiệp TMĐT tách đúng từng khoản phí này khi lập báo cáo đối soát. Nhờ vậy chỉ tiêu 27 khớp với doanh thu gộp trên hóa đơn xuất ra, đúng tinh thần của cách kê khai thuế GTGT theo TT89.
Các câu hỏi thường gặp về cách kê khai thuế GTGT theo TT89
Chỉ tiêu 37 và chỉ tiêu 38 khác nhau thế nào trong cách kê khai thuế GTGT theo TT89?
Trong cách kê khai thuế GTGT theo TT89, chỉ tiêu 37 dùng để điều chỉnh giảm số thuế GTGT còn được khấu trừ từ kỳ trước; chỉ tiêu 38 dùng để điều chỉnh tăng. Cả hai chỉ áp dụng cho thuế đầu vào, không liên quan đến thuế đầu ra hay chỉ tiêu doanh thu.
Bảng dưới đây tóm tắt 2 chỉ tiêu điều chỉnh khấu trừ quan trọng nhất trong cách kê khai thuế GTGT theo TT89:
| Chỉ tiêu | Ý nghĩa | Trường hợp áp dụng thường gặp |
|---|---|---|
| 37 | Điều chỉnh giảm khấu trừ đầu vào | Hàng mua trả chậm ≥5 triệu đồng chưa thanh toán qua ngân hàng khi đến hạn |
| 38 | Điều chỉnh tăng khấu trừ đầu vào | Có chứng từ thanh toán không dùng tiền mặt hoặc hóa đơn điều chỉnh về sau |
Không thực hiện đúng cách kê khai thuế GTGT theo TT89 có bị phạt không?
Có. Nộp sai mẫu tờ khai từ kỳ tháng 7/2026 hoặc quý 3/2026 trở đi bị coi là kê khai không đúng quy định và có thể bị cơ quan thuế yêu cầu nộp lại, kèm tính chậm nộp nếu quá hạn xử lý. Cách kê khai thuế GTGT theo TT89 đúng ngay từ đầu giúp tránh việc này.
Kỳ quý 2/2026 và quý 3/2026 áp dụng cách kê khai thuế GTGT theo TT89 khác nhau thế nào?
Kỳ quý 2/2026 (nộp trước 01/7/2026) vẫn dùng mẫu 01/GTGT theo Thông tư 80/2021/TT-BTC. Từ kỳ quý 3/2026 trở đi, doanh nghiệp bắt buộc áp dụng cách kê khai thuế GTGT theo TT89 với mẫu mới ban hành kèm Thông tư 89/2026/TT-BTC.
TT89 có thay thế hoàn toàn Thông tư 80/2021/TT-BTC không?
Thông tư 89/2026/TT-BTC thay thế Thông tư 80/2021/TT-BTC về mẫu biểu, chỉ tiêu kê khai thuế GTGT áp dụng từ 01/7/2026. Các quy định về thủ tục quản lý thuế khác không thuộc phạm vi mẫu tờ khai vẫn theo quy định hiện hành liên quan. Đây là điểm doanh nghiệp cần nhớ khi thực hiện cách kê khai thuế GTGT theo TT89 cho kỳ đầu tiên.
Doanh nghiệp mới thành lập có phải áp dụng cách kê khai thuế GTGT theo TT89 ngay không?
Có. Doanh nghiệp thành lập từ 01/7/2026 trở đi nộp tờ khai đầu tiên theo mẫu 01/GTGT mới, không được dùng mẫu cũ theo Thông tư 80/2021/TT-BTC. Kế toán nên nắm cách kê khai thuế GTGT theo TT89 trước khi phát sinh kỳ kê khai đầu tiên để tránh phải nộp bổ sung.
Cách kê khai thuế GTGT theo TT89 sai chỉ tiêu 27 bị phạt bao nhiêu tiền?
Mức phạt phụ thuộc số thuế bị khai thiếu: từ 5-8 triệu đồng cho lỗi khai sai dẫn đến thiếu số thuế phải nộp không quá 10 triệu đồng, cộng thêm 20% số thuế thiếu và tiền chậm nộp 0,03%/ngày theo quy định hiện hành. Áp dụng đúng cách kê khai thuế GTGT theo TT89 ngay từ đầu giúp tránh khoản phạt này.
Lời kết
Cách kê khai thuế GTGT theo TT89 xoay quanh 6 bước và 2 nhóm chỉ tiêu: doanh thu (27, 32b, 34) và điều chỉnh khấu trừ (37, 38), áp dụng bắt buộc từ kỳ tháng 7/2026 hoặc quý 3/2026.
Doanh nghiệp bán hàng qua sàn thương mại điện tử cần đặc biệt lưu ý khai đúng doanh thu gộp ở chỉ tiêu 27 dù bị trừ phí sàn, chiết khấu trước khi nhận tiền. Đây là nguyên tắc xuyên suốt của cách kê khai thuế GTGT theo TT89 mà VAR eCOM luôn nhắc khách hàng.
Nếu doanh nghiệp chưa chắc cách kê khai thuế trên sàn thương mại điện tử theo mẫu mới, đội ngũ VAR eCOM có thể rà soát tờ khai trước khi nộp. Doanh nghiệp cần rà lại chứng từ thanh toán không dùng tiền mặt cho chỉ tiêu 37/38 mỗi kỳ.
Trường hợp phát sinh số thuế nộp thừa do khai sai chỉ tiêu 27/34 ở kỳ trước, doanh nghiệp có thể tham khảo thêm hồ sơ hoàn thuế GTGT để xử lý đúng thủ tục.
Tham khảo thêm cách kê khai thuế GTGT theo TT89 chi tiết tại Thư viện Pháp luật và tra cứu văn bản gốc tại Tổng cục Thuế.