Hóa đơn nước ngoài là chứng từ do nhà cung cấp ở nước ngoài lập cho công ty Việt Nam và thường không có dòng thuế GTGT của Việt Nam. Hóa đơn nước ngoài không có dòng thuế có phải khai và nộp thuế không? Với dịch vụ mua của tổ chức nước ngoài không có cơ sở thường trú, bên mua tại Việt Nam là người nộp thuế GTGT.
Bài này trả lời theo thứ tự kế toán viên hay hỏi: căn cứ nào, ghi chứng từ ra sao, khai từ đâu và xử lý các tháng đã trễ từ tháng 8. Nội dung cập nhật tháng 10/2026, kèm các trường hợp khác đi.
Hóa đơn nước ngoài không có dòng thuế thì công ty có phải khai thuế không?
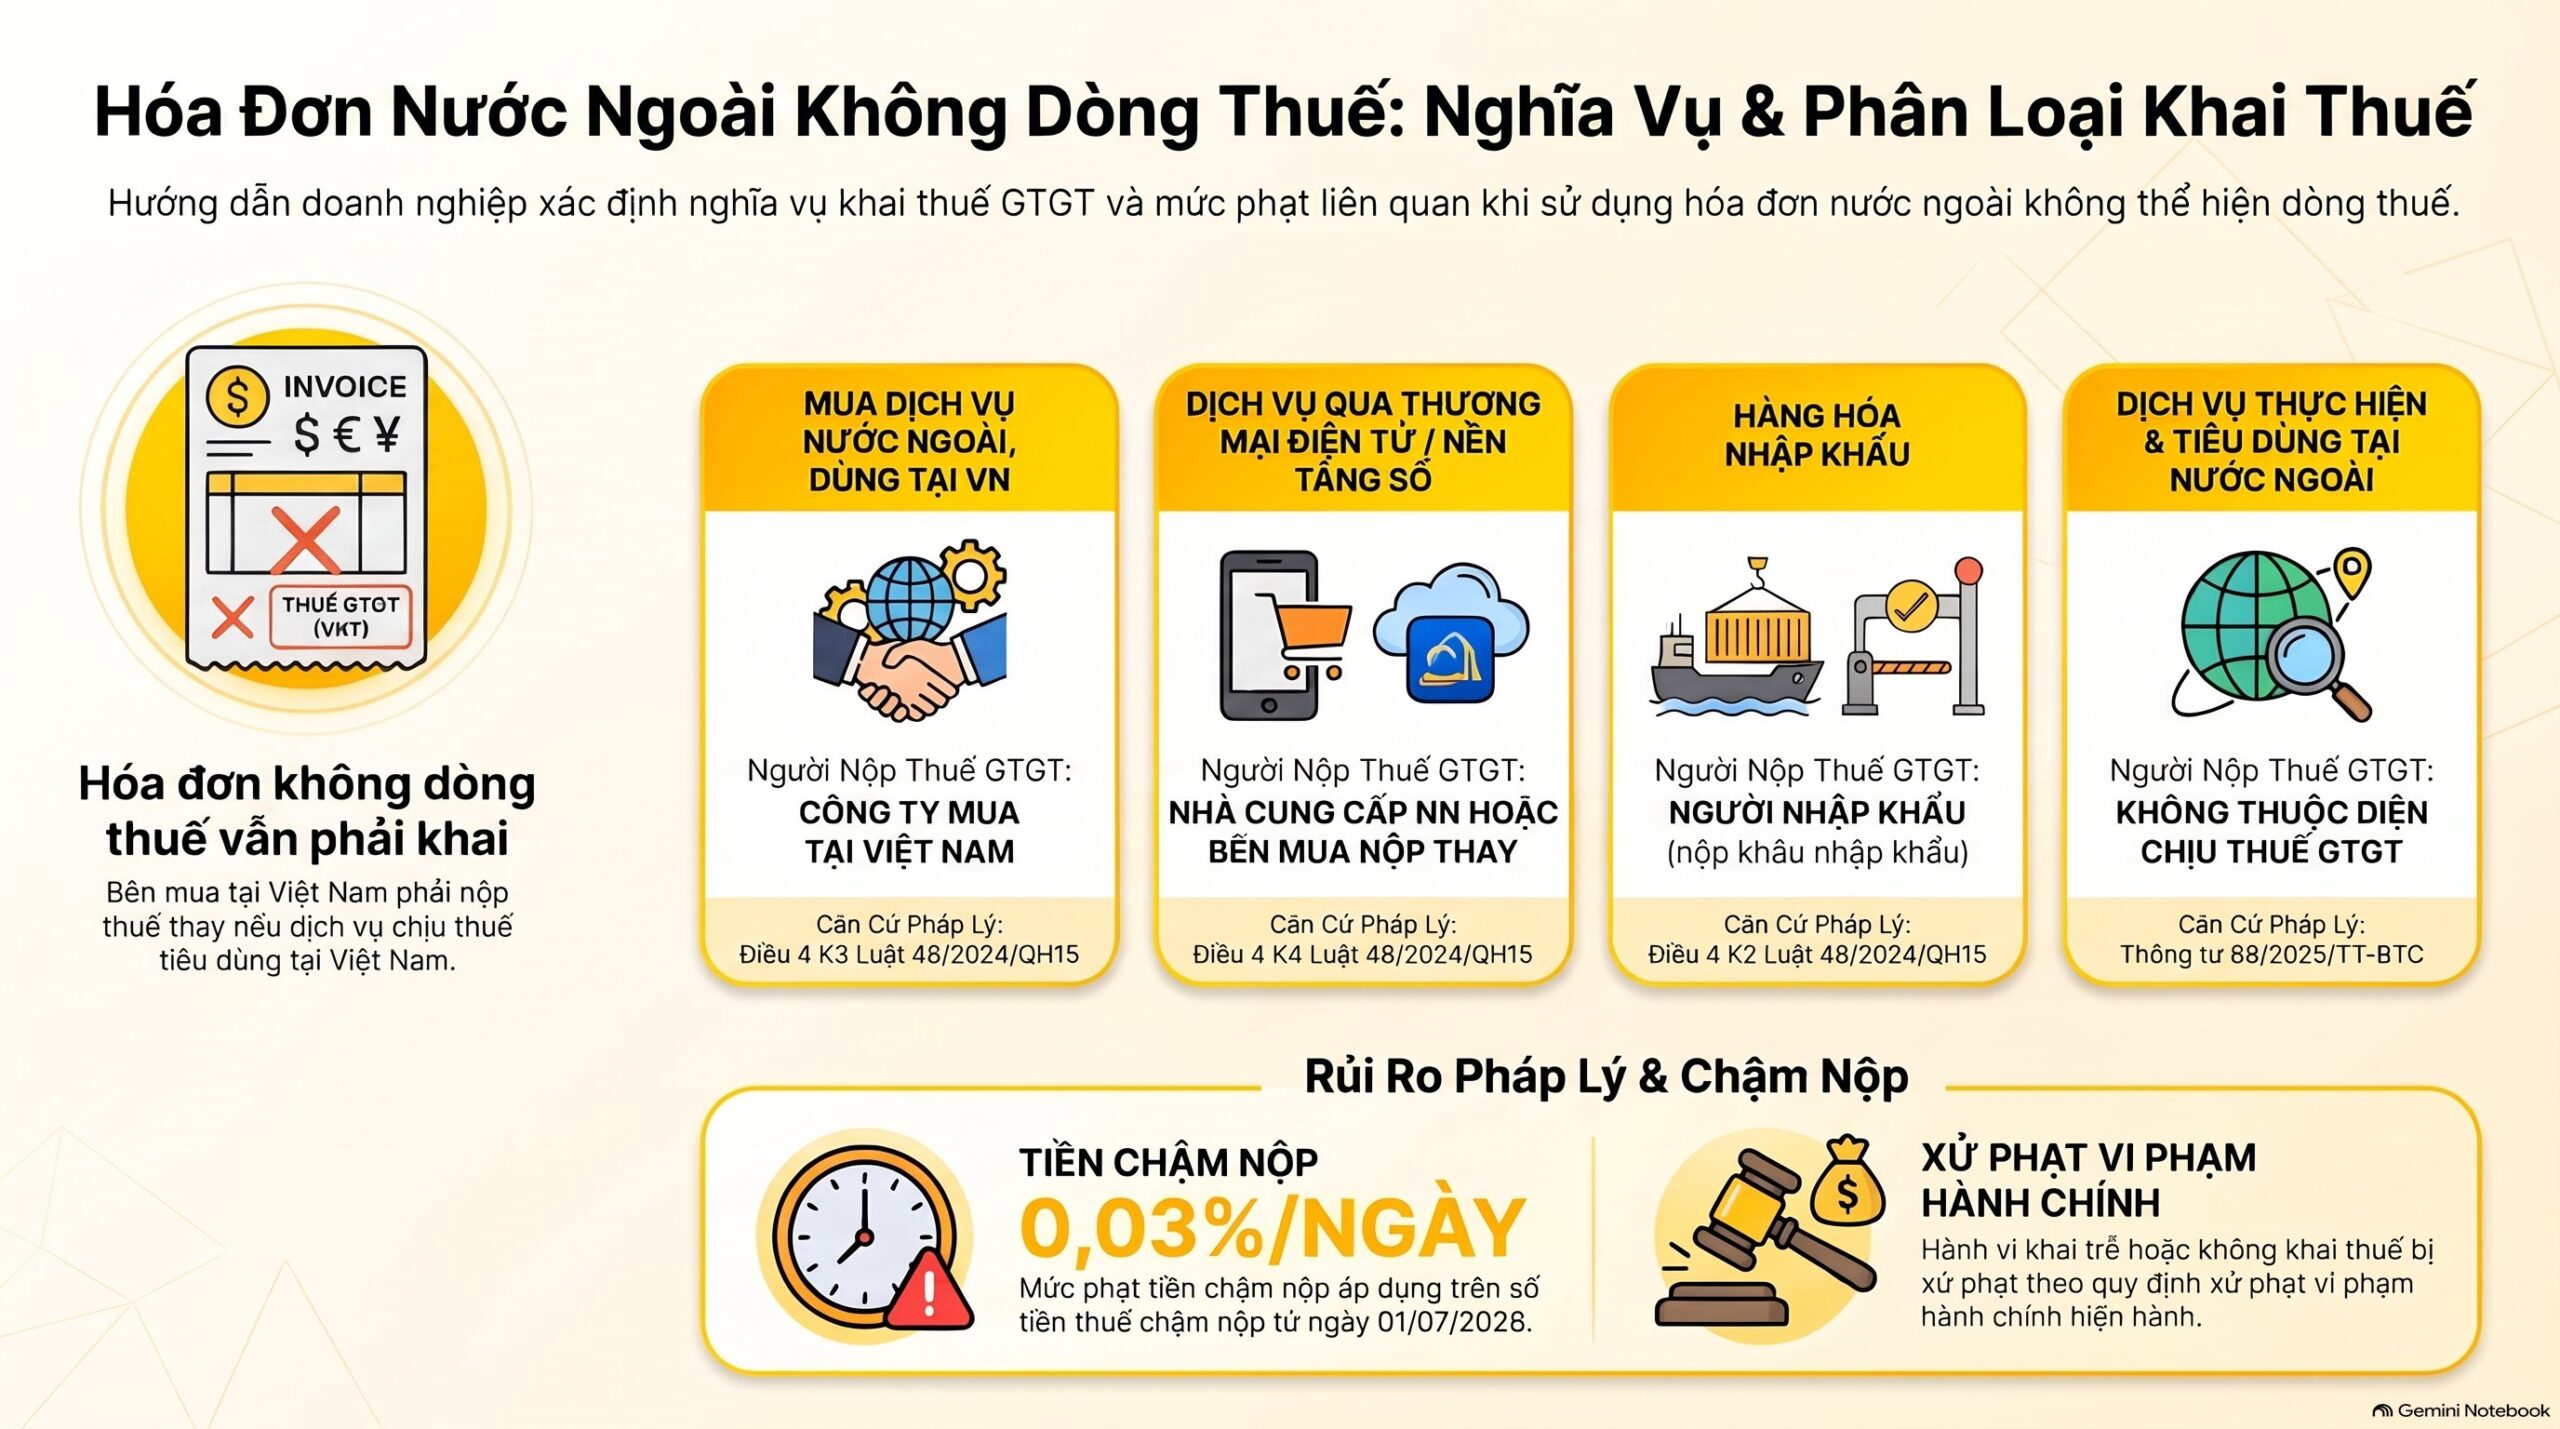
Có, nếu đó là dịch vụ chịu thuế GTGT mua của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam. Khi đó bên mua tại Việt Nam là người nộp thuế, theo Điều 3 và Điều 4 khoản 3 Luật 48/2024/QH15. Hóa đơn nước ngoài không thể hiện thuế không làm mất nghĩa vụ này.
Hóa đơn nước ngoài thường không có dòng thuế GTGT của Việt Nam, và điều đó không quyết định nghĩa vụ của bên mua. Nghĩa vụ phụ thuộc vào loại dịch vụ, nơi tiêu dùng và nhà cung cấp là ai. Vì vậy, hãy xếp hóa đơn nước ngoài vào đúng một trong bốn nhóm dưới đây trước khi khai.
| Nhóm giao dịch | Ai nộp thuế GTGT | Căn cứ |
|---|---|---|
| Mua dịch vụ của tổ chức nước ngoài, dùng tại Việt Nam | Công ty mua tại Việt Nam | Điều 4 khoản 3 Luật 48/2024/QH15 |
| Dịch vụ qua thương mại điện tử hoặc nền tảng số | Nhà cung cấp nước ngoài, hoặc bên mua khấu trừ và nộp thay | Điều 4 khoản 4 Luật 48/2024/QH15 |
| Hàng hóa nhập khẩu | Người nhập khẩu, nộp ở khâu nhập khẩu | Điều 4 khoản 2 Luật 48/2024/QH15 |
| Dịch vụ thực hiện ở nước ngoài, không tiêu dùng tại Việt Nam | Không thuộc phạm vi thuế GTGT của nhà thầu nước ngoài | Điều 9 khoản 2 điểm l Thông tư 69/2025/TT-BTC |
Bài này đi theo nhóm đầu tiên, vì hóa đơn nước ngoài phát sinh mỗi tháng một lần phù hợp với dịch vụ định kỳ. Nếu hóa đơn nước ngoài của bạn là hàng nhập khẩu, hãy đối chiếu tờ khai hải quan và chứng từ nộp thuế ở khâu nhập khẩu.
Về khoản phạt của hóa đơn nước ngoài khai trễ, bài chỉ nêu phần có căn cứ chắc. Tiền chậm nộp là 0,03%/ngày trên số thuế chậm nộp, theo Điều 16 khoản 2 điểm a Luật 108/2025/QH15, có hiệu lực từ 01/07/2026. Mức xử phạt vi phạm hành chính về khai thuế cần tra riêng tại văn bản xử phạt hiện hành.
Căn cứ pháp lý nào quy định hóa đơn nước ngoài và thuế nộp thay?
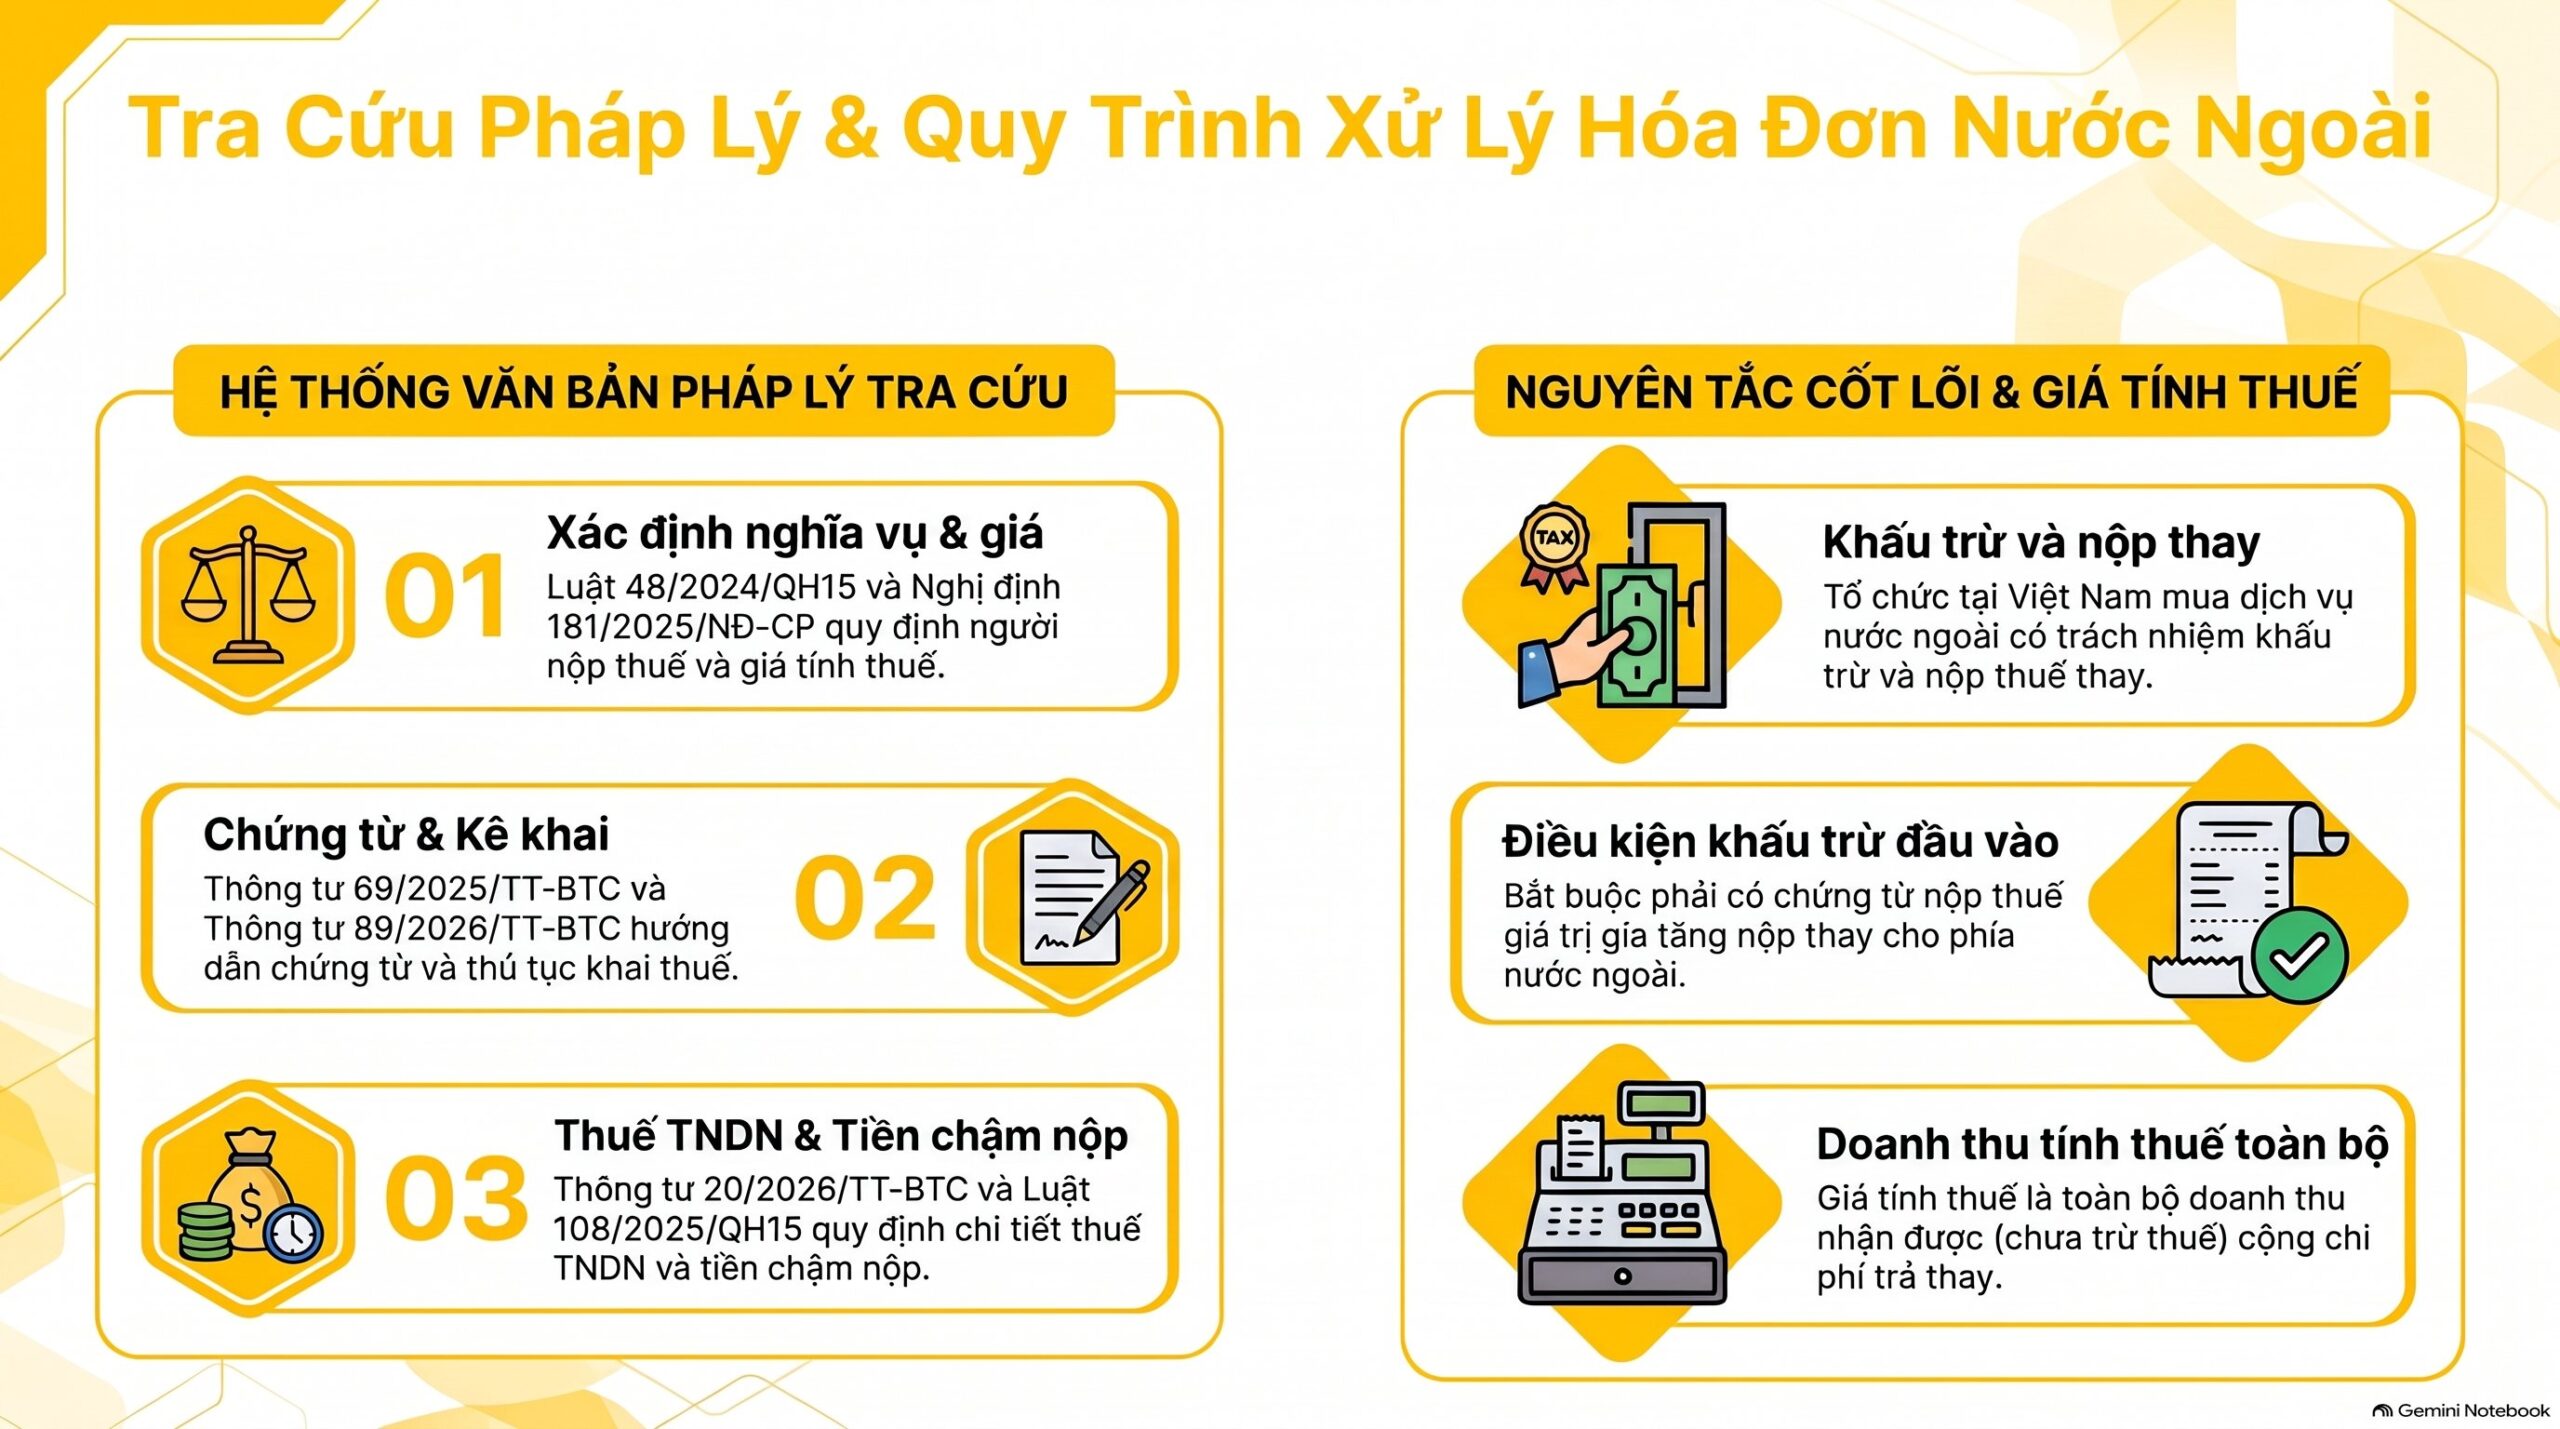
Có sáu văn bản cần mở theo thứ tự để xử lý hóa đơn nước ngoài. Luật 48/2024/QH15 xác định người nộp thuế, Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC hướng dẫn cách tính, Thông tư 89/2026/TT-BTC hướng dẫn cách khai. Luật 108/2025/QH15 quy định tiền chậm nộp, còn Thông tư 20/2026/TT-BTC quy định thuế TNDN.
Dân kế toán quen gọi nhóm hóa đơn nước ngoài này là thuế nhà thầu. Trong văn bản, tên gọi là thuế của nhà thầu nước ngoài, kèm việc bên Việt Nam khấu trừ, nộp thay. Hai cách gọi cùng chỉ một việc với hóa đơn nước ngoài.
Cách làm từng bước cho nhóm này còn có trong bài kê khai thuế nhà thầu của VAR eCOM.
- Luật 48/2024/QH15, hiệu lực từ 01/07/2025: Điều 4 khoản 3 (người nộp thuế khi mua dịch vụ của nước ngoài), Điều 14 khoản 2 điểm a (điều kiện khấu trừ đầu vào).
- Nghị định 181/2025/NĐ-CP, hiệu lực từ 01/07/2025: Điều 13 (giá tính thuế dịch vụ của nhà thầu nước ngoài).
- Thông tư 69/2025/TT-BTC, hiệu lực từ 01/07/2025: Điều 6 (chứng từ nộp thuế thay), Điều 9 (thuế GTGT nhà thầu nước ngoài), Phụ lục I (tỷ lệ %).
- Thông tư 89/2026/TT-BTC, hiệu lực từ 01/07/2026: Điều 30 (khai thuế GTGT và TNDN nhà thầu nước ngoài).
- Thông tư 20/2026/TT-BTC, hiệu lực từ 12/03/2026: Điều 7 (thuế TNDN doanh nghiệp nước ngoài kinh doanh tại Việt Nam).
- Luật 108/2025/QH15, hiệu lực từ 01/07/2026: Điều 16 (tiền chậm nộp).
Hai câu viện dẫn dưới đây là chỗ chống lưng chính cho kế toán viên đang cầm hóa đơn nước ngoài trên tay.
> “Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ […] của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam” (Điều 4 khoản 3 Luật 48/2024/QH15)
> “chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài” (Điều 14 khoản 2 điểm a Luật 48/2024/QH15)
Luật 48/2024/QH15 và Nghị định 181/2025/NĐ-CP có nội dung thay đổi sau khi ban hành, nên khi dẫn vào hồ sơ hóa đơn nước ngoài, hãy đọc bản đang áp dụng. Giá tính thuế của hóa đơn nước ngoài theo Điều 13 Nghị định 181/2025/NĐ-CP là toàn bộ doanh thu nhà cung cấp nhận được, chưa trừ các khoản thuế phải nộp. Chi phí bên Việt Nam trả thay cho hóa đơn nước ngoài cũng tính vào giá này.
Ghi hóa đơn nước ngoài và chứng từ nộp thuế thế nào?
Giữ nguyên hóa đơn nước ngoài gốc và lập một hồ sơ riêng cho từng lần thanh toán. Hồ sơ gồm hợp đồng, hóa đơn nước ngoài, chứng từ thanh toán, tờ khai nộp thay và chứng từ nộp tiền thuế. Bảng dưới đây chỉ rõ hạng mục nào ghi gì và hạng mục nào để trống.
| Hạng mục | Ghi gì | Để trống hoặc không làm |
|---|---|---|
| Hóa đơn nước ngoài gốc | Số hóa đơn, ngày lập, tên nhà cung cấp, giá trị | Dòng thuế GTGT Việt Nam: để trống, không tự thêm vào bản gốc |
| Giá tính thuế | Toàn bộ số tiền nhà cung cấp nhận, chưa trừ thuế phải nộp | Không tự trừ chi phí bên Việt Nam trả thay |
| Quy đổi khi giá chưa gồm thuế | Doanh thu chưa gồm thuế chia cho (1 trừ tỷ lệ %) | Không quy đổi nếu hợp đồng đã ghi giá gồm thuế |
| Tỷ lệ % GTGT | Chọn theo nhóm ngành tại Phụ lục I Thông tư 69/2025/TT-BTC | Không dùng một tỷ lệ chung cho mọi hợp đồng |
| Tờ khai nộp thay | Hồ sơ theo điểm 15 Phụ lục I Thông tư 89/2026/TT-BTC, nộp cơ quan thuế quản lý trực tiếp bên Việt Nam | Mẫu và chỉ tiêu cụ thể: mở mẫu hiện hành để điền, không điền theo trí nhớ |
| Chứng từ nộp ngân sách | Bản chứng từ nộp tiền thuế của từng lần | Không dùng hóa đơn nước ngoài thay cho chứng từ nộp thuế |
Điều 6 Thông tư 69/2025/TT-BTC quy định rõ chứng từ đi kèm hóa đơn nước ngoài khi nộp thuế thay.
> “Chứng từ nộp thuế GTGT thay cho phía nước ngoài là chứng từ nộp ngân sách nhà nước theo quy định của pháp luật.” (Điều 6 Thông tư 69/2025/TT-BTC)
Khi hợp đồng của hóa đơn nước ngoài ghi giá chưa gồm thuế, bên Việt Nam phải quy đổi doanh thu tính thuế trước khi nhân tỷ lệ %. Công thức nằm tại Điều 9 khoản 5 điểm a Thông tư 69/2025/TT-BTC.
> Doanh thu tính thuế GTGT = Doanh thu chưa bao gồm thuế GTGT / (1 − Tỷ lệ % để tính thuế GTGT trên doanh thu)
Ví dụ minh họa: hóa đơn nước ngoài theo hợp đồng giá 100.000.000 đồng chưa gồm thuế, tỷ lệ 5%. Doanh thu tính thuế là 100.000.000 / 0,95, khoảng 105.263.158 đồng. Thuế GTGT nộp thay là khoảng 5.263.158 đồng.
Phụ lục I Thông tư 69/2025/TT-BTC chia tỷ lệ theo nhóm ngành để tính thuế cho hóa đơn nước ngoài. Nhóm dịch vụ như tư vấn, xử lý dữ liệu, cho thuê thiết bị công nghệ thông tin có tỷ lệ 5%, còn hoạt động kinh doanh khác chưa liệt kê có tỷ lệ 2%.
Việc xếp hóa đơn nước ngoài của bạn vào nhóm nào cần người chuyên môn xác nhận.
Hạch toán hóa đơn nước ngoài và kê khai thuế vào đâu?
Với hóa đơn nước ngoài của dịch vụ, thuế GTGT tính trực tiếp và thuế TNDN theo tỷ lệ % được khai theo từng lần thanh toán cho nhà cung cấp. Bên Việt Nam nộp hồ sơ cho cơ quan thuế quản lý trực tiếp, theo Điều 30 khoản 2 Thông tư 89/2026/TT-BTC. Hạch toán hóa đơn nước ngoài theo chế độ kế toán công ty đang áp dụng, riêng bút toán thuế nộp thay cần chốt theo chế độ đó.
Khai hóa đơn nước ngoài theo lần thanh toán hay theo tháng?
Điều 30 khoản 2 điểm a Thông tư 89/2026/TT-BTC quy định việc khai thuế cho hóa đơn nước ngoài là loại khai theo lần phát sinh thanh toán tiền cho nhà thầu nước ngoài. Có thêm khai quyết toán khi kết thúc hợp đồng nhà thầu nếu số thuế đã khai và nộp có thay đổi. Nếu thanh toán nhiều lần trong tháng, bên Việt Nam có thể đăng ký khai theo tháng.
Với hóa đơn nước ngoài mỗi tháng một lần, mỗi tháng sẽ có một lần khai. Khoản 1 và khoản 3 của điều này dành cho nhà thầu nước ngoài tự khai thuế GTGT theo phương pháp khấu trừ, không phải trường hợp bên mua khai nộp thay.
Hạch toán hóa đơn nước ngoài thế nào?
Giá trị dịch vụ và khoản phải trả cho nhà cung cấp được ghi theo hóa đơn nước ngoài, theo chế độ kế toán của công ty. Bài này chưa nêu định khoản Nợ/Có cho khoản thuế GTGT nộp thay, vì chưa đủ căn cứ để dẫn điều quy định tài khoản cụ thể.
Về khấu trừ đầu vào của hóa đơn nước ngoài, cơ sở kinh doanh phải có chứng từ nộp thuế thay cho phía nước ngoài, theo Điều 14 khoản 2 điểm a Luật 48/2024/QH15. Chỉ có hóa đơn nước ngoài thì chưa đủ điều kiện khấu trừ. Với thuế TNDN, đối tượng áp dụng được xác định tại Điều 7 Thông tư 20/2026/TT-BTC.
Hóa đơn nước ngoài từ tháng 8 đã trễ thì khai từ đâu?
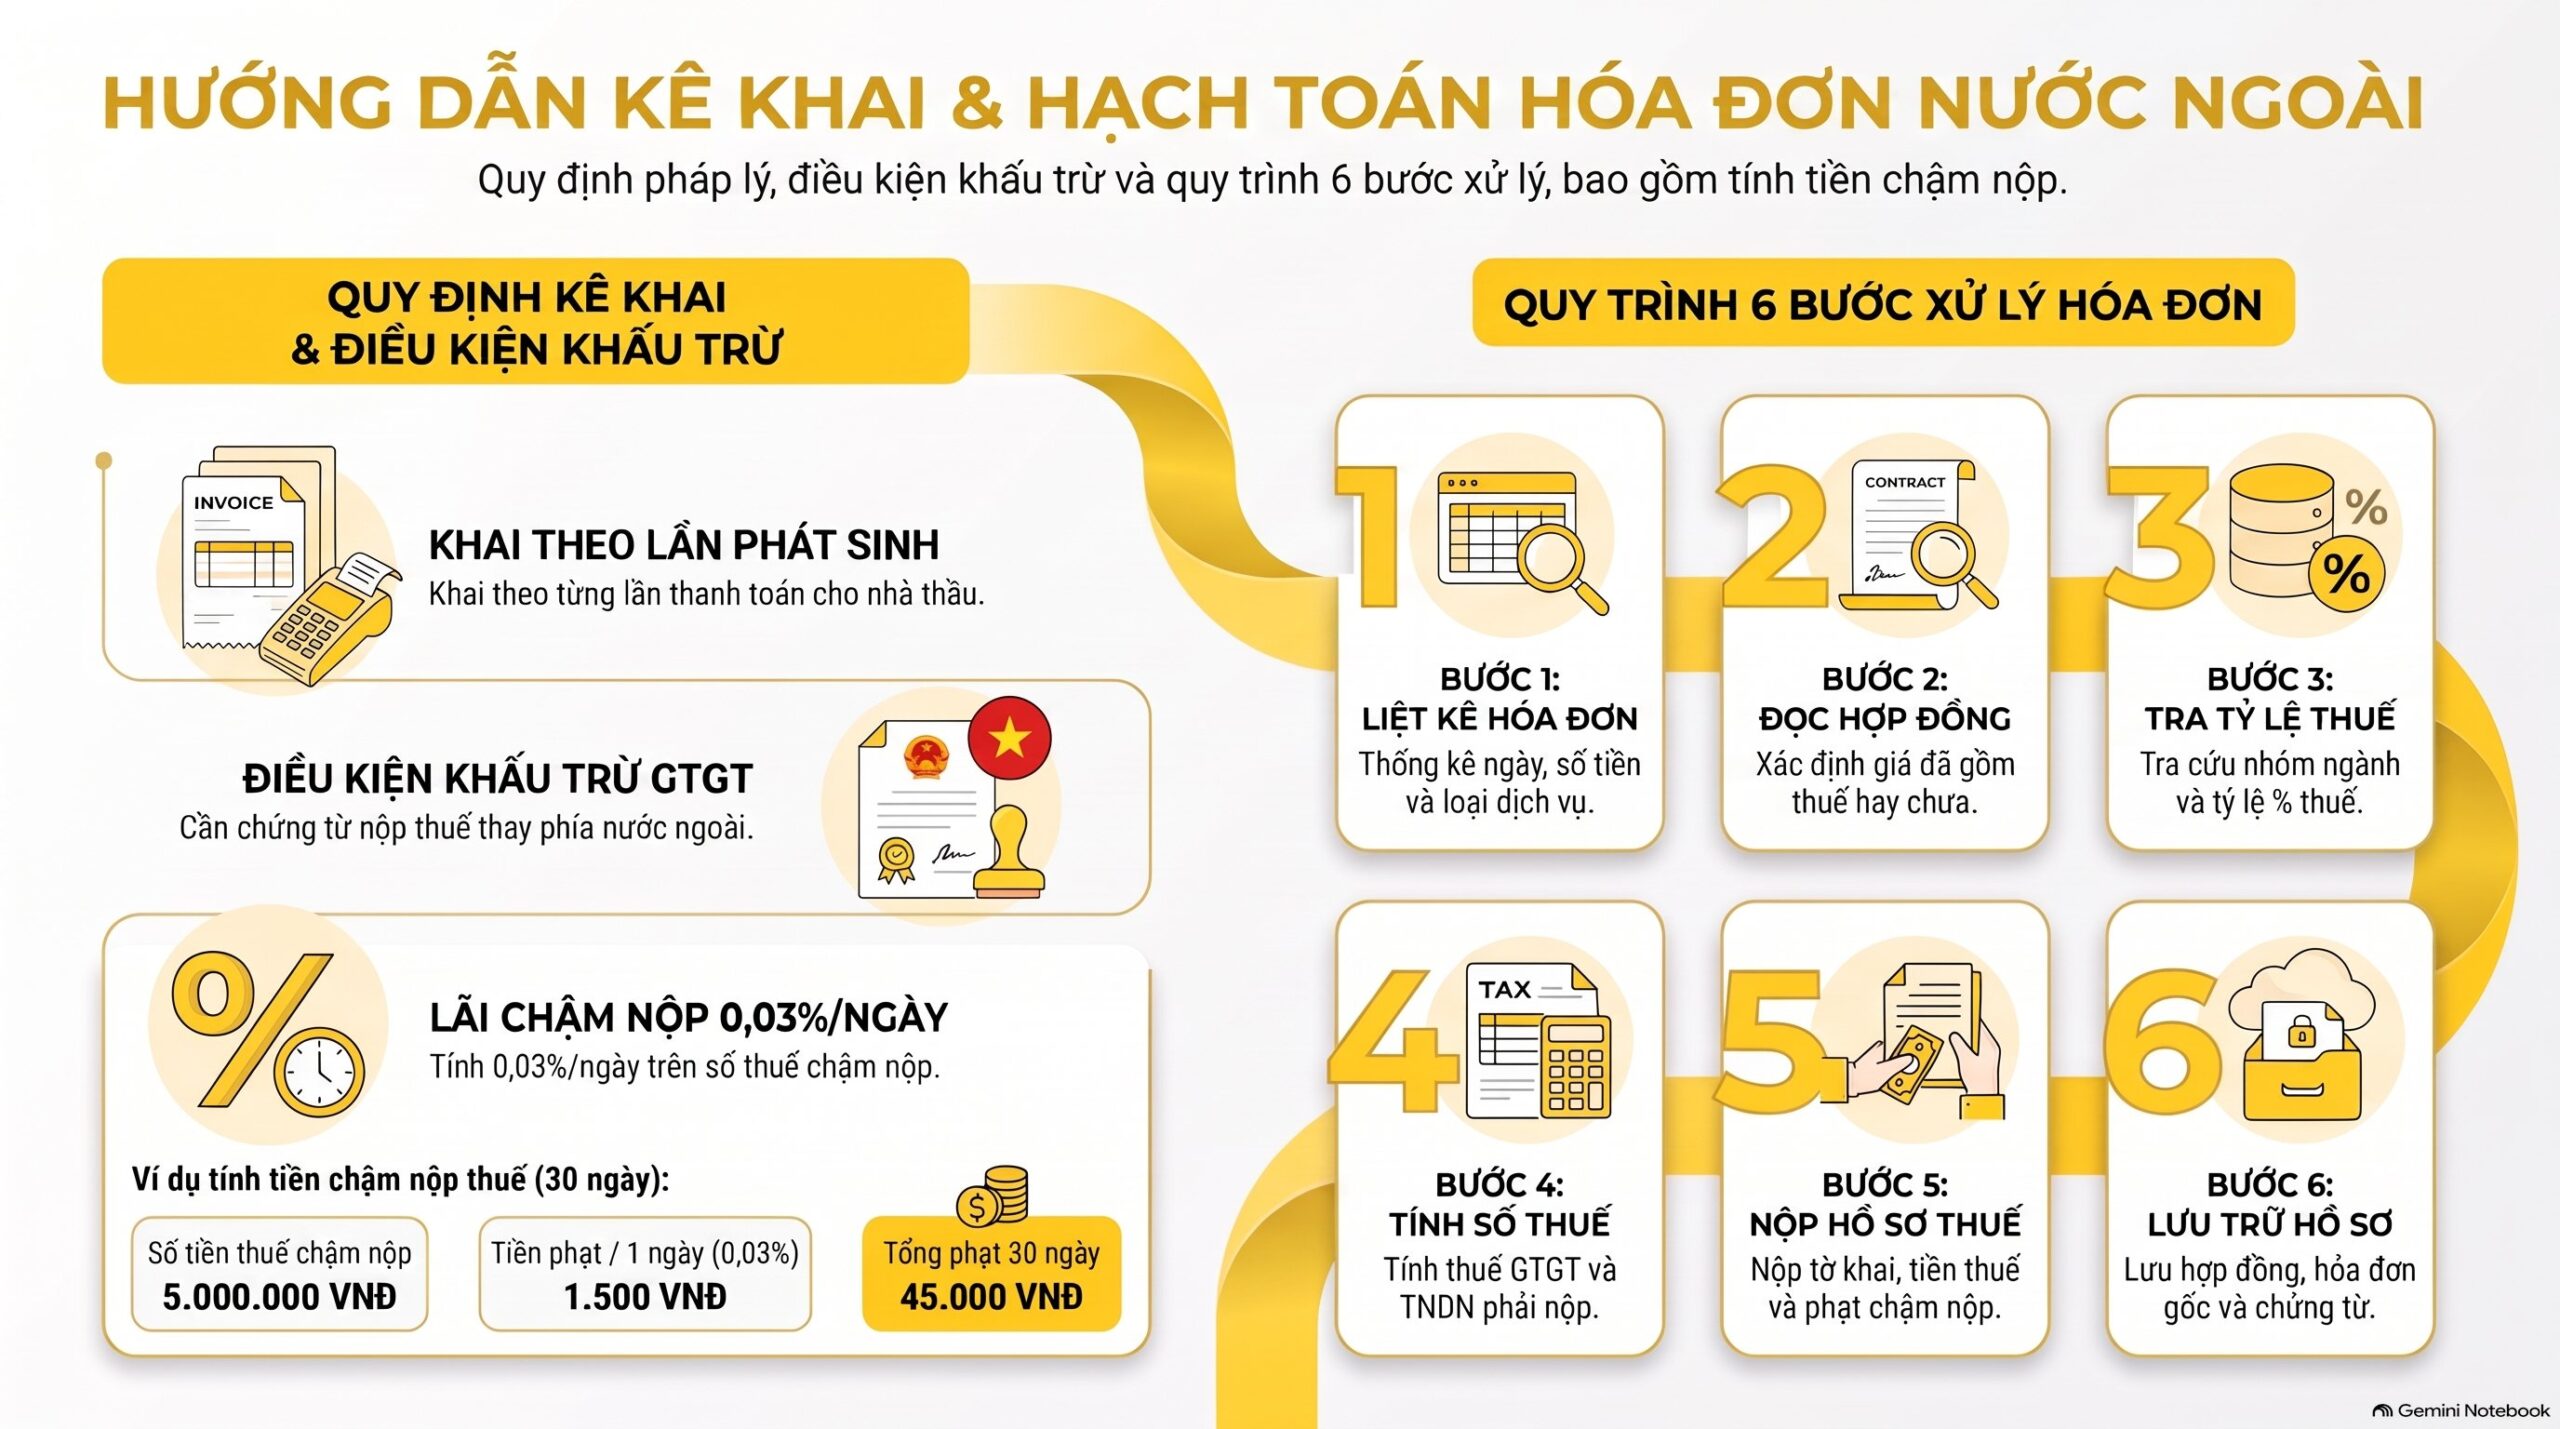
Khai bù cho hóa đơn nước ngoài theo từng lần thanh toán đã qua, rồi nộp đủ tiền thuế kèm tiền chậm nộp. Sáu bước dưới đây áp dụng cho hóa đơn nước ngoài phát sinh mỗi tháng một lần kể từ tháng 8.
- Liệt kê từng hóa đơn nước ngoài: ngày hóa đơn, ngày thanh toán, số tiền, loại dịch vụ.
- Đọc hợp đồng: giá đã gồm hay chưa gồm thuế GTGT.
- Xác định nhóm ngành và tỷ lệ % của hóa đơn nước ngoài tại Phụ lục I Thông tư 69/2025/TT-BTC.
- Tính thuế GTGT theo Điều 9 Thông tư 69/2025/TT-BTC và thuế TNDN theo Điều 7 Thông tư 20/2026/TT-BTC cho từng lần.
- Lập hồ sơ khai nộp cho hóa đơn nước ngoài tại cơ quan thuế quản lý trực tiếp, nộp tiền thuế và tiền chậm nộp.
- Lưu hồ sơ của hóa đơn nước ngoài: hợp đồng, bản gốc, chứng từ thanh toán, tờ khai, chứng từ nộp.
Với hóa đơn nước ngoài khai trễ, mức tính tiền chậm nộp là 0,03%/ngày, theo Điều 16 khoản 2 điểm a Luật 108/2025/QH15. Ví dụ minh họa: số thuế chậm 5.000.000 đồng thì mỗi ngày phát sinh 1.500 đồng, 30 ngày là 45.000 đồng.
Điều 16 khoản 1 điểm h cùng Luật còn quy định bên khấu trừ, nộp thay mà nộp không đủ hoặc không đúng hạn thì tự nộp tiền chậm nộp thay cho người nộp thuế. Nếu đã kê khai thiếu, cách sửa nằm ở bài khai bổ sung thuế GTGT và bài hóa đơn đầu vào bỏ sót kê khai bổ sung.
Trường hợp nào khác đi với hóa đơn nước ngoài?
Có bốn trường hợp làm kết quả đổi: nền tảng số, hàng nhập khẩu, dịch vụ thực hiện hoàn toàn ở nước ngoài và hợp đồng gộp nhiều hoạt động. Mỗi trường hợp có căn cứ riêng, nên hóa đơn nước ngoài thuộc nhóm nào thì dùng cách khai của nhóm đó.
Hóa đơn nước ngoài của Facebook, Google, TikTok khai thế nào?
Loại hóa đơn nước ngoài này là dịch vụ qua nền tảng số, thuộc Điều 4 khoản 4 Luật 48/2024/QH15. Nhà cung cấp nước ngoài là người nộp thuế, và tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thực hiện khấu trừ, nộp thay nghĩa vụ đó. Cách khai riêng cho nhóm này nằm ở bài thuế nhà thầu quảng cáo TikTok Facebook Google.
Hóa đơn nước ngoài là hàng hóa nhập khẩu thì sao?
Người nhập khẩu là người nộp thuế GTGT theo Điều 4 khoản 2 Luật 48/2024/QH15. Điều kiện khấu trừ đầu vào gắn với chứng từ nộp thuế ở khâu nhập khẩu, theo Điều 14 khoản 2 điểm a. Với hóa đơn nước ngoài này, hồ sơ cần đối chiếu là tờ khai hải quan, không phải tờ khai nộp thay.
Hóa đơn nước ngoài cho dịch vụ thực hiện hoàn toàn ở nước ngoài?
Điều 9 khoản 2 điểm l Thông tư 69/2025/TT-BTC loại trừ dịch vụ thực hiện ở nước ngoài và không tiêu dùng tại Việt Nam. Điểm đ cùng khoản loại trừ dịch vụ quảng cáo, tiếp thị thực hiện ở nước ngoài, trừ quảng cáo trên internet. Hóa đơn nước ngoài loại này cần hồ sơ chứng minh nơi thực hiện và nơi tiêu dùng.
Hóa đơn nước ngoài gộp nhiều hoạt động trong một hợp đồng?
Điều 9 khoản 6 điểm b Thông tư 69/2025/TT-BTC quy định áp tỷ lệ % theo từng hoạt động kinh doanh. Nếu không tách riêng được giá trị từng hoạt động, áp tỷ lệ % cao nhất cho toàn bộ giá trị hợp đồng. Vì thế nên tách khoản mục trong hợp đồng hóa đơn nước ngoài ngay từ khi ký.
Câu hỏi thường gặp về hóa đơn nước ngoài
dạ em có hoá đơn từ NCC nước ngoài xuất về công ty, ko có dòng hiển thị thuế. Em biết sẽ bị đóng phạt rùi, anh chị nào có thể cho biết bây giờ em sẽ khai bắt đầu từ đâu ạ. Hoá đơn phát sinh từ tháng 8, mỗi tháng 1 hoá đơn.
Bắt đầu từ việc xác định hóa đơn nước ngoài này là dịch vụ hay hàng nhập khẩu. Nếu là dịch vụ mua của tổ chức nước ngoài không có cơ sở thường trú, bạn khai và nộp thuế thay theo từng lần thanh toán, rồi nộp thêm tiền chậm nộp 0,03%/ngày cho các tháng đã trễ. Sáu bước ở phần trên áp dụng đúng cho hóa đơn nước ngoài này.
Hóa đơn nước ngoài khai theo tháng hay theo từng lần thanh toán?
Với hóa đơn nước ngoài, mặc định là theo từng lần phát sinh thanh toán cho nhà thầu nước ngoài. Nếu thanh toán nhiều lần trong tháng, bên Việt Nam có thể đăng ký khai theo tháng, theo Điều 30 khoản 2 điểm a Thông tư 89/2026/TT-BTC.
Hóa đơn nước ngoài không có chứng từ nộp thuế thay có được khấu trừ GTGT đầu vào không?
Không đủ điều kiện nếu chỉ có hóa đơn nước ngoài. Điều 14 khoản 2 điểm a Luật 48/2024/QH15 đòi hỏi chứng từ nộp thuế GTGT thay cho phía nước ngoài, và Điều 6 Thông tư 69/2025/TT-BTC xác định đó là chứng từ nộp ngân sách nhà nước.
Tiền chậm nộp cho hóa đơn nước ngoài tính bao nhiêu một ngày?
Mức là 0,03%/ngày trên số tiền thuế chậm nộp, theo Điều 16 khoản 2 điểm a Luật 108/2025/QH15, có hiệu lực từ 01/07/2026. Số ngày chậm của hóa đơn nước ngoài tính theo từng lần thanh toán chưa khai nộp.
Hóa đơn nước ngoài của dịch vụ quảng cáo trực tuyến có phải nộp thuế nhà thầu không?
Tùy trường hợp của hóa đơn nước ngoài. Dịch vụ qua nền tảng số thuộc Điều 4 khoản 4 Luật 48/2024/QH15, nơi nhà cung cấp nước ngoài hoặc bên mua áp dụng khấu trừ thực hiện nộp thay. Quảng cáo thực hiện ở nước ngoài, trừ quảng cáo trên internet, được loại trừ tại Điều 9 khoản 2 điểm đ Thông tư 69/2025/TT-BTC.
Kết luận
Căn cứ chốt lại của hóa đơn nước ngoài gồm ba lớp: người nộp thuế ở Điều 4 khoản 3 Luật 48/2024/QH15, cách tính ở Điều 9 Thông tư 69/2025/TT-BTC, cách khai ở Điều 30 Thông tư 89/2026/TT-BTC. Tiền chậm nộp của hóa đơn nước ngoài theo Điều 16 Luật 108/2025/QH15. Nội dung cập nhật tháng 10/2026.
Khi rà hồ sơ khách hàng thương mại điện tử, VAR eCOM đối chiếu ba tài liệu trước: hợp đồng, hóa đơn nước ngoài gốc và sao kê thanh toán. Mẫu tờ khai và quy định mới nhất bạn tra tại gdt.gov.vn và mof.gov.vn. Các bài nên đọc tiếp: kê khai thuế nhà thầu, khai bổ sung thuế GTGT và hóa đơn đầu vào bỏ sót kê khai bổ sung.