Hạch toán doanh thu bán hàng COD là việc kế toán ghi nhận số tiền khách trả khi nhận hàng vào đúng tài khoản, đúng thời điểm, đúng số tiền thực nhận. Nhiều kế toán viên hạch toán doanh thu bán hàng COD ngay khi đơn vị vận chuyển báo đã giao, trong khi tiền COD thực tế có thể mất 3-7 ngày mới về tài khoản.
Sai thời điểm khiến báo cáo tài chính lệch với dòng tiền thực, và khi quyết toán, cơ quan thuế đối chiếu dữ liệu sàn, ngân hàng, đơn vị vận chuyển rất dễ phát hiện chênh lệch. Bài viết hướng dẫn cách hạch toán doanh thu bán hàng COD theo đúng Thông tư 133/2016/TT-BTC: điều kiện ghi nhận, bút toán từng bước, cách xử lý phí thu hộ, hàng hoàn và chênh lệch khi đối soát đa sàn.
Hạch toán doanh thu bán hàng COD là gì?
Hạch toán doanh thu bán hàng COD là bút toán ghi nhận doanh thu vào Tài khoản 511 tại thời điểm đơn vị vận chuyển giao hàng thành công và thu tiền từ khách. Đây không phải là thời điểm tiền về tài khoản ngân hàng của shop.
Theo Điều 57 Thông tư 133/2016/TT-BTC, doanh nghiệp chỉ ghi nhận doanh thu khi đã chuyển giao phần lớn rủi ro, lợi ích gắn với quyền sở hữu hàng hóa cho người mua và không còn quyền kiểm soát hàng hóa đó.
Với đơn COD, đơn vị vận chuyển đóng vai trò trung gian thu hộ tiền hàng rồi chuyển trả về cho shop theo chu kỳ giải ngân riêng, thường T+3 đến T+7 tùy đơn vị.
Nắm rõ cơ chế thu hộ này là điều kiện đầu tiên để hạch toán doanh thu bán hàng COD chính xác.
Vì có độ trễ giữa giao hàng và giải ngân, hạch toán doanh thu bán hàng COD luôn tách làm 2 bước: ghi nhận doanh thu khi giao hàng xong, và ghi nhận tiền về khi đơn vị vận chuyển thanh toán.
Nói ngắn gọn, hạch toán doanh thu bán hàng COD tách bạch rõ thời điểm bán và thời điểm thu tiền — hai mốc mà kế toán viên mới vào nghề dễ gộp làm một.
Ngày hạch toán doanh thu bán hàng COD luôn trùng ngày trên biên bản giao nhận của đơn vị vận chuyển, không phải ngày khách đặt đơn.
Sự khác biệt giữa ngày giao hàng và ngày giải ngân chính là lý do hạch toán doanh thu bán hàng COD phải tách bút toán doanh thu và bút toán tiền về thành hai lần ghi sổ riêng.
Điều kiện hạch toán doanh thu bán hàng COD theo Thông tư 133/2016/TT-BTC gồm những gì?
Điều kiện hạch toán doanh thu bán hàng COD dựa trên 5 tiêu chí tại Điều 57 Thông tư 133/2016/TT-BTC, áp dụng cho doanh nghiệp nhỏ và vừa, cùng nguyên tắc tương ứng tại Thông tư 99/2025/TT-BTC.
Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC cho doanh nghiệp quy mô lớn hơn — VAR eCOM cập nhật cả hai chế độ này cho khách hàng bán đa sàn.
5 điều kiện ghi nhận doanh thu gồm:
- Đã chuyển giao phần lớn rủi ro và lợi ích gắn với quyền sở hữu hàng hóa cho người mua.
- Không còn nắm quyền quản lý, kiểm soát hàng hóa như người sở hữu.
- Doanh thu được xác định tương đối chắc chắn.
- Doanh nghiệp đã hoặc sẽ thu được lợi ích kinh tế từ giao dịch.
- Xác định được chi phí liên quan đến giao dịch bán hàng.
Thiếu một trong năm điều kiện này, hạch toán doanh thu bán hàng COD chưa đủ căn cứ để ghi sổ.
Kế toán viên mới vào nghề thường bỏ qua bước đối chiếu 5 điều kiện này trước khi hạch toán doanh thu bán hàng COD cho lô hàng số lượng lớn.
Với đơn COD, điều kiện đã hoặc sẽ thu được lợi ích kinh tế thỏa mãn ngay khi đơn vị vận chuyển xác nhận giao hàng thành công, dù tiền COD chưa về tài khoản ngân hàng của shop.
Quy tắc này là cốt lõi khi hạch toán doanh thu bán hàng COD cho mọi đơn hàng, bất kể bán trên sàn hay website riêng.
Trường hợp khách được quyền đổi trả trong 3-7 ngày theo chính sách sàn, kế toán chỉ ghi nhận doanh thu sau khi thời hạn đổi trả kết thúc và khách không còn quyền trả hàng.
Ghi sớm hơn mốc này khiến hạch toán doanh thu bán hàng COD sai với bản chất giao dịch thực tế.
Khi cả 5 điều kiện đã đủ, hạch toán doanh thu bán hàng COD được ghi ngay trong kỳ phát sinh, không cần chờ thêm xác nhận nào khác từ khách hàng.
Vì sao hạch toán doanh thu bán hàng COD hay bị sai thời điểm?
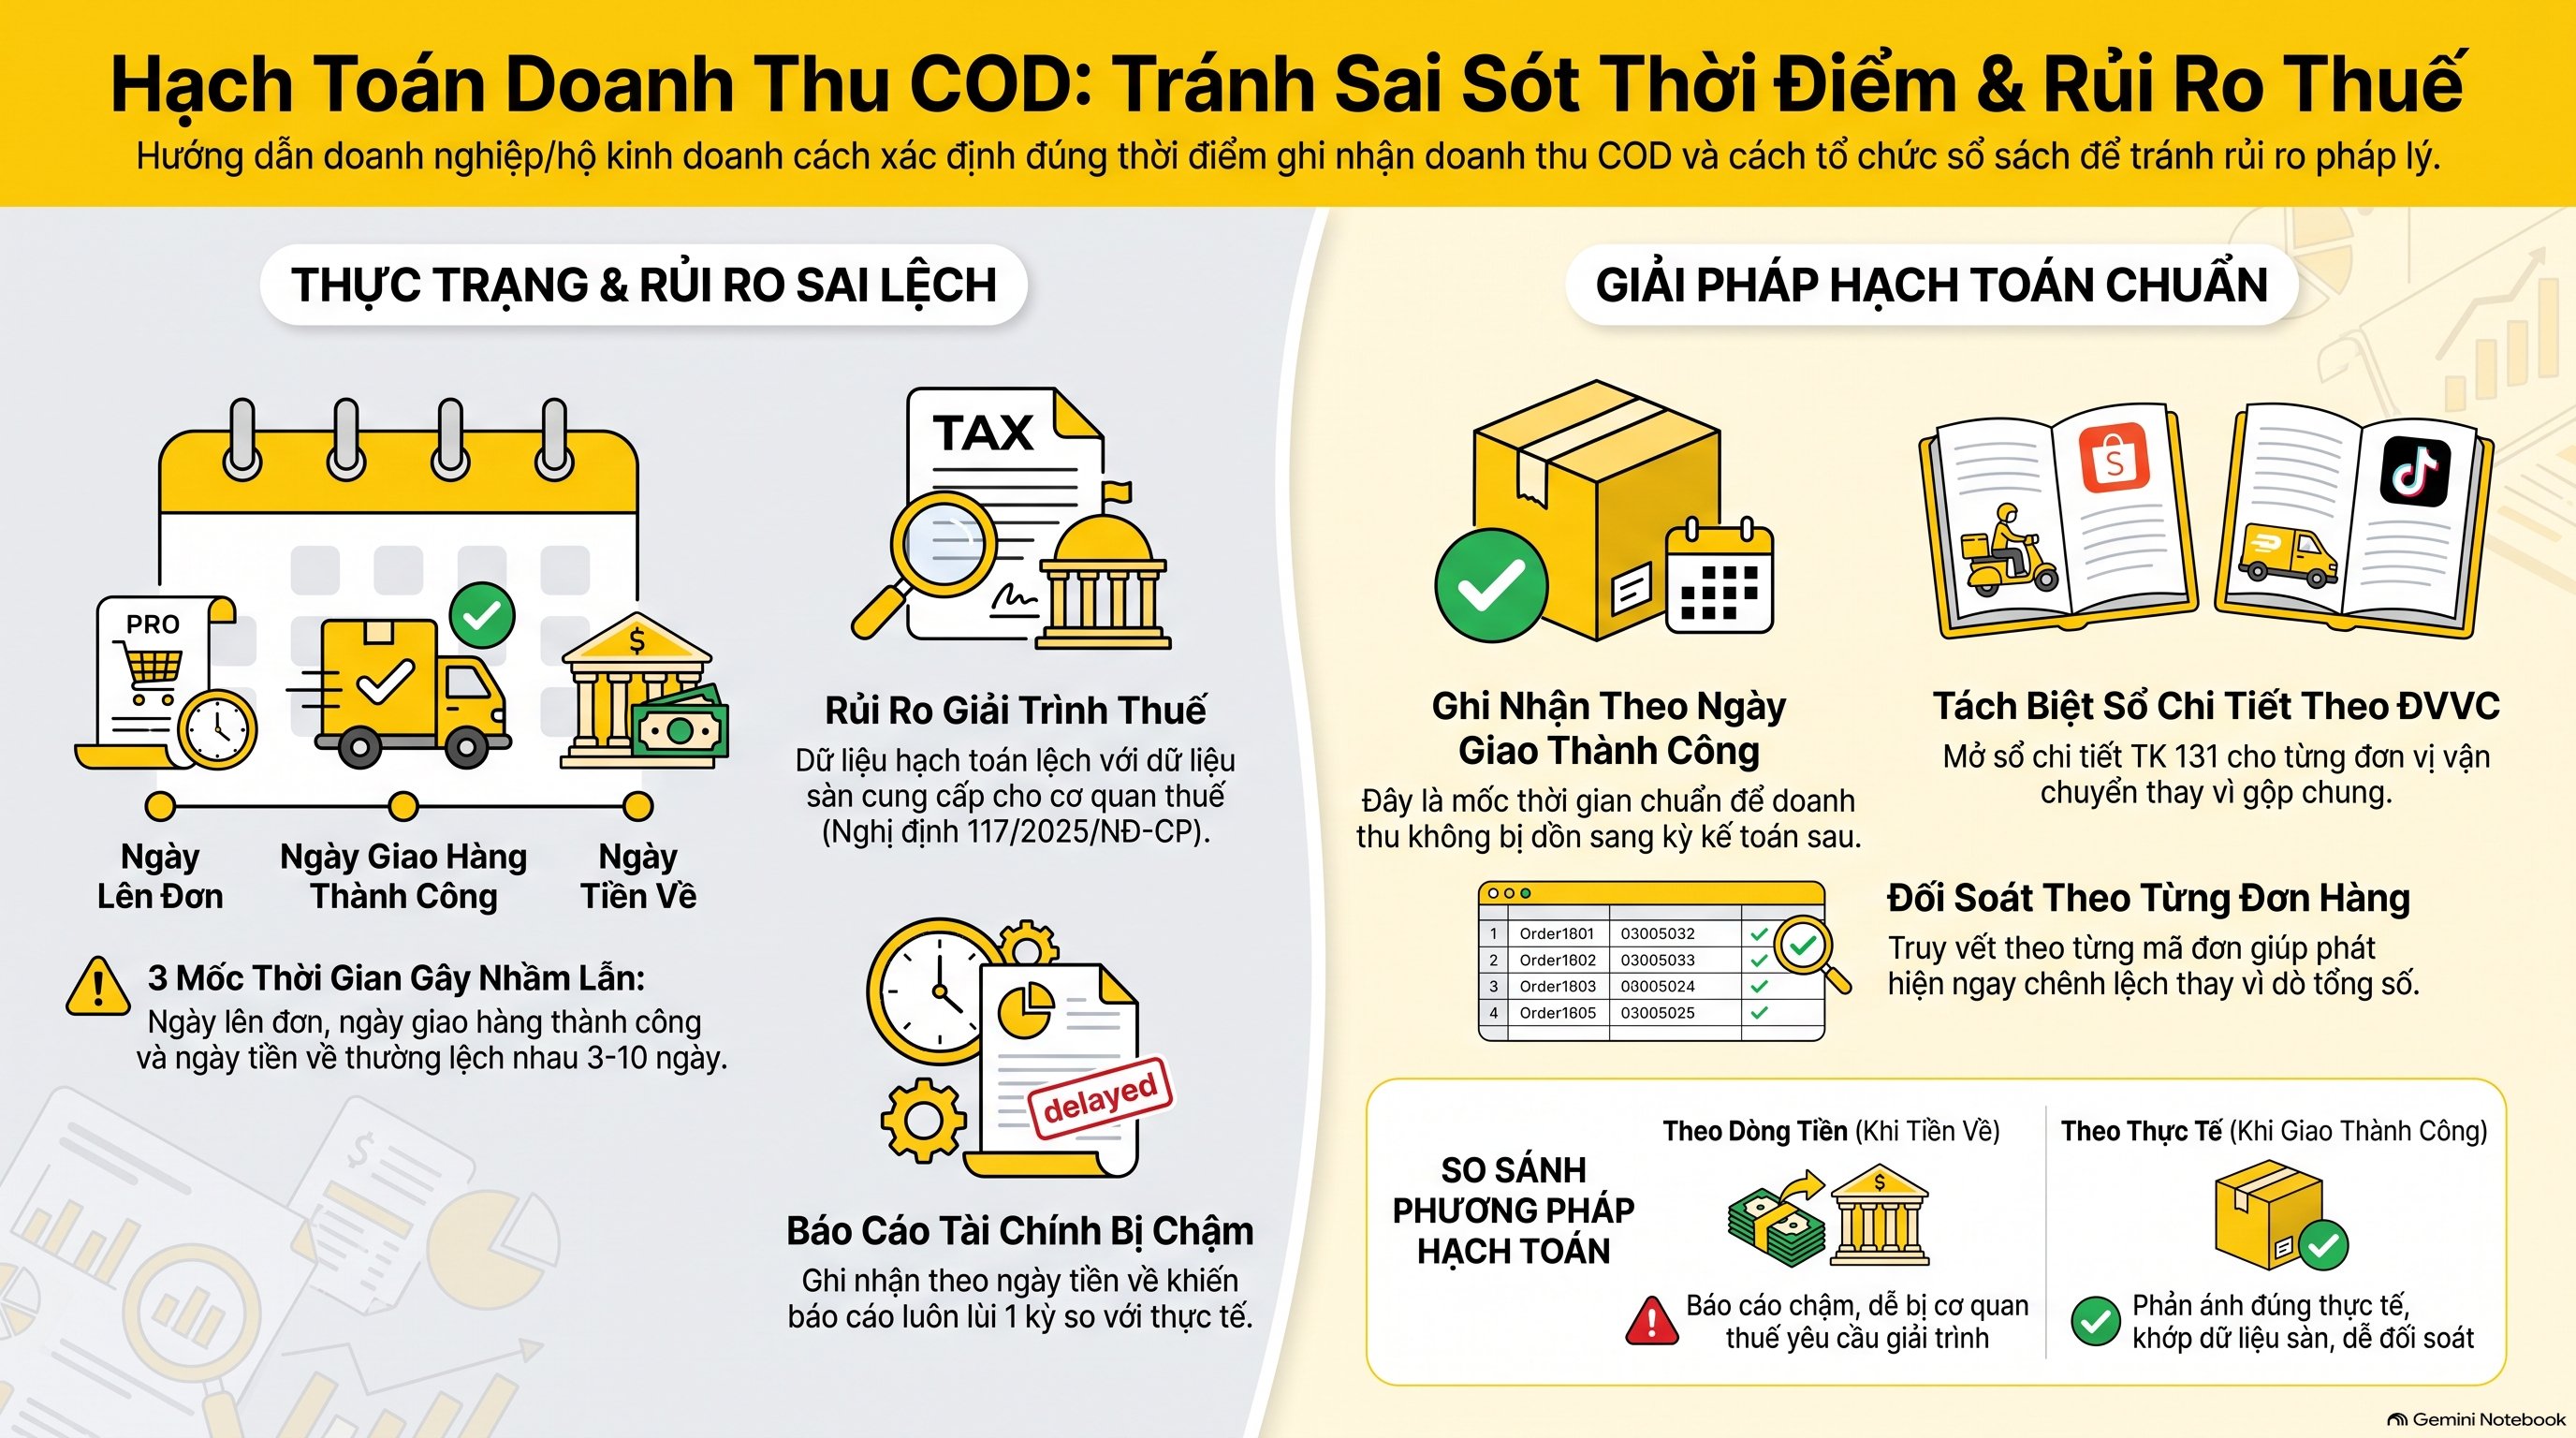
Hạch toán doanh thu bán hàng COD hay sai vì một đơn hàng COD có 3 mốc thời gian khác nhau: ngày lên đơn, ngày giao hàng thành công, ngày tiền về tài khoản.
Ba mốc này thường lệch nhau 3-10 ngày tùy đơn vị vận chuyển và tùy chu kỳ đối soát của từng sàn.
Shop càng bán nhiều kênh, càng cần quy trình hạch toán doanh thu bán hàng COD thống nhất giữa bộ phận vận hành và bộ phận kế toán.
Rủi ro với hộ kinh doanh, doanh nghiệp bán đa sàn
Ghi nhận doanh thu theo ngày tiền về thay vì ngày giao hàng thành công làm báo cáo tài chính lùi 1 kỳ so với thực tế phát sinh.
Đây là lỗi hạch toán doanh thu bán hàng COD phổ biến nhất ở shop mới chuyển từ hộ kinh doanh lên doanh nghiệp.
Cuối năm, số liệu kê khai lệch với dữ liệu Shopee, TikTok Shop cung cấp cho cơ quan thuế theo Nghị định 117/2025/NĐ-CP, dễ phát sinh yêu cầu giải trình chênh lệch doanh thu.
Nhận diện đúng mốc giao hàng thành công giúp hạch toán doanh thu bán hàng COD không bị dồn sang kỳ kế toán sau.
Với shop bán trên 3 sàn trở lên, chênh lệch giữa các mốc thời gian càng lớn nếu hạch toán doanh thu bán hàng COD không thống nhất cách lấy dữ liệu giữa các sàn.
Rủi ro khi không tách riêng khoản COD chưa về trên sổ sách
Nhiều kế toán viên gộp chung khoản phải thu COD với công nợ khách hàng thông thường trên TK 131 (Điều 17 Thông tư 133/2016/TT-BTC), không mở chi tiết theo từng đơn vị vận chuyển.
Thói quen này khiến hạch toán doanh thu bán hàng COD đúng về tổng số nhưng vô dụng khi cần truy vết từng đơn.
Đến kỳ đối soát, kế toán không xác định được khoản chênh lệch vài triệu đồng nằm ở đơn vị vận chuyển nào, đơn hàng nào.
Mở sổ chi tiết ngay từ đầu là cách đơn giản nhất để hạch toán doanh thu bán hàng COD dễ đối soát về sau, không phải dò lại cả tháng.
Đối chiếu theo từng đơn vị vận chuyển, thay vì theo tổng số cuối tháng, là cách hạch toán doanh thu bán hàng COD ít tốn thời gian sửa sai nhất.
Cách hạch toán doanh thu bán hàng COD gồm mấy bước?
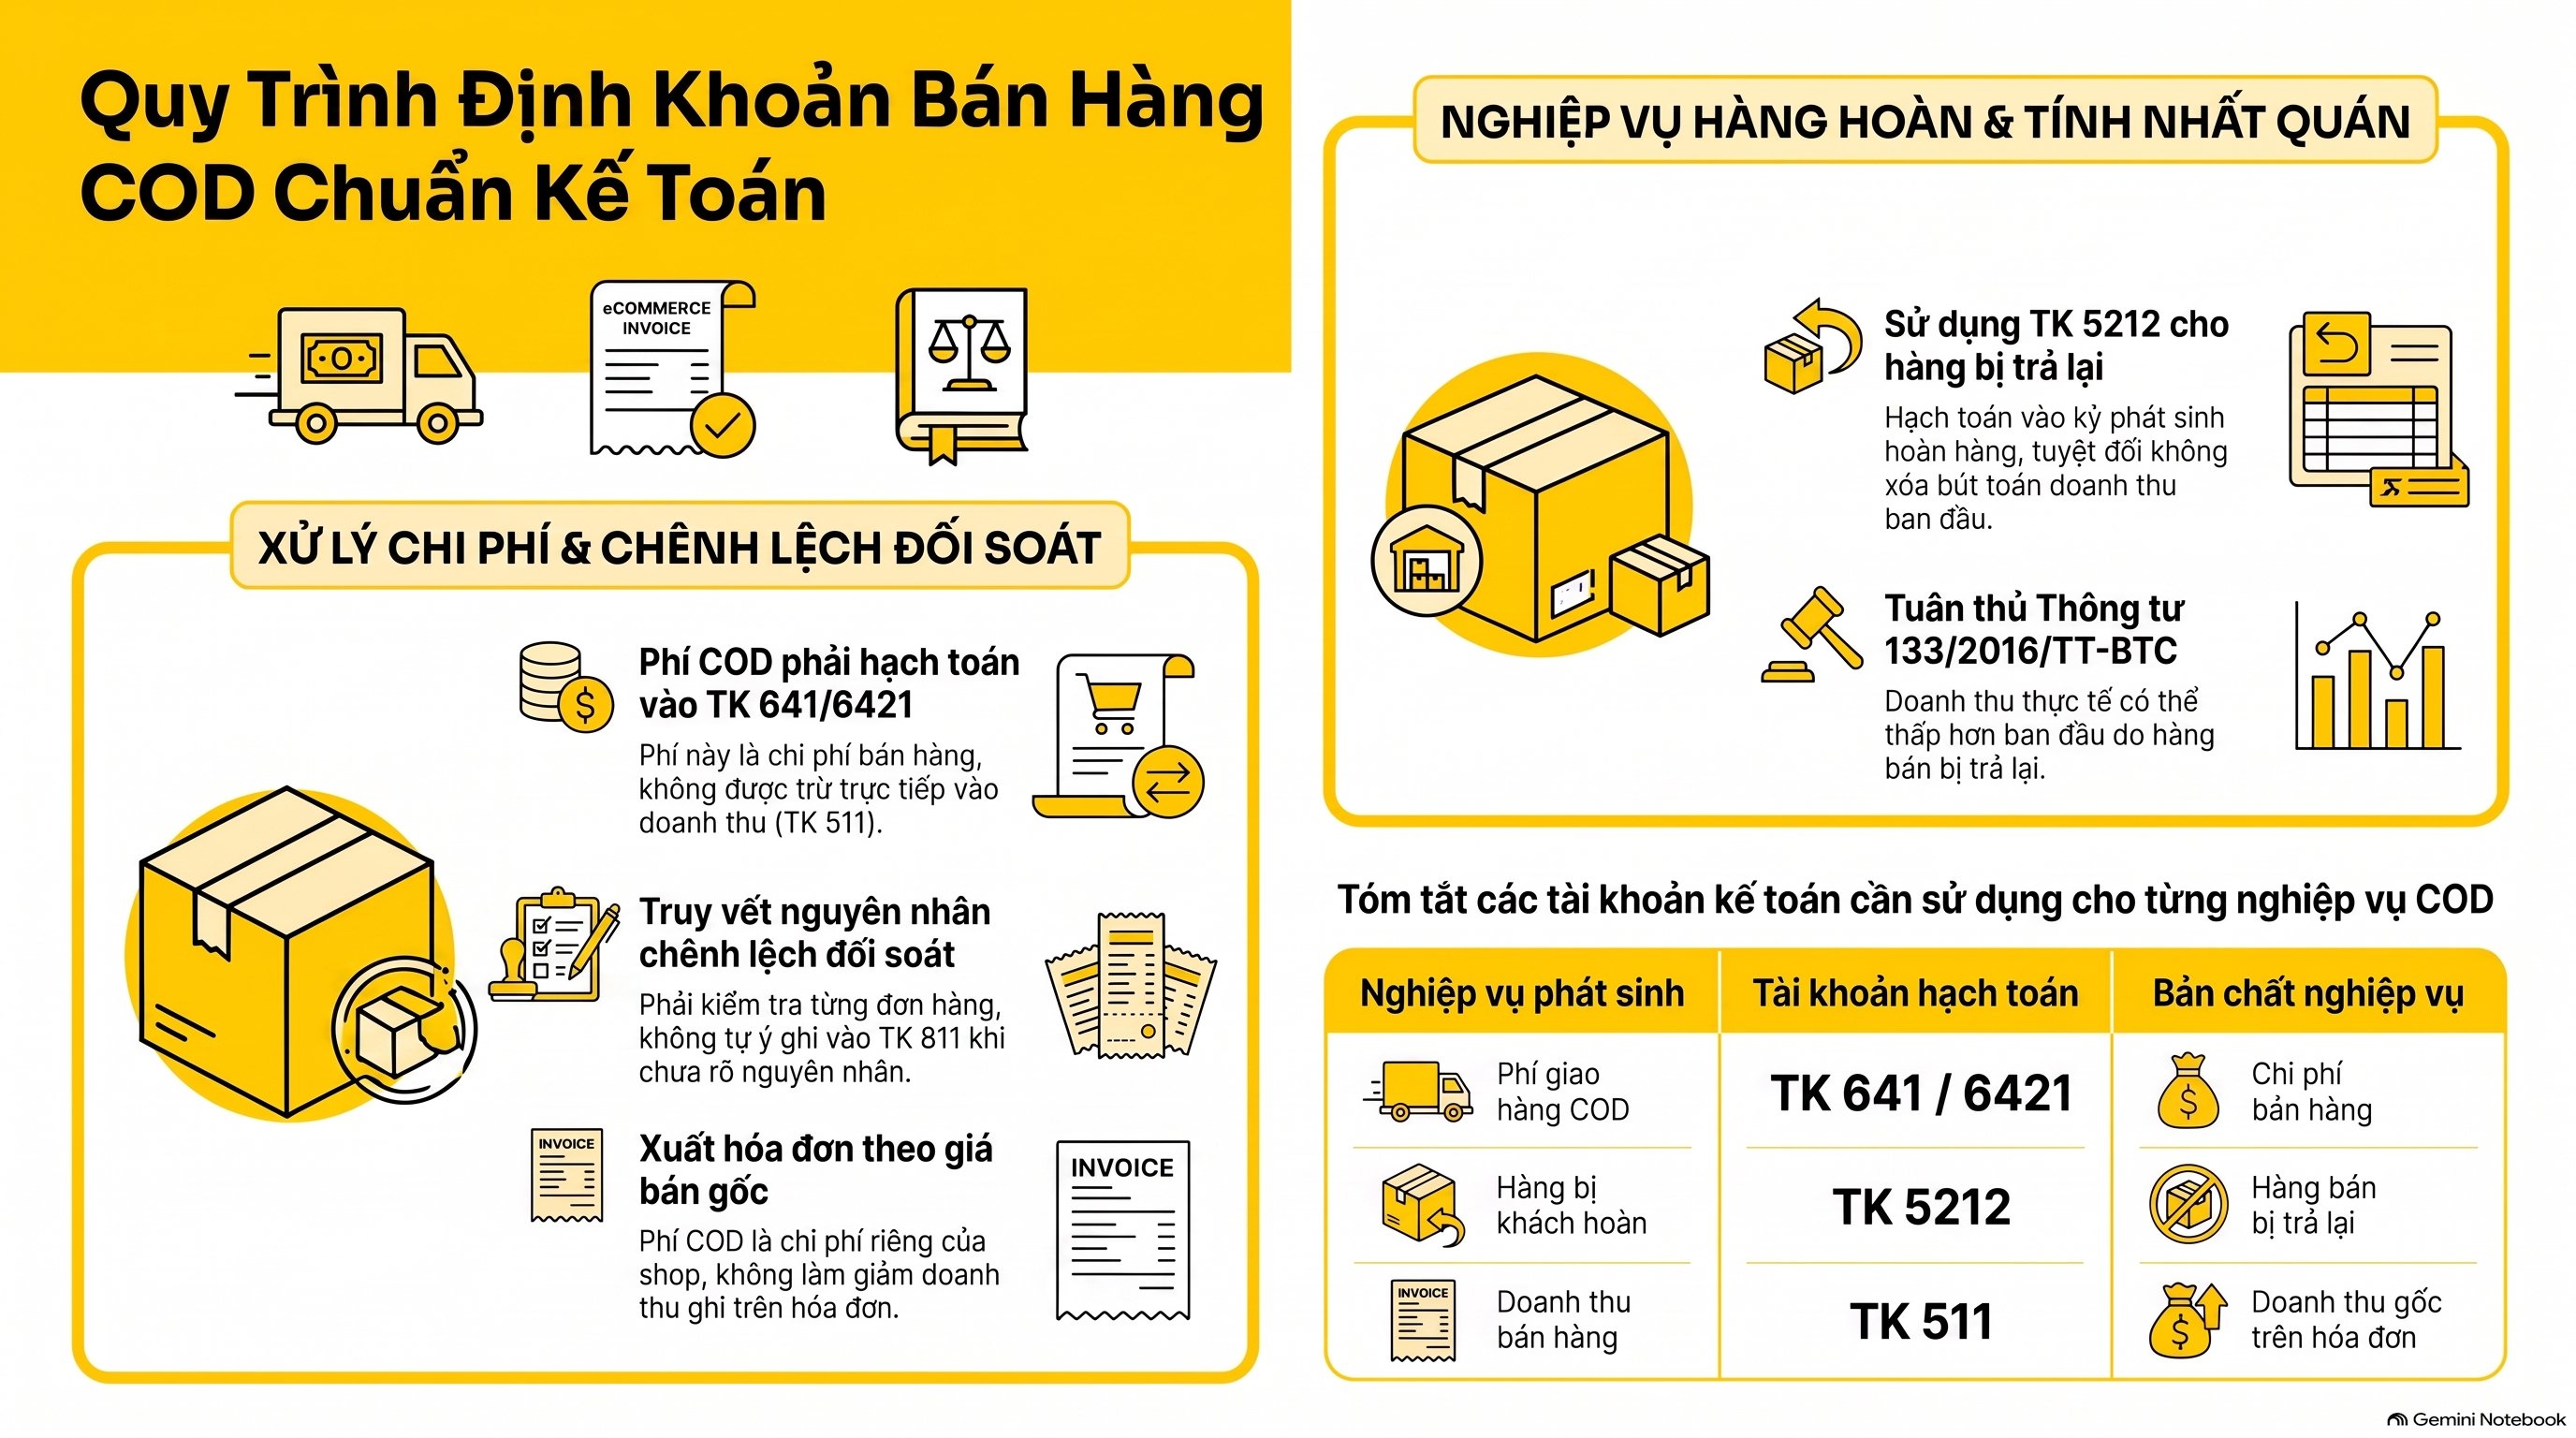
Cách hạch toán doanh thu bán hàng COD gồm 4 bước. Đó là: ghi nhận doanh thu khi giao hàng thành công, theo dõi khoản phải thu COD theo từng đơn vị vận chuyển, ghi nhận tiền về sau khi trừ phí thu hộ, và xử lý chênh lệch phát sinh.
- Ghi nhận doanh thu khi giao hàng thành công.
- Theo dõi khoản phải thu COD chi tiết theo đơn vị vận chuyển.
- Ghi nhận tiền về sau khi trừ phí thu hộ.
- Xử lý chênh lệch phát sinh giữa sổ sách và tiền thực nhận.
Làm đúng thứ tự bốn bước này giúp hạch toán doanh thu bán hàng COD khớp sổ sách với thực tế vận hành ngay từ kỳ đầu tiên.
Shop cần mẫu sổ chi tiết theo chứng từ có thể xem thêm cách ghi sổ doanh thu COD để đối chiếu trước khi áp dụng cho toàn bộ đơn hàng.
Bỏ sót một trong bốn bước khiến hạch toán doanh thu bán hàng COD chỉ đúng một nửa quy trình, phần còn lại vẫn phải xử lý thủ công vào cuối kỳ.
Bước 1 — Ghi nhận doanh thu khi giao hàng thành công
Bước 1 của cách hạch toán doanh thu bán hàng COD là căn cứ vào báo cáo giao hàng của đơn vị vận chuyển, không phải trạng thái đơn hàng trên phần mềm bán hàng.
Bút toán: Nợ TK 131 (chi tiết theo đơn vị vận chuyển) / Có TK 511, Có TK 3331 (thuế GTGT đầu ra nếu có).
Số tiền ghi nhận là giá bán gốc, chưa trừ bất kỳ khoản phí thu hộ hay phí sàn nào.
Nhiều phần mềm bán hàng không đồng bộ kịp trạng thái giao hàng, nên hạch toán doanh thu bán hàng COD chỉ nên căn cứ vào báo cáo gốc của đơn vị vận chuyển.
Bước 1 chỉ ghi nhận doanh thu, chưa liên quan đến việc tiền COD đã về hay chưa — đây là điểm phân biệt quan trọng khi hạch toán doanh thu bán hàng COD với hạch toán bán hàng thu tiền ngay.
Bước 2 — Theo dõi khoản phải thu COD theo từng đơn vị vận chuyển
Mở sổ chi tiết TK 131 theo từng đơn vị vận chuyển (GHN, GHTK, J&T, Ninja Van…) để biết chính xác số dư COD đang chờ giải ngân của từng bên.
Đây là điều kiện để hạch toán doanh thu bán hàng COD đối soát được ở cấp đơn vị vận chuyển, không chỉ đúng ở cấp tổng.
Thiếu bước này, kế toán không biết truy vào đâu khi phát sinh chênh lệch cuối kỳ.
Không mở chi tiết theo đơn vị vận chuyển, hạch toán doanh thu bán hàng COD sẽ đúng ở TK 511 nhưng sai ở khâu quản trị dòng tiền.
Theo dõi riêng theo đơn vị vận chuyển cũng giúp hạch toán doanh thu bán hàng COD dễ đối chiếu với hợp đồng dịch vụ vận chuyển đã ký.
Số dư TK 131 chi tiết theo đơn vị vận chuyển chính là căn cứ đối chiếu nhanh nhất khi kiểm tra hạch toán doanh thu bán hàng COD cuối tháng.
Bước 3 — Ghi nhận tiền về sau khi trừ phí thu hộ
Khi đơn vị vận chuyển chuyển trả, ghi Nợ TK 112 (số tiền thực nhận), Nợ TK 641 hoặc TK 6421 tùy chế độ kế toán áp dụng (phí thu hộ COD) / Có TK 131 (tổng số tiền COD của lô giao dịch).
Doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC dùng TK 641; doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016/TT-BTC dùng TK 6421.
Bước 3 là nơi hạch toán doanh thu bán hàng COD thường bị nhầm nhất: nhiều kế toán trừ phí COD thẳng vào doanh thu trên TK 511 thay vì ghi nhận như một khoản chi phí riêng.
Tỷ lệ phí thu hộ COD theo hợp đồng vận chuyển ảnh hưởng trực tiếp đến số tiền Nợ TK 112 khi hạch toán doanh thu bán hàng COD ở bước này.
Bước 4 — Xử lý chênh lệch phát sinh
Nếu số tiền về không khớp số dư TK 131, đối chiếu danh sách đơn hoàn, đơn hủy chưa cập nhật trạng thái trước khi kết luận sai sót hạch toán.
Kết luận vội trước khi đối chiếu dễ khiến hạch toán doanh thu bán hàng COD bị sửa sai lần hai, tốn thêm thời gian cuối kỳ.
Chênh lệch chưa rõ nguyên nhân không được tự ý xóa khỏi hạch toán doanh thu bán hàng COD của kỳ, phải treo lại chờ đối chiếu xong mới xử lý.
Hoàn tất 4 bước này, hạch toán doanh thu bán hàng COD sẽ khớp giữa 3 nguồn: sổ kế toán, báo cáo sàn hoặc đơn vị vận chuyển, và sao kê ngân hàng.
Hạch toán doanh thu bán hàng COD trên Shopee, TikTok Shop khác gì website, Facebook?
Hạch toán doanh thu bán hàng COD trên sàn (Shopee, TikTok Shop, Lazada) và trên kênh tự vận hành (website, Facebook, Zalo) khác nhau ở nguồn xác nhận giao hàng và cách trừ phí trước khi giải ngân.
Trên sàn, phí thu hộ COD, phí hoa hồng, phí thanh toán bị khấu trừ thẳng vào số tiền chuyển trả — kế toán phải đọc bảng đối soát của sàn để tách đúng từng khoản trước khi ghi Có TK 131.
Bỏ qua bước tách phí này, hạch toán doanh thu bán hàng COD trên sàn sẽ cao hơn số tiền thực nhận.
Đọc đúng bảng đối soát của từng sàn là bước bắt buộc trước khi hạch toán doanh thu bán hàng COD cho các đơn bán qua kênh đó.
Trên kênh tự vận hành, shop làm việc trực tiếp với đơn vị vận chuyển theo hợp đồng riêng, phí thu hộ thường cố định hoặc theo % thỏa thuận, tách bạch rõ hơn phí sàn.
| Kênh bán | Nguồn xác nhận giao hàng | Phí trừ trước khi giải ngân |
|---|---|---|
| Shopee, TikTok Shop | Báo cáo đối soát trên kênh người bán | Phí hoa hồng, phí thanh toán, phí COD |
| Website, Facebook, Zalo | Báo cáo của đơn vị vận chuyển | Phí thu hộ COD theo hợp đồng vận chuyển |
Dù chọn kênh nào, nguyên tắc hạch toán doanh thu bán hàng COD tại thời điểm giao hàng thành công không thay đổi. Điểm chung là hạch toán doanh thu bán hàng COD luôn căn cứ vào xác nhận giao hàng, bất kể kênh bán nào. Chốt đúng ngày xác nhận giao hàng của từng kênh là yêu cầu bắt buộc khi hạch toán doanh thu bán hàng COD đa kênh.
Shop bán song song nhiều kênh nên tham khảo thêm cách hạch toán doanh thu sàn TMĐT để thống nhất quy trình ghi sổ, tránh mỗi kênh áp một cách hạch toán doanh thu bán hàng COD khác nhau.
Định khoản bán hàng COD khi có phí, chênh lệch, hàng hoàn xử lý ra sao?
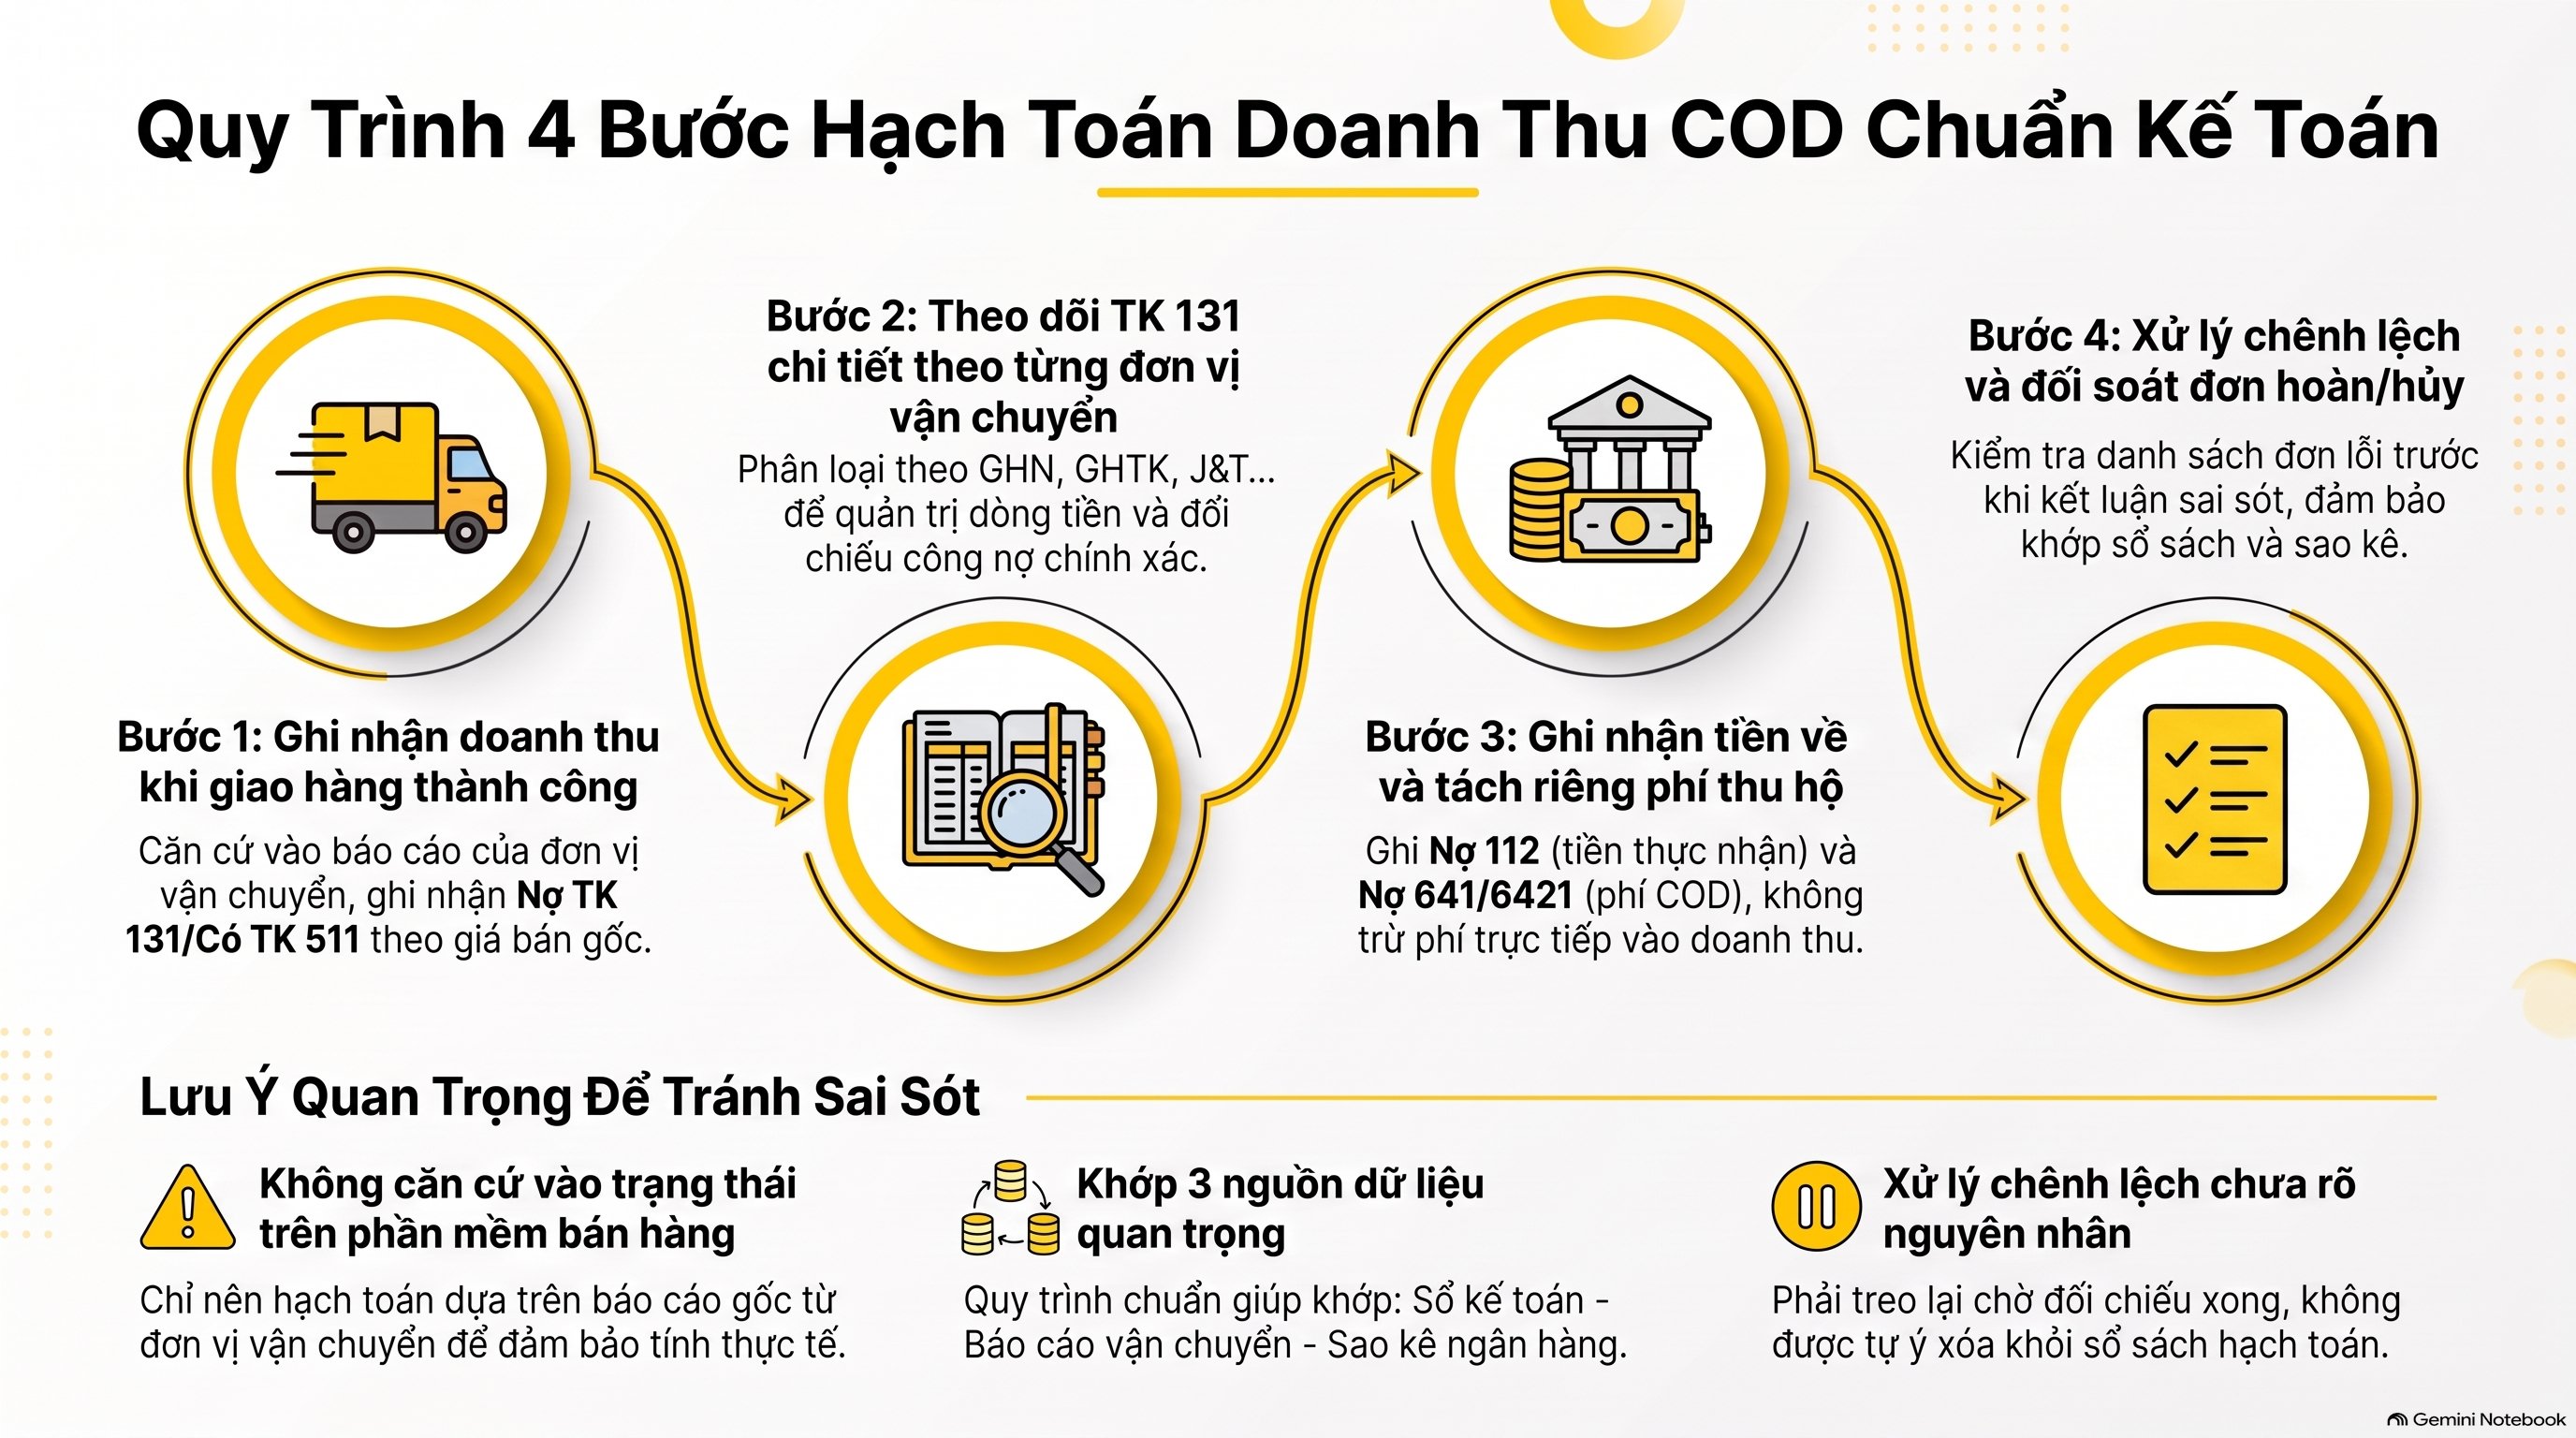
Định khoản bán hàng COD chuẩn là một phần của hạch toán doanh thu bán hàng COD đầy đủ. Nó không dừng ở bút toán ghi nhận ban đầu mà còn xử lý đúng 3 tình huống: phí COD, chênh lệch đối soát, và hàng bị hoàn.
Phí COD hạch toán vào TK 641/6421 — chi phí bán hàng, không trừ thẳng vào doanh thu trên TK 511.
Xuất hóa đơn cho khách vẫn theo giá bán gốc, phí COD là chi phí riêng của shop, không làm giảm doanh thu ghi trên hóa đơn.
Không tách đúng khoản phí này, hạch toán doanh thu bán hàng COD trên sổ sách sẽ lệch với hóa đơn đã xuất cho khách.
Không phân biệt rõ phí COD với chiết khấu hay khuyến mãi cũng làm hạch toán doanh thu bán hàng COD bị gộp sai tài khoản chi phí.
Chênh lệch đối soát phải truy đến từng đơn hàng cụ thể trước khi điều chỉnh sổ sách, không tự ý ghi vào TK 811 khi chưa xác định rõ nguyên nhân.
Điều chỉnh vội một khoản chênh lệch có thể làm sai luôn phần hạch toán doanh thu bán hàng COD đã đúng trước đó.
Hàng bị hoàn không được xóa bút toán doanh thu ban đầu, mà hạch toán qua TK 5212 — hàng bán bị trả lại, đúng kỳ phát sinh nghiệp vụ hoàn hàng.
Xóa thẳng bút toán gốc là cách phổ biến khiến hạch toán doanh thu bán hàng COD của cả quý bị lệch số. Ba tình huống trên đều nằm trong phạm vi hạch toán doanh thu bán hàng COD mà kế toán phải xử lý mỗi kỳ, không chỉ riêng bút toán ghi nhận ban đầu.
Theo dõi cả 3 tình huống phí, chênh lệch và hàng hoàn trong cùng một bảng chi tiết giúp hạch toán doanh thu bán hàng COD nhất quán giữa các kỳ kế toán.
> “Doanh thu bán hàng… có thể thấp hơn doanh thu ghi nhận ban đầu do hàng đã bán bị trả lại” — nguyên tắc kế toán doanh thu, Điều 57 Thông tư 133/2016/TT-BTC.
Tìm hiểu thêm cách đối soát COD Shopee khi tiền về không khớp báo cáo bán hàng, và cách xử lý khi gặp đơn bom hàng phát sinh chi phí ship 2 chiều.
Định khoản bán hàng COD đúng ngay từ đầu là nền tảng để hạch toán doanh thu bán hàng COD nhất quán suốt kỳ kế toán. Đây cũng là phần việc VAR eCOM chuẩn hóa cho hơn 500 doanh nghiệp thương mại điện tử đang bán đa sàn.
Câu hỏi thường gặp khi hạch toán doanh thu bán hàng COD
Thời điểm hạch toán doanh thu bán hàng COD là ngày nào?
Thời điểm hạch toán doanh thu bán hàng COD là ngày đơn vị vận chuyển xác nhận giao hàng thành công, không phải ngày tiền COD về tài khoản ngân hàng.
Hai mốc này lệch nhau 3-7 ngày theo chu kỳ giải ngân của từng đơn vị vận chuyển.
Ghi nhớ đúng mốc này là điều kiện tiên quyết để hạch toán doanh thu bán hàng COD không bị lùi kỳ kế toán.
Ngày trên biên bản giao nhận là mốc duy nhất cần lưu khi hạch toán doanh thu bán hàng COD, các ngày khác chỉ mang tính tham khảo.
Hạch toán doanh thu chưa thu tiền COD vào cuối kỳ kế toán thế nào?
Hạch toán doanh thu chưa thu tiền COD vào cuối kỳ vẫn ghi Nợ TK 131 / Có TK 511 nếu hàng đã giao thành công trước ngày chốt sổ, dù tiền chưa về.
Đây vẫn là một phần của hạch toán doanh thu bán hàng COD trong kỳ phát sinh, không phải kỳ sau.
Khoản này thể hiện là số dư phải thu COD chưa giải ngân trên bảng cân đối kế toán tại thời điểm lập báo cáo.
Nắm rõ nguyên tắc này giúp hạch toán doanh thu bán hàng COD không bị bỏ sót khi lập báo cáo tài chính năm.
Đơn COD bị khách bom hàng có phải hạch toán doanh thu bán hàng COD không?
Đơn bị bom hàng, khách không nhận và hàng hoàn kho, không đủ điều kiện ghi nhận doanh thu vì chưa chuyển giao quyền sở hữu cho người mua.
Không hạch toán doanh thu bán hàng COD cho đơn này, chỉ ghi nhận chi phí ship 2 chiều phát sinh từ việc giao và hoàn hàng.
Việc phân biệt đúng thời điểm chuyển giao quyền sở hữu quyết định có hạch toán doanh thu bán hàng COD cho đơn đó hay không.
Cách hạch toán COD khi sàn đã khấu trừ thuế thay có khác gì không?
Cách hạch toán COD khi sàn khấu trừ thuế thay không thay đổi bút toán ghi nhận doanh thu gốc trên TK 511.
Nguyên tắc hạch toán doanh thu bán hàng COD vẫn giữ nguyên, chỉ thêm một bút toán thuế riêng.
Khoản thuế bị sàn khấu trừ hạch toán vào tài khoản thuế phải nộp tương ứng (TK 3338 hoặc tài khoản chi tiết theo dõi thuế sàn khấu trừ), tách biệt hoàn toàn với doanh thu bán hàng ghi nhận ban đầu.
Đây là điểm dễ nhầm khi hạch toán doanh thu bán hàng COD cho các đơn có khấu trừ thuế tại nguồn.
Bút toán thuế riêng không thay thế cho hạch toán doanh thu bán hàng COD gốc, cả hai đều phải ghi đầy đủ trên sổ sách.
Lời kết
Hạch toán doanh thu bán hàng COD đúng bắt đầu từ việc tách rõ 3 mốc thời gian: ngày giao hàng thành công, ngày tiền về tài khoản, và ngày chốt sổ kế toán.
Nắm chắc từng mốc giúp hạch toán doanh thu bán hàng COD phản ánh đúng thời điểm phát sinh giao dịch, thay vì theo ngày tiền về.
Bỏ qua bước tách này là nguyên nhân phổ biến khiến báo cáo tài chính lệch với dữ liệu sàn thương mại điện tử cung cấp cho cơ quan thuế.
4 bước hạch toán doanh thu bán hàng COD nêu trên gồm: ghi nhận theo báo cáo giao hàng, theo dõi TK 131 chi tiết theo đơn vị vận chuyển, ghi nhận tiền về sau khi trừ phí, và xử lý chênh lệch. Cả 4 bước áp dụng được cho hộ kinh doanh lẫn doanh nghiệp bán đa sàn từ 2026.
VAR eCOM đang hỗ trợ hơn 500 doanh nghiệp thương mại điện tử chuẩn hóa quy trình hạch toán doanh thu bán hàng COD, đối soát 3 chiều giữa sàn, ngân hàng và đơn vị vận chuyển.
Liên hệ VAR eCOM qua hotline 082 6868 007 hoặc Zalo zalo.me/varecom nếu cần rà soát lại cách hạch toán doanh thu bán hàng COD đang áp dụng tại shop.
Rà soát định kỳ theo quý giúp phát hiện sớm sai sót trong hạch toán doanh thu bán hàng COD trước khi ảnh hưởng đến báo cáo quyết toán năm.
Chuẩn hóa quy trình này một lần, hạch toán doanh thu bán hàng COD ở các kỳ sau sẽ nhanh và ít sai sót hơn.
Tham khảo thêm quy định thuế – kế toán cập nhật tại Tổng cục Thuế để áp dụng đúng cho doanh nghiệp thương mại điện tử.