Nộp bổ sung tờ khai GTGT là việc người nộp thuế lập hồ sơ khai bổ sung cho kỳ tính thuế GTGT đã nộp nhưng có sai, sót. Từ 01/07/2026 Thông tư 89/2026/TT-BTC có hiệu lực, nhiều kế toán hỏi nộp bổ sung tờ khai GTGT các tháng trước theo mẫu cũ hay mẫu mới. Mẫu nào tùy kỳ tính thuế có sai, sót, cập nhật tháng 11/2026.
Nộp bổ sung tờ khai GTGT các tháng trước 01/07/2026 có phải dùng mẫu Thông tư 89 không?

Không tự động. Kỳ tính thuế trước 01/07/2026 thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực, theo Điều 100 khoản 1 của thông tư này. Vì vậy nộp bổ sung tờ khai GTGT cho các tháng cũ bám theo kỳ tính thuế có sai, sót, không bám theo ngày bạn nộp.
Thông tư 89/2026/TT-BTC có hiệu lực từ 01/07/2026 và bãi bỏ thông tư hướng dẫn quản lý thuế cũ theo Điều 99 khoản 3 điểm h. Chính Điều 100 khoản 1 lại giữ mẫu biểu cũ cho hồ sơ khai thuế của kỳ trước mốc đó. Hai điều này đi cùng nhau, nên khi nộp bổ sung tờ khai GTGT mà chỉ đọc Điều 99 sẽ hiểu sai.
Kỳ tính thuế quyết định mẫu khi nộp bổ sung tờ khai GTGT
Giả sử bạn phát hiện sót doanh thu đầu ra của tháng 5/2026 và nộp bổ sung tờ khai GTGT vào tháng 11/2026. Kỳ sai sót là tháng 5/2026, tức trước 01/07/2026, nên mẫu biểu là mẫu áp dụng trước thời điểm thông tư mới có hiệu lực.
Nếu sai sót nằm ở kỳ từ tháng 7/2026 trở đi thì nộp bổ sung tờ khai GTGT theo bộ mẫu kèm Thông tư 89/2026/TT-BTC. Mốc phân chia là kỳ tính thuế, không phải ngày nộp hồ sơ.
Kết luận này có điều kiện. Điều 100 khoản 1 nói về mẫu biểu của hồ sơ khai thuế. Còn mẫu 01/KHBS dùng khi nộp bổ sung tờ khai GTGT của kỳ cũ thì chưa có căn cứ trực tiếp, nên cần người chuyên môn xác nhận với cơ quan thuế quản lý trước khi nộp.
Vì sao HTKK không cho nộp bổ sung tờ khai GTGT theo mẫu Thông tư 89?
Hiện tượng phần mềm HTKK (công cụ lập tờ khai thuế của cơ quan thuế) không cho nộp bổ sung tờ khai GTGT bằng mẫu mới cho kỳ cũ khớp với Điều 100 khoản 1: kỳ cũ giữ mẫu cũ. Đây là suy luận từ quy định, không phải xác nhận về cách HTKK vận hành.
Cách làm an toàn là nộp bổ sung tờ khai GTGT của kỳ cũ bằng đúng mẫu mà phần mềm đang cho.
Căn cứ pháp lý nào quy định nộp bổ sung tờ khai GTGT?
Nộp bổ sung tờ khai GTGT cần đọc cùng nhau ba văn bản: Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC, cả ba có hiệu lực từ 01/07/2026. Luật cho quyền và thời hạn nộp bổ sung tờ khai GTGT, nghị định quy định cách xử lý số thuế, thông tư quy định mẫu và chuyển tiếp.
| Văn bản | Điều, khoản | Nội dung chính | Hiệu lực |
|---|---|---|---|
| Luật Quản lý thuế 108/2025/QH15 | Điều 12 khoản 5 | Nộp bổ sung tờ khai GTGT trong 05 năm kể từ ngày hết hạn nộp hồ sơ khai của kỳ sai, sót | 01/07/2026 |
| Luật Quản lý thuế 108/2025/QH15 | Điều 16 khoản 1 điểm b, khoản 2 điểm a | Nộp bổ sung tờ khai GTGT làm tăng thuế thì phải nộp tiền chậm nộp, mức 0,03%/ngày | 01/07/2026 |
| Nghị định 252/2026/NĐ-CP | Điều 12 khoản 6 điểm a | Cách xử lý số thuế tăng, giảm, số GTGT khấu trừ chuyển kỳ sau | 01/07/2026 |
| Thông tư 89/2026/TT-BTC | Điều 17 khoản 3, Điều 100 khoản 1 | Hồ sơ nộp bổ sung tờ khai GTGT và mẫu biểu cho kỳ trước 01/07/2026 | 01/07/2026 |
> "Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực." (Điều 100 khoản 1 Thông tư 89/2026/TT-BTC)
Quy định tại Điều 12 khoản 5 Luật Quản lý thuế 108/2025/QH15 cho phép nộp bổ sung tờ khai GTGT trong thời hạn 05 năm. Điều kiện đi kèm: trước khi cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra, và hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra.
Điều 53 của luật chỉ có ba khoản chuyển tiếp: khoản thuế được miễn, giảm phát sinh trước 01/07/2026, tiền thuế nợ đến hết 30/06/2026 và các cuộc kiểm tra đã có quyết định. Thời hạn nộp bổ sung tờ khai GTGT của kỳ cũ không được nêu riêng, nên phần này cần người chuyên môn tra thêm.
Hồ sơ nộp bổ sung tờ khai GTGT gồm những gì và ghi thế nào?
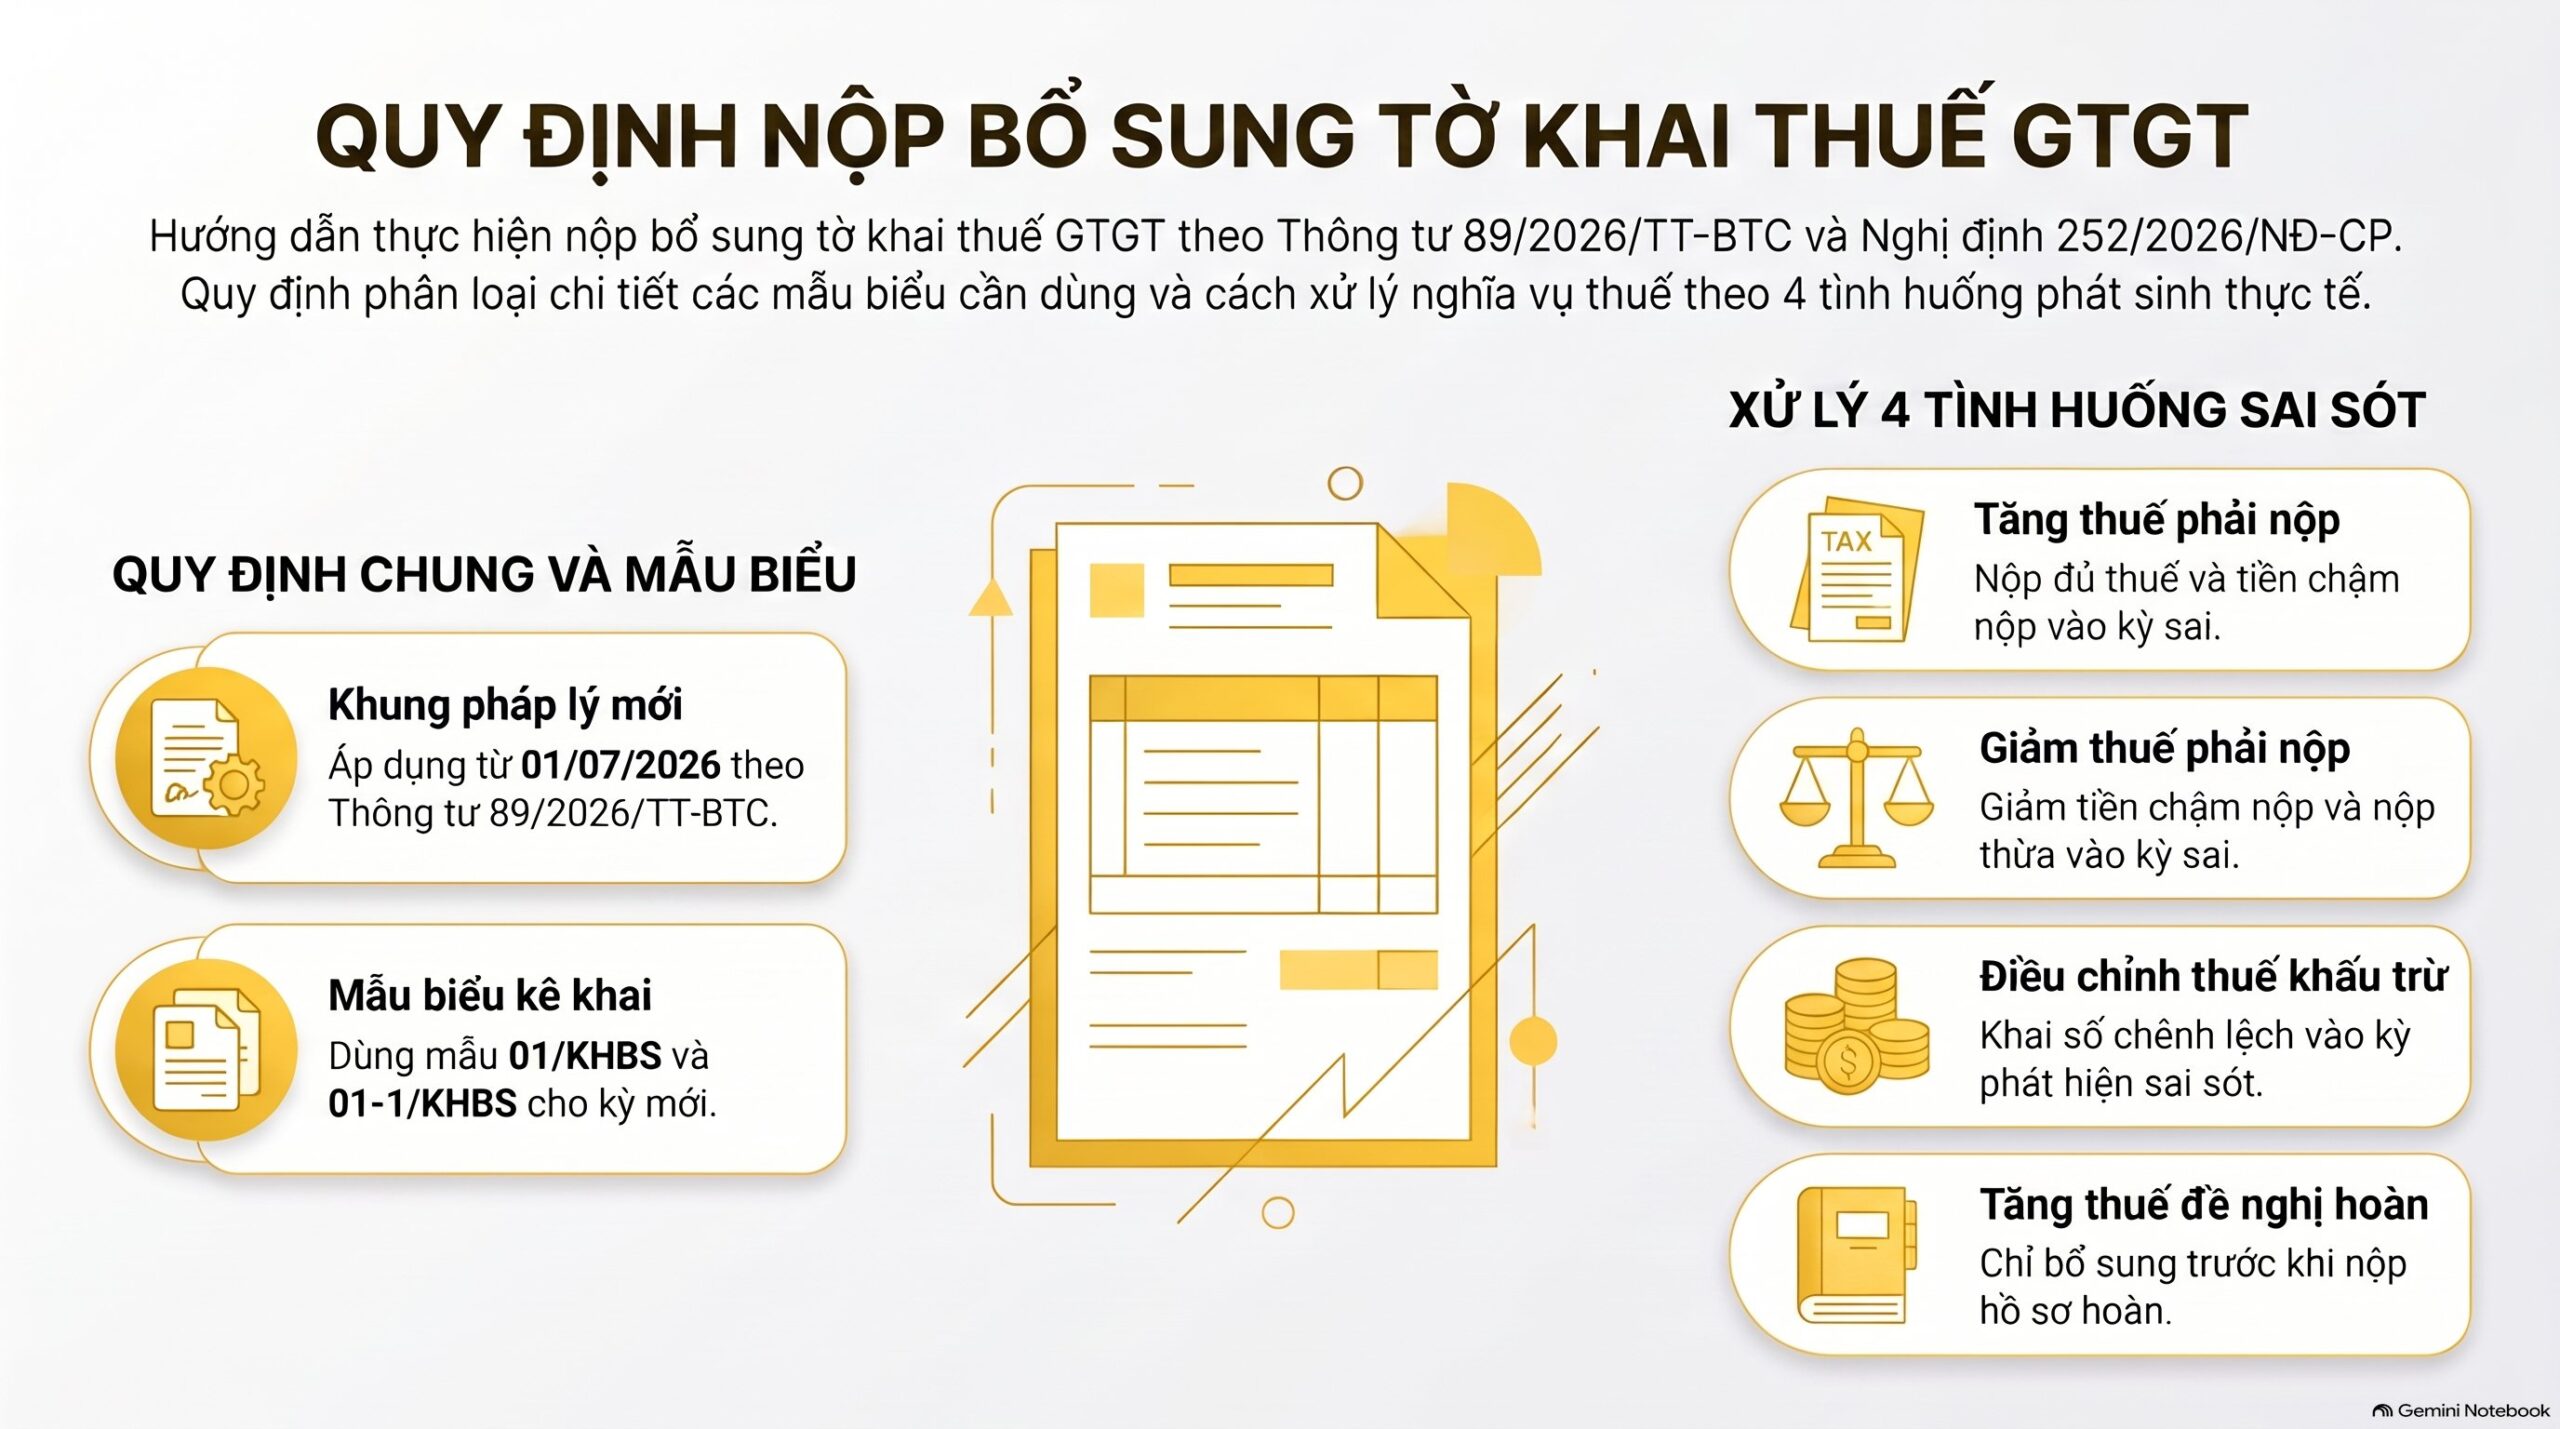
Hồ sơ nộp bổ sung tờ khai GTGT của kỳ từ 01/07/2026 thực hiện theo điểm 1 Phụ lục I của Thông tư 89/2026/TT-BTC, theo Điều 17 khoản 3. Bộ mẫu biểu kèm thông tư có nhóm Khai bổ sung gồm mẫu 01/KHBS và 01-1/KHBS. Với kỳ cũ, dùng mẫu biểu áp dụng trước thời điểm thông tư có hiệu lực.
Khi nộp bổ sung tờ khai GTGT, Điều 12 khoản 6 điểm a Nghị định 252/2026/NĐ-CP chia thành bốn tình huống. Mỗi tình huống quyết định bạn ghi số chênh lệch vào kỳ nào và phải nộp thêm gì.
| Tình huống khi nộp bổ sung tờ khai GTGT | Việc phải làm | Ghi vào kỳ nào |
|---|---|---|
| Làm tăng số thuế GTGT phải nộp | Nộp đủ số tăng thêm và tiền chậm nộp (nếu có) | Kỳ phát sinh sai, sót |
| Làm giảm số thuế GTGT phải nộp | Được điều chỉnh giảm tiền chậm nộp, xử lý tiền nộp thừa | Kỳ phát sinh sai, sót |
| Làm tăng, giảm số GTGT được khấu trừ chuyển kỳ sau | Khai số chênh lệch tăng, giảm | Kỳ phát hiện sai, sót |
| Tăng số thuế GTGT đề nghị hoàn | Chỉ được khai bổ sung khi chưa nộp hồ sơ đề nghị hoàn thuế | Kỳ có sai, sót, trước khi nộp hồ sơ hoàn |
Riêng sai, sót ở số thuế GTGT đầu vào khi kê khai, khấu trừ thì nghị định yêu cầu thực hiện theo pháp luật thuế GTGT. Vì thế đừng gộp trường hợp này vào hồ sơ nộp bổ sung tờ khai GTGT mà chưa đối chiếu quy định riêng của thuế GTGT.
Từng chỉ tiêu trên mẫu 01/KHBS và 01-1/KHBS cần ghi gì, ô nào để trống thì chưa có căn cứ trong phần đã tra. Hãy mở trực tiếp mẫu trong phụ lục của thông tư, và với kỳ cũ thì mở mẫu cũ tương ứng, đừng điền theo trí nhớ.
Kê khai và hạch toán khi nộp bổ sung tờ khai GTGT vào đâu?

Khi nộp bổ sung tờ khai GTGT, số chênh lệch kê khai vào hai chỗ khác nhau. Nếu sai sót làm thay đổi thuế GTGT phải nộp, khai vào kỳ phát sinh sai, sót. Nếu chỉ làm thay đổi số thuế GTGT được khấu trừ chuyển kỳ sau, khai chênh lệch vào kỳ phát hiện, theo Điều 12 khoản 6 điểm a Nghị định 252/2026/NĐ-CP.
Quy trình nộp bổ sung tờ khai GTGT gồm sáu bước:
- Trước khi nộp bổ sung tờ khai GTGT, xác định kỳ tính thuế có sai, sót và mốc kỳ so với 01/07/2026 để chọn mẫu biểu.
- Kiểm tra cơ quan thuế đã công bố quyết định thanh tra, kiểm tra chưa và hồ sơ có nằm trong phạm vi đó không.
- Tính lại số thuế GTGT đúng của kỳ, so với số đã kê khai để biết tăng hay giảm.
- Lập hồ sơ nộp bổ sung tờ khai GTGT theo mẫu của kỳ đó, kèm giải trình và chứng từ làm căn cứ.
- Khi nộp bổ sung tờ khai GTGT làm tăng thuế, nộp số thuế tăng thêm và tự tính tiền chậm nộp theo Điều 16 Luật Quản lý thuế 108/2025/QH15.
- Lưu hồ sơ nộp bổ sung tờ khai GTGT, thông báo tiếp nhận của cơ quan thuế và bảng đối chiếu số liệu để giải trình sau này.
Phần hạch toán Nợ, Có khi nộp bổ sung tờ khai GTGT, gồm số thuế nộp thêm và tiền chậm nộp, phụ thuộc chế độ kế toán doanh nghiệp đang áp dụng. Tài liệu đã tra chưa đủ căn cứ để chốt số hiệu tài khoản, nên kế toán trưởng cần tự đối chiếu chế độ kế toán của công ty mình.
Khi xử lý hồ sơ khách bán hàng đa sàn, VAR eCOM ghi nhận nguyên nhân sai sót thường nằm ở doanh thu ghi nhận lệch kỳ giữa sàn và hóa đơn. Vì vậy trước khi nộp bổ sung tờ khai GTGT, nên đối soát lại ba nguồn: dữ liệu sàn, sao kê ngân hàng và hóa đơn điện tử.
Nộp bổ sung tờ khai GTGT bị tính tiền chậm nộp bao nhiêu?
Mức tính tiền chậm nộp là 0,03%/ngày trên số tiền thuế chậm nộp, theo Điều 16 khoản 2 điểm a Luật Quản lý thuế 108/2025/QH15. Khi nộp bổ sung tờ khai GTGT làm tăng số thuế phải nộp thì thuộc diện phải nộp tiền chậm nộp theo khoản 1 điểm b cùng điều.
Ví dụ minh họa khi nộp bổ sung tờ khai GTGT: số thuế GTGT tăng thêm là 50.000.000 đồng, chậm 120 ngày. Mỗi ngày phát sinh 15.000 đồng (50.000.000 nhân 0,03%), nên tổng tiền chậm nộp là 1.800.000 đồng.
Thời gian tính tiền chậm nộp thực hiện theo Điều 26 Nghị định 252/2026/NĐ-CP. Càng nộp bổ sung tờ khai GTGT sớm thì số ngày chậm càng ít, tiền chậm nộp càng thấp.
Điều 53 khoản 2 của luật xử lý tiền thuế nợ đến hết 30/06/2026 theo luật mới. Tuy nhiên khoản thuế phát sinh từ việc nộp bổ sung tờ khai GTGT sau ngày đó chưa được nêu riêng, nên cần người chuyên môn xác nhận cách tính cho kỳ cũ trước khi nộp.
Trường hợp nào khác đi khi nộp bổ sung tờ khai GTGT?
Có bốn trường hợp cần xem riêng trước khi nộp bổ sung tờ khai GTGT. Đa số liên quan đến thanh tra, kiểm tra hoặc đặc thù nghiệp vụ của người bán đa sàn.
- Đang bị thanh tra, kiểm tra: chỉ nộp bổ sung tờ khai GTGT cho hồ sơ không thuộc phạm vi, thời kỳ trong quyết định. Nội dung thuộc phạm vi đó thì bổ sung hồ sơ giải trình với cơ quan thuế, theo Điều 12 khoản 5 điểm d Luật Quản lý thuế 108/2025/QH15 và Điều 12 khoản 4 Nghị định 252/2026/NĐ-CP.
- Cơ quan điều tra yêu cầu không khai bổ sung: không được nộp bổ sung tờ khai GTGT trong vụ việc đó, theo Điều 12 khoản 3 Nghị định 252/2026/NĐ-CP.
- Sai nhiều kỳ, nhiều sàn: nộp bổ sung tờ khai GTGT cho từng hồ sơ khai có sai, sót, nên mỗi kỳ cần một hồ sơ riêng, theo khoản 6 cùng điều.
- Khách trả hàng, hóa đơn điều chỉnh: xử lý hóa đơn điều chỉnh trước rồi mới nộp bổ sung tờ khai GTGT, để số liệu hai bên khớp nhau.
Trường hợp cuối là thực hành nghiệp vụ, không có điều luật riêng được dẫn ở đây. Bạn có thể xem thêm cách khai bổ sung thuế GTGT khi đầu vào sai, sót.
Câu hỏi thường gặp về nộp bổ sung tờ khai GTGT
Đã có TT89 rồi, vậy nộp bổ sung TK VAT những tháng trước thì nộp theo TT80 hay TT89 cả nhà. Nộp theo TT89 thì HTKK không cho. Không biết phải làm sao luôn.
Khi nộp bổ sung tờ khai GTGT, kỳ tính thuế trước 01/07/2026 dùng mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực, theo Điều 100 khoản 1. Việc HTKK không cho lập mẫu mới cho kỳ cũ khớp với quy định này. Hãy nộp bổ sung tờ khai GTGT bằng mẫu mà phần mềm cho lập và hỏi cơ quan thuế quản lý nếu còn nghi ngờ.
Nộp bổ sung tờ khai GTGT được trong bao lâu?
Luật Quản lý thuế 108/2025/QH15 cho phép nộp bổ sung tờ khai GTGT trong 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai của kỳ có sai, sót, theo Điều 12 khoản 5. Thời hạn này áp cho kỳ từ 01/07/2026 trở đi. Với kỳ cũ hơn, phần này chưa có căn cứ trực tiếp, cần người chuyên môn tra.
Nộp bổ sung tờ khai GTGT làm giảm thuế thì có được giảm tiền chậm nộp không?
Có. Theo Điều 12 khoản 6 điểm a Nghị định 252/2026/NĐ-CP, nộp bổ sung tờ khai GTGT làm giảm số thuế phải nộp thì người nộp thuế được điều chỉnh giảm tiền chậm nộp và xử lý số tiền thuế nộp thừa (nếu có). Điều kiện là việc giảm đó được cơ quan thuế ghi nhận trên hồ sơ.
Nộp bổ sung tờ khai GTGT khi đang bị thanh tra có được không?
Tùy trường hợp. Hồ sơ không thuộc phạm vi, thời kỳ của quyết định thanh tra, kiểm tra thì vẫn được nộp bổ sung tờ khai GTGT. Hồ sơ thuộc phạm vi đó thì chỉ được bổ sung hồ sơ giải trình, theo Điều 12 khoản 5 Luật Quản lý thuế 108/2025/QH15.
Kết luận
Nộp bổ sung tờ khai GTGT của các tháng trước 01/07/2026 theo mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực, vì Điều 100 khoản 1 lấy kỳ tính thuế làm mốc. Phần cách xử lý số thuế, tiền chậm nộp lấy theo Điều 12 khoản 6 điểm a Nghị định 252/2026/NĐ-CP và Điều 16 Luật Quản lý thuế 108/2025/QH15.
Các điều kiện, ngoại lệ và phần chưa có căn cứ đã nêu ở trên cần người chuyên môn xác nhận trước khi nộp. VAR eCOM thường lập bảng đối chiếu số liệu theo từng kỳ trước khi nộp bổ sung tờ khai GTGT.
Bạn có thể đọc thêm bài về kê khai thuế quý 3/2026 theo thông tư mới hay thông tư cũ, cách lập tờ khai 01/GTGT từng chỉ tiêu và xử lý hóa đơn đầu vào bỏ sót kê khai bổ sung. Để tra văn bản gốc, xem thêm cổng Tổng cục Thuế và Chính phủ.