Thời điểm ghi nhận doanh thu bán hàng online là mốc kế toán được phép hạch toán giá trị đơn hàng vào Tài khoản 511, xác định theo lúc doanh nghiệp chuyển giao quyền sở hữu và rủi ro hàng hóa cho người mua – không phải ngày đặt hàng, không phải ngày tiền về.
Một đơn hàng giao thành công 500.000 đồng ngày 31/1/2026, khách hoàn trả ngày 1/2/2026, kế toán chốt sổ ngày 4/2/2026. Vậy thời điểm ghi nhận doanh thu bán hàng online của đơn này rơi vào tháng 1 hay tháng 2, có phải giảm về 0 hay không?
Bài viết dưới đây xác định đúng thời điểm ghi nhận doanh thu bán hàng online bằng 5 điều kiện tại Thông tư 99/2025/TT-BTC, kèm cách xử lý hàng hoàn trả khác kỳ kế toán chuẩn nhất 2026.
Thời điểm ghi nhận doanh thu bán hàng online là gì?
Thời điểm ghi nhận doanh thu bán hàng online là lúc doanh nghiệp chuyển giao quyền sở hữu và rủi ro hàng hóa cho người mua, đồng thời đơn hàng đáp ứng đủ 5 điều kiện tại Thông tư 99/2025/TT-BTC. Với đơn hàng sàn TMĐT, mốc này thường trùng thời điểm giao hàng thành công, không phải ngày lên đơn hay ngày tiền về tài khoản.
Xác định đúng thời điểm ghi nhận doanh thu bán hàng online là bước đầu tiên trước khi kế toán ghi vào bên Có Tài khoản 511 – Doanh thu bán hàng và cung cấp dịch vụ. Quy định về thời điểm ghi nhận doanh thu bán hàng online này áp dụng từ 01/01/2026, cho năm tài chính từ 2026 trở đi.
Nhiều kế toán thương mại điện tử nhầm ngày đặt đơn hoặc ngày nhận COD với thời điểm ghi nhận doanh thu bán hàng online. Hệ quả là số liệu doanh thu tháng lệch với báo cáo đối soát của sàn, gây khó khi giải trình quyết toán. Nói ngắn gọn, thời điểm ghi nhận doanh thu bán hàng online chính là ngày giao hàng thành công, không phải ngày nào khác.
Bản chất của thời điểm ghi nhận doanh thu bán hàng online nằm ở nguyên tắc dồn tích: doanh thu được ghi theo thời điểm phát sinh giao dịch, không theo dòng tiền. VAR eCOM áp dụng đúng nguyên tắc xác định thời điểm ghi nhận doanh thu bán hàng online này khi đối soát doanh thu đa sàn cho hơn 500 doanh nghiệp TMĐT.
Điều kiện xác định thời điểm ghi nhận doanh thu bán hàng online gồm những gì?

Một đơn hàng chỉ được ghi nhận doanh thu khi thỏa mãn đồng thời 5 điều kiện tại mục 1.2 Tài khoản 511, Thông tư 99/2025/TT-BTC. Thiếu một điều kiện, kế toán chưa được phép hạch toán vào Tài khoản 511 – nghĩa là thời điểm ghi nhận doanh thu bán hàng online chưa tới.
5 điều kiện xác định thời điểm ghi nhận doanh thu bán hàng online gồm:
- Doanh nghiệp đã chuyển giao phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu hàng hóa cho người mua.
- Doanh nghiệp không còn nắm giữ quyền quản lý hàng hóa như người sở hữu hoặc quyền kiểm soát hàng hóa.
- Doanh thu được xác định tương đối chắc chắn.
- Doanh nghiệp đã hoặc sẽ thu được lợi ích kinh tế từ giao dịch bán hàng.
- Xác định được các chi phí liên quan đến giao dịch bán hàng.
Đây là căn cứ duy nhất để xác định thời điểm ghi nhận doanh thu bán hàng online theo đúng luật, không phụ thuộc cảm tính của từng kế toán viên.
> “Doanh nghiệp chỉ ghi nhận doanh thu bán hàng khi đồng thời thỏa mãn các điều kiện” – trích mục 1.2.a, Tài khoản 511, Thông tư 99/2025/TT-BTC.
Với đơn hàng sàn TMĐT, điều kiện 1 và 2 gắn liền với ngày giao hàng thành công – đây chính là thời điểm ghi nhận doanh thu bán hàng online trên thực tế. Điều kiện 3–5 thường đã rõ ngay khi đơn được xác nhận, vì giá bán và giá vốn đã cố định trên hệ thống.
Trường hợp bán dịch vụ, không phải hàng hóa vật lý, thời điểm ghi nhận doanh thu bán hàng online được xác định theo mục 1.2.b Thông tư 99/2025/TT-BTC. Ba điều kiện cần có: doanh thu xác định chắc chắn, xác định được phần công việc hoàn thành, và xác định được chi phí phát sinh.
Tại sao xác định đúng thời điểm ghi nhận doanh thu bán hàng online lại quan trọng với kế toán TMĐT?
Xác định sai thời điểm ghi nhận doanh thu bán hàng online khiến báo cáo tháng lệch số, dẫn tới rủi ro bị cơ quan thuế đối chiếu dữ liệu sàn rồi đặt câu hỏi khi quyết toán. Đây là lỗi phổ biến nhất khi kế toán mới chuyển từ mảng truyền thống sang TMĐT. Nắm chắc thời điểm ghi nhận doanh thu bán hàng online ngay từ đầu giúp tránh lỗi này.
Lợi ích khi xác định đúng đối với kế toán viên TMĐT
Ghi đúng thời điểm ghi nhận doanh thu bán hàng online giúp kế toán viên đối soát nhanh giữa 3 nguồn: báo cáo sàn, sổ kế toán và dòng tiền ngân hàng. Số liệu khớp ngay từ đầu, không phải dò lại từng đơn cuối tháng.
Kế toán viên cũng tránh được tình huống bị truy vấn khi số liệu kê khai không khớp dữ liệu sàn gửi cơ quan thuế, vì thời điểm ghi nhận doanh thu bán hàng online đã được chốt đúng ngay từ khi lập báo cáo. Đây là kỹ năng nền mà bất kỳ kế toán TMĐT nào cũng cần nắm về thời điểm ghi nhận doanh thu bán hàng online.
Lợi ích khi xác định đúng đối với chủ shop và doanh nghiệp TMĐT
Chủ shop nhìn được đúng doanh thu thuần theo từng tháng, từng SKU, thay vì con số ảo do gộp cả đơn sắp hoàn trả, một khi thời điểm ghi nhận doanh thu bán hàng online được xác định đúng ngay từ đầu. Đây là cơ sở để quyết định shop nào lãi, sản phẩm nào lỗ, đúng bản chất thời điểm ghi nhận doanh thu bán hàng online của từng đơn.
VAR eCOM xây dựng báo cáo P&L theo shop dựa trên cách xác định thời điểm ghi nhận doanh thu bán hàng online đúng kỳ, giúp chủ doanh nghiệp ra quyết định bằng số liệu thật thay vì ước lượng.
Xử lý hàng hoàn trả khác kỳ kế toán để xác định đúng thời điểm ghi nhận doanh thu bán hàng online gồm mấy bước?
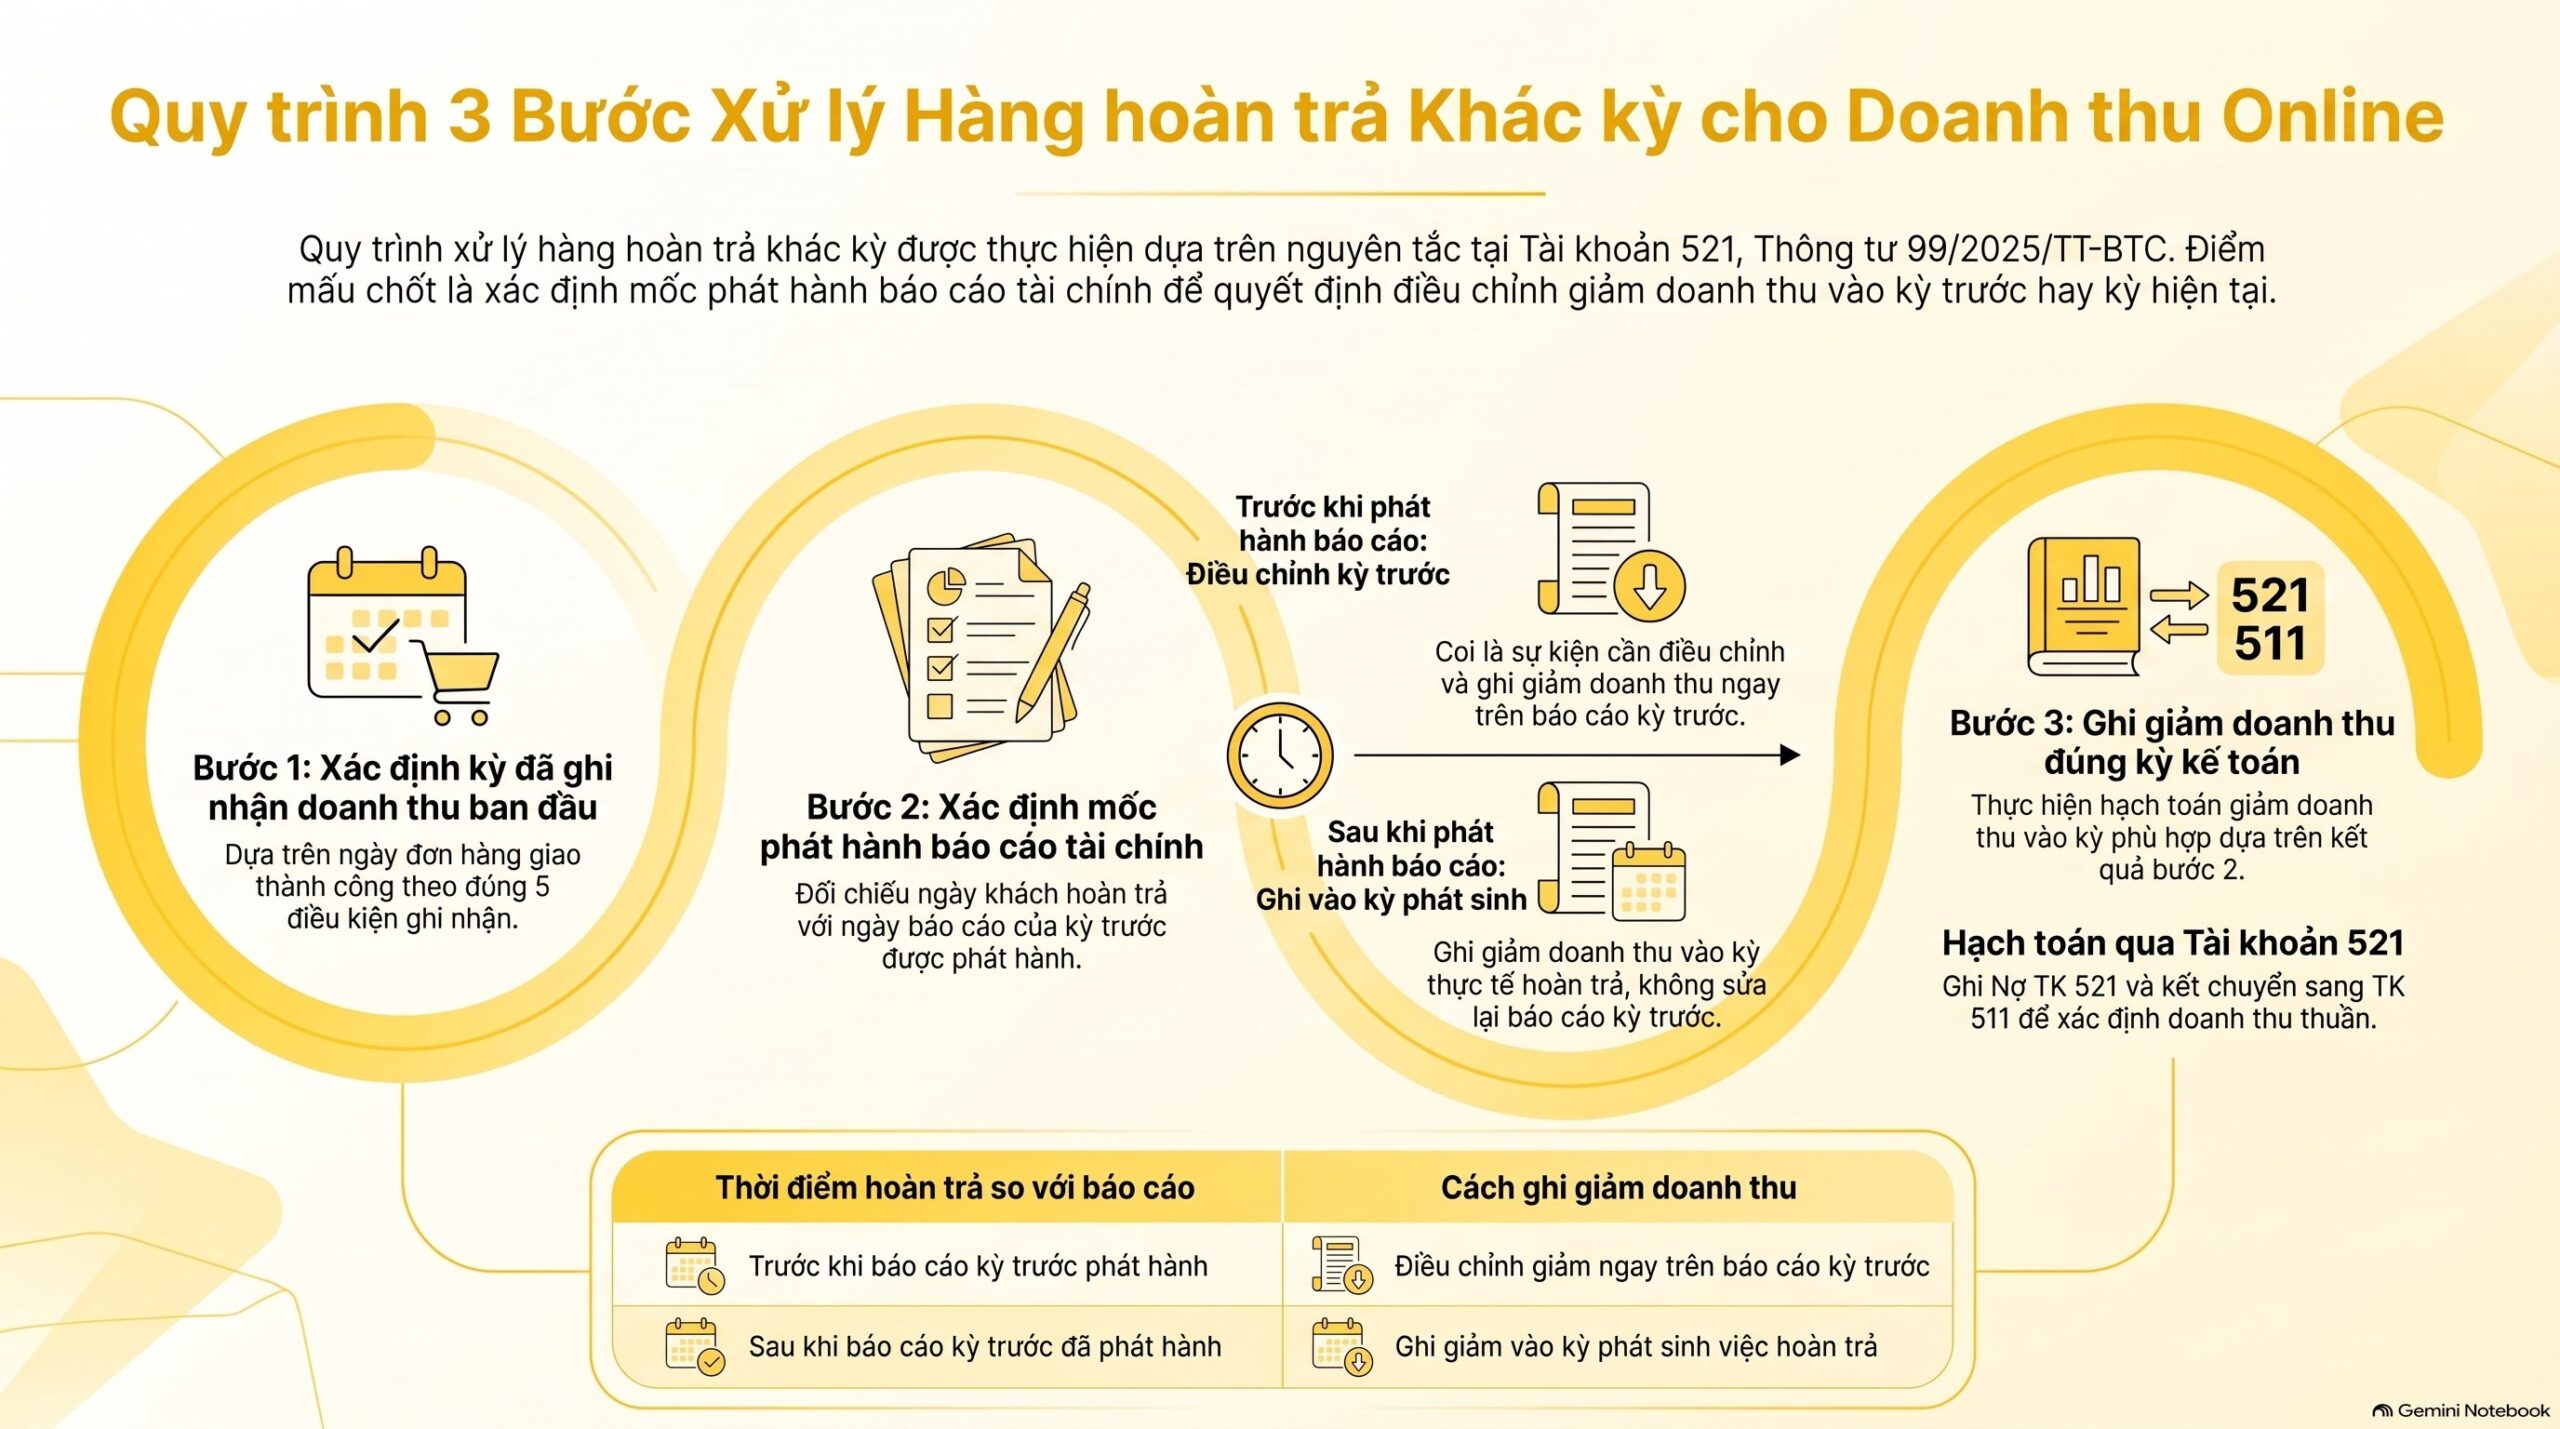
Hàng hoàn trả phát sinh khác kỳ với kỳ đã xác định thời điểm ghi nhận doanh thu bán hàng online được xử lý theo nguyên tắc tại Tài khoản 521, Thông tư 99/2025/TT-BTC, chia theo mốc phát hành báo cáo tài chính. Việc xác định lại thời điểm ghi nhận doanh thu bán hàng online trong tình huống này gồm 3 bước.
- Xác định kỳ đã ghi nhận doanh thu ban đầu. Đây là bước đầu tiên để xác định thời điểm ghi nhận doanh thu bán hàng online. Đơn hàng giao thành công ngày nào thì thời điểm đó rơi vào kỳ kế toán tương ứng, theo đúng 5 điều kiện đã nêu ở trên.
- Xác định mốc phát hành báo cáo của kỳ đó. Nếu hàng hoàn trả phát sinh trước thời điểm báo cáo kỳ trước được phát hành, kế toán coi đây là sự kiện cần điều chỉnh và ghi giảm doanh thu ngay trên báo cáo của kỳ trước.
- Ghi giảm doanh thu đúng kỳ nếu báo cáo đã phát hành. Nếu hàng hoàn trả phát sinh sau khi báo cáo kỳ trước đã phát hành, kế toán ghi giảm doanh thu vào kỳ phát sinh việc hoàn trả, không sửa lại thời điểm ghi nhận doanh thu bán hàng online của kỳ trước.
Áp dụng 3 bước trên vào ví dụ cộng đồng hay hỏi để thấy rõ cách xác định thời điểm ghi nhận doanh thu bán hàng online. Đơn hàng 500.000 đồng giao thành công ngày 31/1/2026, khách hoàn trả ngày 1/2/2026, kế toán chốt sổ ngày 4/2/2026.
Thời điểm ghi nhận doanh thu bán hàng online của đơn này là 31/1/2026 – doanh thu tháng 1 vẫn ghi nhận đủ 500.000 đồng tại ngày giao hàng, vì đơn đã đủ 5 điều kiện. Đây không phải doanh thu ảo – đó là bản chất giao dịch tại thời điểm phát sinh.
Vì việc hoàn trả (1/2) xảy ra trước khi báo cáo tháng 1 được chốt và phát hành (4/2), kế toán coi đây là sự kiện cần điều chỉnh. Số 500.000 đồng được ghi giảm ngay trên báo cáo tháng 1 – không phải đợi qua tháng 2 mới trừ, và thời điểm ghi nhận doanh thu bán hàng online của tháng 1 không bị xóa về 0 ngay từ đầu.
Nếu tình huống đổi khác – ví dụ báo cáo tháng 1 đã phát hành ngày 2/2, đến 5/2 khách mới hoàn trả – thì khoản giảm trừ 500.000 đồng sẽ ghi vào tháng 2. Thời điểm ghi nhận doanh thu bán hàng online của tháng 1 giữ nguyên như đã công bố, không bị sửa lại.
Bảng dưới đây tóm tắt lại 2 tình huống quyết định thời điểm ghi nhận doanh thu bán hàng online khi hàng hoàn trả khác kỳ:
| Thời điểm hoàn trả so với báo cáo | Cách ghi giảm doanh thu |
|---|---|
| Trước khi báo cáo kỳ trước phát hành | Điều chỉnh giảm ngay trên báo cáo kỳ trước (kỳ đã ghi nhận) |
| Sau khi báo cáo kỳ trước đã phát hành | Ghi giảm vào kỳ phát sinh việc hoàn trả (kỳ sau) |
Về hạch toán, khoản hoàn trả ghi Nợ Tài khoản 521 – Các khoản giảm trừ doanh thu, đối ứng Có các Tài khoản 111, 112, 131. Cuối kỳ, Tài khoản 521 kết chuyển sang Tài khoản 511 để xác định doanh thu thuần, phản ánh đúng thời điểm ghi nhận doanh thu bán hàng online thực tế của kỳ báo cáo. VAR eCOM đang áp dụng đúng cách này khi đối soát cho khách hàng bán đa sàn.
Tình huống đặc biệt của TMĐT ảnh hưởng thời điểm ghi nhận doanh thu bán hàng online thì xử lý ra sao?

Không phải mọi tình huống hoàn trả trên sàn TMĐT đều giống ví dụ trên. Có 3 biến thể kế toán TMĐT hay gặp mỗi tháng, mỗi biến thể làm lệch thời điểm ghi nhận doanh thu bán hàng online theo cách khác nhau, nên không thể áp một công thức chung cho mọi trường hợp.
Hoàn trả một phần đơn hàng. Chỉ ghi giảm đúng phần giá trị hàng hoàn trả, không ghi giảm cả đơn. Kế toán cần đối chiếu file chi tiết SKU trong đơn để xác định đúng số tiền giảm trừ. Thời điểm ghi nhận doanh thu bán hàng online của phần hàng còn lại trong đơn không thay đổi.
Hủy đơn trước khi giao hàng. Trường hợp này chưa đủ điều kiện 1 và 2 (chưa chuyển giao quyền sở hữu), nên chưa từng tới thời điểm ghi nhận doanh thu bán hàng online của đơn đó. Kế toán chỉ cần xóa bút toán tạm ghi trên Tài khoản 131, không phát sinh bút toán giảm trừ, vì thời điểm ghi nhận doanh thu bán hàng online chưa bao giờ xảy ra.
Đơn hàng COD bị hoàn khi đang vận chuyển. Đơn vị vận chuyển thường cập nhật trạng thái “hoàn kho” trễ hơn thời điểm thực tế 1–2 ngày. Kế toán cần đối soát báo cáo giao nhận của đơn vị vận chuyển để xác định đúng thời điểm ghi nhận doanh thu bán hàng online, không chỉ dựa vào trạng thái hiển thị trên phần mềm bán hàng.
VAR eCOM xử lý cả 3 biến thể này trong quy trình đối soát 3 chiều: doanh thu sàn, dòng tiền ngân hàng và sổ kế toán, áp dụng cho khách hàng bán đa sàn Shopee, TikTok Shop, Lazada. Trước khi lên báo cáo P&L, VAR eCOM luôn xác định lại đúng thời điểm ghi nhận doanh thu bán hàng online của từng đơn.
Câu hỏi thường gặp về thời điểm ghi nhận doanh thu bán hàng online
Thời gian ghi nhận doanh thu của đơn hàng đó là khi nào ạ? Đơn hàng giao hoàn thành giá trị 500k vào 31/1/2026, nhưng đến 1/2/2026 hoàn trả, và 4/2 quyết toán thì ghi nhận doanh thu tháng 1 là 500k xong tháng 2 ghi giảm DT hay để doanh thu tháng 1 là 0 luôn ạ?
Thời điểm ghi nhận doanh thu bán hàng online của đơn này là 31/1/2026, nên doanh thu tháng 1 vẫn ghi nhận đủ 500.000 đồng tại ngày giao hàng, vì đơn đã đủ 5 điều kiện ghi nhận doanh thu. Vì việc hoàn trả (1/2) xảy ra trước khi báo cáo tháng 1 phát hành (4/2), kế toán điều chỉnh giảm ngay trên báo cáo tháng 1, theo Tài khoản 521, Thông tư 99/2025/TT-BTC. Không để doanh thu tháng 1 bằng 0 ngay từ đầu.
Doanh thu ghi nhận theo ngày giao hàng hay ngày đặt hàng?
Đơn hàng chỉ tính là thời điểm ghi nhận doanh thu bán hàng online khi shipper bàn giao xong và khách xác nhận đã nhận hàng, không phải lúc khách bấm đặt mua. Hai mốc này có thể cách nhau vài ngày với đơn giao tỉnh xa.
Doanh thu dồn tích là gì?
Doanh thu dồn tích là doanh thu được ghi nhận theo thời điểm phát sinh giao dịch, không theo thời điểm thu tiền. Đây là nguyên tắc nền quyết định thời điểm ghi nhận doanh thu bán hàng online tại Thông tư 99/2025/TT-BTC. Kế toán TMĐT cần nhớ nguyên tắc này để không tính nhầm thời điểm ghi nhận doanh thu bán hàng online theo ngày thu tiền COD.
Từ năm 2026, kế toán cần dẫn chiếu văn bản nào khi lập hồ sơ?
Từ 01/01/2026, thời điểm ghi nhận doanh thu bán hàng online phải dẫn chiếu đúng Thông tư 99/2025/TT-BTC – văn bản hiện hành duy nhất đang áp dụng cho chế độ kế toán doanh nghiệp. Quy định ghi nhận doanh thu áp dụng trước mốc 01/01/2026 không còn hiệu lực, kế toán không dùng lại số hiệu văn bản cũ khi lập hồ sơ về thời điểm ghi nhận doanh thu bán hàng online.
Lời kết
Thời điểm ghi nhận doanh thu bán hàng online luôn gắn với ngày giao hàng thành công, không phải ngày đặt đơn hay ngày tiền về. Khi hàng hoàn trả rơi khác kỳ, mốc phát hành báo cáo tài chính mới là căn cứ quyết định ghi giảm ở kỳ nào.
Áp đúng 5 điều kiện tại Thông tư 99/2025/TT-BTC giúp kế toán TMĐT xác định đúng thời điểm ghi nhận doanh thu bán hàng online, tránh lệch số khi đối soát và tránh bị đặt câu hỏi khi quyết toán. Ghi sai thời điểm ghi nhận doanh thu bán hàng online chỉ một đơn cũng đủ khiến báo cáo tháng sai lệch.
VAR eCOM đang đối soát doanh thu đa sàn theo đúng nguyên tắc xác định thời điểm ghi nhận doanh thu bán hàng online này cho hơn 500 doanh nghiệp TMĐT tại Việt Nam. Nếu shop của bạn đang lệch số giữa báo cáo sàn và sổ kế toán, có thể tham khảo thêm cách kế toán bán hàng trên sàn thương mại điện tử hoặc kế toán thương mại điện tử tại VAR eCOM.
Đọc thêm cách lập hóa đơn điều chỉnh khi đơn hàng hoàn trả đã xuất hóa đơn. Người mới vào nghề có thể xem thêm kế toán kinh doanh online cần làm gì để nắm toàn bộ quy trình liên quan tới thời điểm ghi nhận doanh thu bán hàng online. Toàn văn Thông tư 99/2025/TT-BTC được Bộ Tài chính công bố tại mof.gov.vn.