Biên bản giao nhận quà là chứng từ kế toán nội bộ ghi lại việc doanh nghiệp đã giao quà ngày 20/10 cho từng lao động nữ, kèm số lượng, giá trị và chữ ký người nhận. Pháp luật không có mẫu biên bản giao nhận quà bắt buộc, nên doanh nghiệp tự thiết kế nhưng phải đủ các nội dung chủ yếu của chứng từ kế toán.
Bài này chỉ rõ từng ô của biên bản giao nhận quà ghi gì, căn cứ ở điều nào, và khoản quà 20/10 được tính chi phí TNDN, chịu thuế TNCN ra sao theo quy định áp dụng năm 2026.
Biên bản giao nhận quà 20/10 có bắt buộc phải lập không?
Nên lập. Pháp luật không gọi tên biên bản giao nhận quà là chứng từ bắt buộc, nhưng khoản chi quà chỉ được trừ khi xác định thu nhập chịu thuế TNDN nếu có đủ hóa đơn, chứng từ. Biên bản giao nhận quà là chứng từ nội bộ chứng minh quà đã đến đúng người nhận.
Đây là suy luận nghề nghiệp về biên bản giao nhận quà từ Điều 9 khoản 1 điểm b Nghị định 320/2025/NĐ-CP, không phải câu chữ riêng về quà 20/10. Kế toán viên vẫn nên coi biên bản giao nhận quà là hồ sơ đi kèm hóa đơn mua quà và chứng từ thanh toán.
Mẫu biên bản giao nhận quà không do cơ quan nhà nước ban hành. Điều 5 khoản 2 Nghị định 174/2016/NĐ-CP cho phép đơn vị kế toán trong hoạt động kinh doanh tự thiết kế biểu mẫu chứng từ như biên bản giao nhận quà, miễn là đủ nội dung chủ yếu theo Luật Kế toán.
Căn cứ pháp lý nào quy định biên bản giao nhận quà?
Biên bản giao nhận quà chịu sự điều chỉnh của Luật Kế toán (bản hợp nhất 41/VBHN-VPQH) về nội dung chứng từ, và Nghị định 174/2016/NĐ-CP về quyền tự thiết kế mẫu. Phần thuế của biên bản giao nhận quà do Nghị định 320/2025/NĐ-CP, Nghị định 253/2026/NĐ-CP và Thông tư 99/2025/TT-BTC điều chỉnh.
| Văn bản | Điều khoản | Nội dung chính |
|---|---|---|
| Luật Kế toán (bản hợp nhất 41/VBHN-VPQH) | Điều 16, Điều 19 | Nội dung chủ yếu của chứng từ, cách ký chứng từ |
| Nghị định 174/2016/NĐ-CP | Điều 5 khoản 1, 2 | Doanh nghiệp tự thiết kế mẫu chứng từ |
| Nghị định 320/2025/NĐ-CP (bản hợp nhất 19/VBHN-BTC) | Điều 9 khoản 1; Điều 10 khoản 4 điểm d | Điều kiện chi được trừ, trần chi phúc lợi 01 tháng lương |
| Nghị định 253/2026/NĐ-CP | Điều 8 khoản 2, 4; Điều 17 | Thu nhập chịu thuế TNCN từ lợi ích không bằng tiền, hiệu lực 01/7/2026 |
| Thông tư 99/2025/TT-BTC | Tài khoản 353 | Hạch toán quỹ khen thưởng, phúc lợi, hiệu lực 01/01/2026 |
Câu chữ quan trọng nhất của biên bản giao nhận quà nằm ở Điều 16 Luật Kế toán. Luật liệt kê bảy nội dung chủ yếu, và biên bản giao nhận quà nào thiếu một nội dung thì chưa đủ chuẩn chứng từ kế toán.
> “Chứng từ kế toán phải có các nội dung chủ yếu sau đây”
Cụm từ trên mở đầu khoản 1 Điều 16 Luật Kế toán (bản hợp nhất 41/VBHN-VPQH). Các mục sau đây dùng bảy nội dung đó để dựng khung cho biên bản giao nhận quà ngày 20/10.
Mẫu biên bản giao nhận quà 20/10 ghi thế nào, ô nào để trống?
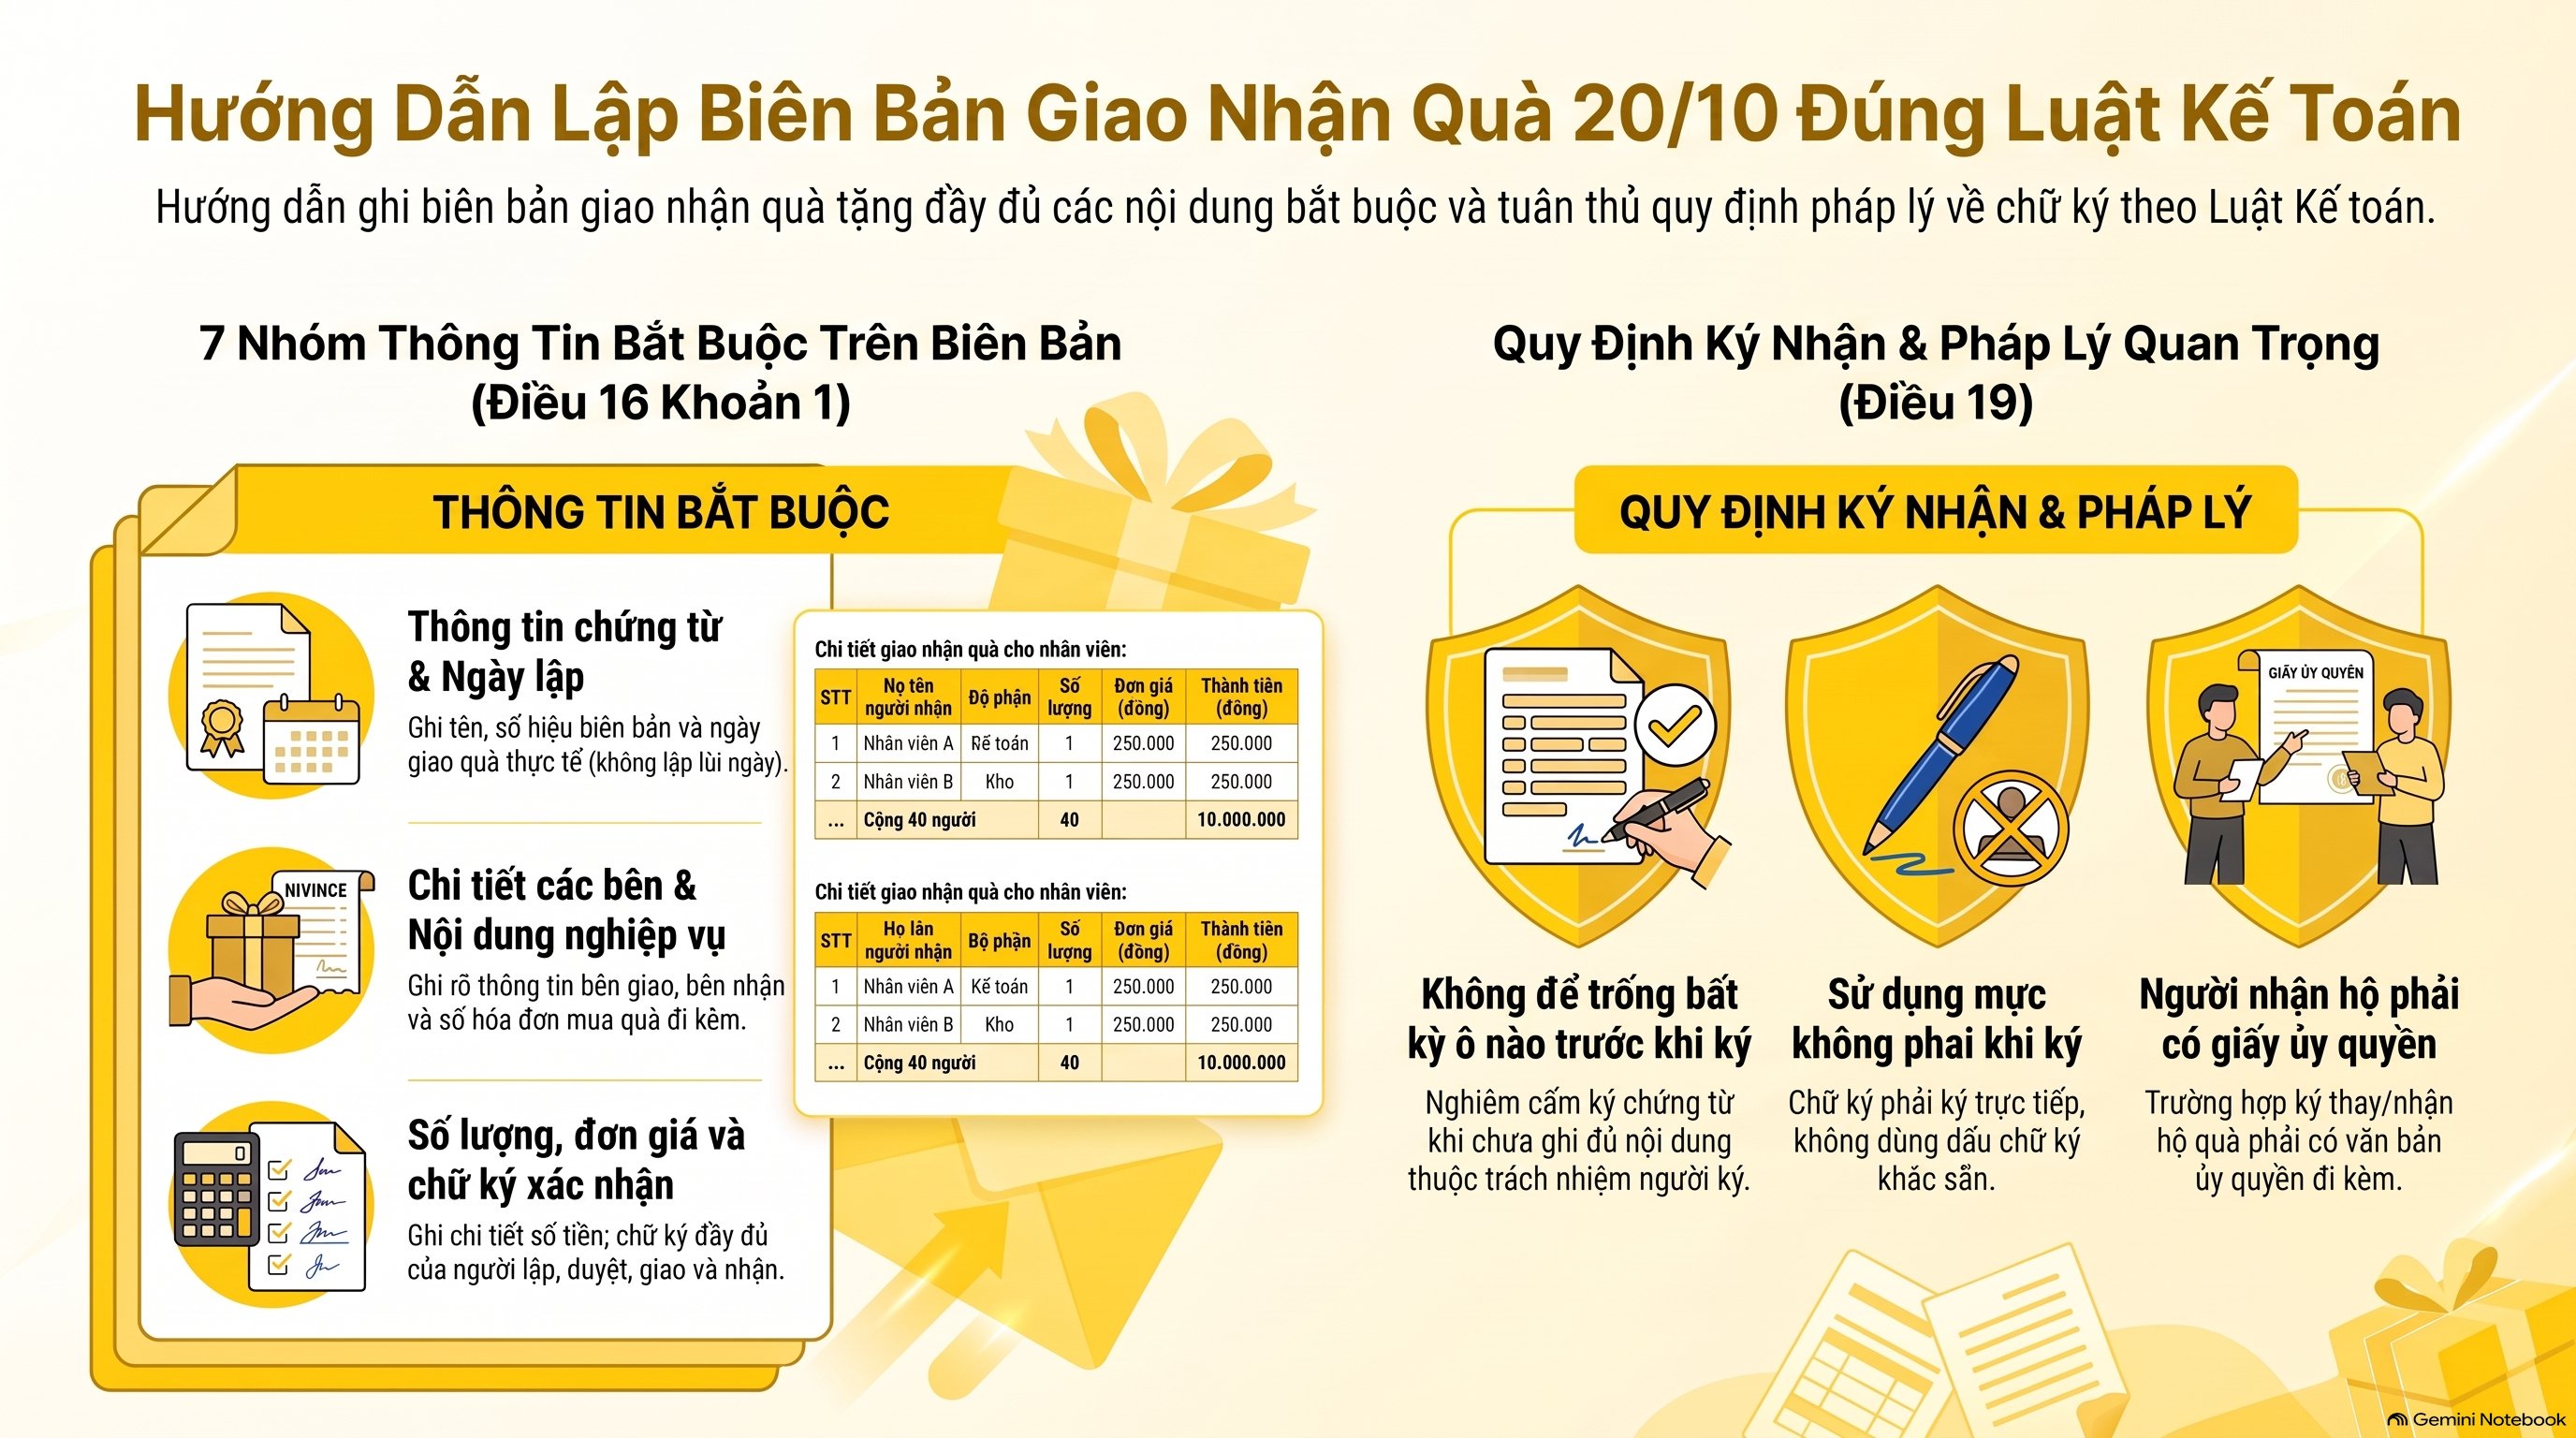
Biên bản giao nhận quà gồm bảy nhóm ô theo Điều 16 khoản 1 Luật Kế toán, và không ô nào được để trống trước khi ký. Điều 19 khoản 2 cấm ký chứng từ khi chưa ghi đủ nội dung thuộc trách nhiệm của người ký. Bảng dưới chỉ rõ từng ô của biên bản giao nhận quà.
| Ô trên biên bản | Ghi gì | Căn cứ |
|---|---|---|
| Tên và số hiệu | Biên bản giao nhận quà ngày Phụ nữ Việt Nam 20/10/2026, số BB-01/10/2026 | Điều 16 khoản 1 điểm a |
| Ngày lập | Ngày giao quà thực tế, không lập lùi ngày | Điều 16 khoản 1 điểm b |
| Bên giao | Tên công ty, địa chỉ, người đại diện | Điều 16 khoản 1 điểm c |
| Bên nhận | Họ tên, bộ phận từng lao động nữ nhận quà | Điều 16 khoản 1 điểm d |
| Nội dung nghiệp vụ | Giao quà 20/10 theo quy chế hoặc quyết định phúc lợi, ghi số hóa đơn mua quà | Điều 16 khoản 1 điểm đ |
| Số lượng, đơn giá, thành tiền | Ghi bằng số cho từng phần quà; tổng tiền bằng chữ nếu dùng để thu, chi tiền | Điều 16 khoản 1 điểm e |
| Chữ ký, họ tên | Người lập, người duyệt, người giao, từng người nhận | Điều 16 khoản 1 điểm g |
Điều 16 khoản 2 cho phép thêm nội dung khác theo từng loại chứng từ. Vì vậy biên bản giao nhận quà nên có thêm hai ô: số hóa đơn đầu vào của quà và số chứng từ chuyển khoản trả nhà cung cấp.
Ô tổng tiền bằng chữ chỉ là yêu cầu bắt buộc với chứng từ dùng để thu, chi tiền. Biên bản chỉ giao hiện vật thì luật không đòi, nhưng ghi thêm giúp biên bản giao nhận quà khớp với hóa đơn và dễ đối chiếu.
| STT | Họ tên người nhận | Bộ phận | Số lượng | Đơn giá (đồng) | Thành tiền (đồng) | Ký nhận |
|---|---|---|---|---|---|---|
| 1 | Nhân viên A | Kế toán | 1 | 250.000 | 250.000 | (ký trực tiếp) |
| 2 | Nhân viên B | Kho | 1 | 250.000 | 250.000 | (ký trực tiếp) |
| Cộng 40 người | 40 | 10.000.000 |
Bảng trên là ví dụ minh họa biên bản giao nhận quà với 40 lao động nữ, mỗi phần quà 250.000 đồng. Chữ ký phải ký bằng mực không phai, không dùng dấu chữ ký khắc sẵn, theo Điều 19 khoản 1 Luật Kế toán.
Người nhận hộ trên biên bản giao nhận quà phải được ủy quyền. Điều 19 khoản 2 quy định chữ ký trên chứng từ kế toán do người có thẩm quyền hoặc người được ủy quyền ký, nên biên bản giao nhận quà có người ký nhận thay cần kèm giấy ủy quyền.
Quà 20/10 có được tính chi phí TNDN không?
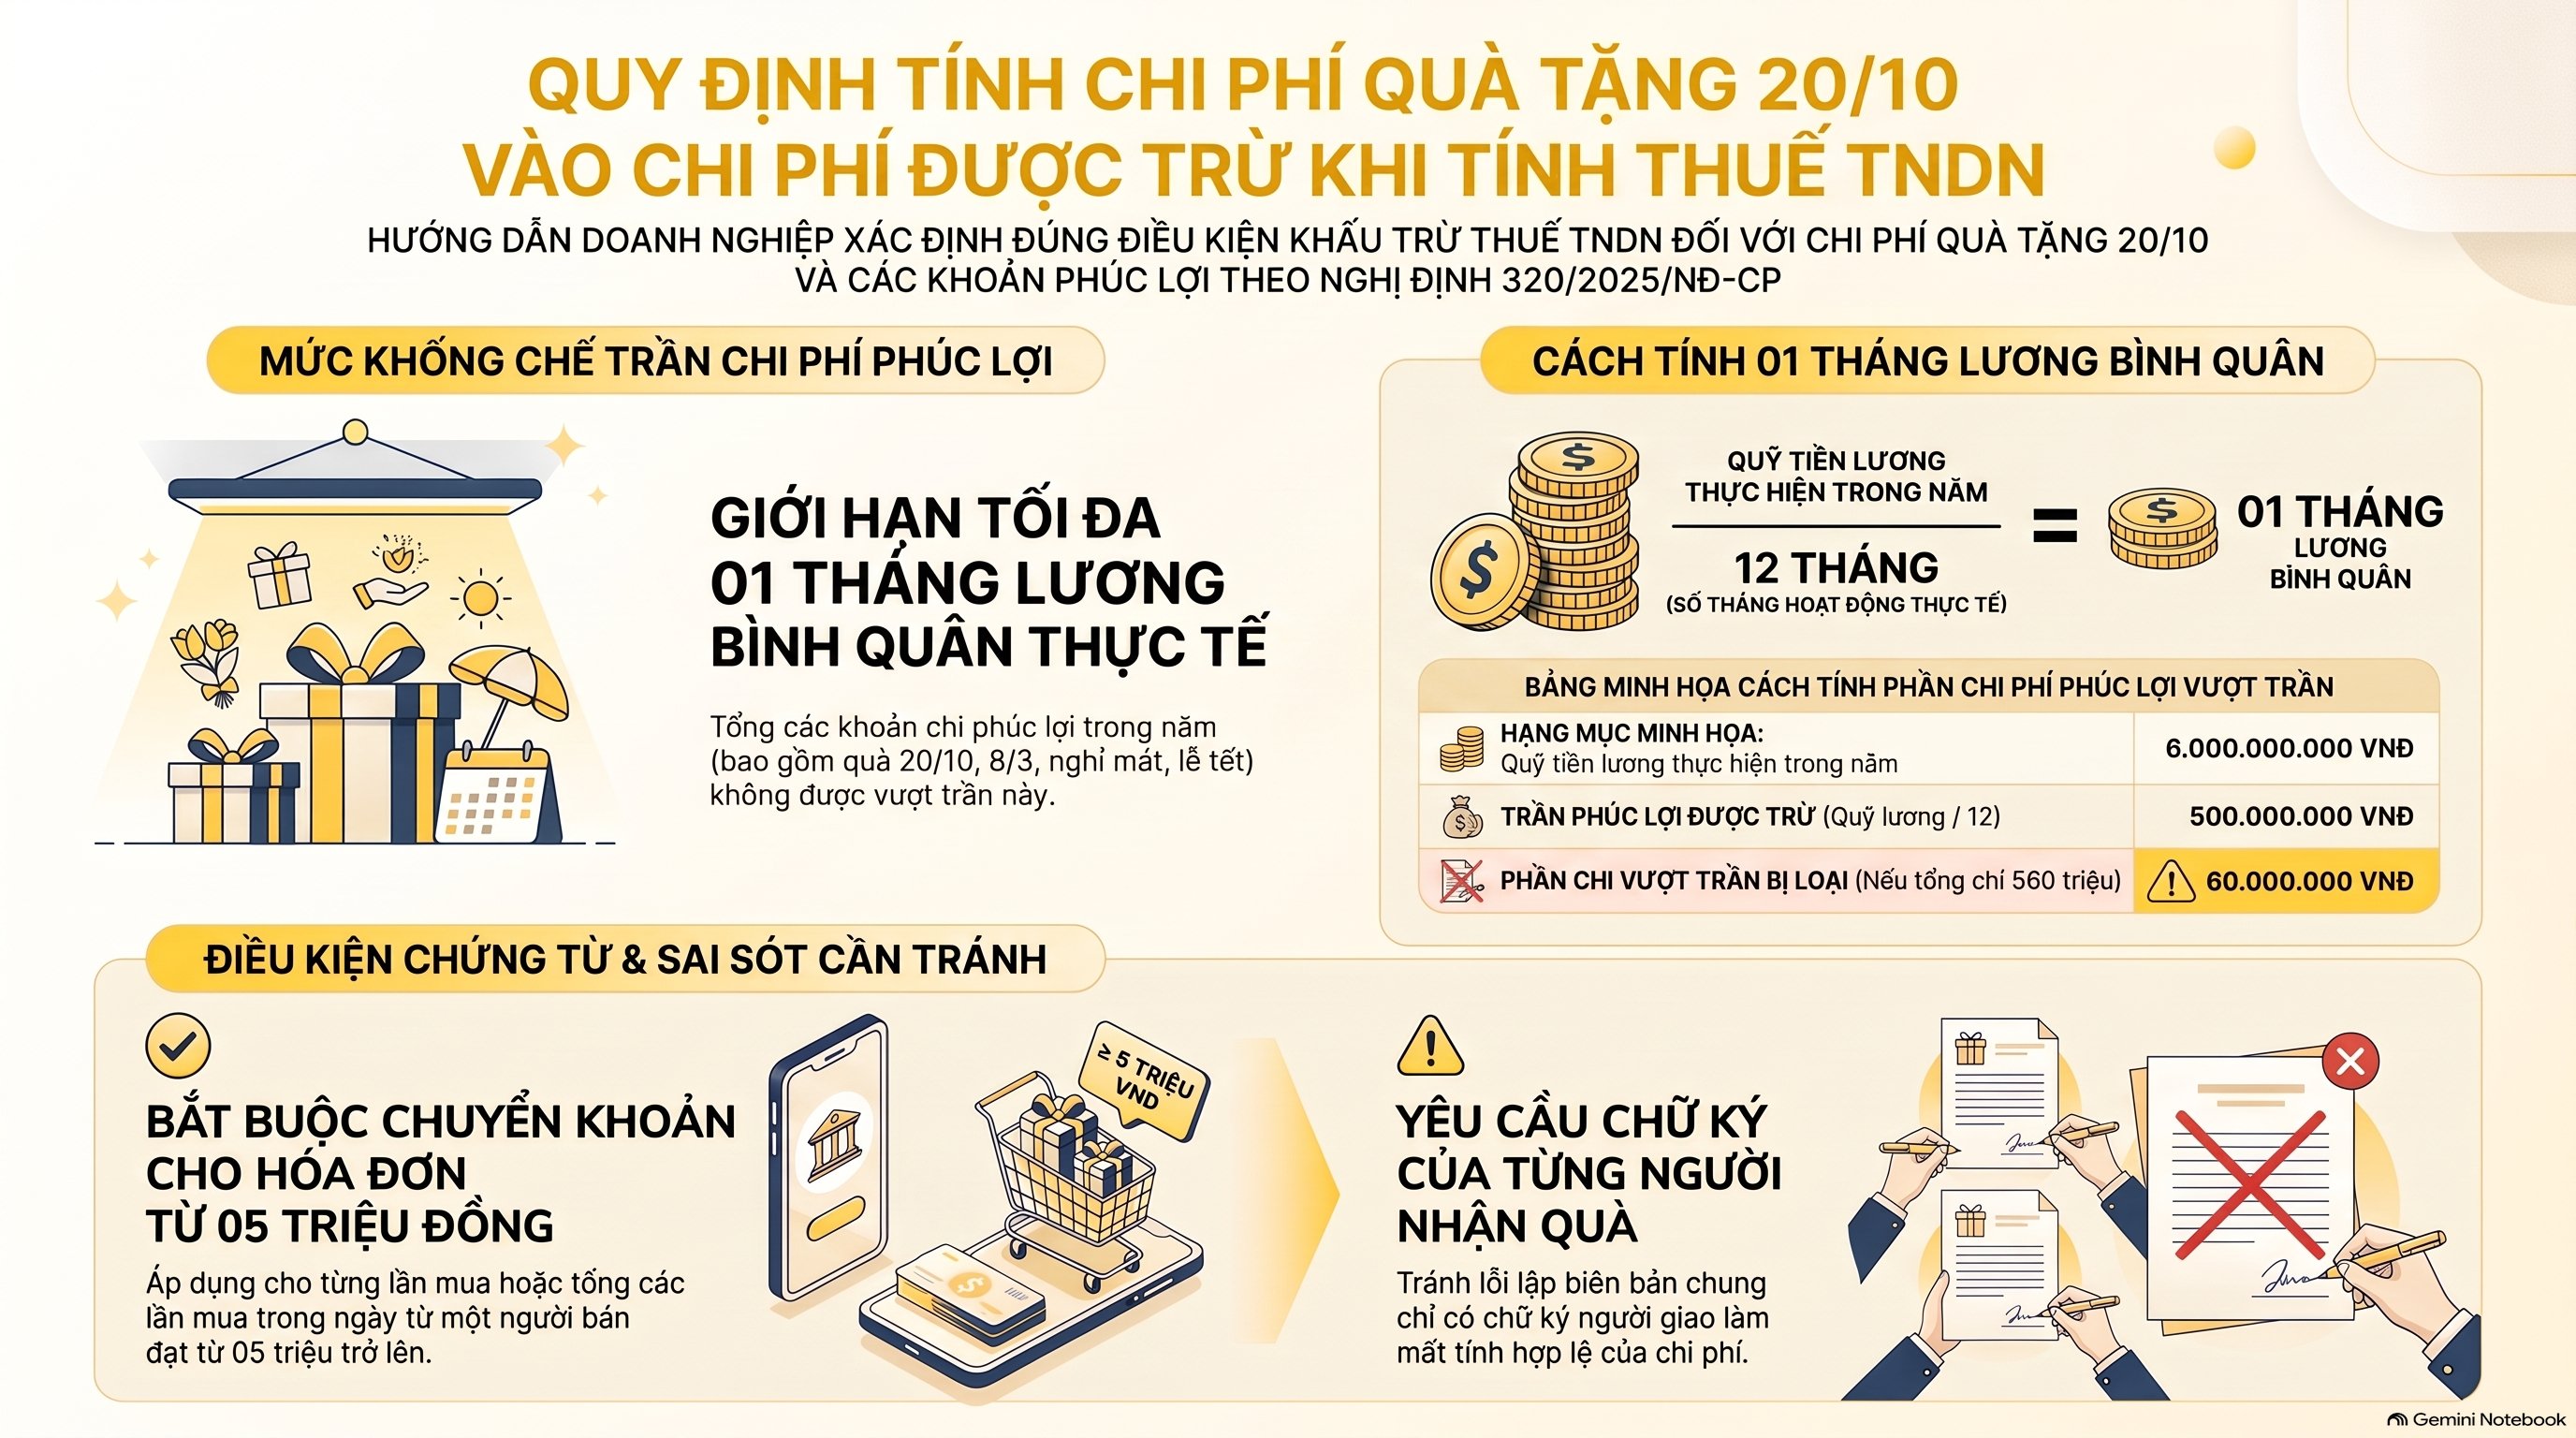
Được tính, nhưng nằm trong trần phúc lợi, dù đã có biên bản giao nhận quà. Điều 10 khoản 4 điểm d Nghị định 320/2025/NĐ-CP loại phần chi phúc lợi trực tiếp cho người lao động vượt 01 tháng lương bình quân thực tế trong năm. Quà 20/10 thuộc nhóm “khoản chi có tính chất phúc lợi khác”.
Một tháng lương bình quân thực tế bằng quỹ tiền lương thực hiện trong năm chia cho 12 tháng, theo điểm d1. Doanh nghiệp hoạt động chưa đủ 12 tháng thì chia cho số tháng hoạt động thực tế.
Mọi khoản phúc lợi trong năm cộng chung vào một trần. Biên bản giao nhận quà 20/10 chỉ là một trong nhiều chứng từ nằm dưới trần đó, cùng với quà 8/3, nghỉ mát và hỗ trợ lễ tết.
| Hạng mục (ví dụ minh họa) | Số tiền |
|---|---|
| Quỹ tiền lương thực hiện trong năm | 6.000.000.000 đồng |
| Trần phúc lợi (6 tỷ chia 12 tháng) | 500.000.000 đồng |
| Tổng chi phúc lợi trong năm | 560.000.000 đồng |
| Phần vượt, không được trừ | 60.000.000 đồng |
Ví dụ trên tự dựng để minh họa cách tính trần cho khoản quà ghi trên biên bản giao nhận quà, không phải số liệu của một doanh nghiệp cụ thể. Phần vượt 60.000.000 đồng dù đã có biên bản giao nhận quà vẫn phải điều chỉnh tăng thu nhập chịu thuế khi quyết toán TNDN.
Khoản chi quà trên biên bản giao nhận quà phải đáp ứng thêm điều kiện chứng từ thanh toán. Điều 9 khoản 1 điểm c Nghị định 320/2025/NĐ-CP đòi chứng từ thanh toán không dùng tiền mặt cho khoản mua từng lần từ 05 triệu đồng trở lên.
Ví dụ mua 40 phần quà tổng 10.000.000 đồng từ một nhà cung cấp thì phải chuyển khoản, và số tiền phải khớp với biên bản giao nhận quà. Nếu mua dưới 05 triệu đồng nhưng nhiều lần trong cùng một ngày từ một người bán và tổng từ 05 triệu đồng trở lên, vẫn cần chứng từ thanh toán không dùng tiền mặt theo điểm c1.
Khi rà hồ sơ chi phí phúc lợi, VAR eCOM ghi nhận lỗi hay gặp là biên bản giao nhận quà lập một bản chung mà không có chữ ký từng người nhận. Bản chung chỉ có chữ ký người giao thì rất khó chứng minh quà đã đến tay từng lao động nữ.
Quà 20/10 có chịu thuế TNCN không và hạch toán vào đâu?
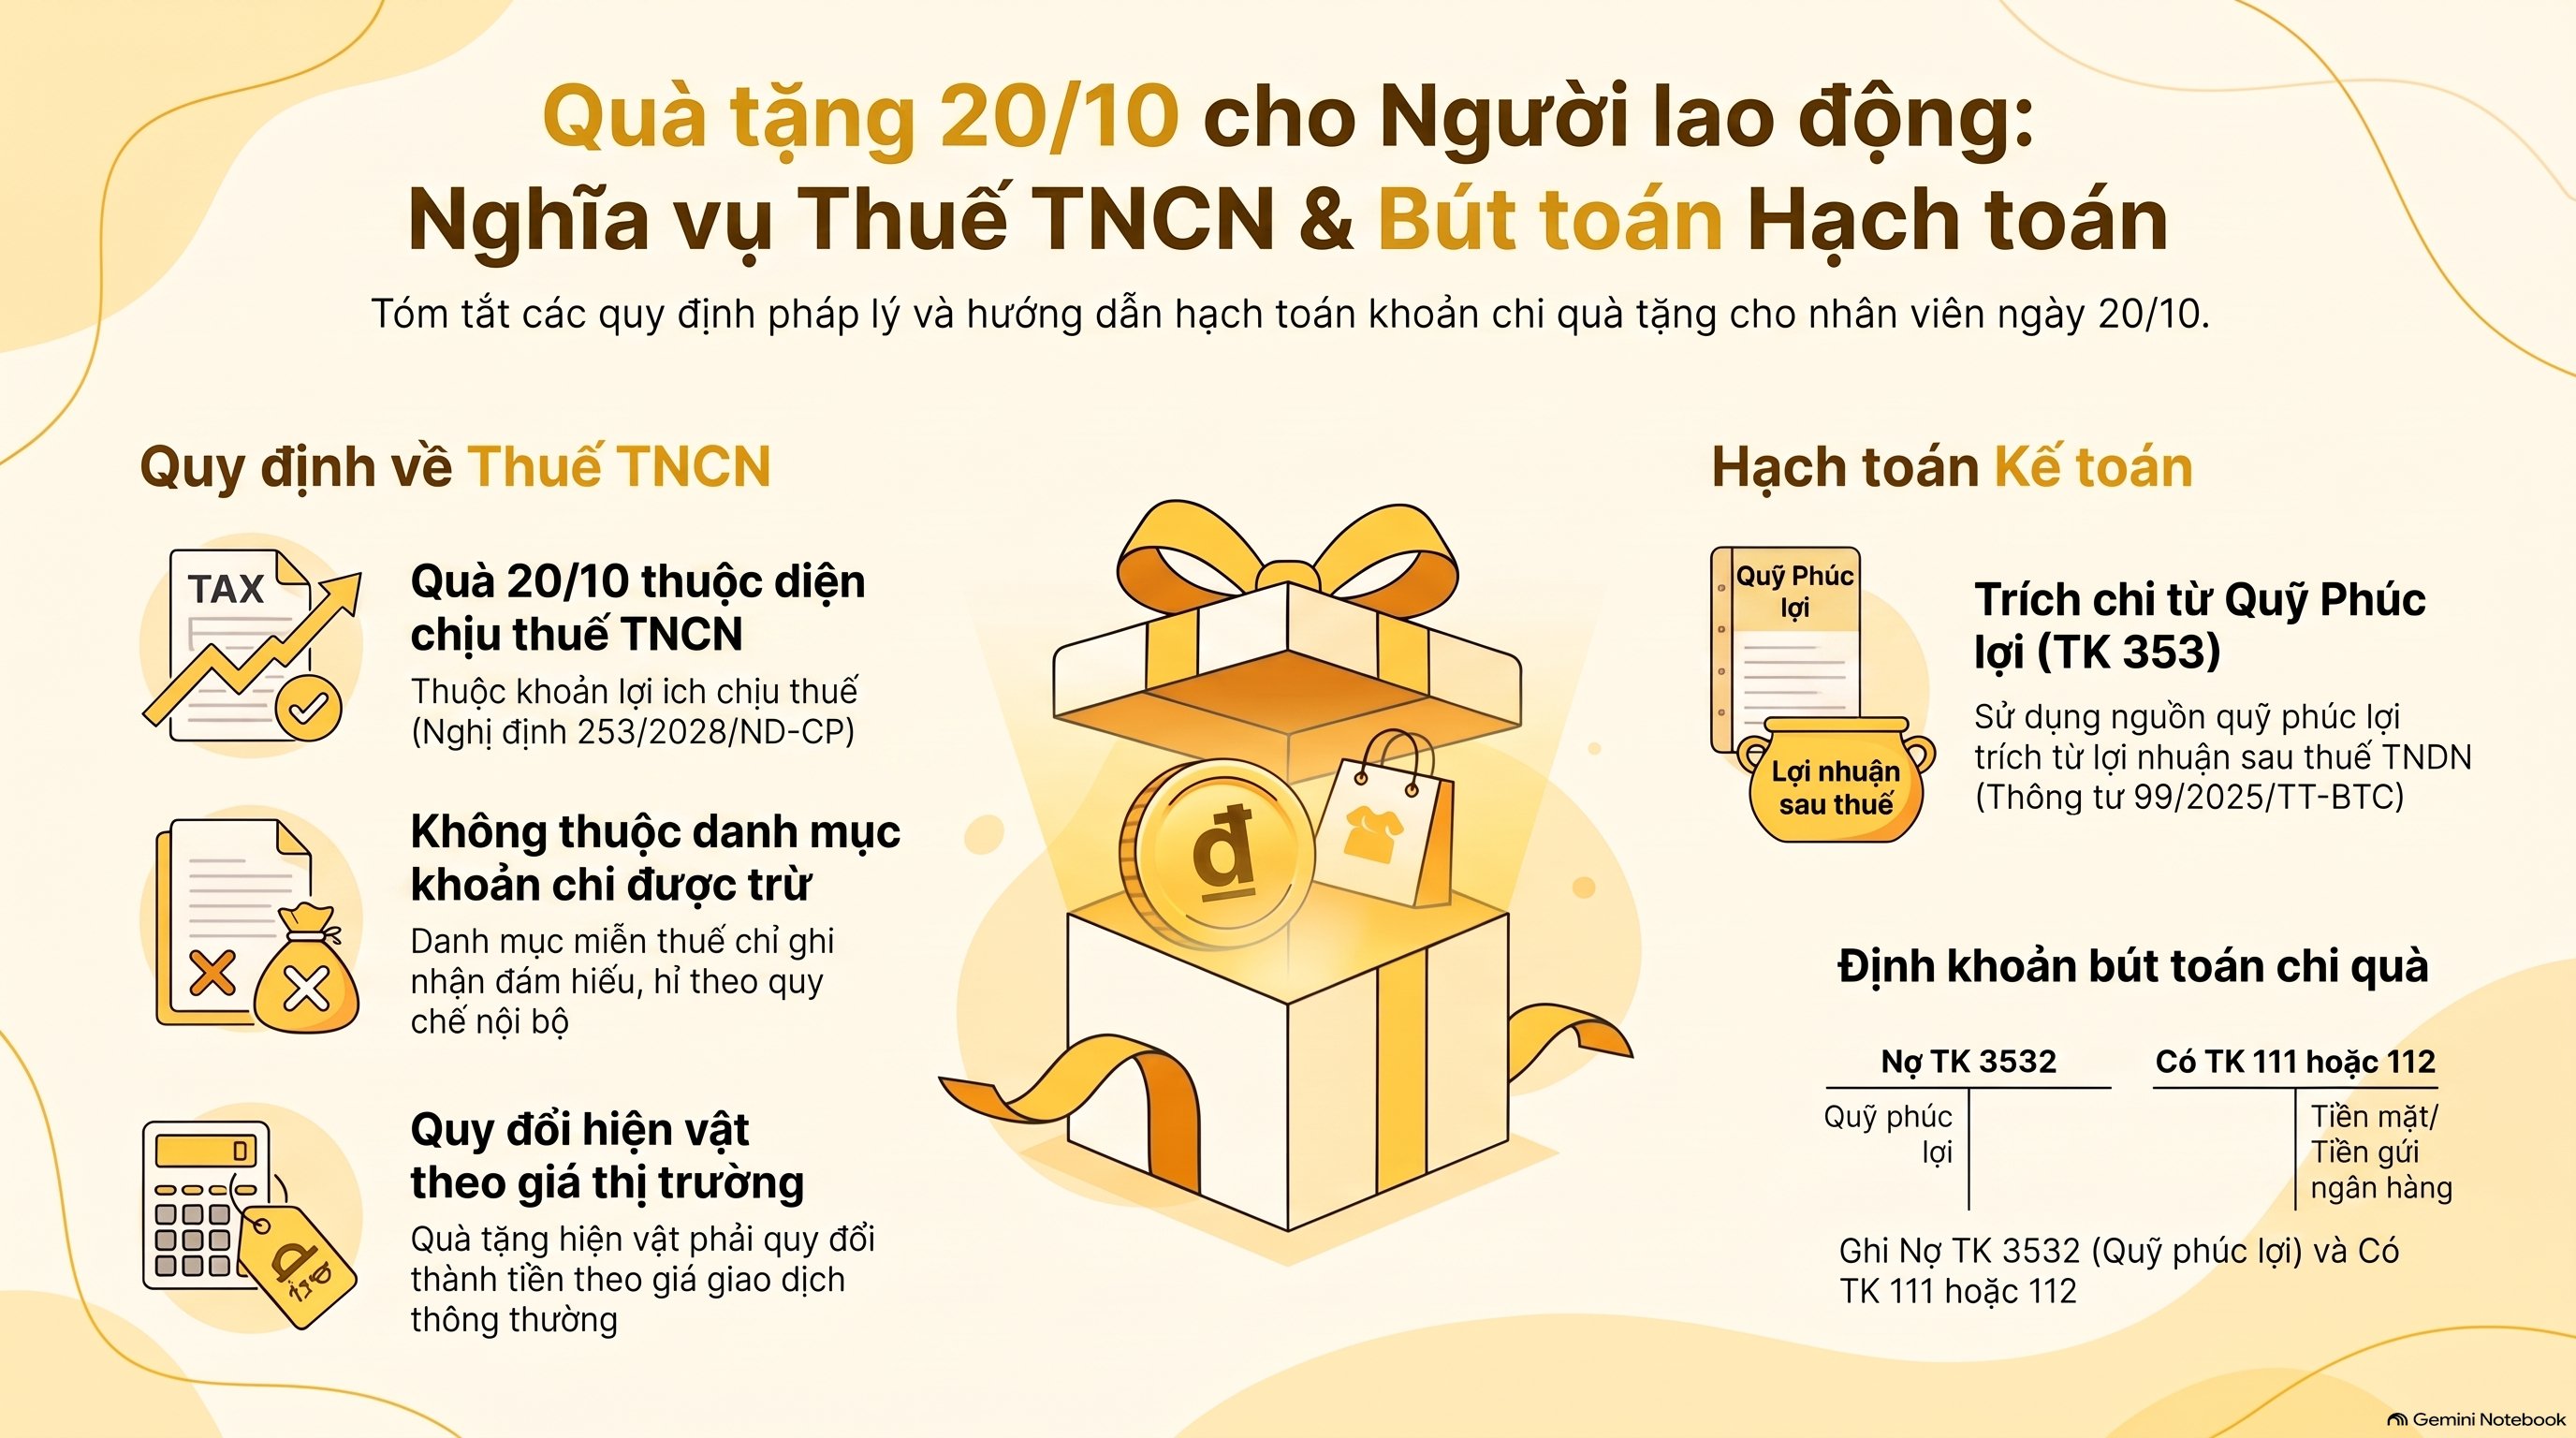
Có thể chịu thuế TNCN, kể cả khi đã có biên bản giao nhận quà. Điều 8 khoản 2 Nghị định 253/2026/NĐ-CP xếp các khoản lợi ích bằng tiền hoặc không bằng tiền mà người sử dụng lao động chi, gồm cả chi trong các ngày nghỉ, lễ, vào thu nhập từ tiền lương, tiền công. Danh sách khoản không tính thuế ở khoản 3 và khoản 4 không có quà ngày 20/10.
Khoản được loại trừ rõ nhất trong danh sách là chi đám hiếu, hỉ cho người lao động theo quy chế nội bộ, tại Điều 8 khoản 4 điểm m. Kho Mr VAR chưa có quy định riêng cho quà ngày Phụ nữ Việt Nam, nên kết luận về TNCN cần người chuyên môn xác nhận.
Quà ghi trên biên bản giao nhận quà là hiện vật nên phải quy đổi ra tiền. Điều 17 khoản 2 Nghị định 253/2026/NĐ-CP yêu cầu quy đổi theo giá trị giao dịch thông thường trên thị trường của sản phẩm cùng loại hoặc tương đương tại thời điểm phát sinh thu nhập.
Về hạch toán biên bản giao nhận quà, Thông tư 99/2025/TT-BTC có tài khoản 353 cho quỹ khen thưởng, phúc lợi, trích từ lợi nhuận sau thuế TNDN. Khi dùng quỹ phúc lợi chi cho người lao động, bút toán là Nợ TK 3532 (Quỹ phúc lợi), Có TK 111 hoặc 112.
Bút toán trên là cách ghi cho các khoản chi từ quỹ phúc lợi như nghỉ mát hay trợ cấp khó khăn. Kho Mr VAR chưa có định khoản riêng cho quà 20/10 có biên bản giao nhận quà tính vào chi phí, nên bài không nêu bút toán đó.
Trường hợp nào biên bản giao nhận quà khác đi?
Có 3 trường hợp lệch khỏi mẫu biên bản giao nhận quà chuẩn: quà bằng tiền hoặc phiếu quà, mua quà nhiều lần trong ngày, và người nhận ủy quyền ký thay. Mỗi trường hợp đổi một ô trên biên bản giao nhận quà.
Biên bản giao nhận quà khi tặng bằng tiền hoặc phiếu quà
Điều 8 khoản 2 điểm i Nghị định 253/2026/NĐ-CP xếp khoản thưởng bằng tiền hoặc không bằng tiền vào thu nhập từ tiền lương, tiền công. Với phiếu quà, biên bản giao nhận quà cần ghi mệnh giá từng phiếu và số seri nếu có, để quy đổi giá trị khi tính thuế.
Biên bản giao nhận quà khi mua nhiều lần trong ngày
Mua quà ở nhiều đợt cùng một ngày từ một nhà cung cấp phải cộng dồn giá trị khi xét mức 05 triệu đồng. Biên bản giao nhận quà nên liệt kê từng hóa đơn và từng chứng từ chuyển khoản, tránh để một đợt mua bằng tiền mặt làm mất quyền tính chi phí cả lô.
Biên bản giao nhận quà khi người nhận ủy quyền ký thay
Người nhận vắng mặt có thể ủy quyền cho người khác ký nhận. Biên bản giao nhận quà phải ghi rõ họ tên người ký thay và đính kèm giấy ủy quyền, vì Điều 19 khoản 2 Luật Kế toán chỉ chấp nhận chữ ký của người có thẩm quyền hoặc người được ủy quyền.
Câu hỏi thường gặp về biên bản giao nhận quà
Mẫu Biên bản giao nhận quà ngày 20/10 Phụ nữ Việt Nam chi tiết ra sao?
Mẫu biên bản giao nhận quà gồm bảy nhóm ô: tên và số hiệu, ngày lập, bên giao, bên nhận, nội dung nghiệp vụ, số lượng đơn giá thành tiền, và chữ ký. Doanh nghiệp tự thiết kế theo Điều 5 khoản 2 Nghị định 174/2016/NĐ-CP. Bảng ở mục trên là khung đủ nội dung chủ yếu theo Điều 16 Luật Kế toán.
Biên bản giao nhận quà 20/10 phải có chữ ký của ai?
Biên bản giao nhận quà phải có chữ ký người lập, người duyệt và những người liên quan, gồm cả người nhận quà, theo Điều 16 khoản 1 điểm g Luật Kế toán. Mỗi người ký bằng mực không phai, không đóng dấu chữ ký khắc sẵn theo Điều 19 khoản 1.
Quà 20/10 vượt trần phúc lợi thì xử lý thế nào?
Phần chi phúc lợi vượt 01 tháng lương bình quân thực tế không được trừ khi tính thuế TNDN theo Điều 10 khoản 4 điểm d Nghị định 320/2025/NĐ-CP. Kế toán điều chỉnh tăng thu nhập chịu thuế phần vượt khi quyết toán, không cần hủy biên bản giao nhận quà.
Biên bản giao nhận quà cần lưu trong bao lâu?
Kho Mr VAR chưa có thời hạn lưu trữ biên bản giao nhận quà đủ để trả lời chắc chắn trong bài này, nên bài không nêu số năm. Kế toán xem thêm bài về quy định thời gian lưu trữ chứng từ kế toán và đối chiếu văn bản hiện hành.
Kết luận: căn cứ cần nhớ khi lập biên bản giao nhận quà
Biên bản giao nhận quà là chứng từ nội bộ doanh nghiệp tự thiết kế, nhưng phải đủ bảy nội dung chủ yếu tại Điều 16 Luật Kế toán (bản hợp nhất 41/VBHN-VPQH). Khoản quà 20/10 nằm dưới trần phúc lợi 01 tháng lương bình quân tại Điều 10 khoản 4 điểm d Nghị định 320/2025/NĐ-CP, cập nhật đến tháng 10/2026.
VAR eCOM đối chiếu biên bản giao nhận quà với hóa đơn mua quà, chứng từ chuyển khoản và quỹ lương trước khi chốt chi phí phúc lợi cuối năm. Người đọc nên mở bản gốc tại Cổng thông tin Tổng cục Thuế và Cổng thông tin Chính phủ để tra tiếp văn bản.
Các bài liên quan nên đọc tiếp về biên bản giao nhận quà và chi phí phúc lợi: