Thuế nhà thầu tiktok là khoản thuế GTGT và TNDN mà bên mua tại Việt Nam phải khấu trừ, nộp thay cho TikTok nếu TikTok chưa tự đăng ký nộp thuế. Câu trả lời cho công ty cổ phần: KHÔNG phải đóng, vì TikTok Pte. Ltd hiện tự đăng ký, kê khai, nộp thuế trực tiếp theo Điều 31 Thông tư 89/2026/TT-BTC.
Công văn 3115/TCT-CS ngày 19/07/2024 của Tổng cục Thuế xác nhận TikTok Pte. Ltd từng đăng ký theo cơ chế cũ. Từ 01/07/2026, cơ chế chuyển sang Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC. Công ty cổ phần, công ty TNHH hay doanh nghiệp tư nhân đều áp dụng như nhau, nhưng nên tự tra lại tình trạng đăng ký hiện hành.
Bài dưới đây nêu đích danh căn cứ hiện hành, cách ghi hóa đơn, hạch toán và 3 trường hợp ngoại lệ cần biết khi làm hồ sơ thuế nhà thầu tiktok.
Công ty cổ phần mua quảng cáo TikTok có phải đóng thuế nhà thầu tiktok không?
Không, với điều kiện TikTok Pte. Ltd tiếp tục tự đăng ký, kê khai, nộp thuế trực tiếp tại Việt Nam. Đây là nguyên tắc chung cho thuế nhà thầu tiktok — không phụ thuộc loại hình doanh nghiệp, không phụ thuộc quy mô công ty.
Từ 01/07/2026, khung pháp lý cho thuế nhà thầu tiktok đã đổi: Điều 31 Thông tư 89/2026/TT-BTC quy định nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam (như TikTok Pte. Ltd) được tự đăng ký, kê khai, nộp thuế trực tiếp qua Hệ thống thông tin quản lý thuế.
Điều 40 Nghị định 252/2026/NĐ-CP nói rõ: khi nghĩa vụ thuế của nhà cung cấp nước ngoài đã được thực hiện qua kênh tự đăng ký, bên mua không phải làm thêm thủ tục khấu trừ, nộp thay song song. Đây là hai con đường thay thế nhau cho cùng một nghĩa vụ thuế nhà thầu tiktok, không cộng dồn.
Loại hình doanh nghiệp không làm thay đổi câu trả lời của thuế nhà thầu tiktok. Công ty cổ phần, công ty TNHH hay doanh nghiệp tư nhân đều áp dụng chung một nguyên tắc.
Căn cứ pháp lý nào quy định thuế nhà thầu tiktok?
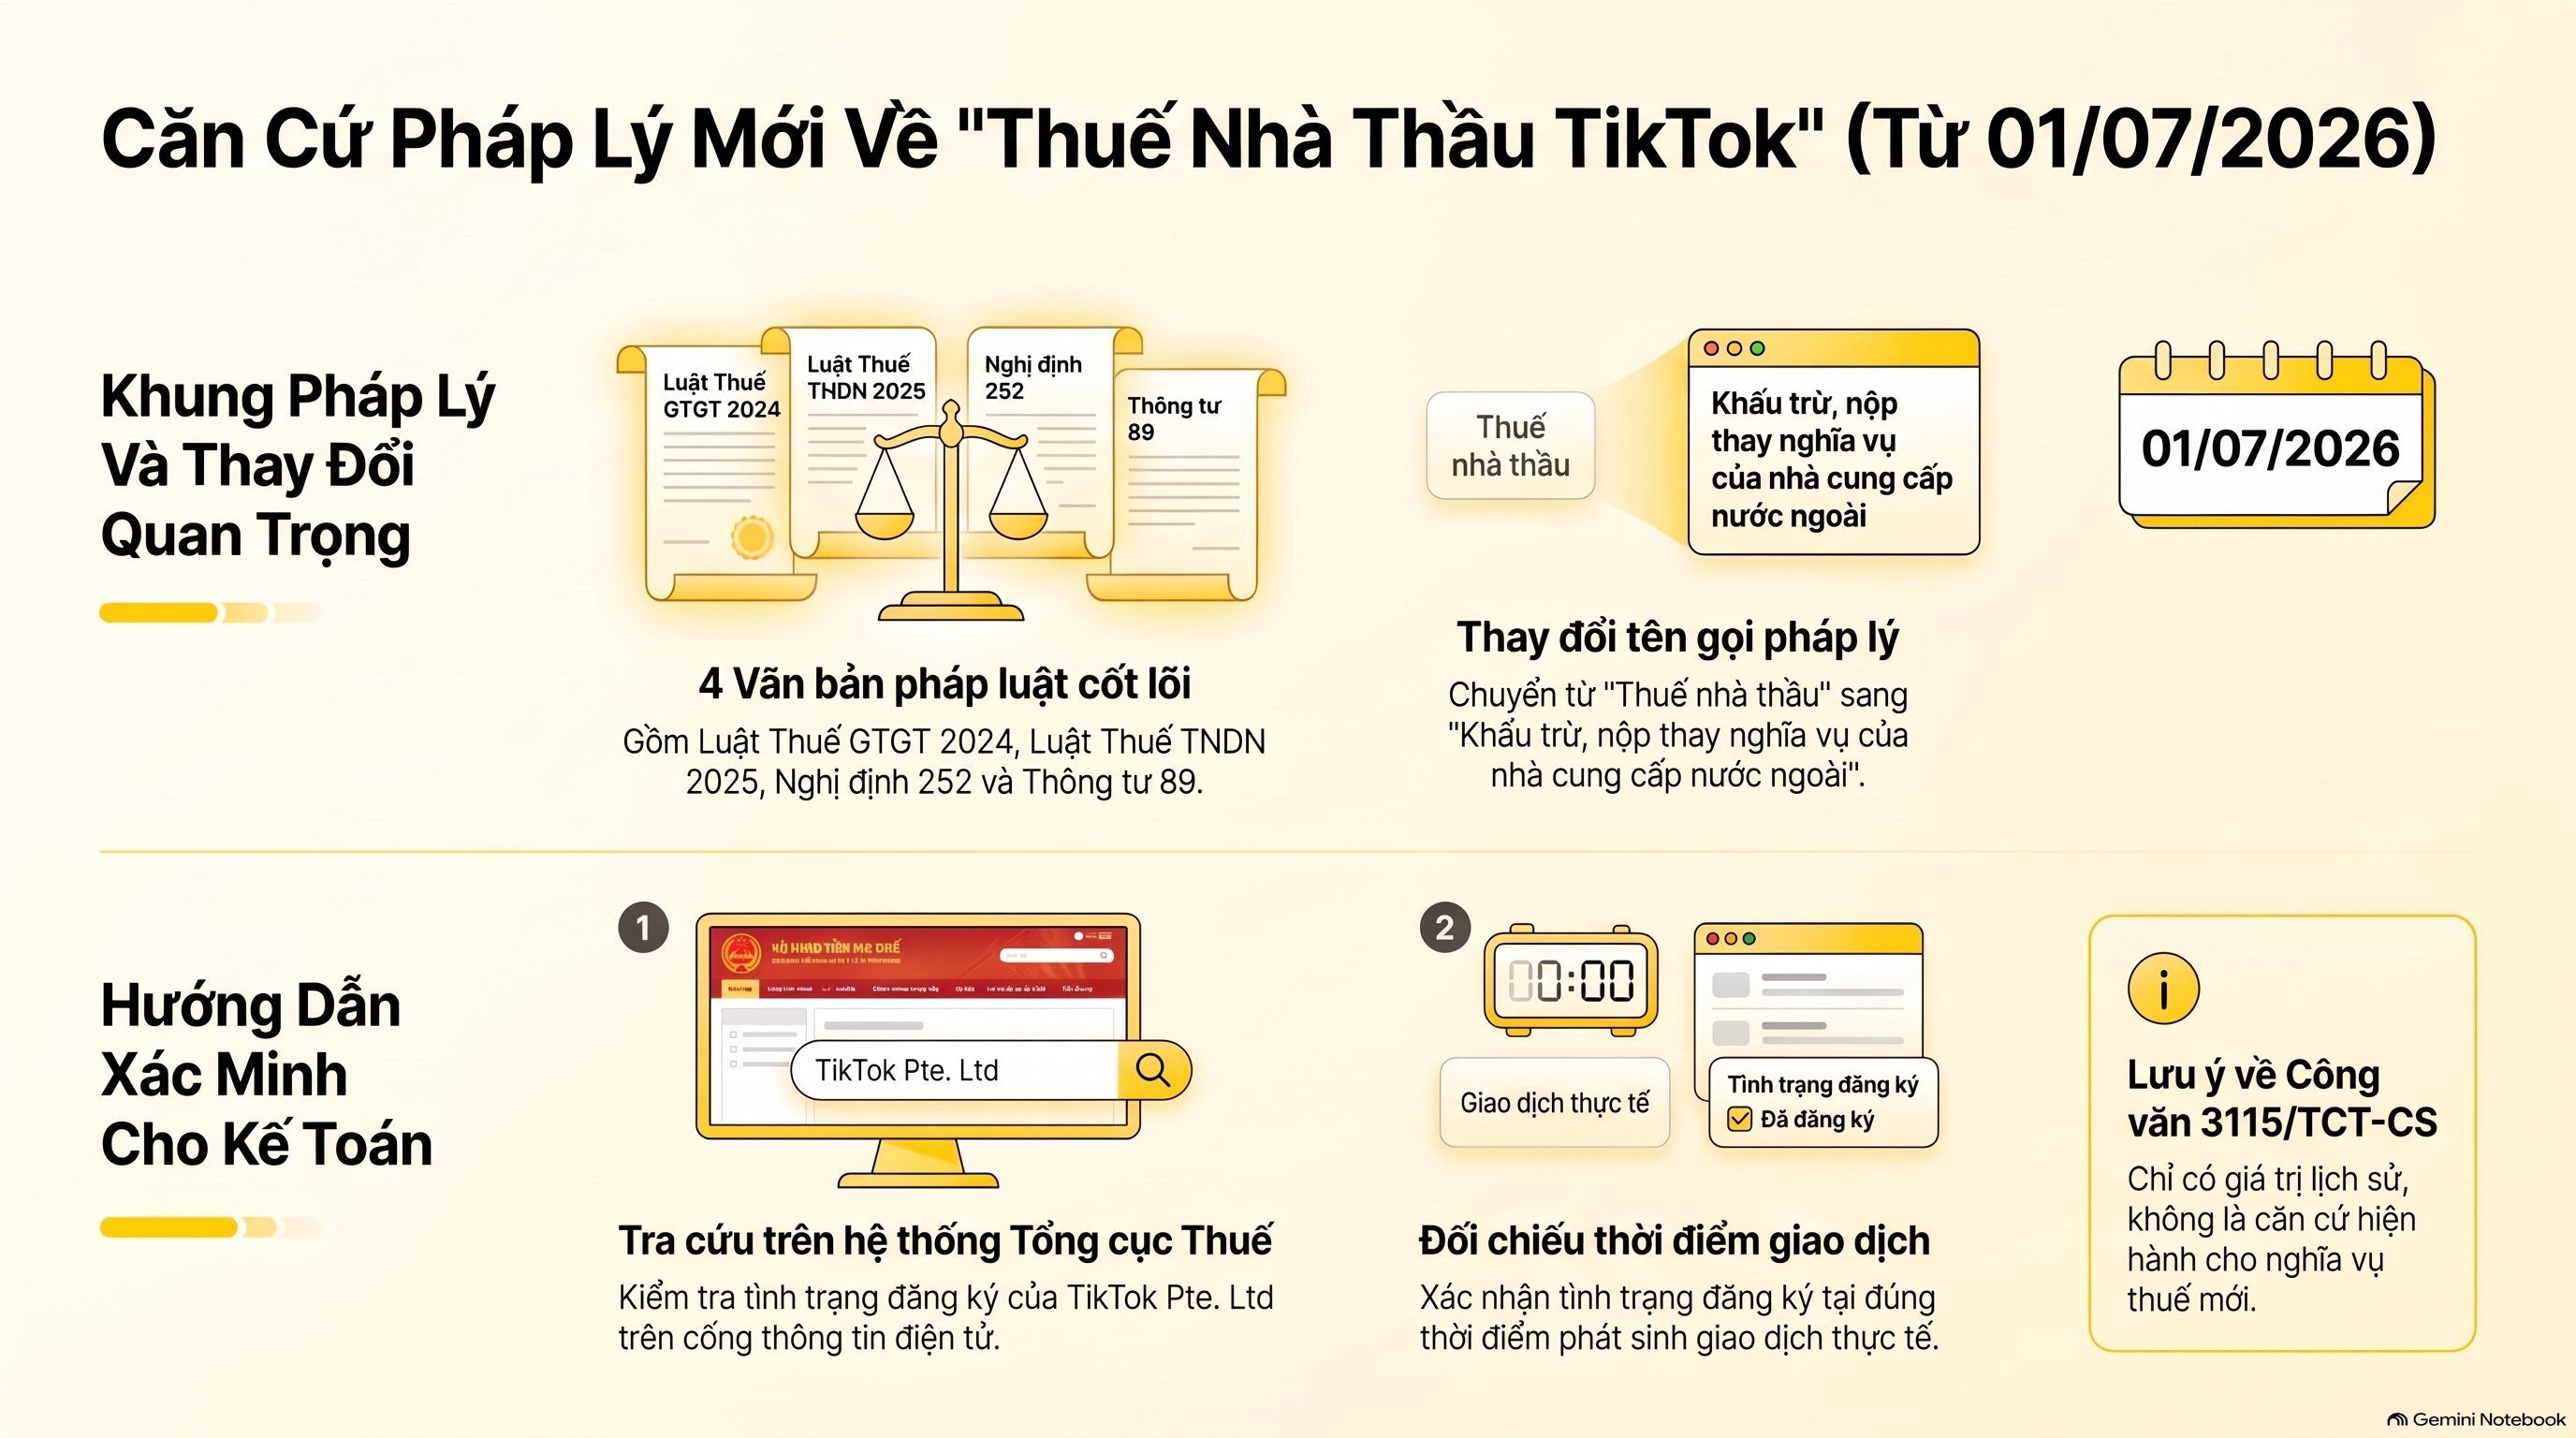
Bốn văn bản làm căn cứ trực tiếp cho câu trả lời về thuế nhà thầu tiktok, tất cả đang còn hiệu lực. Hai văn bản đầu quy định phần chi phí và VAT của thuế nhà thầu tiktok: Luật Thuế GTGT 48/2024/QH15 (Điều 4 khoản 4, Điều 14 khoản 2) và Luật Thuế TNDN 67/2025/QH15 (Điều 9 khoản 1).
Hai văn bản còn lại tạo thành khung pháp lý đầy đủ cho thuế nhà thầu tiktok. Đó là Nghị định 252/2026/NĐ-CP (Điều 40, 43, 44) và Thông tư 89/2026/TT-BTC (Điều 31, 32), cả hai cùng hiệu lực từ 01/07/2026.
Điều 4 khoản 4 Luật Thuế GTGT 48/2024/QH15 định nghĩa “nhà cung cấp nước ngoài” — nền cho khái niệm thuế nhà thầu tiktok. Đó là tổ chức không có cơ sở thường trú tại Việt Nam, kinh doanh thương mại điện tử hoặc nền tảng số với tổ chức, cá nhân tại Việt Nam. TikTok Pte. Ltd thuộc nhóm này khi bán dịch vụ quảng cáo cho công ty tại Việt Nam.
Cùng khoản 4, luật quy định thêm một tình huống: nếu nhà cung cấp nước ngoài chưa tự hoàn thành nghĩa vụ, tổ chức tại Việt Nam mua dịch vụ qua kênh thương mại điện tử phải khấu trừ, nộp thay. Đây chính là gốc của khái niệm dân gian “thuế nhà thầu tiktok”.
Tên gọi dân gian “thuế nhà thầu tiktok” và tên gọi pháp lý hiện hành là một việc, chỉ khác cách gọi. Văn bản gốc dùng cụm “thuế nhà thầu nước ngoài” đã hết hiệu lực toàn bộ từ 01/07/2026, theo đúng lộ trình chuyển giao sang Thông tư 89/2026/TT-BTC. Từ mốc này, tên gọi đúng trong văn bản là “khấu trừ, nộp thay nghĩa vụ thuế của nhà cung cấp nước ngoài” tại Điều 43 Nghị định 252/2026/NĐ-CP.
Nền tảng cũ của thuế nhà thầu tiktok — văn bản từng quy định cơ chế đăng ký trực tiếp và trách nhiệm bên mua trước đây — cũng đã hết hiệu lực toàn bộ từ 01/07/2026. Điều 31, 32 Thông tư 89/2026/TT-BTC là phần thay thế trực tiếp cho cơ chế đó.
> Công văn 3115/TCT-CS ngày 19/07/2024: “TikTok Pte. Ltd đã thực hiện đăng ký, kê khai và nộp thuế […] thực hiện trực tiếp tại Cổng thông tin điện tử của Tổng cục Thuế.”
Công văn 3115/TCT-CS vẫn còn hiệu lực như một văn bản hành chính, nhưng các quy định nó dẫn chiếu tại thời điểm 2024 đã hết hiệu lực từ 01/07/2026. Công văn này có giá trị làm bằng chứng lịch sử rằng TikTok Pte. Ltd từng đăng ký trực tiếp, chứ không phải căn cứ hiện hành cho nghĩa vụ thuế nhà thầu tiktok hôm nay.
Kế toán muốn tự xác minh trước khi kết luận thuế nhà thầu tiktok có phát sinh hay không, có thể làm theo 2 bước:
- Tra tình trạng đăng ký hiện tại của TikTok Pte. Ltd trên Hệ thống thông tin quản lý thuế của Tổng cục Thuế. Bước này quyết định câu trả lời thuế nhà thầu tiktok của từng công ty, vì đăng ký dưới hệ thống cũ không tự động còn hiệu lực dưới hệ thống mới.
- Đối chiếu ngày phát sinh giao dịch với thời điểm tra cứu — vì tình trạng đăng ký của từng nhà cung cấp có thể thay đổi theo thời gian, không cố định vĩnh viễn.
Ghi hóa đơn, chứng từ thuế nhà thầu tiktok thế nào?
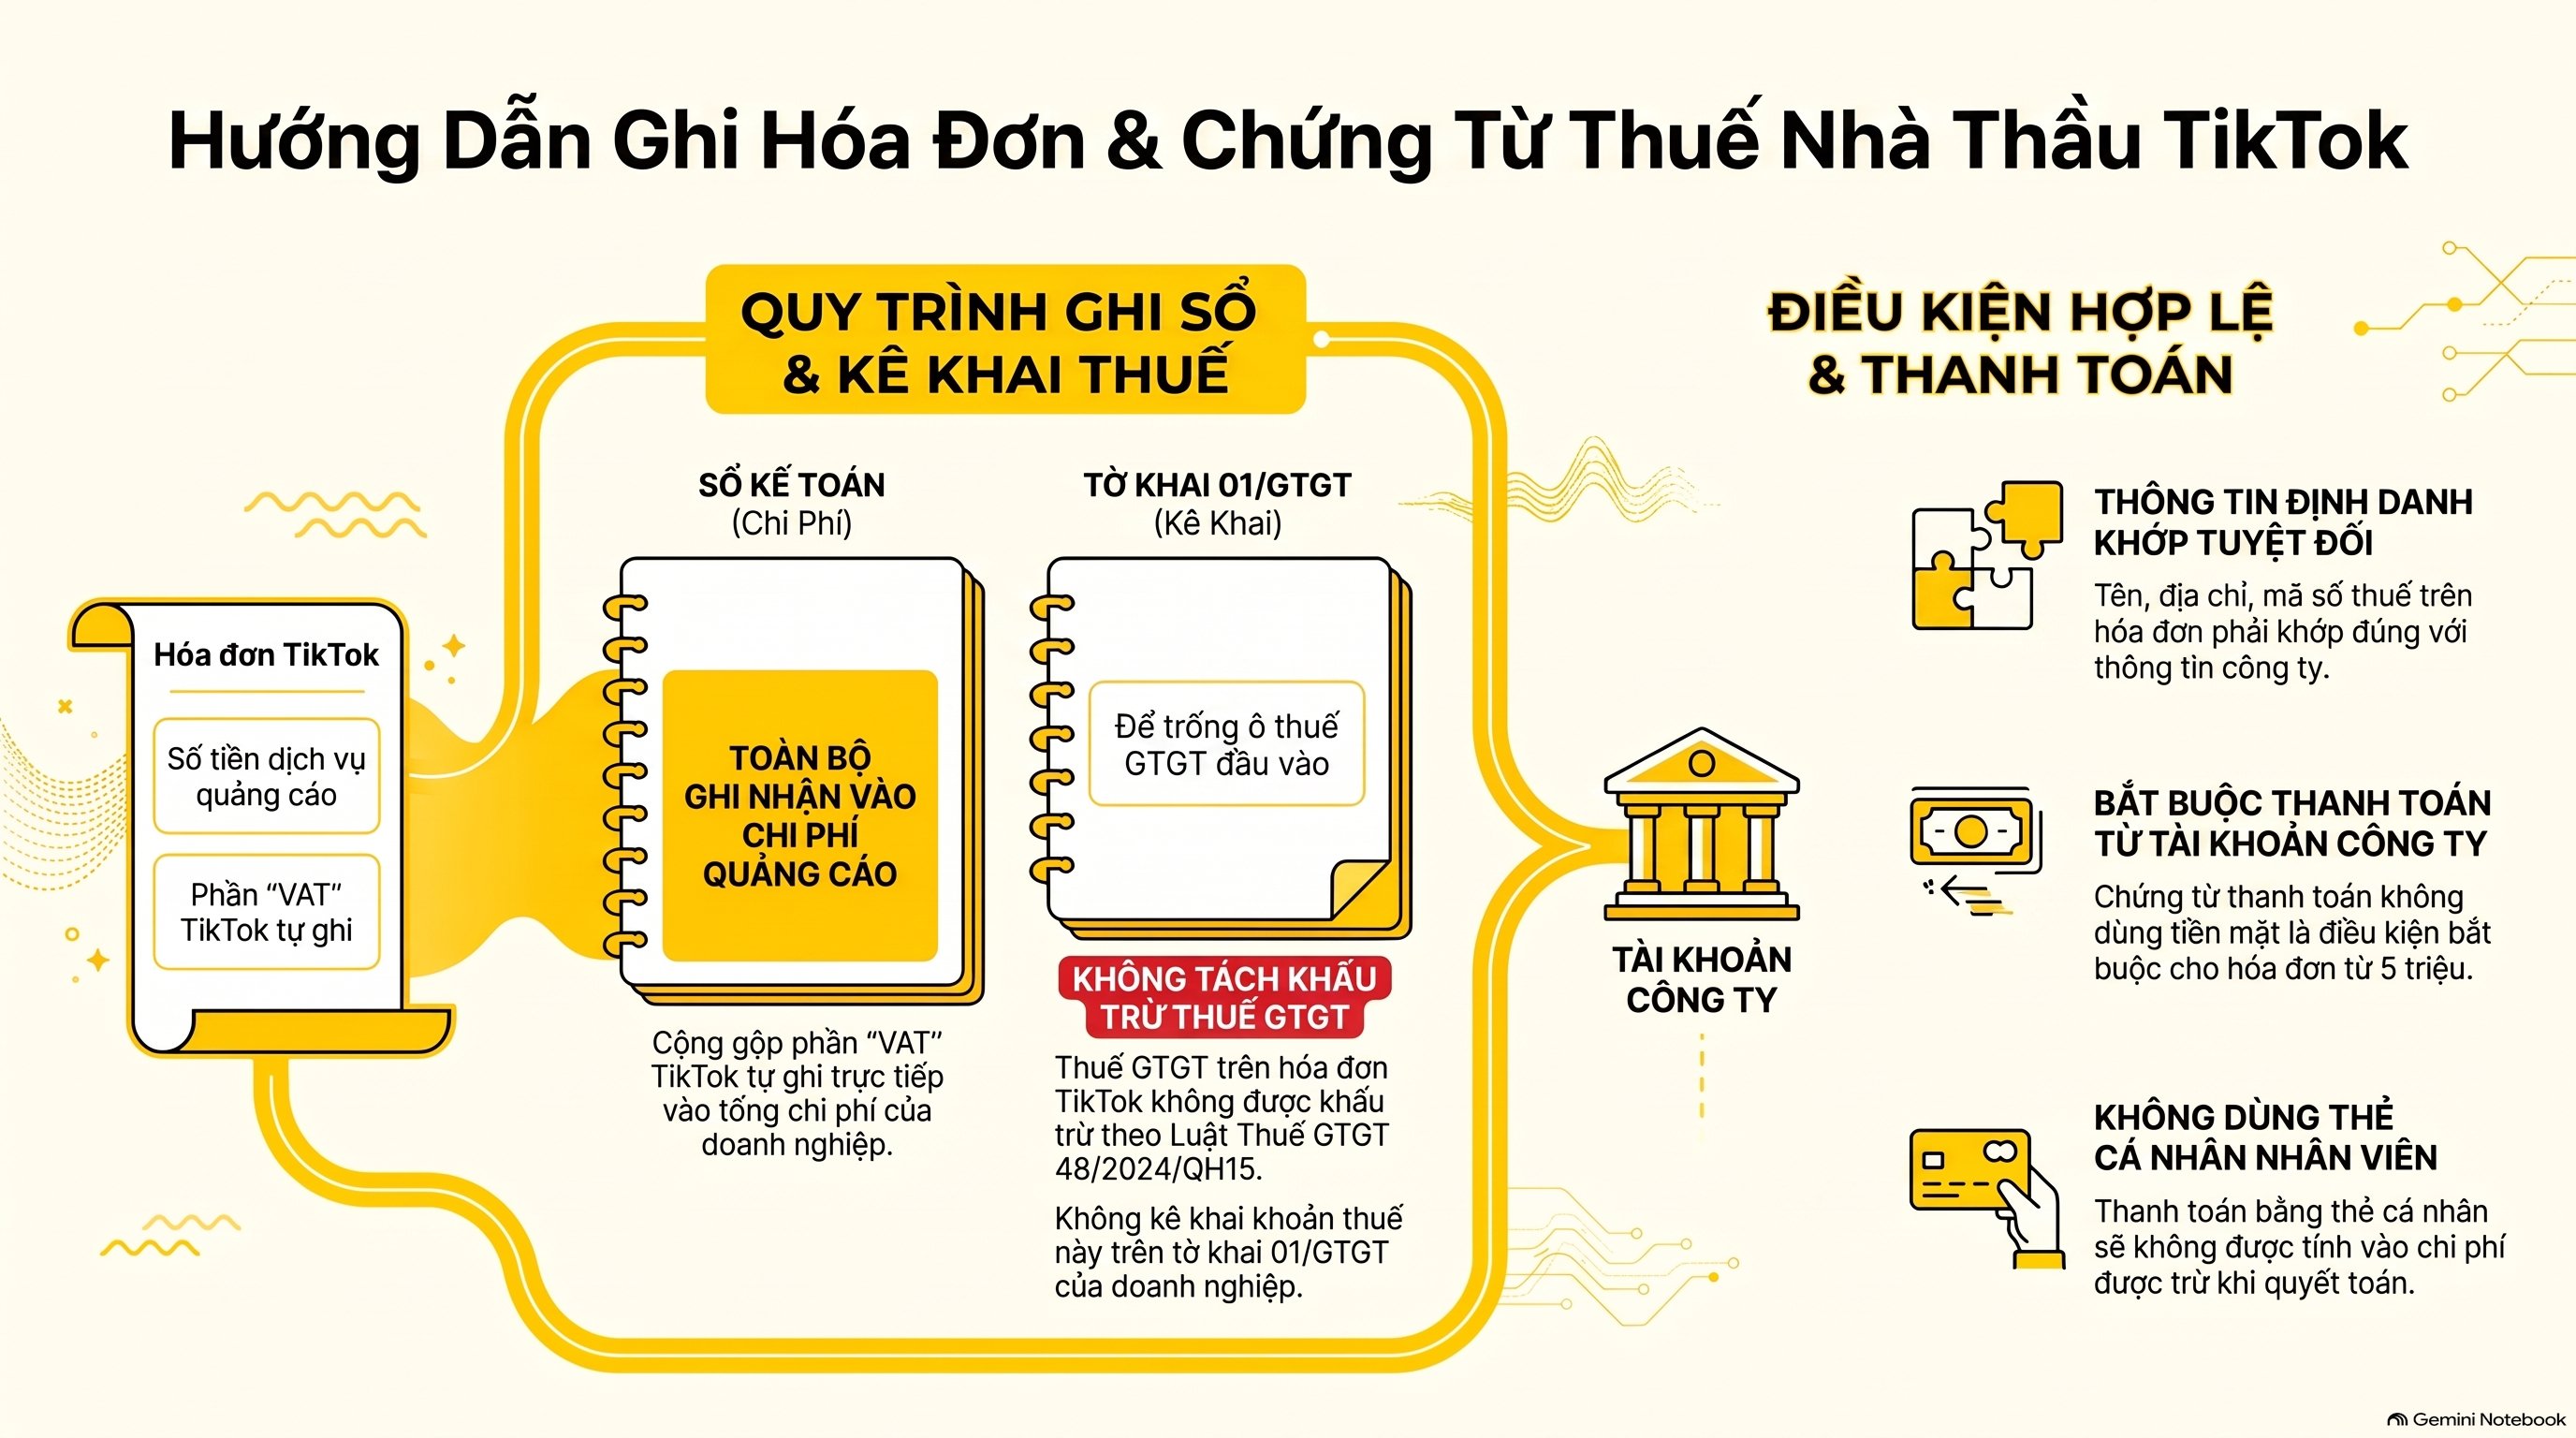
Bước ghi hóa đơn cho thuế nhà thầu tiktok bắt đầu từ đặc điểm riêng của chứng từ: hóa đơn TikTok xuất cho công ty không phải hóa đơn giá trị gia tăng theo quy định hóa đơn, chứng từ Việt Nam. Vì vậy sổ sách chỉ ghi nhận phần chi phí của thuế nhà thầu tiktok, không tách dòng thuế GTGT được khấu trừ.
Đây là điểm dễ nhầm nhất khi xử lý hồ sơ thuế nhà thầu tiktok. Nhiều kế toán thấy dòng “VAT” trên hóa đơn rồi tự tách ra kê khai khấu trừ, coi hồ sơ thuế nhà thầu tiktok như hóa đơn trong nước. Điều 14 khoản 2 điểm a Luật Thuế GTGT 48/2024/QH15 yêu cầu phải có hóa đơn GTGT hợp lệ mới được khấu trừ, nên tách khấu trừ ở đây là sai.
Bảng dưới đây chỉ rõ từng ô cần ghi và ô nào để trống khi xử lý hồ sơ thuế nhà thầu tiktok — dùng để kiểm tra chéo mỗi khi nhận hóa đơn TikTok mới:
| Nội dung trên hóa đơn TikTok | Cách ghi trên sổ kế toán |
|---|---|
| Tên, địa chỉ, mã số thuế công ty | Bắt buộc khớp đúng tên công ty mua dịch vụ |
| Số tiền dịch vụ quảng cáo | Ghi nhận toàn bộ vào chi phí quảng cáo |
| Phần “VAT” TikTok tự ghi trên hóa đơn | Cộng gộp vào chi phí, không tách riêng |
| Ô thuế GTGT đầu vào được khấu trừ (tờ khai 01/GTGT) | Để trống — không kê khai khoản này |
| Chứng từ thanh toán | Bắt buộc chuyển khoản từ tài khoản công ty |
Điều kiện bắt buộc cho hồ sơ thuế nhà thầu tiktok theo Điều 9 khoản 1 Luật Thuế TNDN 67/2025/QH15 và Điều 3 Thông tư 20/2026/TT-BTC: hóa đơn phải mang tên, địa chỉ, mã số thuế của công ty. Từ 5 triệu đồng trở lên, hóa đơn còn phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ. Thanh toán bằng thẻ cá nhân của nhân viên không đáp ứng điều kiện này.
Hạch toán, kê khai thuế nhà thầu tiktok vào đâu?

Bước hạch toán thuế nhà thầu tiktok bắt đầu từ đây: toàn bộ số tiền công ty đã trả TikTok được ghi nhận là chi phí, kể cả phần TikTok ghi là VAT trên hóa đơn. Định khoản: Nợ Tài khoản 641/642 (chi phí quảng cáo), đối ứng Có Tài khoản 112 (tiền gửi ngân hàng).
Trên tờ khai thuế GTGT (mẫu 01/GTGT), khoản chi trong hồ sơ thuế nhà thầu tiktok không kê khai vào chỉ tiêu thuế GTGT đầu vào được khấu trừ. Lý do: hóa đơn TikTok không phải hóa đơn GTGT hợp lệ để khấu trừ theo Điều 14 Luật Thuế GTGT 48/2024/QH15.
Trên hồ sơ quyết toán thuế TNDN, toàn bộ chi phí được tính vào chi phí được trừ khi xác định thu nhập chịu thuế, theo Điều 9 khoản 1 điểm b, c Luật Thuế TNDN 67/2025/QH15. Đây là điểm khác biệt riêng của thuế nhà thầu tiktok so với hóa đơn trong nước — phần thuế GTGT không khấu trừ được vẫn tính vào chi phí, không bị loại bỏ.
Hồ sơ thuế nhà thầu tiktok cần lưu đủ: hóa đơn TikTok, chứng từ chuyển khoản, và hợp đồng/xác nhận dịch vụ quảng cáo — để chứng minh chi phí phục vụ hoạt động kinh doanh khi quyết toán. Thiếu một trong ba chứng từ này, hồ sơ thuế nhà thầu tiktok coi như chưa đầy đủ.
Ví dụ minh họa cho thuế nhà thầu tiktok: công ty trả TikTok 55 triệu đồng cho một chiến dịch quảng cáo. Hóa đơn TikTok ghi 50 triệu đồng phí dịch vụ và 5 triệu đồng là phần TikTok tự tính là VAT.
Toàn bộ 55 triệu đồng ghi Nợ Tài khoản 641, không tách 5 triệu đồng ra kê khai khấu trừ thuế GTGT đầu vào — vì hóa đơn TikTok không đủ điều kiện. Đây là bút toán chuẩn cho mọi hồ sơ thuế nhà thầu tiktok có quy mô tương tự.
Cách xử lý sổ sách cho thuế nhà thầu tiktok vì vậy khác hẳn hóa đơn dịch vụ quảng cáo trong nước, nơi phần thuế GTGT vẫn tách riêng để khấu trừ như bình thường.
Trường hợp nào khác đi khi mua dịch vụ TikTok?
Ba tình huống làm câu trả lời về thuế nhà thầu tiktok đổi khác so với trường hợp phổ biến ở trên, nên kế toán không nên áp một câu trả lời cố định cho mọi hồ sơ thuế nhà thầu tiktok.
TikTok chưa đăng ký hoặc dừng đăng ký tại Việt Nam. Đây là tình huống duy nhất khiến thuế nhà thầu tiktok thực sự phát sinh nghĩa vụ cho bên mua. Theo Điều 43 khoản 3 Nghị định 252/2026/NĐ-CP, công ty phải tự khấu trừ, nộp thay số thuế GTGT và thuế TNDN của nhà cung cấp nước ngoài.
Cách tính cụ thể theo tỷ lệ phần trăm thuế suất trên doanh thu, thực hiện theo Điều 44 Nghị định 252/2026/NĐ-CP, kê khai theo Điều 32 Thông tư 89/2026/TT-BTC. Phần này của thuế nhà thầu tiktok khác hẳn trường hợp phổ biến nêu ở đầu bài, nên không thể áp cùng kết luận cho mọi nhà cung cấp nước ngoài.
Cá nhân thanh toán bằng thẻ, không phải công ty — ngoại lệ khác của thuế nhà thầu tiktok. Cơ chế khấu trừ, nộp thay dành cho cá nhân thuộc trách nhiệm của ngân hàng hoặc tổ chức trung gian thanh toán, khi nhà cung cấp nước ngoài chưa đăng ký. Cá nhân không phải tự kê khai thuế nhà thầu tiktok trong trường hợp này.
Mua qua đại lý quảng cáo trong nước. Nếu công ty ký hợp đồng với một đại lý quảng cáo tại Việt Nam (đại lý chính thức của TikTok), đại lý xuất hóa đơn GTGT Việt Nam bình thường. Đây không còn là giao dịch trực tiếp với nhà cung cấp nước ngoài, nên không thuộc phạm vi thuế nhà thầu tiktok, và công ty được khấu trừ VAT như hóa đơn trong nước thông thường.
Cách phân biệt đơn giản nhất khi xét thuế nhà thầu tiktok, áp dụng cho mọi hồ sơ thuế nhà thầu tiktok tương tự: nhìn tên pháp nhân xuất hóa đơn. Hóa đơn đứng tên “TikTok Pte. Ltd” là giao dịch trực tiếp với nhà cung cấp nước ngoài; hóa đơn đứng tên một công ty Việt Nam là giao dịch qua đại lý trong nước, không còn thuộc phạm vi thuế nhà thầu tiktok.
Câu hỏi thường gặp
Công ty cổ phần có phải đóng thuế nhà thầu trên Tiktok ko các bác ơi?
Không, với điều kiện TikTok Pte. Ltd tiếp tục tự đăng ký, kê khai, nộp thuế trực tiếp theo Điều 31 Thông tư 89/2026/TT-BTC — đây là câu trả lời chuẩn nhất hiện có cho câu hỏi thuế nhà thầu tiktok. Công văn 3115/TCT-CS ngày 19/07/2024 xác nhận TikTok từng đăng ký theo cơ chế cũ; công ty cổ phần nên tự tra lại tình trạng đăng ký hiện hành trước khi kết luận, vì cơ chế đã đổi từ 01/07/2026.
TikTok đã đăng ký nhà cung cấp nước ngoài tại Việt Nam chưa?
Theo cơ chế cũ (trước 01/07/2026), Công văn 3115/TCT-CS ngày 19/07/2024 xác nhận TikTok Pte. Ltd đã đăng ký, kê khai, nộp thuế trực tiếp — đây là bằng chứng lịch sử tốt nhất cho thuế nhà thầu tiktok. Từ 01/07/2026, việc đăng ký chuyển sang Hệ thống thông tin quản lý thuế theo Điều 31 Thông tư 89/2026/TT-BTC. Công ty nên tự tra lại, vì kho căn cứ hiện chưa có văn bản xác nhận riêng cho giai đoạn sau mốc này.
Không kê khai nộp thay thuế nhà thầu tiktok có bị phạt không?
Không bị phạt, nếu nhà cung cấp nước ngoài đã tự đăng ký theo Điều 31 Thông tư 89/2026/TT-BTC — đây là điểm mấu chốt của mọi câu trả lời thuế nhà thầu tiktok. Nghĩa vụ khấu trừ, nộp thay tại Điều 43 Nghị định 252/2026/NĐ-CP chỉ áp dụng khi nhà cung cấp nước ngoài chưa hoàn thành nghĩa vụ qua kênh tự đăng ký.
Hóa đơn TikTok có được khấu trừ thuế GTGT không?
Không được khấu trừ — đây là câu trả lời cố định cho mọi hồ sơ thuế nhà thầu tiktok, dù công ty rơi vào trường hợp phổ biến hay ngoại lệ. Điều 14 khoản 2 điểm a Luật Thuế GTGT 48/2024/QH15 yêu cầu phải có hóa đơn GTGT hợp lệ, nên không đáp ứng điều kiện khấu trừ thuế GTGT đầu vào.
Điểm này áp dụng cho mọi hồ sơ thuế nhà thầu tiktok, dù chi phí vẫn được tính vào chi phí được trừ TNDN, kể cả trường hợp phổ biến lẫn ngoại lệ TikTok chưa đăng ký.
Meta, Google có áp dụng cùng nguyên tắc thuế nhà thầu tiktok không?
Tùy trường hợp. Nguyên tắc tại Điều 4 khoản 4 Luật Thuế GTGT 48/2024/QH15 và Điều 40, 43 Nghị định 252/2026/NĐ-CP áp dụng chung cho mọi nhà cung cấp nước ngoài, nhưng mỗi nền tảng có tình trạng đăng ký riêng. Công ty cần tra đúng tên pháp nhân xuất hóa đơn của từng nền tảng, không suy luôn kết luận của thuế nhà thầu tiktok sang Meta hay Google.
Kết luận
Thuế nhà thầu tiktok không phát sinh với bên mua khi TikTok Pte. Ltd tự đăng ký, kê khai, nộp thuế trực tiếp theo Điều 31 Thông tư 89/2026/TT-BTC, dựa trên nguyên tắc tại Điều 4 khoản 4 Luật Thuế GTGT 48/2024/QH15 và Điều 40 Nghị định 252/2026/NĐ-CP. Công văn 3115/TCT-CS năm 2024 là bằng chứng lịch sử tốt, nhưng không thay được việc tự tra lại tình trạng đăng ký dưới hệ thống mới từ 01/07/2026.
Khi ghi sổ cho hồ sơ thuế nhà thầu tiktok, công ty chỉ cần lưu ý 2 điểm. Một là không khấu trừ thuế GTGT từ hóa đơn TikTok. Hai là toàn bộ chi phí, gồm phần TikTok ghi là VAT, vẫn tính vào chi phí được trừ TNDN nếu hóa đơn mang đúng tên công ty và có chứng từ thanh toán hợp lệ.
Khi xử lý hồ sơ thuế nhà thầu tiktok cho khách hàng TMĐT, VAR eCOM ghi nhận một lỗi phổ biến nhất. Kế toán tự ý tách thuế GTGT từ hóa đơn TikTok để khấu trừ, dẫn tới bị loại thuế khi quyết toán.
Trường hợp khác — nhà cung cấp nước ngoài chưa đăng ký, hoặc thanh toán qua nhiều kênh khó xác minh tên pháp nhân — VAR eCOM ghi nhận cần đối chiếu riêng từng hóa đơn trước khi kết luận. Không nên áp máy móc kết luận của thuế nhà thầu tiktok cho mọi nền tảng khác.
Xem thêm các loại thuế mà doanh nghiệp nước ngoài phải nộp, chứng từ thanh toán không dùng tiền mặt và chi phí được trừ khi tính thuế TNDN để nắm trọn hồ sơ thuế nhà thầu tiktok. Toàn văn Nghị định 252/2026/NĐ-CP được Bộ Tài chính công bố tại gdt.gov.vn.