

Đối soát đơn hàng sàn là việc so khớp từng đơn đã giao thành công trên Shopee, TikTok Shop, Lazada với hóa đơn điện tử đã xuất, để mỗi đơn đều có hóa đơn khớp số tiền và thời điểm. Kế toán viên cần đối soát đơn hàng sàn mỗi tháng trước khi khai thuế giá trị gia tăng. Từ 01/7/2026, căn cứ đối chiếu là Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Làm sao đối soát đơn hàng sàn nhanh khi mỗi tháng có hàng nghìn đơn? Bài này đi từ căn cứ pháp lý, cách ghi hóa đơn, định khoản đến quy trình có AI hỗ trợ, theo đúng thứ tự một kế toán viên cầm chứng từ trên tay sẽ cần.
Đối soát đơn hàng sàn với hóa đơn điện tử có bắt buộc không?
Có về thực chất: Nghị định 254/2026/NĐ-CP không đặt đối soát đơn hàng sàn thành thủ tục riêng, nhưng người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập. Điều 4 khoản 1 buộc hóa đơn phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh. Đối soát đơn hàng sàn là cách kiểm tra điều kiện đó.
> Theo Điều 4 khoản 1 Nghị định 254/2026/NĐ-CP, người bán phải lập hóa đơn điện tử để giao cho người mua, và đó là căn cứ gốc của đối soát đơn hàng sàn.
Khi phát hiện hóa đơn lập sai, cơ quan thuế thông báo theo Mẫu số 01/TB-RSĐT để người bán rà soát, điều chỉnh hoặc thay thế theo Điều 10 khoản 3 Thông tư 91/2026/TT-BTC. Người bán không tự đối soát đơn hàng sàn từ trước thì sẽ bị rà soát sau.
Về mốc thời gian, Nghị định 254/2026/NĐ-CP có hiệu lực từ 01/7/2026 và thay thế các nghị định hóa đơn trước đó theo Điều 43. Nghiệp vụ phát sinh trước ngày này cần xét theo luật đúng thời điểm giao dịch. Phần đối soát đơn hàng sàn dưới đây cập nhật đến tháng 10/2026.
Căn cứ pháp lý nào quy định đối soát đơn hàng sàn với hóa đơn điện tử?
Ba nhóm văn bản chi phối đối soát đơn hàng sàn: Nghị định 254/2026/NĐ-CP về nội dung và thời điểm lập hóa đơn, Thông tư 91/2026/TT-BTC về xử lý hóa đơn đã lập, và Thông tư 99/2025/TT-BTC về hạch toán doanh thu. Cả ba đang có hiệu lực tại tháng 10/2026.
| Căn cứ cho đối soát đơn hàng sàn | Điều/Khoản | Dùng để đối chiếu | Hiệu lực từ |
|---|---|---|---|
| Nghị định 254/2026/NĐ-CP | Điều 4 khoản 1 | Phải lập hóa đơn khi bán hàng, người bán chịu trách nhiệm về tính chính xác | 01/7/2026 |
| Nghị định 254/2026/NĐ-CP | Điều 9 khoản 1 | Thời điểm lập hóa đơn khi bán hàng hóa | 01/7/2026 |
| Nghị định 254/2026/NĐ-CP | Điều 10 khoản 1 | 10 nhóm nội dung bắt buộc trên hóa đơn | 01/7/2026 |
| Nghị định 254/2026/NĐ-CP | Phụ lục mục 4, mục 5 | Thông tin người mua, tên hàng, đơn giá, chiết khấu, khuyến mại | 01/7/2026 |
| Thông tư 91/2026/TT-BTC | Điều 10 khoản 1, 5, 6 | Hóa đơn lập sai, hàng trả lại, kỳ kê khai hóa đơn điều chỉnh | 01/7/2026 |
| Thông tư 99/2025/TT-BTC | TK 511, TK 521 | Định khoản doanh thu sau đối soát đơn hàng sàn và các khoản giảm trừ | 01/01/2026 |
Cụm “đối soát đơn hàng sàn” là cách dân nghề gọi, khác với tên pháp lý. Trên chứng từ và trong văn bản, đơn trên sàn là nghiệp vụ bán hàng hóa, lập hóa đơn giá trị gia tăng hoặc hóa đơn bán hàng theo Điều 8 Nghị định 254/2026/NĐ-CP. Hóa đơn phí sàn là hóa đơn dịch vụ thương mại điện tử do sàn lập, một chứng từ khác hẳn.
Bài hướng dẫn cũ viết trước 01/7/2026 cần được đọc lại trước khi dùng cho kỳ từ tháng 7/2026. Người đọc có thể tra văn bản gốc phục vụ đối soát đơn hàng sàn tại gdt.gov.vn và chinhphu.vn.
Ghi hóa đơn và chứng từ khi đối soát đơn hàng sàn thế nào?
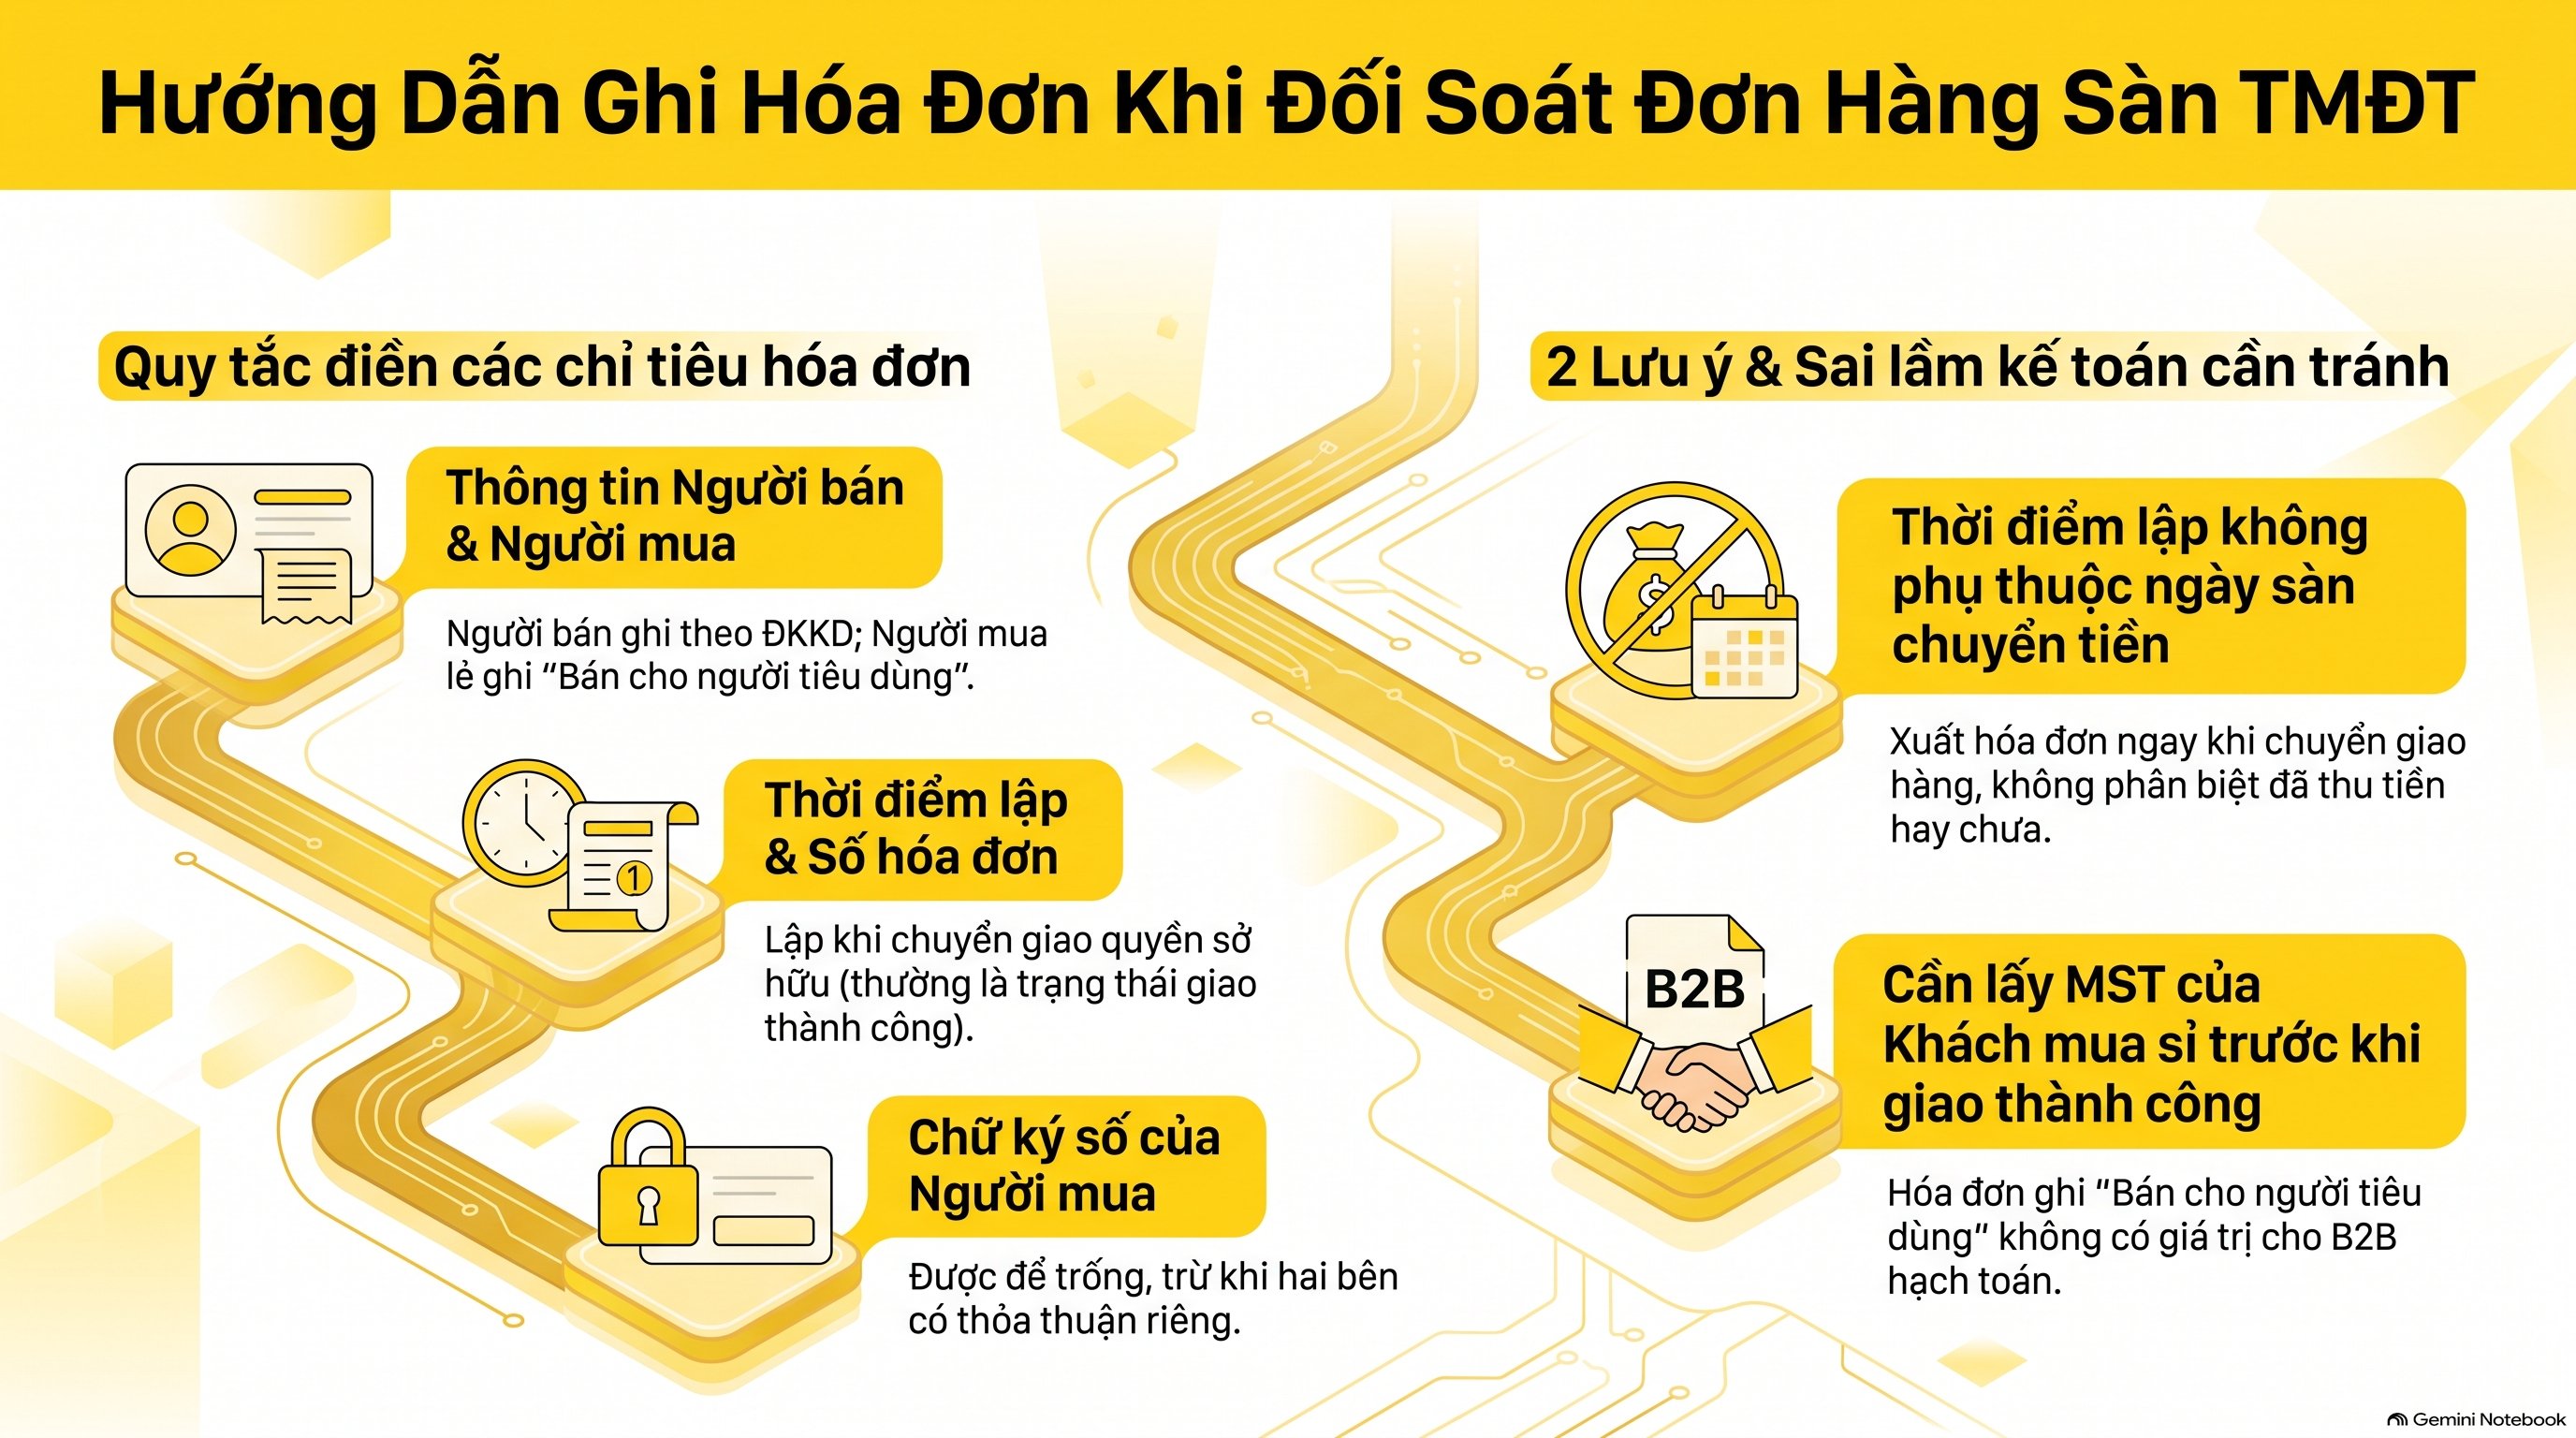
Khi đối soát đơn hàng sàn, mỗi chỉ tiêu trên hóa đơn phải khớp một cột trong dữ liệu đơn sàn, riêng chữ ký số của người mua có thể để trống. Bảng dưới đây chỉ rõ từng ô ghi gì và ô nào được để trống.
| Ô trên hóa đơn khi đối soát đơn hàng sàn | Ghi gì (khớp dữ liệu đơn sàn) | Được để trống? | Căn cứ |
|---|---|---|---|
| Tên, địa chỉ, mã số thuế người bán | Đúng theo giấy đăng ký doanh nghiệp hoặc hộ kinh doanh, không ghi tên gian hàng | Không | Phụ lục mục 3 |
| Người mua | Ghi đủ tên, địa chỉ, mã số thuế hoặc số định danh nếu người mua cung cấp; nếu không thì ghi “Bán cho người tiêu dùng” | Không, thay bằng dòng chữ cố định | Phụ lục mục 4 điểm b |
| Tên hàng, đơn vị tính, số lượng, đơn giá | Theo từng dòng sản phẩm trong đơn sàn, chi tiết đến chủng loại | Không | Phụ lục mục 5 điểm a.1 |
| Chiết khấu thương mại, khuyến mại | Thể hiện rõ khoản giảm trên hóa đơn | Có, nếu đơn không có | Điều 10 khoản 1 điểm k |
| Thời điểm lập | Lúc chuyển giao quyền sở hữu hàng hóa cho người mua, mốc chốt của đối soát đơn hàng sàn | Không | Điều 9 khoản 1 |
| Số hóa đơn | Tối đa 8 chữ số, tăng liên tục trong cùng ký hiệu, dùng làm khóa nối thứ hai của đối soát đơn hàng sàn | Không | Phụ lục mục 2 |
| Chữ ký số của người mua | Không nhất thiết, trừ khi hai bên có thỏa thuận | Có | Điều 10 khoản 1 điểm e |
Có hai điểm kế toán hay nhầm khi đối soát đơn hàng sàn. Thứ nhất, thời điểm lập hóa đơn không phụ thuộc ngày sàn chuyển tiền, vì Điều 9 khoản 1 nêu rõ không phân biệt đã thu hay chưa thu được tiền. Thứ hai, theo Phụ lục mục 7, người bán khai thuế theo thời điểm lập hóa đơn.
Nếu người mua là doanh nghiệp hoặc hộ kinh doanh, hóa đơn ghi “Bán cho người tiêu dùng” không có giá trị để họ hạch toán chi phí hoặc quyết toán thuế (Phụ lục mục 4). Khi đối soát đơn hàng sàn với khách mua sỉ, cần nhắc khách cung cấp mã số thuế trước lúc đơn giao thành công.
Khi xử lý hồ sơ đa sàn, VAR eCOM ghi nhận mốc chuyển giao quyền sở hữu thường khớp với trạng thái đã giao thành công trên sàn. Tuy vậy, mỗi sàn định nghĩa trạng thái hơi khác nhau, nên cần xác nhận lại trước khi dùng làm khóa đối soát đơn hàng sàn.
Quy trình đối soát đơn hàng sàn theo hướng AI gồm mấy bước?

Quy trình đối soát đơn hàng sàn theo hướng AI gồm 5 bước: lấy dữ liệu, chuẩn hóa khóa nối, ghép tự động, phân loại chênh lệch, rồi kế toán viên duyệt. AI chỉ gợi ý ghép và đánh dấu bất thường, còn việc lập hay điều chỉnh hóa đơn vẫn do kế toán viên quyết định.
- Lấy dữ liệu cho đối soát đơn hàng sàn: xuất báo cáo đơn giao thành công của từng sàn và bảng kê hóa đơn điện tử cùng kỳ, mỗi sàn một file.
- Chuẩn hóa khóa nối: thống nhất mã đơn, ngày giao thành công, số tiền, tên người mua, số hóa đơn (tối đa 8 chữ số), kèm cột “sàn” để đối soát đơn hàng sàn không lẫn mã giữa các kênh.
- Ghép tự động: AI hỗ trợ đối soát đơn hàng sàn bằng cách ghép theo mã đơn trước, sau đó ghép mờ theo số tiền, ngày và tên người mua cho phần còn lại.
- Phân loại chênh lệch của đối soát đơn hàng sàn thành 5 nhóm: đơn chưa có hóa đơn, hóa đơn của đơn đã hoàn hoặc hủy, lệch số tiền, lệch kỳ, hóa đơn trùng hoặc thừa.
- Duyệt và xử lý: kế toán viên xem từng nhóm, lập hóa đơn bổ sung hoặc điều chỉnh theo Điều 10 Thông tư 91/2026/TT-BTC, rồi lưu bảng đối soát đơn hàng sàn làm hồ sơ.
Ví dụ minh họa giả định, không phải số liệu của khách hàng: tháng 9/2026 gian hàng có 1.200 đơn giao thành công và đã xuất 1.188 hóa đơn. AI ghép được 1.170 cặp khớp, phần còn lại gồm 30 đơn và 18 hóa đơn chưa khớp (1.170 cộng 30 là 1.200 đơn, 1.170 cộng 18 là 1.188 hóa đơn). Phần còn lại của đối soát đơn hàng sàn chia nhóm như bảng sau.
| Nhóm chênh lệch khi đối soát đơn hàng sàn | Số trường hợp (ví dụ) | Cách xử lý | Căn cứ |
|---|---|---|---|
| Đơn đã giao thành công nhưng chưa có hóa đơn | 30 đơn | Lập hóa đơn bổ sung, rà lại thời điểm lập sau đối soát đơn hàng sàn | Điều 9 khoản 1 Nghị định 254/2026/NĐ-CP |
| Hóa đơn của đơn đã hoàn sau khi xuất | 12 hóa đơn | Lập hóa đơn điều chỉnh giảm, ghi số âm | Điều 10 khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC |
| Hóa đơn lệch số tiền do voucher | 6 hóa đơn | Điều chỉnh hoặc thay thế hóa đơn | Điều 10 khoản 1 điểm b Thông tư 91/2026/TT-BTC |
Trong ví dụ giả định này, ghép tự động đạt 97,5% số đơn (1.170 trên 1.200 đơn), còn 2,5% đơn cần kế toán viên xử lý khi đối soát đơn hàng sàn. Giả sử 30 đơn chưa có hóa đơn tương ứng 18,6 triệu đồng doanh thu chưa kê khai, và 12 hóa đơn của đơn hoàn tương ứng 7,2 triệu đồng cần điều chỉnh giảm.
Với đối soát đơn hàng sàn đa kênh, VAR eCOM kết nối API với Shopee, TikTok Shop, Lazada và tự động hóa 95% khâu nhập liệu, phân loại, phát hiện chênh lệch cho hơn 500 doanh nghiệp, hộ kinh doanh thương mại điện tử. Kế toán viên chỉ xử lý phần ngoại lệ của đối soát đơn hàng sàn.
Hạch toán đối soát đơn hàng sàn và kê khai vào đâu?

Sau đối soát đơn hàng sàn, doanh thu ghi Có TK 511, hàng hoàn và giảm giá sau hóa đơn ghi Nợ TK 521, cuối kỳ kết chuyển TK 521 sang TK 511. Định khoản theo Thông tư 99/2025/TT-BTC, áp dụng cho năm tài chính từ 01/01/2026; doanh nghiệp nhỏ và vừa dùng Thông tư 133/2016/TT-BTC cần đối chiếu bộ tài khoản riêng của thông tư đó.
| Nghiệp vụ sau đối soát đơn hàng sàn | Định khoản | Lưu ý |
|---|---|---|
| Đơn giao thành công, đã lập hóa đơn | Nợ TK 111, 112, 131 (tổng giá thanh toán); Có TK 511; Có TK 333 nếu có thuế | Khoản chưa thu được tiền theo dõi ở TK 131 |
| Hàng bị trả lại phát hiện khi đối soát đơn hàng sàn, đã có hóa đơn điều chỉnh giảm | Nợ TK 521; Nợ TK 3331 nếu có; Có TK 111, 112, 131 | Ghi theo doanh thu của hàng bán bị trả lại |
| Nhận lại hàng nhập kho | Nợ TK 154, 155, 156; Có TK 632 | Phản ánh giá vốn của hàng bán bị trả lại |
| Giảm giá sau khi đã phát hành hóa đơn | Nợ TK 521; Nợ TK 3331 nếu có; Có TK 111, 112, 131 | Hóa đơn đã thể hiện giá sau giảm thì không dùng TK 521 |
| Cuối kỳ | Nợ TK 511; Có TK 521 | TK 521 không có số dư cuối kỳ |
Về kê khai, khi đối soát đơn hàng sàn phát sinh hóa đơn điều chỉnh, người bán kê khai vào kỳ phát sinh hóa đơn đó. Người mua kê khai vào kỳ nhận được hóa đơn (Điều 10 khoản 6 điểm d Thông tư 91/2026/TT-BTC). Hóa đơn điều chỉnh giảm phải ghi số âm đúng với thực tế điều chỉnh (khoản 6 điểm c).
Số thứ tự chỉ tiêu trên tờ khai thuế giá trị gia tăng cần đối chiếu với mẫu đang áp dụng, nên bài này không liệt kê để tránh lệch mẫu. Khi hạch toán đối soát đơn hàng sàn, kế toán nên gắn mã đơn vào diễn giải bút toán để truy ngược về từng hóa đơn.
Trường hợp nào đối soát đơn hàng sàn khác đi?
Có 5 trường hợp làm đối soát đơn hàng sàn khác thông thường: đa sàn, hàng hoàn, khuyến mại và quà tặng kèm, khách không lấy hóa đơn, và hóa đơn phí dịch vụ do sàn lập. Mỗi trường hợp có một điều khoản riêng cần dẫn đúng khi đối soát đơn hàng sàn.
Đa sàn: đối soát đơn hàng sàn theo từng kênh
Khi đối soát đơn hàng sàn đa kênh, mỗi sàn có mã đơn, trạng thái và kỳ chốt tiền riêng. Bảng đối soát đơn hàng sàn phải có cột “sàn” để hai đơn trùng mã ở hai sàn không bị ghép nhầm. Thời điểm lập hóa đơn vẫn theo Điều 9 khoản 1, không theo kỳ sàn chốt tiền.
Hàng hoàn: đối soát đơn hàng sàn khi cần hóa đơn điều chỉnh
Người mua trả lại toàn bộ hoặc một phần hàng, kể cả đổi hàng làm thay đổi giá trị, thì người bán lập hóa đơn điều chỉnh. Căn cứ là Điều 10 khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC. Hai bên có thể thỏa thuận để người mua lập hóa đơn khi trả lại hàng.
Khi điều chỉnh hoặc thay thế hóa đơn lập sai, giao dịch trên nền tảng thương mại điện tử không bắt buộc lập văn bản thỏa thuận hai bên (Điều 10 khoản 1 điểm b). Người bán vẫn phải có đủ hồ sơ trả lại hàng. Khi đối soát đơn hàng sàn, quy trình hóa đơn thay thế và hóa đơn điều chỉnh cần đọc kèm các điều khoản mới của Thông tư 91/2026/TT-BTC.
Voucher, combo, quà tặng kèm trong đối soát đơn hàng sàn
Chiết khấu thương mại và khuyến mại phải thể hiện rõ trên hóa đơn (Phụ lục mục 5 điểm đ). Cách xác định giá tính thuế theo pháp luật thuế giá trị gia tăng. Khi đối soát đơn hàng sàn có voucher, cần đọc điều khoản chương trình để biết sàn hay người bán chịu khoản giảm, rồi mới quyết định giá ghi trên hóa đơn.
Với đối soát đơn hàng sàn, hàng khuyến mại, cho, biếu, tặng được lập hóa đơn tổng hợp theo tháng hoặc quý (Phụ lục mục 5 điểm a.3). Khách yêu cầu hóa đơn từng giao dịch thì người bán phải lập.
Khách lẻ không lấy hóa đơn: vẫn đối soát đơn hàng sàn
Khi người mua không cung cấp tên, địa chỉ, số định danh, hóa đơn ghi “Bán cho người tiêu dùng” (Phụ lục mục 4 điểm b). Đơn này vẫn nằm trong bảng đối soát đơn hàng sàn như mọi đơn khác, chỉ khác ở ô người mua.
Hóa đơn phí dịch vụ do sàn lập trong đối soát đơn hàng sàn
Dịch vụ thương mại điện tử cung cấp cho khách hàng là doanh nghiệp, tổ chức có thời điểm lập hóa đơn là lúc hoàn thành đối soát dữ liệu giữa các bên. Mốc chậm nhất là ngày 07 của tháng sau hoặc 07 ngày kể từ ngày kết thúc kỳ quy ước (Điều 9 khoản 4 điểm a Nghị định 254/2026/NĐ-CP). Hóa đơn phí sàn của tháng 9/2026 vì thế có thể về chậm nhất đến ngày 07/10/2026.
Kế toán nên để một cột chờ hóa đơn phí sàn trong bảng đối soát đơn hàng sàn, thay vì kết luận lệch ngay khi chưa nhận được hóa đơn.
Câu hỏi thường gặp
Làm thế nào để đối soát đơn hàng sàn và hóa đơn điện tử đã xuất ạ? – hướng AI
Xuất báo cáo đơn giao thành công từ sàn và bảng kê hóa đơn cùng kỳ, để AI ghép theo mã đơn rồi theo số tiền và ngày. Phần không ghép được chia thành 5 nhóm chênh lệch của đối soát đơn hàng sàn và chuyển cho kế toán viên xử lý theo Điều 10 Thông tư 91/2026/TT-BTC. Mỗi kỳ đối soát đơn hàng sàn, kế toán viên chỉ duyệt các đơn AI không ghép được.
Hóa đơn đã xuất nhưng khách hoàn hàng thì đối soát đơn hàng sàn thế nào?
Người bán lập hóa đơn điều chỉnh giảm, trừ khi hai bên thỏa thuận người mua lập hóa đơn trả lại hàng (Điều 10 khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC). Hồ sơ trả lại hàng phải lưu cùng bảng đối soát đơn hàng sàn để xuất trình khi cơ quan thuế yêu cầu.
Đối soát đơn hàng sàn thấy hóa đơn sai tên người mua có phải lập lại không?
Không phải lập lại, nếu chỉ sai tên, địa chỉ mà không sai mã số thuế, số tiền, thuế suất, tiền thuế hay hàng hóa. Khi đối soát đơn hàng sàn, người bán thông báo cho người mua và gửi cơ quan thuế thông báo theo Mẫu số 04/SS-HĐĐT (Điều 10 khoản 1 điểm a Thông tư 91/2026/TT-BTC).
AI có tự đối soát đơn hàng sàn rồi điều chỉnh hóa đơn thay kế toán được không?
Không nên, vì người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn (Điều 4 khoản 1 Nghị định 254/2026/NĐ-CP). AI chỉ nên ghép dữ liệu, gắn cờ chênh lệch khi đối soát đơn hàng sàn và gợi ý cách xử lý để kế toán viên duyệt.
Kết luận: căn cứ chốt lại khi đối soát đơn hàng sàn
Việc đối soát đơn hàng sàn xoay quanh ba căn cứ. Điều 4, Điều 9, Điều 10 Nghị định 254/2026/NĐ-CP cho khung lập hóa đơn. Điều 10 Thông tư 91/2026/TT-BTC cho xử lý hóa đơn sai và hàng trả lại khi đối soát đơn hàng sàn, còn TK 511 và TK 521 của Thông tư 99/2025/TT-BTC cho hạch toán.
Các nghị định hóa đơn trước đó đã hết hiệu lực từ 01/7/2026, nên đối soát đơn hàng sàn cho kỳ cũ cần xác định lại luật đúng thời điểm phát sinh. Các bài liên quan đến đối soát đơn hàng sàn có thể đọc tiếp: kế toán bán hàng trên sàn thương mại điện tử và kế toán sàn thương mại điện tử gồm những việc gì.


