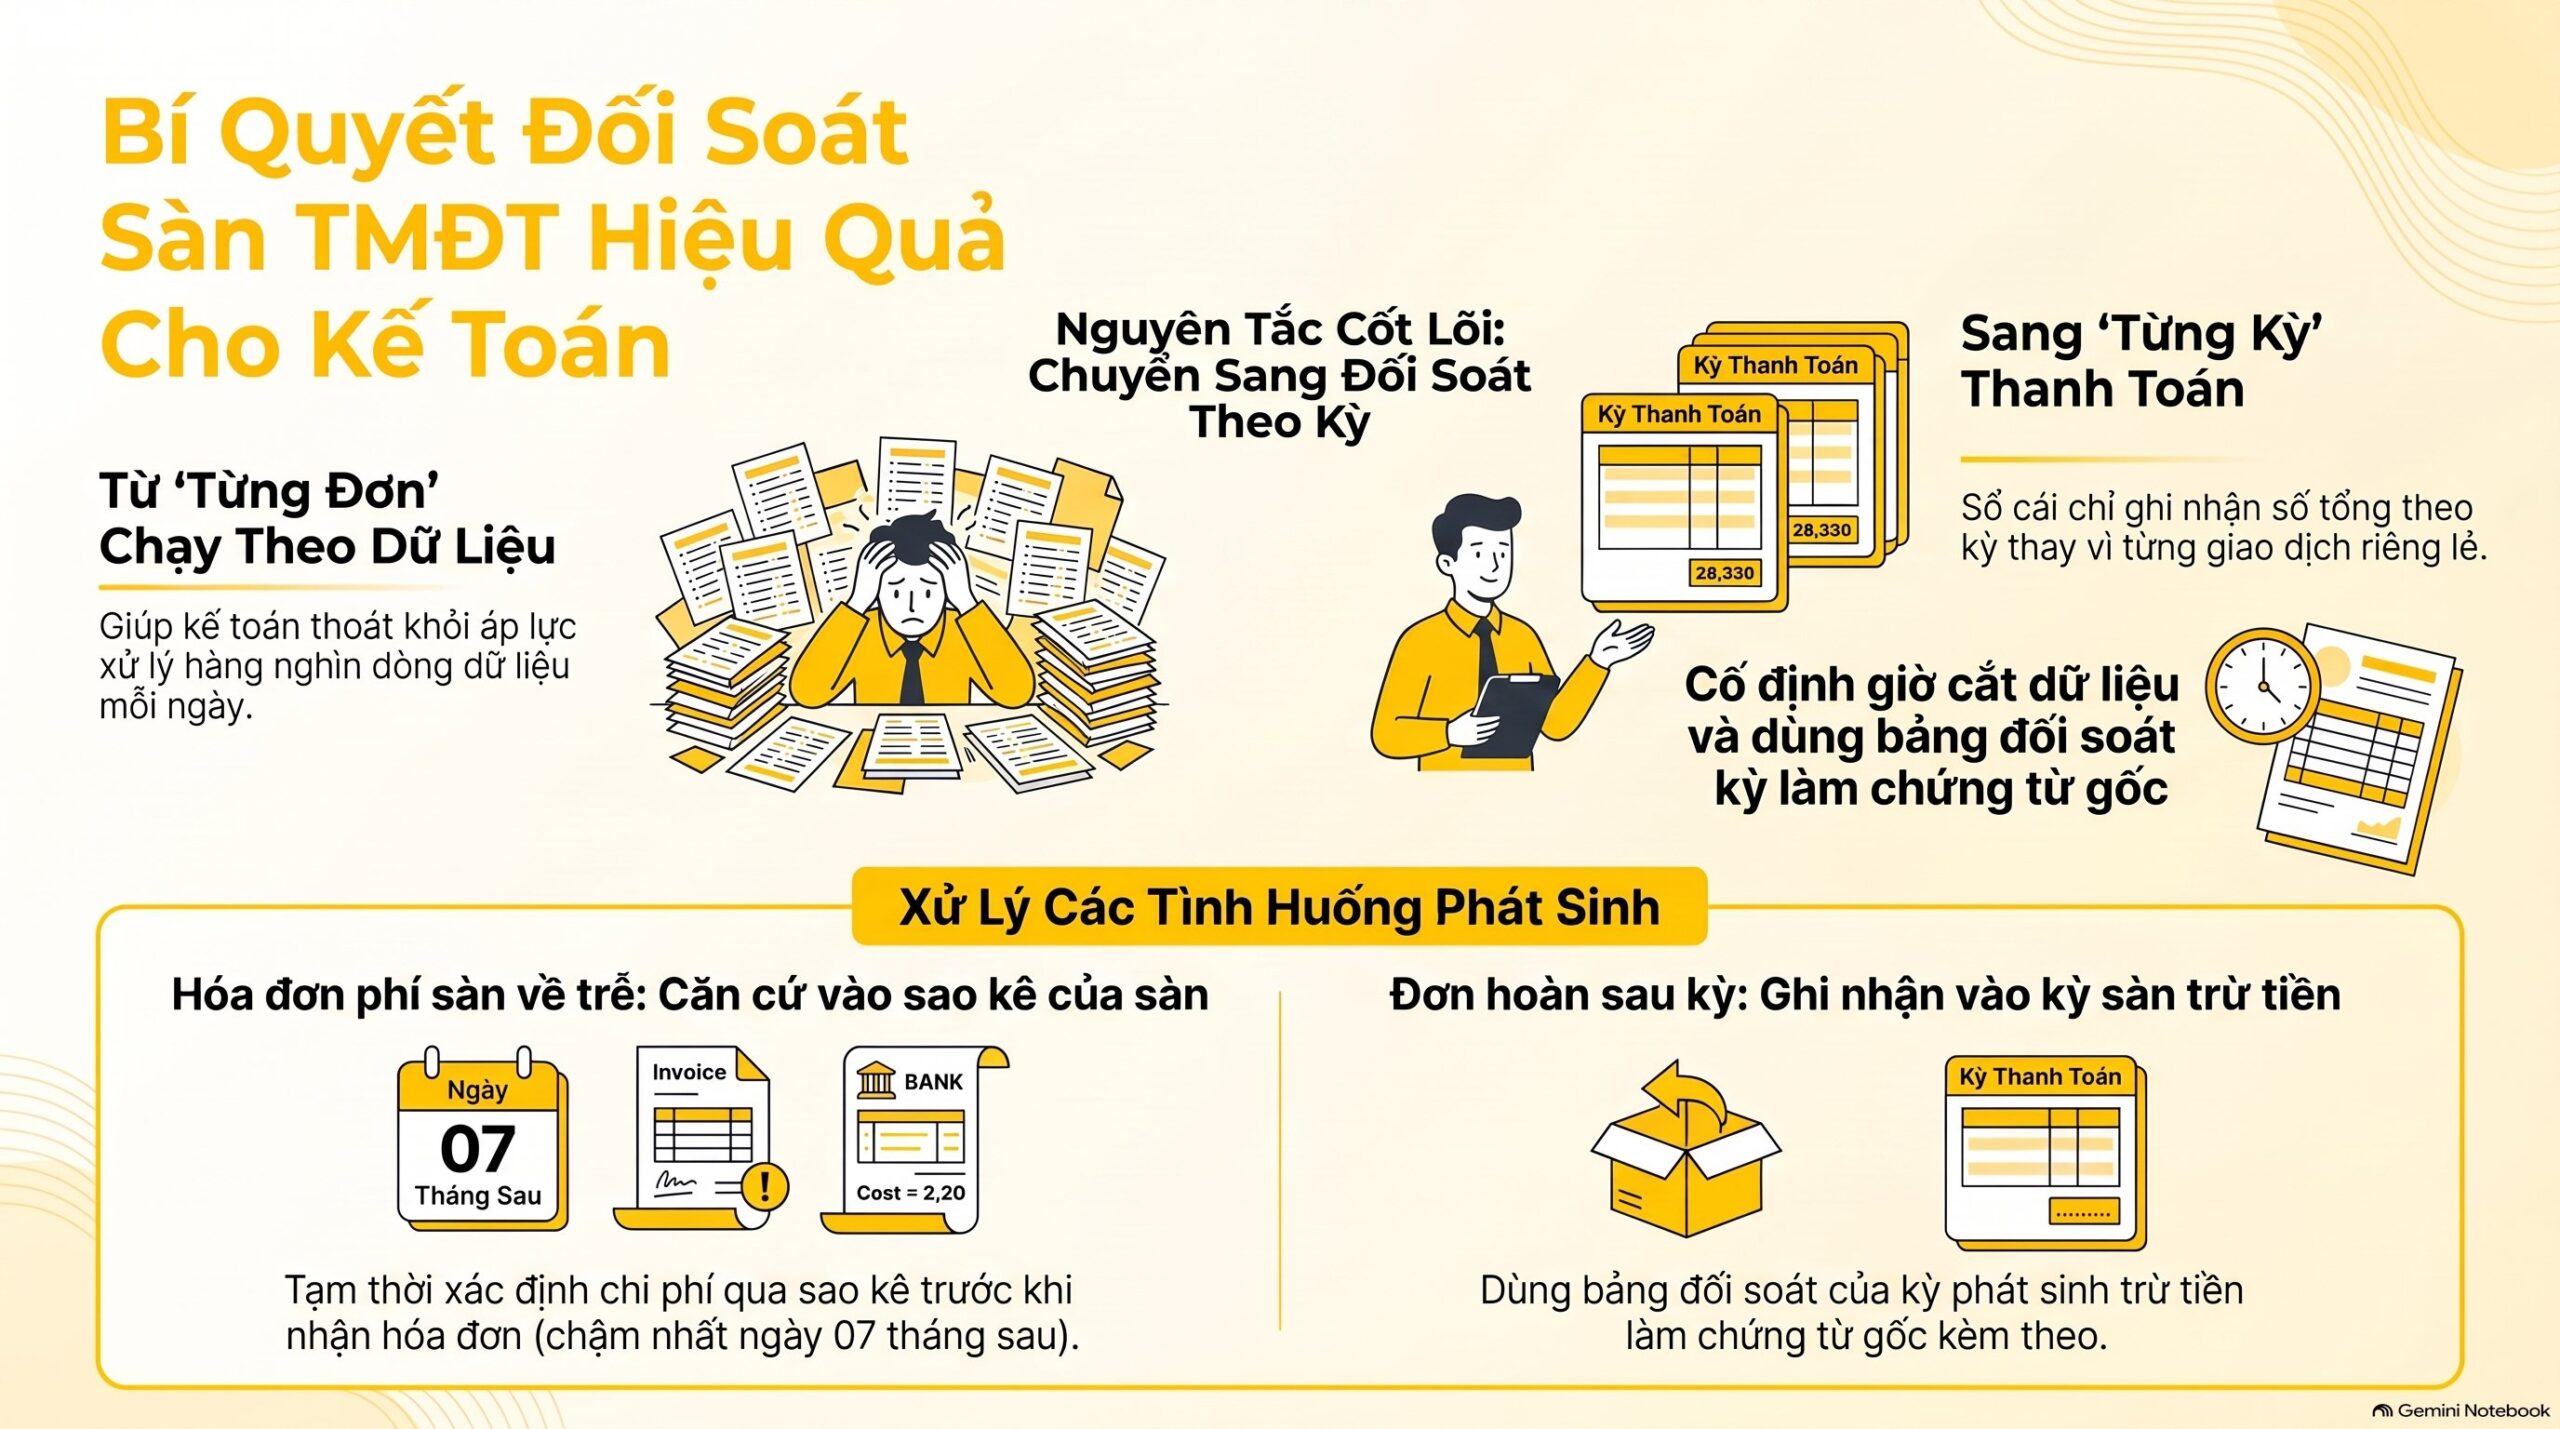
Đối soát sàn TMĐT là việc so khớp đơn hàng và tiền về từ sàn với phần mềm trung gian và sổ kế toán. Kế toán đa sàn có làm được đối soát sàn TMĐT khi mỗi ngày phát sinh hàng nghìn đơn không? Có, nếu đối soát theo kỳ thanh toán của sàn thay vì theo từng đơn.
Bài này trả lời ba vướng mắc: đơn lệch giữa sàn và phần mềm, cách ghi giảm Tài khoản 131 và hàng đang đi đường. Căn cứ là Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Nghị định 254/2026/NĐ-CP, cập nhật tháng 10/2026.
Đối soát sàn TMĐT với sổ sách có làm được không?
Có, làm được, nhưng không phải bằng cách đối soát sàn TMĐT từng đơn trên sổ cái. Cách làm đúng là chốt đối soát sàn TMĐT theo từng lần sàn thanh toán, lấy mã đơn làm khóa nối ba nguồn: dữ liệu sàn, phần mềm trung gian và sổ kế toán.
Câu hỏi này xuất phát từ cảm giác “chạy theo đơn hàng” của rất nhiều kế toán đa sàn. Một gian hàng 1.000 đơn mỗi ngày, hoặc 5.000 đơn vào ngày Mega Sale, không thể xử lý từng bút toán bằng tay. Nếu coi đơn hàng là đơn vị đối soát sàn TMĐT thì việc này đúng là bất khả thi, và đối soát sàn TMĐT trở thành nỗi sợ mỗi cuối tháng.
Cách khắc phục là đổi đơn vị theo dõi: đơn vị của đối soát sàn TMĐT là lần thanh toán của sàn, không phải từng đơn. Thông tư 99/2025/TT-BTC hướng dẫn Tài khoản 131 theo đúng tinh thần đó:
> “Khoản phải thu của khách hàng cần được hạch toán chi tiết cho từng đối tượng, từng nội dung phải thu […] và ghi chép theo từng lần thanh toán.”
Một kỳ sàn chuyển tiền gom hàng nghìn đơn vẫn là một lần thanh toán. Khi đối soát sàn TMĐT theo kỳ như vậy, sổ chi tiết 131 theo từng sàn, từng gian hàng gọn lại còn vài dòng mỗi kỳ. Chi tiết từng đơn nằm trong bảng đối soát sàn TMĐT đính kèm, không nằm trên sổ cái.
Ba điểm lệch trong câu hỏi gốc của cộng đồng đều giải quyết được theo cách đối soát sàn TMĐT này. Đơn lệch giữa sàn và phần mềm trung gian xử lý bằng giờ chốt dữ liệu cố định. Việc “xóa 131 từng đơn” thay bằng một lần ghi giảm cho mỗi kỳ thanh toán.
Hàng đang đi đường xử lý bằng số dư cuối kỳ.
Các mục sau về đối soát sàn TMĐT sẽ làm rõ từng điểm. Ba nguyên tắc giúp đối soát sàn TMĐT bền vững là: chốt theo kỳ, nối bằng mã đơn và giải thích mọi khoản chênh. Thiếu một nguyên tắc, đối soát sàn TMĐT sẽ quay về cảnh chạy theo đơn hàng.
Căn cứ pháp lý nào quy định đối soát sàn TMĐT?
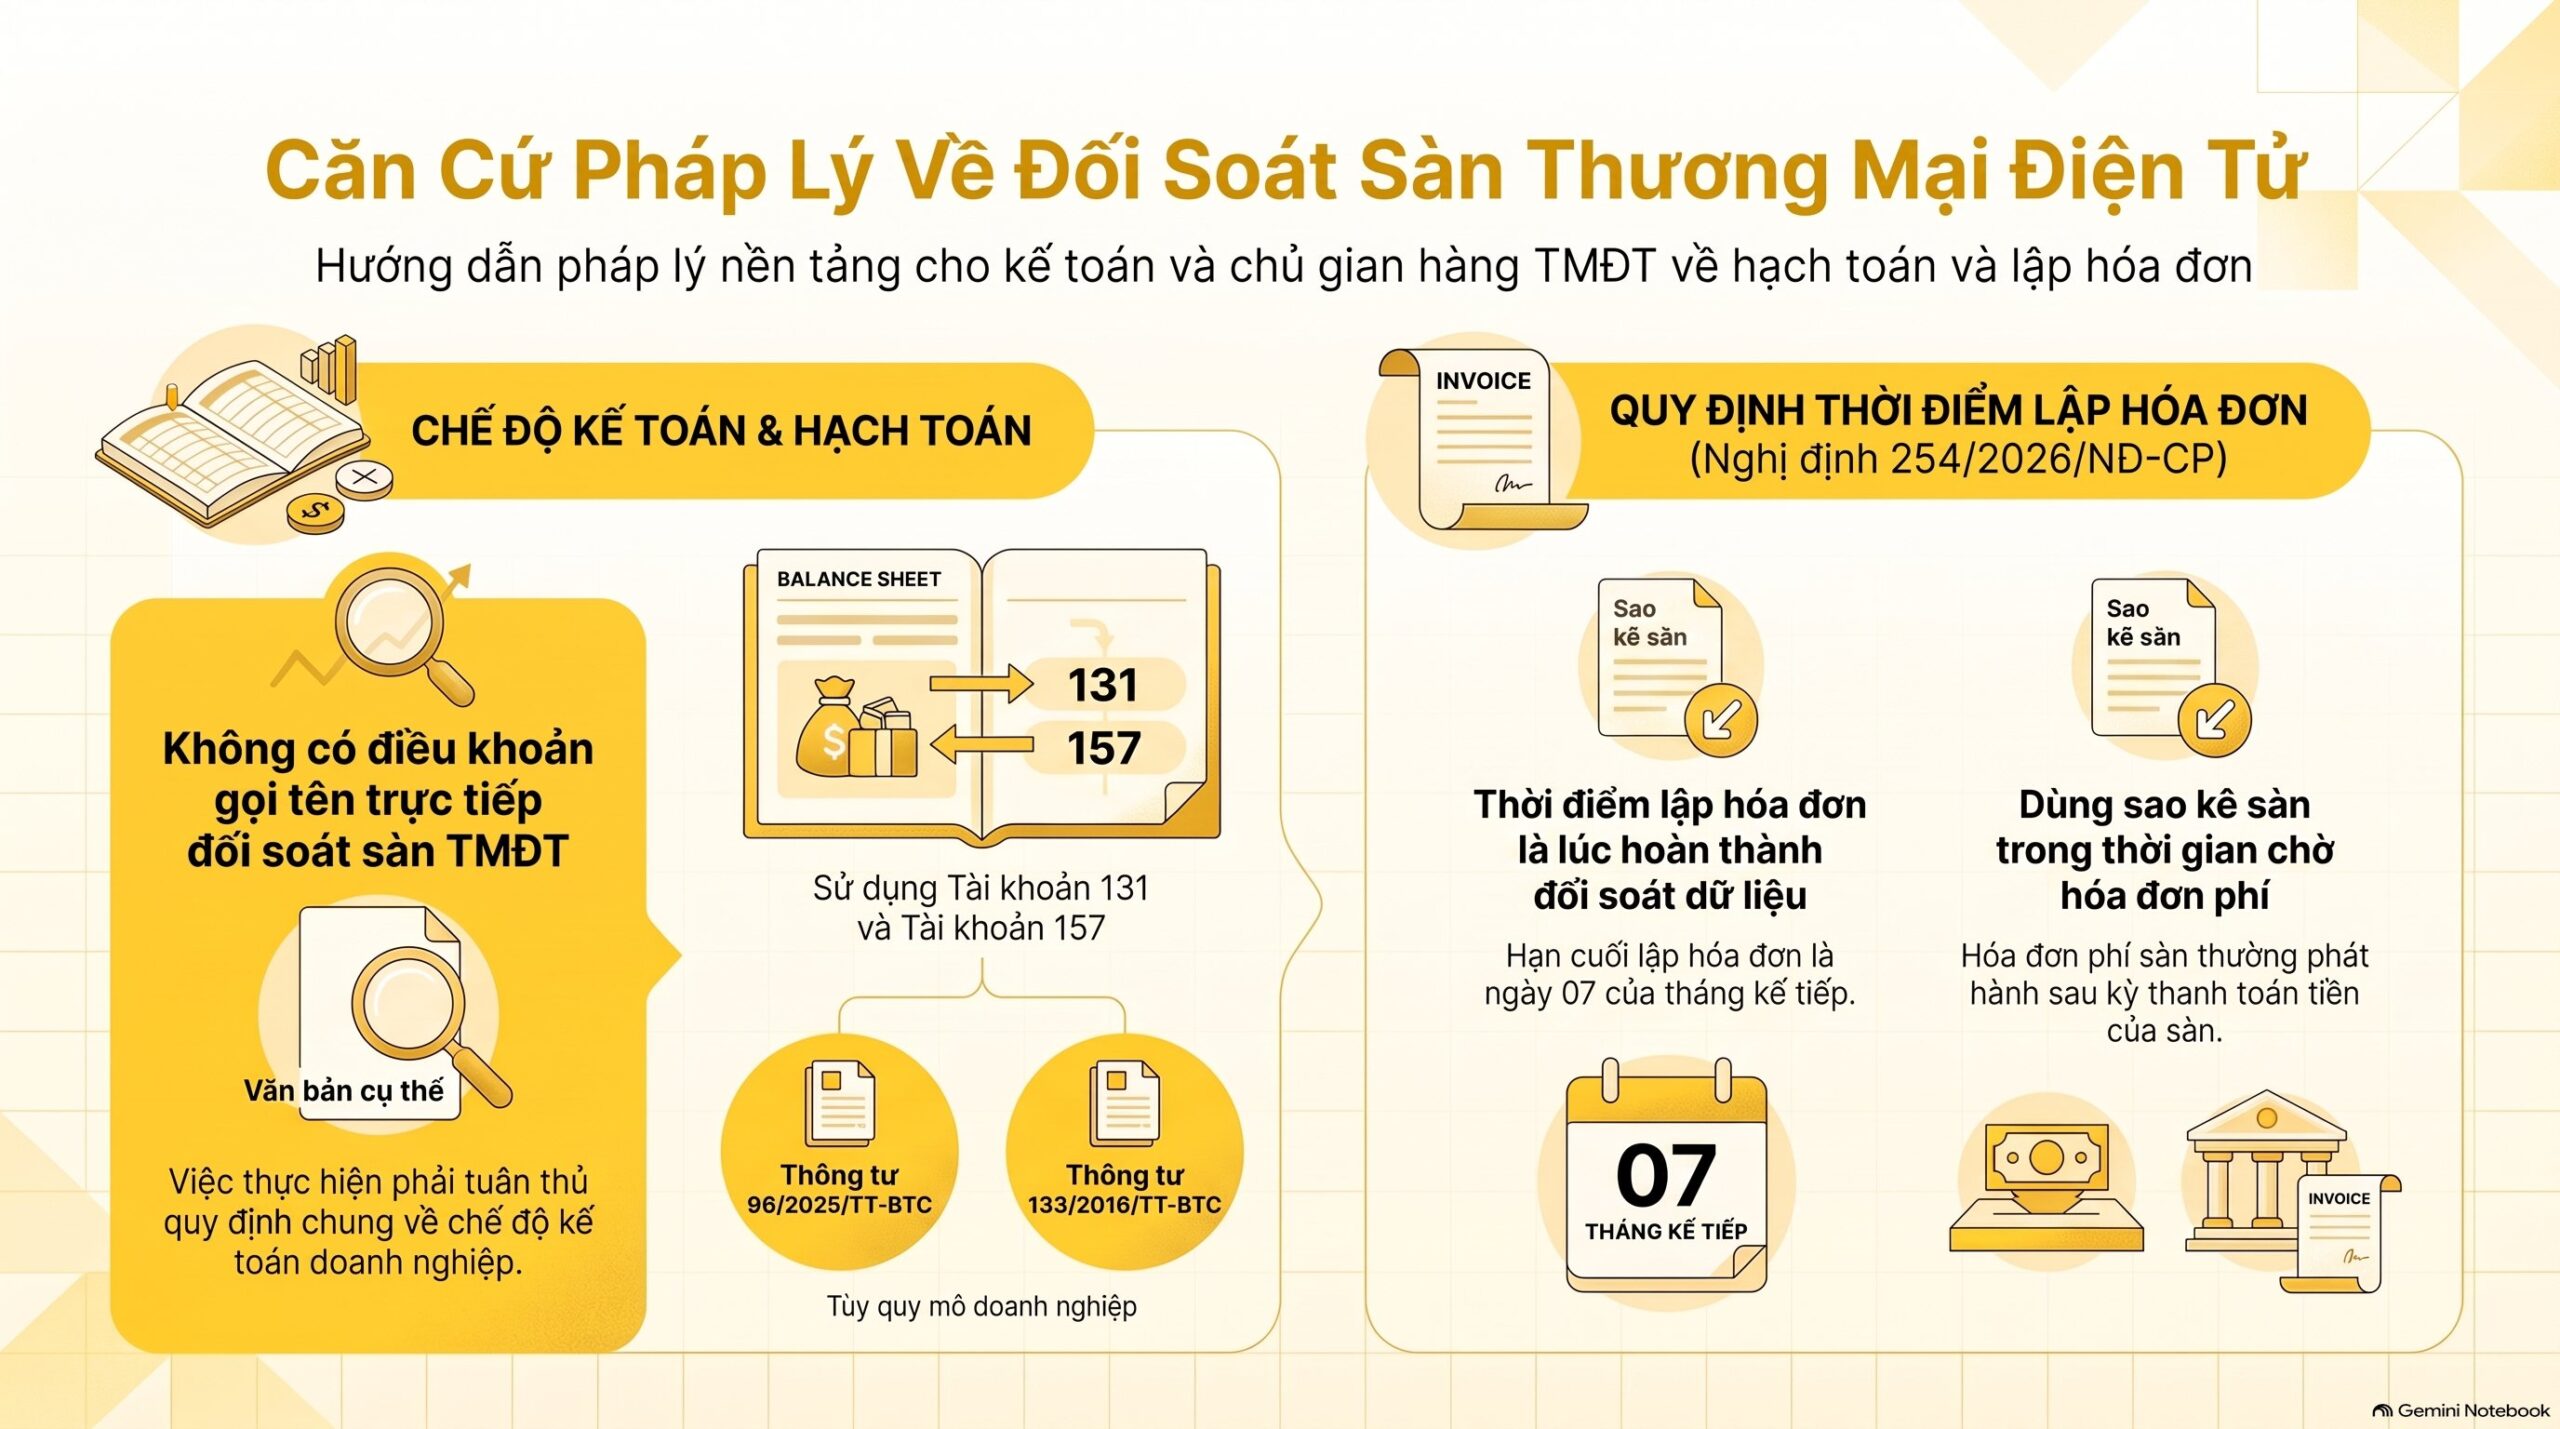
Trong các văn bản VAR eCOM đã tra, chưa có điều khoản nào gọi đích danh đối soát sàn TMĐT. Việc đối soát sàn TMĐT dựa trên ba căn cứ: chế độ kế toán doanh nghiệp, chế độ kế toán cho doanh nghiệp nhỏ và vừa, và quy định thời điểm lập hóa đơn.
- Thông tư 99/2025/TT-BTC, Điều 31 khoản 1: hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Phụ lục II của thông tư hướng dẫn Tài khoản 131 (phải thu của khách hàng) và Tài khoản 157 (hàng gửi đi bán).
- Thông tư 133/2016/TT-BTC: hiệu lực từ 01/01/2017, hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa. Điều 17 quy định Tài khoản 131, Điều 29 quy định Tài khoản 157. Điều 31 Thông tư 99/2025/TT-BTC cũng cho phép doanh nghiệp vừa và nhỏ lựa chọn áp dụng Thông tư 99.
- Nghị định 254/2026/NĐ-CP, Điều 9: hiệu lực từ 01/07/2026, quy định thời điểm lập hóa đơn điện tử. Khoản 1 xác định thời điểm lập hóa đơn bán hàng hóa theo thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng. Điểm a khoản 4 xử lý riêng dịch vụ thương mại điện tử.
Điểm a khoản 4 Điều 9 có hệ quả trực tiếp cho kế toán shop. Với dịch vụ thương mại điện tử bán theo kỳ và cần thời gian đối soát, thời điểm lập hóa đơn là lúc hoàn thành đối soát dữ liệu giữa các bên, chậm nhất ngày 07 của tháng sau. Hóa đơn phí sàn vì vậy thường về sau kỳ thanh toán tiền, và bảng đối soát sàn TMĐT phải dùng sao kê của sàn trong thời gian chờ.
Một lưu ý để tránh nhầm: chế độ kế toán chỉ quy định cách ghi sổ, còn nghĩa vụ thuế do pháp luật về thuế quy định. Bài này chỉ bàn phần ghi sổ và đối soát sàn TMĐT. Doanh nghiệp đang áp dụng chế độ nào thì lấy tài khoản theo chế độ đó.
Hai văn bản nên mở trực tiếp khi cần trích dẫn trong hồ sơ là Thông tư 99/2025/TT-BTC và Nghị định 254/2026/NĐ-CP trên cổng thông tin của Tổng cục Thuế hoặc Bộ Tài chính.
Ghi chứng từ đối soát sàn TMĐT thế nào?

Lập một bảng đối soát sàn TMĐT cho mỗi lần sàn thanh toán, mỗi dòng một mã đơn, và để trống đúng những ô chưa có dữ liệu. Không điền ước tính vào ô trống, vì ô trống của đối soát sàn TMĐT chính là danh sách việc cần theo dõi.
Bảng dưới đây là bộ cột tối thiểu của đối soát sàn TMĐT mà VAR eCOM ghi nhận hiệu quả khi xử lý hồ sơ nhiều sàn:
| Cột | Ghi gì | Để trống khi |
|---|---|---|
| Mã đơn sàn | Mã đơn nguyên bản trên sao kê của sàn | Không bao giờ để trống |
| Ngày hoàn thành | Ngày đơn hoàn thành theo sàn | Đơn chưa hoàn thành |
| Giá trị hàng | Giá bán sau khuyến mại do người bán chịu | Không để trống |
| Từng loại phí sàn | Mỗi loại phí một cột riêng | Sàn chưa khấu trừ |
| Tiền sàn chuyển | Số thực nhận của đơn trong kỳ | Đơn chưa vào kỳ thanh toán |
| Chênh lệch | Ô công thức: tiền sàn chuyển trừ (giá trị hàng trừ phí) | Chưa có tiền sàn chuyển |
| Trạng thái | Đã giao, hoàn, hủy hoặc đang giao | Không để trống |
| Số hóa đơn | Số hóa đơn đã lập cho đơn | Hóa đơn chưa lập |
Cột chênh lệch của đối soát sàn TMĐT nên là công thức tham chiếu ô, không nhập tay. Kết quả bằng 0 nghĩa là đơn khớp, khác 0 là đơn cần giải thích trong đối soát sàn TMĐT.
Quy trình đối soát sàn TMĐT gồm 3 bước, áp dụng cho mọi sàn:
- Chốt kỳ: lấy sao kê của sàn theo đúng kỳ thanh toán và cố định giờ cắt dữ liệu, ví dụ 24 giờ của ngày cuối kỳ.
- Nối ba nguồn bằng mã đơn: ghép dữ liệu sàn, phần mềm trung gian và sổ kế toán thành một bảng đối soát sàn TMĐT.
- Giải thích từng khoản chênh: mỗi dòng chênh lệch của đối soát sàn TMĐT phải gắn một nguyên nhân, ví dụ phí chưa tách, đơn hoàn kỳ sau hay hàng đang giao.
Ví dụ minh họa (số giả định): kỳ thanh toán 7 ngày có 1.000 đơn, giá trị hàng 500 triệu đồng, phí sàn 12% tương đương 60 triệu đồng, sàn chuyển 438 triệu đồng. Chênh lệch 2 triệu đồng nằm ở 12 dòng, bằng 1,2% số đơn.
Làm đối soát sàn TMĐT đến đây là đủ để ghi sổ trong 1 lần. 988 dòng còn lại khớp, còn 12 dòng có danh sách riêng để theo dõi.
Hạch toán đối soát sàn TMĐT vào đâu?
Sau khi đối soát sàn TMĐT xong, khoản phải thu của sàn ghi vào Tài khoản 131, hàng đã giao cho đơn vị vận chuyển nhưng chưa xác định là đã bán ghi vào Tài khoản 157. Mỗi lần sàn chuyển tiền thì ghi giảm 131 một lần cho cả kỳ.
Các bút toán chính của đối soát sàn TMĐT, theo hướng dẫn Tài khoản 131 và Tài khoản 157 của Thông tư 99/2025/TT-BTC:
| Nghiệp vụ | Nợ | Có |
|---|---|---|
| Bán hàng chưa thu tiền, ghi nhận doanh thu | TK 131 (tổng giá thanh toán) | TK 511 (giá chưa thuế), TK 333 |
| Sàn chuyển tiền của kỳ thanh toán | TK 112 | TK 131 |
| Hàng bán bị trả lại | TK 521, TK 333 | TK 131 |
| Chiết khấu thương mại, giảm giá hàng bán | TK 521 | TK 131 |
| Xuất kho hàng giao đơn vị vận chuyển, chưa xác định đã bán | TK 157 | TK 155, TK 156 |
| Hàng gửi đi được xác định là đã bán | TK 111, 112 hoặc 131 | TK 511, TK 333 |
Bút toán ghi giảm 131 khi sàn chuyển tiền dựa trên bên Có của Tài khoản 131: số tiền khách hàng đã trả nợ. Khi sàn chuyển một lần cho nhiều đơn, kế toán ghi một bút toán cho tổng số, kèm bảng đối soát sàn TMĐT làm chứng từ gốc.
Đây là điểm khác của đối soát sàn TMĐT so với đối soát công nợ thông thường.
Về hàng đang đi đường, Tài khoản 157 phản ánh hàng đã gửi cho khách hàng nhưng:
> “chưa được khách hàng chấp nhận thanh toán nên chưa được tính là doanh thu bán hàng trong kỳ”
Khi đối soát sàn TMĐT cuối kỳ, số dư Nợ của Tài khoản 157 chính là trị giá hàng đang giao chưa xác định là đã bán. Đối soát sàn TMĐT không cần theo dõi từng ngày. Chỉ cần chốt danh sách đơn đang giao ở giờ cắt cuối kỳ, đối chiếu với trạng thái trên sàn trong bảng đối soát sàn TMĐT.
Hai điểm cần xác nhận trước khi áp dụng. Thứ nhất, doanh nghiệp đang áp dụng Thông tư 99/2025/TT-BTC hay Thông tư 133/2016/TT-BTC, vì tài khoản và kết cấu có thể khác nhau ở một số nội dung. Thứ hai, thời điểm chuyển giao quyền sở hữu hàng hóa với từng sàn, vì Điều 9 khoản 1 Nghị định 254/2026/NĐ-CP lấy thời điểm đó làm mốc lập hóa đơn.
Phí sàn các loại chưa nêu bút toán trong phần hạch toán đối soát sàn TMĐT này. Cách hạch toán phụ thuộc chế độ kế toán đơn vị áp dụng và hóa đơn dịch vụ của sàn, nên cần người chuyên môn xác nhận trước khi ghi sổ.
Trường hợp nào khác đi?
Có bốn trường hợp làm đối soát sàn TMĐT theo cách thông thường bị lệch: nhiều gian hàng, hàng hoàn sau kỳ, hàng khuyến mại và đơn đang giao cuối kỳ. Mỗi trường hợp chỉ cần thêm một cột hoặc một quy tắc vào bảng đối soát sàn TMĐT.
Đa sàn, nhiều gian hàng
Mỗi sàn có kỳ thanh toán và định dạng sao kê riêng, nên đối soát sàn TMĐT phải tách bảng theo sàn rồi mới tổng hợp. Làm đối soát sàn TMĐT cho đa sàn nghĩa là nhiều bảng nhỏ, một bảng tổng.
Sổ chi tiết 131 mở theo từng sàn, từng gian hàng. Gộp chung thì tổng vẫn đúng, nhưng khi lệch, đối soát sàn TMĐT không chỉ ra được lệch ở sàn nào.
Đơn hoàn sau kỳ thanh toán
Đơn đã được sàn thanh toán ở kỳ này nhưng khách hoàn hàng ở kỳ sau sẽ bị sàn trừ vào kỳ sau. Trong bảng đối soát sàn TMĐT của kỳ sau, đơn đó hiện ra dưới dạng số âm, và đối soát sàn TMĐT của kỳ trước không phải mở lại. Bút toán tương ứng là ghi giảm doanh thu qua Tài khoản 521 và ghi giảm 131 như bảng ở trên.
Combo, quà tặng và voucher
Đơn có combo hoặc quà tặng cần cột riêng ghi giá trị hàng theo từng dòng, để đối chiếu giá trị hàng với phần phân bổ khuyến mại. Với đối soát sàn TMĐT, voucher do người bán chịu là chiết khấu của người bán, còn voucher do sàn chịu thì sàn bù tiền, và hai loại phải tách cột. Nếu tách sai, cột chênh lệch của đối soát sàn TMĐT sẽ lệch đều ở mọi đơn có voucher.
Đơn đang giao ở cuối kỳ
Đây là câu hỏi “hàng đi đường ngày nào cũng có”. Mỗi ngày đều có hàng đang giao, nhưng đối soát sàn TMĐT chỉ cần số dư tại một thời điểm: giờ cắt cuối kỳ. Bảng đối soát sàn TMĐT ghi trạng thái từng đơn.
Kế toán lọc đơn “đang giao”, cộng giá vốn và đối chiếu với số dư Tài khoản 157 khi đối soát sàn TMĐT cuối kỳ.
Câu hỏi thường gặp
Mình hỏi thật lòng, có kt nào làm TMĐT mà tự tin rằng mình đang đối soát được hệ thống từ sàn <> Sổ sách KT không ạ?
Có, nếu đổi đơn vị đối soát sàn TMĐT từ “từng đơn” sang “từng lần sàn thanh toán” và cố định giờ cắt dữ liệu. Việc này không cần đối soát từng đơn trên sổ cái, mà dùng bảng đối soát sàn TMĐT làm chứng từ gốc cho từng kỳ. Sổ cái chỉ ghi tổng theo kỳ.
Cảm giác “chạy theo đơn hàng” xuất hiện khi kế toán đối soát sàn TMĐT hằng ngày theo đơn thay vì theo kỳ. Chuyển đối soát sàn TMĐT sang kỳ thanh toán, người làm không còn một mình với hàng nghìn dòng mỗi ngày. Vì vậy câu hỏi gốc không đơn độc: đây là tình huống chung của kế toán đa sàn.
Đối soát sàn TMĐT nên chốt theo ngày hay theo kỳ thanh toán của sàn?
Nên chốt theo kỳ thanh toán của từng sàn, vì sàn quyết toán theo kỳ chứ không theo ngày. Đối soát sàn TMĐT theo kỳ cũng giữ số liệu ổn định hơn. Giờ cắt dữ liệu giữ nguyên trong cả kỳ để hai bên cùng một phạm vi đơn. Có thể xem nhanh theo ngày, nhưng đối soát sàn TMĐT ghi sổ theo kỳ, không theo ngày.
Hóa đơn phí sàn về trễ thì ghi sổ thế nào?
Theo điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, hóa đơn dịch vụ thương mại điện tử lập chậm nhất ngày 07 của tháng sau. Trong thời gian chờ, bảng đối soát sàn TMĐT vẫn dùng sao kê của sàn để xác định số phí. Cách ghi nhận tạm thời trong đối soát sàn TMĐT cần người chuyên môn xác nhận theo chế độ kế toán đơn vị áp dụng.
Đơn hoàn sau kỳ thì sửa sổ kỳ trước hay ghi ở kỳ sau?
Trong đối soát sàn TMĐT, đơn hoàn thường ghi nhận ở kỳ sau, khi sàn trừ tiền, kèm bảng đối soát sàn TMĐT của kỳ sau làm chứng từ gốc. Nếu hàng đã hoàn kho từ kỳ trước nhưng sàn chưa trừ tiền thì đối soát sàn TMĐT phải xem xét theo từng trường hợp. Phần này nên đối chiếu thêm hồ sơ hóa đơn, ví dụ lập hóa đơn thay thế và hóa đơn điều chỉnh.
Kết luận
Đối soát sàn TMĐT với sổ sách làm được khi đối soát theo kỳ thanh toán của sàn, dùng mã đơn làm khóa nối ba nguồn và ghi giảm Tài khoản 131 theo từng lần sàn chuyển tiền. Phần căn cứ của đối soát sàn TMĐT nằm ở Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC và Nghị định 254/2026/NĐ-CP, cập nhật đến tháng 10/2026.
Các bài liên quan đến đối soát sàn TMĐT nên đọc tiếp: kế toán bán hàng trên sàn thương mại điện tử, kế toán sàn thương mại điện tử gồm 5 công việc cốt lõi và cách lập hóa đơn thay thế, điều chỉnh. Các số liệu và bút toán trong bài cần người chuyên môn rà soát trước khi áp dụng cho hồ sơ cụ thể.