Hóa đơn thay thế là hóa đơn mới người bán lập để thay cho hóa đơn đã ghi sai đơn giá hoặc thuế suất. Với hóa đơn gốc ngày 29/9/2026 và hóa đơn thay thế ngày 7/10/2026, kỳ kê khai phụ thuộc vào việc chênh lệch làm tăng hay giảm số thuế GTGT phải nộp. Bài này trả lời hóa đơn thay thế đầu vào hạch toán vào kỳ nào, nêu căn cứ và cách ghi sổ cho kế toán.
Hóa đơn thay thế đầu vào kê khai vào kỳ nào?
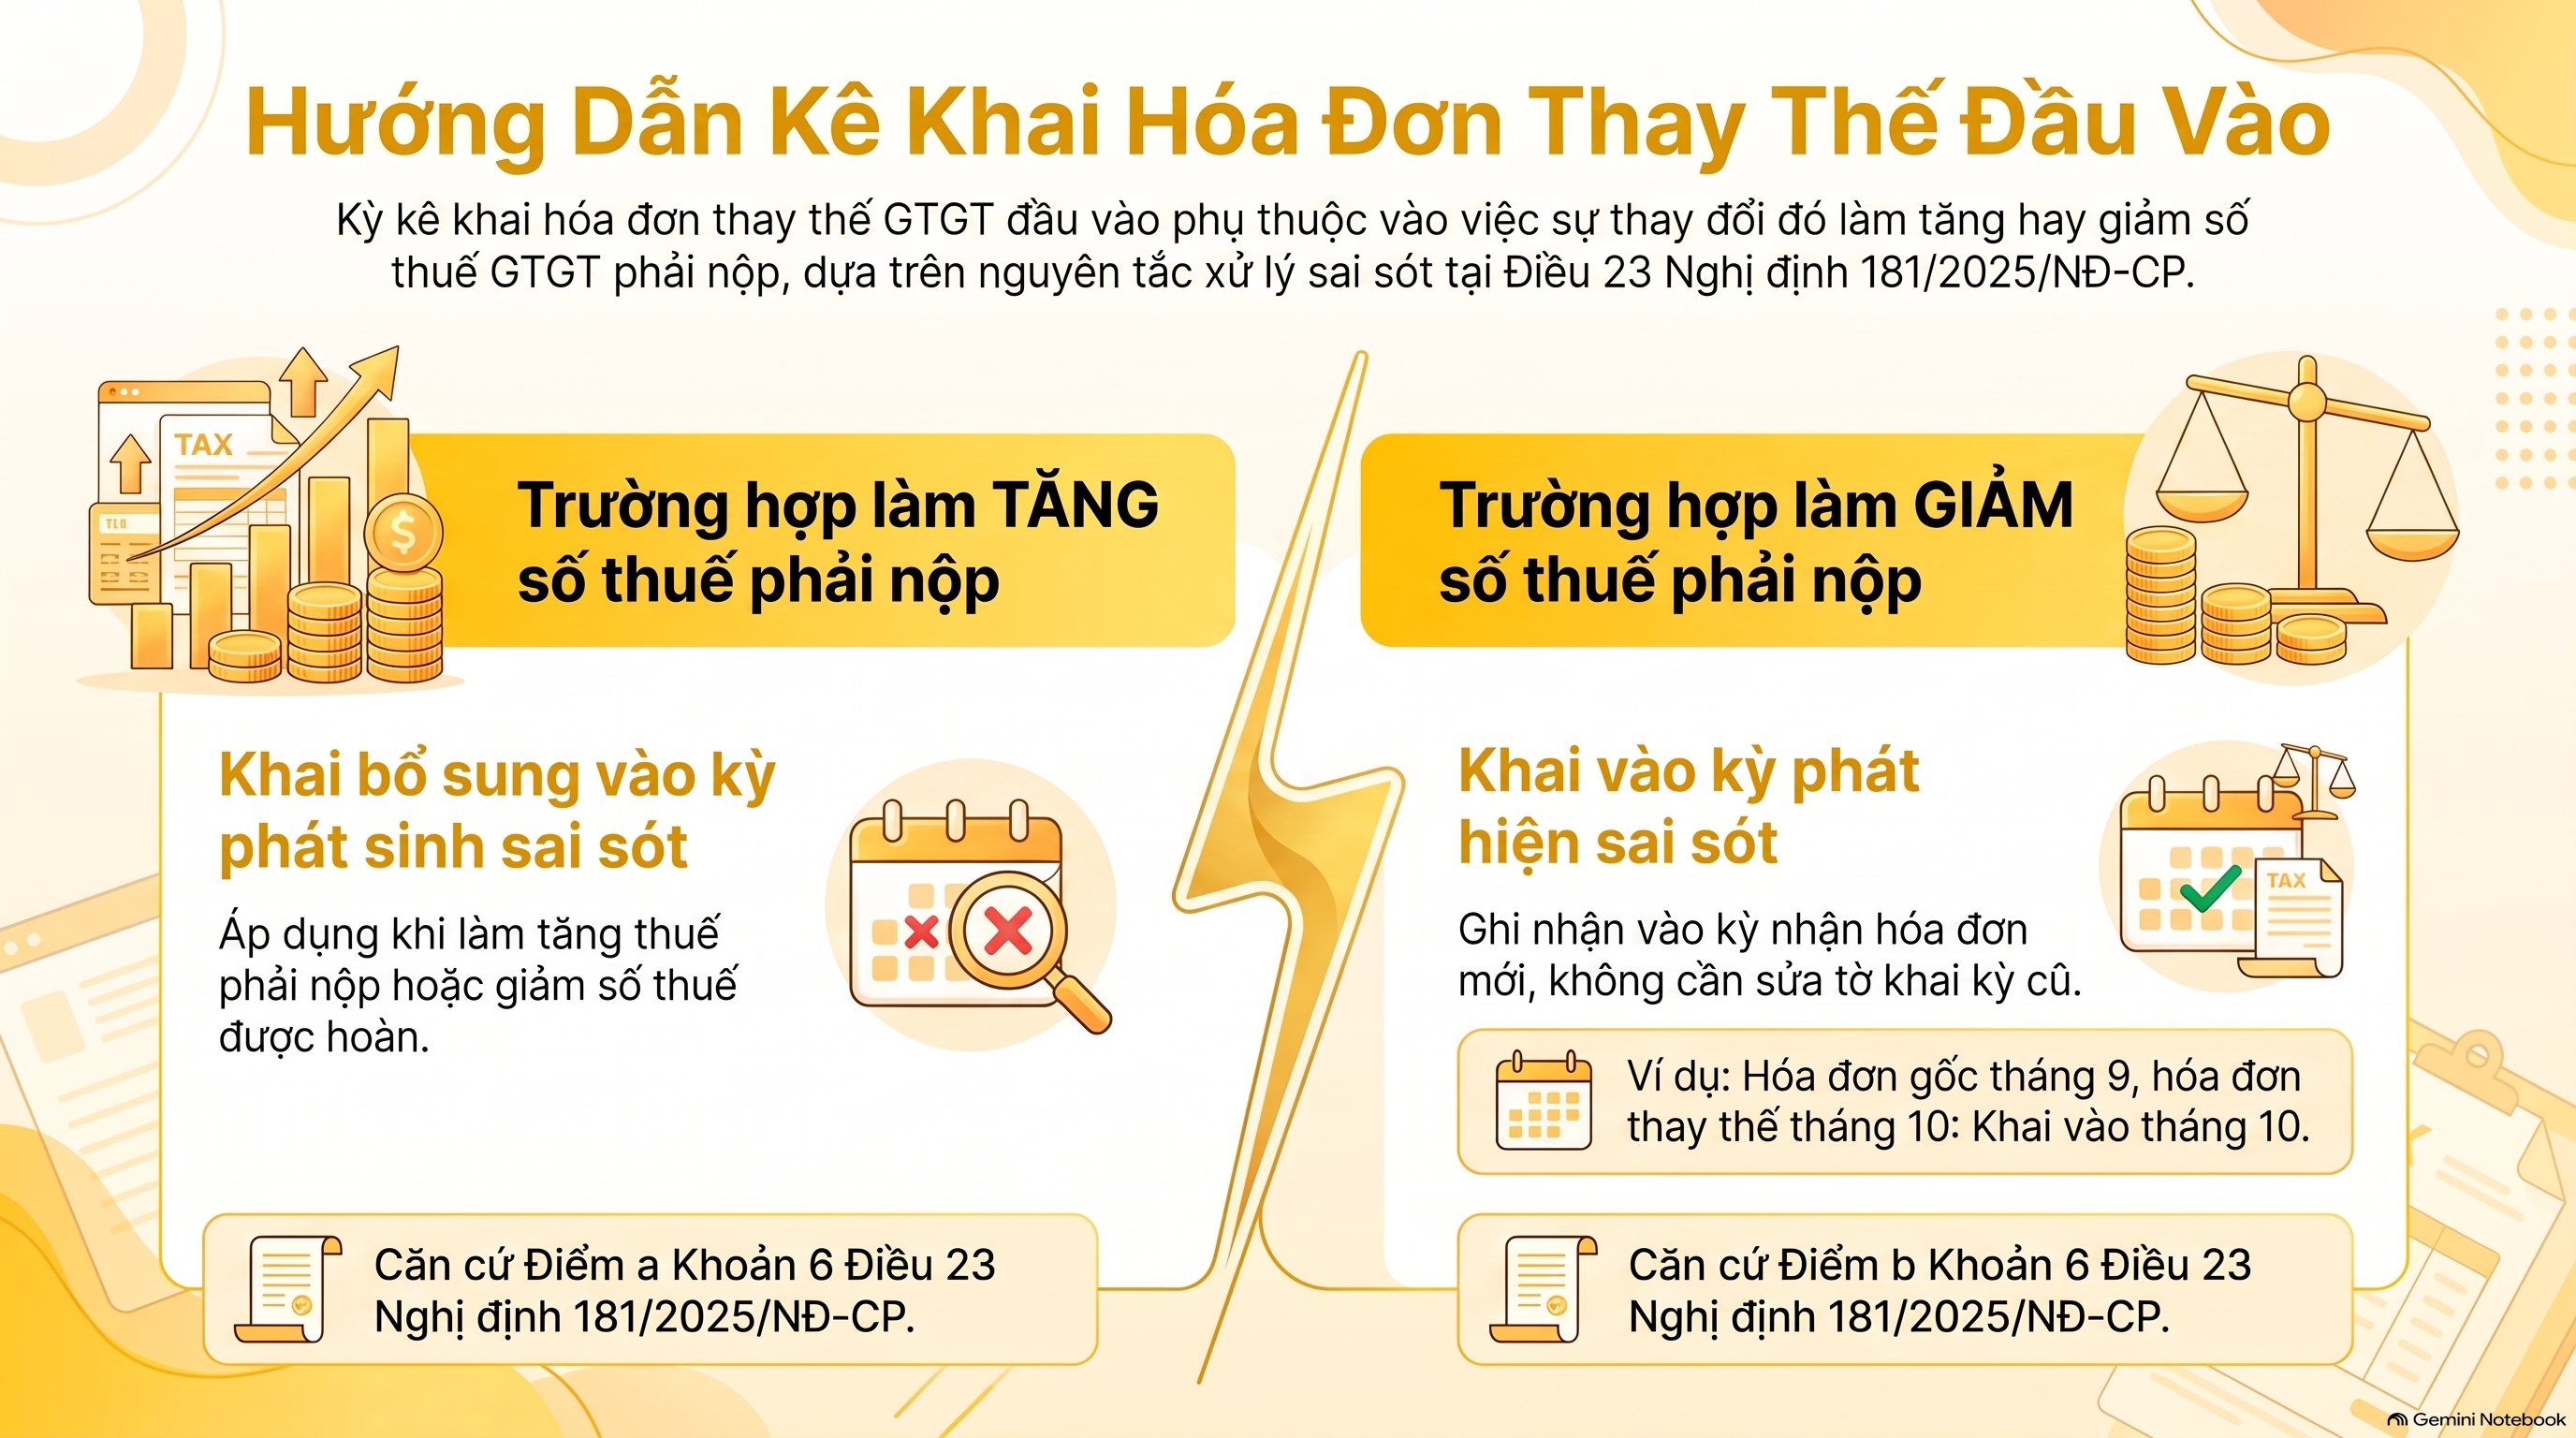
Tùy trường hợp. Kỳ kê khai hóa đơn thay thế phụ thuộc vào chiều của khoản chênh lệch thuế GTGT đầu vào. Nếu hóa đơn thay thế làm tăng số thuế phải nộp thì khai bổ sung vào kỳ phát sinh sai sót, còn nếu làm giảm số thuế phải nộp thì khai vào kỳ phát hiện sai sót.
Với tình huống trong câu hỏi, hóa đơn gốc ngày 29/9/2026 thuộc kỳ tháng 9 hoặc quý III/2026. Hóa đơn thay thế ngày 7/10/2026 rơi vào kỳ tháng 10 hoặc quý IV/2026. Đây là hai kỳ khác nhau, nên việc xác định chiều chênh lệch quyết định bạn ghi hóa đơn thay thế vào tờ khai nào.
Theo khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP, cơ sở kinh doanh phát hiện số thuế GTGT đầu vào kê khai, khấu trừ bị sai, sót thì được khai trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra. Điểm a quy định khai bổ sung vào tháng, quý phát sinh sai sót nếu làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn. Điểm b quy định khai vào tháng, quý phát hiện sai sót nếu làm giảm số thuế phải nộp.
Người hỏi nêu hóa đơn thay thế làm giảm số thuế GTGT phải nộp của kỳ trước. Áp điểm b, bạn ghi nhận hóa đơn thay thế vào kỳ tháng 10 hoặc quý IV/2026, tức kỳ nhận được hóa đơn. Bạn không phải sửa tờ khai kỳ 9/2026 trong trường hợp này.
Các văn bản hiện hành chưa nêu riêng kỳ kê khai cho hóa đơn thay thế do sai đơn giá và thuế suất. Vì vậy phần trên là áp dụng nguyên tắc khai sai sót thuế đầu vào, và bạn nên xác nhận với chuyên viên thuế trước khi nộp tờ khai.
Hóa đơn thay thế có phải xuất vì sai đơn giá và thuế suất không?
Có thể xuất, nhưng không bắt buộc phải là hóa đơn thay thế. Hóa đơn ghi sai đơn giá, số tiền hoặc thuế suất thì người bán được chọn giữa hóa đơn điều chỉnh và hóa đơn thay thế. Nhà cung cấp trong câu hỏi đã chọn hóa đơn thay thế, và lựa chọn này hợp lệ.
Điều này nằm ở điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC. Hóa đơn sai về mã số thuế, quy cách hàng hóa, số tiền, thuế suất hoặc tiền thuế thì người bán điều chỉnh hoặc thay thế. Chỉ sai tên, địa chỉ người mua mà không sai mã số thuế thì không lập lại hóa đơn.
Với kế toán bên mua, khác biệt nằm ở hồ sơ. Hóa đơn thay thế là hóa đơn mới thay hẳn hóa đơn cũ, nên bạn lưu cả hai. Hóa đơn điều chỉnh chỉ ghi phần chênh lệch dương hoặc âm, nên bạn ghi sổ đúng phần chênh lệch đó.
Căn cứ pháp lý nào quy định hóa đơn thay thế?
Ba văn bản đang có hiệu lực tại ngày 07/10/2026. Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử có hiệu lực từ 01/7/2026. Thông tư 91/2026/TT-BTC ban hành ngày 30/6/2026 hướng dẫn nghị định này. Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế GTGT, có hiệu lực từ 01/7/2025.
Vì hóa đơn gốc lập ngày 29/9/2026, sau mốc 01/7/2026, bạn áp quy định của Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC để xử lý hóa đơn. Phần kê khai thuế GTGT đầu vào áp Nghị định 181/2025/NĐ-CP. Thông tư 91/2026/TT-BTC còn có điều khoản chuyển tiếp cho hóa đơn lập theo quy định cũ, nhưng tình huống này không thuộc diện đó.
Các điều khoản chính được dùng trong bài như sau:
| Nội dung | Căn cứ | Ý chính |
|---|---|---|
| Chọn điều chỉnh hoặc thay thế | Điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC | Sai số tiền, thuế suất, tiền thuế thì chọn một trong hai |
| Dòng chữ trên hóa đơn thay thế | Điểm b.2 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC | Ghi “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày…” |
| Văn bản thỏa thuận | Điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC | Người mua là tổ chức, hộ kinh doanh thì lập văn bản ghi rõ nội dung sai |
| Lần sau lại sai | Điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC | Xử lý theo đúng hình thức đã dùng lần đầu |
| Kỳ khai sai sót đầu vào | Khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP | Tăng thuế phải nộp thì kỳ phát sinh, giảm thì kỳ phát hiện |
Bạn có thể đối chiếu văn bản gốc trên cổng Tổng cục Thuế và Cổng thông tin Chính phủ. Bài này không sao chép nội dung từ hai trang đó, chỉ dẫn để bạn tra thêm.
Ghi hóa đơn thay thế thế nào cho hợp lệ?
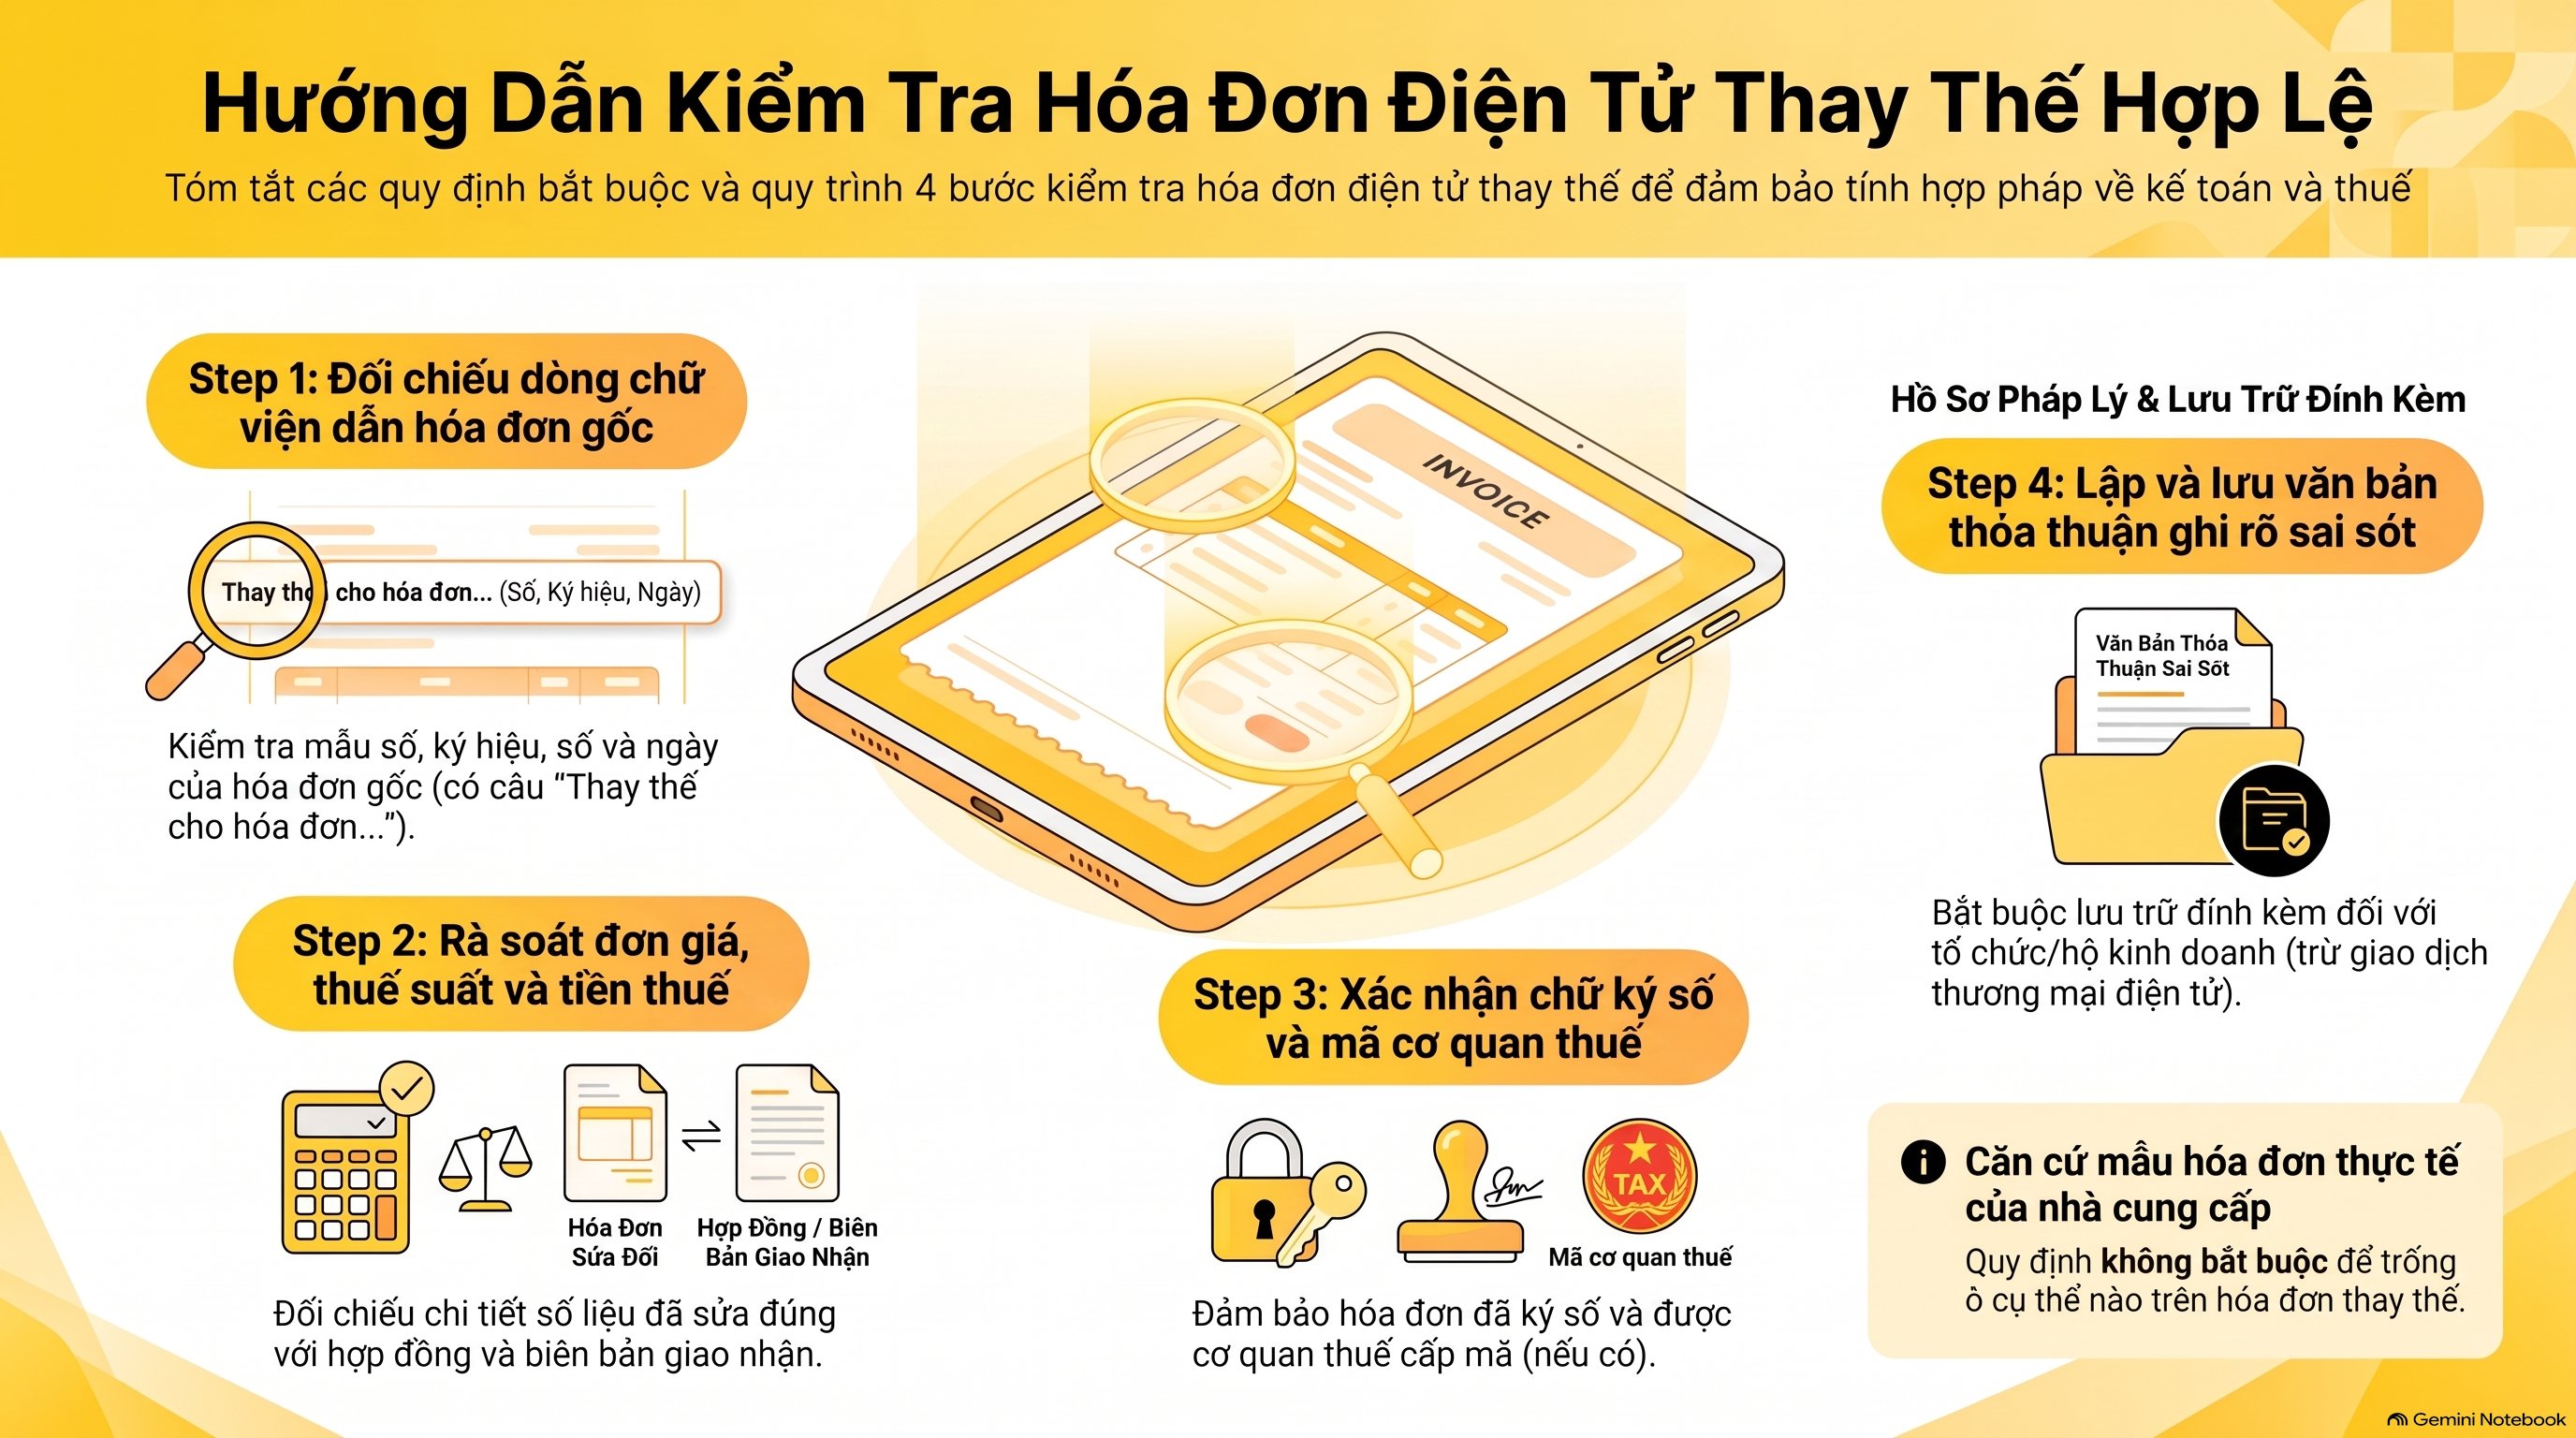
Hóa đơn thay thế phải có dòng chữ viện dẫn hóa đơn gốc và đầy đủ thông tin đã sửa. Thiếu dòng này thì bạn nên yêu cầu nhà cung cấp lập lại.
> Hóa đơn điện tử mới thay thế hóa đơn điện tử đã lập sai phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” (điểm b.2 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC).
Bạn kiểm tra hóa đơn thay thế nhận về theo bốn bước sau:
- Đối chiếu dòng chữ thay thế với đúng mẫu số, ký hiệu, số và ngày 29/9/2026 của hóa đơn gốc.
- Kiểm tra đơn giá, thuế suất, tiền thuế đã được sửa đúng với hợp đồng và biên bản giao nhận.
- Xác nhận hóa đơn đã ký số, và với hóa đơn có mã thì đã được cơ quan thuế cấp mã.
- Lập và lưu văn bản thỏa thuận ghi rõ nội dung sai giữa hai bên.
Văn bản thỏa thuận là điểm kế toán hay bỏ sót. Người mua là tổ chức kinh tế, hộ kinh doanh hoặc cá nhân kinh doanh thì hai bên phải lập văn bản ghi rõ nội dung sai, lưu tại đơn vị và xuất trình khi cơ quan thuế yêu cầu. Hoạt động mua bán trên nền tảng thương mại điện tử thuộc diện không bắt buộc lập văn bản này.
Quy định hiện hành không nêu ô nào trên hóa đơn thay thế phải để trống. Vì vậy bạn nên đối chiếu mẫu hóa đơn thực tế của nhà cung cấp thay vì áp một quy tắc về ô trống.
Hạch toán hóa đơn thay thế vào đâu?
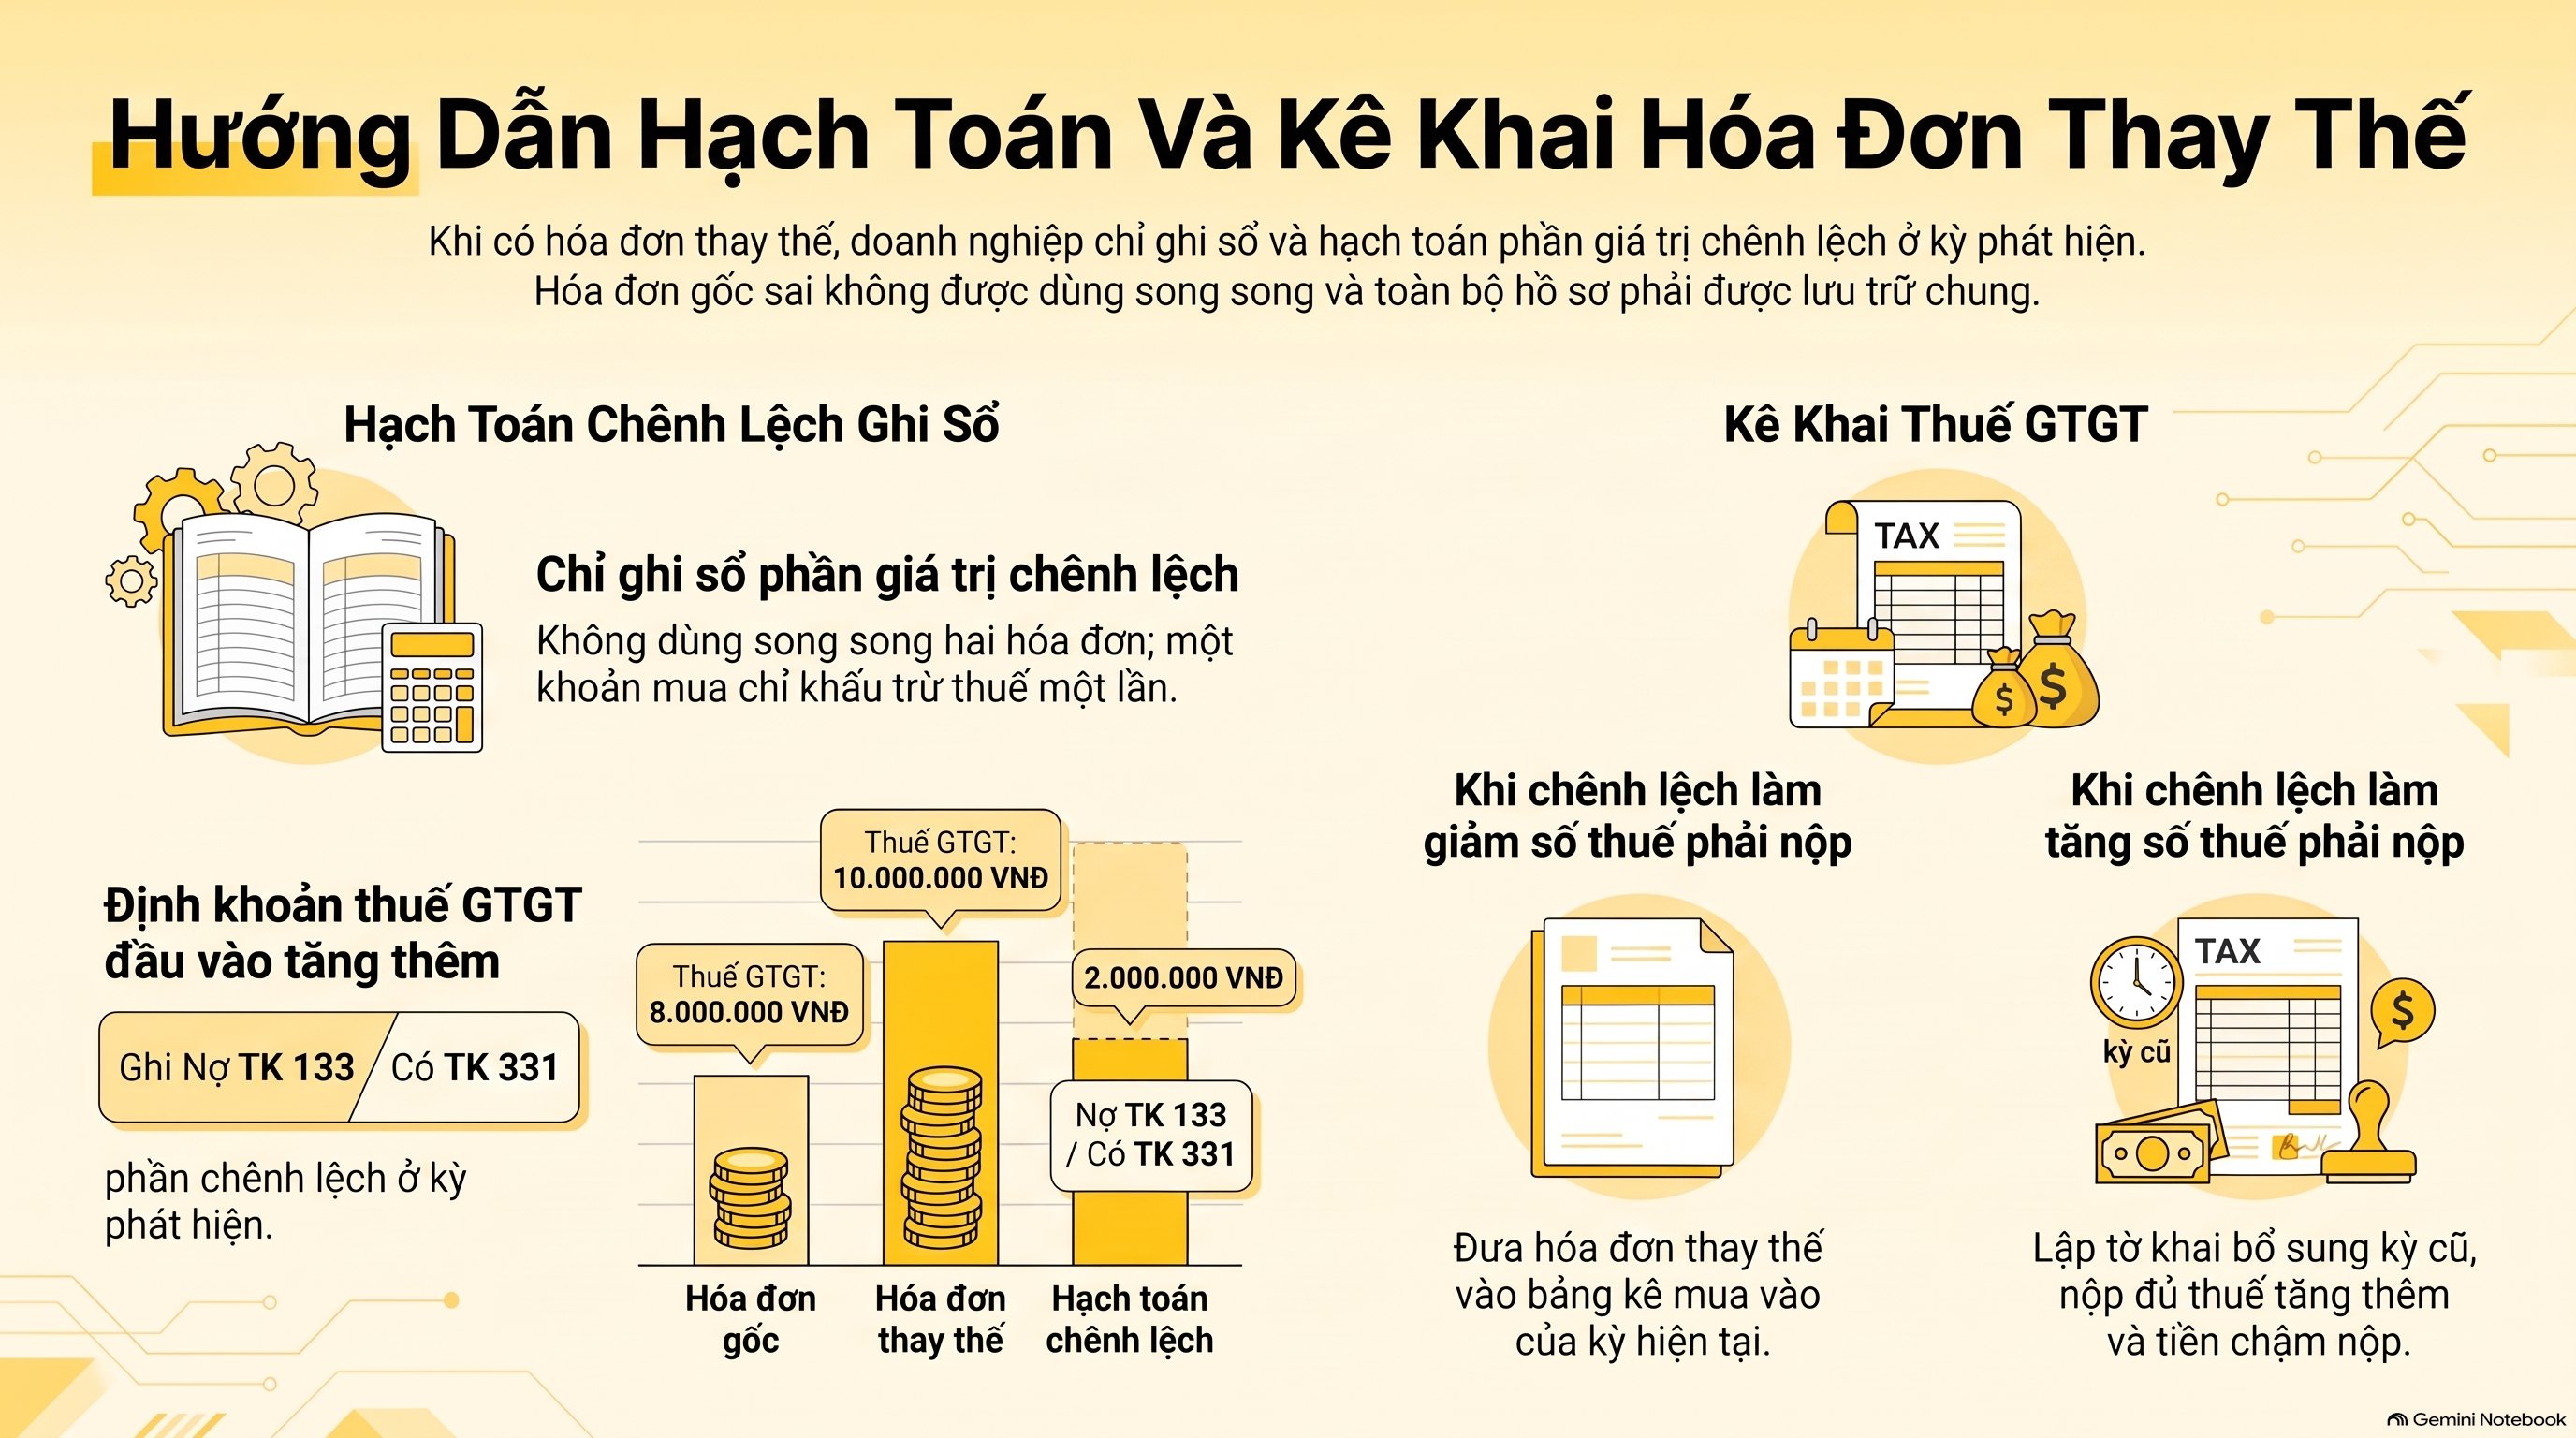
Bạn ghi sổ phần chênh lệch giữa hóa đơn thay thế và hóa đơn gốc, vào kỳ đã xác định ở trên. Hóa đơn gốc sai không nên bị dùng song song với hóa đơn thay thế. Một khoản mua chỉ được khấu trừ một lần.
Xét ví dụ minh họa với số giả định. Hóa đơn gốc ghi tiền thuế GTGT 8.000.000 đồng, hóa đơn thay thế ghi tiền thuế đúng là 10.000.000 đồng. Chênh lệch thuế đầu vào tăng thêm là 2.000.000 đồng, và nếu giá trị hàng cũng đổi thì bạn điều chỉnh cả giá trị hàng hóa.
Định khoản phần chênh lệch thuế ở kỳ phát hiện:
- Nợ TK 133 (thuế GTGT được khấu trừ): 2.000.000 đồng.
- Có TK 331 (phải trả người bán): 2.000.000 đồng.
Về kê khai, bạn đưa hóa đơn thay thế vào bảng kê hóa đơn mua vào của kỳ tháng 10 hoặc quý IV/2026 khi chênh lệch làm giảm số thuế phải nộp.
Nếu chênh lệch làm tăng số thuế phải nộp thì bạn lập tờ khai bổ sung cho kỳ tháng 9 hoặc quý III/2026, nộp đủ thuế tăng thêm và tiền chậm nộp nếu có. Cả hai chiều đều đòi hỏi bạn lưu hóa đơn gốc, hóa đơn thay thế và văn bản thỏa thuận cùng một bộ hồ sơ.
Bài không nêu mã chỉ tiêu trên tờ khai vì quy định hiện hành chưa được dẫn đủ ở đây. Bạn mở mẫu tờ khai hiện hành để xác định đúng dòng.
Trường hợp nào hóa đơn thay thế xử lý khác đi?
Có sáu tình huống làm thay đổi cách xử lý. Mỗi tình huống dưới đây đều lấy từ Điều 10 Thông tư 91/2026/TT-BTC, và bạn nên đối chiếu với hồ sơ thực tế trước khi ghi sổ.
- Nhiều hóa đơn sai cùng thông tin cho một người mua trong cùng tháng: người bán lập một hóa đơn thay thế cho cả nhóm, kèm bảng kê theo Mẫu 01/BK-ĐCTT.
- Hóa đơn thay thế lại sai tiếp: người bán tiếp tục lập hóa đơn thay thế, không chuyển sang hóa đơn điều chỉnh.
- Hóa đơn lập từ máy tính tiền hoặc bán tài sản phải đăng ký quyền sở hữu: người bán phải lập hóa đơn thay thế, không được chọn điều chỉnh.
- Hóa đơn không sai nhưng có trả lại hàng hoặc chiết khấu: người bán lập hóa đơn điều chỉnh, không dùng hóa đơn thay thế.
- Chỉ sai tên, địa chỉ người mua: người bán thông báo cho người mua và gửi cơ quan thuế theo Mẫu 04/SS-HĐĐT, không lập lại hóa đơn.
- Mua bán trên sàn thương mại điện tử: không bắt buộc lập văn bản thỏa thuận trước khi thay thế.
Với khách bán đa sàn, VAR eCOM thường đối chiếu ba mốc trước khi ghi sổ hóa đơn thay thế: ngày hóa đơn gốc, ngày nhận hóa đơn thay thế và chiều của chênh lệch thuế. Làm đủ ba mốc giúp tránh khai nhầm kỳ.
Bạn xem thêm hướng dẫn cũ hơn trong bài lập hóa đơn thay thế và hóa đơn điều chỉnh, lưu ý quy định hiện hành ở Thông tư 91/2026/TT-BTC.
Hóa đơn thay thế có bắt buộc kê khai bổ sung kỳ cũ không?
Không phải lúc nào cũng bắt buộc. Chỉ khi hóa đơn thay thế làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn thì bạn khai bổ sung kỳ phát sinh sai sót. Trường hợp làm giảm số thuế phải nộp thì bạn khai ở kỳ phát hiện.
Điều kiện chung là bạn khai trước khi cơ quan thuế công bố quyết định kiểm tra hoặc thanh tra.
Để tránh nhầm, bạn lập bảng theo dõi riêng cho các hóa đơn thay thế nhận trễ sau ngày chốt kỳ. Bảng gồm ngày hóa đơn gốc, ngày hóa đơn thay thế, số thuế chênh lệch và kỳ đã khai. Cuối kỳ bạn rà bảng này trước khi nộp tờ khai, và nếu cần khai bổ sung, bạn tham khảo bài xử lý sai sót hóa đơn điện tử.
Các câu hỏi thường gặp về hóa đơn thay thế
Anh chị cho em hỏi với ạ Hoá đơn đầu vào ngày 29/9/2026 bị sai đơn giá và thuế suất NCC lập hoá đơn thay thế ngày 7/10/2026 (sau khi lập làm giảm số thuế GTGT phải nộp kỳ trước) Thì e hạch toán hoá đơn thay thế vào kỳ nào vậy ạ
Theo điểm b khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP, hóa đơn thay thế làm giảm số thuế phải nộp thì bạn khai vào kỳ phát hiện sai sót. Hóa đơn nhận ngày 7/10/2026 thuộc kỳ tháng 10 hoặc quý IV/2026, nên bạn hạch toán và kê khai ở kỳ đó. Người chuyên môn cần xác nhận trước khi nộp tờ khai.
Hóa đơn thay thế có cần văn bản thỏa thuận hai bên không?
Có, nếu người mua là tổ chức kinh tế, hộ kinh doanh hoặc cá nhân kinh doanh. Hai bên lập văn bản ghi rõ nội dung sai, lưu tại đơn vị và xuất trình khi cơ quan thuế yêu cầu. Hoạt động mua bán trên nền tảng thương mại điện tử không bắt buộc có văn bản này.
Hóa đơn gốc bị sai có bị hủy không?
Quy định hiện hành không dùng cách hủy cho trường hợp này. Theo Điều 10 Thông tư 91/2026/TT-BTC, người bán thông báo, điều chỉnh hoặc thay thế tùy loại sai sót. Hóa đơn gốc vẫn tồn tại trong hồ sơ và được viện dẫn trên hóa đơn thay thế.
Hóa đơn thay thế lại sai tiếp thì xử lý thế nào?
Người bán tiếp tục lập hóa đơn thay thế theo đúng hình thức đã dùng lần đầu. Hai bên lập lại văn bản thỏa thuận ghi rõ nội dung sai của lần này. Bạn lưu đủ chuỗi hóa đơn từ bản gốc đến bản cuối.
Kết luận: ghi hóa đơn thay thế theo chiều chênh lệch thuế
Kỳ kê khai hóa đơn thay thế không cố định theo ngày hóa đơn gốc hay ngày hóa đơn thay thế. Chiều chênh lệch thuế đầu vào mới quyết định: tăng thuế phải nộp thì khai bổ sung kỳ phát sinh, giảm thuế phải nộp thì khai vào kỳ phát hiện.
Căn cứ gồm Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC và Nghị định 181/2025/NĐ-CP, cập nhật tháng 10/2026. Bạn đọc thêm về hồ sơ hoàn thuế GTGT nếu chênh lệch dẫn tới số thuế còn được khấu trừ chuyển kỳ sau.