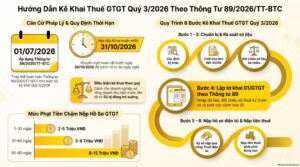
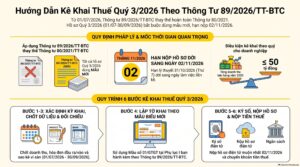
Mẫu tờ khai 01/GTGT mới nhất là tờ khai thuế giá trị gia tăng ban hành kèm Phụ lục I Thông tư 89/2026/TT-BTC, áp dụng cho kỳ tính thuế từ 01/7/2026, thay cho mẫu cũ theo Thông tư 80/2021/TT-BTC đã bị bãi bỏ.
Kế toán viên xử lý tờ khai tháng 8, tháng 9/2026 thường hỏi mẫu cũ có còn dùng được không, và khai bổ sung khi phát hiện sai sót thì tính theo thời hạn nào. Bài này tra thẳng Thông tư 89/2026/TT-BTC và Luật Quản lý thuế 108/2025/QH15 để trả lời, kèm cách nộp qua eTax và bảng so sánh mẫu 01/GTGT với mẫu 02/GTGT, 05/GTGT.
Mẫu 01/GTGT theo Thông tư 80/2021/TT-BTC có còn dùng được không?
Không. Từ 01/7/2026, mẫu 01/GTGT theo Thông tư 80/2021/TT-BTC không còn hiệu lực áp dụng. Điều 99 Khoản 3 điểm h Thông tư 89/2026/TT-BTC bãi bỏ toàn bộ Thông tư 80/2021/TT-BTC, kéo theo mẫu biểu ban hành kèm thông tư đó hết giá trị cho kỳ tính thuế từ mốc này.
Thông tư 89/2026/TT-BTC do Bộ Tài chính ban hành ngày 30/6/2026, hiệu lực từ 01/7/2026, thay thế cùng lúc 11 thông tư cũ về quản lý thuế. Mẫu tờ khai 01/GTGT mới nhất nằm trong Phụ lục I kèm theo thông tư này, cùng 5 mẫu biểu khác bị thay theo Khoản 5 Điều 99.
Điều 100 Thông tư 89/2026/TT-BTC quy định điều khoản chuyển tiếp: hồ sơ khai thuế của kỳ tính thuế trước 01/7/2026 vẫn dùng mẫu biểu cũ. Kế toán viên chỉ chuyển sang mẫu tờ khai 01/GTGT mới nhất từ kỳ tính thuế tháng 7/2026 hoặc quý 3/2026 trở đi.
Mẫu tờ khai 01/GTGT mới nhất căn cứ theo văn bản nào?

Mẫu tờ khai 01/GTGT mới nhất căn cứ Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính, quy định chi tiết một số điều của Luật Quản lý thuế 108/2025/QH15 và Nghị định 252/2026/NĐ-CP. Văn bản có hiệu lực từ 01/7/2026, gồm 10 chương và 101 điều.
Trước 01/7/2026, mẫu 01/GTGT quy định tại Phụ lục II Thông tư 80/2021/TT-BTC. Từ mốc này, căn cứ chuyển hẳn sang Thông tư 89/2026/TT-BTC; kế toán viên cần dẫn đúng số hiệu mới khi lập hồ sơ hoặc giải trình với cơ quan thuế.
> Điều 99 Khoản 3 điểm h Thông tư 89/2026/TT-BTC: bãi bỏ toàn bộ Thông tư 80/2021/TT-BTC kể từ ngày thông tư này có hiệu lực.
Nội dung chi tiết từng chỉ tiêu trên mẫu tờ khai 01/GTGT mới nhất nằm trong phần phụ lục biểu mẫu đính kèm Thông tư 89/2026/TT-BTC. Kế toán viên nên tải bản mẫu chính thức từ Cổng thông tin điện tử của Tổng cục Thuế hoặc phần mềm hỗ trợ kê khai để đối chiếu từng ô trước khi nộp, thay vì dùng lại file mẫu cũ đã lưu trước 01/7/2026.
Mẫu tờ khai 01/GTGT mới nhất áp dụng cho đối tượng nào?
Mẫu tờ khai 01/GTGT mới nhất áp dụng cho người nộp thuế tính thuế giá trị gia tăng theo phương pháp khấu trừ, có hoạt động sản xuất kinh doanh thông thường. Doanh nghiệp có dự án đầu tư thuộc diện hoàn thuế dùng mẫu 02/GTGT riêng; nhà thầu xây dựng hoặc chuyển nhượng bất động sản ngoại tỉnh dùng mẫu 05/GTGT.
Doanh nghiệp tính thuế theo phương pháp trực tiếp trên doanh thu hoặc trực tiếp trên giá trị gia tăng dùng mẫu tờ khai riêng cho từng phương pháp, không phải mẫu tờ khai 01/GTGT mới nhất. Việc xác định sai phương pháp tính thuế dẫn đến chọn nhầm mẫu tờ khai ngay từ đầu kỳ.
Mẫu 01/GTGT khác mẫu 02/GTGT và 05/GTGT ở điểm nào?
| Mẫu | Đối tượng áp dụng | Nơi nộp hồ sơ |
|---|---|---|
| 01/GTGT | Phương pháp khấu trừ, hoạt động sản xuất kinh doanh thông thường | Cơ quan thuế quản lý trực tiếp |
| 02/GTGT | Phương pháp khấu trừ, có dự án đầu tư thuộc diện hoàn thuế | Cơ quan thuế nơi có dự án đầu tư |
| 05/GTGT | Xây dựng, chuyển nhượng bất động sản tại tỉnh khác trụ sở chính | Cơ quan thuế nơi có công trình hoặc bất động sản |
Doanh nghiệp có cả hoạt động sản xuất kinh doanh và dự án đầu tư trong cùng kỳ tính thuế phải lập đồng thời hai hồ sơ. Mẫu tờ khai 01/GTGT mới nhất dùng cho hoạt động thường xuyên, mẫu 02/GTGT lập riêng cho dự án đầu tư.
Số thuế của dự án đầu tư được bù trừ với số thuế phải nộp trên mẫu tờ khai 01/GTGT mới nhất theo nguyên tắc tại Phụ lục I Thông tư 89/2026/TT-BTC. Kế toán viên cần khớp đúng số liệu giữa hai mẫu trước khi ký số nộp.
Nộp mẫu tờ khai 01/GTGT mới nhất qua eTax thế nào?

Doanh nghiệp nộp mẫu tờ khai 01/GTGT mới nhất qua Cổng thuế điện tử hoặc phần mềm kết nối Hệ thống thông tin quản lý thuế, sau khi đã đăng ký giao dịch điện tử theo mẫu 01/ĐK-TĐT tại Phụ lục III Thông tư 89/2026/TT-BTC. Toàn bộ quy trình thực hiện trực tuyến, không nộp bản giấy.
Các bước nộp mẫu tờ khai 01/GTGT mới nhất qua eTax:
- Đăng ký giao dịch điện tử bằng mẫu 01/ĐK-TĐT nếu doanh nghiệp chưa đăng ký, kèm số điện thoại và email chính thức đang hoạt động.
- Đăng nhập Cổng thuế điện tử hoặc phần mềm kê khai, chọn đúng mẫu tờ khai 01/GTGT mới nhất theo kỳ tính thuế cần nộp.
- Nhập số liệu, ký số bằng chữ ký số của doanh nghiệp, gửi hồ sơ qua hệ thống.
- Chờ thông báo tiếp nhận hoặc từ chối hồ sơ theo mẫu 04/TB-TĐT, thường trong 15 phút kể từ khi hệ thống nhận đủ hồ sơ hợp lệ.
- Lưu file XML và thông báo tiếp nhận làm chứng từ nội bộ; có thể dùng iTaxViewer để mở lại và kiểm tra nội dung đã nộp.
Trường hợp hệ thống từ chối hồ sơ, doanh nghiệp cần sửa đúng lỗi nêu trong thông báo rồi nộp lại, không tính là chậm nộp nếu nộp lại trong ngày hệ thống báo lỗi. Lỗi thường gặp nhất là chọn nhầm phiên bản mẫu tờ khai 01/GTGT mới nhất do phần mềm chưa cập nhật sau 01/7/2026.
Khai bổ sung mẫu tờ khai 01/GTGT khi phát hiện sai sót thì làm sao?
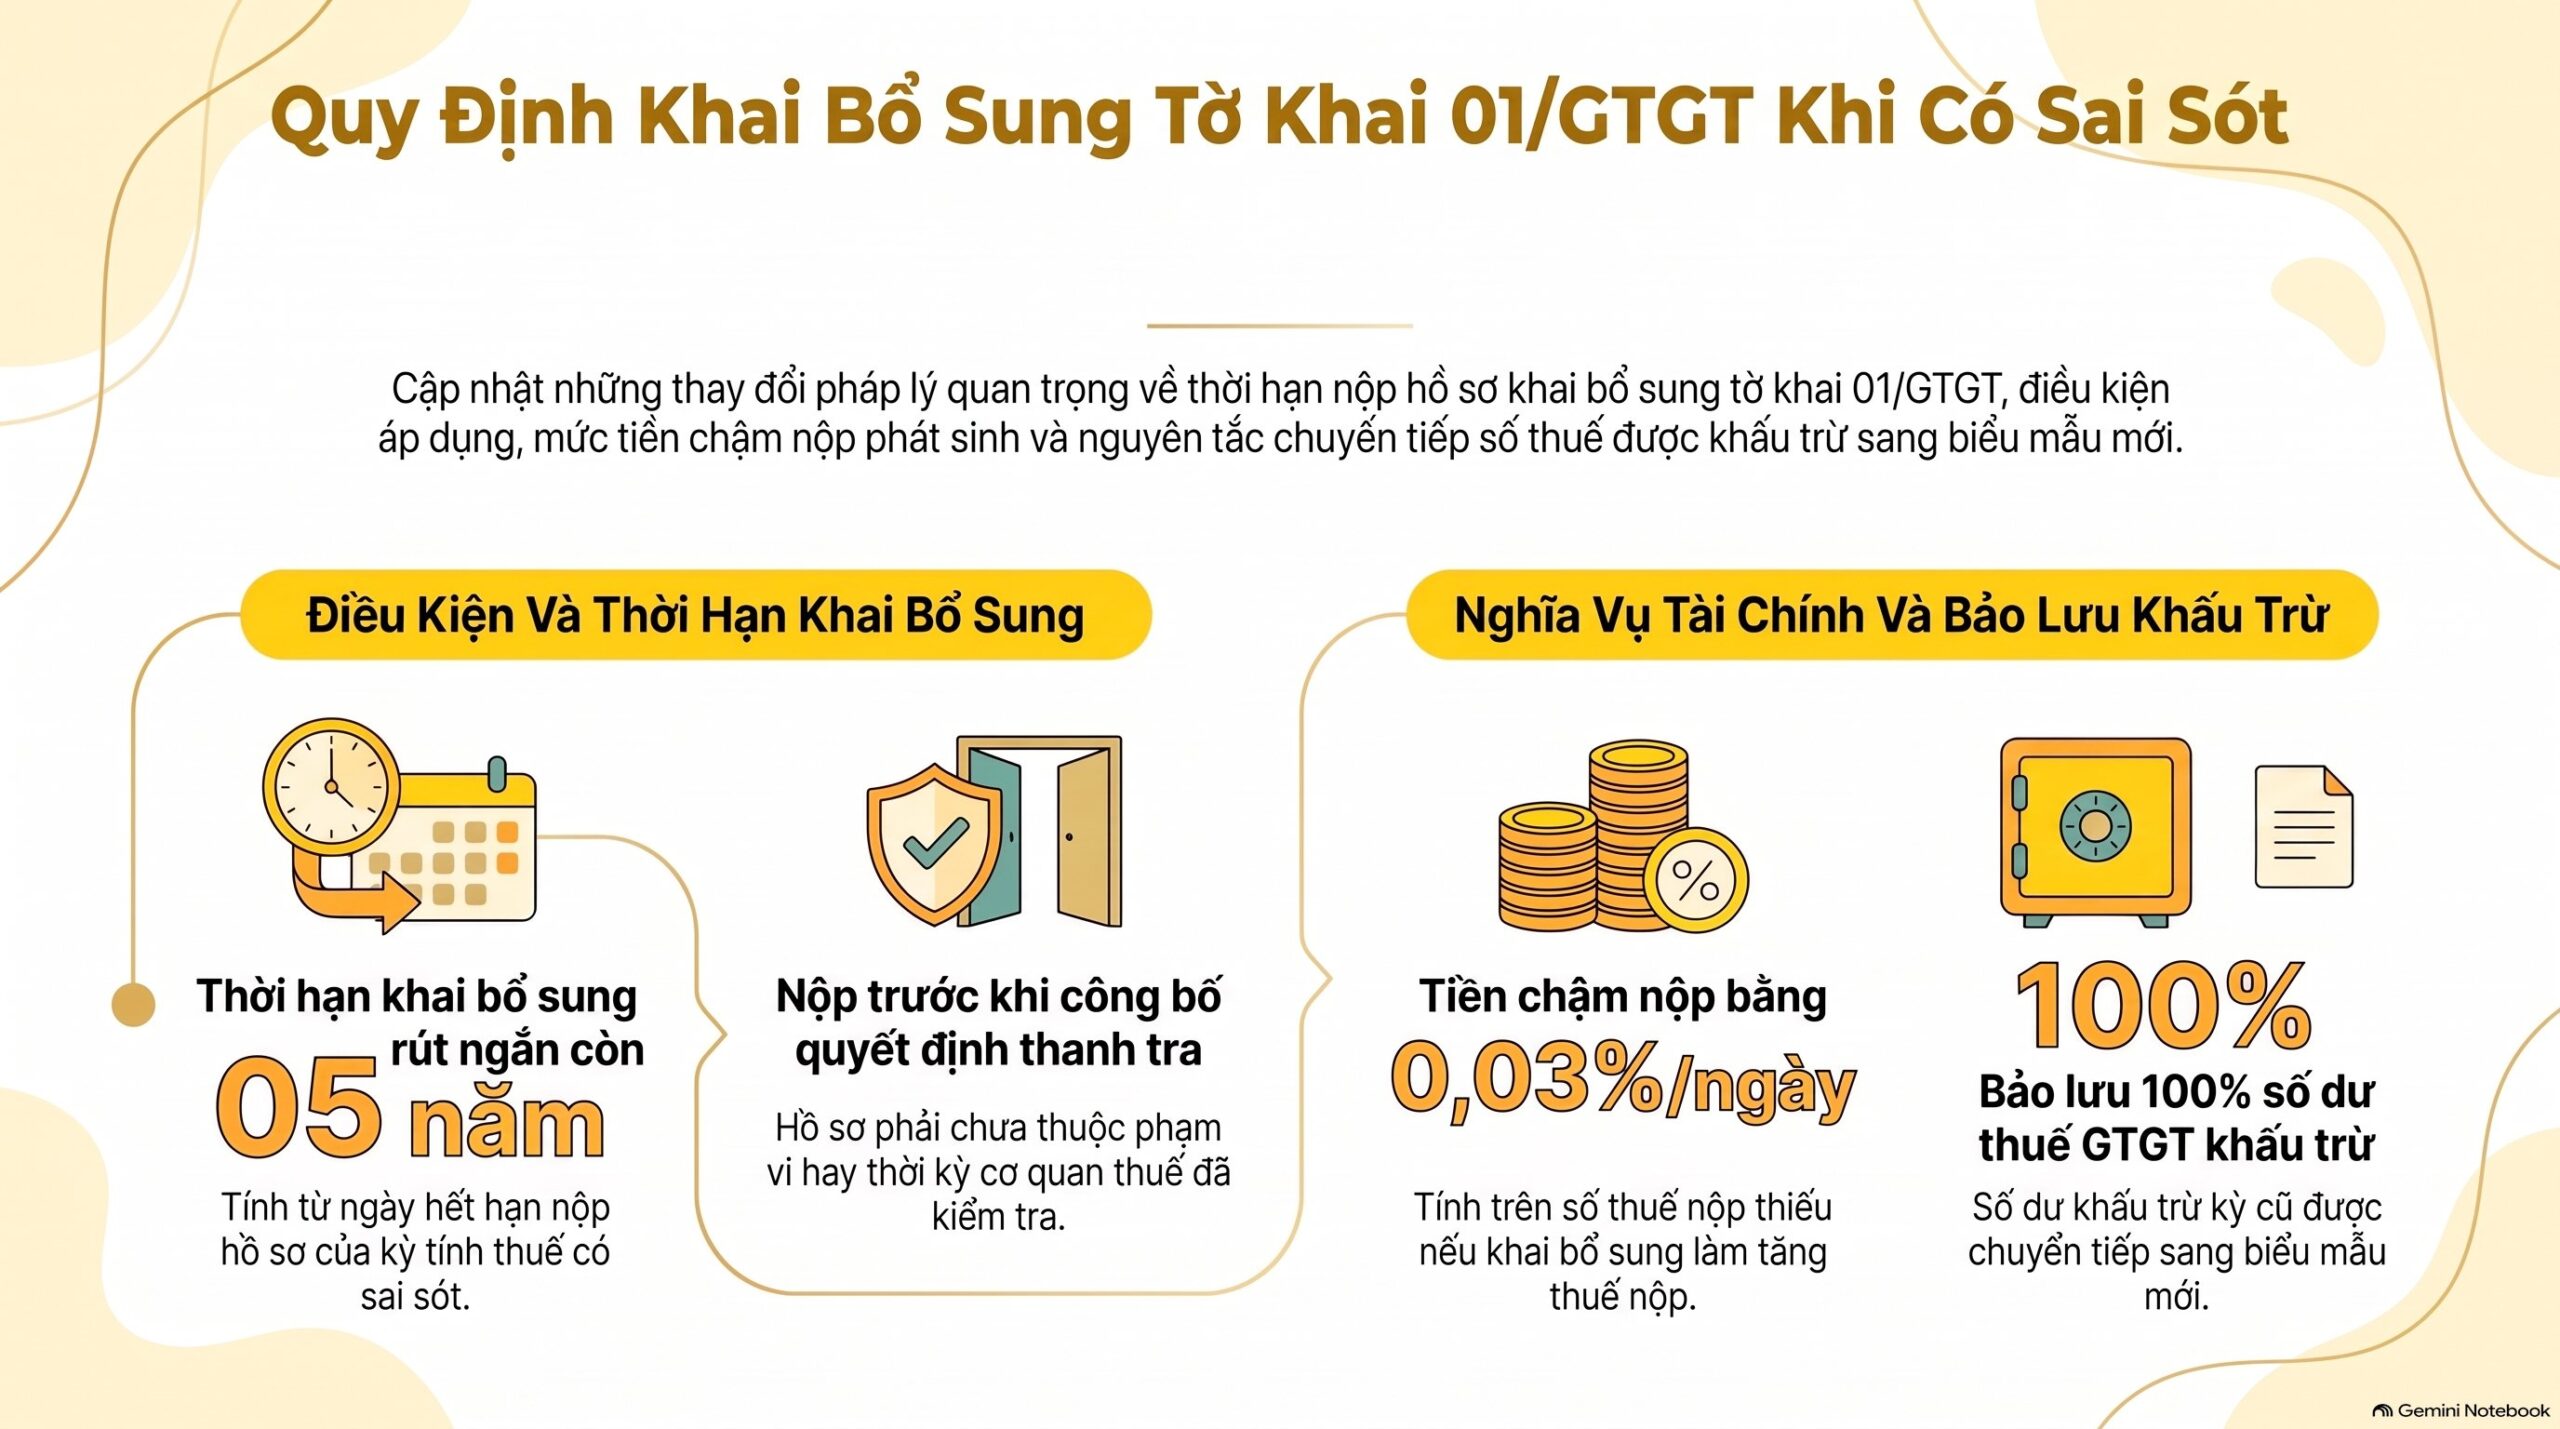
Kế toán viên được khai bổ sung mẫu tờ khai 01/GTGT trong thời hạn 5 năm kể từ ngày hết hạn nộp hồ sơ của kỳ tính thuế có sai sót, theo Khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15. Thời hạn này thay cho mức 10 năm áp dụng trước 01/7/2026 theo Luật Quản lý thuế 38/2019/QH14 (sửa đổi bởi Luật 56/2024/QH15).
> Khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15: phát hiện hồ sơ khai thuế có sai, sót thì được khai bổ sung trong thời hạn 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai, sót.
Điều kiện áp dụng: việc khai bổ sung phải thực hiện trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra, hoặc hồ sơ không thuộc phạm vi, thời kỳ đã thanh tra, kiểm tra.
Nếu khai bổ sung làm tăng số thuế phải nộp, doanh nghiệp phải nộp thêm tiền chậm nộp bằng 0,03%/ngày tính trên số thuế nộp thiếu, theo Khoản 2 Điều 16 Luật Quản lý thuế 108/2025/QH15. Mức này giữ nguyên so với quy định áp dụng trước 01/7/2026.
Hồ sơ khai bổ sung thực hiện theo hướng dẫn tại điểm 1 Phụ lục I Thông tư 89/2026/TT-BTC; một số trường hợp cụ thể tra thêm Phụ lục II của cùng thông tư. Khi rà soát hồ sơ khách hàng, VAR eCOM luôn kiểm tra lại đúng phiên bản mẫu tờ khai 01/GTGT mới nhất trước khi lập hồ sơ khai bổ sung, để tránh nộp nhầm biểu mẫu đã hết hiệu lực.
Về nguyên tắc, số thuế còn được khấu trừ chuyển kỳ sau trên tờ khai kỳ cuối theo mẫu cũ được chuyển tiếp làm số dư đầu kỳ trên mẫu tờ khai 01/GTGT mới nhất của kỳ đầu tiên áp dụng mẫu mới. Doanh nghiệp không mất số dư khấu trừ chỉ vì đổi biểu mẫu.
Hộ kinh doanh, doanh nghiệp TMĐT đa sàn có phải dùng mẫu 01/GTGT không?
Tùy trường hợp. Doanh nghiệp bán hàng trên Shopee, TikTok Shop tính thuế GTGT theo phương pháp khấu trừ vẫn dùng mẫu tờ khai 01/GTGT mới nhất như doanh nghiệp thông thường. Hộ kinh doanh nộp thuế khoán hoặc theo tỷ lệ phần trăm doanh thu không dùng mẫu này.
Sàn giao dịch thương mại điện tử có chức năng thanh toán thực hiện khấu trừ, nộp thay nghĩa vụ thuế cho một số người bán theo cơ chế riêng. Cơ chế này trước 01/7/2026 quy định tại Nghị định 117/2025/NĐ-CP, nay chuyển sang Nghị định 252/2026/NĐ-CP.
Việc sàn nộp thay không thay thế nghĩa vụ tự kê khai mẫu tờ khai 01/GTGT mới nhất của doanh nghiệp đối với phần doanh thu ngoài phạm vi khấu trừ của sàn, ví dụ doanh thu từ website riêng hoặc kênh offline.
Khi xử lý hồ sơ cho khách hàng bán đa sàn, VAR eCOM ghi nhận nhiều trường hợp nhầm lẫn giữa phần sàn đã khấu trừ và phần phải tự kê khai. Nhầm lẫn này khiến mẫu tờ khai 01/GTGT mới nhất bị kê khai thiếu doanh thu, xem thêm cách kê khai thuế trên sàn thương mại điện tử.
Câu hỏi thường gặp
Mẫu tờ khai 01/GTGT mới nhất tải ở đâu?
Kế toán viên tải mẫu tờ khai 01/GTGT mới nhất từ phần mềm Hỗ trợ kê khai (HTKK) bản cập nhật sau 01/7/2026, hoặc trực tiếp trên Cổng thuế điện tử. Không dùng lại file mẫu tải trước ngày này vì có thể vẫn theo Thông tư 80/2021/TT-BTC đã hết hiệu lực.
Kỳ tính thuế trước 01/7/2026 có phải khai lại theo mẫu mới không?
Không. Theo Điều 100 Thông tư 89/2026/TT-BTC, hồ sơ khai thuế của kỳ tính thuế trước 01/7/2026 tiếp tục dùng mẫu biểu cũ, kể cả khi nộp sau ngày này. Khai bổ sung cho kỳ cũ cũng dùng lại đúng mẫu cũ tương ứng, không chuyển sang mẫu tờ khai 01/GTGT mới nhất.
Nộp nhầm mẫu 01/GTGT cũ cho kỳ từ 01/7/2026 có bị phạt không?
Cơ quan thuế thường yêu cầu nộp lại đúng mẫu tờ khai 01/GTGT mới nhất trước khi xử lý tiếp. Bản thân việc nộp nhầm mẫu không đương nhiên bị coi là khai sai số liệu, nhưng kế toán viên nên kiểm tra kỹ phiên bản mẫu trước khi ký số để tránh mất thời gian nộp lại.
Số dư khấu trừ trên mẫu cũ có mất khi đổi sang mẫu tờ khai 01/GTGT mới nhất không?
Không. Số thuế còn được khấu trừ chuyển kỳ sau ghi trên tờ khai kỳ cuối cùng theo mẫu cũ được đưa vào làm số dư đầu kỳ trên mẫu tờ khai 01/GTGT mới nhất của kỳ đầu tiên tính thuế từ 01/7/2026. Việc đổi biểu mẫu không làm mất quyền khấu trừ đã phát sinh.
Kết luận
Mẫu tờ khai 01/GTGT mới nhất hiện hành ban hành kèm Phụ lục I Thông tư 89/2026/TT-BTC, áp dụng từ kỳ tính thuế 01/7/2026, thay cho mẫu cũ theo Thông tư 80/2021/TT-BTC đã bị bãi bỏ. Khai bổ sung tính theo thời hạn 5 năm, tiền chậm nộp giữ mức 0,03%/ngày theo Luật Quản lý thuế 108/2025/QH15.
Kế toán viên xử lý hồ sơ giai đoạn chuyển tiếp nên đối chiếu đúng kỳ tính thuế để chọn mẫu tờ khai 01/GTGT mới nhất phù hợp, tránh nộp nhầm phiên bản. Tham khảo thêm hồ sơ hoàn thuế GTGT và kê khai thuế là gì khi xử lý các tình huống liên quan, hoặc đối chiếu văn bản gốc tại Cổng thông tin điện tử Chính phủ.