Phí vận chuyển đơn hoàn là khoản phí đơn vị vận chuyển hoặc sàn tính khi hàng bị khách trả lại hoặc giao không thành công và phải chở ngược về shop. Doanh nghiệp chỉ tính phí vận chuyển đơn hoàn vào chi phí được trừ khi khoản chi có đủ hóa đơn, chứng từ theo quy định, theo điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP.
Shopee không xuất hóa đơn cho phí vận chuyển đơn hoàn thì ghi nhận thế nào cho hợp lệ, và có yêu cầu sàn xuất được không? Bài này trả lời theo từng tình huống, kèm bảng ai lập hóa đơn và định khoản cho kế toán.
Phí vận chuyển đơn hoàn có phải có hóa đơn mới tính được vào chi phí không?
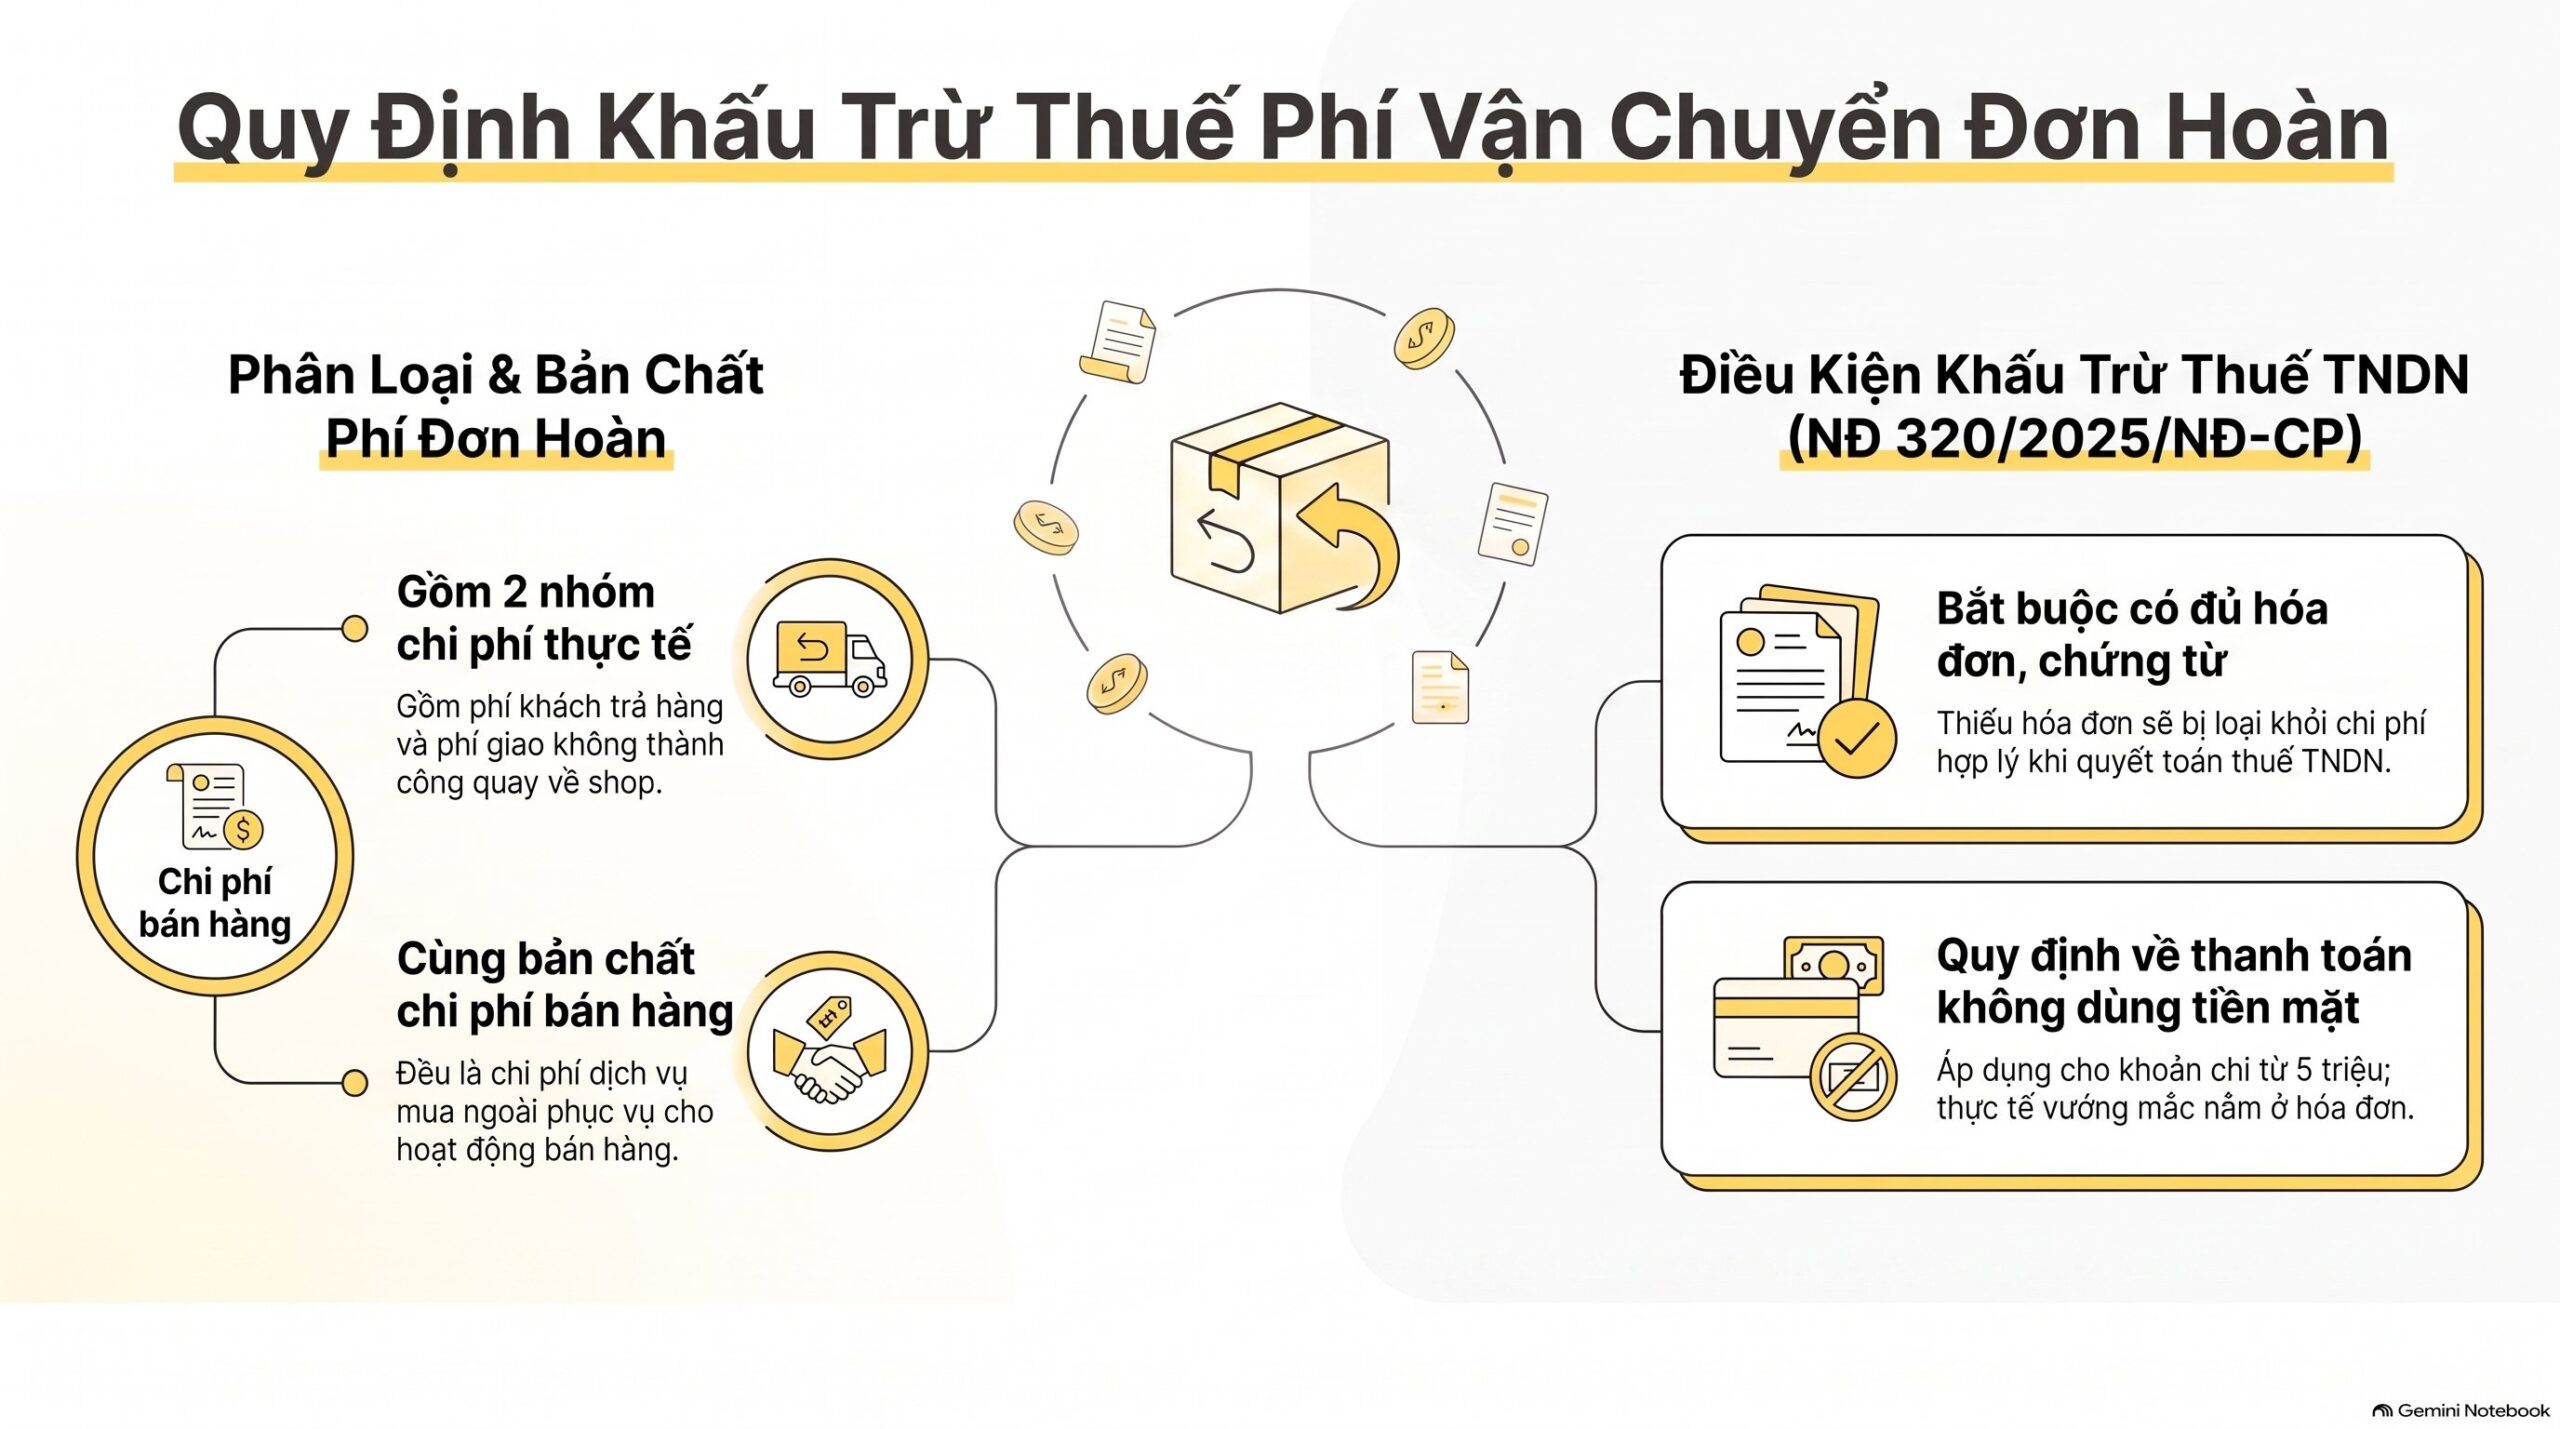
Có. Doanh nghiệp chỉ tính phí vận chuyển đơn hoàn vào chi phí được trừ khi khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật, theo điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP. Thiếu hóa đơn thì phí vận chuyển đơn hoàn có nguy cơ bị loại khi quyết toán thuế thu nhập doanh nghiệp.
Phí vận chuyển đơn hoàn gồm hai nhóm. Nhóm thứ nhất là phí chiều hoàn khi khách trả hàng sau khi nhận. Nhóm thứ hai là phí của đơn giao không thành công, khi khách từ chối nhận hoặc không liên lạc được và hàng quay về shop.
Hai nhóm có tên gọi khác nhau trên sao kê của sàn nhưng cùng một bản chất kế toán. Phí vận chuyển đơn hoàn là chi phí dịch vụ vận chuyển phục vụ bán hàng, nên điều kiện được trừ giống mọi khoản chi dịch vụ mua ngoài khác.
> Điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP: “Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.”
Điều kiện thứ hai của phí vận chuyển đơn hoàn là chứng từ thanh toán không dùng tiền mặt cho khoản chi từ 05 triệu đồng trở lên mỗi lần, theo điểm c khoản 1 Điều 9. Phí vận chuyển đơn hoàn của từng đơn thường nhỏ hơn mức này và sàn thường trừ thẳng vào tiền đối soát. Vướng mắc chính của phí vận chuyển đơn hoàn vì thế nằm ở hóa đơn, không nằm ở thanh toán.
Căn cứ pháp lý nào quy định phí vận chuyển đơn hoàn?
Phí vận chuyển đơn hoàn chịu sự điều chỉnh của ba lớp căn cứ. Nghị định 254/2026/NĐ-CP quy định ai phải lập hóa đơn, Nghị định 320/2025/NĐ-CP quy định điều kiện chi phí được trừ, Thông tư 99/2025/TT-BTC hướng dẫn tài khoản ghi sổ. Các văn bản này có hiệu lực lần lượt từ 01/07/2026, 15/12/2025 và 01/01/2026.
Nghị định 254/2026/NĐ-CP ban hành ngày 30/06/2026. Khoản 1 Điều 4 quy định khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử giao cho người mua, trừ các trường hợp không phải sử dụng hóa đơn điện tử tại Điều 7.
Bảng dưới đây gom các căn cứ cần mở khi xử lý phí vận chuyển đơn hoàn.
| Văn bản | Điều khoản | Nội dung chính | Hiệu lực |
|---|---|---|---|
| Nghị định 254/2026/NĐ-CP | Khoản 1 Điều 4 | Bên bán dịch vụ phải lập hóa đơn điện tử cho phí vận chuyển đơn hoàn giao cho người mua | Từ 01/07/2026 |
| Nghị định 254/2026/NĐ-CP | Điểm a khoản 1 Điều 18 | Shop có quyền yêu cầu hóa đơn phí vận chuyển đơn hoàn từ người bán dịch vụ | Từ 01/07/2026 |
| Nghị định 254/2026/NĐ-CP | Điểm c khoản 8 Điều 7 | Phí vận chuyển đơn hoàn do sàn thu hộ thuộc trường hợp sàn không phải lập hóa đơn | Từ 01/07/2026 |
| Nghị định 320/2025/NĐ-CP | Điểm b, điểm c khoản 1 Điều 9 | Chi phí được trừ cần đủ hóa đơn, chứng từ; thanh toán không dùng tiền mặt với khoản từ 05 triệu đồng | Từ 15/12/2025 |
| Văn bản hợp nhất 114/VBHN-VPQH | Điểm a khoản 2 Điều 14 | Khấu trừ thuế GTGT đầu vào cần hóa đơn GTGT mua dịch vụ | Từ 01/07/2025 |
| Luật Kế toán 88/2015/QH13 | Khoản 1 Điều 18, Điều 16 | Nghiệp vụ phát sinh phải lập chứng từ kế toán, nội dung theo Điều 16 | Từ 01/01/2017 |
| Thông tư 99/2025/TT-BTC | Phụ lục II, Tài khoản 641 | Hạch toán phí vận chuyển đơn hoàn vào chi phí bán hàng, chi tiết dịch vụ mua ngoài | Từ 01/01/2026 |
Thuế GTGT đầu vào của phí vận chuyển đơn hoàn chỉ được khấu trừ khi có hóa đơn giá trị gia tăng mua dịch vụ, theo điểm a khoản 2 Điều 14 Luật Thuế GTGT trong văn bản hợp nhất số 114/VBHN-VPQH. Văn bản hợp nhất này ban hành ngày 20/05/2026. Toàn văn các văn bản về hóa đơn trả hàng này tra cứu được trên cổng thông tin Chính phủ.
Yêu cầu Shopee xuất hóa đơn phí vận chuyển đơn hoàn được không và ai lập?

Được, nếu sàn hoặc đơn vị vận chuyển là bên trực tiếp bán dịch vụ vận chuyển cho shop. Bên bán dịch vụ phải lập hóa đơn, và shop có quyền yêu cầu theo điểm a khoản 1 Điều 18 Nghị định 254/2026/NĐ-CP. Nếu sàn chỉ thu hộ, hóa đơn thuộc về đơn vị vận chuyển.
Cách xác định bên lập hóa đơn khá đơn giản: Xem ai là bên bán dịch vụ vận chuyển cho shop theo hợp đồng và sao kê đối soát. Bên đó phải lập hóa đơn phí vận chuyển đơn hoàn, theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP.
| Tình huống | Ai lập hóa đơn | Shop làm gì | Căn cứ |
|---|---|---|---|
| Sàn tự bán dịch vụ, tính phí vận chuyển đơn hoàn cho shop | Sàn | Yêu cầu sàn lập hóa đơn mang tên và mã số thuế của shop | Khoản 1 Điều 4, điểm a khoản 1 Điều 18 |
| Sàn thu hộ phí vận chuyển đơn hoàn cho đơn vị vận chuyển | Đơn vị vận chuyển | Lấy tên pháp nhân trên sao kê, yêu cầu hóa đơn từ đơn vị vận chuyển | Điểm c khoản 8 Điều 7 |
| Đơn vị vận chuyển bên ngoài sàn tính phí hoàn, cấn trừ vào COD | Đơn vị vận chuyển | Yêu cầu hóa đơn theo kỳ đối soát | Khoản 1 Điều 4 |
| Người mua chịu phí hoàn, sàn trừ vào tiền của người mua | Không phải chi phí của shop | Không đưa vào chi phí của shop | Thực hành theo bản chất khoản chi |
Chính sách xuất hóa đơn của từng sàn nằm trong điều khoản dịch vụ của sàn, không nằm trong văn bản pháp luật. Kế toán cần đọc điều khoản đó trước khi kết luận sàn có xuất hay không xuất hóa đơn cho phí vận chuyển đơn hoàn.
Quy trình 4 bước dưới đây là cách làm của VAR eCOM khi xử lý hồ sơ phí vận chuyển đơn hoàn cho shop đa sàn, không phải danh mục do văn bản liệt kê:
- Mở sao kê đối soát, xác định tên pháp nhân và mã số thuế của bên thu phí vận chuyển đơn hoàn.
- Gửi yêu cầu xuất hóa đơn phí vận chuyển đơn hoàn qua kênh hỗ trợ nhà bán hàng, kèm tên, địa chỉ và mã số thuế của shop.
- Lập bảng kê phí vận chuyển đơn hoàn theo mã đơn, ngày sàn trừ phí và số tiền từng đơn.
- Lưu bằng chứng đã yêu cầu cùng bảng kê, cho đến khi nhận được hóa đơn phí vận chuyển đơn hoàn.
Điều 18 Nghị định 254/2026/NĐ-CP ghi nhận quyền của người mua cung cấp chính xác thông tin để người bán lập hóa đơn. Điền sai mã số thuế thì hóa đơn phí vận chuyển đơn hoàn lập sai, và người bán phải điều chỉnh hoặc thay thế theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Hạch toán phí vận chuyển đơn hoàn vào đâu khi đã có và chưa có hóa đơn?
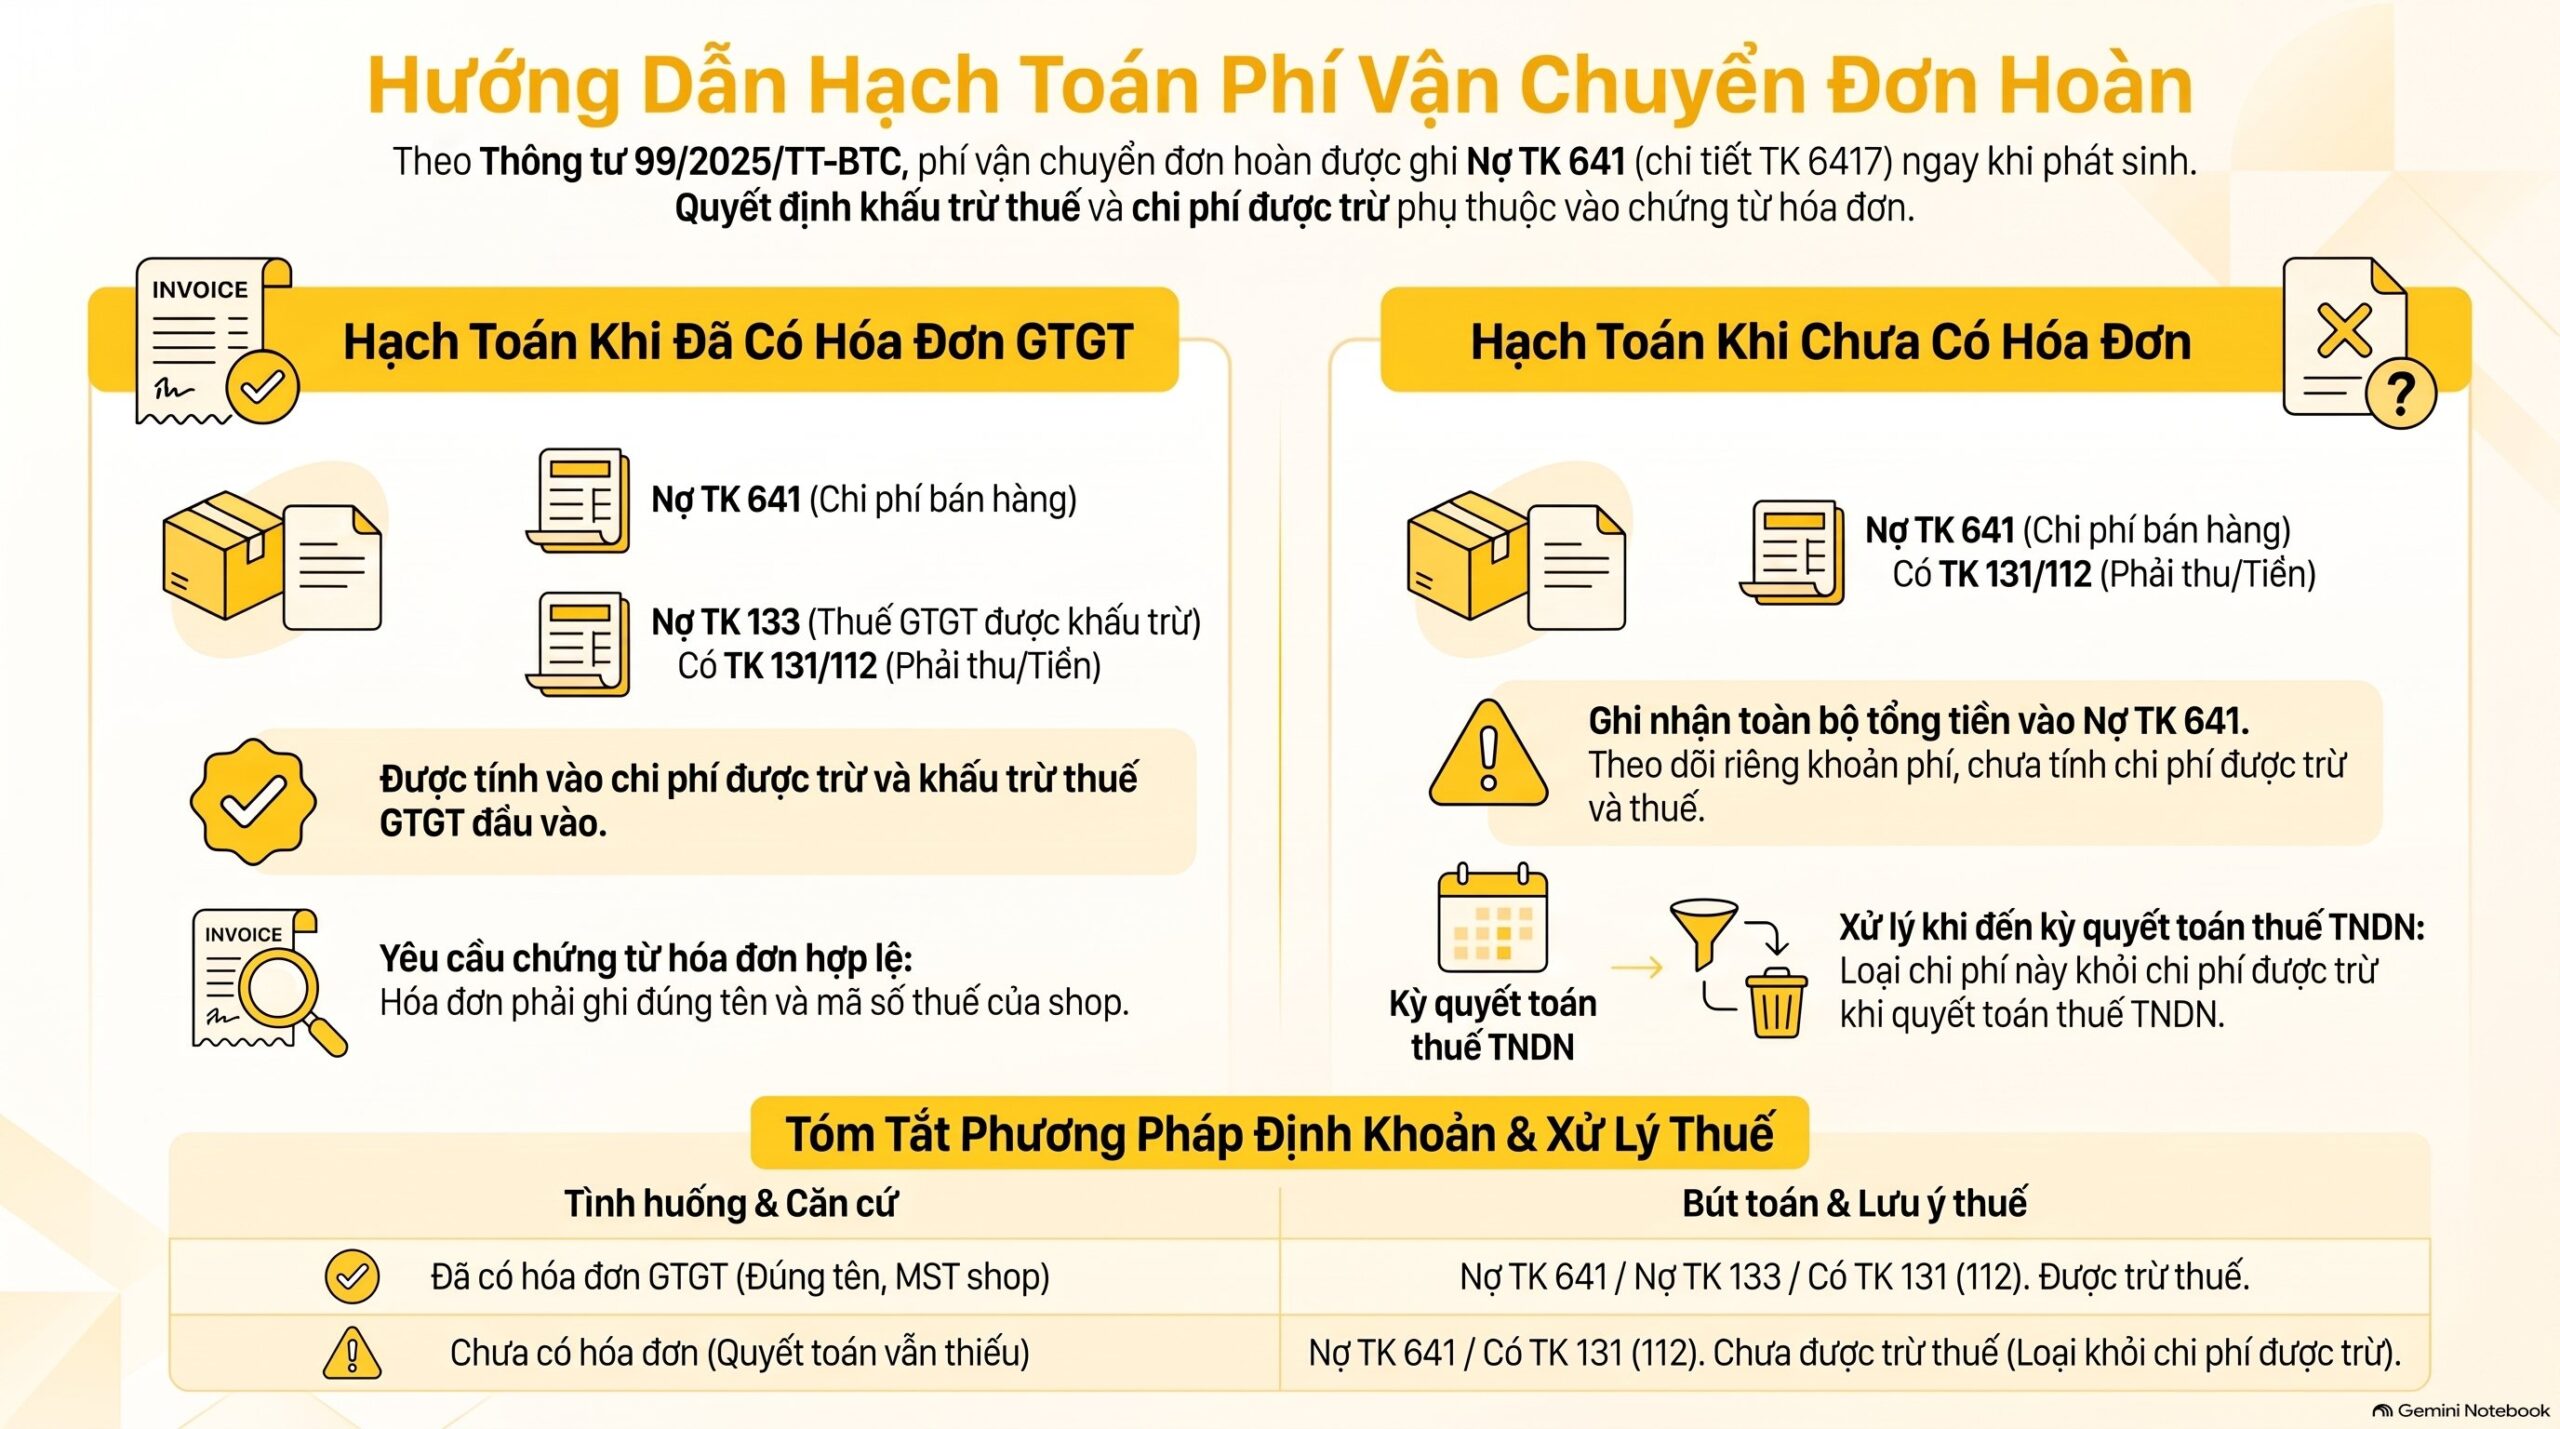
Phí vận chuyển đơn hoàn ghi Nợ Tài khoản 641 chi phí bán hàng, chi tiết dịch vụ mua ngoài, theo Thông tư 99/2025/TT-BTC. Kế toán ghi sổ ngay khi phát sinh, nhưng chỉ khoản có hóa đơn mới được tính vào chi phí được trừ và khấu trừ thuế GTGT đầu vào.
Phụ lục II Thông tư 99/2025/TT-BTC hướng dẫn chi phí phát sinh liên quan đến hàng bán bị trả lại ghi Nợ Tài khoản 641. Tài khoản 6417 phản ánh chi phí dịch vụ mua ngoài phục vụ bán hàng, trong đó có vận chuyển hàng hóa đi bán. Nguyên tắc chung là ghi nhận phí vận chuyển đơn hoàn tại thời điểm giao dịch phát sinh, không phân biệt đã chi tiền hay chưa.
| Tình huống | Định khoản phí vận chuyển đơn hoàn | Lưu ý |
|---|---|---|
| Đã có hóa đơn GTGT | Nợ TK 641 (6417), Nợ TK 133 / Có TK 131 hoặc 112 | Hóa đơn phí vận chuyển đơn hoàn đúng tên và mã số thuế shop |
| Chưa có hóa đơn | Nợ TK 641 (6417) / Có TK 131 hoặc 112 theo số tiền sàn trừ | Theo dõi riêng phí vận chuyển đơn hoàn, chưa tính chi phí được trừ, chưa khấu trừ thuế |
| Đến quyết toán vẫn chưa có hóa đơn | Giữ nguyên chi phí kế toán | Loại phí vận chuyển đơn hoàn khỏi chi phí được trừ khi quyết toán thuế TNDN |
Ví dụ minh họa: Sàn trừ 5 đơn hoàn, mỗi đơn 20.000 đồng chưa thuế, tổng 100.000 đồng. Thuế GTGT ghi trên hóa đơn là 8.000 đồng, tổng thanh toán 108.000 đồng. Nếu có hóa đơn, kế toán ghi Nợ TK 641 là 100.000 đồng, Nợ TK 133 là 8.000 đồng, Có TK 131 là 108.000 đồng.
Nếu chưa có hóa đơn, kế toán ghi Nợ TK 641 là 108.000 đồng, Có TK 131 là 108.000 đồng và theo dõi riêng phí vận chuyển đơn hoàn này. Con số 8.000 đồng chỉ là minh họa, không phải thuế suất quy định.
Luật Kế toán 88/2015/QH13 yêu cầu mọi nghiệp vụ phát sinh phải lập chứng từ kế toán, theo khoản 1 Điều 18. Chưa có mẫu thì đơn vị tự lập, miễn đủ các nội dung ở Điều 16: Tên và số hiệu, ngày lập, bên lập, bên nhận, nội dung nghiệp vụ, số tiền, chữ ký.
Bảng kê phí vận chuyển đơn hoàn kèm sao kê đối soát của sàn có thể làm chứng từ kế toán để ghi sổ. Việc chứng từ đó có đủ điều kiện chi phí được trừ hay không là câu hỏi khác, vì điều kiện thuế nằm ở điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP. Chỉ tiêu trên tờ khai thuế GTGT cho hóa đơn trả hàng thực hiện theo mẫu tờ khai hiện hành.
Trường hợp nào khác đi: Đơn giao không thành công, phí gộp nhiều đơn, đơn qua kỳ?
Có 3 trường hợp thường làm kế toán lúng túng: Đơn giao không thành công, phí gộp nhiều đơn trong một dòng sao kê, và đơn hoàn qua kỳ. Cách ghi nhận phí vận chuyển đơn hoàn giữ nguyên, chỉ khác chứng từ đối chiếu và kỳ ghi sổ.
Phí vận chuyển đơn hoàn của đơn giao không thành công
Đơn giao không thành công khác đơn khách trả hàng ở chỗ hàng chưa đến tay khách. Nếu shop chưa ghi nhận doanh thu thì phí vận chuyển đơn hoàn của đơn này là chi phí thuần, không đi kèm bút toán giảm doanh thu.
Nếu shop đã lập hóa đơn bán hàng cho đơn đó, hóa đơn phải xử lý như đơn trả hàng: Người bán lập hóa đơn điều chỉnh theo điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC. Phí vận chuyển đơn hoàn vẫn ghi Nợ TK 641 như trên.
Sàn gộp phí vận chuyển đơn hoàn của nhiều đơn trong một dòng sao kê
Sàn thường trừ phí của nhiều đơn trong một dòng. Khi đối soát đa sàn cho khách, VAR eCOM tách dòng đó thành bảng kê theo mã đơn, vì hóa đơn và chứng từ chỉ có giá trị khi đối chiếu được từng nghiệp vụ.
Cách làm này cũng giúp kế toán trả lời được khi cơ quan thuế hỏi một khoản phí vận chuyển đơn hoàn thuộc đơn nào. Bảng kê tách theo từng sàn là bước đầu của đối soát đa sàn.
Phí vận chuyển đơn hoàn qua tháng hoặc qua năm
Chi phí ghi nhận tại thời điểm phát sinh, nên phí vận chuyển đơn hoàn ghi vào kỳ sàn trừ phí, không chờ kỳ nhận hóa đơn phí vận chuyển đơn hoàn. Thuế GTGT đầu vào phát sinh trong tháng, quý nào được kê khai, khấu trừ ở tháng, quý đó, theo điểm đ khoản 1 Điều 14 Luật Thuế GTGT.
Hóa đơn nhận muộn thì kế toán đối chiếu thêm cách khai bổ sung cho kỳ liên quan. Đừng gộp phí vận chuyển đơn hoàn của nhiều tháng vào một lần ghi sổ, vì mỗi kỳ cần đối soát phí vận chuyển đơn hoàn riêng.
Câu hỏi thường gặp về phí vận chuyển đơn hoàn
Cả nhà ơi e không thấy shoppe xuất hóa đơn phần chi phí vận chuyển cho đơn hàng hoàn trả hàng và phí vận chuyển cho đơn giao không thành công. Vậy mình làm sao để ghi nhận chi phí này hợp lệ ạ, có yêu cầu shoppe xuất phần chi phí này được không ạ?
Hóa đơn phí vận chuyển đơn hoàn do bên bán dịch vụ vận chuyển lập, và shop có quyền yêu cầu theo điểm a khoản 1 Điều 18 Nghị định 254/2026/NĐ-CP. Chưa có hóa đơn thì kế toán vẫn ghi sổ bằng chứng từ kế toán tự lập, nhưng khoản chi có nguy cơ bị loại khi quyết toán nếu đến cuối kỳ vẫn thiếu hóa đơn.
Phí vận chuyển đơn hoàn không có hóa đơn có bị loại khỏi chi phí được trừ không?
Có nguy cơ bị loại. Điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP đòi phí vận chuyển đơn hoàn phải có đủ hóa đơn, chứng từ theo quy định, và các ngoại lệ trong điều này không có trường hợp riêng cho phí vận chuyển đơn hoàn.
Sao kê đối soát của sàn có thay được hóa đơn phí vận chuyển đơn hoàn không?
Sao kê đối soát giúp ghi sổ phí vận chuyển đơn hoàn vì chứng từ điện tử có đủ nội dung theo Điều 16 được coi là chứng từ kế toán, theo khoản 1 Điều 17 Luật Kế toán 88/2015/QH13. Nhưng văn bản chưa có quy định coi sao kê thay hóa đơn khi tính phí vận chuyển đơn hoàn vào chi phí được trừ.
Lập bảng kê có thay được hóa đơn phí vận chuyển đơn hoàn không?
Không, nếu bên cung cấp dịch vụ vận chuyển là tổ chức hoặc doanh nghiệp. Bảng kê thu mua không dùng được cho phí vận chuyển đơn hoàn của họ. Bảng kê chỉ áp dụng cho các trường hợp mua trực tiếp từ người sản xuất, người thu nhặt, hộ gia đình, và cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng chịu thuế GTGT, theo điểm b khoản 1 Điều 9.
Phí vận chuyển đơn hoàn dưới 05 triệu đồng có cần chuyển khoản không?
Không bắt buộc theo điểm c khoản 1 Điều 9, vì điều kiện chứng từ thanh toán không dùng tiền mặt áp dụng cho khoản chi từ 05 triệu đồng trở lên mỗi lần, kể cả phí vận chuyển đơn hoàn. Mua nhiều lần trong cùng một ngày của một người bán có tổng từ 05 triệu đồng thì vẫn phải có chứng từ không dùng tiền mặt.
Kết luận
Căn cứ chốt của phí vận chuyển đơn hoàn gồm 4 điểm. Thứ nhất là khoản 1 Điều 4 và điểm a khoản 1 Điều 18 Nghị định 254/2026/NĐ-CP về bên lập hóa đơn và quyền yêu cầu. Thứ hai là điểm b, điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP về điều kiện chi phí được trừ.
Thứ ba là điểm a khoản 2 Điều 14 Luật Thuế GTGT về điều kiện khấu trừ thuế của phí vận chuyển đơn hoàn. Thứ tư là Phụ lục II Thông tư 99/2025/TT-BTC về Tài khoản 641. Nội dung phí vận chuyển đơn hoàn trong bài cập nhật tháng 10/2026.
Đọc thêm về cách hạch toán tài khoản 641 để chi tiết hóa phí vận chuyển đơn hoàn trong chi phí bán hàng. Đọc thêm về chi phí không được trừ khi tính thuế TNDN, và kế toán bán hàng trên sàn thương mại điện tử theo quy định thuế 2026. Văn bản gốc về phí vận chuyển đơn hoàn tra cứu tại cổng thông tin của cơ quan thuế.