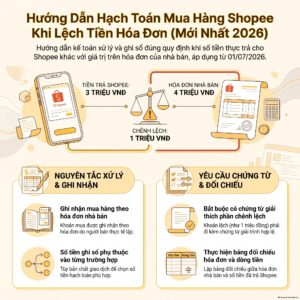
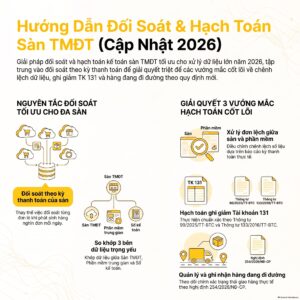
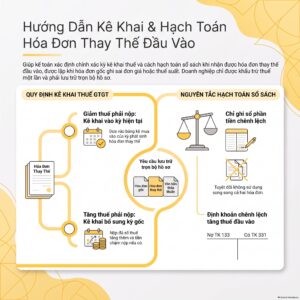
Hóa đơn xuất bù là hóa đơn điện tử người bán lập chậm so với ngày giao hàng, để bù cho các đơn đã bán mà chưa kịp xuất. Hóa đơn xuất bù của tháng 8 và tháng 9 nhưng lập trong tháng 10 vẫn thuộc nghĩa vụ GTGT quý 3, theo kết luận có điều kiện dưới đây.
Bài này giúp kế toán viên tra căn cứ, xử lý hóa đơn xuất bù và kê khai đúng kỳ khi hạn nộp tờ khai quý 3 năm 2026 còn đến ngày 31/10/2026. Nội dung cập nhật tháng 10/2026 theo Nghị định 254/2026/NĐ-CP.
Hóa đơn xuất bù có phải lập sai thời điểm không?
Có, trong hầu hết trường hợp. Hóa đơn xuất bù lập sau ngày giao hàng là hóa đơn lập không đúng thời điểm.
Pháp luật gắn thời điểm lập hóa đơn xuất bù, cũng như mọi hóa đơn bán hàng, với ngày chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa. Việc đã thu tiền hay chưa không làm đổi mốc của hóa đơn xuất bù.
Ngoại lệ chỉ có ở một số nhóm dịch vụ được chờ đối soát dữ liệu giữa các bên. Dịch vụ thương mại điện tử nằm trong nhóm đó, nhưng nhóm này áp dụng cho dịch vụ sàn cung cấp cho người bán. Nó không áp dụng khi người bán lập hóa đơn bán hàng cho khách mua.
Với người hỏi, 1.000 đơn bán trong tháng 8 và tháng 9 mà đến tháng 10 mới có hóa đơn là hóa đơn xuất bù chậm khoảng 1 đến 2 tháng. Nguyên nhân là phần mềm nghẽn chứ không phải khách chưa thanh toán. Lý do kỹ thuật giải thích được với cơ quan thuế, nhưng không biến hóa đơn xuất bù thành đúng hạn.
Hồ sơ giải trình hóa đơn xuất bù nên chuẩn bị ngay từ bây giờ.
Căn cứ pháp lý nào quy định hóa đơn xuất bù?
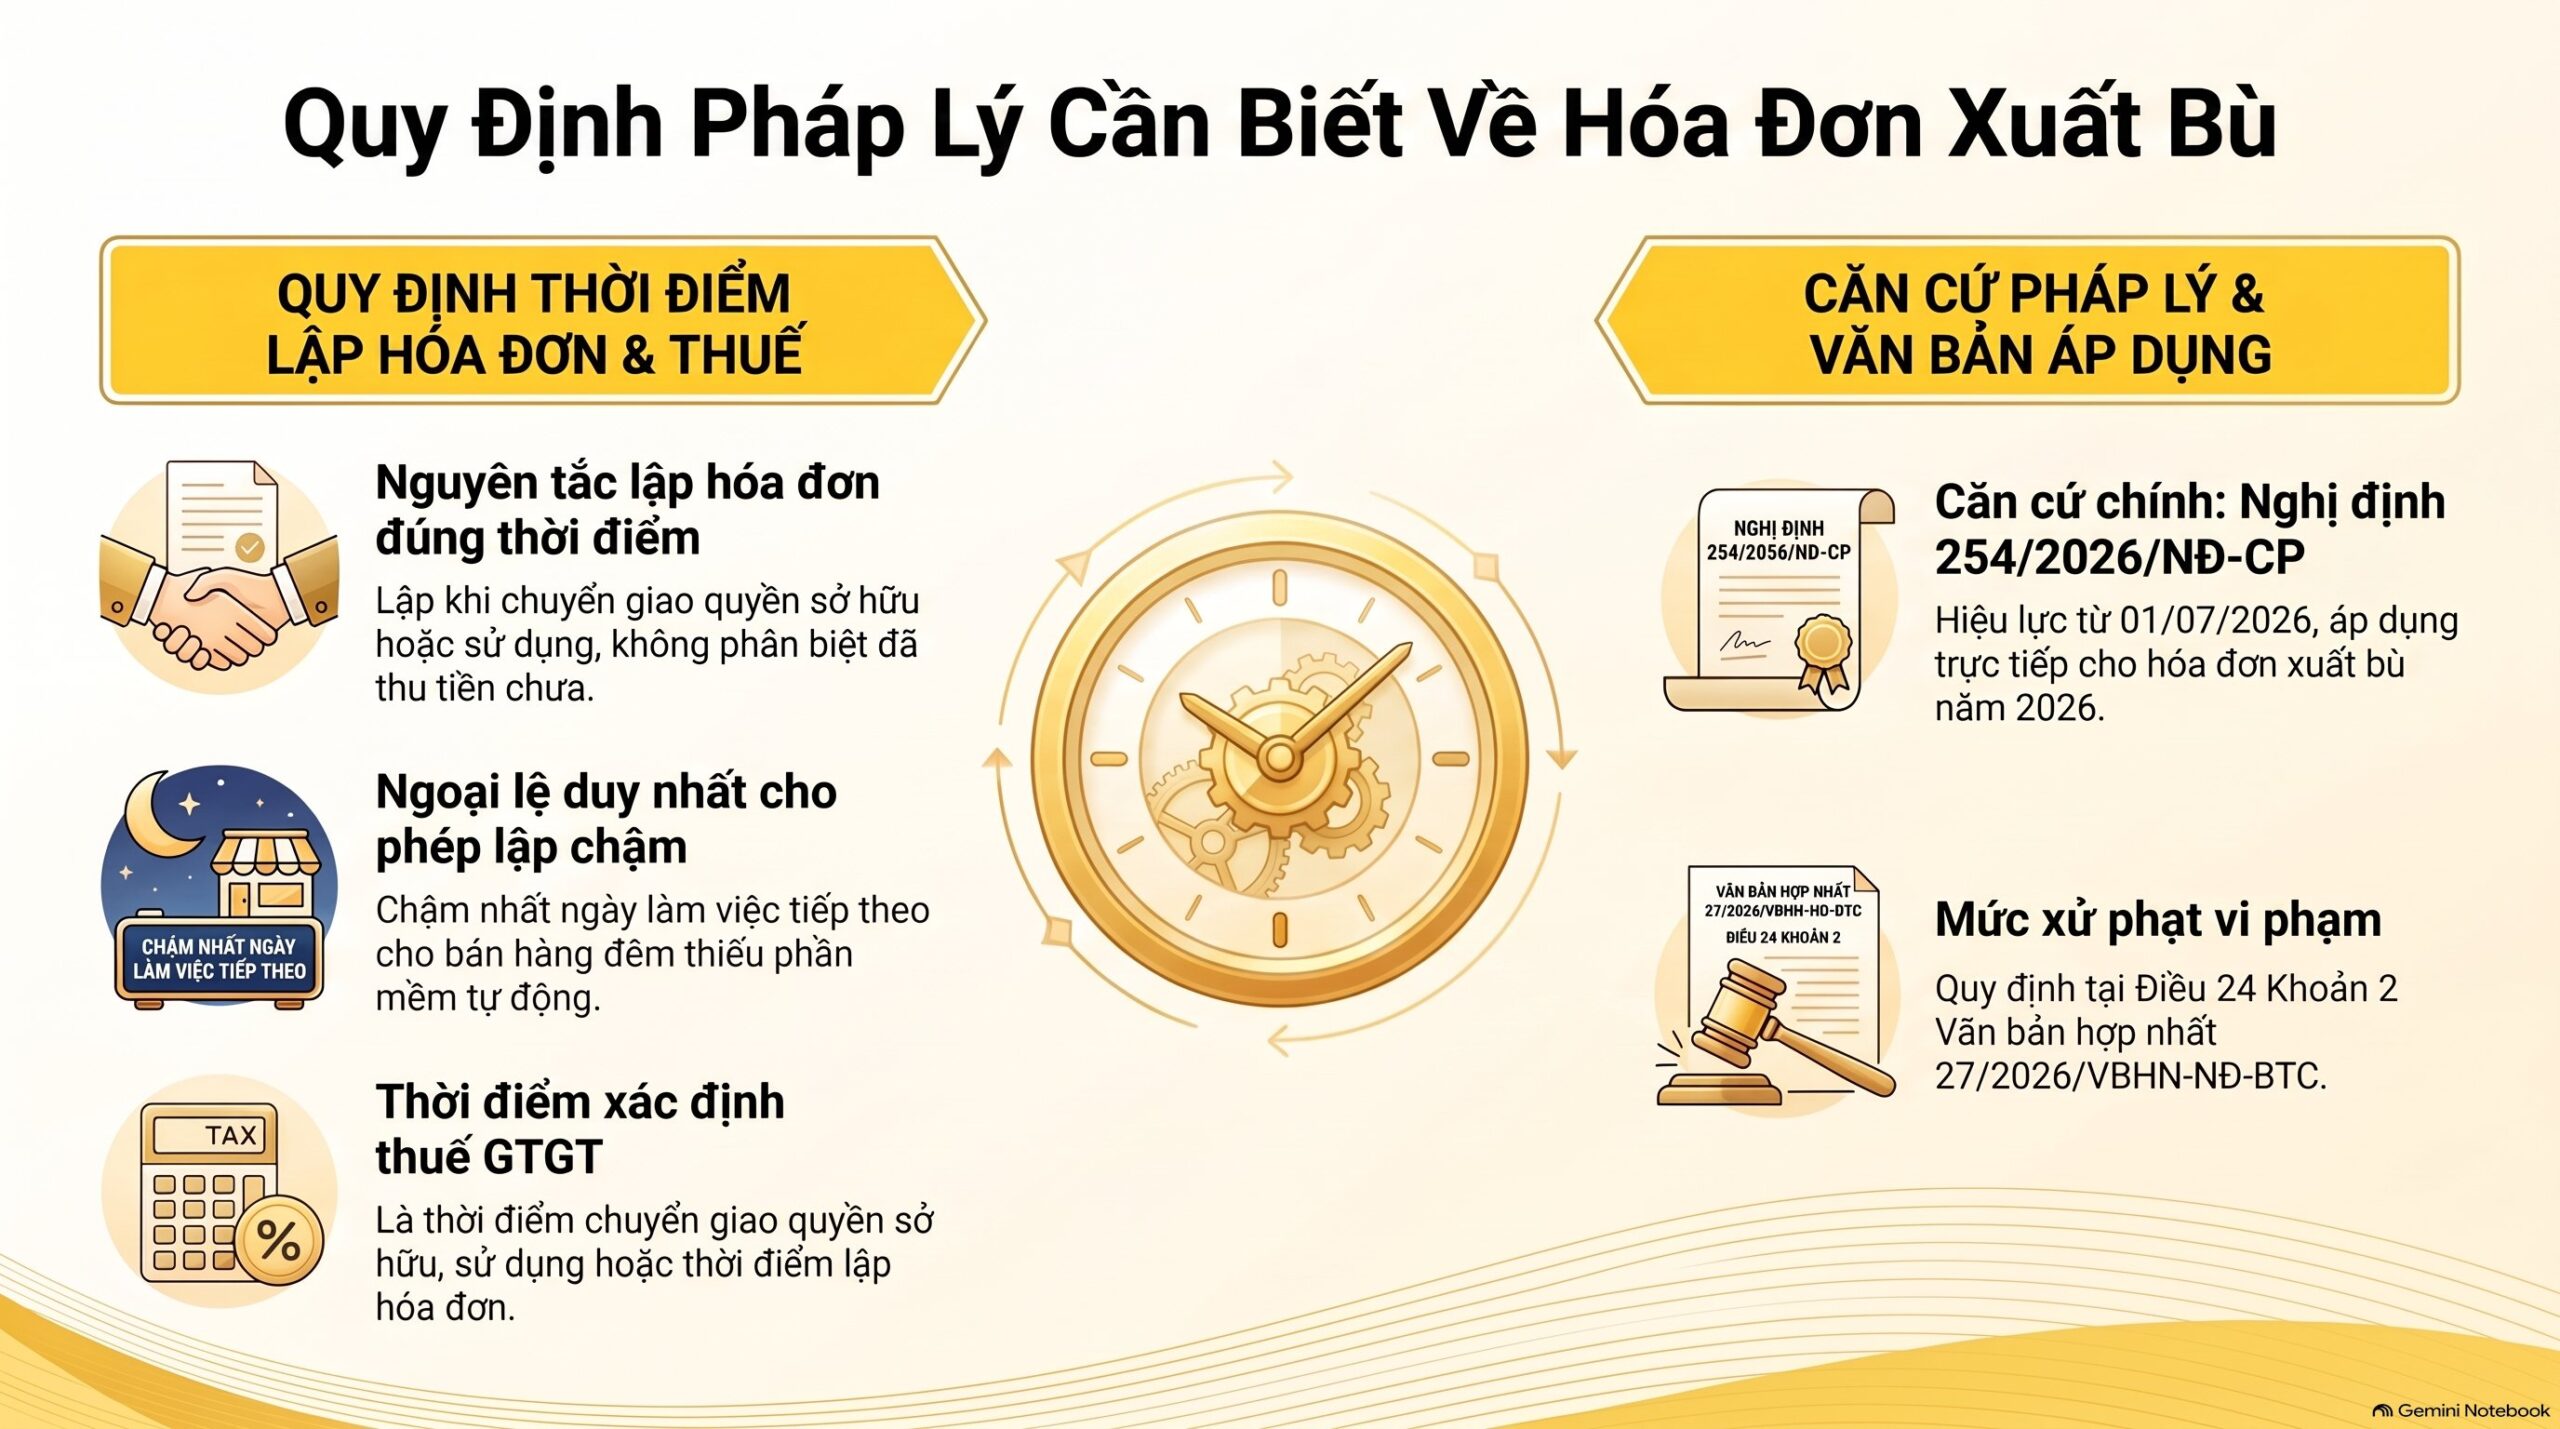
Căn cứ chính là Điều 9 Nghị định 254/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026. Nghị định này thay thế bộ quy định hóa đơn, chứng từ trước đó và là căn cứ cho hóa đơn xuất bù hiện nay. Mọi hóa đơn xuất bù của tháng 8, tháng 9 và tháng 10/2026 đều áp dụng văn bản này.
Khoản 1 Điều 9 quy định thời điểm lập hóa đơn bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua. Khoản 5 Điều 9 là quy định chậm duy nhất gần với hóa đơn xuất bù. Khoản này chỉ cho lập chậm nhất vào ngày làm việc tiếp theo, và chỉ với người bán chưa có phần mềm lập hóa đơn tự động bán hàng ban đêm.
> “Thời điểm lập hóa đơn đối với bán hàng hóa […] là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.” Điều 9 Khoản 1 Nghị định 254/2026/NĐ-CP.
Về thuế, Điều 8 Khoản 1 điểm a Luật Thuế giá trị gia tăng 48/2024/QH15 xác định thời điểm tính thuế đối với hàng hóa. Mốc đó là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hoặc thời điểm lập hóa đơn, không phân biệt đã thu tiền hay chưa.
Mức phạt hóa đơn xuất bù nằm ở Điều 24 Khoản 2 của bản hợp nhất 27/2026/VBHN-NĐ-BTC, ban hành ngày 27/08/2026. Hạn nộp tờ khai và cách khai bổ sung nằm ở Nghị định 252/2026/NĐ-CP và Luật Quản lý thuế 108/2025/QH15, sẽ nêu ở các mục sau.
Anh chị có thể tra thêm thông tin chính thức tại Tổng cục Thuế và Cổng thông tin Chính phủ. Số hiệu trong bài được đối chiếu từ kho văn bản nội bộ của VAR eCOM, hai liên kết này chỉ để người đọc tra tiếp.
Ghi hóa đơn xuất bù thế nào cho đúng?
Ghi theo đúng thực tế, không lùi ngày, không sửa số liệu đơn gốc. Mỗi hóa đơn xuất bù phải khớp một đơn đã giao thành công, cùng giá bán, cùng số lượng với dữ liệu trên sàn.
Bảng dưới đây liệt kê các ô cần kiểm tra khi lập hóa đơn xuất bù hàng loạt từ phần mềm bán hàng. Nội dung bắt buộc của hóa đơn nằm ở Điều 10 Nghị định 254/2026/NĐ-CP, nên mở điều này đối chiếu trước khi chạy lô lớn.
| Ô trên hóa đơn | Cách ghi với hóa đơn xuất bù | Lưu ý |
|---|---|---|
| Ngày lập hóa đơn | Ngày thực tế lập trong tháng 10 | Không lùi ngày về tháng 8, tháng 9 |
| Ngày giao hàng, ngày đơn | Lưu trong dữ liệu đơn gốc hoặc ghi chú nội bộ | Dùng để giải trình kỳ phát sinh |
| Người mua | Khách lẻ hoặc thông tin khách nếu có | Khớp dữ liệu đơn trên sàn |
| Hàng hóa, số lượng, đơn giá | Đúng bằng đơn đã giao | Loại đơn hoàn, đơn hủy |
| Thuế suất, tiền thuế | Theo thuế suất tại thời điểm giao hàng | Kiểm tra mặt hàng đổi thuế suất |
| Mã số thuế, địa chỉ người mua | Để trống nếu khách lẻ không cung cấp | Không điền thông tin giả |
Trước khi đẩy lô 1.000 hóa đơn xuất bù, hãy lọc ra đơn hoàn, đơn hủy và đơn đã có hóa đơn từ kênh khác. Lập trùng hóa đơn xuất bù cho một đơn nguy hiểm hơn lập chậm.
Hóa đơn xuất bù kê khai vào quý 3 hay quý 4?
Kết luận có điều kiện: hàng giao trong tháng 8 và tháng 9 thì thuế GTGT thuộc quý 3. Hóa đơn xuất bù lập trong tháng 10 không biến nghĩa vụ quý 3 thành quý 4. Mốc giao hàng đã xảy ra trước.
Luật Thuế giá trị gia tăng 48/2024/QH15 dùng chữ “hoặc” giữa mốc chuyển giao và mốc lập hóa đơn. Với đơn giao tháng 8, tháng 9, mốc giao hàng đến trước. Vì vậy kê khai hóa đơn xuất bù vào quý 3 là cách xử lý an toàn.
Kho văn bản nội bộ chưa có hướng dẫn riêng về kỳ kê khai cho hóa đơn xuất bù lập trễ. Kết luận này cần người chuyên môn duyệt trước khi áp dụng. Với 1.000 hóa đơn xuất bù, chọn sai quý kéo theo tiền chậm nộp.
Cách xử lý hóa đơn xuất bù chia theo ba tình huống:
- Chưa nộp tờ khai quý 3: kê khai đủ doanh thu và thuế GTGT đầu ra của 1.000 hóa đơn xuất bù vào tờ khai quý 3.
- Đã nộp tờ khai quý 3 thiếu doanh thu: khai bổ sung cho kỳ phát sinh sai sót, nộp đủ số thuế tăng thêm và tiền chậm nộp nếu có.
- Đã kê khai nhầm vào quý 4: khai bổ sung quý 3 và điều chỉnh giảm quý 4 để không kê khai trùng hóa đơn xuất bù hai lần.
Điều 10 Khoản 3 Nghị định 252/2026/NĐ-CP quy định tờ khai theo quý nộp chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo. Với quý 3 năm 2026 đó là ngày 31/10/2026, rơi vào thứ Bảy. Nên nộp trước cuối tuần để tránh nghẽn hệ thống.
Khi hóa đơn xuất bù làm tờ khai đã nộp bị thiếu, Điều 12 Khoản 6 điểm a Nghị định 252/2026/NĐ-CP yêu cầu khai bổ sung cho kỳ phát sinh sai sót. Tiền chậm nộp tính 0,03%/ngày theo Điều 16 Khoản 2 điểm a Luật Quản lý thuế 108/2025/QH15. Ví dụ, 50 triệu đồng thuế của hóa đơn xuất bù nộp chậm 10 ngày phát sinh khoảng 150.000 đồng tiền chậm nộp.
Hạch toán hóa đơn xuất bù vào đâu?
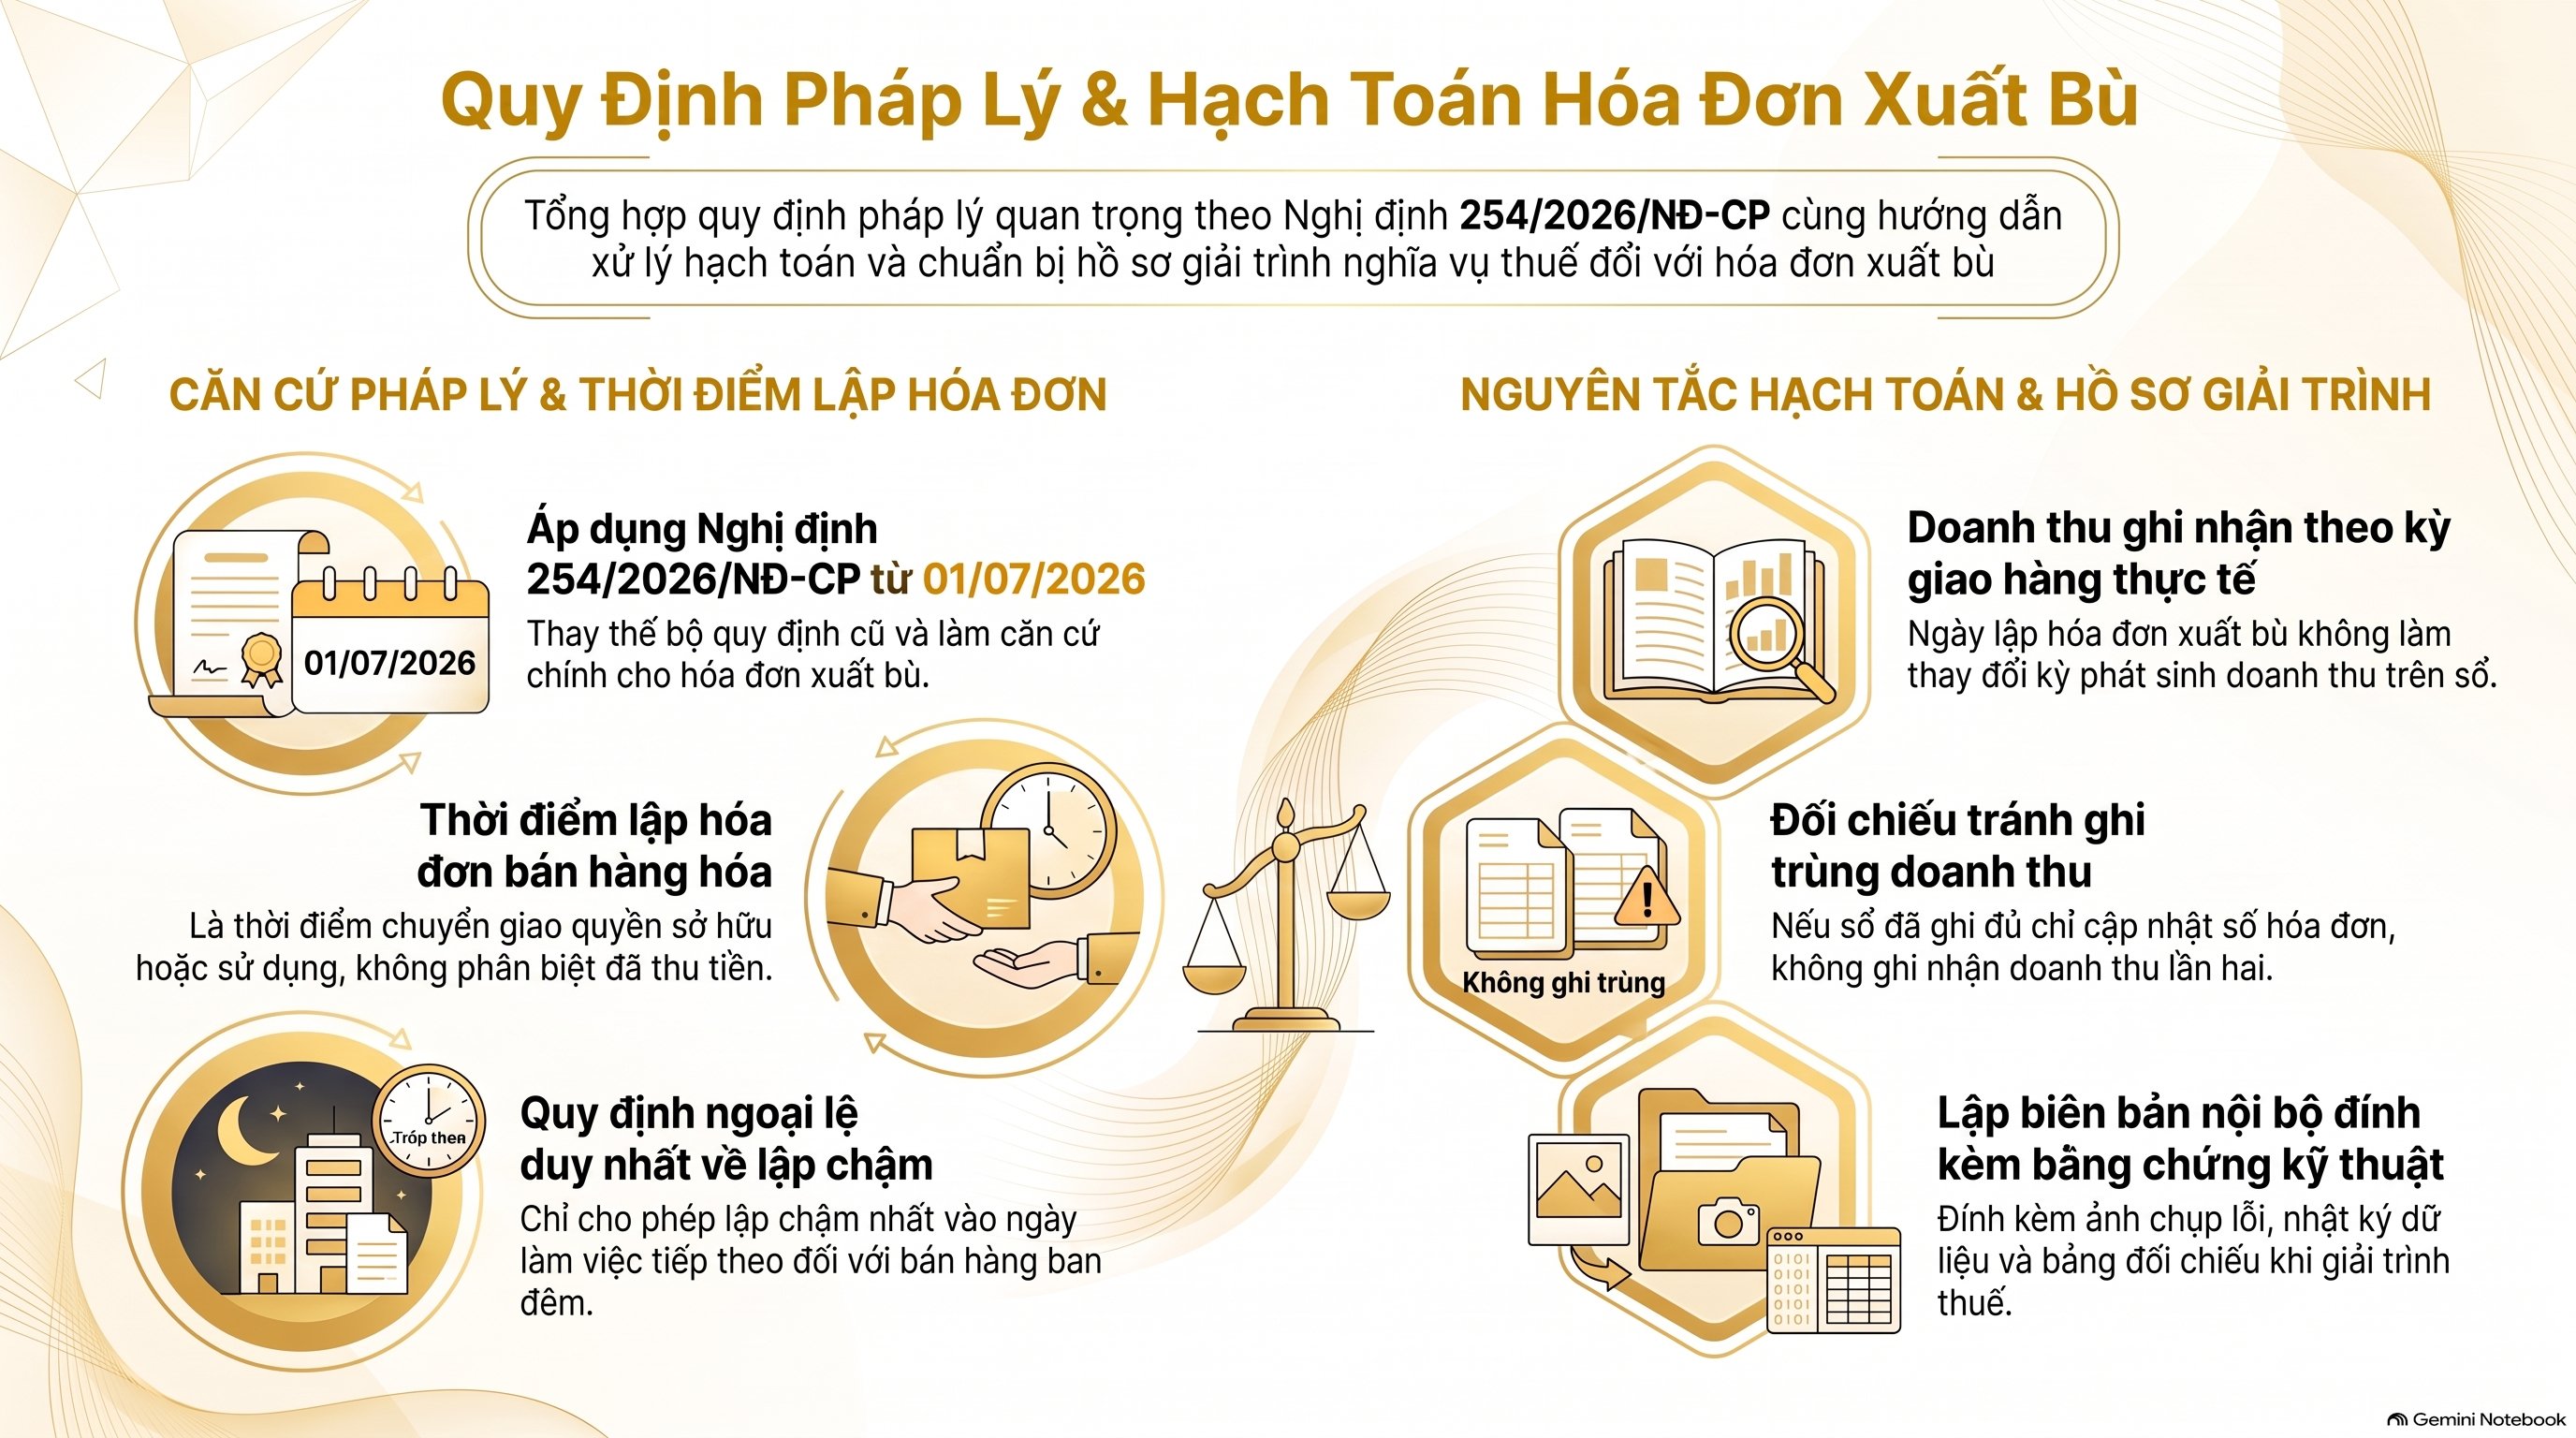
Ghi nhận doanh thu theo kỳ giao hàng thực tế, tức tháng 8 và tháng 9. Ngày lập hóa đơn xuất bù không đổi kỳ phát sinh doanh thu trên sổ sách. Hóa đơn xuất bù chỉ ảnh hưởng thủ tục thuế.
Chế độ kế toán doanh nghiệp đang áp dụng quyết định tài khoản ghi nhận hóa đơn xuất bù và cách ghi Nợ Có. Bài này chưa đủ dữ kiện để chốt định khoản, thông tin chế độ kế toán đang là [chưa rõ].
Về nguyên tắc, hạch toán hóa đơn xuất bù cần ba việc khi tháng 8 và tháng 9 đã khóa sổ:
- Đối chiếu tổng doanh thu 1.000 hóa đơn xuất bù với doanh thu đã ghi nhận trên sổ từng tháng.
- Nếu sổ đã ghi đủ, chỉ cập nhật số hóa đơn, không ghi nhận doanh thu lần hai.
- Nếu sổ chưa ghi, điều chỉnh vào kỳ phát sinh và lập biên bản nội bộ giải thích nguyên nhân phần mềm nghẽn.
Biên bản này là hồ sơ quan trọng nhất khi cơ quan thuế hỏi về hóa đơn xuất bù. Hãy đính kèm ảnh chụp lỗi đồng bộ, nhật ký đẩy dữ liệu và bảng đối chiếu số đơn.
Hóa đơn xuất bù bị phạt bao nhiêu tiền?
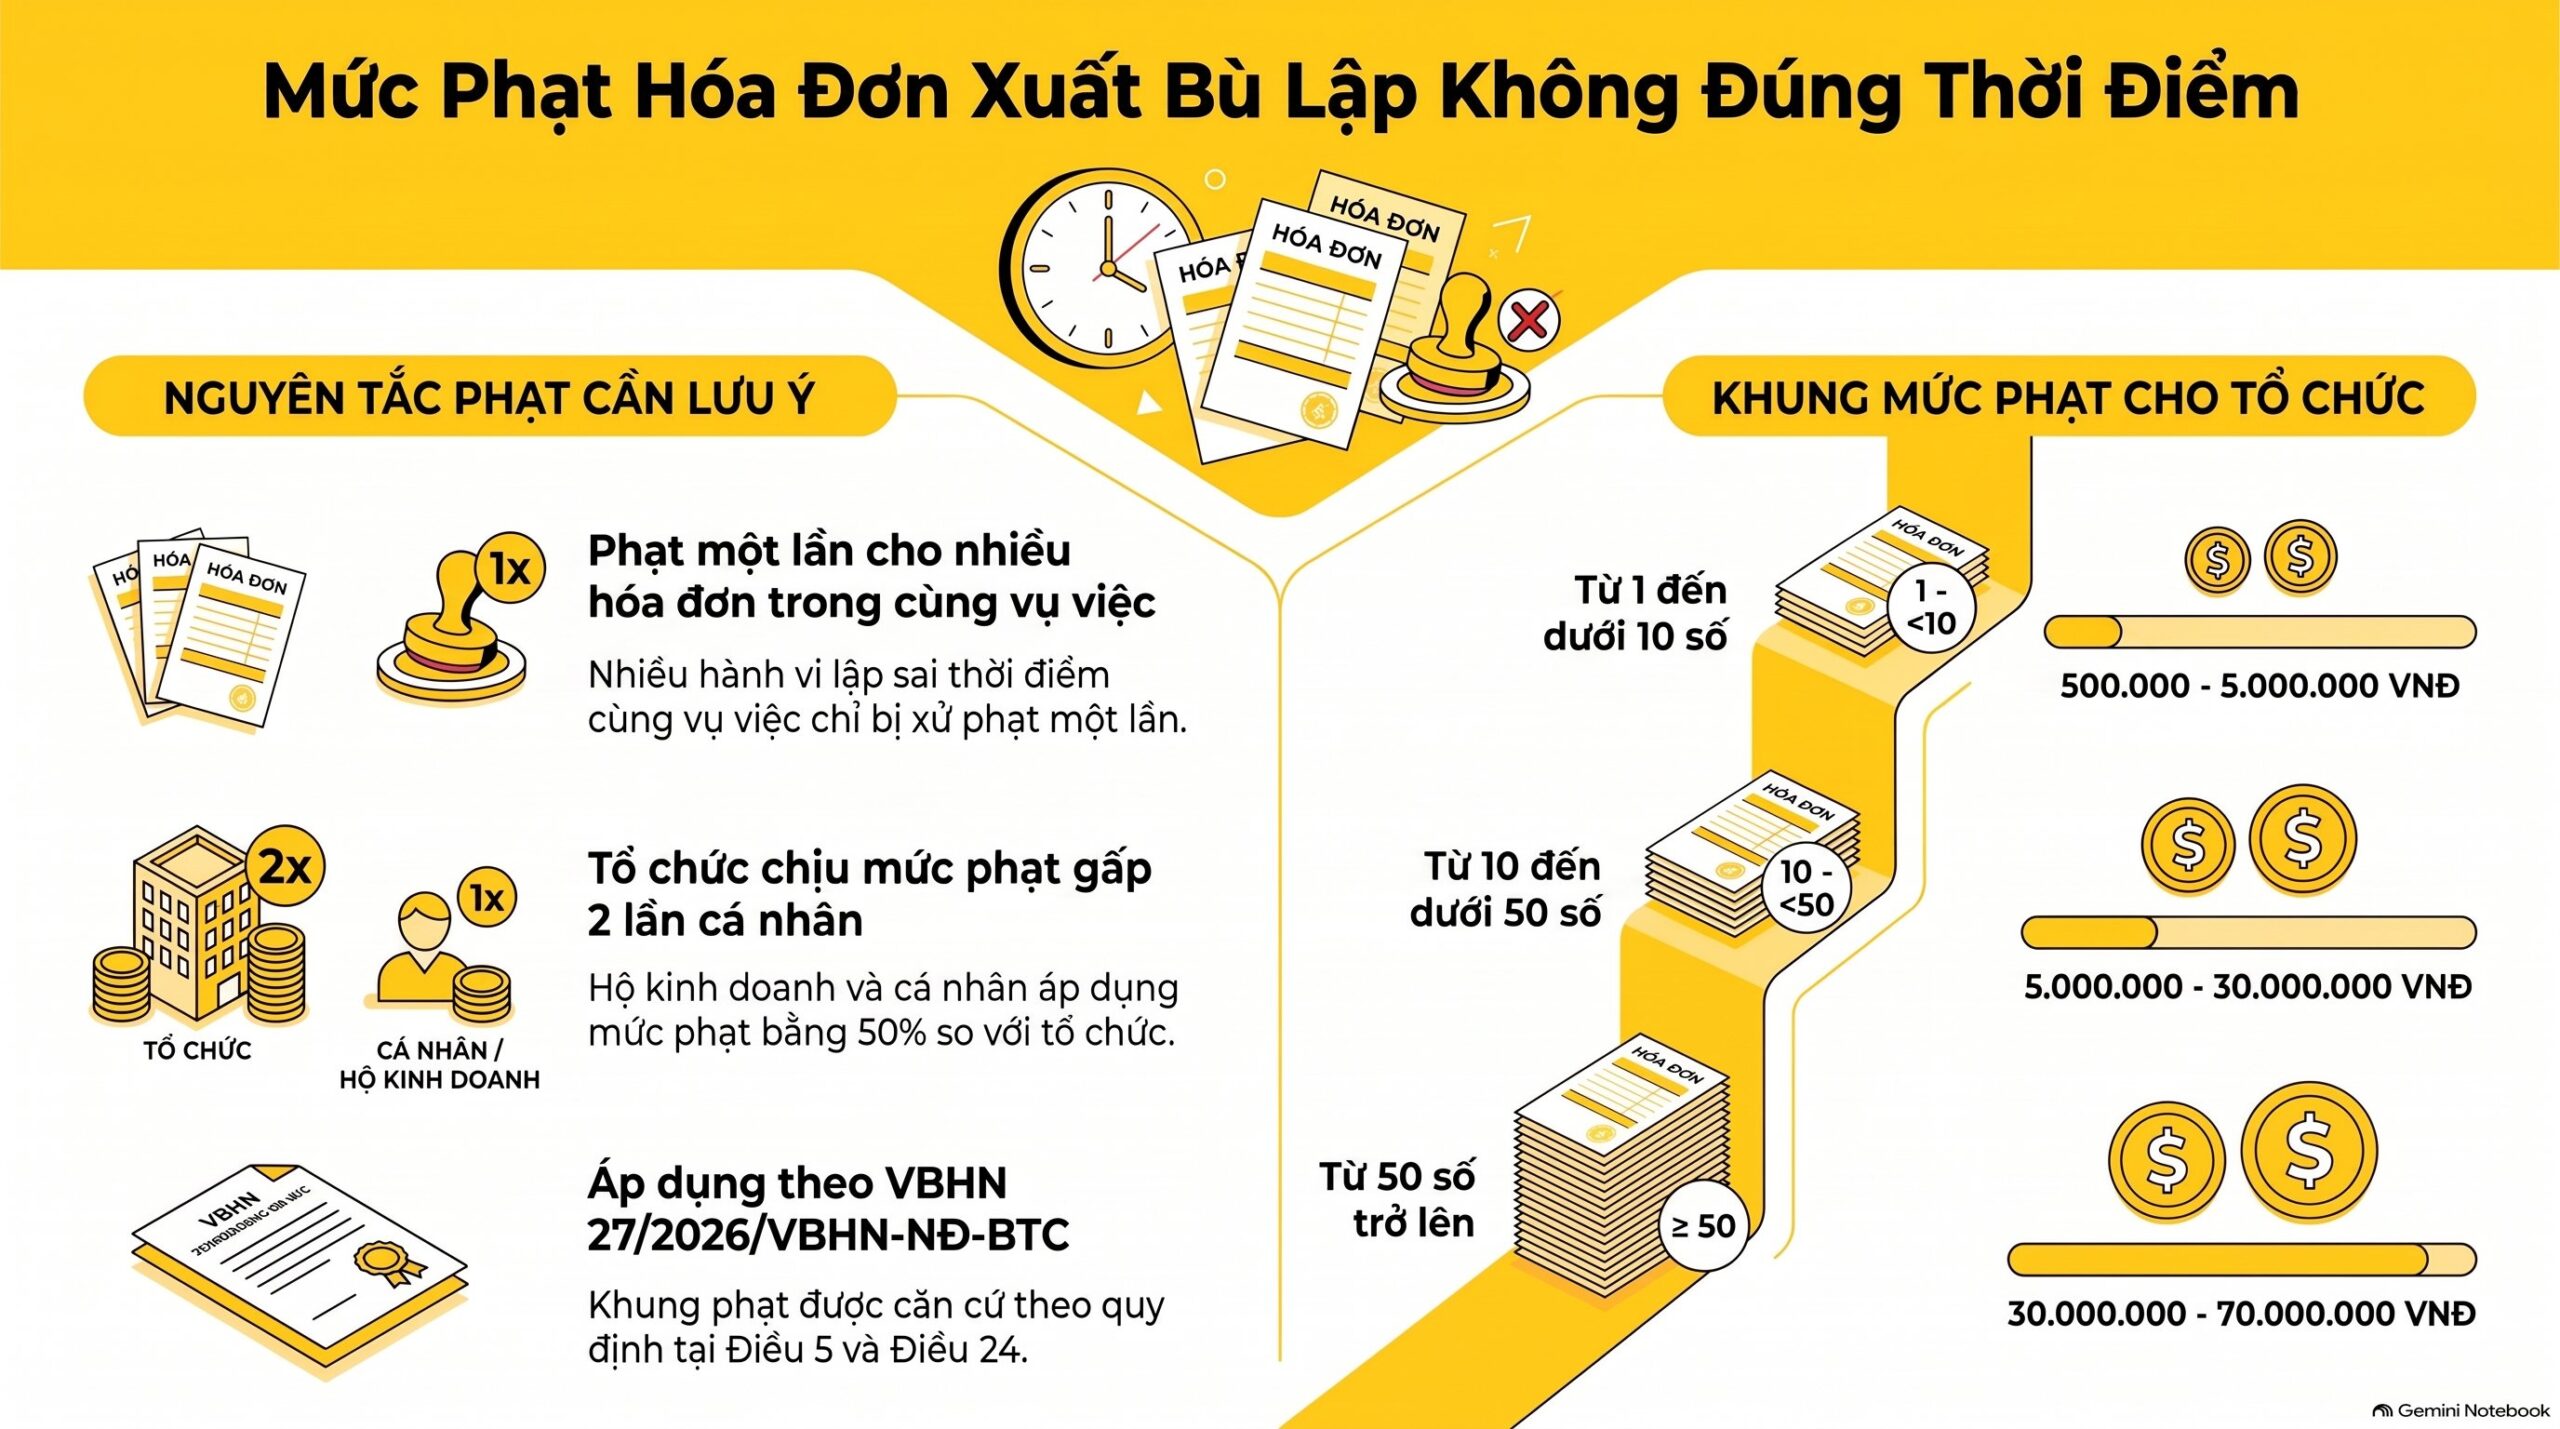
Với khoảng 1.000 hóa đơn xuất bù, tổ chức bị phạt từ 50.000.000 đến 70.000.000 đồng, và chỉ bị phạt một lần. Mức này nằm ở Điều 24 Khoản 2 điểm g bản hợp nhất 27/2026/VBHN-NĐ-BTC. Khung đó áp dụng cho hóa đơn xuất bù lập không đúng thời điểm khi bán hàng hóa, từ 100 số hóa đơn trở lên.
Điều 5 Khoản 3 điểm đ của bản hợp nhất quy định: nhiều hành vi lập hóa đơn xuất bù không đúng thời điểm trong một vụ việc thì chỉ bị xử phạt một hành vi. Khung phạt tương ứng với số hóa đơn vi phạm.
Điều 5 Khoản 5 quy định mức phạt đối với tổ chức gấp 2 lần cá nhân. Hộ kinh doanh có hóa đơn xuất bù áp dụng mức như cá nhân, tức khoảng 25.000.000 đến 35.000.000 đồng, theo cách suy ra từ nguyên tắc đó.
Số lượng hóa đơn xuất bù quyết định khung phạt:
| Số hóa đơn bán hàng lập không đúng thời điểm | Mức phạt tổ chức |
|---|---|
| 1 số hóa đơn | 500.000 đến 1.500.000 đồng |
| Từ 2 đến dưới 10 số | 2.000.000 đến 5.000.000 đồng |
| Từ 10 đến dưới 20 số | 5.000.000 đến 15.000.000 đồng |
| Từ 20 đến dưới 50 số | 15.000.000 đến 30.000.000 đồng |
| Từ 50 đến dưới 100 số | 30.000.000 đến 50.000.000 đồng |
| Từ 100 số trở lên | 50.000.000 đến 70.000.000 đồng |
Các con số về hóa đơn xuất bù này là tra cứu tham khảo. Việc có bị xử phạt hay không do cơ quan thuế quyết định theo hồ sơ cụ thể. Cần người chuyên môn duyệt trước khi báo cho lãnh đạo hoặc khách hàng.
Trường hợp nào hóa đơn xuất bù xử lý khác đi?
Có bốn tình huống hóa đơn xuất bù cần tách riêng. Khi xử lý hồ sơ đa sàn, VAR eCOM ghi nhận phần lớn sai sót thời điểm đến từ đơn hoàn, đơn hủy và dữ liệu đồng bộ lệch giữa sàn với phần mềm.
- Đa sàn: mỗi sàn có chu kỳ đối soát riêng. Lập hóa đơn xuất bù theo từng sàn, từng kỳ, tránh gộp một lô khó truy ngược.
- Hàng trả lại: loại đơn khách trả khỏi lô hóa đơn xuất bù. Hoặc xử lý bằng hóa đơn điều chỉnh, xem bài hóa đơn thay thế và hóa đơn điều chỉnh.
- Combo, quà tặng kèm: tách giá theo từng sản phẩm. Hóa đơn xuất bù không ghi một dòng gộp khác với dữ liệu đơn trên sàn.
- Khách lẻ không lấy hóa đơn: vẫn khớp tổng doanh thu theo ngày với sàn. Đối chiếu thêm với bài kê khai thuế sàn TMĐT.
Câu hỏi gốc nêu thêm hai việc khác: gần 30 đơn “buff ảo” không có hóa đơn đầu vào, và hàng nước ngoài không có tem tiếng Việt. Hai việc này tách khỏi hóa đơn xuất bù và xử lý theo nguyên tắc riêng.
Điều 13 Khoản 1 và Khoản 2 Luật Thuế giá trị gia tăng 48/2024/QH15 cấm mua, bán hóa đơn. Điều này cũng cấm tạo lập giao dịch mua bán hàng hóa không có thật trong khấu trừ, hoàn thuế. Vì vậy không được hợp thức 30 đơn buff ảo bằng hóa đơn mua hoặc hóa đơn khống.
Cách an toàn là tách 30 đơn đó ra và lập danh sách riêng. Sau đó báo cáo bằng văn bản cho kế toán trưởng hoặc chủ doanh nghiệp. Chưa đưa các đơn này vào hồ sơ khai thuế cho đến khi người có thẩm quyền quyết định.
Với hàng nước ngoài chưa có nhãn tiếng Việt, hãy theo quy định hiện hành về nhãn hàng hóa. Kho văn bản nội bộ chưa đủ căn cứ để trích điều khoản cụ thể. Rà thêm dấu hiệu doanh nghiệp rủi ro cao về thuế và truy thu thuế bán hàng online.
Câu hỏi thường gặp về hóa đơn xuất bù
Làm cách nào đây mn. Em mới vào cty rồi phát hiện cty k có hoá đơn đầu vào cho gần 30 đơn buff ảo và sản phẩm này là sp ở nước ngoài k có tem tiếng Việt. Giờ em xử lý sao ạ. Ngoài ra bên em bị nghẽn phần mềm thành ra hoá đơn t8, t9 giờ mới đổ về eshop em đã xuất bù qua t10 (gần 1000 hoá đơn) giờ kê khai thuế gtgt quý 3 thì kê khai mấy đơn này qua quý 3 hay quý 4 ạ. Trầm cảm ngang
Tách làm hai việc. Gần 1.000 hóa đơn xuất bù kê khai vào quý 3 theo kỳ giao hàng, nộp đúng hạn 31/10/2026 hoặc khai bổ sung nếu đã nộp. Gần 30 đơn buff ảo không hợp thức bằng hóa đơn, cần báo cáo bằng văn bản để người có thẩm quyền quyết định.
Hóa đơn xuất bù có phải nộp thêm tiền chậm nộp không?
Chỉ phát sinh khi tờ khai quý 3 nộp thiếu doanh thu hoặc nộp quá hạn. Tiền chậm nộp tính 0,03%/ngày trên số thuế chậm nộp theo Luật Quản lý thuế 108/2025/QH15. Kê khai đủ hóa đơn xuất bù vào tờ khai quý 3 đúng hạn thì không có tiền chậm nộp.
Lập hóa đơn xuất bù cho đơn nhỏ có bị phạt không?
Có, vì mức phạt tính theo số lượng hóa đơn lập không đúng thời điểm, không theo giá trị từng đơn. Bản hợp nhất 27/2026/VBHN-NĐ-BTC có khung từ 500.000 đồng cho 1 số hóa đơn đến 70.000.000 đồng cho từ 100 số hóa đơn trở lên.
Hóa đơn xuất bù ghi ngày tháng 8 hay tháng 10?
Ghi ngày thực tế lập, tức tháng 10. Hóa đơn xuất bù không nên lùi ngày về tháng 8 hoặc tháng 9 để che việc lập chậm. Kỳ phát sinh được chứng minh bằng dữ liệu đơn hàng gốc và biên bản giải thích.
Có nên hủy rồi lập lại hóa đơn xuất bù cho đúng ngày không?
Không nên hủy hàng loạt. Hủy rồi lập lại làm tăng số hóa đơn phải giải trình và không xóa được vi phạm đã xảy ra. Giữ nguyên hóa đơn xuất bù đúng nội dung và bổ sung hồ sơ giải trình nguyên nhân là cách an toàn hơn.
Kết luận
Hóa đơn xuất bù của tháng 8, tháng 9 lập trong tháng 10 là hóa đơn lập sai thời điểm theo Điều 9 Nghị định 254/2026/NĐ-CP. Thuế GTGT của 1.000 đơn thuộc quý 3, khai trước ngày 31/10/2026 hoặc khai bổ sung nếu đã nộp. Việc cần làm trước hạn gồm ba bước: lọc đơn hoàn, lập hóa đơn xuất bù đúng nội dung, kê khai đủ vào quý 3.
Mức phạt cho 1.000 hóa đơn xuất bù ở khung từ 100 số trở lên, từ 50 đến 70 triệu đồng với tổ chức, phạt một lần. Gần 30 đơn buff ảo là việc riêng, cần người có thẩm quyền quyết định.
Các bài liên quan đến hóa đơn xuất bù: kê khai thuế sàn TMĐT, hóa đơn thay thế và hóa đơn điều chỉnh, truy thu thuế bán hàng online.