Khai bổ sung thuế GTGT là việc người nộp thuế sửa lại hồ sơ đã nộp khi phát hiện sai, sót, ví dụ kê khai nhầm hoặc bỏ sót hóa đơn đầu vào. Bạn đang gặp thuế GTGT đầu vào sai, sót và chưa biết nên khai bổ sung thuế GTGT ở kỳ nào?
Từ 01/07/2026, Luật Quản lý thuế 108/2025/QH15 cho phép khai bổ sung trong 05 năm. Cách xử lý đầu vào thì theo Luật Thuế GTGT 48/2024/QH15. Bài này giúp chủ shop và kế toán phân biệt khi nào khai bổ sung thuế GTGT kỳ cũ, khi nào chỉ cần kê vào kỳ phát hiện.
Khai bổ sung thuế GTGT là gì và khi nào cần làm?
Khai bổ sung thuế GTGT là thủ tục người nộp thuế nộp lại hồ sơ để sửa số liệu đã khai sai hoặc khai thiếu. Việc khai bổ sung thuế GTGT áp dụng khi tờ khai thuế GTGT đã nộp có sai, sót về doanh thu, thuế đầu ra hoặc thuế đầu vào được khấu trừ.
Cơ sở pháp lý của khai bổ sung thuế GTGT là khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15. Luật cho phép người nộp thuế tự phát hiện sai, sót và khai bổ sung hồ sơ khai thuế đã nộp. Quy định này có hiệu lực từ 01/07/2026.
Với shop bán đa sàn, sai sót thuế GTGT thường đến từ ba nguồn. Thứ nhất là hóa đơn phí sàn về muộn so với kỳ đối soát. Thứ hai là kế toán nhập trùng hoặc nhập sót hóa đơn đầu vào.
Thứ ba là nhầm thuế suất hoặc nhầm kỳ khi kê khai. Cả ba nguồn đều dẫn tới nhu cầu khai bổ sung thuế GTGT.
Không phải sai sót nào cũng buộc phải khai bổ sung thuế GTGT bằng tờ khai bổ sung. Với khai bổ sung thuế GTGT đầu vào, luật phân biệt hai trường hợp theo hướng thuế tăng hay giảm. Phần sau giải thích cách khai bổ sung thuế GTGT cho từng trường hợp.
Khai bổ sung thuế GTGT đầu vào sai, sót phải làm ở kỳ nào?
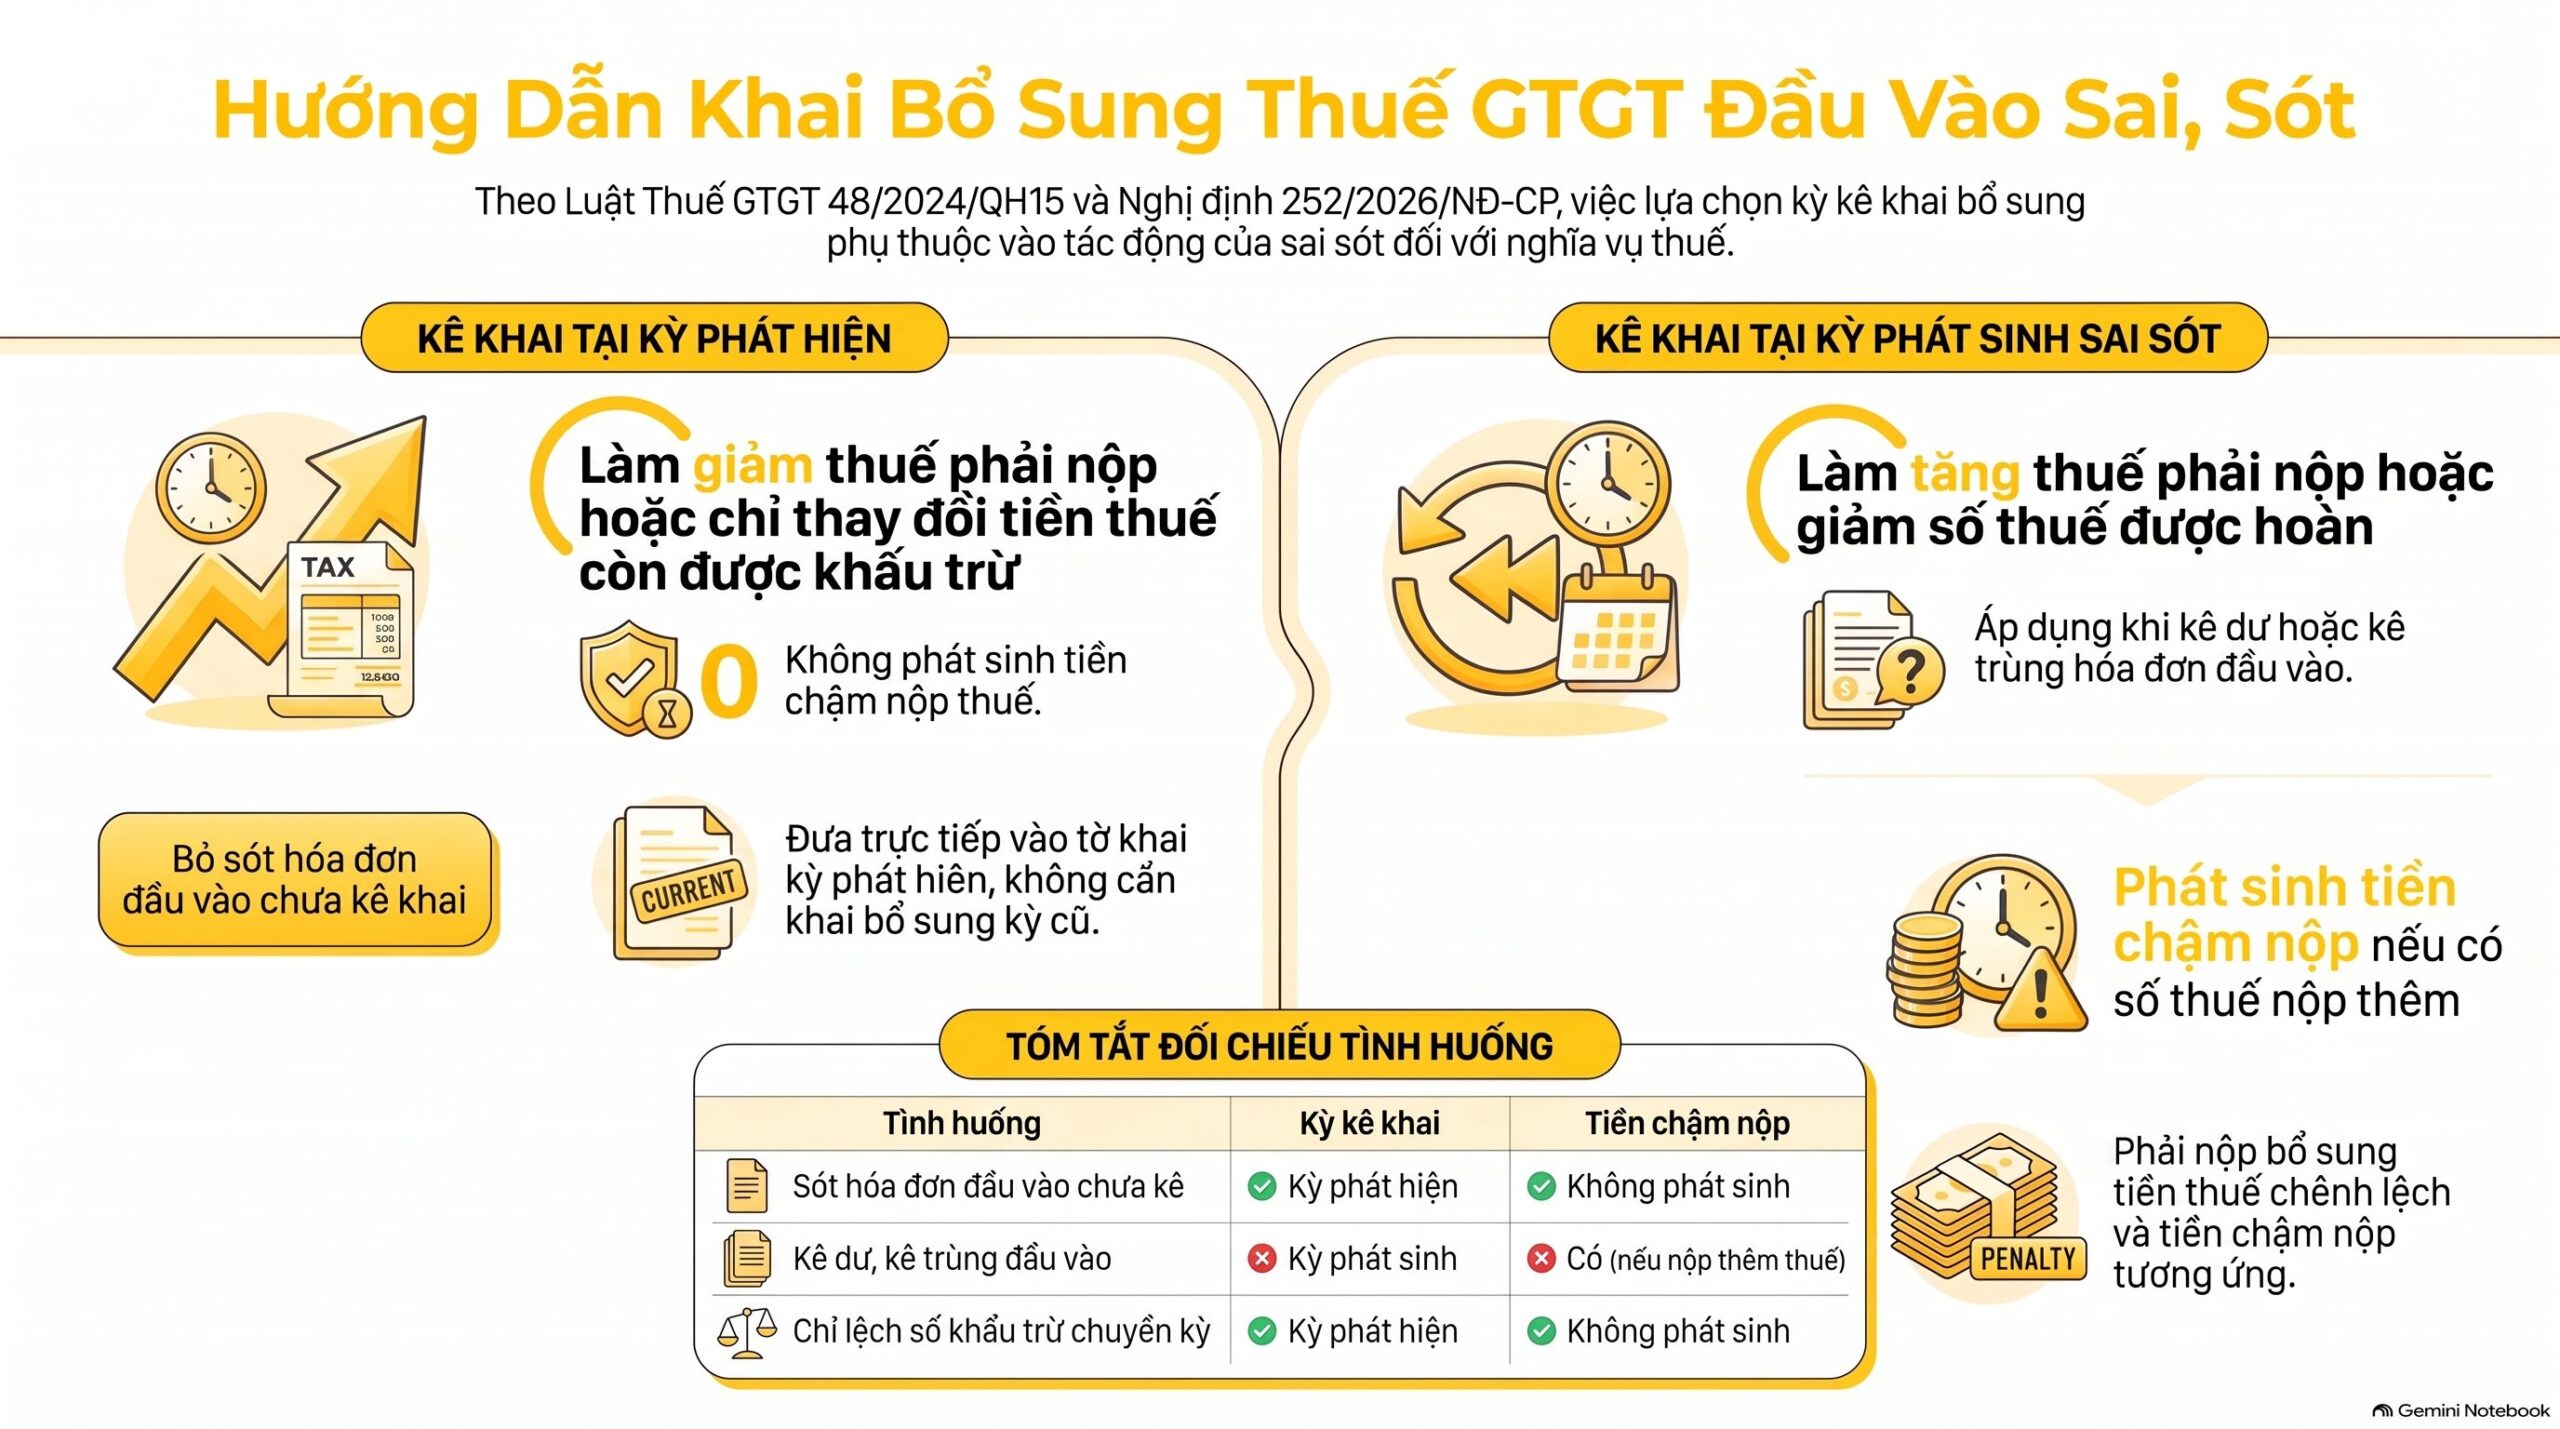
Khai bổ sung thuế GTGT đầu vào sai, sót được thực hiện ở kỳ phát sinh nếu làm tăng thuế phải nộp. Nếu làm giảm thuế phải nộp hoặc chỉ đổi số thuế còn được khấu trừ chuyển kỳ sau, bạn kê khai ở kỳ phát hiện.
Căn cứ là điểm đ khoản 1 Điều 14 Luật Thuế GTGT 48/2024/QH15, có hiệu lực từ 01/07/2025. Quy định về khai bổ sung thuế GTGT này áp dụng khi bạn phát hiện sai, sót trước lúc cơ quan thuế công bố quyết định kiểm tra, thanh tra.
> “Người nộp thuế thực hiện khai vào tháng, quý phát hiện sai, sót nếu … làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển sang tháng, quý sau.”
Nghị định 252/2026/NĐ-CP cũng nhắc lại nguyên tắc khai bổ sung thuế GTGT này. Riêng với thuế GTGT đầu vào kê khai, khấu trừ sai, sót, người nộp thuế kê khai theo pháp luật thuế giá trị gia tăng. Nghị định có hiệu lực từ 01/07/2026.
| Tình huống | Hệ quả | Kỳ kê khai | Tiền chậm nộp |
|---|---|---|---|
| Sót hóa đơn đầu vào chưa kê | Giảm thuế phải nộp hoặc tăng số khấu trừ chuyển kỳ | Kỳ phát hiện | Không phát sinh |
| Kê dư, kê trùng đầu vào | Tăng thuế phải nộp hoặc giảm thuế được hoàn | Kỳ phát sinh sai sót | Có, nếu có thuế nộp thêm |
| Chỉ lệch số khấu trừ chuyển kỳ sau | Đổi số khấu trừ còn lại | Kỳ phát hiện | Không phát sinh |
Với sót hóa đơn đầu vào chưa kê khai, bạn thường không cần khai bổ sung thuế GTGT bằng tờ khai bổ sung cho kỳ cũ. Bạn đưa số thuế sót vào tờ khai kỳ phát hiện.
Bài 5 bước xử lý hóa đơn đầu vào bỏ sót kê khai bổ sung trên website VAR eCOM đi sâu hơn vào tình huống khai bổ sung thuế GTGT này.
Thời hạn khai bổ sung thuế GTGT là bao lâu?
Từ 01/07/2026, người nộp thuế được khai bổ sung thuế GTGT trong 05 năm. Thời hạn tính từ ngày hết hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót, theo khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15.
Trước đó, Luật Quản lý thuế 38/2019/QH14, được sửa đổi bởi Luật 56/2024/QH15, cho phép khai bổ sung thuế GTGT trong 10 năm.
Khi quá thời hạn 05 năm, người nộp thuế không được khai bổ sung thuế GTGT nữa. Theo Điều 12 Nghị định 252/2026/NĐ-CP, người nộp thuế vẫn được bổ sung hồ sơ giải trình với cơ quan thuế. Cơ quan thuế sẽ rà soát và có thông báo chấp nhận hoặc không chấp nhận.
Có một điểm bạn cần lưu ý. Luật chưa nêu rõ cách áp dụng mốc 05 năm cho kỳ tính thuế trước 01/07/2026. Vì vậy, với khai bổ sung thuế GTGT của các kỳ cũ, hãy nhờ chuyên viên thuế xác nhận mốc áp dụng.
Mốc thời gian quan trọng hơn là thời điểm cơ quan thuế công bố quyết định thanh tra, kiểm tra. Hồ sơ nằm trong phạm vi, thời kỳ thanh tra, kiểm tra không thể khai bổ sung thuế GTGT theo cách thông thường.
Khai bổ sung thuế GTGT có bị phạt không và tính tiền chậm nộp thế nào?
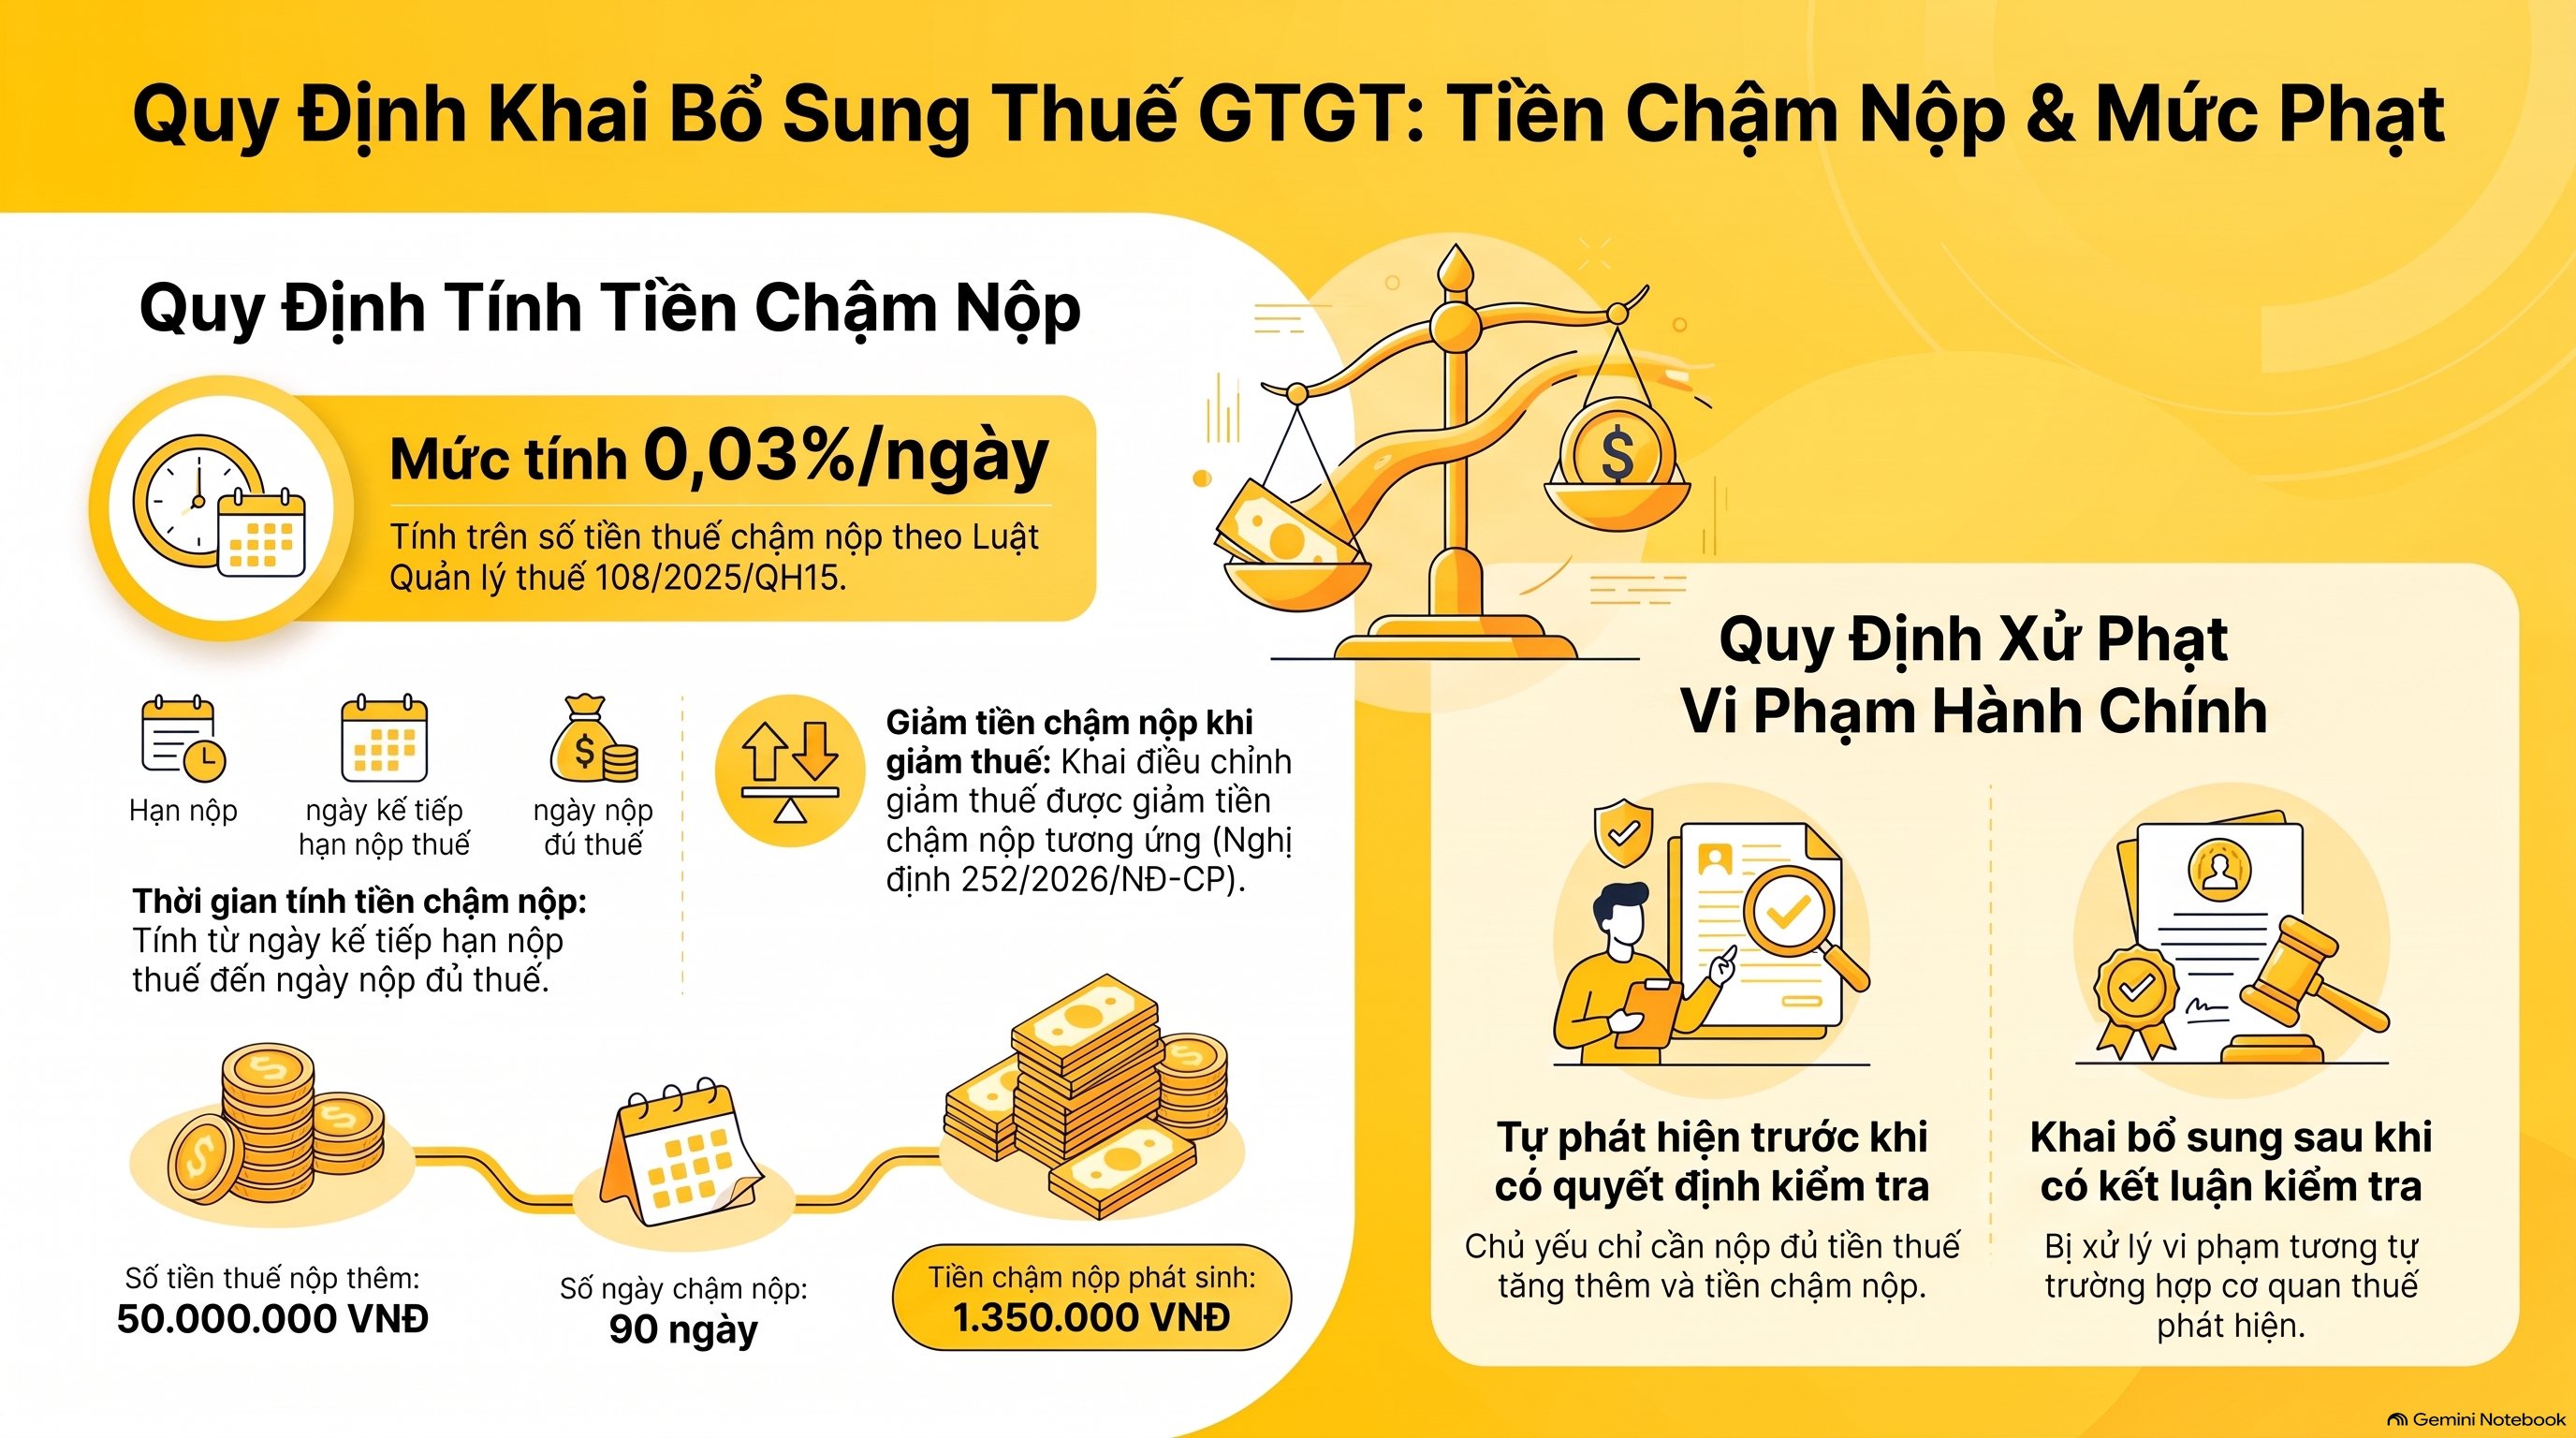
Khai bổ sung thuế GTGT làm tăng số thuế phải nộp thì phải nộp thêm tiền thuế và tiền chậm nộp. Mức tính là 0,03%/ngày trên số tiền chậm nộp, theo khoản 2 Điều 16 Luật Quản lý thuế 108/2025/QH15.
Tiền chậm nộp tính từ ngày kế tiếp ngày hết hạn nộp thuế của kỳ có sai, sót đến ngày bạn nộp đủ số thuế tăng thêm. Người nộp thuế tự xác định và nộp. Nếu sau 30 ngày kể từ ngày nộp thuế mà bạn chưa tự xác định, cơ quan thuế sẽ tính và thông báo.
Ví dụ minh họa: một shop khai bổ sung thuế GTGT và nộp thêm 50.000.000 đồng thuế GTGT. Việc nộp muộn 90 ngày so với hạn của kỳ sai sót. Tiền chậm nộp bằng 50.000.000 × 0,03% × 90 = 1.350.000 đồng.
Nếu khai bổ sung thuế GTGT làm giảm số thuế phải nộp, bạn không phải nộp thêm. Theo Nghị định 252/2026/NĐ-CP, người nộp thuế được điều chỉnh giảm tiền chậm nộp đã tính tương ứng.
Về tiền phạt khi khai bổ sung thuế GTGT, hai trường hợp có kết quả khác nhau. Nếu bạn tự phát hiện trước khi có quyết định thanh tra, kiểm tra thì chủ yếu phải nộp thuế và tiền chậm nộp. Nếu khai bổ sung thuế GTGT sau khi có kết luận của cơ quan có thẩm quyền, bạn bị xử lý như trường hợp cơ quan thuế phát hiện.
Hãy xác định mức phạt khi khai bổ sung thuế GTGT theo quy định xử phạt vi phạm hành chính về thuế hiện hành.
Hồ sơ khai bổ sung thuế GTGT gồm những gì?
Hồ sơ khai bổ sung thuế GTGT gồm tờ khai bổ sung Mẫu 01/KHBS, bản giải trình khai bổ sung Mẫu 01-1/KHBS và hồ sơ khai thuế của kỳ có sai, sót đã được sửa. Hai mẫu này nằm trong phụ lục mẫu biểu kèm Thông tư 89/2026/TT-BTC.
Thông tư 89/2026/TT-BTC có hiệu lực từ 01/07/2026. Với kỳ tính thuế trước mốc này, hướng dẫn chuyển tiếp vẫn cho áp dụng mẫu cũ. Khi khai bổ sung thuế GTGT, bạn cần chọn đúng bộ mẫu theo kỳ tính thuế chứ không theo ngày nộp.
Một số lưu ý theo hướng dẫn hiện có:
- Khai bổ sung thuế GTGT cho từng hồ sơ khai thuế có sai, sót, không gộp nhiều kỳ vào một tờ khai.
- Chỉ được khai bổ sung thuế GTGT tăng số thuế đề nghị hoàn khi chưa nộp hồ sơ đề nghị hoàn thuế.
- Hộ kinh doanh khai thuế theo thông tư riêng của hộ kinh doanh thì hồ sơ bổ sung là hồ sơ khai thuế của kỳ có sai, sót đã sửa.
Tài liệu chứng minh cho khai bổ sung thuế GTGT cũng quan trọng không kém. Bạn nên chuẩn bị hóa đơn gốc, chứng từ thanh toán, bảng đối chiếu số liệu và giải trình nguyên nhân sai. Hồ sơ càng rõ, cơ quan thuế càng dễ chấp nhận.
Cách khai bổ sung thuế GTGT từng bước

Quy trình khai bổ sung thuế GTGT gồm sáu bước, từ việc xác định sai sót đến nộp hồ sơ và nộp thuế. Mỗi bước nên có người rà soát chéo để tránh sửa sai lần nữa.
- Xác định sai sót: đối chiếu tờ khai với sổ sách, hóa đơn đầu vào, đầu ra và bảng kê.
- Phân loại hệ quả: sai sót làm tăng hay giảm thuế phải nộp, hay chỉ đổi số khấu trừ chuyển kỳ.
- Chọn kỳ kê khai: kỳ phát sinh hoặc kỳ phát hiện theo điểm đ khoản 1 Điều 14 Luật 48/2024/QH15.
- Lập hồ sơ: soạn Mẫu 01/KHBS, Mẫu 01-1/KHBS và tài liệu chứng minh.
- Nộp qua mạng: gửi hồ sơ trên cổng của cơ quan thuế, xem hướng dẫn tại gdt.gov.vn.
- Nộp thuế và tiền chậm nộp: nếu thuế tăng, nộp đủ số thuế và tiền chậm nộp vào ngân sách.
Ở bước đầu của khai bổ sung thuế GTGT, nhiều shop bỏ qua việc đối soát giữa dữ liệu sàn, hóa đơn điện tử và sổ sách. Bài cách rà soát hóa đơn đầu vào giúp bạn lập danh sách kiểm tra.
Sau khi nộp hồ sơ khai bổ sung thuế GTGT, hãy lưu thông báo tiếp nhận và chứng từ nộp tiền. Nếu cơ quan thuế yêu cầu giải trình thêm, bạn nên trả lời đúng thời hạn ghi trong thông báo.
Với khai bổ sung thuế GTGT trên mẫu mới, xem thêm bài cách kê khai thuế GTGT theo TT89.
Những sai sót thuế GTGT đầu vào hay gặp ở shop thương mại điện tử
Shop thương mại điện tử hay gặp ba nhóm sai sót thuế GTGT đầu vào. Đó là sót hóa đơn, kê trùng hoặc kê dư, và kê sai kỳ do hóa đơn phí sàn về chậm. Mỗi nhóm dẫn đến một cách khai bổ sung thuế GTGT khác nhau.
| Sai sót thường gặp | Nguyên nhân phổ biến | Hướng xử lý |
|---|---|---|
| Sót hóa đơn phí sàn, phí quảng cáo | Hóa đơn về sau kỳ đối soát | Kê vào kỳ phát hiện nếu làm giảm thuế phải nộp |
| Kê trùng hóa đơn | Nhập tay hai lần, đồng bộ dữ liệu lỗi | Khai bổ sung thuế GTGT kỳ phát sinh, nộp thuế và tiền chậm nộp |
| Kê dư thuế đầu vào | Nhầm thuế suất hoặc nhầm số tiền | Khai bổ sung thuế GTGT kỳ phát sinh nếu tăng thuế phải nộp |
| Hóa đơn sai thông tin người mua | Điền sai mã số thuế hoặc tên | Xử lý hóa đơn theo quy định về hóa đơn, rồi mới kê khai |
Với shop bán nhiều sàn, hóa đơn phí hoa hồng, phí giao dịch và quảng cáo thường xuất theo kỳ đối soát. Chỉ cần một hóa đơn gộp kê sai kỳ, tờ khai đã lệch và phải khai bổ sung thuế GTGT.
Ca hóa đơn sai thông tin cần xử lý riêng trước khi khai bổ sung thuế GTGT, vì nó thuộc quy định về hóa đơn chứ không chỉ về kê khai. Bạn có thể đọc thêm bài xử lý hóa đơn điện tử viết sai.
Một điểm cần nhớ: hành vi sử dụng hóa đơn không hợp pháp, mua bán hóa đơn bị nghiêm cấm trong khấu trừ, hoàn thuế theo Điều 13 Luật Thuế GTGT 48/2024/QH15. Khai bổ sung thuế GTGT không phải cách để “hợp thức hóa” đầu vào bằng hóa đơn không có giao dịch thật.
Khi nào không được khai bổ sung thuế GTGT theo cách thông thường?
Người nộp thuế không khai bổ sung thuế GTGT theo cách thông thường khi hồ sơ nằm trong phạm vi, thời kỳ đã có quyết định thanh tra, kiểm tra, hoặc cơ quan điều tra yêu cầu không khai bổ sung thuế GTGT. Đây là các trường hợp thuộc khoản 5 Điều 12 Luật 108/2025/QH15.
Cụ thể, luật chia thành nhiều tình huống:
- Trước khi có quyết định thanh tra, kiểm tra: được khai bổ sung thuế GTGT bình thường.
- Hồ sơ nằm ngoài phạm vi, thời kỳ thanh tra, kiểm tra: vẫn được khai bổ sung thuế GTGT.
- Hồ sơ thuộc phạm vi điều tra theo đề nghị của cơ quan điều tra: không được khai bổ sung thuế GTGT.
- Sai sót thuộc phạm vi, thời kỳ đã thanh tra, kiểm tra: bổ sung hồ sơ giải trình, chờ cơ quan thuế chấp nhận.
Khi bổ sung giải trình sau thanh tra, người nộp thuế bị xử lý như trường hợp cơ quan thuế phát hiện. Việc điều chỉnh cũng không làm thay đổi hiệu lực của kết luận, quyết định đã ban hành.
Hãy rà soát tờ khai định kỳ để tự phát hiện sớm và khai bổ sung thuế GTGT đúng lúc. VAR eCOM khuyến nghị đối soát hàng tháng thay vì cuối năm.
VAR eCOM hỗ trợ khai bổ sung thuế GTGT như thế nào?
VAR eCOM rà soát hóa đơn đầu vào theo từng sàn, lập bảng đối chiếu và hỗ trợ khai bổ sung thuế GTGT cho doanh nghiệp, hộ kinh doanh bán hàng đa sàn. Đội ngũ do CEO Trần Thế Viên, CPA với hơn 20 năm kinh nghiệm, chịu trách nhiệm chuyên môn.
Cách làm khai bổ sung thuế GTGT của VAR eCOM bám vào nghiệp vụ thương mại điện tử. Chúng tôi đối soát doanh thu, phí sàn, hóa đơn và tiền về theo từng shop. Dữ liệu nằm trên tài khoản MISA của khách hàng, nên khách luôn tự xem được số liệu.
Với các sai sót đã tồn đọng nhiều kỳ, VAR eCOM lập danh sách từng hóa đơn, phân loại theo hệ quả thuế và đề xuất kỳ kê khai phù hợp. Cách khai bổ sung thuế GTGT này giúp khách biết rõ số thuế phải nộp thêm và số thuế được khấu trừ chuyển kỳ.
Nếu bạn đang cần khai bổ sung thuế GTGT cho trường hợp cụ thể, hãy liên hệ hotline 082 6868 007 hoặc Zalo zalo.me/varecom. Thông tin bài viết được cập nhật tháng 10/2026 và mang tính tham khảo, không thay thế tư vấn chuyên môn cho từng hồ sơ.
Câu hỏi thường gặp về khai bổ sung thuế GTGT
Sót hóa đơn đầu vào chưa kê khai có phải khai bổ sung thuế GTGT không?
Thường không cần khai bổ sung thuế GTGT bằng tờ khai bổ sung cho kỳ cũ. Theo điểm đ khoản 1 Điều 14 Luật 48/2024/QH15, sai sót làm giảm thuế phải nộp được kê vào kỳ phát hiện. Hãy kiểm tra lại hệ quả thuế trước khi quyết định.
Khai bổ sung thuế GTGT được thực hiện trong bao lâu?
Từ 01/07/2026, thời hạn khai bổ sung thuế GTGT là 05 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ có sai, sót. Với kỳ trước mốc này, bạn nên nhờ chuyên viên xác nhận mốc áp dụng.
Khai bổ sung thuế GTGT làm tăng thuế phải nộp thì chịu tiền chậm nộp bao nhiêu?
Tiền chậm nộp khi khai bổ sung thuế GTGT là 0,03%/ngày trên số thuế chậm nộp, tính từ ngày kế tiếp ngày hết hạn nộp thuế của kỳ có sai, sót. Số ngày tính đến ngày bạn nộp đủ thuế vào ngân sách.
Khai bổ sung thuế GTGT cần những mẫu biểu nào?
Hồ sơ khai bổ sung thuế GTGT cần tờ khai bổ sung Mẫu 01/KHBS và bản giải trình Mẫu 01-1/KHBS, kèm tài liệu chứng minh. Hộ kinh doanh có cách lập hồ sơ riêng theo thông tư dành cho hộ kinh doanh.
Đã có quyết định thanh tra thì còn khai bổ sung thuế GTGT được không?
Với hồ sơ thuộc phạm vi, thời kỳ thanh tra, kiểm tra, bạn không khai bổ sung thuế GTGT theo cách thông thường mà bổ sung hồ sơ giải trình. Hồ sơ ngoài phạm vi vẫn được khai bổ sung thuế GTGT.
Có nên tự khai bổ sung thuế GTGT hay thuê đơn vị chuyên môn?
Khai bổ sung thuế GTGT đơn giản, ít kỳ có thể tự xử lý. Sai sót nhiều kỳ, nhiều sàn hoặc liên quan hóa đơn rủi ro nên có chuyên viên rà soát, vì chọn sai kỳ kê khai làm phát sinh tiền chậm nộp không cần thiết.