Kế toán dịch vụ là công việc làm sổ sách, báo cáo tài chính và kê khai thuế cho nhiều khách hàng, về mặt pháp lý thuộc hoạt động kinh doanh dịch vụ kế toán. Muốn làm kế toán dịch vụ cho nhiều khách mà không thức khuya, cần đứng đúng khung pháp lý trước, rồi chuẩn hóa quy trình để mỗi khách tốn ít giờ hơn. Mọi con số ở phần ví dụ chỉ là giả định minh họa, không phải cam kết thu nhập.
Làm kế toán dịch vụ cho nhiều khách có cần giấy phép không?

Có, nếu việc làm đó là kinh doanh dịch vụ kế toán theo Luật Kế toán. Khi đó, người làm kế toán dịch vụ phải đi qua doanh nghiệp có Giấy chứng nhận đủ điều kiện kinh doanh, hoặc qua hộ kinh doanh dịch vụ kế toán có chủ hộ là kế toán viên hành nghề.
Kế toán dịch vụ là tên gọi dân gian, còn văn bản dùng cụm “kinh doanh dịch vụ kế toán”. Hai tên này chỉ cùng một việc: làm kế toán, làm kế toán trưởng, lập báo cáo tài chính hoặc tư vấn kế toán cho tổ chức, cá nhân có nhu cầu (Điều 3 khoản 13 Luật Kế toán số 88/2015/QH13).
Điều 13 khoản 11 của luật này cấm kinh doanh dịch vụ kế toán khi chưa được cấp Giấy chứng nhận đủ điều kiện. Vì vậy, làm kế toán dịch vụ tự do mà không đứng sau doanh nghiệp hoặc hộ kinh doanh đủ điều kiện là điểm rủi ro đầu tiên cần kiểm tra.
Bảng dưới đây tóm tắt ba cách làm kế toán dịch vụ thường gặp:
| Cách làm kế toán dịch vụ | Điều kiện chính | Căn cứ |
|---|---|---|
| Làm kế toán dịch vụ cho doanh nghiệp kinh doanh dịch vụ kế toán | Doanh nghiệp có Giấy chứng nhận đủ điều kiện; kế toán viên hành nghề ký hợp đồng lao động toàn bộ thời gian với doanh nghiệp đó | Điều 58 khoản 3, Điều 59 khoản 2 |
| Lập hộ kinh doanh làm kế toán dịch vụ (hộ kinh doanh dịch vụ kế toán) | Có Giấy chứng nhận đăng ký hộ kinh doanh; chủ hộ hoặc đại diện nhóm cá nhân là kế toán viên hành nghề; không cần Giấy chứng nhận đủ điều kiện | Điều 65 khoản 1 và 2 |
| Kế toán làm thêm, tự nhận khách kế toán dịch vụ ngoài giờ | [chưa rõ], cần chuyên viên pháp lý xác nhận theo từng hoàn cảnh | Chưa có căn cứ để kết luận chung |
Muốn đăng ký hành nghề, người làm kế toán dịch vụ cần chứng chỉ kế toán viên hoặc chứng chỉ kiểm toán viên. Họ còn phải có từ 36 tháng công tác thực tế về tài chính, kế toán, kiểm toán kể từ khi tốt nghiệp đại học, và tham gia đủ chương trình cập nhật kiến thức (Điều 58 khoản 1).
Cán bộ, công chức, viên chức không được đăng ký hành nghề (Điều 58 khoản 4 điểm a). Đây là lý do nhiều người đang làm nhà nước không thể mở rộng sang làm kế toán dịch vụ cho nhiều khách bên ngoài.
Căn cứ pháp lý nào quy định kế toán dịch vụ?

Kế toán dịch vụ chịu điều chỉnh chính bởi Chương IV Luật Kế toán số 88/2015/QH13, có hiệu lực từ 01/01/2017, cùng Nghị định 174/2016/NĐ-CP hướng dẫn và Nghị định 41/2018/NĐ-CP về xử phạt. Bản tra cứu hiện hành cho kế toán dịch vụ là văn bản hợp nhất Luật Kế toán ban hành ngày 16/03/2026.
> “Kinh doanh dịch vụ kế toán là việc cung cấp dịch vụ làm kế toán, làm kế toán trưởng, lập báo cáo tài chính, tư vấn kế toán […] cho các tổ chức, cá nhân có nhu cầu.” (Điều 3 khoản 13 Luật Kế toán)
Tám căn cứ dân nghề cần nhớ khi nhận khách kế toán dịch vụ:
- Điều 13 khoản 11 và khoản 13 Luật Kế toán: cấm kinh doanh khi chưa có giấy chứng nhận, cấm đơn vị thuê bên không đủ điều kiện.
- Điều 56 khoản 2: thuê dịch vụ làm kế toán phải lập hợp đồng bằng văn bản.
- Điều 58 và Điều 59 khoản 2: điều kiện đăng ký hành nghề và điều kiện của doanh nghiệp.
- Điều 65: hộ kinh doanh dịch vụ kế toán.
- Điều 67 khoản 3 và khoản 6: bồi thường thiệt hại cho khách và mua bảo hiểm trách nhiệm nghề nghiệp.
- Điều 68: các trường hợp không được cung cấp dịch vụ cho khách.
- Điều 28 Nghị định 174/2016/NĐ-CP: bảo hiểm trách nhiệm nghề nghiệp, mua chậm nhất 60 ngày.
- Điều 28 Nghị định 41/2018/NĐ-CP: xử phạt doanh nghiệp cung cấp dịch vụ kế toán khi chưa được cấp giấy chứng nhận.
Mức phạt nằm tại điều thứ tám, nhưng nghị định xử phạt này đã có nghị định sửa đổi năm 2026. Người làm kế toán dịch vụ nên đối chiếu bản mới nhất trước khi dẫn số tiền cho khách.
Hợp đồng kế toán dịch vụ với khách phải ghi những ô nào?
Hợp đồng kế toán dịch vụ phải lập bằng văn bản, nêu phạm vi công việc và để hai bên thỏa thuận phí cùng trách nhiệm (Điều 56 khoản 2, 3, 5 và Điều 67 khoản 1 Luật Kế toán). Ô nào luật không ấn định, như mức phí, thì để trống trong mẫu chung và điền riêng cho từng khách.
| Ô trong hợp đồng kế toán dịch vụ | Nên ghi | Căn cứ hoặc ghi chú |
|---|---|---|
| Phạm vi công việc | Liệt kê từng việc: ghi sổ, lập báo cáo tài chính, kê khai thuế, tư vấn | Điều 67 khoản 1 |
| Tài liệu khách phải giao | Đầy đủ, kịp thời, trung thực; ghi mốc ngày giao chứng từ mỗi tháng | Điều 56 khoản 3 (mốc ngày là khuyến nghị thực hành) |
| Phí và hạn thanh toán | Do hai bên thỏa thuận, luật không ấn định mức | Điều 56 khoản 3 |
| Trách nhiệm về số liệu | Theo thỏa thuận trong hợp đồng | Điều 56 khoản 5 |
| Mức phí cụ thể | Để trống trong mẫu chung, điền theo từng khách | Thỏa thuận hai bên |
Hợp đồng càng rõ mốc giao chứng từ thì người làm kế toán dịch vụ càng ít phải làm bù vào đêm cuối hạn. Đây là chỗ tiết kiệm giờ lớn nhất của kế toán dịch vụ mà không tốn thêm đồng nào.
Làm sao nhận thêm khách kế toán dịch vụ mà không thức khuya?

Muốn nhận thêm khách kế toán dịch vụ mà không thức khuya, cần giảm số giờ làm trên mỗi khách chứ không phải làm nhanh hơn. Quy trình gồm 4 bước: chuẩn hóa chứng từ, chốt lịch cố định, tự động hóa đối soát và kiểm tra bằng checklist trước khi nộp.
Người làm kế toán dịch vụ cho nhiều khách thường kẹt cùng một chỗ: mỗi khách gửi chứng từ một kiểu, mỗi tháng hỏi lại một lần. Chuẩn hóa là cách duy nhất để quỹ giờ làm kế toán dịch vụ không tăng theo số khách.
Bước 1: Chuẩn hóa chứng từ đầu vào cho mọi khách kế toán dịch vụ
Gửi cho mọi khách kế toán dịch vụ cùng một danh mục chứng từ, cùng tên thư mục và cùng định dạng file. Với khách bán trên sàn thương mại điện tử, danh mục gồm file doanh thu, sao kê ngân hàng và bảng kê hóa đơn đã xuất.
Khách nào thiếu chứng từ thì nhận một danh sách thiếu ngay ngày đầu tháng, không đợi đến sát hạn. Cách này biến việc hỏi đi hỏi lại thành một lượt nhắc duy nhất.
Bước 2: Chốt lịch cố định theo tháng
Mỗi khách có bốn mốc cố định: ngày nhận chứng từ, ngày đối chiếu, ngày gửi khách duyệt và ngày nộp tờ khai trước hạn theo quy định hiện hành. Lịch này ghi vào hợp đồng để khách biết trễ mốc nào thì kế toán dịch vụ dời mốc đó.
Khi lịch của 4 khách không trùng ngày, người làm kế toán dịch vụ không bị dồn việc vào cùng một đêm. Đây là bước đơn giản nhất của kế toán dịch vụ nhưng ít người làm.
Bước 3: Tự động hóa phần đối soát cho khách kế toán dịch vụ
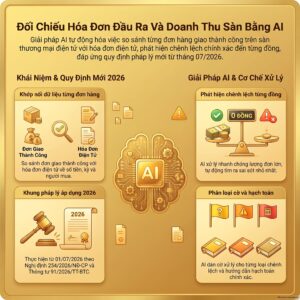
Với khách bán đa sàn, đối soát ba chiều giữa doanh thu sàn, dòng tiền ngân hàng và hóa đơn điện tử là phần tốn giờ nhất. VAR eCOM tự động hóa khâu này bằng kết nối API với Shopee, TikTok Shop, Lazada, nên khoảng 95% khâu nhập liệu, phân loại doanh thu và phát hiện chênh lệch không còn nhập tay.
Người làm kế toán dịch vụ chỉ cần xem các dòng chênh lệch do hệ thống đánh dấu. Thay vì kiểm từng đơn hàng, họ kiểm vài chục dòng bất thường.
Bước 4: Kiểm tra bằng checklist trước khi nộp hồ sơ kế toán dịch vụ
Mỗi khách có một checklist cố định: doanh thu khớp hóa đơn, thuế GTGT đầu vào đã đối chiếu, tờ khai đã đối chiếu với sổ. Người làm kế toán dịch vụ tick từng dòng và chỉ nộp khi đủ dấu.
Công cụ chỉ rút ngắn thời gian, còn trách nhiệm số liệu vẫn thuộc người làm kế toán dịch vụ theo thỏa thuận trong hợp đồng. Vì vậy bước kiểm tra này không giao cho máy.
Gấp đôi số khách kế toán dịch vụ cùng quỹ giờ thì hoàn vốn tính thế nào?
Gấp đôi số khách kế toán dịch vụ cùng quỹ giờ chỉ xảy ra khi giờ làm mỗi khách giảm một nửa. Thu nhập từ kế toán dịch vụ tăng theo số khách, nhưng không có mức nào được bảo đảm.
Ví dụ minh họa dưới đây là giả định, không phải số liệu thực của công ty hay của bất kỳ khách nào, và không phải cam kết thu nhập:
| Chỉ tiêu kế toán dịch vụ (giả định) | Trước chuẩn hóa | Sau chuẩn hóa |
|---|---|---|
| Số khách | 2 | 4 |
| Giờ làm mỗi khách mỗi tháng | 20 | 10 |
| Tổng giờ mỗi tháng | 40 | 40 |
| Phí mỗi khách mỗi tháng | 2.000.000 đồng | 2.000.000 đồng |
| Tổng phí mỗi tháng | 4.000.000 đồng | 8.000.000 đồng |
Phần phí tăng thêm trong ví dụ là 2 khách nhân 2.000.000 đồng, tức 4.000.000 đồng mỗi tháng. Thời gian hoàn vốn của người làm kế toán dịch vụ tính bằng chi phí học và công cụ chia cho 4.000.000 đồng.
Chi phí học và công cụ làm kế toán dịch vụ của từng người khác nhau nên con số này để trống, anh chị tự điền. Phép tính trên chưa trừ phí bảo hiểm trách nhiệm nghề nghiệp, thuế và phần mềm.
Đường cộng tác viên kế toán dịch vụ có điều kiện gì?
Có, đường cộng tác viên kế toán dịch vụ có điều kiện riêng và không cam kết thu nhập. VAR eCOM đang đồng hành cùng 500+ doanh nghiệp và hộ kinh doanh thương mại điện tử, đồng thời có trang riêng cho cộng tác viên kế toán thương mại điện tử.
Điều kiện cụ thể được công bố trên trang đó, mỗi hồ sơ được xét riêng. Đường này phù hợp người muốn làm kế toán dịch vụ trong một hệ thống có sẵn quy trình, thay vì tự dựng từ đầu.
Trường hợp nào kế toán dịch vụ phải làm khác đi?
Có bốn trường hợp mà bài chung chung về kế toán dịch vụ thường bỏ sót, mỗi trường hợp đổi cách nhận khách hoặc cách làm.
- Khách có quan hệ kinh tế, tài chính với kế toán: kế toán dịch vụ không được cung cấp dịch vụ cho đơn vị đó (Điều 68 khoản 2 Luật Kế toán).
- Không đủ năng lực chuyên môn: không được nhận làm, nên khách bán đa sàn đòi hỏi người đã hiểu phí sàn, COD và hóa đơn đa kênh (Điều 68 khoản 3).
- Khách yêu cầu làm sai chuẩn mực: phải từ chối, kể cả khi đang thiếu khách (Điều 68 khoản 5).
- Khách là hộ kinh doanh hay doanh nghiệp: mỗi loại áp chế độ kế toán khác nhau, nên mẫu quy trình kế toán dịch vụ cần tách hai bản.
Với hàng trả, combo và khách lẻ, quy trình chuẩn hóa ở Bước 1 phải có thêm cột lý do hoàn. Cột này giúp người làm kế toán dịch vụ biết ngay dòng nào cần hóa đơn điều chỉnh.
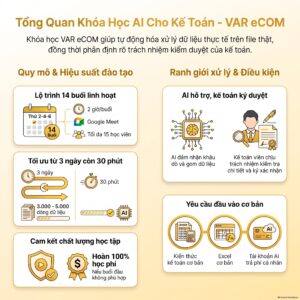
Nếu muốn nhận thêm khách mà vẫn giữ được giờ làm, anh chị có thể tham khảo lớp học AI cho kế toán thương mại điện tử của VAR eCOM, nơi các bước bóc tách file sàn, đối soát và lập bảng kê được làm trên file thật.
Câu hỏi thường gặp
Kế toán làm thêm có được nhận kế toán dịch vụ cho nhiều khách không?
Chưa thể trả lời chung cho mọi trường hợp kế toán dịch vụ. Giấy chứng nhận đăng ký hành nghề chỉ có giá trị khi người được cấp làm toàn bộ thời gian cho một doanh nghiệp hoặc làm việc tại hộ kinh doanh dịch vụ kế toán (Điều 58 khoản 3). Vì vậy cần chuyên viên pháp lý xác nhận hoàn cảnh cụ thể.
Làm kế toán dịch vụ tự do có phải mua bảo hiểm không?
Có, kế toán viên hành nghề, doanh nghiệp và hộ kinh doanh dịch vụ kế toán phải mua bảo hiểm trách nhiệm nghề nghiệp theo quy định của Chính phủ (Điều 67 khoản 6 Luật Kế toán). Nghị định 174/2016/NĐ-CP quy định thời điểm mua chậm nhất 60 ngày kể từ ngày kế toán viên được cấp giấy chứng nhận đăng ký hành nghề tại đơn vị.
Một người làm kế toán dịch vụ nên nhận bao nhiêu khách một lúc?
Luật không quy định số khách tối đa cho kế toán dịch vụ. Hãy lấy quỹ giờ mỗi tháng chia cho số giờ mỗi khách để ra số khách tối đa, vì Điều 68 khoản 3 cấm cung cấp dịch vụ khi không đủ năng lực hoặc điều kiện để thực hiện.
Khách kế toán dịch vụ chậm gửi chứng từ thì xử lý thế nào?
Khách có trách nhiệm cung cấp đầy đủ, kịp thời, trung thực mọi tài liệu (Điều 56 khoản 3). Hãy ghi mốc ngày giao chứng từ vào hợp đồng và gửi danh sách thiếu ngay đầu tháng.
Kế toán dịch vụ có được làm cho người thân không?
Không, nếu người thân là cha mẹ, vợ chồng, con hoặc anh chị em ruột của người quản lý, điều hành hay kế toán trưởng đơn vị khách. Luật có trường hợp loại trừ cho doanh nghiệp tư nhân và công ty trách nhiệm hữu hạn một cá nhân làm chủ sở hữu (Điều 68 khoản 1).
Kết luận
Làm kế toán dịch vụ cho nhiều khách đứng trên hai chân: khung pháp lý tại Điều 3, 13, 56, 58, 59, 65, 67, 68 Luật Kế toán và Điều 28 Nghị định 174/2016/NĐ-CP, rồi quy trình giúp mỗi khách tốn ít giờ hơn. Mọi số trong ví dụ hoàn vốn kế toán dịch vụ chỉ là giả định.
Đọc tiếp để làm kế toán dịch vụ cho khách thương mại điện tử:
- Quy trình đối soát ba chiều sàn thương mại điện tử
- Chứng từ bán hàng trên sàn thương mại điện tử cần lưu
- AI Agent kế toán làm đến đâu, kế toán kiểm đến đâu
Nguồn chính thống để tra tiếp: Bộ Tài chính và Tổng cục Thuế. Thông tin về kế toán dịch vụ cập nhật đến tháng 11/2026.