Không xuất một tờ hóa đơn điện tử nào trong kỳ, vậy có phải kê khai gì trên tờ khai thuế GTGT không? Câu trả lời chính thức: không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b tại mẫu 01/GTGT nếu phát sinh khoản thu thuộc diện này.
Đây là nội dung được cơ quan thuế xác nhận rõ trong Công văn 4467, khiến nhiều kế toán giật mình vì lâu nay vẫn nghĩ “không hóa đơn thì không cần kê gì thêm”.
Bài viết dưới đây giải thích không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b như thế nào, căn cứ pháp lý cụ thể, các bước thực hiện, và mức phạt nếu bỏ sót, để doanh nghiệp, hộ kinh doanh TMĐT không bị động khi cơ quan thuế rà soát.
Những điều cơ bản cần biết về việc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b
Không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b là nguyên tắc áp dụng khi doanh nghiệp hoặc hộ kinh doanh phát sinh khoản thu thuộc diện không tính vào giá tính thuế giá trị gia tăng, dù không xuất bất kỳ hóa đơn điện tử nào cho khoản thu đó. Kế toán cần ghi nhớ rằng không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b áp dụng cho mọi loại hình từ doanh nghiệp đến hộ kinh doanh.
Chỉ tiêu 32b, mẫu 01/GTGT (Phụ lục I Thông tư 89/2026/TT-BTC), là ô khai giá trị hàng hóa, dịch vụ thuộc trường hợp không tính vào giá tính thuế giá trị gia tăng. Nói cách khác, không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b nếu khoản thu rơi đúng vào diện này. Đây là cách hiểu đúng nhất về không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b.
Nhiều kế toán hiểu nhầm không có hóa đơn điện tử là không phát sinh nghĩa vụ kê khai, dẫn tới bỏ trống chỉ tiêu 32b nhiều kỳ. Đây chính là lỗ hổng mà không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b được đặt ra để khắc phục. Vì vậy, quy tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b cần được phổ biến rộng rãi hơn trong nội bộ phòng kế toán.
Tham khảo thêm khái niệm, vai trò và phân loại chứng từ thanh toán không dùng tiền mặt để hiểu chứng từ đi kèm khi kê khai. Việc chuẩn bị đầy đủ chứng từ cũng là một phần trong nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b mà kế toán cần tuân thủ. Ghi nhớ rằng không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b là bước không thể bỏ qua.
Căn cứ pháp lý của việc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b
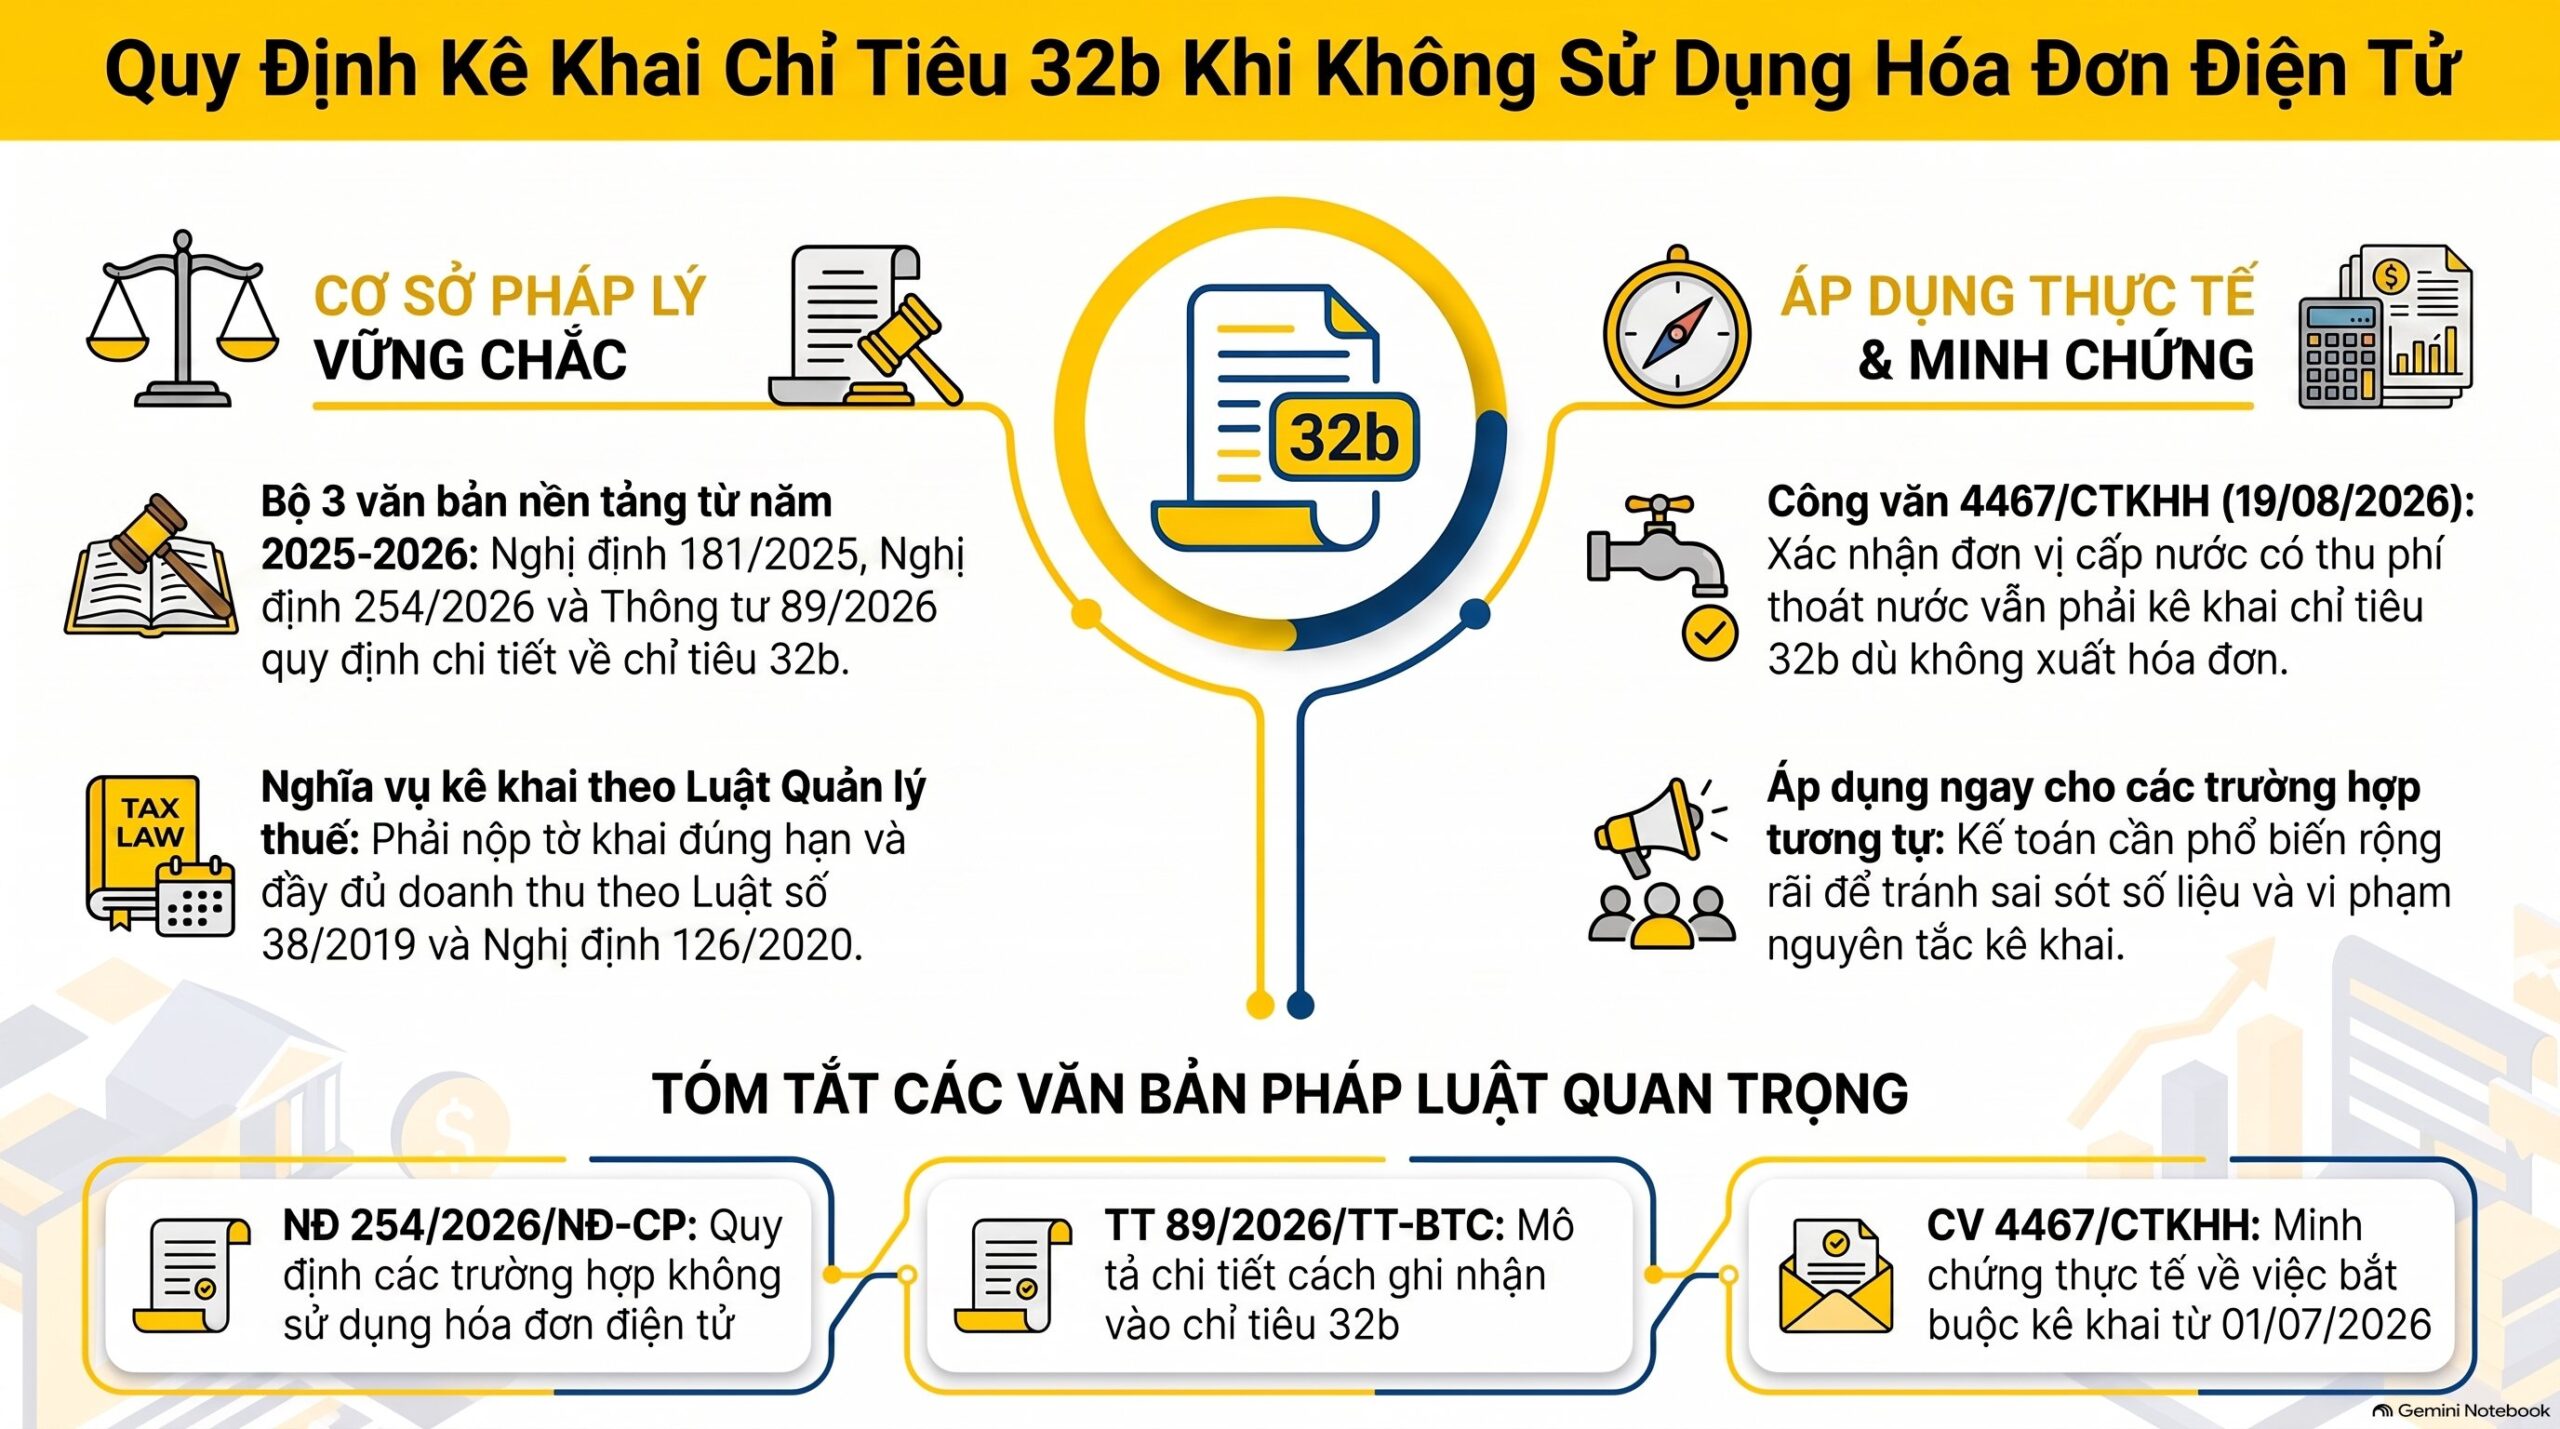
Công văn 4467 do Cục Thuế tỉnh Khánh Hòa ban hành ngày 19/8/2026 là văn bản xác nhận trực tiếp nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b. Công văn giải đáp trường hợp đơn vị cấp nước có khoản thu dịch vụ thoát nước, không xuất hóa đơn điện tử. Trường hợp này minh họa rõ nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b.
Công văn 4467 kết luận: công ty không sử dụng hóa đơn điện tử nhưng vẫn phải kê khai, số tiền đưa vào chỉ tiêu 32b, áp dụng từ 1/7/2026. Đây là minh chứng thực tế cho thấy không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b không phải là quy định chung chung mà đã được áp dụng cụ thể.
Kế toán nên áp dụng ngay không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b cho các trường hợp tương tự.
Ba văn bản làm nền cho nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b gồm: Điều 14 Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế GTGT, Điều 7 Nghị định 254/2026/NĐ-CP quy định các trường hợp không sử dụng hóa đơn điện tử, và Thông tư 89/2026/TT-BTC mô tả chi tiết chỉ tiêu 32b. Cả ba văn bản đều hướng đến việc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b một cách nhất quán.
Ba văn bản này cùng khẳng định không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b là yêu cầu có căn cứ pháp lý rõ ràng. Bỏ qua điều này đồng nghĩa với việc vi phạm nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b. Kế toán nội bộ cần phổ biến rộng rãi việc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b.
Nghĩa vụ nộp tờ khai GTGT đúng hạn dù không phát sinh doanh thu, theo Luật Quản lý thuế 38/2019/QH14 và Nghị định 126/2020/NĐ-CP. Không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b chỉ là một biểu hiện cụ thể của nguyên tắc kê khai đầy đủ này. Vì thế, không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b là nghĩa vụ song song với việc nộp tờ khai đúng hạn.
Nói cách khác, không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b nằm trong tổng thể nghĩa vụ kê khai đầy đủ đó. Đây là lý do không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b được nhấn mạnh trong bài viết này. Không thực hiện đúng không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b có thể dẫn đến sai sót số liệu.
Vì sao doanh nghiệp, hộ kinh doanh TMĐT phải nắm rõ nguyên tắc này?
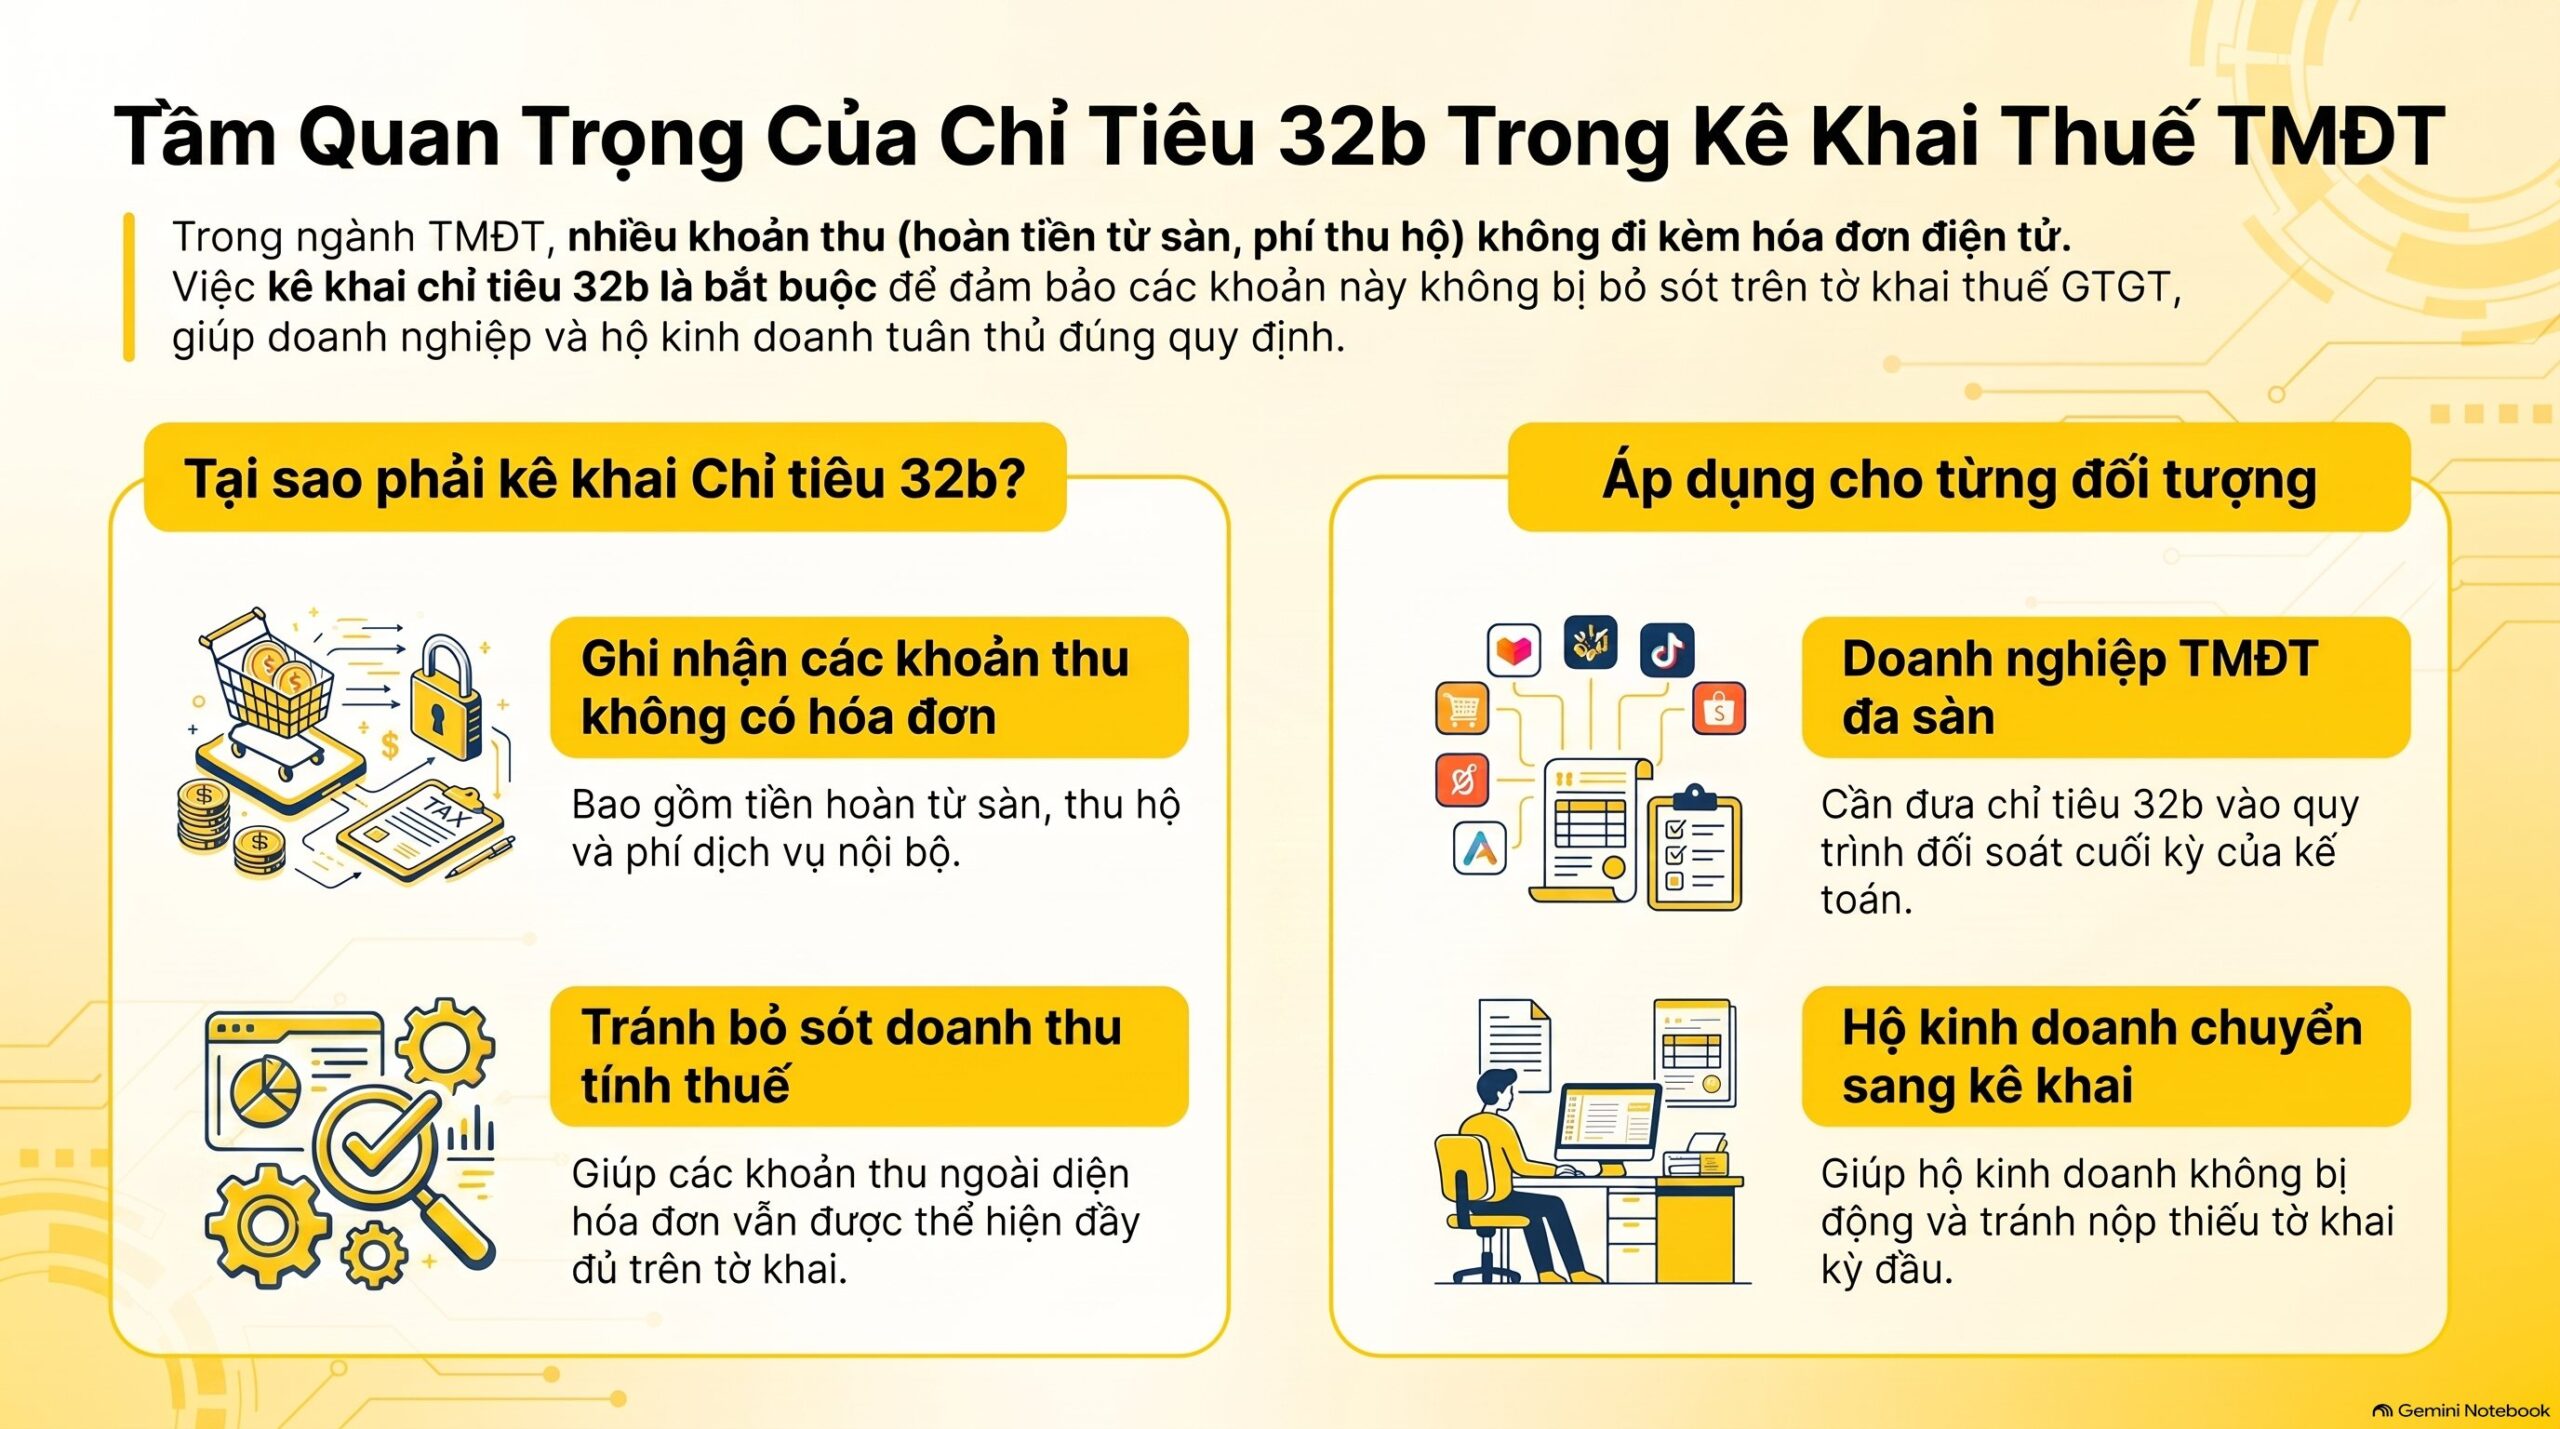
Doanh nghiệp, hộ kinh doanh TMĐT thường phát sinh khoản thu không kèm hóa đơn điện tử: tiền hoàn từ sàn, thu hộ, phí dịch vụ nội bộ. Không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b giúp những khoản này không bị bỏ sót trên tờ khai. Đây là lý do không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b đặc biệt quan trọng với ngành TMĐT.
Đối với doanh nghiệp TMĐT đa sàn
Doanh nghiệp vận hành nhiều shop trên Shopee, TikTok Shop thường có khối lượng chứng từ lớn mỗi tháng. Việc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b dễ bị bỏ qua khi hệ thống chỉ tự động đối chiếu các hóa đơn đã xuất, không tự nhận diện khoản thu ngoài diện tính thuế. Do đó, việc kê khai chỉ tiêu 32b cần được đưa vào quy trình đối soát cuối kỳ của kế toán.
Đối với hộ kinh doanh nộp thuế khoán hoặc kê khai
Hộ kinh doanh chuyển từ khoán sang kê khai thường chưa quen điền đủ các chỉ tiêu phụ trên mẫu 01/GTGT. Nắm được không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b giúp hộ tránh nộp tờ khai thiếu ngay từ kỳ đầu tiên áp dụng phương pháp kê khai. Nắm chắc điều này giúp hộ kinh doanh không bị động khi làm tờ khai đầu tiên.
Trình tự các bước kê khai chỉ tiêu 32b khi không sử dụng hóa đơn điện tử
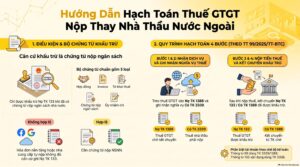
Bốn bước dưới đây giúp kế toán thực hiện đúng nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b cho mỗi kỳ kê khai thuế GTGT. Thực hiện tuần tự bốn bước này giúp không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b trở thành thao tác quen thuộc mỗi kỳ. Ghi nhớ trình tự không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b giúp giảm sai sót khi lập tờ khai.
Bước 1: Xác định khoản thu có thuộc diện không tính vào giá tính thuế GTGT
Trước tiên, kế toán rà soát khoản thu trong kỳ, đối chiếu Điều 14 Nghị định 181/2025/NĐ-CP xem khoản nào thuộc diện này. Đây là điều kiện tiên quyết để áp dụng không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b. Bỏ qua bước này khiến việc kê khai không được thực hiện đúng ngay từ đầu.
Bước 2: Xác định trường hợp không sử dụng hóa đơn điện tử
Song song, cần đối chiếu Điều 7 Nghị định 254/2026/NĐ-CP xem khoản thu có thuộc trường hợp không bắt buộc xuất hóa đơn điện tử hay không. Xác định đúng bước này giúp việc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b được thực hiện chính xác ngay từ đầu. Đây là mắt xích quan trọng trong quy trình không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b.
Bước 3: Tổng hợp giá trị vào chỉ tiêu 32b trên mẫu 01/GTGT
Sau khi xác định bản chất khoản thu, kế toán tổng hợp giá trị vào chỉ tiêu 32b theo Thông tư 89/2026/TT-BTC. Không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b nghĩa là số liệu này phải xuất hiện trên tờ khai dù không có hóa đơn đối ứng. Số liệu này chính là kết quả của việc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b đúng quy định.
Bước 4: Nộp tờ khai 01/GTGT đúng hạn và lưu hồ sơ giải trình
Tờ khai nộp đúng hạn theo Luật Quản lý thuế 38/2019/QH14, kèm hồ sơ giải trình khi cơ quan thuế yêu cầu. Đây là bước hoàn tất quy trình không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b cho từng kỳ tính thuế. Đây là bước cuối cùng để đảm bảo toàn bộ quy trình được hoàn tất đúng hạn.
Doanh nghiệp không xuất hóa đơn điện tử có bị phạt không?

Doanh nghiệp không xuất hóa đơn điện tử có bị phạt không tùy khoản thu có thuộc diện miễn hay không. Nếu đúng diện miễn nhưng bỏ sót kê khai chỉ tiêu 32b, doanh nghiệp vẫn đối mặt rủi ro. Vì vậy, nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b cần được tuân thủ nghiêm túc để tránh rủi ro bị phạt.
Theo Văn bản hợp nhất 27/2026/VBHN-NĐ-BTC, hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp bị phạt 20% số tiền thuế thiếu. Đây là mức phạt trực tiếp áp dụng nếu bỏ sót không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b khiến nghĩa vụ thuế bị xác định sai. Rủi ro bị phạt này là lý do doanh nghiệp không nên xem nhẹ không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b.
Trường hợp nặng hơn, nếu bị xác định trốn thuế, mức phạt có thể từ 1-3 lần số tiền thuế trốn. Biện pháp khắc phục hậu quả là buộc nộp đủ số tiền thuế còn thiếu vào ngân sách. Mức phạt này cho thấy hậu quả không hề nhỏ nếu doanh nghiệp bỏ qua nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b.
Khung xử phạt vi phạm hành chính về thuế, hóa đơn được tổng hợp tại Cổng Thông tin điện tử Chính phủ. Doanh nghiệp cần đối chiếu kỹ trước khi kết luận không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b có áp dụng cho mình hay không.
Doanh nghiệp tham khảo thêm 25 cách nhận biết doanh nghiệp rủi ro cao về thuế và hóa đơn. Đây cũng là cách gián tiếp giúp doanh nghiệp không bỏ sót nghĩa vụ không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b.
Hộ kinh doanh chưa dùng hóa đơn điện tử kê khai ra sao?
Hộ kinh doanh chưa dùng hóa đơn điện tử kê khai ra sao là băn khoăn phổ biến khi chuyển từ thuế khoán sang kê khai. Nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b áp dụng chung, không phân biệt hộ kinh doanh hay doanh nghiệp. Do đó, đây là câu trả lời chung cho cả hộ kinh doanh lẫn doanh nghiệp.
Hộ kinh doanh nên rà soát khoản thu chưa xuất hóa đơn trong kỳ, đối chiếu danh mục trường hợp này. Việc chủ động rà soát giúp hộ tránh tình trạng bị truy vấn sau khi tờ khai đã nộp. Đây chính là cách hộ kinh doanh áp dụng nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b vào thực tế vận hành.
Chủ hộ kinh doanh TMĐT tham khảo thêm quy trình kê khai thuế hộ kinh doanh, cá nhân kinh doanh 2026. Quy trình này cũng nhắc lại nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b mà hộ kinh doanh không nên bỏ qua. Quy tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b áp dụng thống nhất cho mọi mô hình kinh doanh.
Các câu hỏi thường gặp
Quên kê khai chỉ tiêu 32b có sao không?
Quên kê khai chỉ tiêu 32b có sao không tùy khoản thu bị bỏ sót có làm sai lệch số thuế phải nộp hay không. Nếu có, đây là hành vi khai sai, bị xử lý theo mức phạt 20% số tiền thuế thiếu nêu trên. Điều này khẳng định lại rằng không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b là nghĩa vụ bắt buộc, không phải tùy chọn.
Cách khắc phục: kê khai bổ sung ngay khi phát hiện thiếu sót, trước khi cơ quan thuế công bố thanh tra. Nộp bổ sung sớm thường được xem xét mức phạt nhẹ hơn so với bị thanh tra phát hiện. Chủ động khắc phục sớm cũng thể hiện tinh thần tuân thủ nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b của doanh nghiệp.
Chưa có hóa đơn điện tử kê khai thuế GTGT thế nào?
Chưa có hóa đơn điện tử kê khai thuế GTGT thế nào là băn khoăn của đơn vị mới thành lập hoặc chuyển đổi mô hình. Nguyên tắc chung: tờ khai vẫn nộp đúng hạn, chỉ tiêu không phát sinh ghi số 0, riêng chỉ tiêu 32b vẫn điền nếu có khoản thu thuộc diện này. Đây chính là điểm mà không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b thường bị nhầm lẫn nhất.
Nói cách khác, không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b là phần bắt buộc trong tờ khai, dù các chỉ tiêu doanh thu khác bằng 0.
Nhiều lỗi kê khai hóa đơn điện tử phổ biến trên HTKK cũng được tổng hợp tại Cù Thông Thái. Rà soát kỹ theo hướng dẫn này giúp việc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b được thực hiện chính xác.
Chỉ tiêu 32b áp dụng từ khi nào?
Theo Công văn 4467, nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b được áp dụng từ ngày 1/7/2026 đối với trường hợp cụ thể mà công văn giải đáp. Doanh nghiệp, hộ kinh doanh nên áp dụng ngay kỳ kê khai gần nhất để tránh bị truy thu hồi tố. Chủ động áp dụng sớm giúp không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b không trở thành rủi ro truy thu về sau.
Lời kết
Không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b là nguyên tắc kế toán TMĐT không thể bỏ qua trong bối cảnh cơ quan thuế ngày càng đối chiếu chặt dữ liệu kê khai với dòng tiền thực tế. Bốn bước: xác định khoản thu, xác định trường hợp miễn hóa đơn, tổng hợp số liệu, nộp tờ khai đúng hạn.
Ghi nhớ nguyên tắc không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b giúp doanh nghiệp chủ động hơn mỗi kỳ quyết toán.
VAR eCOM đã hỗ trợ hơn 500 doanh nghiệp TMĐT chuẩn hóa quy trình kê khai thuế GTGT hàng kỳ, trong đó việc rà soát không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b là một phần trong bộ quy trình xuất hóa đơn và kê khai được chuẩn hóa riêng cho từng khách hàng. Đây là một trong những lỗi kê khai phổ biến nhất mà VAR eCOM phát hiện khi rà soát.
Nếu doanh nghiệp hoặc hộ kinh doanh của bạn chưa chắc chắn đã áp dụng đúng không sử dụng hóa đơn điện tử vẫn phải kê khai chỉ tiêu 32b, hãy liên hệ VAR eCOM qua hotline 082 6868 007 để được rà soát tờ khai miễn phí trước kỳ nộp gần nhất. Đội ngũ VAR eCOM sẽ giúp bạn kiểm tra toàn diện trước khi tờ khai được nộp chính thức.