Hoa hồng tiếp thị liên kết là khoản tiền công ty trả cho người giới thiệu và quảng bá sản phẩm qua đường link riêng trên TikTok Shop. Khoản này có phải kê khai không? Có, khi là tiền công, thù lao chi cho cá nhân: từ 01/07/2026, mỗi lần chi từ 05 triệu đồng trở lên phải khấu trừ 10% thuế thu nhập cá nhân trước khi trả.
Bài này đi từ căn cứ pháp lý đến định khoản cho quý 3 năm 2026, dành cho kế toán viên đang cầm xấp biên nhận hoa hồng tiếp thị liên kết chưa nộp thuế.
Hoa hồng tiếp thị liên kết có phải kê khai thuế không?
Có, khi hoa hồng tiếp thị liên kết là tiền công, tiền thù lao chi cho cá nhân cư trú không ký hợp đồng lao động hoặc ký dưới 03 tháng. Từ 01/07/2026, mỗi lần chi từ 05 triệu đồng trở lên, công ty phải khấu trừ 10% thuế thu nhập cá nhân trước khi trả tiền và nộp số thuế đã khấu trừ.
Kho văn bản của VAR eCOM không có điều khoản gọi đúng tên “tiếp thị liên kết”. Vì vậy kế toán phải xác định hoa hồng tiếp thị liên kết thuộc nhóm tiền công, tiền thù lao hay nhóm khác, căn cứ vào thỏa thuận hợp tác và bản chất khoản chi.
Bài này giữ nguyên tình huống nhiều kế toán đang gặp: công ty chi hoa hồng tiếp thị liên kết TikTok Shop cho cá nhân bằng biên nhận, chưa khấu trừ thuế. Mọi con số về hoa hồng tiếp thị liên kết trong bài đều có điều khoản đi kèm, chỗ nào chưa đủ căn cứ thì bài nói rõ là chưa kết luận.
Ba câu hỏi cần chốt trước khi xử lý hoa hồng tiếp thị liên kết
- Người nhận hoa hồng tiếp thị liên kết là cá nhân cư trú, hộ kinh doanh hay tổ chức?
- Hợp đồng hoặc thỏa thuận với người nhận có phải hợp đồng lao động từ 03 tháng trở lên không?
- Mỗi lần chi bao nhiêu tiền, vào ngày nào và bằng hình thức nào?
Ba câu trả lời này quyết định có phải khấu trừ hoa hồng tiếp thị liên kết hay không và khoản chi có đủ điều kiện tính vào chi phí được trừ hay không. Thiếu một trong ba thì chưa nên chốt định khoản.
Căn cứ pháp lý nào quy định hoa hồng tiếp thị liên kết?
Hoa hồng tiếp thị liên kết không có điều luật riêng, nên kế toán dùng ba nhóm căn cứ: khấu trừ thuế thu nhập cá nhân tại Điều 50 Nghị định 253/2026/NĐ-CP, điều kiện chi phí được trừ tại Điều 9 Nghị định 320/2025/NĐ-CP và cách hạch toán tại Thông tư 99/2025/TT-BTC.
Nghị định 253/2026/NĐ-CP có hiệu lực từ 01/07/2026. Khoản 2 Điều 50 quy định việc khấu trừ đối với tiền lương, tiền công, tiền thù lao, tiền chi khác trả cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng.
> Mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân. (Nghị định 253/2026/NĐ-CP, Điều 50 khoản 2)
Cùng khoản này, mức chi trả dưới 05 triệu đồng/lần thì bên trả được khấu trừ 10% khi cá nhân có yêu cầu. Với cá nhân ký hợp đồng lao động từ 03 tháng trở lên, bên trả khấu trừ theo biểu thuế lũy tiến từng phần chứ không dùng mức 10%.
| Văn bản | Điều khoản | Nội dung dùng cho hoa hồng tiếp thị liên kết | Mốc hiệu lực |
|---|---|---|---|
| Nghị định 253/2026/NĐ-CP | Điều 50 khoản 2 | Khấu trừ 10% khi chi hoa hồng tiếp thị liên kết từ 05 triệu đồng/lần cho cá nhân cư trú không ký hợp đồng lao động hoặc ký dưới 03 tháng; cam kết để tạm chưa khấu trừ | Từ 01/07/2026 |
| Nghị định 320/2025/NĐ-CP | Điều 9 khoản 1 điểm b, c | Điều kiện hóa đơn, chứng từ và thanh toán không dùng tiền mặt từ 05 triệu đồng/lần để hoa hồng tiếp thị liên kết được tính chi phí | Từ 15/12/2025 |
| Thông tư 99/2025/TT-BTC | Phụ lục hệ thống tài khoản, TK 333, mục 3.6 điểm b | Ghi Nợ chi phí hoa hồng tiếp thị liên kết, ghi Có thuế thu nhập cá nhân khấu trừ tại nguồn (TK 3335) và tiền thực trả | Từ 01/01/2026 |
Quý 3 năm 2026 chạy từ 01/07 đến 30/09 nên mọi khoản hoa hồng tiếp thị liên kết chi trong quý này đều xét theo Nghị định 253/2026/NĐ-CP. Khoản chi phát sinh trước 01/07/2026 phải xét theo quy định có hiệu lực tại thời điểm chi, bài này chưa nêu số cho giai đoạn đó.
Để tra tiếp, kế toán có thể vào cổng thông tin của cơ quan thuế và cổng thông tin điện tử của Chính phủ. Hai trang này chỉ giúp đối chiếu nguồn, nội dung trong bài không lấy từ hai trang đó.
Hồ sơ hoa hồng tiếp thị liên kết cần những gì?

Hồ sơ hoa hồng tiếp thị liên kết cần chứng từ chi trả, bảng kê có chữ ký người đại diện, chứng từ chuyển khoản cho lần chi từ 05 triệu đồng và bản cam kết nếu không khấu trừ. Thiếu một mục thì khoản chi có nguy cơ không được tính vào chi phí được trừ.
Điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP nêu hai tầng điều kiện cho hoa hồng tiếp thị liên kết. Tầng một là khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.
Tầng hai áp dụng khi mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng chịu thuế giá trị gia tăng. Khi đó phải có chứng từ chi trả tiền cho người bán và bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký.
| Mục hồ sơ | Điều kiện | Căn cứ |
|---|---|---|
| Hóa đơn, chứng từ theo quy định | Khoản chi hoa hồng tiếp thị liên kết phải có | Nghị định 320/2025/NĐ-CP, Điều 9 khoản 1 điểm b |
| Chứng từ chi trả và bảng kê thu mua hoa hồng tiếp thị liên kết | Khi mua dịch vụ của cá nhân hoặc hộ kinh doanh dưới ngưỡng chịu thuế giá trị gia tăng; bảng kê do người đại diện hoặc người được ủy quyền ký | Nghị định 320/2025/NĐ-CP, Điều 9 khoản 1 điểm b |
| Chứng từ thanh toán không dùng tiền mặt | Mỗi lần chi hoa hồng tiếp thị liên kết từ 05 triệu đồng trở lên | Nghị định 320/2025/NĐ-CP, Điều 9 khoản 1 điểm c |
| Bản cam kết của cá nhân | Cá nhân chỉ có thu nhập thuộc diện khấu trừ 10%, kể cả hoa hồng tiếp thị liên kết, và chưa đến mức phải nộp thuế sau giảm trừ gia cảnh | Nghị định 253/2026/NĐ-CP, Điều 50 khoản 2 |
| Danh sách tổng hợp cuối năm | Lập cho những cá nhân đã làm cam kết, kể cả người nhận hoa hồng tiếp thị liên kết, nộp cho cơ quan thuế | Nghị định 253/2026/NĐ-CP, Điều 50 khoản 2 |
Điểm c1 khoản 1 Điều 9 còn một quy tắc dễ sót. Mua dịch vụ của một người bán, mỗi lần dưới 05 triệu đồng nhưng cộng lại trong cùng một ngày từ 05 triệu đồng trở lên, thì chỉ được tính chi phí khi có chứng từ thanh toán không dùng tiền mặt.
Với hoa hồng tiếp thị liên kết, kế toán nên gom biên nhận theo từng người nhận và từng ngày chi để áp quy tắc này. Bài về hồ sơ hợp thức hóa chi phí KOL không hóa đơn và bài về hoa hồng affiliate TikTok của cá nhân có thể đọc thêm để đối chiếu thực tế.
Hạch toán hoa hồng tiếp thị liên kết vào đâu?
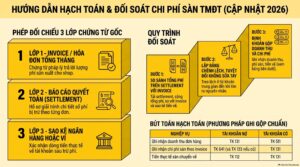
Công ty ghi Nợ chi phí cho tổng số hoa hồng tiếp thị liên kết phải thanh toán, ghi Có TK 3335 cho thuế thu nhập cá nhân khấu trừ tại nguồn, và ghi Có tiền cho số thực trả. Khi nộp thuế vào ngân sách thay cho người có thu nhập thì ghi Nợ TK 3335, Có tiền.
Cách ghi này lấy từ mục 3.6 điểm b phần hướng dẫn tài khoản 333 của Thông tư 99/2025/TT-BTC, trường hợp chi trả tiền thù lao, dịch vụ thuê ngoài ngay cho cá nhân bên ngoài. Tài khoản chi phí do công ty chọn theo bộ phận sử dụng, văn bản nêu các tài khoản như 623, 627, 641, 642.
Ví dụ giả định để minh họa: ngày 15/08/2026 công ty chi một lần 8.000.000 đồng hoa hồng tiếp thị liên kết cho cá nhân cư trú không ký hợp đồng lao động. Hoa hồng tiếp thị liên kết đạt ngưỡng 05 triệu đồng/lần nên khấu trừ 10%, tức 800.000 đồng, và thực trả 7.200.000 đồng.
| Nghiệp vụ | Nợ | Có | Số tiền (đồng) |
|---|---|---|---|
| Tổng hoa hồng tiếp thị liên kết phải thanh toán (ví dụ chọn TK 641) | 641 | 8.000.000 | |
| Thuế thu nhập cá nhân khấu trừ trên hoa hồng tiếp thị liên kết tại nguồn | 3335 | 800.000 | |
| Tiền hoa hồng tiếp thị liên kết thực trả qua ngân hàng | 112 | 7.200.000 | |
| Nộp thuế khấu trừ trên hoa hồng tiếp thị liên kết vào ngân sách | 3335 | 112 | 800.000 |
Nếu hoa hồng tiếp thị liên kết đã ghi nhận là khoản phải trả và chi sau, mục 3.6 điểm b cũng hướng dẫn ghi Nợ TK 331, Có TK 3335 và Có tiền thực trả. Số tiền không đổi, chỉ khác tài khoản đối ứng bên Nợ.
Ví dụ thứ hai: ngày 20/08/2026 công ty chi 3.000.000 đồng hoa hồng tiếp thị liên kết cho một cá nhân khác. Khoản hoa hồng tiếp thị liên kết này dưới 05 triệu đồng/lần nên bên trả khấu trừ 10% khi cá nhân có yêu cầu, còn không có yêu cầu thì Điều 50 khoản 2 không bắt buộc khấu trừ ở lần chi đó.
Về kê khai hoa hồng tiếp thị liên kết, số thuế đã khấu trừ phải được nộp theo Điều 50 Nghị định 253/2026/NĐ-CP. Kho văn bản chưa có đủ căn cứ về mẫu tờ khai, chỉ tiêu và hạn nộp áp dụng từ kỳ 01/07/2026 nên bài không nêu các nội dung này, kế toán cần đối chiếu văn bản quản lý thuế hiện hành. Bài về tờ khai 05/KK-TNCN chỉ nên dùng để hình dung cấu trúc tờ khai cũ.
Biên nhận hoa hồng tiếp thị liên kết đã chi mà chưa khấu trừ thì xử lý thế nào?

Với hoa hồng tiếp thị liên kết, mỗi lần chi phải được xét riêng: lần chi từ 05 triệu đồng trở lên cho cá nhân thuộc diện thì lẽ ra phải khấu trừ 10%, lần chi dưới ngưỡng thì chỉ khấu trừ khi cá nhân yêu cầu. Cách khai bổ sung phần đã chi mà chưa khấu trừ thuộc quy định quản lý thuế, bài này chưa có căn cứ để nêu cụ thể.
Đây là tình huống kế toán đang gặp khi cầm một xấp biên nhận hoa hồng tiếp thị liên kết chưa thuế. Sáu bước dưới đây chỉ sắp xếp công việc rà soát hoa hồng tiếp thị liên kết, không thay cho hướng dẫn xử lý vi phạm.
- Lập bảng kê toàn bộ biên nhận hoa hồng tiếp thị liên kết theo người nhận, ngày chi, số tiền từng lần và hình thức chi.
- Tách hai nhóm theo mốc 01/07/2026, vì Nghị định 253/2026/NĐ-CP chỉ áp dụng cho khoản chi từ ngày này.
- Ở nhóm từ 01/07/2026, đánh dấu những lần chi hoa hồng tiếp thị liên kết từ 05 triệu đồng trở lên cho cá nhân cư trú không ký hợp đồng lao động hoặc ký dưới 03 tháng.
- Kiểm tra từng người nhận đã có bản cam kết chưa và hợp đồng có phải hợp đồng lao động từ 03 tháng trở lên không.
- Kiểm tra hồ sơ chi phí theo bảng ở phần trên: bảng kê do người đại diện ký, chứng từ chuyển khoản cho lần chi từ 05 triệu đồng, quy tắc cộng dồn trong cùng ngày.
- Chuyển danh sách lần chi chưa khấu trừ cho người có chuyên môn quyết định cách xử lý phần thuế còn thiếu.
Bước 2 và bước 3 thường mất nhiều thời gian nhất khi hoa hồng tiếp thị liên kết dồn từ nhiều tháng. Kế toán nên làm bảng tính riêng cho hoa hồng tiếp thị liên kết, mỗi dòng một lần chi, để đối chiếu với sao kê ngân hàng.
Bản cam kết là cơ chế được Điều 50 khoản 2 cho phép để bên trả tạm chưa khấu trừ hoa hồng tiếp thị liên kết. Điều kiện là cá nhân chỉ có thu nhập thuộc diện khấu trừ 10% và ước tính tổng thu nhập chịu thuế sau giảm trừ gia cảnh chưa đến mức phải nộp thuế.
Căn cứ vào cam kết, bên trả không khấu trừ hoa hồng tiếp thị liên kết. Hết năm tính thuế, bên trả vẫn phải tổng hợp danh sách và thu nhập của những cá nhân đã cam kết rồi nộp cho cơ quan thuế.
Về chi phí được trừ của hoa hồng tiếp thị liên kết, điểm c3 khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP có một quy tắc về thời điểm. Nếu khoản từ 05 triệu đồng chưa thanh toán đến lúc ghi chi phí thì vẫn được tính chi phí. Khi thanh toán mà không có chứng từ không dùng tiền mặt thì phải điều chỉnh giảm chi phí vào kỳ thanh toán bằng tiền mặt.
Trường hợp nào khác đi?
Cách xử lý hoa hồng tiếp thị liên kết đổi theo loại hợp đồng, người nhận và cách thanh toán. Bốn tình huống dưới đây có căn cứ trực tiếp trong các văn bản đã đối chiếu.
Người nhận ký hợp đồng lao động từ 03 tháng
Nếu người nhận hoa hồng tiếp thị liên kết là cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên thì bên trả khấu trừ theo biểu thuế lũy tiến từng phần, không dùng mức 10%. Đây là nội dung ở khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, kể cả khi cá nhân ký hợp đồng từ 03 tháng trở lên ở nhiều nơi.
Trường hợp này khác hoàn toàn với biên nhận hoa hồng tiếp thị liên kết thông thường. Kế toán cần xem hợp đồng trước khi chọn cách khấu trừ hoa hồng tiếp thị liên kết.
Chi nhiều lần nhỏ trong cùng một ngày
Hoa hồng tiếp thị liên kết chi cho cùng một người nhận, mỗi lần dưới 05 triệu đồng nhưng tổng trong ngày từ 05 triệu đồng trở lên, chỉ được tính vào chi phí khi có chứng từ thanh toán không dùng tiền mặt. Căn cứ là điểm c1 khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP.
Quy tắc này nói về chi phí được trừ của hoa hồng tiếp thị liên kết, không thay đổi cách xác định ngưỡng khấu trừ theo từng lần ở Nghị định 253/2026/NĐ-CP. Hai quy tắc cần được đọc riêng.
Hoa hồng do sàn trừ trực tiếp, hoặc người nhận là hộ kinh doanh
Kho văn bản đã đối chiếu chưa có điều khoản riêng cho hai tình huống này: hoa hồng tiếp thị liên kết do sàn trừ thẳng khi đối soát, và hoa hồng tiếp thị liên kết chi cho hộ kinh doanh có xuất hóa đơn. Vì chưa đủ căn cứ nên bài không kết luận cách khấu trừ hay kê khai cho hai trường hợp này.
Kế toán gặp tình huống hoa hồng tiếp thị liên kết này cần chuyên viên thuế xác nhận trước khi hạch toán. Đừng áp nguyên cách xử lý biên nhận chi cho cá nhân sang hai trường hợp trên.
Khoản chi chưa thanh toán đến cuối kỳ
Nếu hoa hồng tiếp thị liên kết đã ghi nhận chi phí mà chưa trả tiền, mục 3.6 điểm b Thông tư 99/2025/TT-BTC hướng dẫn ghi Nợ TK 331, Có TK 3335 và Có tiền thực trả khi thanh toán. Về chi phí được trừ, điểm c3 nói ở trên áp dụng cho khoản từ 05 triệu đồng.
Kế toán nên ghi chú ngày thanh toán thực tế trên bảng kê hoa hồng tiếp thị liên kết để biết kỳ nào phải điều chỉnh nếu thanh toán bằng tiền mặt.
Câu hỏi thường gặp

Em đang kê khai thuế Q3 cho Cty mà phần tiếp thị liên kết Tiktokshop thì ko biết có nên kê khai ko các bác nhỉ. Cty em có rất nhiều biên nhận hoa hồng mà tất cả đều chưa thuế
Nên rà ngay từng biên nhận hoa hồng tiếp thị liên kết. Từ 01/07/2026, hoa hồng tiếp thị liên kết là tiền công, thù lao chi cho cá nhân cư trú không ký hợp đồng lao động hoặc ký dưới 03 tháng, từ 05 triệu đồng/lần trở lên, thì phải khấu trừ 10% trước khi trả. Phần chưa khấu trừ cần chuyên viên thuế quyết định cách xử lý.
Hoa hồng tiếp thị liên kết dưới 5 triệu đồng có phải khấu trừ thuế không?
Không bắt buộc khấu trừ hoa hồng tiếp thị liên kết ở lần chi đó. Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, hoa hồng tiếp thị liên kết dưới 05 triệu đồng/lần thì bên trả khấu trừ 10% khi cá nhân có yêu cầu.
Hoa hồng tiếp thị liên kết chi bằng tiền mặt có được tính chi phí không?
Từ 05 triệu đồng/lần trở lên thì hoa hồng tiếp thị liên kết phải có chứng từ thanh toán không dùng tiền mặt mới đáp ứng điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP. Dưới ngưỡng này, hoa hồng tiếp thị liên kết vẫn cần hóa đơn, chứng từ theo điểm b.
Cá nhân nhận hoa hồng tiếp thị liên kết có cần làm bản cam kết không?
Chỉ khi cá nhân muốn bên trả tạm chưa khấu trừ hoa hồng tiếp thị liên kết. Điều kiện là cá nhân chỉ có thu nhập thuộc diện khấu trừ 10% và ước tính sau giảm trừ gia cảnh chưa đến mức phải nộp thuế, theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
Kết luận
Hoa hồng tiếp thị liên kết chi cho cá nhân cư trú không ký hợp đồng lao động hoặc ký dưới 03 tháng, từ 05 triệu đồng/lần trở lên, phải khấu trừ 10% từ 01/07/2026. Căn cứ cho hoa hồng tiếp thị liên kết là Điều 50 Nghị định 253/2026/NĐ-CP, điều kiện chi phí là Điều 9 Nghị định 320/2025/NĐ-CP, cách ghi sổ là Thông tư 99/2025/TT-BTC, cập nhật đến tháng 10/2026.
Với biên nhận hoa hồng tiếp thị liên kết đã chi mà chưa thuế, hãy tách theo mốc 01/07/2026, rà từng lần chi rồi chuyển phần còn thiếu cho người có chuyên môn xử lý. VAR eCOM khuyến nghị kế toán lưu bảng rà soát này cùng hồ sơ quý 3.
Bài liên quan: hoa hồng affiliate TikTok của cá nhân, hồ sơ hợp thức hóa chi phí KOL, hóa đơn hoa hồng affiliate và tờ khai 05/KK-TNCN.