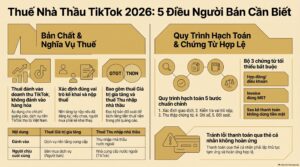
Thuế nhà thầu TikTok là khoản thuế GTGT và thuế TNDN tính trên số tiền doanh nghiệp Việt Nam trả cho TikTok, một nhà cung cấp nước ngoài, khi mua dịch vụ như quảng cáo. Công ty cổ phần chi 600 triệu đồng mỗi tháng cho quảng cáo TikTok có phải tự khấu trừ và nộp thay thuế nhà thầu TikTok không?
Câu trả lời thay đổi từ 01/07/2026, khi Nghị định 252/2026/NĐ-CP có hiệu lực. Phần cập nhật tháng 9/2026 dưới đây trả lời 4 ý: ai phải nộp thuế nhà thầu TikTok, tỷ lệ bao nhiêu, kê khai mấy bước và cách giữ chi phí quảng cáo được trừ khi quyết toán.
Thuế nhà thầu TikTok là gì?
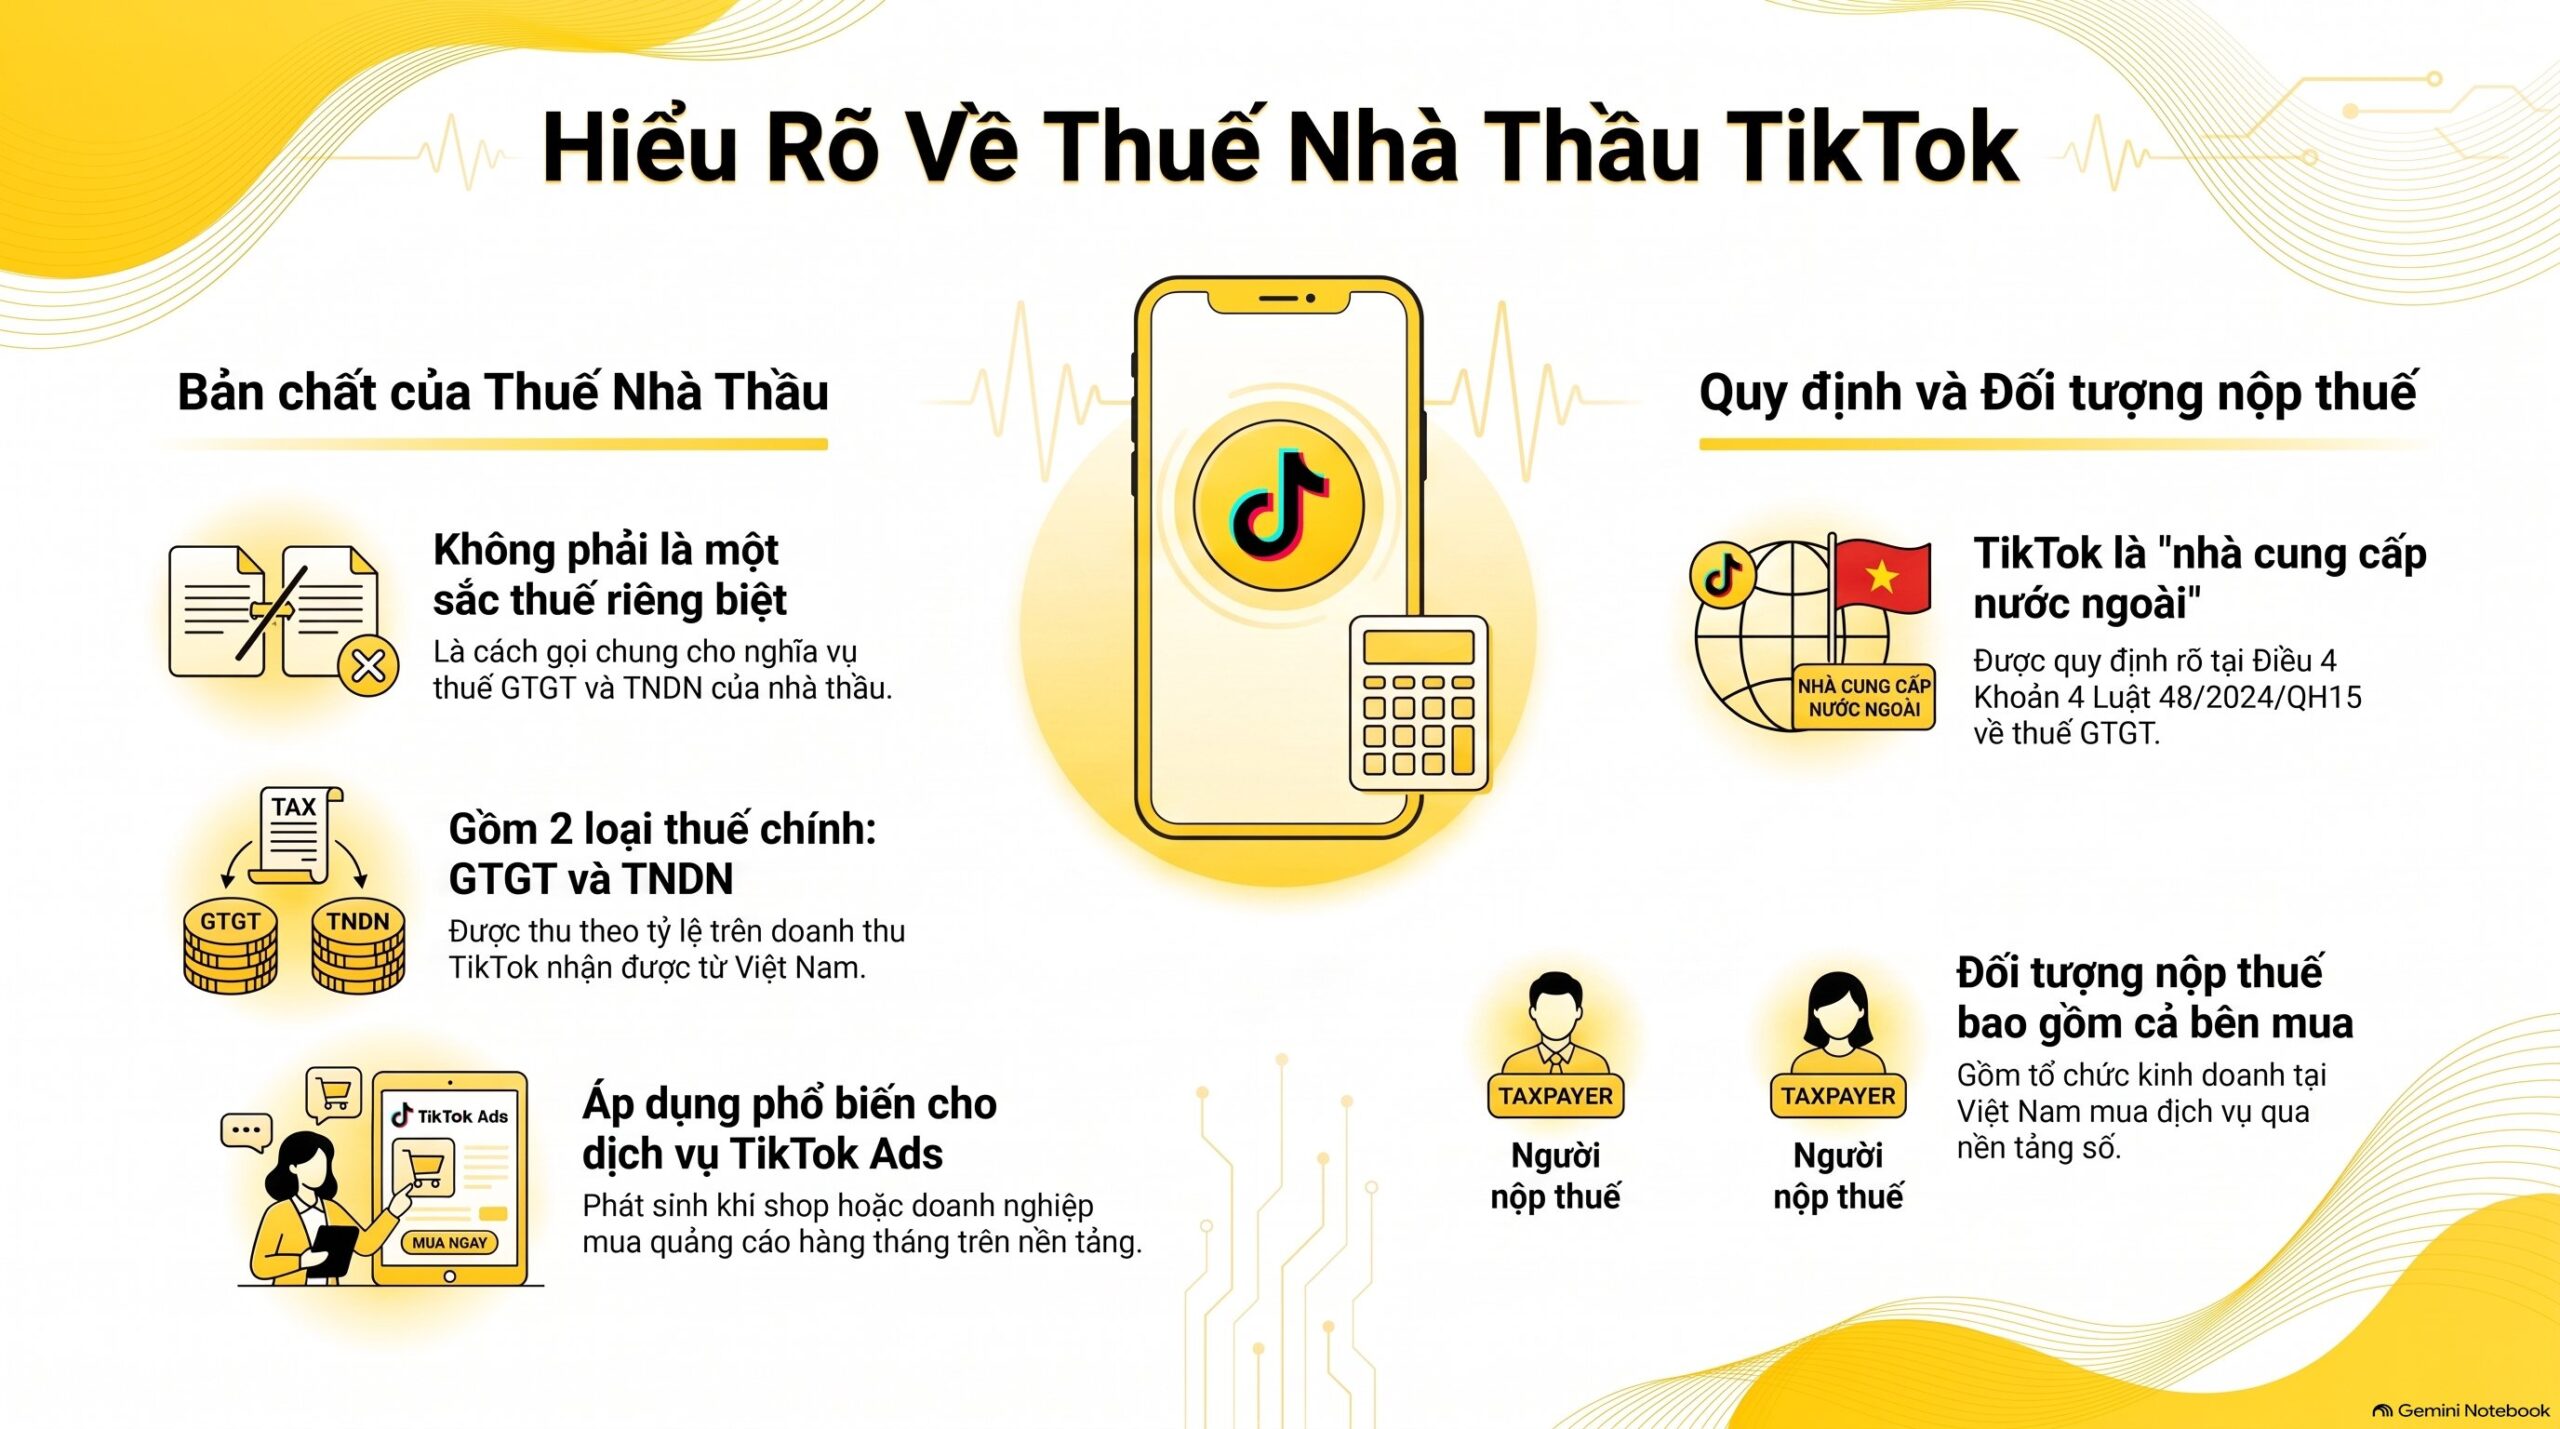
Thuế nhà thầu TikTok là cách gọi quen của nghĩa vụ thuế GTGT và thuế TNDN phát sinh khi TikTok, tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, bán dịch vụ cho tổ chức, cá nhân tại Việt Nam. Dịch vụ phổ biến nhất là quảng cáo TikTok Ads mà các shop và doanh nghiệp mua hằng tháng.
Luật gọi TikTok là “nhà cung cấp nước ngoài”. Điều 4 Khoản 4 Luật 48/2024/QH15 về thuế GTGT xếp chính nhà cung cấp nước ngoài vào nhóm người nộp thuế. Cùng nhóm đó có tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ khi mua dịch vụ của họ qua nền tảng số.
Nói cách khác, thuế nhà thầu TikTok không phải một sắc thuế riêng. Đó là 2 khoản thuế GTGT và TNDN, được thu theo tỷ lệ trên doanh thu mà TikTok nhận từ Việt Nam. Câu hỏi thật của doanh nghiệp là ai đứng ra khai và nộp thuế nhà thầu TikTok, TikTok hay chính công ty mình.
Công ty cổ phần có phải đóng thuế nhà thầu TikTok không?
Có, nếu công ty cổ phần khai thuế GTGT theo phương pháp khấu trừ. Từ 01/07/2026, công ty mua dịch vụ của TikTok có trách nhiệm khấu trừ, khai và nộp thay thuế nhà thầu TikTok gồm thuế GTGT và thuế TNDN. Công ty áp dụng phương pháp trực tiếp thì không thuộc diện này.
Yếu tố quyết định nghĩa vụ thuế nhà thầu TikTok là phương pháp tính thuế GTGT, không phải loại hình công ty cổ phần hay công ty TNHH. Căn cứ nằm ở Điều 43 Khoản 3 Nghị định 252/2026/NĐ-CP, văn bản hướng dẫn pháp luật quản lý thuế có hiệu lực từ 01/07/2026:
> “Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế giá trị gia tăng khi mua hàng hóa, dịch vụ của nhà cung cấp nước ngoài (…) trên nền tảng thương mại điện tử có trách nhiệm (…)”. Trách nhiệm đó gồm khấu trừ, nộp thay thuế GTGT và thuế TNDN của nhà cung cấp nước ngoài.
Nghị định 181/2025/NĐ-CP tại Điều 3 Khoản 2 điểm a cũng xếp nhóm tổ chức này vào diện nộp thay thuế GTGT cho nhà cung cấp nước ngoài. Với thuế nhà thầu TikTok, việc khấu trừ, nộp thay thực hiện theo pháp luật về quản lý thuế.
Công ty cổ phần khai GTGT theo phương pháp khấu trừ tự nộp thuế nhà thầu TikTok
Công ty cổ phần bán hàng đa sàn thường khai GTGT theo phương pháp khấu trừ. Nhóm này chịu trách nhiệm trực tiếp với thuế nhà thầu TikTok trên từng khoản thanh toán quảng cáo.
Thời điểm khấu trừ thuế nhà thầu TikTok là thời điểm thanh toán cho nhà cung cấp nước ngoài, theo Điều 44 Khoản 1 điểm a Nghị định 252/2026/NĐ-CP. Nạp tiền vào tài khoản quảng cáo hay trả hóa đơn cuối kỳ đều cần được ghi nhận đúng ngày chi tiền.
Công ty khai GTGT theo phương pháp trực tiếp: TikTok tự nộp thuế nhà thầu TikTok
Công ty khai theo phương pháp trực tiếp không nằm trong nhóm phải khấu trừ theo Điều 43 Khoản 3. Khi đó, thuế nhà thầu TikTok thuộc trách nhiệm của chính TikTok.
Điều 46 Khoản 2 Nghị định 252/2026/NĐ-CP xử lý phần doanh thu từ Việt Nam chưa được tổ chức tại Việt Nam khấu trừ. Với phần này, nhà cung cấp nước ngoài phải trực tiếp đăng ký, khai và nộp thuế qua Hệ thống thông tin quản lý thuế.
Thuế nhà thầu TikTok trước và sau 01/07/2026 khác nhau thế nào?
Trước mốc này, Công văn 3115/TCT-CS ngày 19/07/2024 hướng dẫn: TikTok Pte. Ltd đã đăng ký, kê khai theo Thông tư 80/2021/TT-BTC thì thực hiện trực tiếp trên Cổng thông tin của cơ quan thuế. Doanh nghiệp Việt Nam lúc đó chủ yếu lo chứng từ để tính chi phí.
Thông tư 89/2026/TT-BTC tại Điều 99 Khoản 3 đã bãi bỏ Thông tư 80/2021/TT-BTC và Thông tư 103/2014/TT-BTC từ 01/07/2026. Vì vậy, giao dịch thanh toán từ ngày này áp cơ chế thuế nhà thầu TikTok mới. Giao dịch trước ngày này xử lý theo văn bản còn hiệu lực tại ngày giao dịch.
Thuế nhà thầu TikTok tính theo tỷ lệ bao nhiêu?
Thuế nhà thầu TikTok cho dịch vụ quảng cáo gồm thuế GTGT 10% và thuế TNDN 5% trên doanh thu tính thuế phát sinh tại Việt Nam. Hai tỷ lệ này lấy từ luật thuế GTGT và nghị định hướng dẫn thuế TNDN, áp theo từng giao dịch cung cấp dịch vụ.
Điều 44 Khoản 2 Nghị định 252/2026/NĐ-CP quy định số thuế nhà thầu TikTok phải khấu trừ bằng tỷ lệ % thuế suất nhân với doanh thu phát sinh tại Việt Nam. Doanh thu này là số tiền nhà cung cấp nước ngoài được hưởng do tổ chức tại Việt Nam chi trả.
| Khoản thuế | Tỷ lệ áp cho dịch vụ | Căn cứ |
|---|---|---|
| Thuế GTGT | 10% | Điều 9 Khoản 3 Luật 48/2024/QH15 |
| Thuế TNDN | 5% | Điều 12 Khoản 3 điểm a Nghị định 320/2025/NĐ-CP |
| Giao dịch không xác định được loại dịch vụ | Tỷ lệ cao nhất theo luật thuế | Điều 44 Khoản 2 điểm b Nghị định 252/2026/NĐ-CP |
Mức 10% trong thuế nhà thầu TikTok là thuế suất gốc theo luật cho dịch vụ nhà cung cấp nước ngoài bán qua nền tảng số. Bảng trên chưa xét chính sách giảm thuế GTGT tạm thời, nếu có, nên cần kiểm tra lại trước khi lập tờ khai.
Ví dụ tính thuế nhà thầu TikTok cho khoản quảng cáo 100 triệu đồng
Giả sử công ty cổ phần A đã xác định doanh thu tính thuế của TikTok trong tháng 8/2026 là 100.000.000 đồng. Thuế nhà thầu TikTok công ty phải khấu trừ, nộp thay được tính như sau:
- Thuế GTGT: 100.000.000 × 10% = 10.000.000 đồng.
- Thuế TNDN: 100.000.000 × 5% = 5.000.000 đồng.
- Tổng thuế nhà thầu TikTok phải nộp thay: 15.000.000 đồng.
Nếu giá trên hợp đồng là giá đã gồm thuế hoặc giá ròng TikTok nhận, cách quy đổi doanh thu tính thuế nhà thầu TikTok sẽ khác. Trường hợp này nên để kế toán chuyên môn tính lại trước khi nộp.
Kê khai thuế nhà thầu TikTok gồm mấy bước?
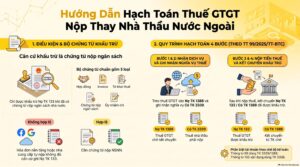
Kê khai thuế nhà thầu TikTok gồm 5 bước: xác định diện phải khấu trừ, chốt ngày thanh toán, tính số thuế, nộp hồ sơ khai điện tử, rồi nộp tiền và lưu chứng từ. Hồ sơ theo điểm 17 Phụ lục I Thông tư 89/2026/TT-BTC, nộp cho cơ quan thuế quản lý công ty.
- Xác định diện: kiểm tra công ty đang khai GTGT theo phương pháp khấu trừ và khoản chi là dịch vụ mua của TikTok, tức thuộc diện thuế nhà thầu TikTok.
- Chốt thời điểm: lấy ngày thanh toán cho TikTok làm thời điểm khấu trừ thuế nhà thầu TikTok.
- Tính số thuế: nhân doanh thu tính thuế với 10% GTGT và 5% TNDN.
- Khai thuế điện tử: nộp hồ sơ khai thuế nhà thầu TikTok theo Điều 32 Thông tư 89/2026/TT-BTC.
- Nộp tiền và lưu chứng từ: giữ chứng từ nộp thuế nhà thầu TikTok để khấu trừ thuế GTGT đầu vào.
Bước 1: Xác định có thuộc diện nộp thuế nhà thầu TikTok không
Mở tờ khai GTGT gần nhất để biết công ty có phải tự nộp thuế nhà thầu TikTok hay không. Đồng thời tách riêng các khoản trả cho TikTok khỏi phí sàn TikTok Shop, vì hai dòng tiền này có bản chất khác nhau.
Bước 2: Chốt ngày thanh toán cho TikTok
Mỗi lần nạp tiền quảng cáo bằng thẻ công ty hay chuyển khoản là một lần phát sinh. Bảng kê ngày thanh toán giúp khớp số thuế nhà thầu TikTok với sao kê ngân hàng khi cơ quan thuế kiểm tra.
Bước 3: Tính số thuế nhà thầu TikTok
Áp tỷ lệ thuế nhà thầu TikTok trong bảng ở mục trên cho từng giao dịch. Giao dịch không xác định được là hàng hóa hay loại dịch vụ nào thì áp tỷ lệ cao nhất theo Điều 44 Khoản 2 điểm b Nghị định 252/2026/NĐ-CP.
Bước 4: Nộp hồ sơ khai thuế nhà thầu TikTok đúng hạn
Điều 45 Khoản 3 Nghị định 252/2026/NĐ-CP cho phép khai theo từng lần phát sinh, hoặc khai theo tháng nếu phát sinh nhiều lần trong tháng. Theo Điều 10 cùng nghị định, hạn khai từng lần là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh.
Khai theo tháng thì hạn là ngày thứ 20 của tháng tiếp theo. Doanh nghiệp chạy quảng cáo đều đặn thường chọn khai thuế nhà thầu TikTok theo tháng để gom giao dịch vào 1 tờ khai.
Bước 5: Nộp tiền và lưu chứng từ nộp thay
Chứng từ nộp ngân sách là giấy tờ quan trọng nhất của cả quy trình. Nó vừa chứng minh công ty đã nộp thuế nhà thầu TikTok, vừa là điều kiện để khấu trừ thuế GTGT đầu vào ở mục sau.
Nộp thuế nhà thầu TikTok xong thì chi phí và thuế GTGT đầu vào xử lý ra sao?
Công ty đã nộp thay thuế GTGT cho TikTok thì được dùng chứng từ nộp thuế thay để khấu trừ thuế GTGT đầu vào. Toàn bộ chi phí quảng cáo có chứng từ hợp lệ và chứng từ thanh toán vẫn là căn cứ tính chi phí được trừ khi quyết toán thuế TNDN.
Điều 6 Thông tư 69/2025/TT-BTC quy định tổ chức tại Việt Nam nộp thay thuế cho nhà cung cấp nước ngoài, như thuế nhà thầu TikTok, phải có chứng từ nộp thuế GTGT thay cho phía nước ngoài để khấu trừ đầu vào. Chứng từ đó là chứng từ nộp ngân sách nhà nước.
Đây là điểm mới của thuế nhà thầu TikTok so với cách làm cũ. Công văn 3115/TCT-CS nêu hóa đơn TikTok gửi kèm hồ sơ hỏi không phải hóa đơn GTGT nên không đủ điều kiện khấu trừ đầu vào. Trường hợp đó, khoản thuế TikTok ghi trên hóa đơn được tính vào chi phí được trừ.
Muốn chi phí được trừ, hóa đơn, chứng từ của TikTok phải mang tên, địa chỉ, mã số thuế của công ty và đáp ứng điều kiện thanh toán. Danh mục đầy đủ các khoản chi hợp lệ xem thêm tại bài chi phí được trừ khi tính thuế TNDN.
Công ty cổ phần bán hàng trên TikTok Shop có bị trừ thuế nhà thầu TikTok không?
Không. Bán hàng trên TikTok Shop là doanh thu của chính công ty, không phải khoản mua dịch vụ nước ngoài, nên không phát sinh thuế nhà thầu TikTok ở chiều này. Công ty cổ phần tự kê khai thuế GTGT và thuế TNDN trên doanh thu bán hàng của mình.
Điều 43 Khoản 1 Nghị định 252/2026/NĐ-CP chỉ giao chủ quản nền tảng khấu trừ, nộp thay thuế cho hộ kinh doanh, cá nhân kinh doanh. Công ty cổ phần không thuộc nhóm được sàn khấu trừ thay, nên phải tự đối soát doanh thu sàn với tiền về tài khoản.
Nhiều kế toán nhầm doanh thu TikTok Shop với thuế nhà thầu TikTok và bỏ trống nghĩa vụ ở cả hai phía. Cách kê khai doanh thu bán hàng trên sàn được hướng dẫn riêng ở bài kê khai thuế bán hàng TikTok Shop.
4 sai sót thường gặp khi xử lý thuế nhà thầu TikTok
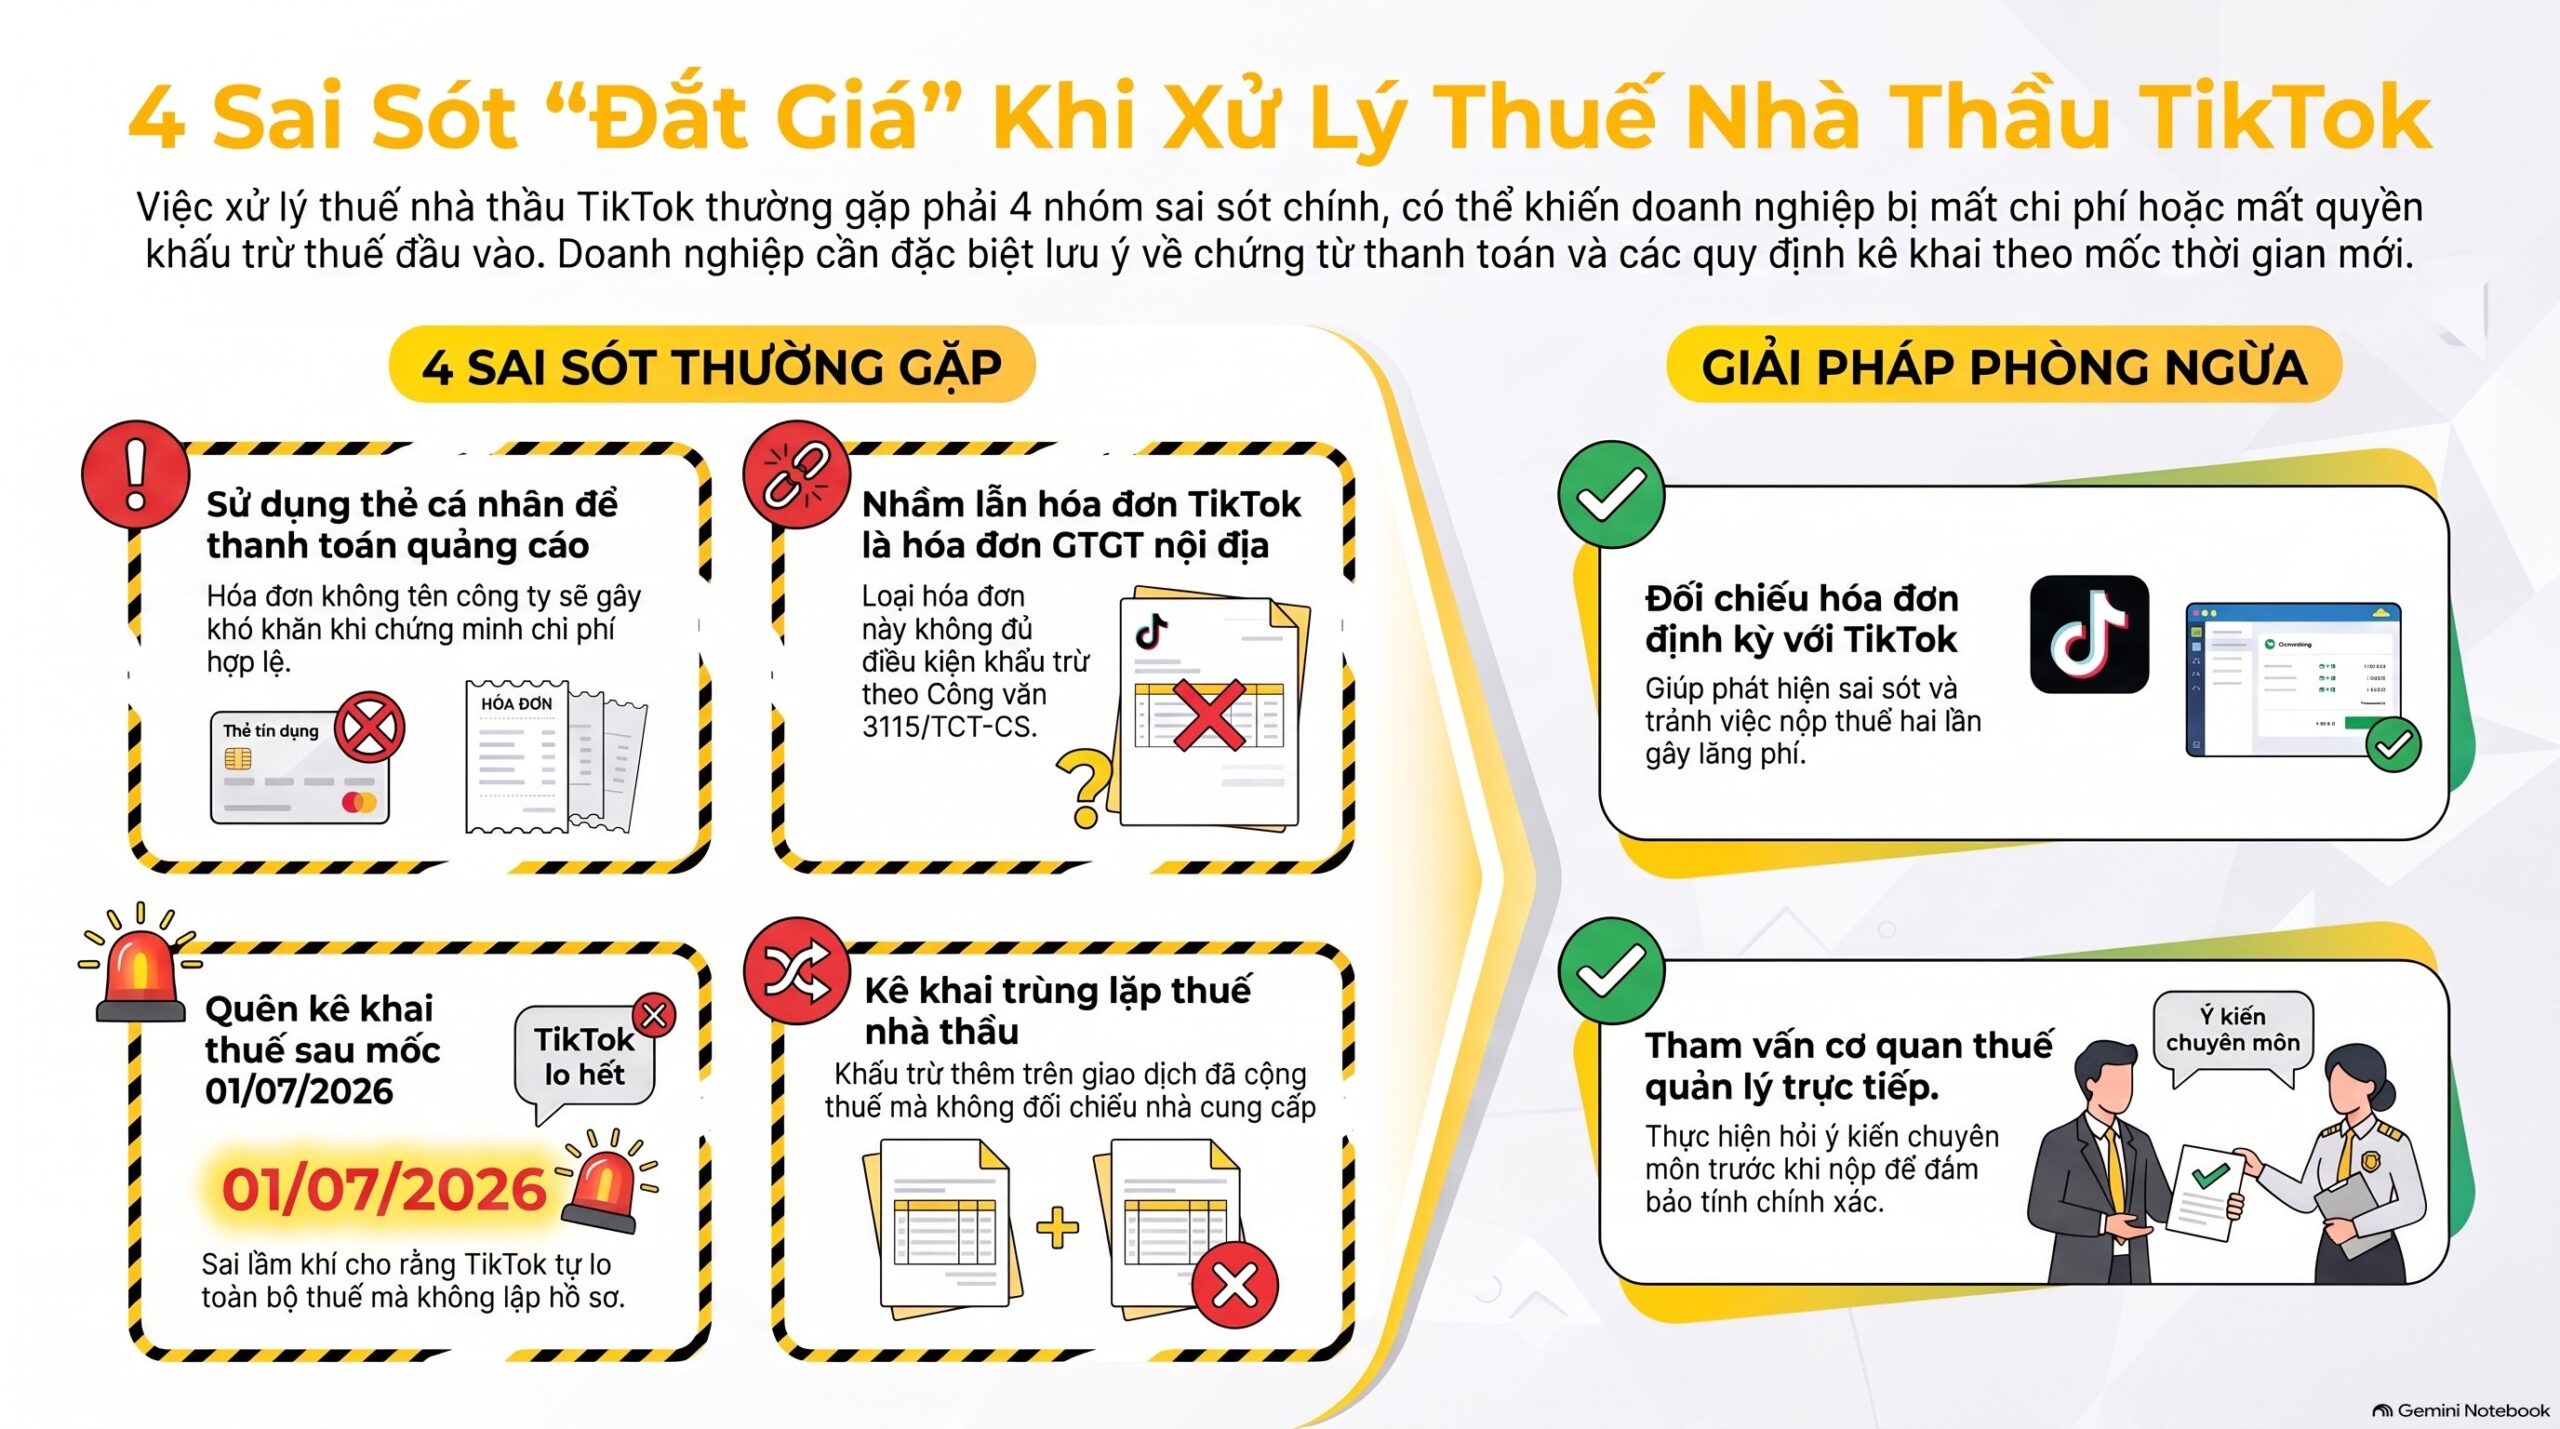
Qua hồ sơ khách hàng TMĐT mà VAR eCOM đang làm, lỗi về thuế nhà thầu TikTok thường rơi vào 4 nhóm. Nhóm nào cũng có thể làm công ty mất chi phí hoặc mất quyền khấu trừ đầu vào.
- Nạp quảng cáo bằng thẻ cá nhân của giám đốc. Hóa đơn không mang tên công ty thì khó chứng minh chi phí và khó xác định người thanh toán.
- Coi hóa đơn TikTok như hóa đơn GTGT trong nước. Kế toán kê luôn phần thuế nhà thầu TikTok ghi trên hóa đơn vào đầu vào, trong khi Công văn 3115/TCT-CS đã nêu loại hóa đơn đó không đủ điều kiện khấu trừ.
- Quên khai sau mốc 01/07/2026. Công ty vẫn nghĩ TikTok tự lo toàn bộ thuế nhà thầu TikTok, nên không lập hồ sơ theo Điều 32 Thông tư 89/2026/TT-BTC.
- Kê trùng thuế nhà thầu TikTok. Hóa đơn TikTok đã cộng thuế, công ty lại khấu trừ thêm trên cùng giao dịch mà không đối chiếu với nhà cung cấp.
Để tránh kê trùng thuế nhà thầu TikTok, doanh nghiệp nên đối chiếu hóa đơn với TikTok và hỏi cơ quan thuế quản lý trước khi nộp. Một khoản thuế nộp hai lần làm tăng chi phí thật của công ty và tốn thêm thủ tục xử lý tiền nộp thừa.
Câu hỏi thường gặp
Công ty cổ phần có phải đóng thuế nhà thầu trên Tiktok ko các bác ơi .
Có, nếu công ty khai thuế GTGT theo phương pháp khấu trừ và mua dịch vụ như quảng cáo của TikTok. Từ 01/07/2026, công ty khấu trừ, khai và nộp thay thuế nhà thầu TikTok gồm GTGT 10% và TNDN 5% theo Điều 43 Khoản 3 Nghị định 252/2026/NĐ-CP.
Công ty TNHH có nộp thuế nhà thầu TikTok khác công ty cổ phần không?
Không khác. Luật xét phương pháp tính thuế GTGT của người mua, không xét loại hình công ty. Công ty TNHH khai theo phương pháp khấu trừ cũng phải khấu trừ, nộp thay thuế nhà thầu TikTok như công ty cổ phần.
Hóa đơn TikTok có dùng để khấu trừ thuế GTGT đầu vào được không?
Hóa đơn TikTok tự phát hành không phải hóa đơn GTGT theo Công văn 3115/TCT-CS, nên không dùng để khấu trừ đầu vào. Khi công ty tự nộp thay thuế nhà thầu TikTok phần GTGT, chứng từ nộp ngân sách mới là căn cứ khấu trừ theo Điều 6 Thông tư 69/2025/TT-BTC.
Tháng không chạy quảng cáo TikTok có phải nộp tờ khai không?
Không phải nộp. Theo Điều 11 Khoản 8 Nghị định 252/2026/NĐ-CP, bên Việt Nam khai theo tháng không phải nộp hồ sơ khai cho tháng không phát sinh việc khấu trừ thuế nhà thầu. Tháng có chi quảng cáo trở lại thì khai thuế nhà thầu TikTok bình thường.
Hạn nộp thuế nhà thầu TikTok là ngày nào?
Khai thuế nhà thầu TikTok theo từng lần thì hạn là ngày thứ 10 kể từ ngày tiếp theo ngày thanh toán cho TikTok. Khai theo tháng thì hạn là ngày thứ 20 của tháng sau, theo Điều 10 Nghị định 252/2026/NĐ-CP.
Lời kết
Thuế nhà thầu TikTok từ 01/07/2026 không còn là việc riêng của TikTok. Công ty cổ phần khai GTGT theo phương pháp khấu trừ phải tự khấu trừ 10% GTGT và 5% TNDN trên từng khoản thanh toán, khai điện tử và giữ chứng từ nộp thay để khấu trừ đầu vào.
Doanh nghiệp chi hàng trăm triệu đồng mỗi tháng cho quảng cáo nên rà lại hồ sơ thuế nhà thầu TikTok từ tháng 7/2026. Văn bản gốc và thủ tục khai thuế nhà thầu TikTok có thể tra tại Cổng thông tin Cục Thuế và Cổng Thông tin điện tử Chính phủ.
VAR eCOM xây bộ hồ sơ bảo vệ chi phí quảng cáo, KOL cho 500+ doanh nghiệp TMĐT, gồm cả phần thuế nhà thầu TikTok. Anh/chị cần rà nghĩa vụ này cho công ty, gọi hotline 082 6868 007 hoặc xem dịch vụ kế toán TMĐT của VAR eCOM.