Mã số thuế nhà thầu là cách gọi quen miệng của mã số thuế nộp thay, mã mà bên Việt Nam được cấp để kê khai và nộp thay thuế cho nhà thầu nước ngoài.
Khi đăng ký mã số thuế nhà thầu bằng tờ khai 04.1-ĐKT theo Thông tư 90/2026/TT-BTC, bước dễ sai nhất là hộp thoại “Chọn đối tượng cần đăng ký” với năm lựa chọn gần giống nhau.
Bài này hướng dẫn đăng ký mã số thuế nhà thầu: chọn mục nào, ghi từng ô ra sao và địa chỉ người đại diện có phải địa chỉ giấy phép kinh doanh hay không. Nội dung áp dụng từ 01/7/2026, cập nhật tháng 11/2026.
Đăng ký mã số thuế nhà thầu bằng tờ khai 04.1 thì tích chọn mục nào?

Chọn mục thứ hai: “Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài”. Mục này dành cho bên Việt Nam trả tiền cho nhà thầu nước ngoài và phải khấu trừ, nộp thay thuế. Khi đăng ký mã số thuế nhà thầu, mục đầu tiên là ủy nhiệm thu, dùng mẫu 04.4-ĐKT chứ không phải mẫu 04.1-ĐKT.
Trong ảnh chụp hộp thoại “Chọn đối tượng cần đăng ký” mà kế toán viên gửi lên cộng đồng, ô tròn đầu tiên đang được chọn sẵn. Bấm “Tiếp tục” ngay thì hồ sơ đăng ký mã số thuế nhà thầu sẽ đi sai đối tượng. Hãy bỏ chọn dòng ủy nhiệm thu rồi mới chọn dòng thứ hai để đăng ký mã số thuế nhà thầu đúng đối tượng.
Bảng dưới đây đối chiếu năm lựa chọn khi đăng ký mã số thuế nhà thầu với đối tượng tại khoản 2 Điều 4 Thông tư 90/2026/TT-BTC:
| Mục trong hộp thoại | Đối tượng theo Thông tư 90/2026/TT-BTC | Mẫu tờ khai |
|---|---|---|
| 1. Được cơ quan thuế ủy nhiệm thu | Điểm n khoản 2 Điều 4 | 04.4-ĐKT |
| 2. Khấu trừ, nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài | Điểm h.1 khoản 2 Điều 4 | 04.1-ĐKT kèm BK04.1-ĐKT |
| 3. Tổ chức kinh doanh theo phương pháp khấu trừ GTGT, nộp thay cho nhà cung cấp nước ngoài | Điểm h.2 khoản 2 Điều 4 | 04.1-ĐKT |
| 4. Khấu trừ, nộp thay thuế cho cá nhân có hợp đồng hợp tác kinh doanh | Điểm h.4 khoản 2 Điều 4 | 04.1-ĐKT kèm bản sao hợp đồng |
| 5. Chủ quản nền tảng thương mại điện tử, nền tảng số khác ở trong nước | Điểm h.3 khoản 2 Điều 4 | 04.1-ĐKT |
Muốn biết mình thuộc mục nào khi đăng ký mã số thuế nhà thầu, hãy tự hỏi mình khấu trừ thuế thay cho ai. Bị khấu trừ là nhà thầu nước ngoài thực hiện hợp đồng tại Việt Nam thì chọn mục hai. Bị khấu trừ là nhà cung cấp nước ngoài bán dịch vụ trên nền tảng số thì thường là mục ba.
Một điểm hay nhầm về mã số thuế nhà thầu: chính nhà thầu nước ngoài tự kê khai, nộp thuế nhà thầu không dùng tờ khai 04.1-ĐKT mà dùng mẫu 04-ĐKT, theo khoản 5 Điều 7 Thông tư 90/2026/TT-BTC.
Căn cứ pháp lý nào quy định mã số thuế nhà thầu?
Ba văn bản có hiệu lực từ 01/7/2026 quy định mã số thuế nhà thầu: Luật 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 90/2026/TT-BTC. Luật giao Bộ trưởng Bộ Tài chính quy định mã số thuế nộp thay. Nghị định quy định thời hạn đăng ký mã số thuế nhà thầu, còn Thông tư quy định đối tượng, hồ sơ và mẫu tờ khai.
Khoản 4 Điều 11 Luật 108/2025/QH15 giao việc quy định mã số thuế của bên khấu trừ, nộp thay cho Bộ trưởng Bộ Tài chính. Vì vậy mã số thuế nhà thầu của bên Việt Nam được hướng dẫn ở cấp thông tư. Điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC quy định việc cấp mã:
> “[…] được cấp mã số thuế 10 chữ số (sau đây gọi là mã số thuế nộp thay) để kê khai, nộp thay thuế cho mỗi nhóm đối tượng được khấu trừ, nộp thay.”
Hai cách gọi này cùng chỉ một việc, nên đăng ký mã số thuế nhà thầu cũng chính là đăng ký mã nộp thay. “Mã số thuế nhà thầu” là chữ người ta gõ vào Google, còn “mã số thuế nộp thay” là tên trong văn bản và trên Thông báo mẫu 11-MST. Mã số thuế nhà thầu này tách riêng khỏi mã số thuế của chính đơn vị.
Điểm h.1 khoản 2 Điều 4 nêu đích danh “doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài”. Hồ sơ đăng ký mã số thuế nhà thầu nộp đến cơ quan thuế quản lý trực tiếp theo điểm a khoản 6 Điều 7, gồm tờ khai 04.1-ĐKT và Bảng kê hợp đồng nhà thầu BK04.1-ĐKT.
Về thời hạn, khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP đặt hạn đăng ký mã số thuế nhà thầu như sau:
- Chậm nhất 10 ngày làm việc kể từ ngày ký hợp đồng, văn bản hợp tác kinh doanh.
- Chậm nhất 10 ngày làm việc kể từ ngày thanh toán hoặc chi trả lần đầu, nếu không ký hợp đồng.
- Cùng thời hạn nộp hồ sơ khai thuế của kỳ tính thuế đầu tiên, nếu không thuộc hai trường hợp trên.
Để tra tiếp văn bản về mã số thuế nhà thầu, kế toán viên có thể vào cổng chính thức của ngành thuế.
Ghi tờ khai 04.1 để đăng ký mã số thuế nhà thầu thế nào?

Tờ khai đăng ký mã số thuế nhà thầu 04.1-ĐKT gồm sáu nhóm chỉ tiêu: bên khấu trừ, đơn vị làm thủ tục thuế, địa chỉ trụ sở, địa chỉ nhận thông báo, người đại diện theo pháp luật và phần ký. Ô nào ghi “nếu có” hoặc “chỉ khai nếu khác” thì được để trống khi không phát sinh. Bảng sau ghi rõ từng ô khi đăng ký mã số thuế nhà thầu.
| Ô trên tờ khai | Ghi gì | Để trống khi nào |
|---|---|---|
| 1. Tên tổ chức, cá nhân (Bên Việt Nam/Hợp tác kinh doanh/khác) | Tên bên Việt Nam đăng ký mã số thuế nhà thầu, trực tiếp khấu trừ, nộp thay | Không để trống |
| 2. Mã số thuế đã được cấp | Mã số thuế sẵn có của đơn vị, chưa phải mã số thuế nhà thầu (mã nộp thay) | Không để trống |
| 3a, 3b, 3c. Đơn vị làm thủ tục về thuế | Tên, mã số thuế, số và ngày hợp đồng dịch vụ | Tự làm thủ tục thì để trống |
| 4a, 4b, 4c, 4d. Địa chỉ trụ sở | Số nhà, đường phố; Xã/Phường/Đặc khu; Tỉnh/Thành phố; điện thoại, email | Không để trống |
| 5. Địa chỉ nhận thông báo của cơ quan thuế | Chỉ ghi khi khác địa chỉ trụ sở | Trùng trụ sở thì để trống |
| 6a, 6b, 6c, 6d. Người đại diện theo pháp luật | Tên, địa chỉ, điện thoại hoặc fax, email | Không để trống |
| Phần ký | Người nộp thuế hoặc đại diện hợp pháp ký, đóng dấu nếu có, hoặc ký điện tử | Không để trống |
Nếu thuê đại lý thuế làm thủ tục đăng ký mã số thuế nhà thầu, ô 3 phải khớp hợp đồng dịch vụ, và phần ký phải có tên cùng số chứng chỉ của người trực tiếp thực hiện.
Với nhóm khấu trừ cho nhà thầu nước ngoài, hồ sơ đăng ký mã số thuế nhà thầu chưa xong nếu thiếu Bảng kê BK04.1-ĐKT. Đã có mã số thuế nhà thầu mà phát sinh thêm hợp đồng khác thì không đăng ký lại. Điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC cho phép bên đã có mã số thuế nhà thầu kê khai bổ sung hợp đồng mới vào BK04.1-ĐKT.
Địa chỉ người đại diện trên tờ khai 04.1 có phải địa chỉ giấy phép kinh doanh không?
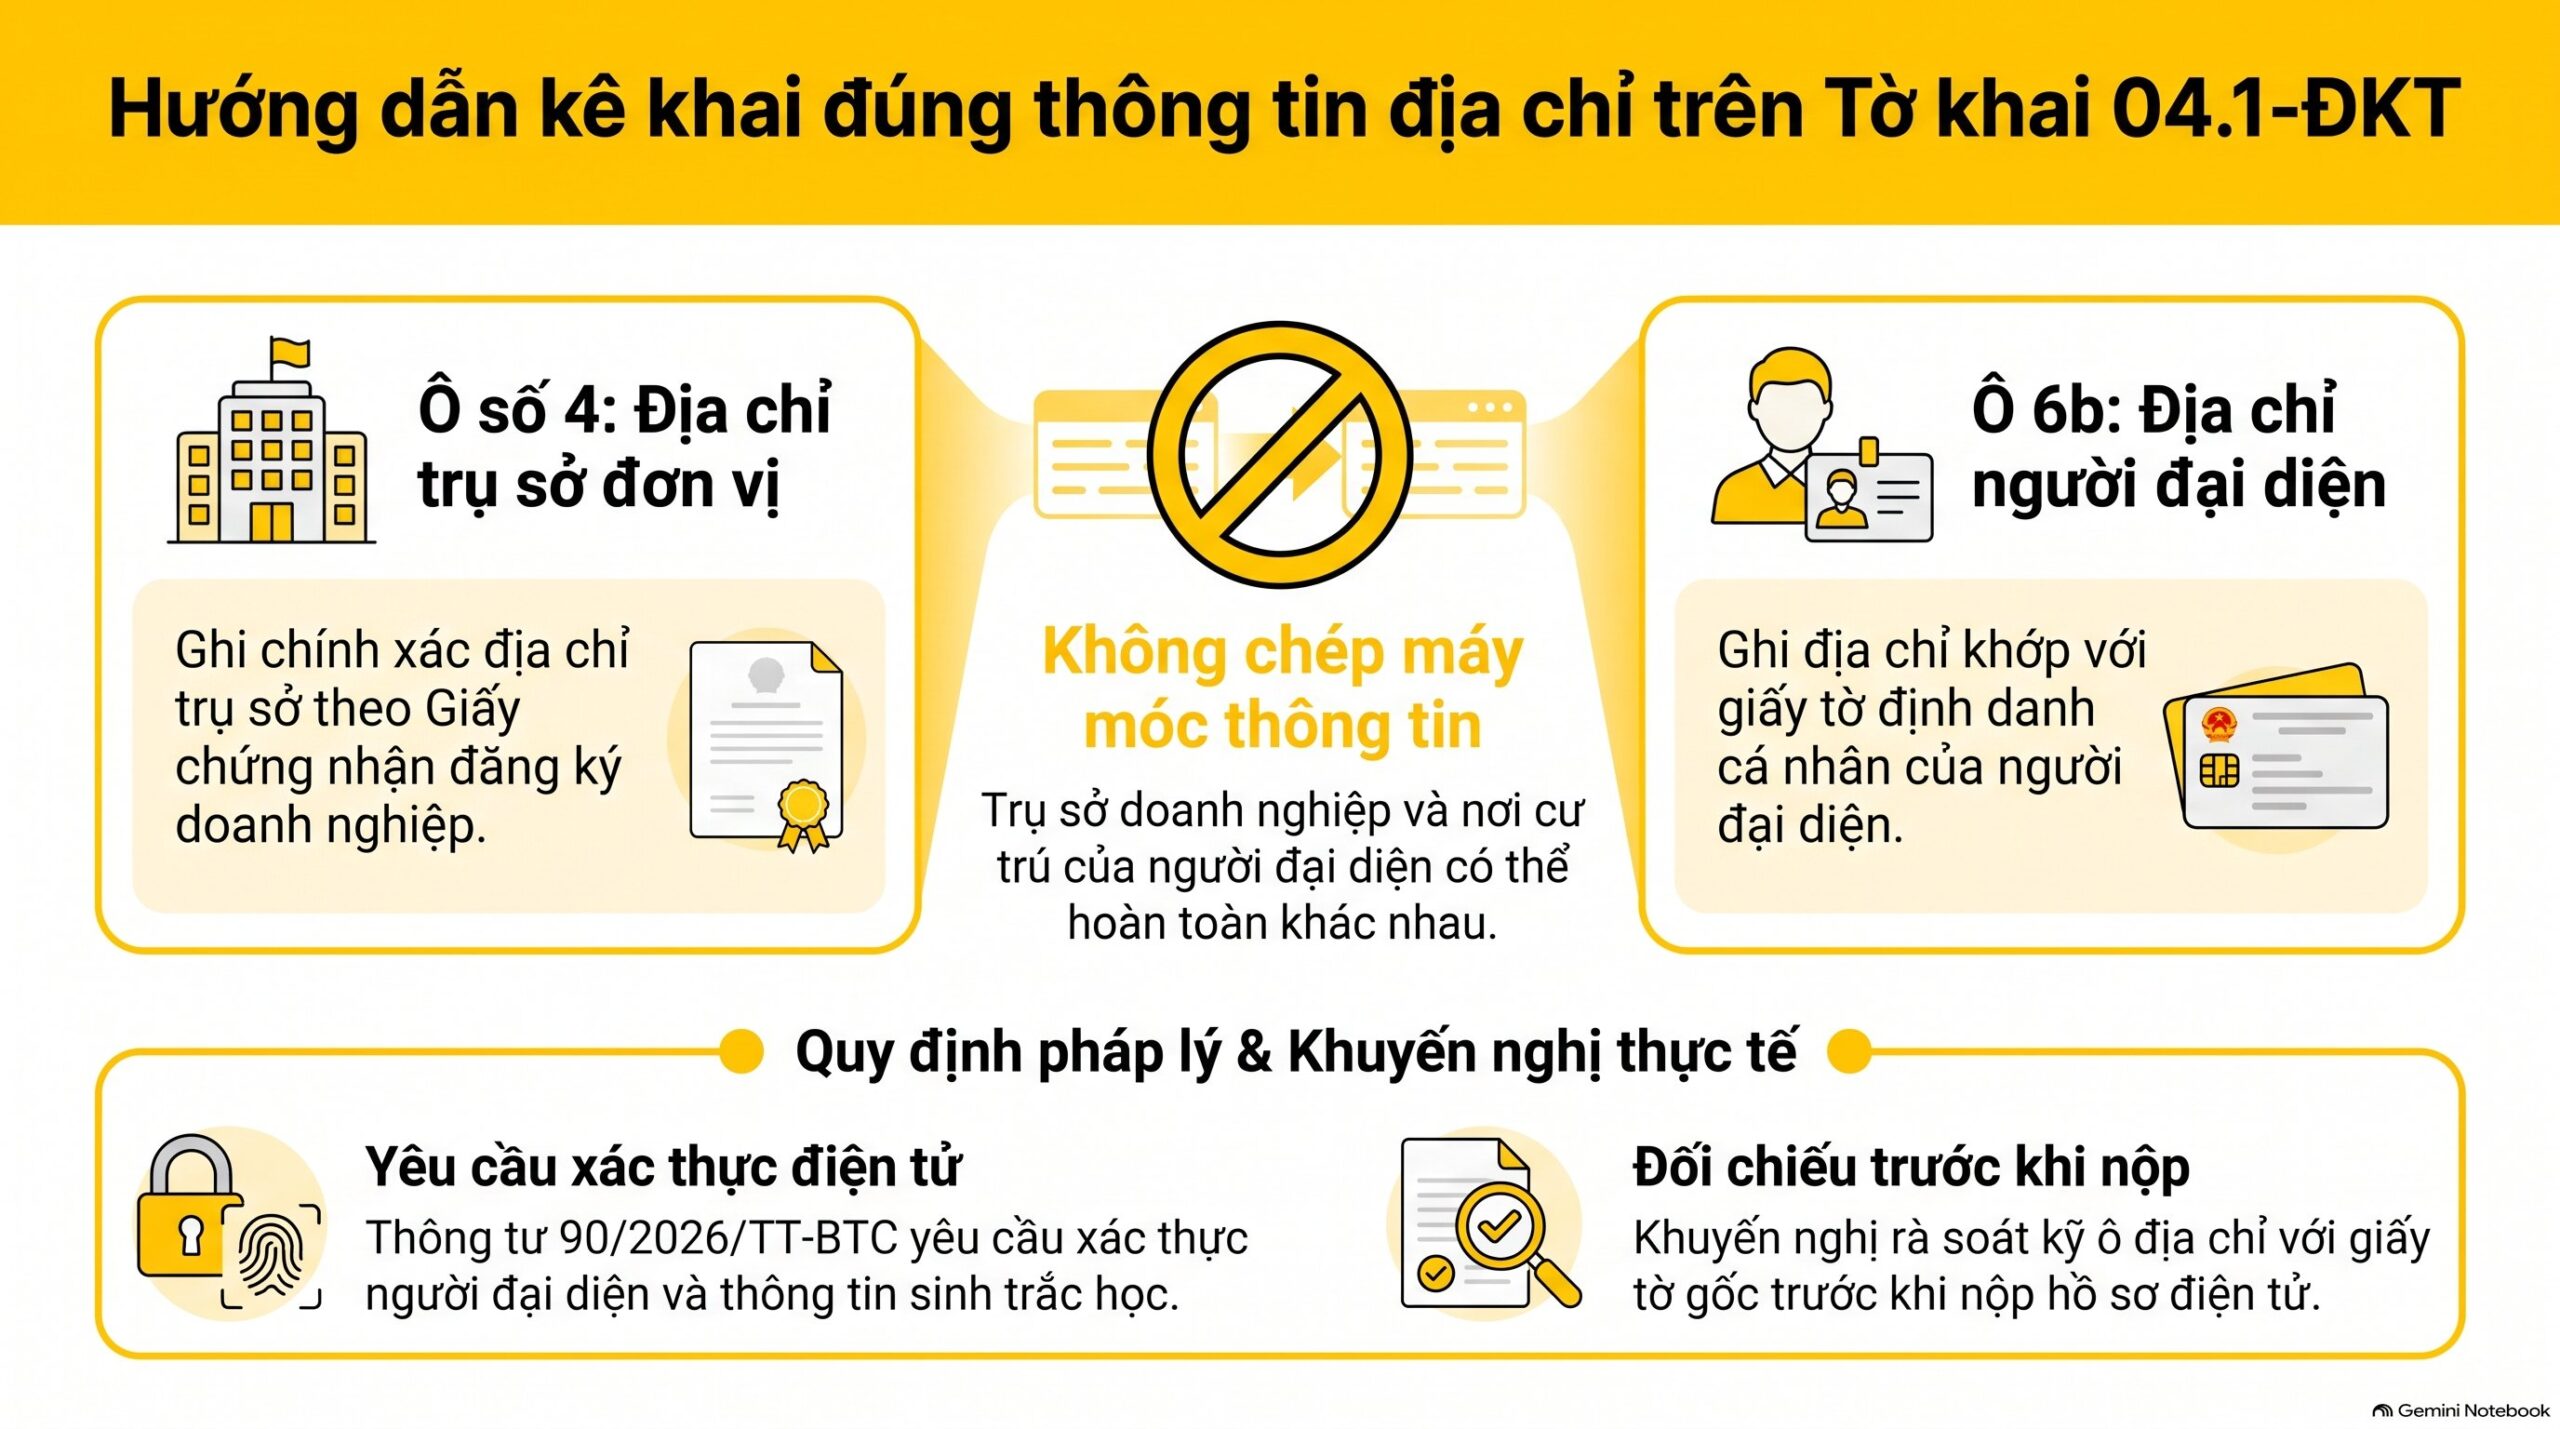
Khi đăng ký mã số thuế nhà thầu, không nên mặc định như vậy. Địa chỉ ghi trên giấy phép kinh doanh là địa chỉ trụ sở của đơn vị, thuộc ô số 4 của tờ khai đăng ký mã số thuế nhà thầu. Ô 6b là địa chỉ của người đại diện theo pháp luật, nằm trong nhóm “Thông tin về người đại diện theo pháp luật”.
Mẫu đăng ký mã số thuế nhà thầu 04.1-ĐKT tách hai nhóm này thành hai ô riêng, nên nội dung hai ô có thể khác nhau. Đơn vị đặt trụ sở ở một nơi, còn người đại diện có thể cư trú ở nơi khác. Vì vậy không nên chép máy móc địa chỉ trụ sở sang ô 6b.
Loại địa chỉ nào được ghi ở ô 6b, thường trú hay nơi ở hiện tại, thì mẫu chỉ ghi chung là “Địa chỉ”. Hiện chưa tìm thấy hướng dẫn riêng cho ô này, nên phần đó chưa có căn cứ và cần chuyên viên tra lại bản gốc. Khi đăng ký mã số thuế nhà thầu, cách an toàn là ghi địa chỉ khớp với giấy tờ định danh của người đại diện.
Lý do cần khớp nằm ở khâu nộp hồ sơ đăng ký mã số thuế nhà thầu điện tử. Điểm b khoản 2 Điều 6 Thông tư 90/2026/TT-BTC yêu cầu xác thực điện tử người đại diện theo pháp luật của người nộp thuế là tổ chức, gồm cả thông tin sinh trắc học theo lộ trình của cơ quan thuế.
Khi hỗ trợ khách đăng ký mã số thuế nhà thầu, VAR eCOM khuyến nghị đối chiếu từng ô địa chỉ với giấy chứng nhận đăng ký doanh nghiệp và giấy tờ của người đại diện trước khi gửi.
Nộp hồ sơ đăng ký mã số thuế nhà thầu qua mạng gồm mấy bước?
Gồm năm bước đăng ký mã số thuế nhà thầu, từ lập hồ sơ trực tuyến đến nhận Thông báo mã số thuế nộp thay. Hệ thống phản hồi tiếp nhận trong 01 ngày làm việc, còn kết quả cuối cùng trong 03 ngày làm việc sau khi đủ hồ sơ. Hồ sơ đăng ký mã số thuế nhà thầu nộp đến cơ quan thuế quản lý trực tiếp của bên Việt Nam.
- Truy cập Cổng Dịch vụ công quốc gia, Ứng dụng định danh quốc gia hoặc Hệ thống thông tin quản lý thuế, rồi lập hồ sơ đăng ký mã số thuế nhà thầu trực tuyến.
- Chọn đúng đối tượng đăng ký mã số thuế nhà thầu trong hộp thoại, tương ứng mục hai nếu khấu trừ cho nhà thầu nước ngoài.
- Điền tờ khai đăng ký mã số thuế nhà thầu 04.1-ĐKT, đính kèm BK04.1-ĐKT, xác thực điện tử người đại diện và gửi hồ sơ.
- Chờ thông báo tiếp nhận hoặc không tiếp nhận trong 01 ngày làm việc.
- Nhận Thông báo mã số thuế nhà thầu (mã nộp thay) mẫu 11-MST bản điện tử trong 03 ngày làm việc kể từ ngày cơ quan thuế nhận đủ hồ sơ.
Các mốc đăng ký mã số thuế nhà thầu trên lấy từ khoản 2 Điều 6 và khoản 3 Điều 8 Thông tư 90/2026/TT-BTC. Kết quả đăng ký mã số thuế nhà thầu cũng gửi qua email của người đại diện theo pháp luật, nên email ở ô 6d phải đang dùng được.
Mua dịch vụ của nhà cung cấp nước ngoài thì chọn mục nào và khai ra sao?
Khi đăng ký mã số thuế nhà thầu, chọn mục thứ ba nếu doanh nghiệp áp dụng phương pháp khấu trừ thuế GTGT và mua dịch vụ của nhà cung cấp nước ngoài trên nền tảng thương mại điện tử, ví dụ mua quảng cáo. Mục này tương ứng điểm h.2 khoản 2 Điều 4 Thông tư 90/2026/TT-BTC. Hồ sơ đăng ký mã số thuế nhà thầu ở mục này chỉ có tờ khai 04.1-ĐKT, không có bảng kê hợp đồng.
Khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP giao bên mua ba việc: khấu trừ, nộp thay thuế GTGT, thuế thu nhập doanh nghiệp của nhà cung cấp nước ngoài và thuế thu nhập cá nhân của cá nhân không cư trú. Thời điểm khấu trừ là thời điểm thanh toán, theo điểm a khoản 1 Điều 44.
Sau khi có mã số thuế nhà thầu, số thuế khấu trừ tính theo tỷ lệ phần trăm thuế suất trên doanh thu phát sinh tại Việt Nam, theo khoản 2 Điều 44. Khoản 3 Điều 45 cho khai theo từng lần phát sinh, nhiều lần trong tháng thì được khai theo tháng.
Đây là chỗ dễ chọn nhầm khi đăng ký mã số thuế nhà thầu. Gọi “thuế nhà thầu” là cách nói quen miệng cho cả hai nhóm, nhưng nhà thầu nước ngoài và nhà cung cấp nước ngoài là hai đối tượng khác nhau trong văn bản hiện hành.
Hướng dẫn kê khai sau khi có mã số thuế nhà thầu nằm trong bài cách kê khai thuế nhà thầu và bài thuế nhà thầu quảng cáo TikTok, Facebook, Google.
Trường hợp nào khác đi khi đăng ký mã số thuế nhà thầu?
Có ba trường hợp làm đổi mục chọn hoặc mẫu tờ khai mã số thuế nhà thầu. Chủ quản nền tảng thương mại điện tử trong nước chọn mục năm và nộp tờ khai 04.1-ĐKT theo điểm c khoản 6 Điều 7. Đơn vị khấu trừ cho cá nhân hợp tác kinh doanh chọn mục bốn, nộp thêm bản sao hợp đồng theo điểm d khoản 6 Điều 7.
Đơn vị được cơ quan thuế ủy nhiệm thu chọn mục một khi đăng ký mã số thuế nhà thầu và nộp tờ khai 04.4-ĐKT theo điểm đ khoản 6 Điều 7. Cả ba trường hợp đều không dùng mục hai của hộp thoại đăng ký mã số thuế nhà thầu và không đính kèm BK04.1-ĐKT.
Đã có mã số thuế nhà thầu rồi thì khi đơn vị thay đổi thông tin, tạm ngừng hoặc chấm dứt hiệu lực mã số thuế, cơ quan thuế cập nhật mã nộp thay theo mã số thuế chính. Điểm e khoản 2 Điều 5 nêu rõ người nộp thuế không phải nộp hồ sơ riêng cho mã số thuế nộp thay.
Câu hỏi thường gặp về mã số thuế nhà thầu
dạ mọi người cho e hỏi em đăng ký mst nhà thầu nộp tờ khai 04.1 TT90 thì tích chọn mục nào được ạ? và Thông tin về người đại diện địa chỉ là địa chỉ theo giấy phép kinh doanh đúng k ạ?
Để đăng ký mã số thuế nhà thầu, nếu khấu trừ và nộp thay thuế cho nhà thầu nước ngoài thì tích mục thứ hai và đính kèm BK04.1-ĐKT. Địa chỉ theo giấy phép kinh doanh là địa chỉ trụ sở ở ô 4. Ô 6b là địa chỉ của người đại diện theo pháp luật, nên ghi địa chỉ của người đó chứ không mặc định chép lại địa chỉ trụ sở.
Tờ khai 04.1-ĐKT và 04-ĐKT khác nhau thế nào?
Tờ khai 04.1-ĐKT dành cho bên Việt Nam khấu trừ, nộp thay thuế và được cấp mã số thuế nhà thầu dạng mã nộp thay. Tờ khai 04-ĐKT dành cho chính nhà thầu nước ngoài, nộp tại Thuế tỉnh, thành phố nơi đặt trụ sở theo khoản 5 Điều 7 Thông tư 90/2026/TT-BTC.
Đăng ký mã số thuế nhà thầu chậm nhất bao lâu kể từ ngày ký hợp đồng?
Đăng ký mã số thuế nhà thầu chậm nhất 10 ngày làm việc kể từ ngày ký hợp đồng hoặc văn bản hợp tác kinh doanh, theo điểm c.1 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP. Không ký hợp đồng thì tính từ ngày thanh toán hoặc chi trả lần đầu.
Một đơn vị có cần đăng ký mã số thuế nhà thầu riêng cho từng hợp đồng không?
Không. Mã số thuế nhà thầu dạng mã nộp thay được cấp cho mỗi nhóm đối tượng được khấu trừ, nộp thay. Phát sinh thêm hợp đồng nhà thầu nước ngoài thì kê khai bổ sung vào BK04.1-ĐKT theo điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC.
Kết luận
Muốn đăng ký mã số thuế nhà thầu đúng ngay lần đầu, cần chốt ba việc. Chọn mục hai nếu khấu trừ cho nhà thầu nước ngoài, nộp tờ khai đăng ký mã số thuế nhà thầu 04.1-ĐKT kèm BK04.1-ĐKT, và ghi riêng địa chỉ trụ sở ở ô 4 với địa chỉ người đại diện ở ô 6b. Thời hạn đăng ký là 10 ngày làm việc theo Nghị định 252/2026/NĐ-CP.
Các căn cứ đăng ký mã số thuế nhà thầu gồm Luật 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 90/2026/TT-BTC, đều áp dụng từ 01/7/2026. VAR eCOM đã đối chiếu các căn cứ này với văn bản gốc, nhưng nên mở lại bản chính thức trước khi nộp hồ sơ đăng ký mã số thuế nhà thầu.
Để đọc tiếp, mời xem bài đăng ký mã số thuế nhà thầu TikTok và bài thuế nhà thầu TikTok là gì.