Hạch toán chiết khấu thương mại tmđt là việc doanh nghiệp ghi nhận khoản giảm giá bán cho khách sỉ, đại lý hoặc theo chương trình bán trên sàn thương mại điện tử vào sổ sách và hóa đơn GTGT đúng quy định. Nhiều chủ shop nhầm chiết khấu thương mại với voucher do sàn tài trợ hoặc chiết khấu thanh toán, dẫn tới ghi sai doanh thu và sai số thuế GTGT đầu ra phải nộp.
Bài viết phân tích cách hạch toán chiết khấu thương mại tmđt theo Thông tư 200 và Thông tư 133, cách thể hiện trên hóa đơn, cách phân biệt với chiết khấu thanh toán và khuyến mại, kèm ví dụ số liệu cụ thể. VAR eCOM tổng hợp toàn bộ quy trình hạch toán chiết khấu thương mại tmđt để chủ doanh nghiệp thương mại điện tử áp dụng ngay.
Hạch toán chiết khấu thương mại tmđt là gì?
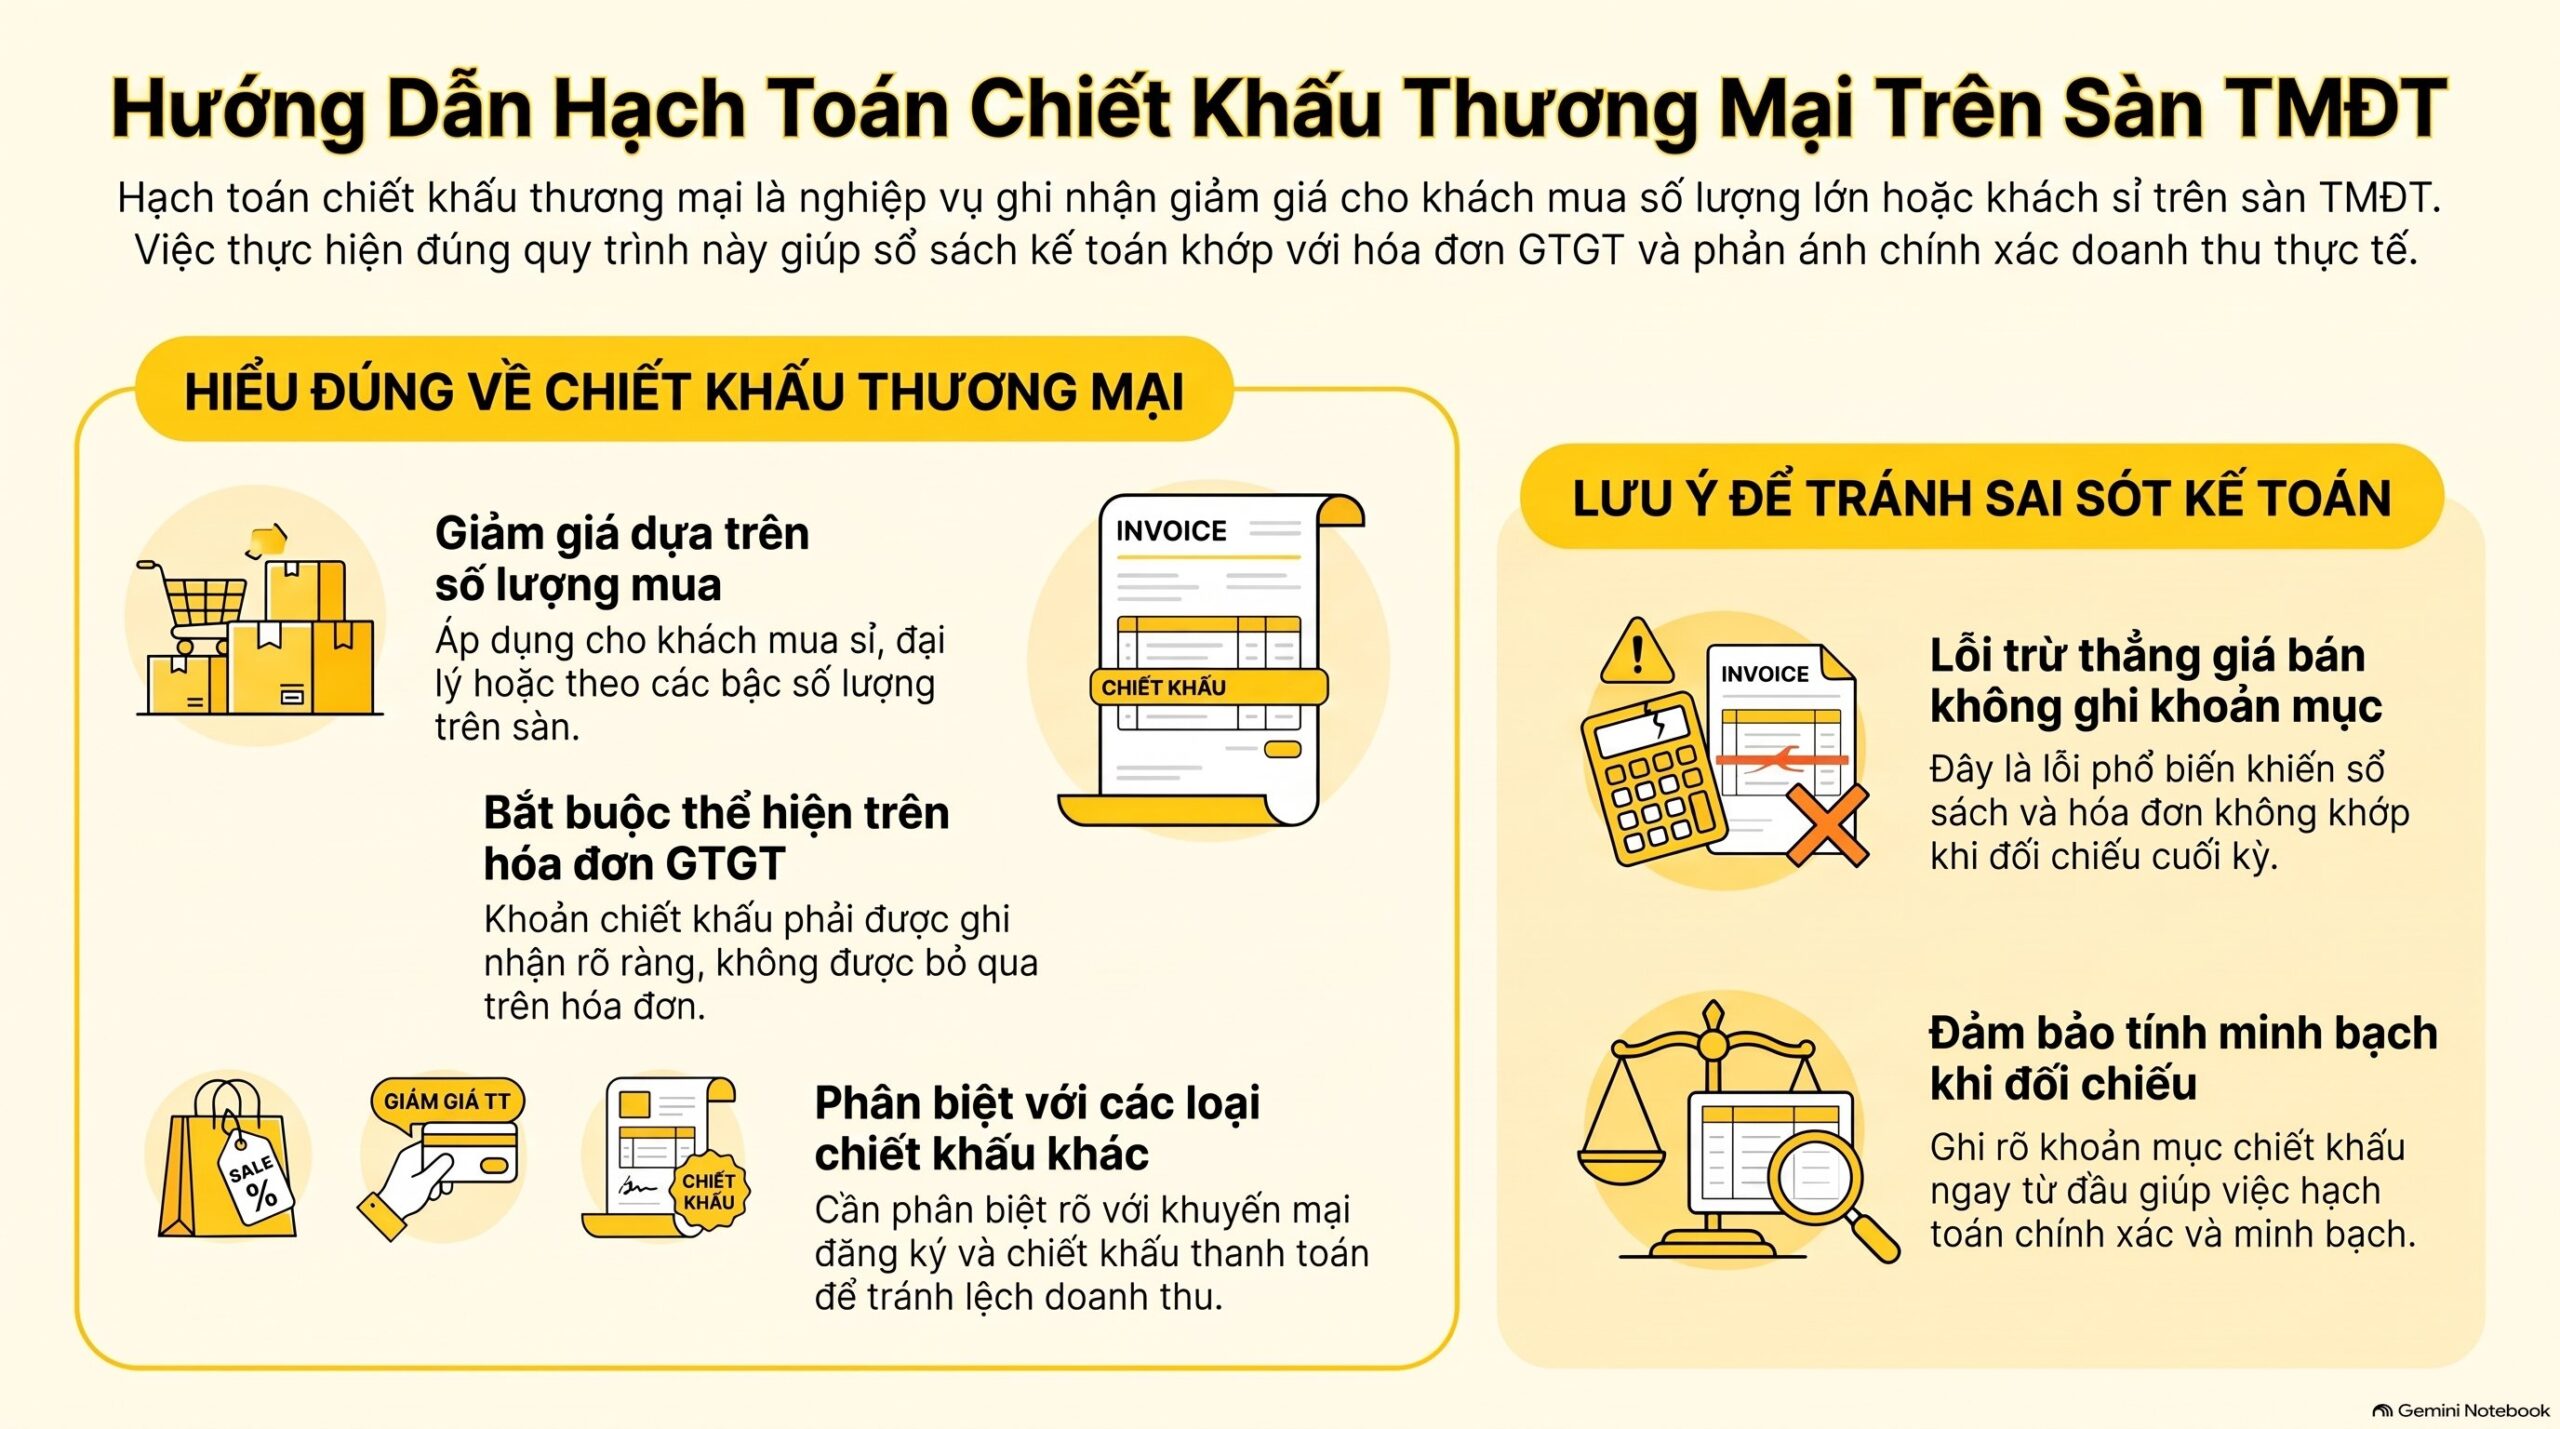
Hạch toán chiết khấu thương mại tmđt là việc ghi nhận khoản giảm giá bán cho khách mua số lượng lớn, khách sỉ hoặc đại lý trên sàn thương mại điện tử vào tài khoản kế toán phù hợp. Khoản này cũng phải thể hiện đúng trên hóa đơn GTGT, không được bỏ qua. Đây là nghiệp vụ bắt buộc với mọi shop có chính sách giảm giá theo bậc số lượng trên Shopee, TikTok Shop hay Lazada.
Chiết khấu thương mại khác với khuyến mại đăng ký và khác với chiết khấu thanh toán. Hạch toán chiết khấu thương mại tmđt sai chỗ này khiến báo cáo doanh thu bị lệch ngay từ đầu kỳ. Phân biệt rõ trước khi ghi sổ giúp việc hạch toán chiết khấu thương mại tmđt chính xác hơn.
Nhiều kế toán mới chỉ trừ thẳng số tiền chiết khấu khỏi giá bán mà không ghi rõ khoản mục, khiến việc hạch toán chiết khấu thương mại tmđt thiếu minh bạch khi đối chiếu cuối kỳ. Đây là lỗi phổ biến khiến sổ sách và hóa đơn không khớp nhau. Ghi rõ khoản mục ngay từ đầu giúp hạch toán chiết khấu thương mại tmđt minh bạch hơn.
Vì sao phải hạch toán đúng chiết khấu thương mại tmđt?
Phải hạch toán đúng chiết khấu thương mại tmđt vì khoản này ảnh hưởng trực tiếp tới doanh thu tính thuế GTGT, thuế TNDN và số liệu lãi gộp theo từng đơn hàng. Ghi sai khoản mục này khiến toàn bộ báo cáo tài chính cuối kỳ bị lệch theo. Đây là lý do kế toán phải ưu tiên hạch toán chiết khấu thương mại tmđt ngay khi phát sinh đơn hàng.
Nếu không hạch toán chiết khấu thương mại tmđt đúng tài khoản, doanh thu ghi nhận trên sổ sách sẽ cao hơn thực tế, kéo theo số thuế GTGT đầu ra và thuế TNDN phải nộp bị tính thừa. Đây là rủi ro tài chính trực tiếp, không chỉ là lỗi sổ sách. Kế toán nên rà soát định kỳ để không bỏ sót bước hạch toán chiết khấu thương mại tmđt.
Ngoài ra, hạch toán chiết khấu thương mại tmđt đúng còn là căn cứ để doanh nghiệp tính đúng lãi gộp theo từng SKU, từng đợt bán sỉ. Thiếu căn cứ để hạch toán chiết khấu thương mại tmđt chính xác, chủ shop rất khó biết đơn hàng nào thực sự có lãi sau khi trừ chiết khấu. Số liệu lãi gộp sai lệch kéo theo quyết định kinh doanh sai.
Hạch toán chiết khấu thương mại tmđt theo Thông tư 200 và Thông tư 133 khác nhau thế nào?
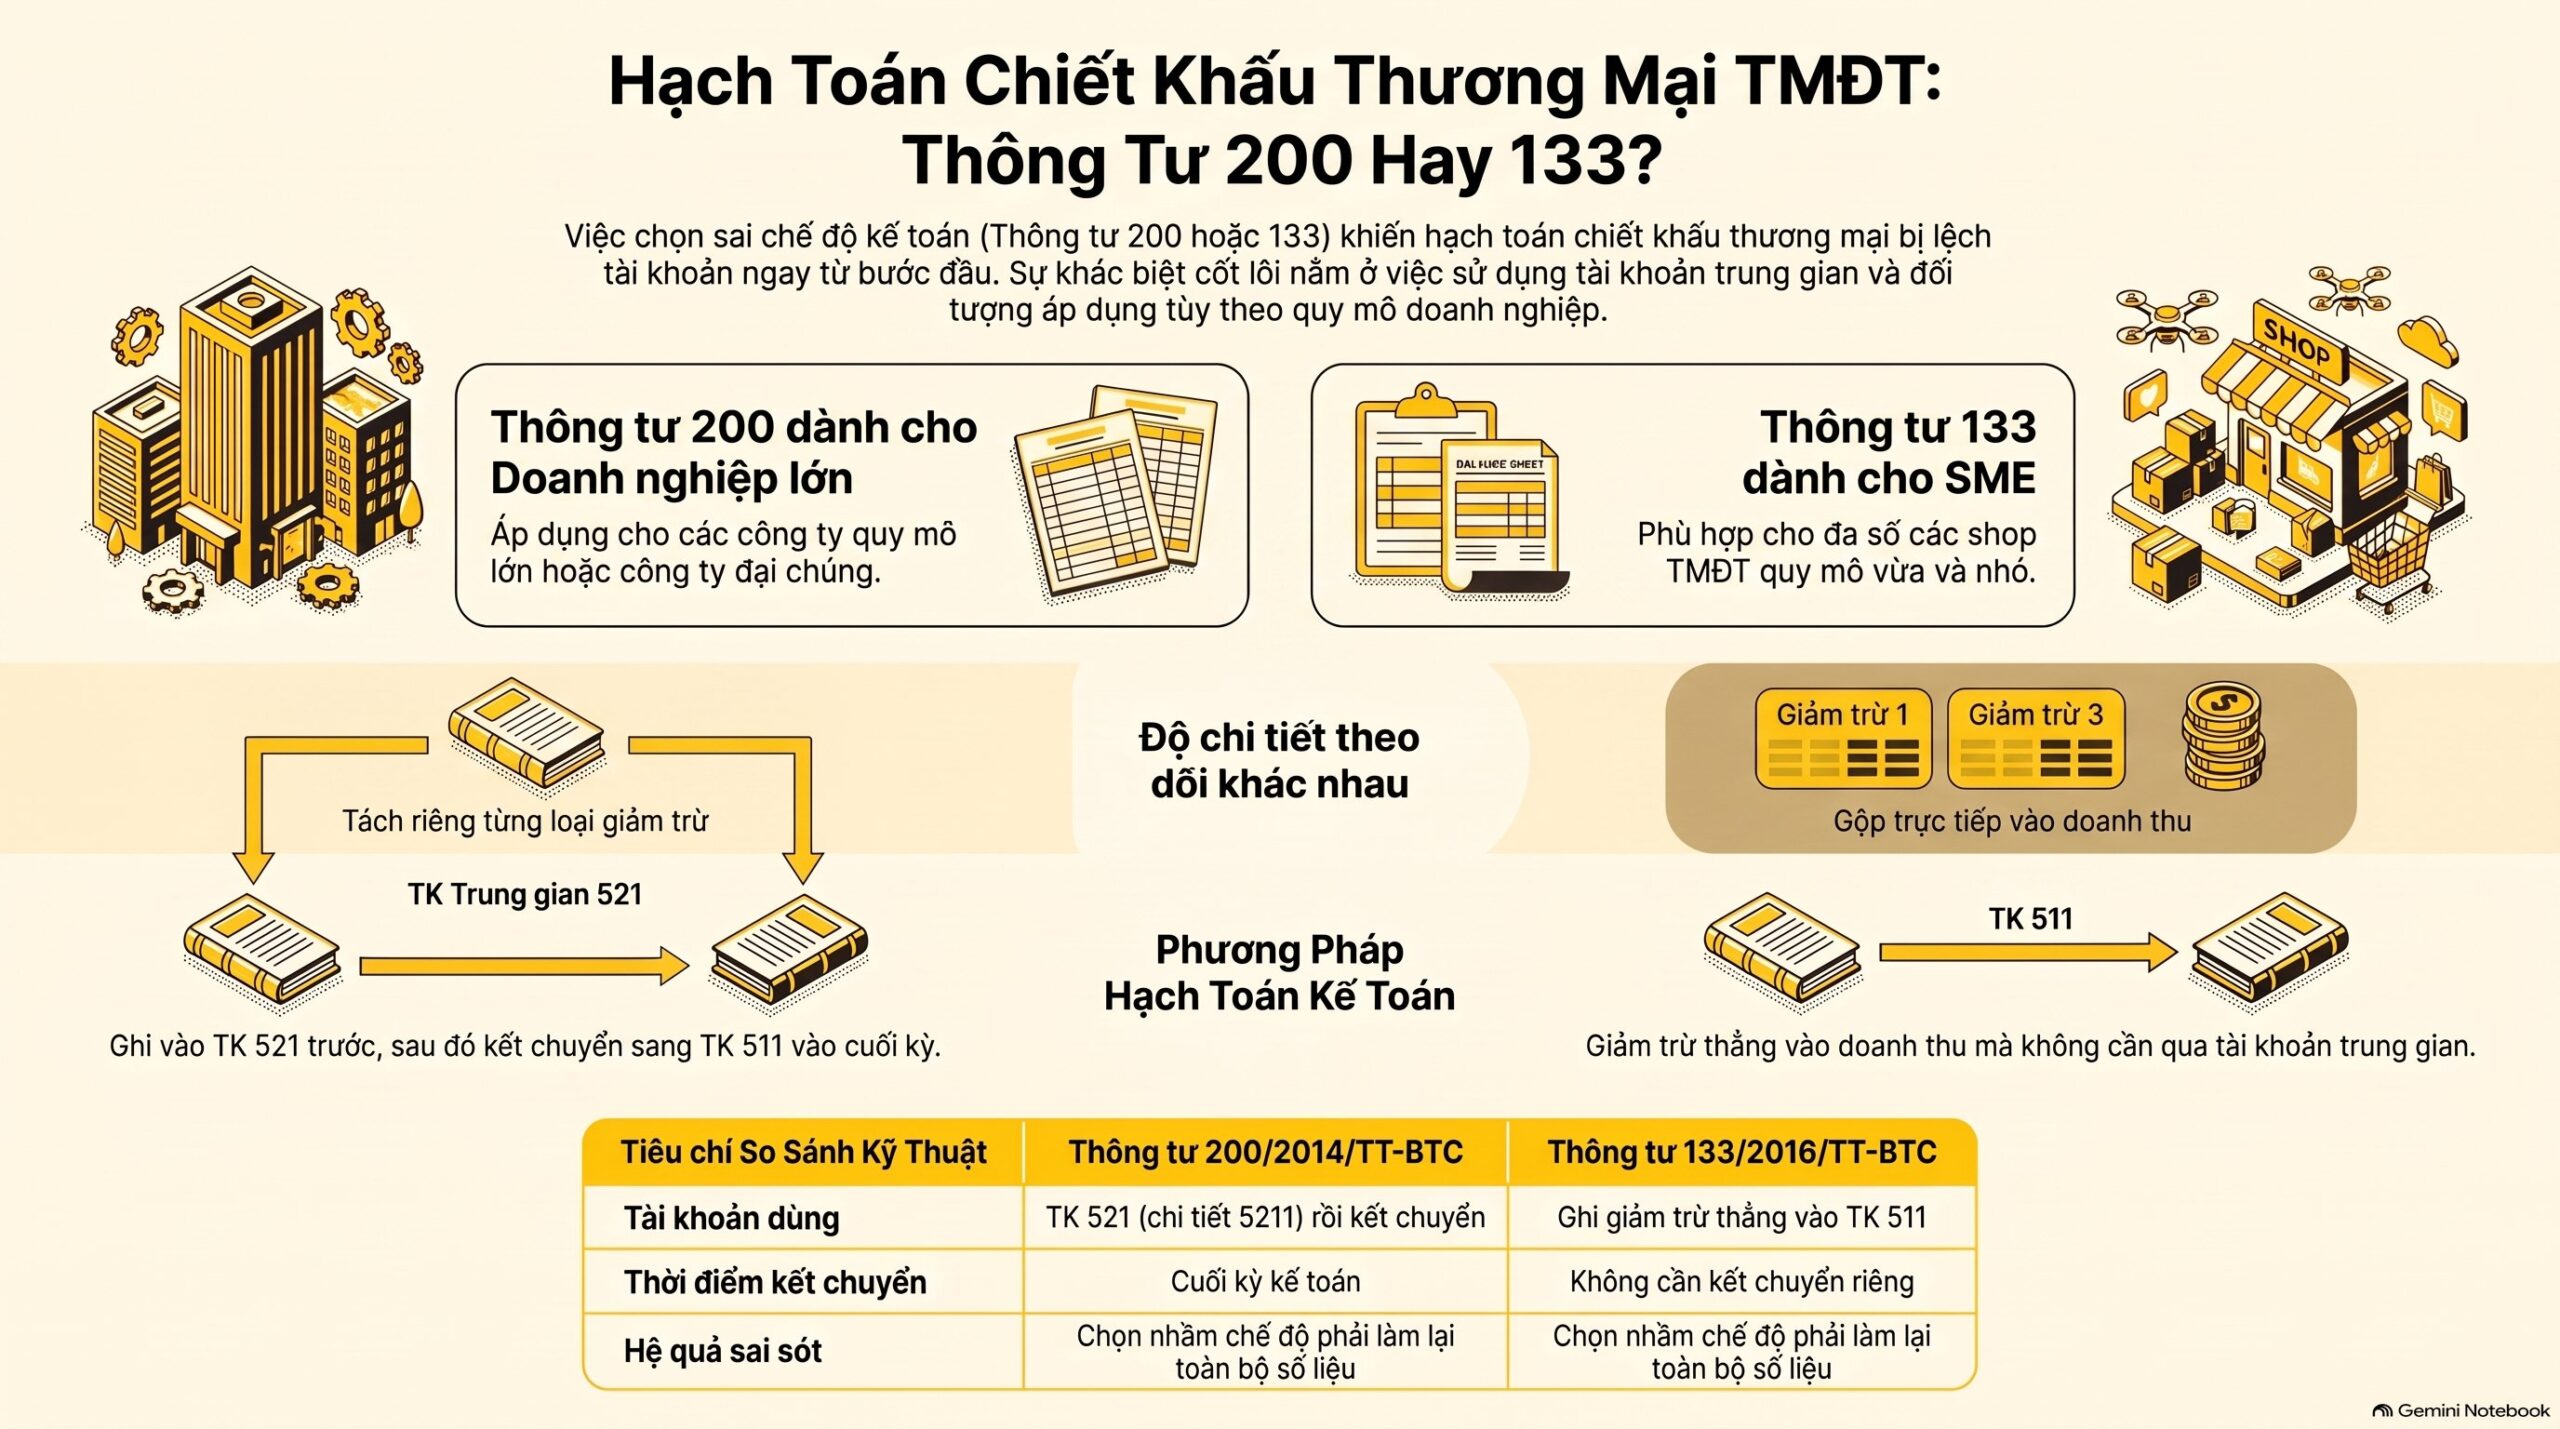
Theo Thông tư 200/2014/TT-BTC, chiết khấu thương mại tmđt được ghi vào tài khoản 521 (Các khoản giảm trừ doanh thu) rồi cuối kỳ kết chuyển sang TK 511. Theo Thông tư 133/2016/TT-BTC, doanh nghiệp nhỏ và vừa ghi giảm trừ thẳng vào TK 511 mà không qua TK 521. Chọn sai chế độ kế toán khiến việc hạch toán chiết khấu thương mại tmđt bị lệch tài khoản ngay từ đầu.
| Tiêu chí | Thông tư 200/2014/TT-BTC | Thông tư 133/2016/TT-BTC |
|---|---|---|
| Tài khoản dùng | TK 521 (chi tiết 5211) rồi kết chuyển sang TK 511 | Ghi giảm trừ thẳng vào TK 511 |
| Đối tượng áp dụng | Doanh nghiệp lớn, công ty đại chúng | Doanh nghiệp nhỏ và vừa |
| Thời điểm kết chuyển | Cuối kỳ kế toán | Không cần kết chuyển riêng |
| Độ chi tiết theo dõi | Cao hơn, tách riêng từng loại giảm trừ | Gộp trực tiếp vào doanh thu |
Phần lớn shop TMĐT quy mô vừa và nhỏ đang áp dụng Thông tư 133/2016/TT-BTC, nên việc hạch toán chiết khấu thương mại tmđt thường ghi giảm trừ thẳng vào TK 511 mà không cần mở thêm TK 521. Xác định đúng chế độ áp dụng là bước đầu tiên trước khi hạch toán chiết khấu thương mại tmđt cho bất kỳ đơn hàng nào. Chọn nhầm chế độ khiến toàn bộ số liệu phải làm lại.
Cách hạch toán chiết khấu thương mại tmđt khi bán hàng từng bước
Quy trình hạch toán chiết khấu thương mại tmđt khi bán hàng gồm 5 bước, áp dụng được cho cả bán lẻ và bán sỉ trên sàn thương mại điện tử. Bỏ qua bất kỳ bước nào cũng khiến việc hạch toán chiết khấu thương mại tmđt thiếu căn cứ khi đối chiếu. Làm đủ 5 bước giúp hồ sơ hạch toán chiết khấu thương mại tmđt luôn sẵn sàng khi kiểm tra.
- Xác định điều kiện chiết khấu: khách mua đủ số lượng, đủ giá trị đơn hàng hoặc thuộc chương trình đại lý mới được hưởng chiết khấu thương mại.
- Tính số tiền chiết khấu: lấy giá bán niêm yết trừ đi mức chiết khấu theo bậc đã công bố cho từng nhóm khách.
- Ghi nhận trên hóa đơn: thể hiện rõ dòng chiết khấu thương mại trên hóa đơn GTGT, không gộp chung vào đơn giá.
- Hạch toán vào sổ sách: ghi Nợ TK 521 (hoặc giảm trừ thẳng TK 511 theo TT 133), Có TK 131/111/112 tương ứng số tiền chiết khấu.
- Đối chiếu cuối kỳ: so khớp số liệu đã hạch toán chiết khấu thương mại tmđt với báo cáo chương trình giảm giá từ sàn.
Làm đúng cả 5 bước hạch toán chiết khấu thương mại tmđt này giúp kế toán tránh nhầm giữa chiết khấu thương mại với các khoản giảm trừ khác trên cùng đơn hàng. Quy trình chuẩn cũng giúp việc hạch toán chiết khấu thương mại tmđt nhanh hơn khi số lượng đơn sỉ tăng.
Với đơn hàng có nhiều mức chiết khấu chồng nhau, ví dụ vừa chiết khấu sỉ vừa có voucher sàn, nên tách riêng từng dòng khi hạch toán chiết khấu thương mại tmđt để dễ đối soát. Tách dòng rõ ràng giúp việc hạch toán chiết khấu thương mại tmđt không bị nhầm với các khoản giảm trừ khác. Có thể tham khảo thêm bài kế toán bán hàng trên sàn thương mại điện tử để nắm quy định thuế liên quan.
Hạch toán chiết khấu thương mại tmđt có được ghi giảm trừ trên hóa đơn GTGT không?
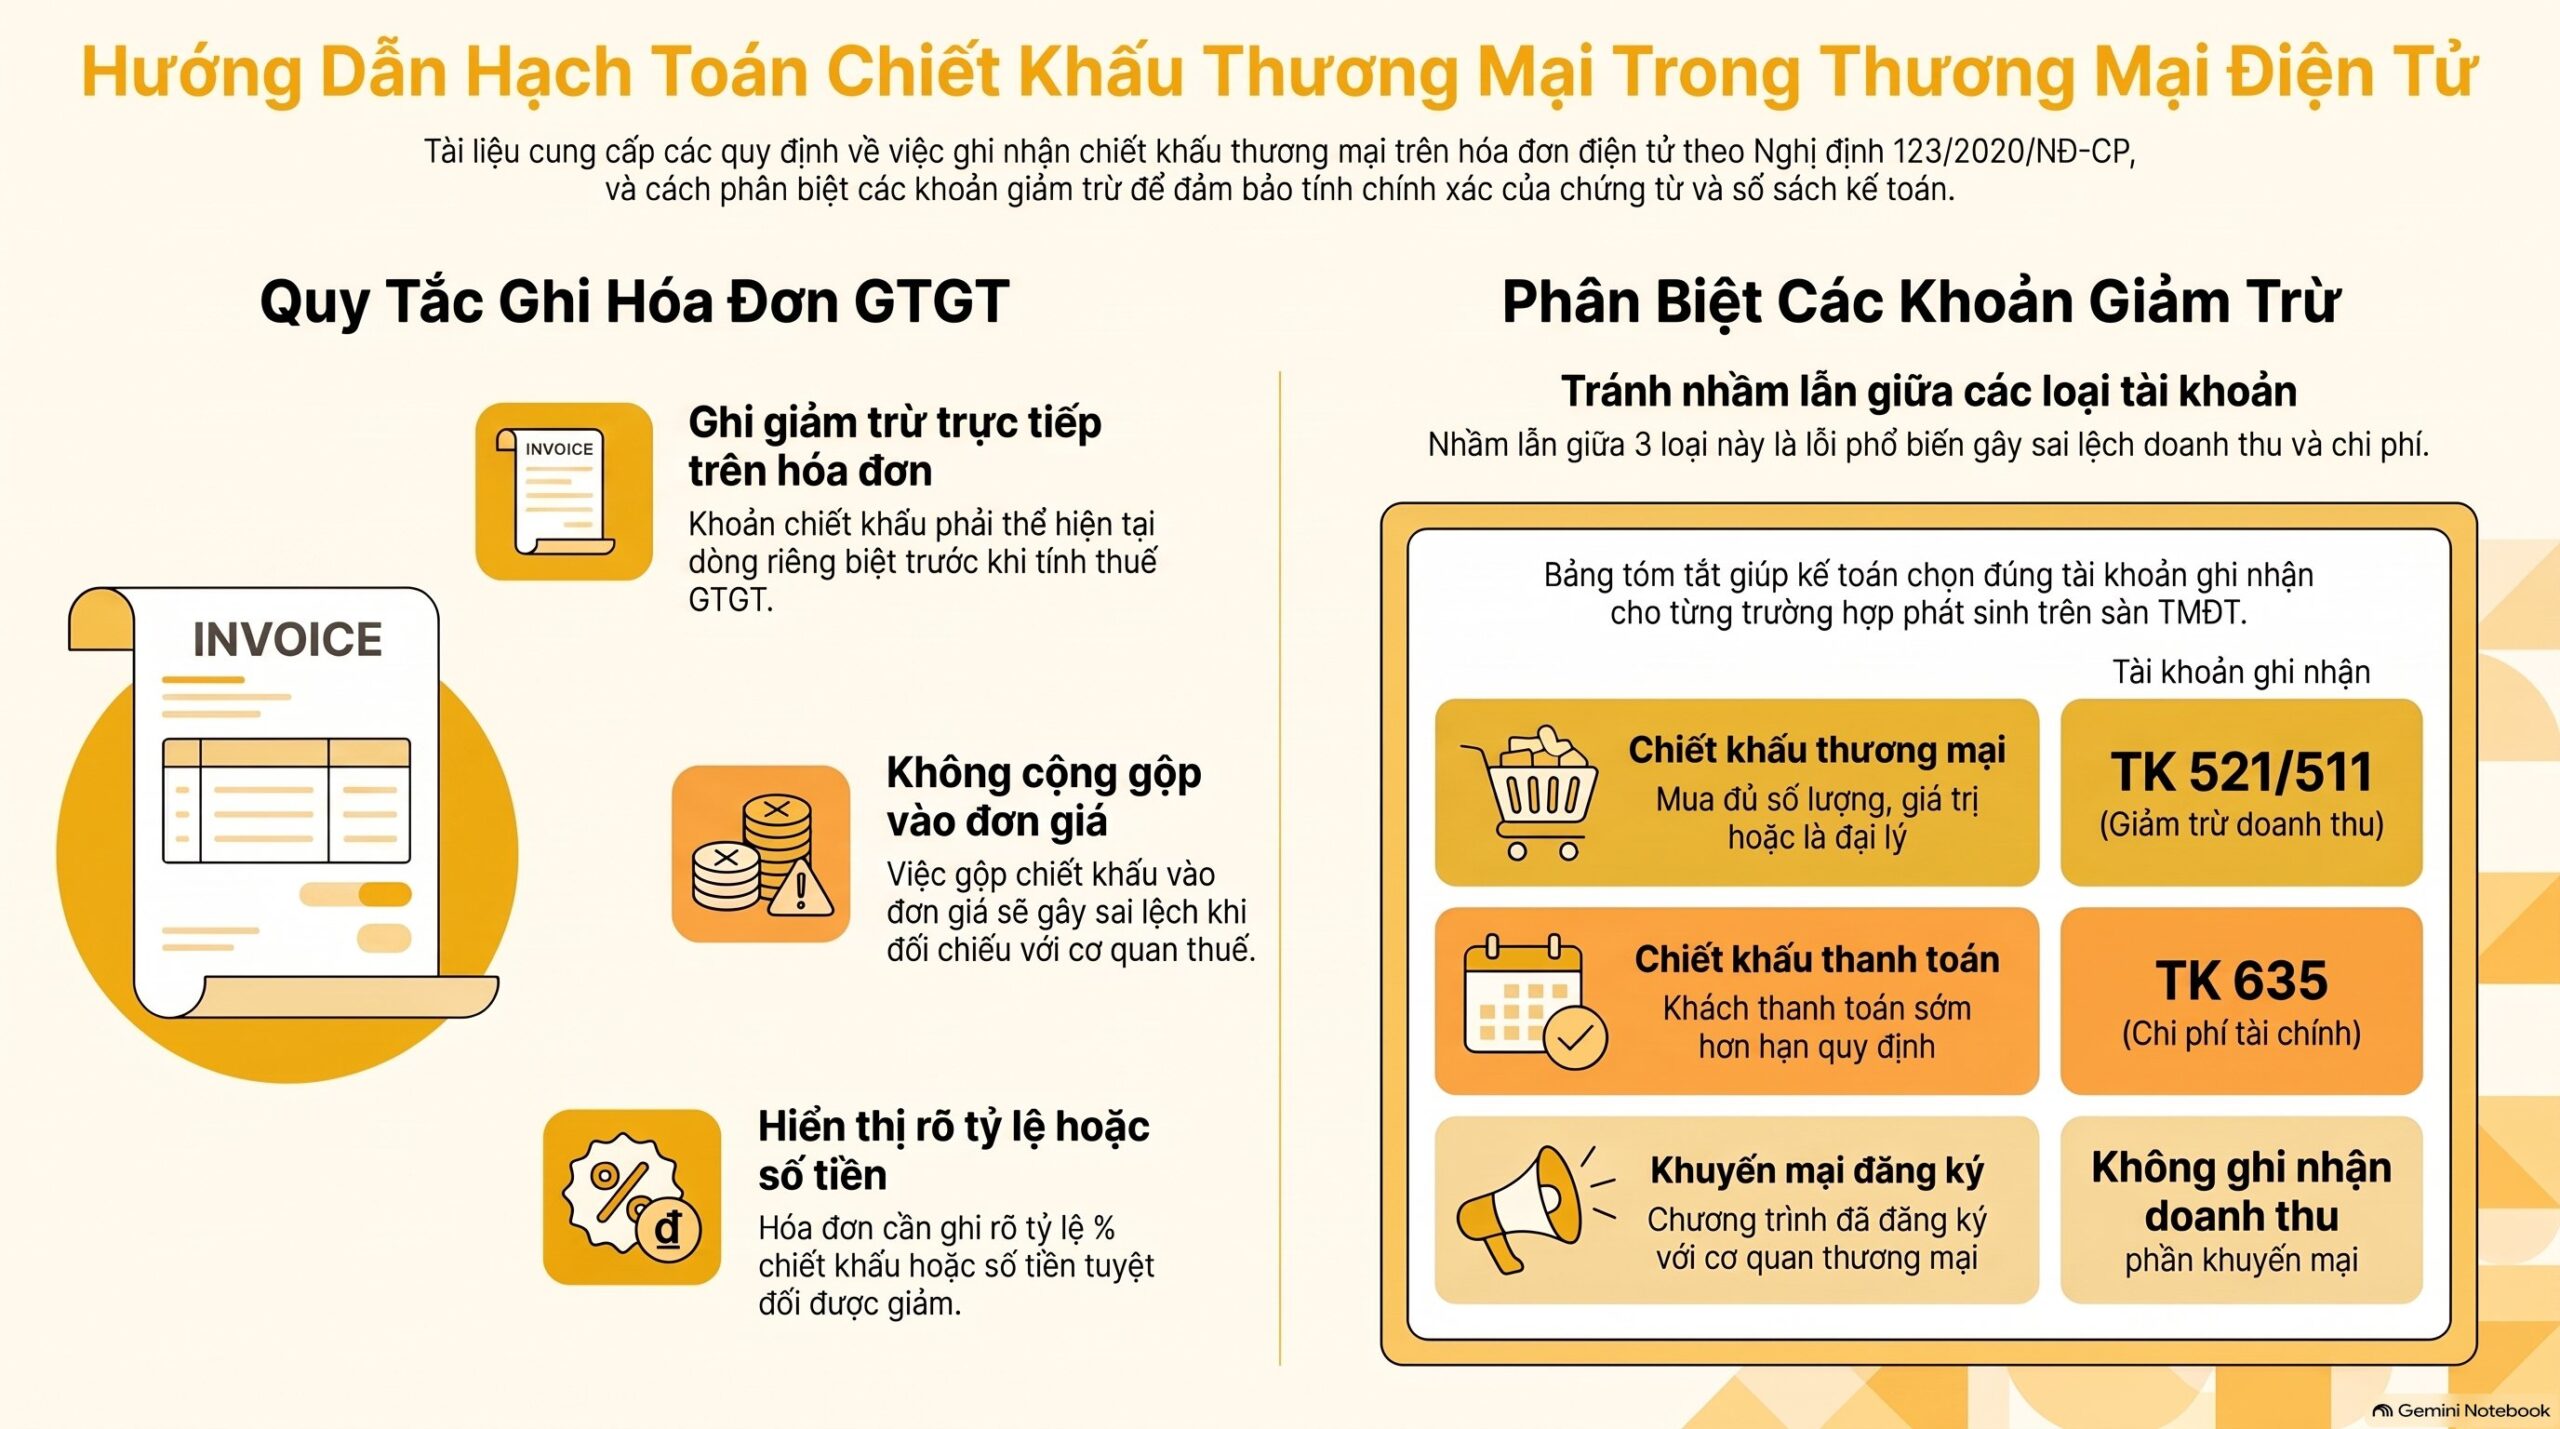
Hạch toán chiết khấu thương mại tmđt được ghi giảm trừ trực tiếp trên hóa đơn GTGT theo Nghị định 123/2020/NĐ-CP về hóa đơn, chứng từ, thể hiện tại dòng chiết khấu trước khi tính thuế GTGT. Không được cộng gộp khoản này vào đơn giá rồi ghi giá đã giảm luôn. Ghi đúng dòng này là điều kiện để hạch toán chiết khấu thương mại tmđt khớp với hóa đơn gốc.
Trên hóa đơn điện tử, dòng chiết khấu thương mại cần ghi rõ tỷ lệ phần trăm hoặc số tiền tuyệt đối, sau đó tính thuế GTGT trên phần giá trị còn lại sau chiết khấu. Cách trình bày cụ thể tùy theo phần mềm hóa đơn điện tử đang sử dụng, nhưng nguyên tắc hạch toán chiết khấu thương mại tmđt vẫn giữ nguyên. Sai định dạng hiển thị không làm thay đổi cách hạch toán chiết khấu thương mại tmđt trên sổ sách.
Nếu hóa đơn không thể hiện dòng chiết khấu thương mại riêng mà gộp thẳng vào đơn giá, việc hạch toán chiết khấu thương mại tmđt trên sổ sách sẽ không khớp với chứng từ gốc khi cơ quan thuế đối chiếu. Sai lệch này thường bị phát hiện khi thanh tra hồ sơ. Đối chiếu hóa đơn và sổ sách định kỳ giúp hạn chế rủi ro này.
Phân biệt chiết khấu thương mại với chiết khấu thanh toán và khuyến mại trên sàn tmđt
Ba khoản này thường bị gộp chung khi hạch toán chiết khấu thương mại tmđt, nhưng bản chất và tài khoản ghi nhận hoàn toàn khác nhau. Kế toán cần phân biệt rõ trước khi hạch toán chiết khấu thương mại tmđt cho từng đơn hàng cụ thể.
| Loại khoản giảm trừ | Điều kiện phát sinh | Tài khoản ghi nhận |
|---|---|---|
| Chiết khấu thương mại | Mua đủ số lượng, giá trị hoặc là đại lý | TK 521/511 (giảm trừ doanh thu) |
| Chiết khấu thanh toán | Khách thanh toán sớm hơn hạn quy định | TK 635 (chi phí tài chính) |
| Khuyến mại đăng ký | Chương trình khuyến mại đã đăng ký với cơ quan thương mại | Không ghi nhận doanh thu phần khuyến mại |
Nhầm ba khoản này với nhau khi hạch toán chiết khấu thương mại tmđt là lỗi phổ biến nhất khiến báo cáo chi phí tài chính và doanh thu bị sai lệch cùng lúc. Rà soát định kỳ giúp phát hiện sớm lỗi nhầm lẫn này. Bảng phân biệt trên nên được dùng làm checklist mỗi khi hạch toán chiết khấu thương mại tmđt cho đơn hàng mới.
Hạch toán chiết khấu thương mại tmđt sai bị ảnh hưởng gì đến báo cáo tài chính và thuế?
Hạch toán chiết khấu thương mại tmđt sai khiến doanh thu bị ghi khống, số thuế GTGT và thuế TNDN phải nộp bị tính sai, đồng thời báo cáo lãi gộp theo từng đơn hàng không còn chính xác. Sai sót này thường chỉ lộ ra khi quyết toán cuối năm. Rà soát sớm giúp doanh nghiệp tránh phải sửa lại toàn bộ cách hạch toán chiết khấu thương mại tmđt cùng lúc.
> “Nhiều shop TMĐT báo lãi trên sổ sách nhưng thực tế đang lỗ vì quên trừ chiết khấu thương mại khi tính giá vốn thực.” Đây là tình huống VAR eCOM gặp không ít lần khi rà soát hồ sơ khách hàng mới.
Ngoài rủi ro về thuế, việc hạch toán chiết khấu thương mại tmđt sai còn khiến chủ shop ra quyết định kinh doanh dựa trên số liệu lãi gộp không chính xác. Sai lệch khi hạch toán chiết khấu thương mại tmđt ảnh hưởng trực tiếp tới quyết định nhân rộng hay cắt bỏ một dòng sản phẩm.
Nếu doanh nghiệp bị loại chi phí khi quyết toán do hồ sơ hạch toán chiết khấu thương mại tmđt không đầy đủ, có thể tham khảo thêm bài viết sau. Tổng hợp chi phí được trừ khi tính thuế TNDN sẽ giúp chuẩn hóa toàn bộ hồ sơ liên quan.
Trường hợp cần lập lại hóa đơn do ghi sai dòng chiết khấu thương mại tmđt, quy trình điều chỉnh cần tuân theo đúng hướng dẫn tại bài lập hóa đơn thay thế và hóa đơn điều chỉnh theo TT 78 và NĐ 123. Làm đúng quy trình này giúp tránh bị coi là hủy hóa đơn trái quy định.
Ví dụ minh họa hạch toán chiết khấu thương mại tmđt
Một shop bán sỉ trên TikTok Shop có đơn hàng 200 sản phẩm, giá niêm yết 150.000 đồng/sản phẩm, khách đại lý được hưởng chiết khấu thương mại 10% theo chính sách đã công bố. Ví dụ này minh họa cách hạch toán chiết khấu thương mại tmđt theo cả hai chế độ kế toán phổ biến. Số liệu cụ thể giúp kế toán mới hình dung rõ bước hạch toán chiết khấu thương mại tmđt.
Tổng giá trị đơn hàng trước chiết khấu là 30.000.000 đồng. Số tiền cần hạch toán chiết khấu thương mại tmđt tương ứng là 3.000.000 đồng, doanh thu tính thuế GTGT còn lại là 27.000.000 đồng. Đây là số liệu đầu vào để hạch toán chiết khấu thương mại tmđt cho đơn hàng ví dụ.
Khi hạch toán chiết khấu thương mại tmđt cho đơn hàng này theo Thông tư 133/2016/TT-BTC, kế toán ghi Nợ TK 131 số tiền 27.000.000 đồng cộng thuế GTGT tương ứng. Bút toán Có TK 511 ghi số 27.000.000 đồng đã trừ chiết khấu, không ghi nhận riêng khoản 3.000.000 đồng đã giảm.
Nếu shop áp dụng Thông tư 200/2014/TT-BTC, bước hạch toán chiết khấu thương mại tmđt sẽ ghi Nợ TK 521 số 3.000.000 đồng, Có TK 131 tương ứng. Cuối kỳ, kế toán kết chuyển toàn bộ số dư TK 521 sang TK 511 để xác định doanh thu thuần.
Câu hỏi thường gặp về hạch toán chiết khấu thương mại tmđt
Hạch toán chiết khấu thương mại tmđt có phải xuất hóa đơn riêng không?
Không cần xuất hóa đơn riêng. Hạch toán chiết khấu thương mại tmđt được thể hiện ngay trên hóa đơn bán hàng dưới dạng một dòng giảm trừ, không cần lập chứng từ tách biệt. Việc hạch toán chiết khấu thương mại tmđt vẫn dựa trên chính hóa đơn bán hàng gốc.
Voucher do sàn TikTok Shop, Shopee tài trợ có tính là chiết khấu thương mại tmđt không?
Không. Voucher do sàn tài trợ là khoản sàn bù cho shop, không phải khoản shop tự giảm giá cho khách, nên không hạch toán chiết khấu thương mại tmđt cho phần này mà ghi nhận riêng theo hướng dẫn từng sàn. Nhầm hai khoản này là lỗi phổ biến khi mới bán sỉ trên sàn.
Hạch toán chiết khấu thương mại tmđt có bắt buộc ghi thành văn bản chính sách không?
Có. Doanh nghiệp nên có văn bản quy định rõ điều kiện và mức chiết khấu thương mại theo từng bậc số lượng, làm căn cứ khi hạch toán chiết khấu thương mại tmđt và khi cơ quan thuế yêu cầu giải trình. Văn bản này cũng giúp thống nhất cách hạch toán chiết khấu thương mại tmđt giữa các kỳ.
Shop mới bán sỉ lần đầu có cần hạch toán chiết khấu thương mại tmđt ngay không?
Có, ngay từ đơn hàng đầu tiên có áp dụng chiết khấu. Trì hoãn tới cuối năm mới hạch toán chiết khấu thương mại tmđt khiến kế toán phải dựng lại toàn bộ dữ liệu bán sỉ, dễ sai sót và tốn nhiều thời gian hơn làm đúng ngay từ đầu. Chủ động hạch toán chiết khấu thương mại tmđt ngay từ lô hàng đầu tiên giúp shop tránh rắc rối về sau.
Tổng kết lại, hạch toán chiết khấu thương mại tmđt đúng tài khoản, đúng chế độ kế toán và đúng dòng trên hóa đơn giúp doanh nghiệp tránh rủi ro về thuế và có số liệu lãi gộp chính xác để ra quyết định. Thông tin trong bài cập nhật đến tháng 9/2026 theo quy định hiện hành; doanh nghiệp nên rà lại định kỳ khi có văn bản pháp luật mới về kế toán và hóa đơn được ban hành.