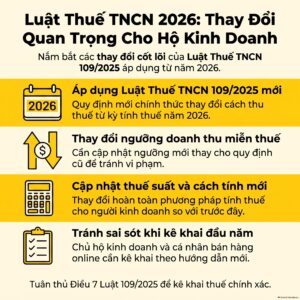
Kê khai thuế hộ kinh doanh online là việc hộ kinh doanh tự tổng hợp doanh thu bán qua sàn thương mại điện tử để xác định nghĩa vụ thuế GTGT và thuế TNCN, dù sàn đã khấu trừ, nộp thay theo từng giao dịch. Nhiều kế toán viên xử lý hồ sơ hộ kinh doanh chỉ bán qua Shopee, TikTok Shop, Lazada thắc mắc: sàn đã trừ tiền trước khi chuyển khoản về, vậy còn phải kê khai thuế hộ kinh doanh online nữa không?
Câu trả lời không đơn giản là có hay không – nó phụ thuộc vào doanh thu năm và phương pháp tính thuế thu nhập cá nhân đang áp dụng. Bài viết tra theo Nghị định 68/2026/NĐ-CP và Nghị định 252/2026/NĐ-CP hiện hành, giúp kế toán viên xác định chính xác việc kê khai thuế hộ kinh doanh online theo từng ngưỡng doanh thu.
Sàn đã khấu trừ thuế, hộ kinh doanh bán hàng online có còn phải kê khai thuế hộ kinh doanh online không?
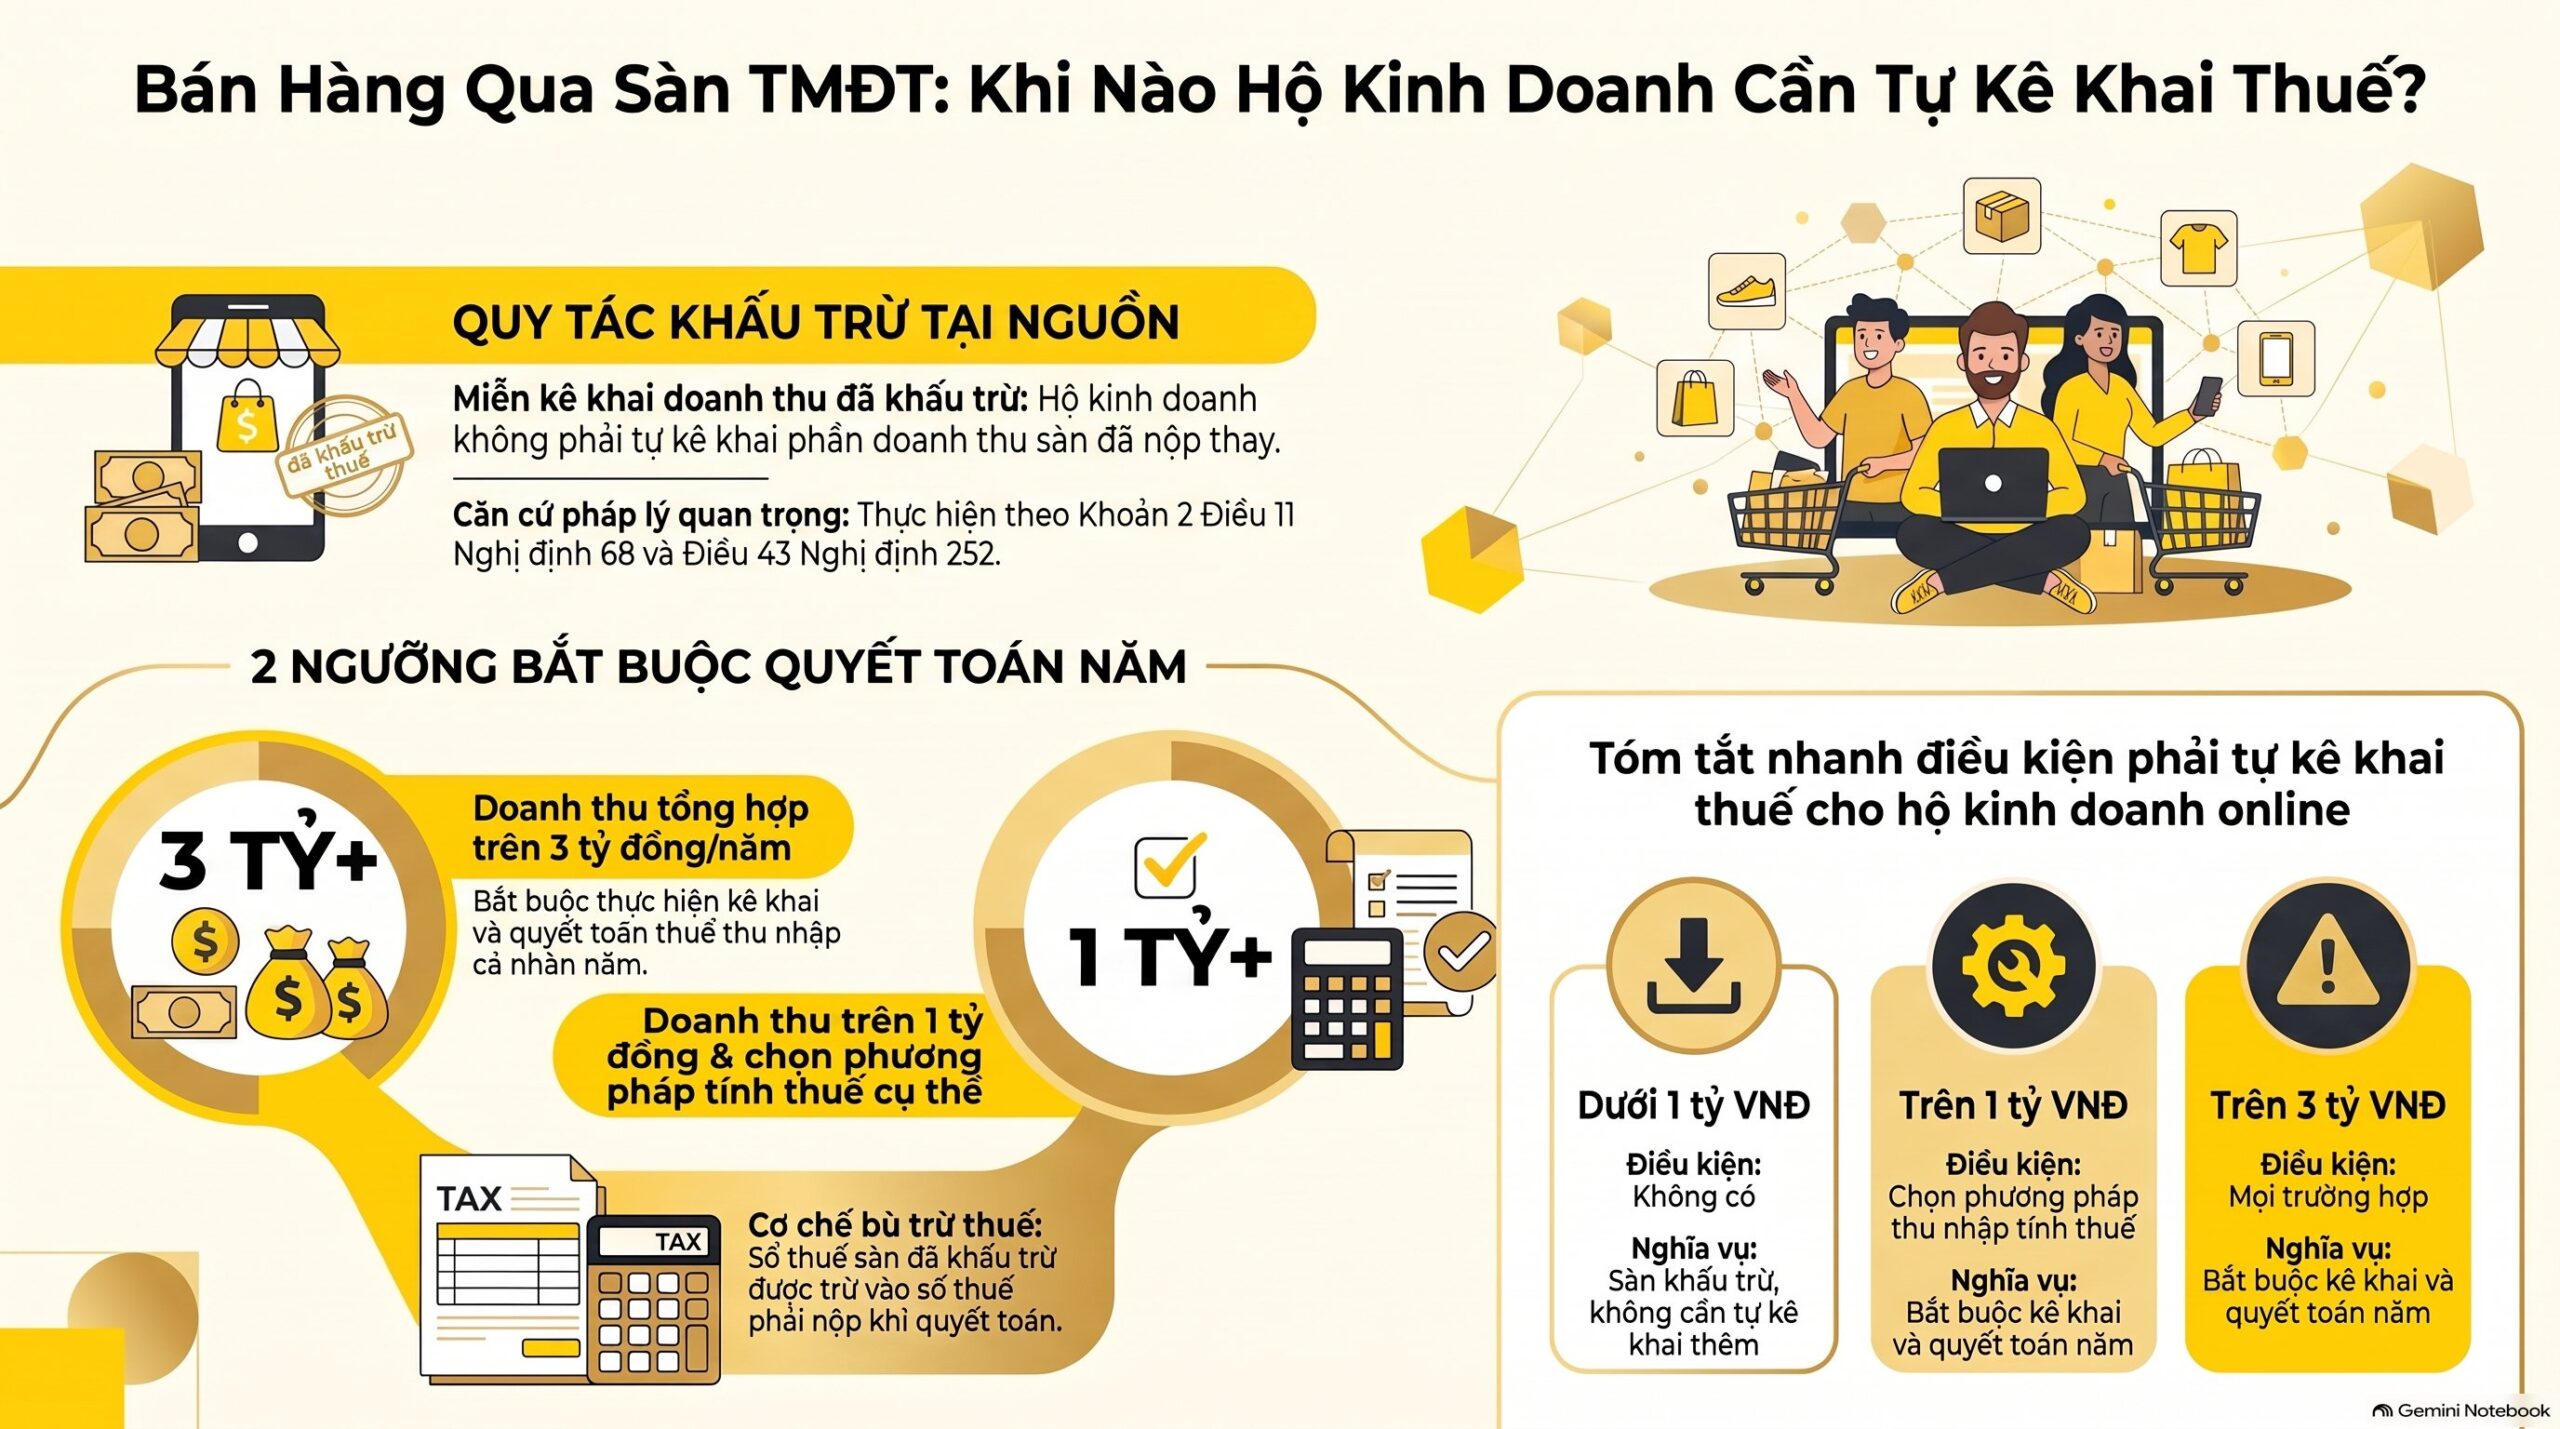
Tùy trường hợp. Phần lớn hộ kinh doanh không phải làm thêm bước kê khai thuế hộ kinh doanh online cho phần doanh thu đã bị sàn khấu trừ. Nhưng vẫn có nghĩa vụ tổng hợp doanh thu và quyết toán thuế thu nhập cá nhân theo năm khi vượt một trong 2 ngưỡng cụ thể của kê khai thuế hộ kinh doanh online.
Theo khoản 2 Điều 11 Nghị định 68/2026/NĐ-CP, hộ kinh doanh bán qua sàn có chức năng thanh toán không phải tự kê khai phần doanh thu đã được sàn khấu trừ, nộp thay theo cơ chế tại Điều 43 Nghị định 252/2026/NĐ-CP. Đây là lý do nhiều người hiểu nhầm việc kê khai thuế hộ kinh doanh online đã xong hoàn toàn.
Nhưng khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP quy định thêm một ngoại lệ. Hộ kinh doanh bán qua sàn có doanh thu năm tổng hợp trên 3 tỷ đồng, hoặc trên 1 tỷ đồng và chọn phương pháp thu nhập tính thuế nhân thuế suất, thì vẫn phải thực hiện kê khai thuế hộ kinh doanh online. Đây là dạng quyết toán năm – số thuế đã bị khấu trừ được trừ vào số phải nộp khi quyết toán.
Đây là câu trả lời ngắn gọn nhất kế toán viên cần nhớ cho hồ sơ chỉ bán qua sàn: 2 ngưỡng 1 tỷ đồng và 3 tỷ đồng là điều đầu tiên cần xác định. Nhớ đúng 2 con số này là nhớ đúng cốt lõi của kê khai thuế hộ kinh doanh online.
Căn cứ pháp lý nào quy định việc kê khai thuế hộ kinh doanh online khi sàn đã khấu trừ?
2 nghị định đang điều chỉnh trực tiếp việc kê khai thuế hộ kinh doanh online. Đó là Nghị định 68/2026/NĐ-CP về chính sách thuế hộ kinh doanh, và Nghị định 252/2026/NĐ-CP về cơ chế khấu trừ, nộp thay của sàn thương mại điện tử.
Căn cứ cho việc kê khai thuế hộ kinh doanh online khi sàn khấu trừ nằm tại Điều 43 đến Điều 46 Nghị định 252/2026/NĐ-CP, có hiệu lực từ 01/7/2026. Đây là văn bản duy nhất kế toán viên cần dùng để xác định cơ chế khấu trừ, nộp thay của sàn.
Song song, Nghị định 68/2026/NĐ-CP (ban hành 05/3/2026) quy định trách nhiệm của hộ kinh doanh bán qua sàn khi kê khai thuế hộ kinh doanh online, tại Điều 11, Điều 12 và Điều 13.
Nghị định này đã được sửa đổi một phần bởi Nghị định 141/2026/NĐ-CP (ban hành 29/4/2026, hiệu lực hồi tố từ 01/1/2026). Ngưỡng “500 triệu đồng” dùng để xác định nghĩa vụ kê khai thuế hộ kinh doanh online tại khoản 3 Điều 11 và khoản 1, khoản 2 Điều 12 được nâng lên thành “1 tỷ đồng”. Kế toán viên cần đọc đủ 2 nghị định này trước khi kết luận cho một hồ sơ cụ thể khi kê khai thuế hộ kinh doanh online.
> Kế toán viên tra cứu văn bản cho việc kê khai thuế hộ kinh doanh online cần đi thẳng tới Điều 43 đến Điều 46 Nghị định 252/2026/NĐ-CP – căn cứ duy nhất cho cơ chế sàn khấu trừ, nộp thay.
Bỏ qua bước này là nguyên nhân phổ biến khiến kê khai thuế hộ kinh doanh online bị dẫn sai căn cứ pháp lý, làm hồ sơ kê khai thuế hộ kinh doanh online không đứng vững khi giải trình.
Ghi hóa đơn, chứng từ khi kê khai thuế hộ kinh doanh online bán qua sàn TMĐT thế nào?
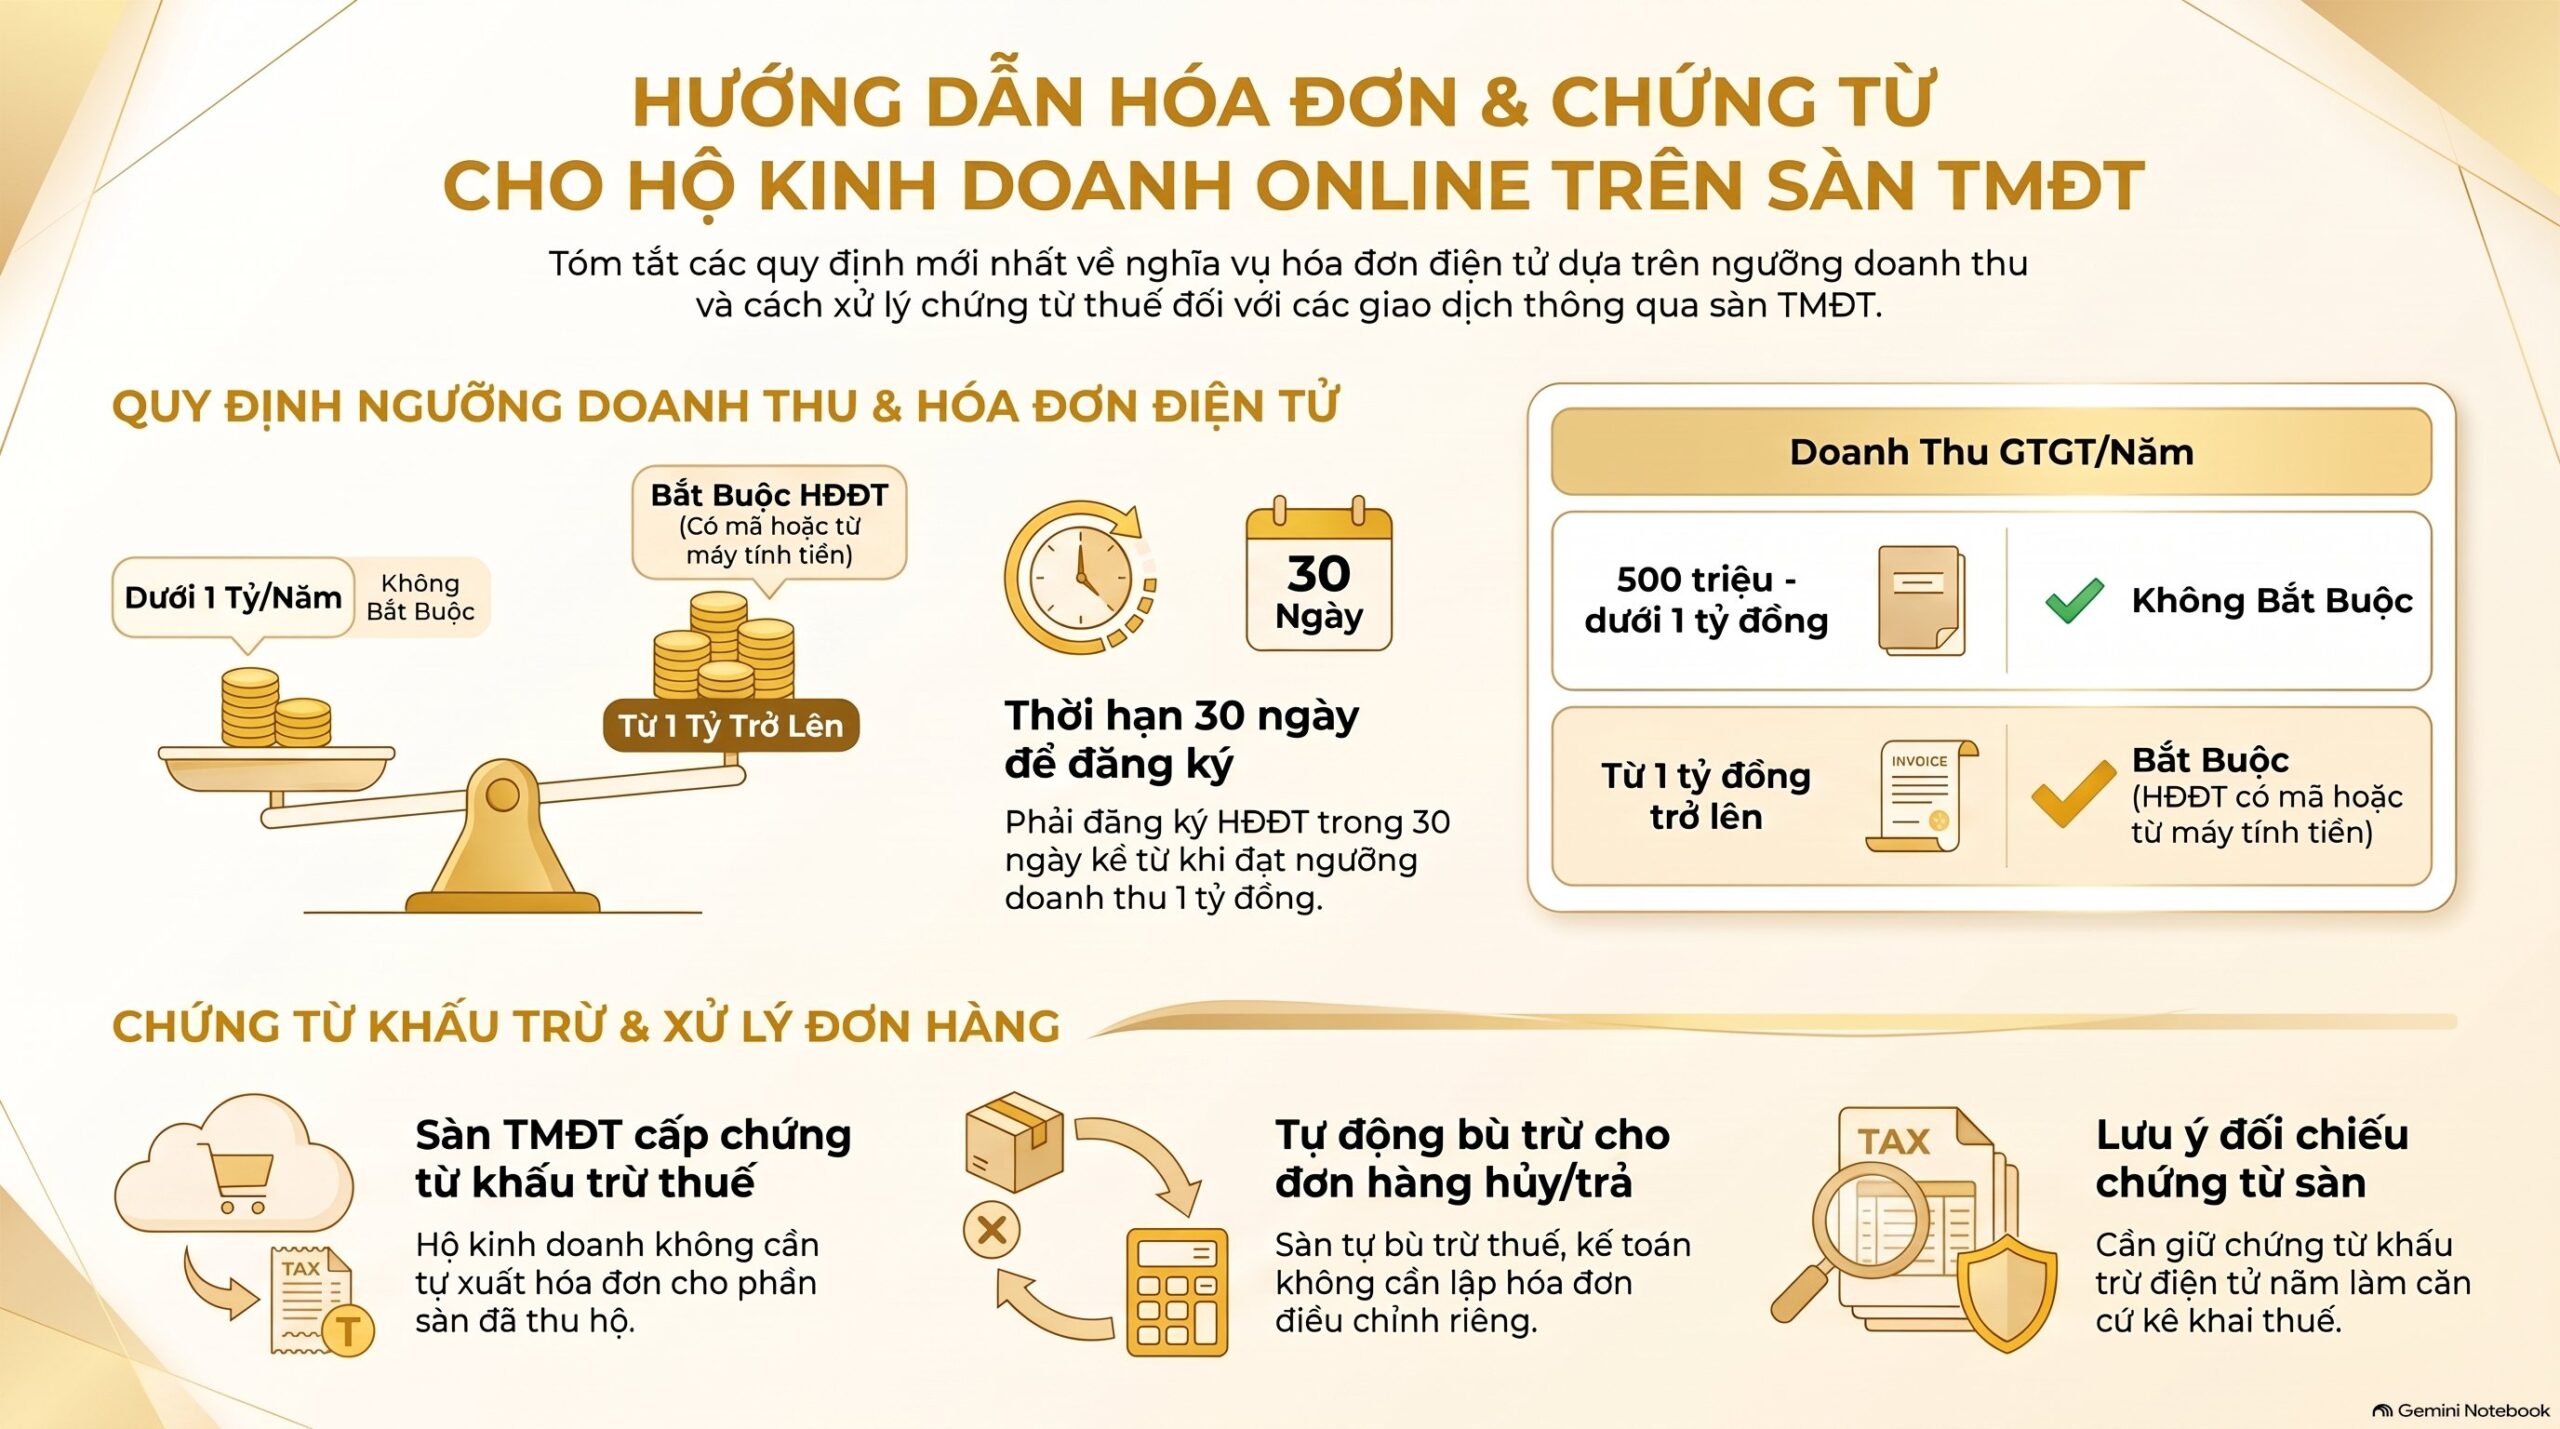
Ngưỡng quyết định là doanh thu tính thuế giá trị gia tăng trong năm: dưới 1 tỷ đồng không bắt buộc hóa đơn điện tử; từ 1 tỷ đồng trở lên bắt buộc. Đây là quy định tại khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP, đã được Nghị định 141/2026/NĐ-CP sửa đổi toàn bộ.
| Doanh thu GTGT/năm | Nghĩa vụ hóa đơn điện tử | Căn cứ |
|---|---|---|
| 500 triệu – dưới 1 tỷ đồng | Không bắt buộc | Điểm b khoản 5 Điều 8 NĐ 68/2026/NĐ-CP |
| Từ 1 tỷ đồng trở lên | Bắt buộc HĐĐT có mã hoặc từ máy tính tiền | Điểm a khoản 5 Điều 8 NĐ 68/2026/NĐ-CP |
| Đạt 1 tỷ đồng trong năm | Đăng ký trong 30 ngày | Điểm c khoản 5 Điều 8 NĐ 68/2026/NĐ-CP |
Bảng ngưỡng trên là bước xác định đầu tiên của kê khai thuế hộ kinh doanh online, trước khi tính đến việc có phải quyết toán năm hay không. Hộ kinh doanh mới vượt ngưỡng 1 tỷ đồng trong năm có đúng 30 ngày để đăng ký hóa đơn điện tử, tính từ ngày cuối kỳ tính thuế đạt ngưỡng.
Riêng phần thuế đã bị sàn khấu trừ, tổ chức quản lý sàn có trách nhiệm cấp chứng từ khấu trừ thuế theo năm bằng phương thức điện tử cho hộ kinh doanh, theo Điều 46 Nghị định 252/2026/NĐ-CP. Kế toán viên giữ chứng từ này làm căn cứ khi kê khai thuế hộ kinh doanh online. Hộ kinh doanh không cần tự xuất hóa đơn cho phần sàn đã thu hộ.
Với đơn hàng bị hủy hoặc trả lại, sàn tự bù trừ số thuế đã khấu trừ của giao dịch đó với số thuế phải khấu trừ của các giao dịch còn lại trong kỳ, theo khoản 2 Điều 45 Nghị định 252/2026/NĐ-CP. Kế toán viên không cần lập hóa đơn điều chỉnh riêng cho phần sàn đã tự bù trừ khi làm kê khai thuế hộ kinh doanh online.
3 điểm trên – ngưỡng hóa đơn điện tử, chứng từ khấu trừ, và cách xử lý hàng hoàn – là toàn bộ phần chứng từ cần có trước khi bước sang hạch toán kê khai thuế hộ kinh doanh online. Khi xử lý hồ sơ hộ kinh doanh bán sàn, VAR eCOM ghi nhận đây là phần hay bị bỏ sót nhất vì kế toán viên chỉ nhìn số tiền chuyển khoản về mà quên đối chiếu chứng từ khấu trừ của sàn.
Hạch toán, kê khai thuế hộ kinh doanh online vào chỉ tiêu nào?
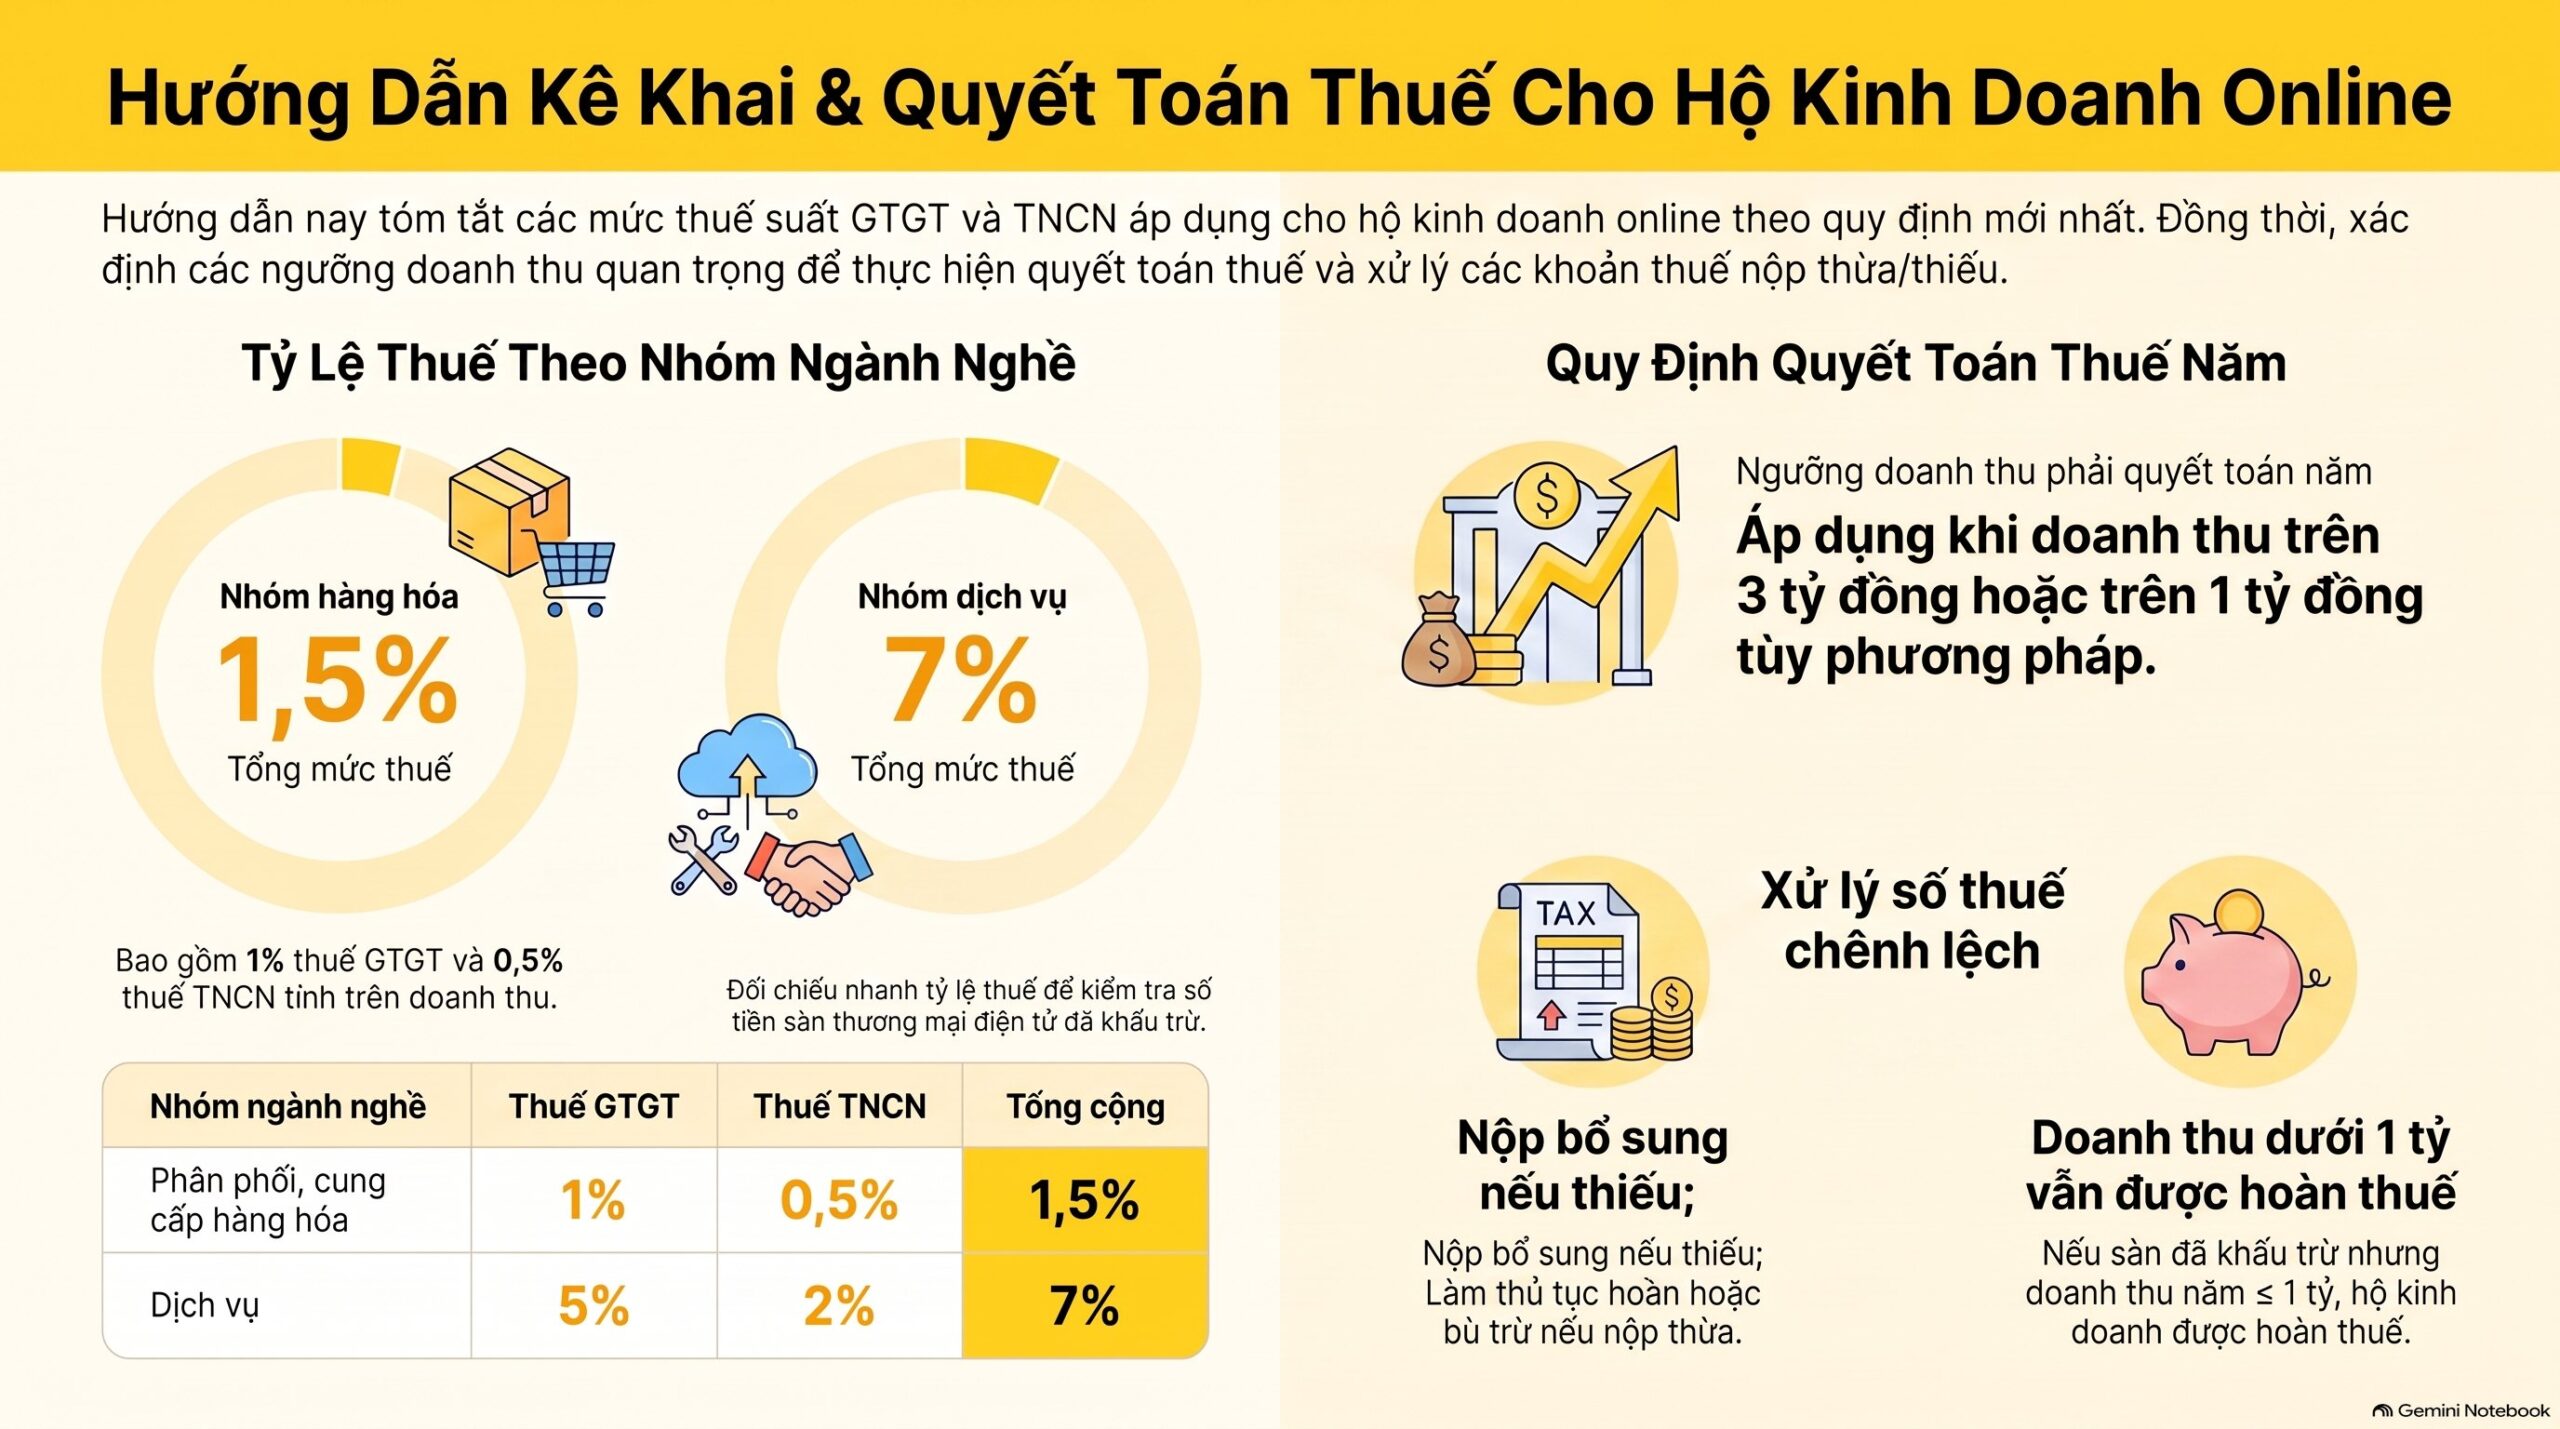
Tỷ lệ tính thuế theo doanh thu áp dụng khi kê khai thuế hộ kinh doanh online chia theo 2 sắc thuế và theo nhóm ngành nghề, dẫn từ Điều 12 Luật Thuế GTGT 48/2024/QH15 và Điều 7 Khoản 3 Luật Thuế TNCN 109/2025/QH15. Với hộ kinh doanh bán hàng hóa qua sàn (nhóm phổ biến nhất), mức áp dụng như sau.
| Sắc thuế | Nhóm ngành nghề | Tỷ lệ | Căn cứ |
|---|---|---|---|
| GTGT | Phân phối, cung cấp hàng hóa | 1% | Phụ lục TT 69/2025/TT-BTC |
| GTGT | Dịch vụ | 5% | Phụ lục TT 69/2025/TT-BTC |
| TNCN | Phân phối, cung cấp hàng hóa | 0,5% | Phụ lục NĐ 253/2026/NĐ-CP |
| TNCN | Dịch vụ | 2% | Phụ lục NĐ 253/2026/NĐ-CP |
Bảng tỷ lệ trên là căn cứ chính khi làm kê khai thuế hộ kinh doanh online cho nhóm bán hàng hóa qua sàn, dùng để đối chiếu lại số thuế sàn đã khấu trừ. Ví dụ cụ thể: 1 đơn hàng hóa giá trị 1.000.000 đồng bị khấu trừ 1% thuế GTGT (10.000 đồng) và 0,5% thuế TNCN (5.000 đồng), tổng cộng 1,5% doanh thu.
Khi hồ sơ thuộc diện phải quyết toán năm (trên 3 tỷ đồng, hoặc trên 1 tỷ đồng và chọn phương pháp thu nhập tính thuế nhân thuế suất), kế toán viên tổng hợp toàn bộ doanh thu bán qua sàn. Sau đó tính lại số thuế thu nhập cá nhân phải nộp theo tỷ lệ ở bảng trên, rồi trừ đi số đã bị sàn khấu trừ trong chứng từ khấu trừ thuế, theo khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP.
Số chênh lệch còn thiếu thì nộp bổ sung; số nộp thừa thì làm thủ tục hoàn hoặc bù trừ theo Điều 12 Nghị định 68/2026/NĐ-CP. Đây là bước cuối cùng của kê khai thuế hộ kinh doanh online dạng quyết toán năm.
Trường hợp hộ kinh doanh có doanh thu thực tế cả năm từ 1 tỷ đồng trở xuống nhưng sàn vẫn đã khấu trừ, toàn bộ số đó được xử lý hoàn hoặc bù trừ nộp thừa. Đây cũng là một bước của kê khai thuế hộ kinh doanh online, theo khoản 1 Điều 12 Nghị định 68/2026/NĐ-CP.
Đây là tình huống hay bị bỏ sót nhất khi kế toán viên chỉ nhìn vào việc sàn đã khấu trừ mà quên đối chiếu ngưỡng doanh thu thực tế trong kê khai thuế hộ kinh doanh online.
Trường hợp nào khác đi khi kê khai thuế hộ kinh doanh online?
Bán đa sàn, hoặc vừa bán tại cửa hàng vừa bán qua sàn: phải tổng hợp toàn bộ doanh thu của mọi kênh để xác định có vượt ngưỡng 1 tỷ đồng hay 3 tỷ đồng hay không. Căn cứ khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP, không được tính riêng từng sàn để né nghĩa vụ kê khai thuế hộ kinh doanh online.
Cá nhân không cư trú bán qua sàn: không áp dụng kê khai thuế hộ kinh doanh online kiểu quyết toán năm – tự đăng ký, khai thuế trực tiếp nếu sàn chưa khấu trừ. Cá nhân này không phải quyết toán thuế thu nhập cá nhân theo năm như hộ kinh doanh cư trú, theo khoản 4 Điều 11 Nghị định 68/2026/NĐ-CP – khác hẳn cách kê khai thuế hộ kinh doanh online của cá nhân cư trú.
Nhiều địa điểm kinh doanh: dùng chung một mã số thuế của hộ kinh doanh, ghi rõ địa chỉ từng địa điểm trên hóa đơn điện tử, theo điểm a khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP. Việc kê khai thuế hộ kinh doanh online vẫn tính chung trên một mã số thuế duy nhất.
Khách lẻ mua combo, không cần hóa đơn: kho Mr VAR hiện chưa có văn bản riêng cho tình huống kê khai thuế hộ kinh doanh online này khi bán qua sàn. Kế toán viên áp dụng nguyên tắc chung về ngưỡng hóa đơn điện tử ở bảng phía trên, và xin ý kiến chuyên môn trước khi khép hồ sơ cho ca cụ thể.
4 tình huống trên là những trường hợp gặp thường xuyên nhất khi kế toán viên xử lý kê khai thuế hộ kinh doanh online cho hồ sơ bán hàng qua sàn. Ghi nhớ đủ 4 tình huống này giúp kê khai thuế hộ kinh doanh online không bị sót ca đặc biệt.
Câu hỏi thường gặp khi kê khai thuế hộ kinh doanh online
Dưới đây là những câu hỏi kế toán viên gõ nhiều nhất khi tìm hiểu kê khai thuế hộ kinh doanh online cho hồ sơ bán qua sàn. Phần này tổng hợp lại toàn bộ ý ở trên dưới dạng hỏi-đáp kê khai thuế hộ kinh doanh online.
Mọi người cho em hỏi là bên em chỉ bán hàng qua sàn TMDT (shopee, tiktok, lazada) thì qua năm có phải làm sổ sách và kê khai thuế, xuất hóa đơn điện tử như bán tại cửa hàng không ạ?
Có sổ sách thì bắt buộc, còn kê khai thuế hộ kinh doanh online thì tùy doanh thu – hộ kinh doanh vẫn phải sử dụng sổ kế toán theo quy định tại khoản 5 Điều 13 Nghị định 68/2026/NĐ-CP, dù bán 100% qua sàn. Về kê khai thuế hộ kinh doanh online và hóa đơn điện tử thì tùy doanh thu: dưới 1 tỷ đồng không bắt buộc hóa đơn điện tử và thường không phải quyết toán thêm.
Từ 1 tỷ đồng trở lên bắt buộc hóa đơn điện tử, và có thể phải quyết toán thuế thu nhập cá nhân theo năm nếu chọn phương pháp thu nhập tính thuế nhân thuế suất hoặc tổng doanh thu vượt 3 tỷ đồng. Nói cách khác, kê khai thuế hộ kinh doanh online không tự động biến mất chỉ vì sàn đã khấu trừ.
Sàn đã khấu trừ và nộp thuế hộ, hộ kinh doanh có phải tự quyết toán thuế thu nhập cá nhân không?
Không cần thêm bước kê khai thuế hộ kinh doanh online nào, nếu doanh thu năm từ 1 tỷ đồng trở xuống và không chọn phương pháp thu nhập tính thuế nhân thuế suất. Có, nếu doanh thu tổng hợp trên 3 tỷ đồng hoặc trên 1 tỷ đồng mà chọn phương pháp đó. Khi ấy phải hoàn tất kê khai thuế hộ kinh doanh online dạng quyết toán theo năm, theo khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP.
Chỉ tiêu nào trên tờ khai/hồ sơ quyết toán ghi số thuế sàn đã khấu trừ?
Nghị định 68/2026/NĐ-CP và Nghị định 252/2026/NĐ-CP giao Bộ Tài chính quy định mẫu hồ sơ khai, quyết toán cụ thể cho việc kê khai thuế hộ kinh doanh online. Kho Mr VAR hiện chưa có thông tư mẫu biểu mới nhất kèm theo hai nghị định này.
Kế toán viên căn cứ chứng từ khấu trừ thuế do sàn cấp theo năm để đối chiếu số đã nộp khi kê khai thuế hộ kinh doanh online. Sau đó tra mẫu tờ khai theo hướng dẫn mới nhất của Bộ Tài chính khi nộp hồ sơ.
Mẫu tờ khai thuế hộ kinh doanh bán hàng online lấy ở đâu?
Mẫu tờ khai dùng cho kê khai thuế hộ kinh doanh online thực hiện theo mẫu do Bộ Trưởng Bộ Tài chính quy định. Hồ sơ nộp bằng phương thức điện tử qua Cổng thông tin điện tử của Tổng cục Thuế, theo khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP. Mẫu cụ thể dùng khi kê khai thuế hộ kinh doanh online cần tra theo thông tư hướng dẫn hiện hành tại thời điểm nộp hồ sơ.
Kết luận
Kê khai thuế hộ kinh doanh online khi bán qua sàn thương mại điện tử không dừng ở việc “sàn đã khấu trừ là xong”. Ngưỡng doanh thu 1 tỷ đồng quyết định nghĩa vụ hóa đơn điện tử; ngưỡng 3 tỷ đồng quyết định nghĩa vụ quyết toán thuế thu nhập cá nhân theo năm. Đây là 2 con số kế toán viên phải nhớ khi kê khai thuế hộ kinh doanh online cho bất kỳ hồ sơ nào.
Toàn bộ căn cứ cho việc kê khai thuế hộ kinh doanh online hiện hành nằm tại Nghị định 68/2026/NĐ-CP (sửa đổi bởi Nghị định 141/2026/NĐ-CP) và Nghị định 252/2026/NĐ-CP.
Khi xử lý hồ sơ hộ kinh doanh bán đa sàn, VAR eCOM luôn đối chiếu ngưỡng doanh thu tổng hợp trước khi kết luận có phải quyết toán hay không. Một sàn báo doanh thu thấp không đồng nghĩa tổng doanh thu cả năm dưới ngưỡng – đây là lỗi phổ biến nhất khi làm kê khai thuế hộ kinh doanh online cho hồ sơ đa kênh.
Để đào sâu thêm về kê khai thuế hộ kinh doanh online, kế toán viên tham khảo thêm cách kê khai và nộp thuế sàn TMĐT cho hộ kinh doanh, những thay đổi của Nghị định 68 về kê khai thuế hộ kinh doanh, và 7 loại sổ kế toán hộ kinh doanh phải ghi để đối chiếu hồ sơ đầy đủ khi kê khai thuế hộ kinh doanh online. Văn bản gốc có thể tra thêm tại Cổng thông tin điện tử Tổng cục Thuế.