Mã số thuế HKD là dãy số định danh người nộp thuế của hộ kinh doanh, và từ 01/07/2026 dãy số đó chính là số định danh cá nhân của chủ hộ. Vì vậy, câu hỏi hộ kinh doanh nhóm 3 bán cả trong sàn lẫn ngoài sàn nên đăng ký đuôi 888 hay 001 không còn là lựa chọn của người nộp thuế.
Một hộ chỉ dùng một mã số thuế HKD duy nhất cho mọi kênh bán, rồi gộp doanh thu trong sàn và ngoài sàn vào cùng hồ sơ khai. Bài này nêu căn cứ theo Luật 108/2025/QH15 và Thông tư 90/2026/TT-BTC, cách xử lý mã số thuế HKD cũ, và cách kê khai khi doanh thu vượt 3 tỷ đồng.
Mã số thuế HKD bán trong sàn và ngoài sàn có phải chọn đuôi 888 hay 001 không?
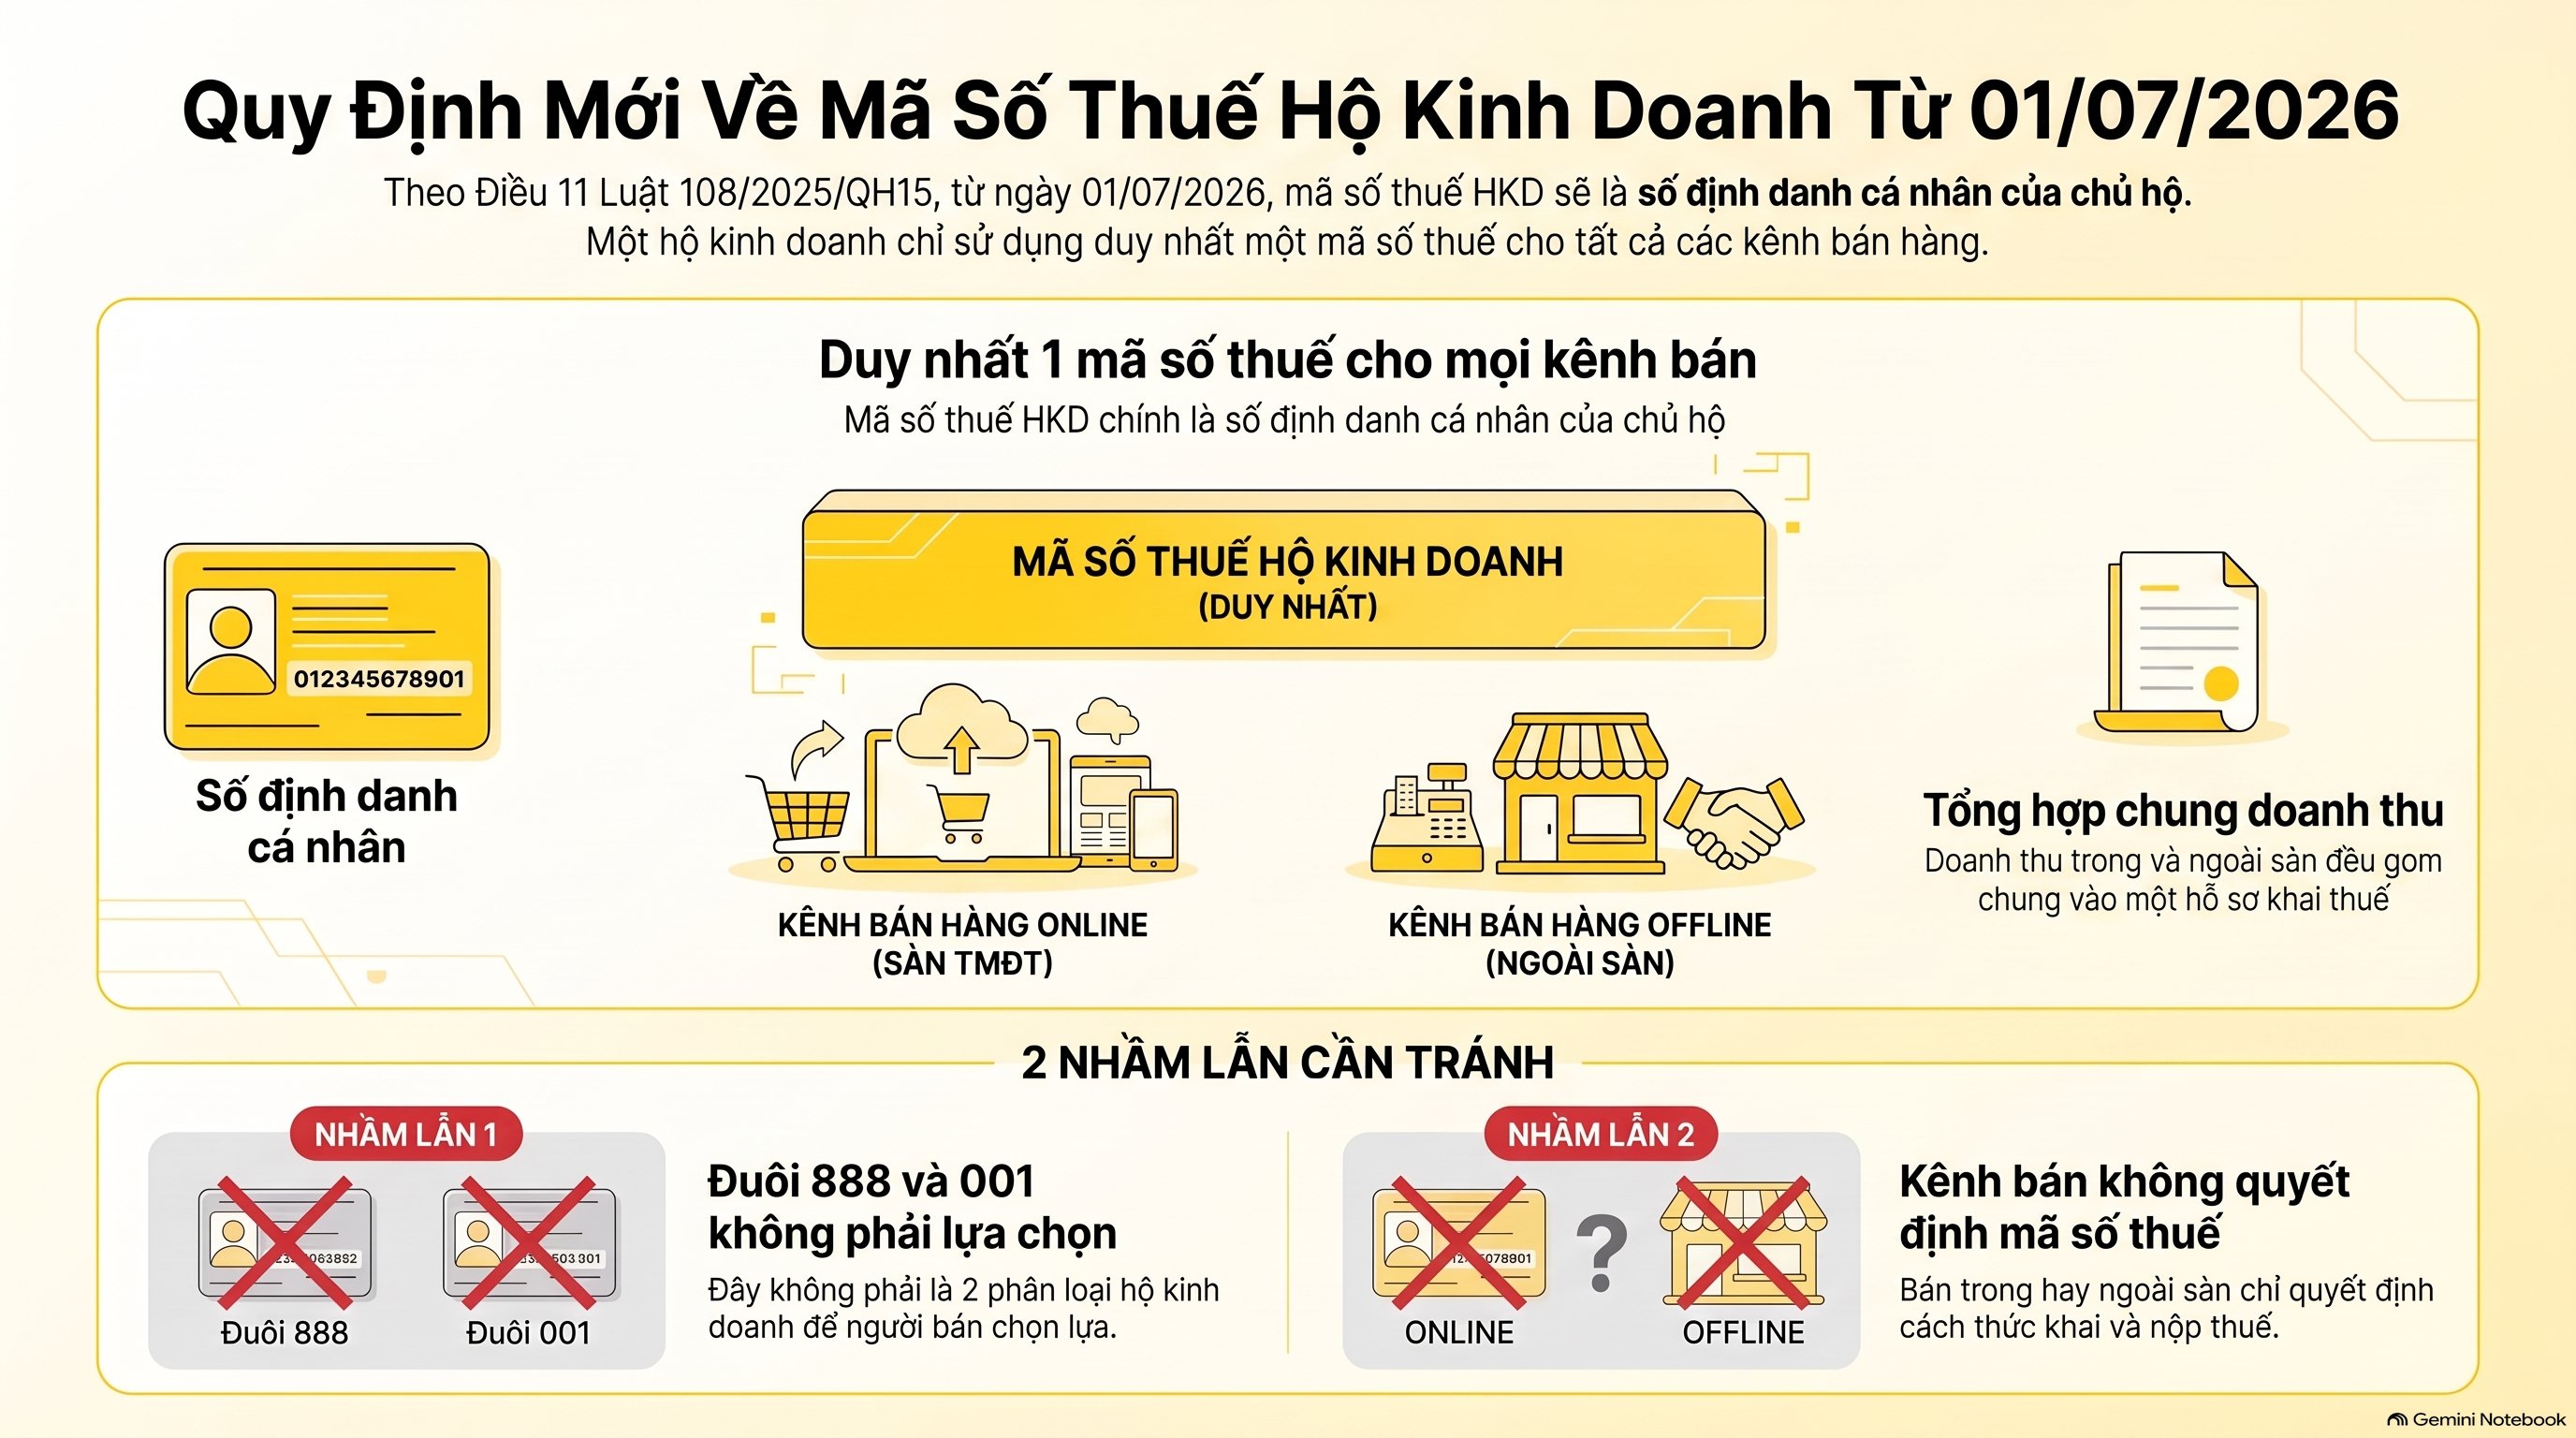
Không. Từ 01/07/2026, mã số thuế HKD là số định danh cá nhân của chủ hộ, nên hộ kinh doanh không còn chọn đuôi 888 hay đuôi 001 để bán trên sàn hoặc ngoài sàn. Một hộ chỉ có một mã số thuế HKD cho mọi kênh bán.
Điều 11 Luật 108/2025/QH15 không để chỗ cho việc chọn đuôi của mã số thuế HKD. Doanh thu trong sàn và doanh thu ngoài sàn cùng gắn vào một mã số thuế HKD, rồi cùng đi vào hồ sơ khai thuế của chủ hộ.
Cần tách 2 nhầm lẫn ngay từ đầu. Thứ nhất, đuôi 888 và đuôi 001 của mã số thuế HKD không phải 2 loại hộ để chọn. Thứ hai, bán trong sàn hay ngoài sàn không quyết định mã số thuế HKD, mà quyết định cách khai và nộp thuế ở phần sau của bài.
Căn cứ pháp lý nào quy định mã số thuế HKD từ 01/07/2026?
Căn cứ của mã số thuế HKD là khoản 1 Điều 11 Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 01 tháng 7 năm 2026. Thông tư 90/2026/TT-BTC, cũng có hiệu lực từ ngày 01 tháng 7 năm 2026, hướng dẫn cách chuyển mã số thuế HKD đã cấp sang số định danh.
Luật 108/2025/QH15 quy định:
> “Mã số thuế của cá nhân, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh là số định danh cá nhân […] được cấp theo quy định của pháp luật về căn cước”.
Điều 37 Thông tư 90/2026/TT-BTC là điều chuyển tiếp về mã số thuế HKD mà kế toán viên cần mở trước tiên. Khoản 2 của điều này giữ nguyên mã số thuế đã cấp trước ngày thông tư có hiệu lực. Riêng hộ kinh doanh thì dùng số định danh cá nhân làm mã số thuế HKD.
Về phía kê khai theo mã số thuế HKD, Nghị định 68/2026/NĐ-CP quy định chính sách thuế đối với hộ kinh doanh, có hiệu lực từ 05/03/2026. Nghị định 141/2026/NĐ-CP sửa nghị định này và nâng ngưỡng doanh thu từ 500 triệu đồng lên 1 tỷ đồng một năm, áp dụng từ 01/01/2026.
Bảng dưới đây gom 5 căn cứ liên quan đến mã số thuế HKD theo từng nội dung.
| Nội dung | Văn bản | Điều khoản | Hiệu lực |
|---|---|---|---|
| Mã số thuế HKD là số định danh cá nhân | Luật 108/2025/QH15 | Khoản 1 Điều 11 | 01/07/2026. |
| Mã đã cấp trước đó, chuyển sang số định danh | Thông tư 90/2026/TT-BTC | Khoản 2 Điều 37 | 01/07/2026. |
| Hóa đơn lập theo mã cũ vẫn dùng được | Thông tư 90/2026/TT-BTC | Khoản 4 Điều 37 | 01/07/2026. |
| Khai thuế khi bán trên sàn và ngoài sàn | Nghị định 68/2026/NĐ-CP | Điều 8, 10, 11 | 05/03/2026. |
| Ngưỡng doanh thu 1 tỷ đồng | Nghị định 141/2026/NĐ-CP | Sửa Nghị định 68/2026/NĐ-CP | 01/01/2026. |
Mã số thuế HKD đuôi 888 và 001 đã cấp trước đây xử lý thế nào?

Mã số thuế HKD đã cấp vẫn dùng được, nhưng đều phải quy về số định danh cá nhân của chủ hộ. Nếu thông tin đăng ký thuế lệch với cơ sở dữ liệu dân cư, hộ phải thay đổi thông tin trước. Sau đó mới dùng số định danh làm mã số thuế HKD.
Khoản 3 Điều 37 Thông tư 90/2026/TT-BTC nói rõ trường hợp mã số thuế HKD cấp trước ngày 01/07/2025 mà thông tin không khớp. Khi đó cơ quan thuế chuyển mã sang trạng thái 10, tên gọi là “Mã số thuế chờ cập nhật thông tin số định danh cá nhân”.
Trường hợp một chủ hộ có nhiều hơn một mã số thuế HKD, khoản 4 Điều 37 yêu cầu cập nhật số định danh cho từng mã. Cơ quan thuế sẽ tích hợp các mã số thuế HKD vào số định danh và hợp nhất dữ liệu thuế của người nộp thuế theo số đó.
Quy trình xử lý mã số thuế HKD đang dùng đuôi cũ gồm 4 bước:
- Tra cứu trạng thái mã số thuế HKD của chủ hộ, xem mã đang hoạt động hay ở trạng thái 10.
- Đối chiếu họ tên, ngày sinh, số căn cước của chủ hộ trong hồ sơ mã số thuế HKD với căn cước công dân.
- Nộp thông báo thay đổi thông tin mã số thuế HKD nếu có lệch, theo Điều 23 Thông tư 90/2026/TT-BTC.
- Kiểm tra lại khi mã đã tích hợp: mọi tờ khai từ kỳ tiếp theo dùng số định danh làm mã số thuế HKD.
Cách gọi “mã số thuế HKD đuôi 888” hay “đuôi 001” vì vậy chỉ còn là tên gọi quen miệng của dân nghề cho các mã cũ. Văn bản luật hiện hành không cấp mã số thuế HKD theo 2 đuôi này.
Kế toán viên có thể xem thêm bài mã số thuế đuôi 888 là gì đã đăng trên website.
Ghi mã số thuế HKD vào hồ sơ và chứng từ thế nào?
Ghi đúng một mã số thuế HKD là số định danh của chủ hộ trên mọi tờ khai, mọi kênh bán. Hóa đơn và chứng từ đã lập theo mã số thuế HKD cũ không phải lập lại, theo khoản 4 Điều 37 Thông tư 90/2026/TT-BTC.
Bảng sau chỉ ra 5 tình huống và cách xử lý mã số thuế HKD.
| Tình huống | Mã dùng | Việc cần làm | Căn cứ |
|---|---|---|---|
| Hộ đăng ký thuế lần đầu | Số định danh của chủ hộ | Dùng chung mọi kênh | Khoản 1 Điều 11 Luật 108/2025/QH15. |
| Hộ có mã đã cấp, thông tin khớp dữ liệu dân cư | Số định danh của chủ hộ | Tiếp tục kê khai, không cần đổi hóa đơn cũ | Khoản 2, 4 Điều 37 Thông tư 90/2026/TT-BTC. |
| Mã cấp trước 01/07/2025, thông tin lệch | Chưa dùng số định danh được | Làm thủ tục thay đổi thông tin | Khoản 3 Điều 37 Thông tư 90/2026/TT-BTC. |
| Chủ hộ có nhiều mã số thuế | Một số định danh duy nhất | Cập nhật để cơ quan thuế tích hợp | Khoản 4 Điều 37 Thông tư 90/2026/TT-BTC. |
| Nhiều địa điểm kinh doanh | Một mã số thuế HKD | Khai tổng hợp một hồ sơ, nộp thuế từng địa điểm | Khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP. |
Khi xử lý hồ sơ hộ kinh doanh đa kênh, VAR eCOM ghi nhận một thói quen cần bỏ: tách riêng sổ theo mã đuôi cũ. Nên lập một sổ doanh thu theo mã số thuế HKD là số định danh, rồi chia cột theo kênh bán.
Kê khai thuế theo mã số thuế HKD khi bán cả trong sàn và ngoài sàn thế nào?
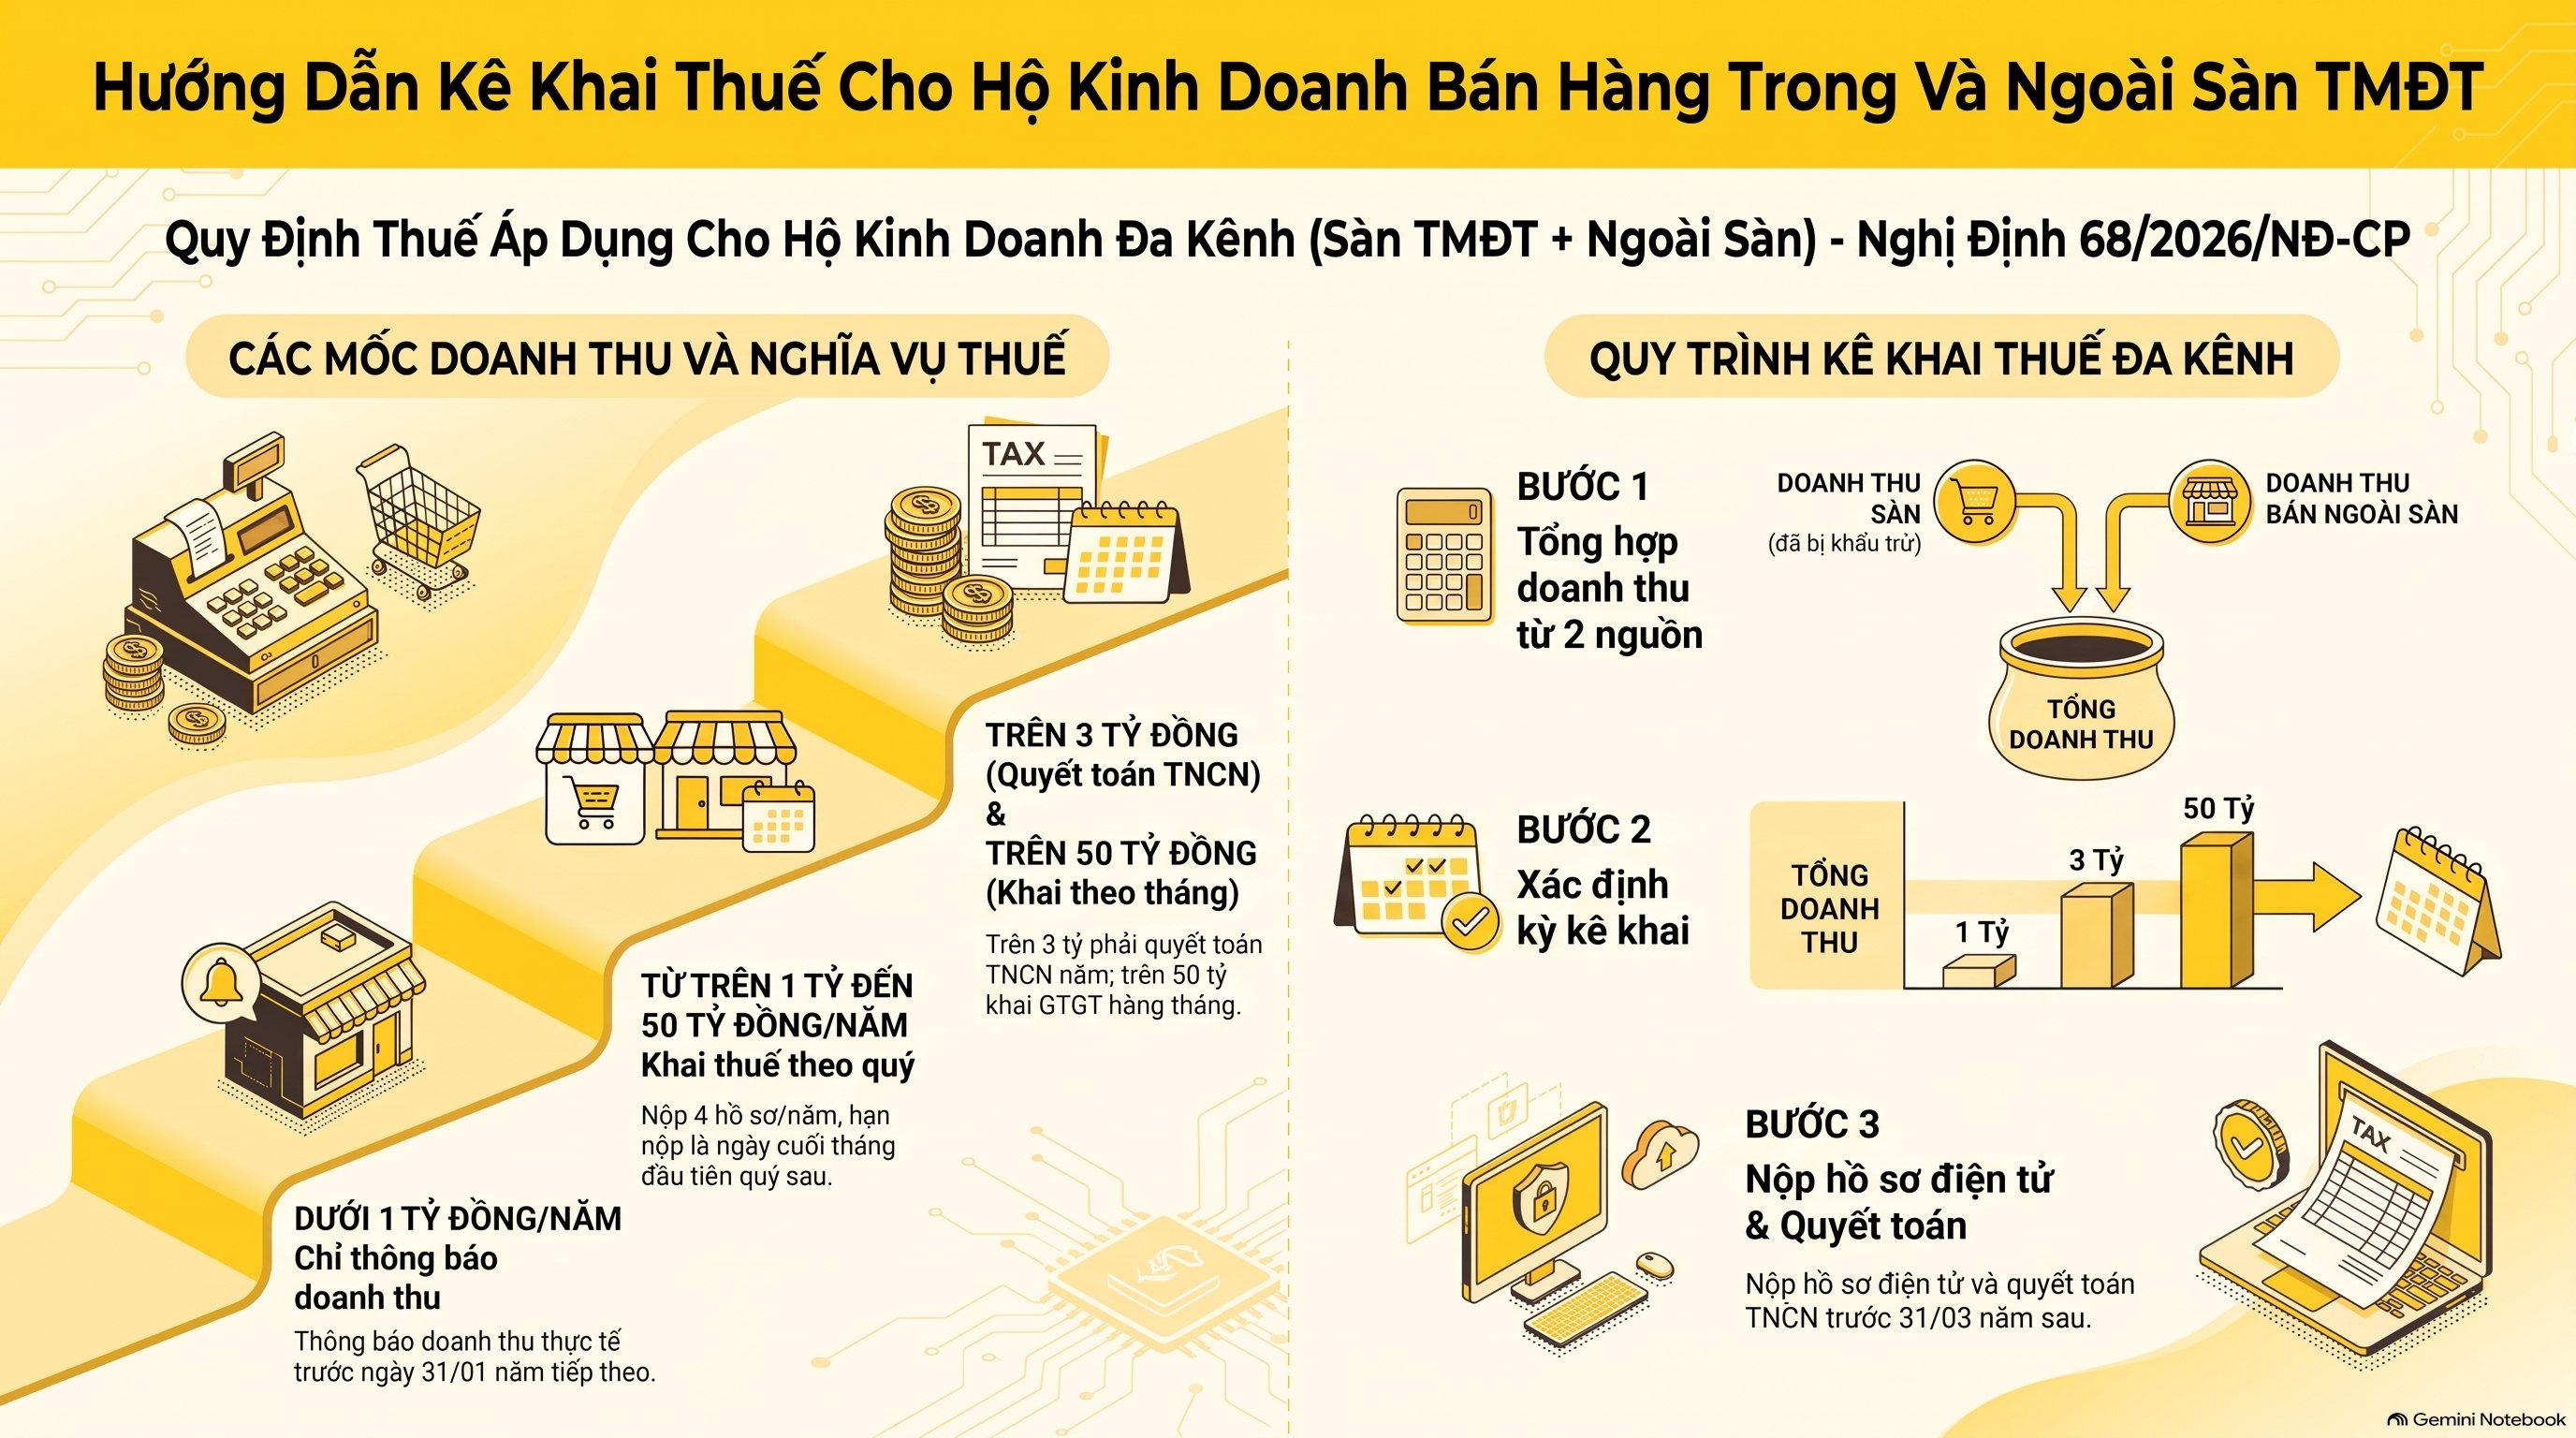
Theo Điều 10 Nghị định 68/2026/NĐ-CP, mã số thuế HKD có doanh thu năm trên 1 tỷ đồng khai thuế giá trị gia tăng theo quý nếu doanh thu từ 50 tỷ đồng trở xuống. Nếu doanh thu trên 50 tỷ đồng thì khai theo tháng. Doanh thu được tính gồm cả phần đã được sàn khấu trừ, khai thay, nộp thay.
Một năm có 4 quý, mỗi quý gồm 3 tháng, nên hộ khai theo quý nộp 4 hồ sơ một năm. Hộ khai theo tháng nộp 12 hồ sơ một năm.
Điều 8 Nghị định 68/2026/NĐ-CP quy định hộ có doanh thu năm từ 1 tỷ đồng trở xuống chỉ cần thông báo doanh thu thực tế phát sinh trong năm. Thời hạn thông báo chậm nhất là ngày 31 tháng 01 của năm tiếp theo.
Khi doanh thu thực tế vượt 1 tỷ đồng, hộ phải khai thuế và nộp thuế theo mã số thuế HKD kể từ quý phát sinh doanh thu vượt. Hạn nộp hồ sơ khai theo quý là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Với hộ vừa bán tại địa điểm cố định vừa bán trên sàn, khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP đặt thêm 1 mốc quan trọng. Nếu doanh thu năm tổng hợp trên 3 tỷ đồng, hộ tổng hợp doanh thu của mã số thuế HKD để quyết toán thuế thu nhập cá nhân theo năm.
Các bước kê khai thuế khi một mã số thuế HKD có cả doanh thu trong sàn và ngoài sàn:
- Lập bảng doanh thu năm theo 2 nguồn: doanh thu đã bị sàn khấu trừ và doanh thu bán ngoài sàn.
- Cộng 2 nguồn để xác định mức doanh thu năm so với các mốc 1 tỷ, 3 tỷ và 50 tỷ đồng.
- Chọn kỳ khai theo quý hoặc theo tháng, rồi nộp hồ sơ khai của mã số thuế HKD bằng phương thức điện tử theo điểm a khoản 4 Điều 8.
- Cuối năm, quyết toán thuế thu nhập cá nhân chậm nhất ngày 31 tháng 3 của năm tiếp theo, trừ số thuế sàn đã nộp thay.
Về phần đối soát khoản sàn đã khấu trừ, kế toán viên có thể tham khảo bài sàn khấu trừ thuế rồi, bán thêm ở cửa hàng có phải nộp thêm thuế trên website. Bài bán hàng ngoài sàn có phải đóng thuế không bổ sung phần ghi nhận doanh thu ngoài sàn.
Cách gọi “nhóm 3” không phải thuật ngữ trong các văn bản trên. Bài này hiểu đó là hộ có doanh thu trên 3 tỷ đồng theo khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP. Nếu hộ phân nhóm theo tiêu chí khác, cần đối chiếu lại tiêu chí đó trước.
Mã số thuế HKD khác đi ở những trường hợp nào?
Có 4 trường hợp cần xử lý riêng: hộ có nhiều địa điểm kinh doanh, hộ chỉ bán trên sàn, hộ bị sàn khấu trừ dư so với doanh thu thực tế, và sàn không có chức năng thanh toán. Mỗi trường hợp có cách khai khác nhau dù vẫn dùng một mã số thuế HKD.
Trường hợp nhiều địa điểm kinh doanh, điểm b khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP cho phép mã số thuế HKD khai tổng hợp một hồ sơ cho tất cả địa điểm. Hồ sơ nộp cho cơ quan thuế quản lý trực tiếp trụ sở của hộ, còn thuế nộp riêng cho từng địa điểm.
Trường hợp sàn đã khấu trừ nhưng doanh thu thực tế cả năm chỉ từ 1 tỷ đồng trở xuống, hộ làm thủ tục bù trừ hoặc hoàn trả số thuế nộp thừa theo khoản 1 Điều 12 Nghị định 68/2026/NĐ-CP. Theo khoản 5 Điều 12, cơ quan thuế nơi chủ hộ cư trú giải quyết hồ sơ hoàn nếu hộ chỉ có hoạt động trên sàn.
Trường hợp sàn không có chức năng đặt hàng trực tuyến và chức năng thanh toán, khoản 2 Điều 11 yêu cầu hộ tự kê khai, nộp thuế theo Điều 8, 9 và 10. Sàn loại này không khấu trừ thay nên toàn bộ doanh thu đi theo kỳ khai của mã số thuế HKD.
Kinh nghiệm xử lý hồ sơ đa sàn cho thấy VAR eCOM thường bắt đầu bằng việc xác định sàn nào có khấu trừ thay vào mã số thuế HKD và sàn nào không. Việc này quyết định phần doanh thu nào đã có thuế nộp thay, phần nào hộ phải tự nộp.
Câu hỏi thường gặp về mã số thuế HKD
Bốn câu dưới đây giữ nguyên cách kế toán viên thường gõ.
Bên e là hkd nhóm 3 nếu bán cả trong sàn và ngoài sàn thì đăng ký hkd đuôi 888 hay 001 ạ, phần thuế mk kê khai thế nào ạ
Không cần chọn đuôi nào. Mã số thuế HKD là số định danh cá nhân của chủ hộ theo khoản 1 Điều 11 Luật 108/2025/QH15. Phần thuế khai chung một hồ sơ: cộng doanh thu trong sàn và ngoài sàn, rồi khai theo quý hoặc tháng. Khi tổng doanh thu trên 3 tỷ đồng, hộ quyết toán thuế thu nhập cá nhân theo năm.
Mã số thuế HKD có đổi sang số căn cước không?
Có, đối với hộ kinh doanh, cá nhân kinh doanh theo khoản 2 Điều 37 Thông tư 90/2026/TT-BTC. Mã số thuế HKD đã cấp trước đó tiếp tục dùng, nhưng riêng hộ kinh doanh thì dùng số định danh cá nhân làm mã số thuế HKD. Mã cấp trước 01/07/2025 mà thông tin lệch phải cập nhật trước.
Hóa đơn cũ ghi mã số thuế HKD đuôi 001 có phải lập lại không?
Không phải lập lại. Khoản 4 Điều 37 Thông tư 90/2026/TT-BTC cho phép tiếp tục dùng hóa đơn, chứng từ, hồ sơ thuế đã lập theo mã số thuế HKD cũ khi mã đã tích hợp vào số định danh. Hộ không phải điều chỉnh thông tin mã số thuế trên các chứng từ đó.
Doanh thu ngoài sàn có phải cộng với doanh thu sàn đã khấu trừ không?
Có, khi xác định mức doanh thu năm. Điều 8 Nghị định 68/2026/NĐ-CP tính doanh thu của mã số thuế HKD gồm cả phần đã được sàn khấu trừ, khai thay, nộp thay. Số thuế sàn đã nộp thay được trừ khi tính số thuế thu nhập cá nhân phải nộp theo khoản 3 Điều 11.
Kết luận
Mã số thuế HKD là số định danh cá nhân của chủ hộ, nên câu hỏi chọn đuôi 888 hay 001 không còn đúng với khung pháp lý từ 01/07/2026. Căn cứ nằm ở khoản 1 Điều 11 Luật 108/2025/QH15 và Điều 37 Thông tư 90/2026/TT-BTC.
Phần kê khai mã số thuế HKD khi bán cả trong sàn và ngoài sàn bám vào Điều 8, 10 và 11 Nghị định 68/2026/NĐ-CP, với các mốc 1 tỷ, 3 tỷ và 50 tỷ đồng. Người đọc có thể tra thêm văn bản gốc trên Tổng cục Thuế và Cổng thông tin Chính phủ.
Bài liên quan đến mã số thuế HKD nên đọc tiếp: gộp doanh thu nhiều sàn tính thuế, sàn khấu trừ thuế và mã số thuế đuôi 888 là gì. Cập nhật theo văn bản có hiệu lực đến tháng 10/2026.