Cách rà soát hoá đơn đầu vào là quy trình kiểm tra tính hợp lệ, hợp lý và hợp pháp của toàn bộ hoá đơn mua vào trước khi kê khai thuế. Bạn có chắc mọi hoá đơn của mình đều đủ điều kiện khấu trừ và tính chi phí? Chỉ một hoá đơn của nhà cung cấp bỏ trốn cũng đủ khiến khoản thuế GTGT bị loại và chi phí bị xuất toán khi quyết toán.
Với hộ kinh doanh và doanh nghiệp thương mại điện tử đa sàn, mỗi tháng có hàng trăm hoá đơn đầu vào nên rủi ro càng lớn. Bài viết hướng dẫn cách rà soát hoá đơn đầu vào theo 5 bước chuẩn, kèm cách đối chiếu với tờ khai thuế và checklist cuối năm. Áp dụng đúng, bạn chặn được rủi ro truy thu ngay từ khâu đầu vào, cập nhật mới nhất tháng 9/2026.
Rà soát hoá đơn đầu vào là gì?
Rà soát hoá đơn đầu vào là việc kiểm tra, đối chiếu từng hoá đơn mua vào để xác định hoá đơn có hợp pháp, hợp lệ và đủ điều kiện khấu trừ thuế GTGT hay không. Nội dung kiểm tra gồm thông tin người bán, trạng thái mã số thuế, chữ ký số và chứng từ thanh toán đi kèm. Đây là bước bắt buộc trước mỗi kỳ kê khai thuế.
Một hoá đơn đạt chuẩn phải cùng lúc hợp pháp về phát hành, hợp lệ về nội dung và hợp lý về bản chất giao dịch. Thiếu một trong ba yếu tố, hoá đơn có nguy cơ bị loại khỏi phần khấu trừ.
Nắm được cách rà soát hoá đơn đầu vào đúng chuẩn giúp bạn phát hiện sớm hoá đơn rủi ro. Thay vì chờ cơ quan thuế hậu kiểm, bạn loại hoá đơn ‘bẩn’ ngay từ khâu nhập liệu.
Theo Nghị định 123/2020/NĐ-CP về hoá đơn, chứng từ, mọi hoá đơn điện tử đều lưu trên hệ thống của Tổng cục Thuế. Nhờ đó, cách rà soát hoá đơn đầu vào hiện nay minh bạch và nhanh hơn thời hoá đơn giấy.
Vì thế, mọi kế toán thương mại điện tử nên thành thạo cách rà soát hoá đơn đầu vào ngay từ khi tiếp nhận sổ sách.
Hoá đơn đầu vào hợp lệ, hợp lý, hợp pháp gồm điều kiện gì?
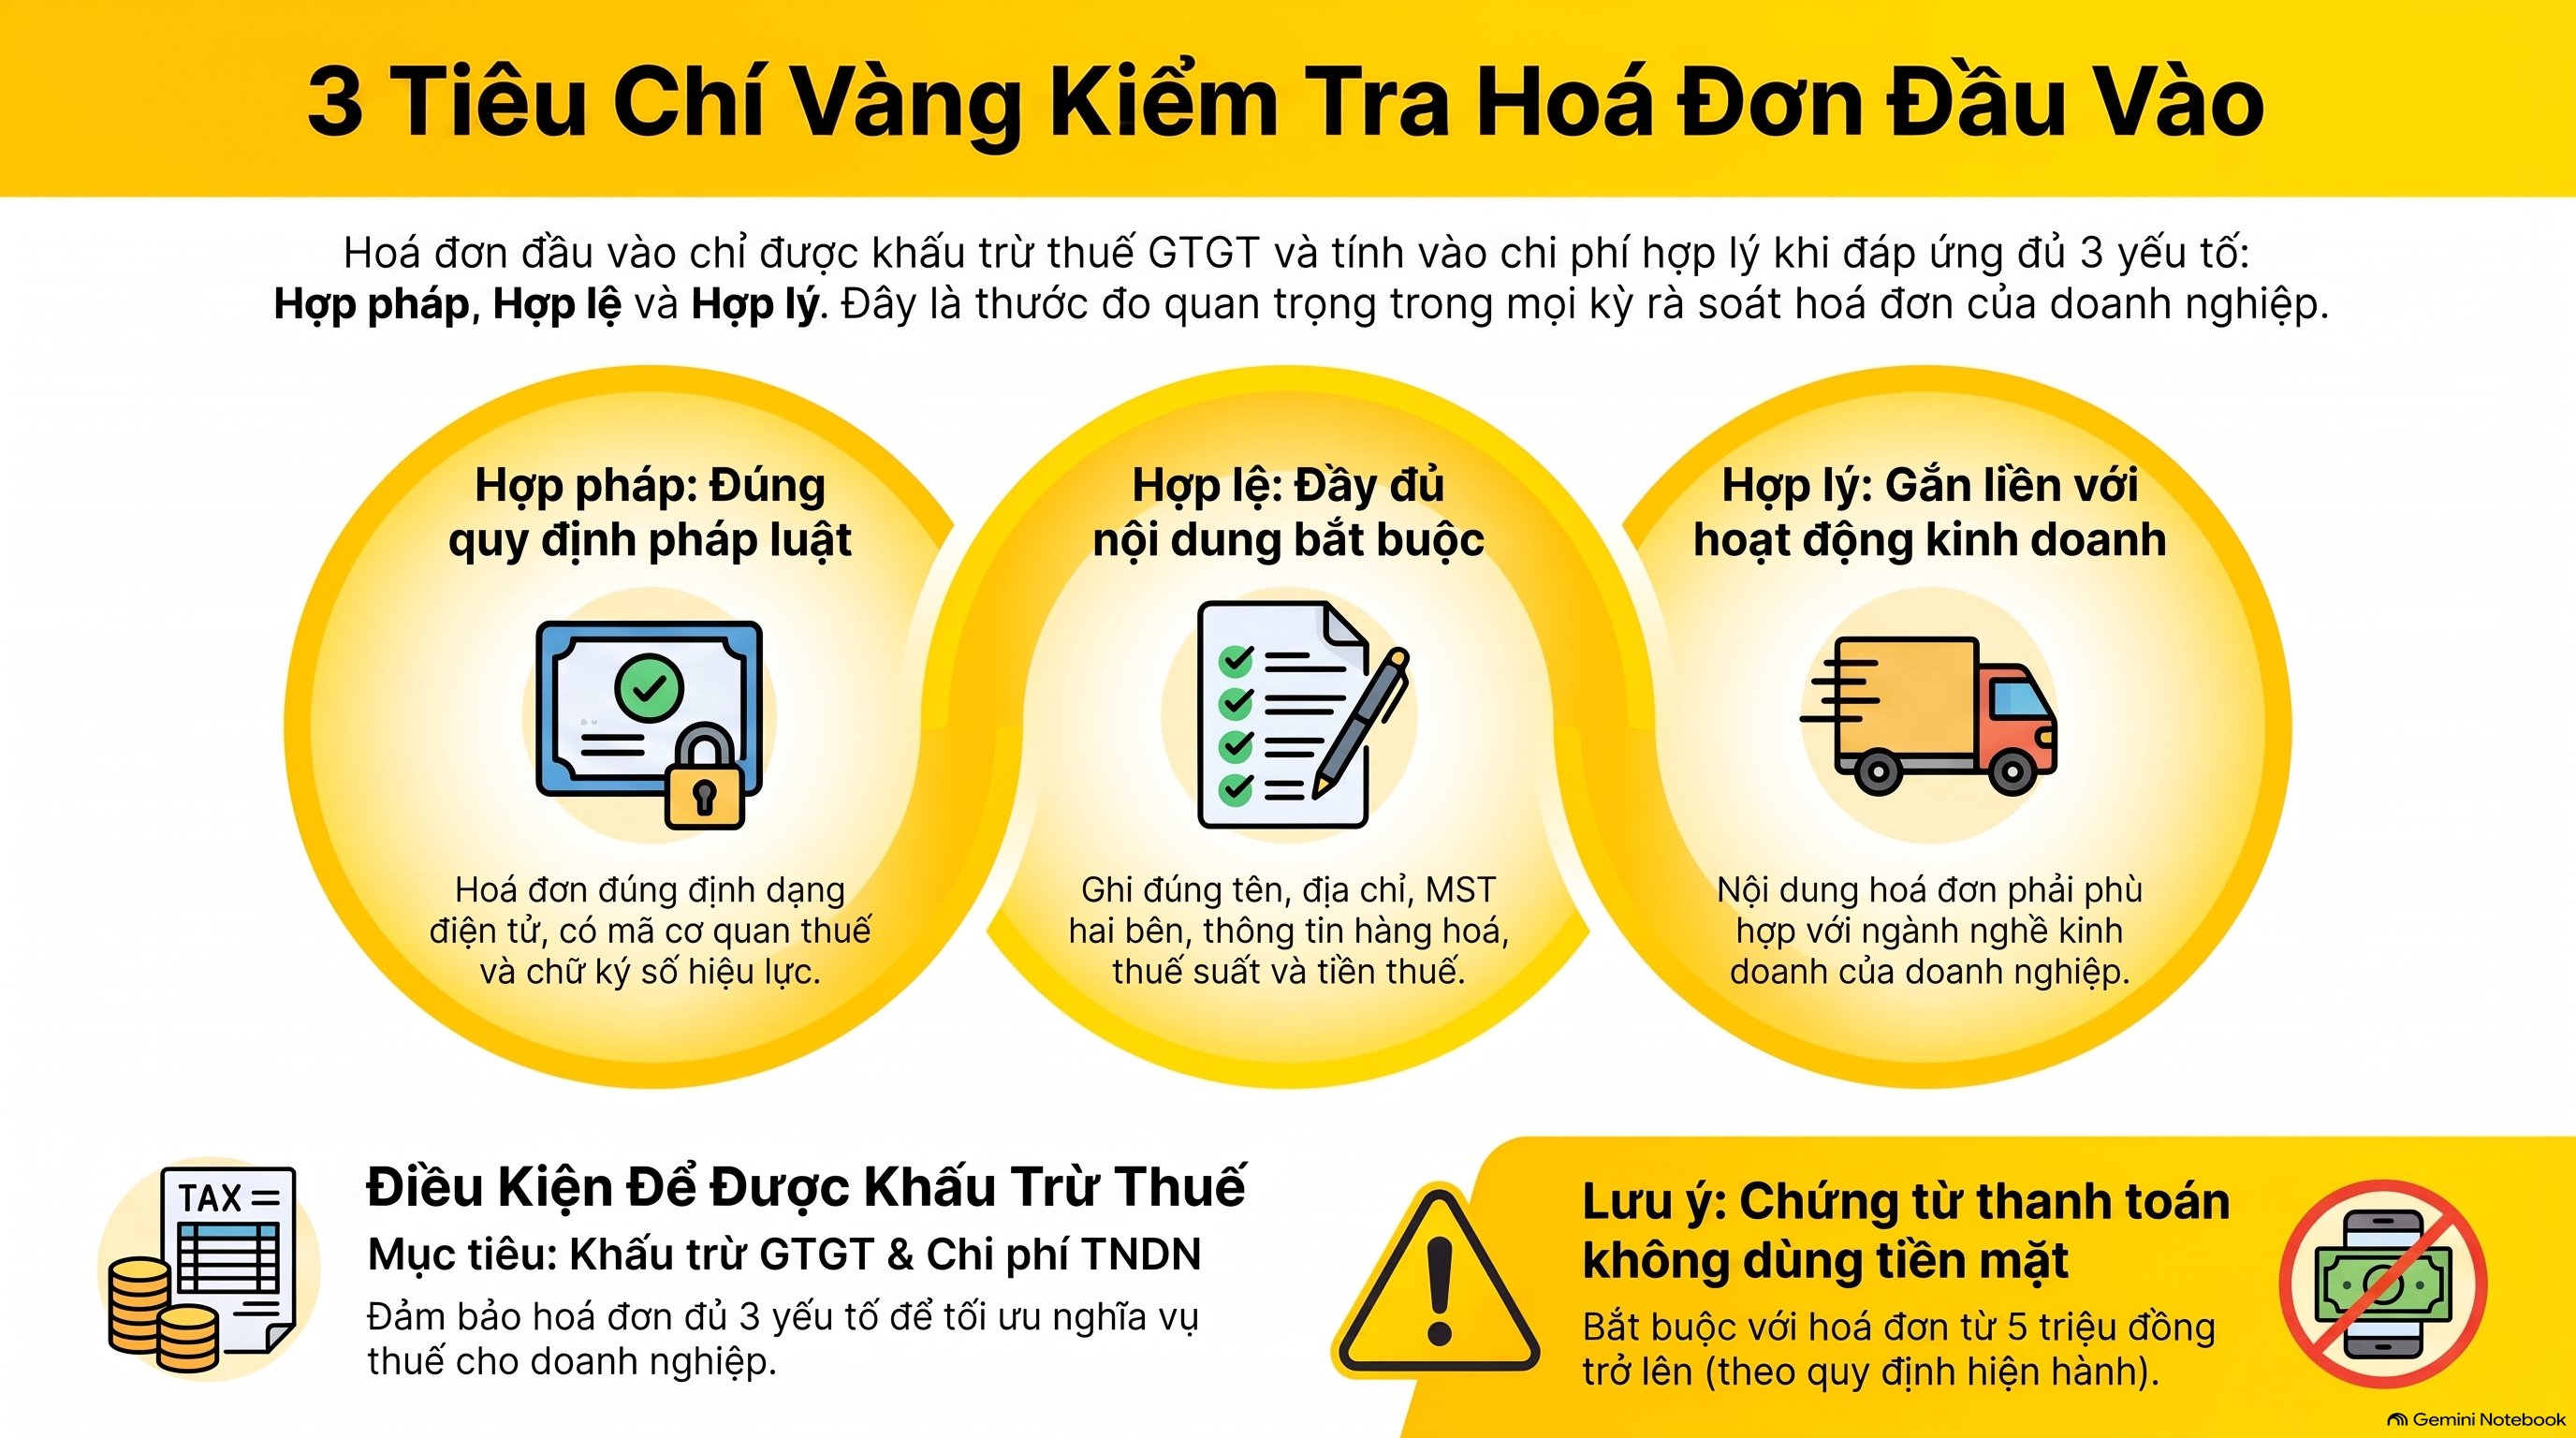
Hoá đơn đầu vào hợp lệ, hợp lý, hợp pháp là hoá đơn đúng hình thức quy định, phản ánh giao dịch có thật và phục vụ hoạt động kinh doanh. Đủ ba yếu tố này, hoá đơn mới được khấu trừ thuế GTGT và tính vào chi phí được trừ khi quyết toán thuế TNDN.
Ba tiêu chí cần kiểm khi áp dụng cách rà soát hoá đơn đầu vào:
- Hợp pháp: hoá đơn được phát hành hợp lệ, đúng định dạng hoá đơn điện tử, có mã cơ quan thuế (nếu thuộc diện dùng mã) và chữ ký số còn hiệu lực.
- Hợp lệ: đủ chỉ tiêu bắt buộc gồm tên, mã số thuế, địa chỉ hai bên, tên hàng hoá, số lượng, đơn giá, thuế suất và tiền thuế.
- Hợp lý: nội dung phù hợp hoạt động kinh doanh và có chứng từ thanh toán không dùng tiền mặt với hoá đơn từ 5 triệu đồng trở lên theo quy định hiện hành.
Điều kiện chứng từ thanh toán không dùng tiền mặt là yếu tố hay bị bỏ sót nhất. Bạn có thể xem chứng từ thanh toán không dùng tiền mặt để chuẩn bị đúng hồ sơ.
Hiểu đúng ba yếu tố này là điều kiện tiên quyết của cách rà soát hoá đơn đầu vào. Ba trụ cột hợp pháp, hợp lệ, hợp lý cũng là thước đo trong từng lần cách rà soát hoá đơn đầu vào được thực hiện.
Vì sao phải nắm cách rà soát hoá đơn đầu vào định kỳ?
Rà soát định kỳ giúp phát hiện hoá đơn của nhà cung cấp rủi ro trước khi kê khai, tránh bị loại thuế GTGT và xuất toán chi phí. Với nhà bán thương mại điện tử, mỗi tháng phát sinh hàng trăm hoá đơn đầu vào, sai sót dồn lại có thể lên tới hàng trăm triệu đồng khi quyết toán.
Nhiều chủ shop chỉ nhận ra tầm quan trọng của cách rà soát hoá đơn đầu vào khi đã bị truy thu. Đó là lý do cách rà soát hoá đơn đầu vào phải thành thói quen hằng tháng.
Lợi ích với hộ kinh doanh
Hộ kinh doanh chuyển từ thuế khoán sang kê khai cần chứng minh chi phí bằng hoá đơn hợp lệ. Áp dụng cách rà soát hoá đơn đầu vào giúp hộ kinh doanh giữ được chi phí đầu vào và giảm số thuế phải nộp hợp pháp.
Với hộ kinh doanh, cách rà soát hoá đơn đầu vào còn giúp hồ sơ sẵn sàng khi lên doanh nghiệp. Mỗi hoá đơn hợp lệ được giữ lại là một khoản chi phí được công nhận khi tính thuế.
Lợi ích với doanh nghiệp
Doanh nghiệp bị loại một hoá đơn 100 triệu đồng tiền hàng sẽ mất 10 triệu đồng thuế GTGT. Doanh nghiệp còn có thể gánh thêm khoảng 20 triệu đồng thuế TNDN nếu chi phí bị xuất toán.
Cách rà soát hoá đơn đầu vào bài bản chặn khoản thất thoát này từ sớm. Xem thêm khoản chi phí không được trừ khi tính thuế TNDN để biết hoá đơn nào dễ bị loại.
Cách rà soát hoá đơn đầu vào gồm mấy bước?
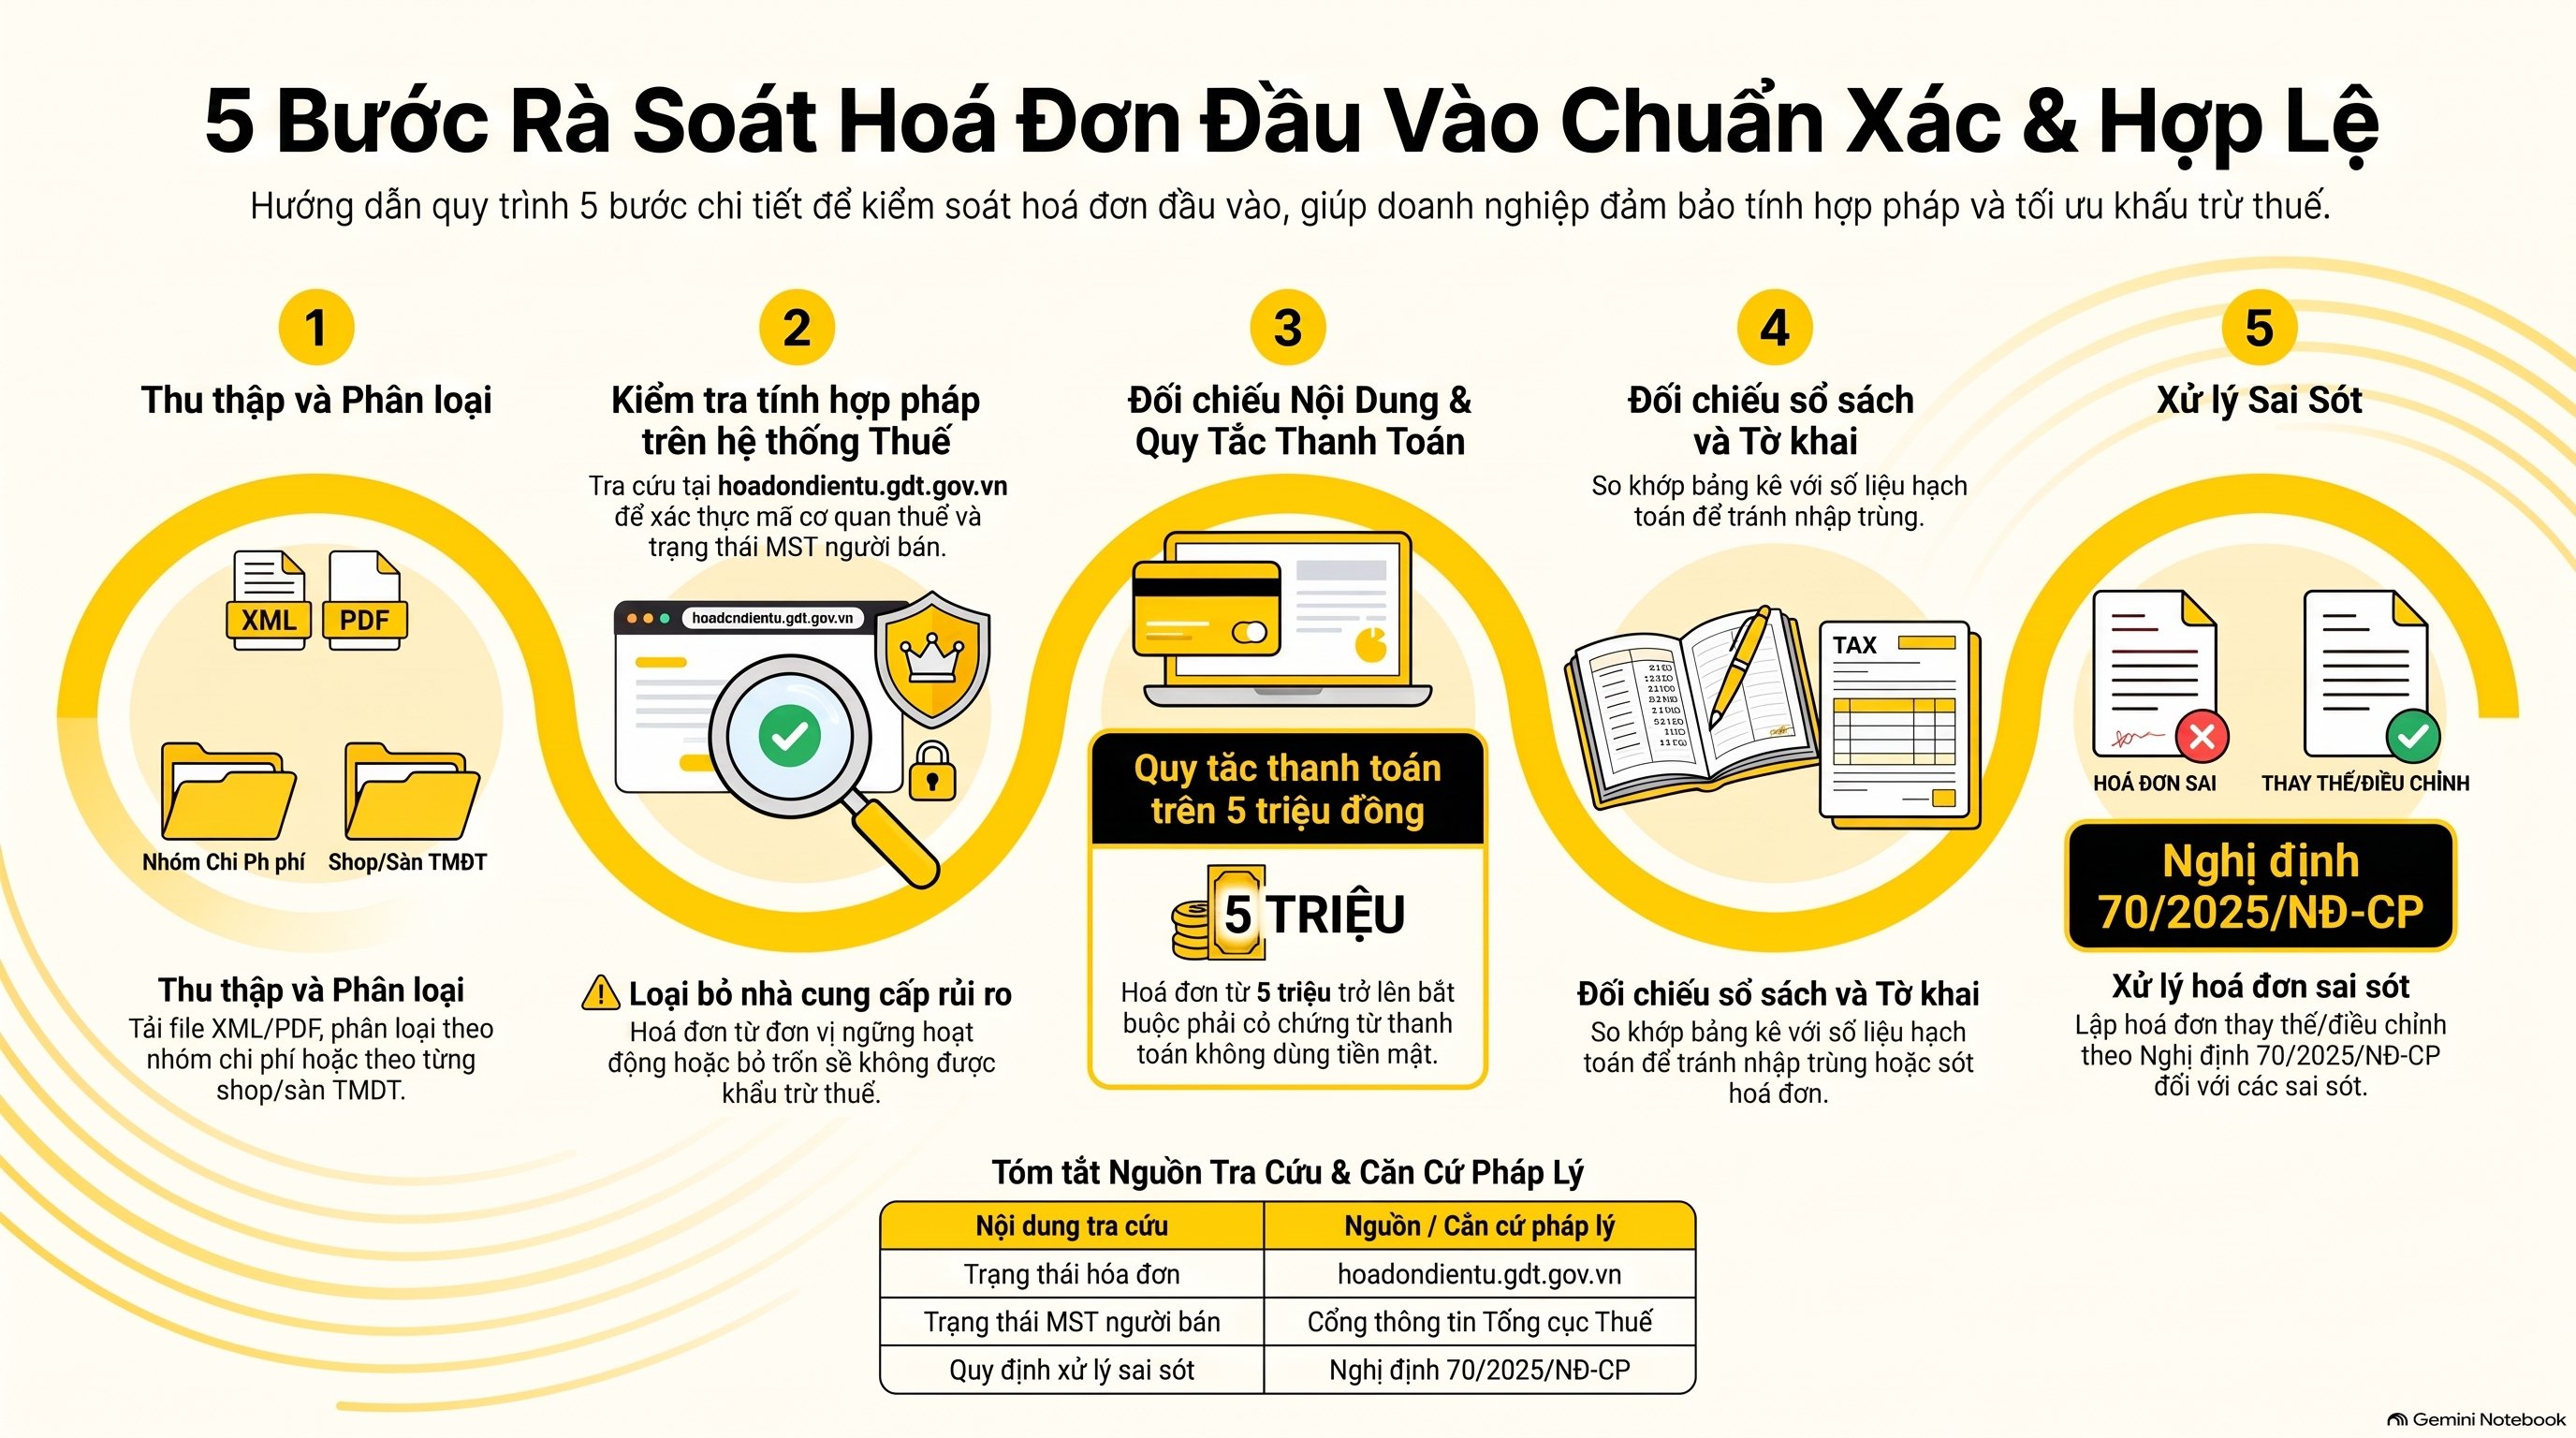
Cách rà soát hoá đơn đầu vào gồm 5 bước: thu thập và phân loại hoá đơn, kiểm tra tính hợp pháp trên hệ thống thuế, kiểm tra nội dung và chứng từ thanh toán, đối chiếu với sổ sách và tờ khai, xử lý hoá đơn sai sót. Làm đúng thứ tự giúp không bỏ sót hoá đơn nào.
Từng bước trong cách rà soát hoá đơn đầu vào đều có mục tiêu kiểm soát riêng.
Bước 1: Thu thập và phân loại hoá đơn đầu vào
Bước đầu trong cách rà soát hoá đơn đầu vào là tập hợp toàn bộ hoá đơn điện tử theo từng tháng. Tải file XML và PDF từ email nhà cung cấp hoặc hệ thống hoá đơn, rồi phân loại theo nhóm chi phí.
Với nhà bán TMĐT, nên tách hoá đơn theo từng shop và từng sàn. Phân loại tốt là một nửa thành công của cách rà soát hoá đơn đầu vào.
Bước 2: Kiểm tra tính hợp pháp trên hệ thống thuế
Truy cập cổng hoadondientu.gdt.gov.vn kiểm tra từng hoá đơn có tồn tại trên hệ thống và đã được cấp mã chưa. Đồng thời tra trạng thái mã số thuế người bán tại trang Tổng cục Thuế.
Bước này của cách rà soát hoá đơn đầu vào giúp lọc nhà cung cấp đã ngừng hoạt động hoặc bỏ trốn. Hoá đơn từ các đơn vị này gần như chắc chắn bị loại.
Ngoài trạng thái mã số thuế, cách rà soát hoá đơn đầu vào còn phải kiểm tra định dạng XML và mã cơ quan thuế trên từng hoá đơn.
> Hoá đơn phát hành sau ngày người bán bị thông báo bỏ trốn thường không được khấu trừ và không được tính chi phí theo quy định hiện hành.
Bước 3: Kiểm tra nội dung và chứng từ thanh toán
Đối chiếu thông tin trên hoá đơn với hợp đồng, phiếu nhập kho và biên bản giao nhận. Kiểm tra tên hàng, số lượng, đơn giá và thuế suất có khớp thực tế không.
Mọi hoá đơn từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt theo quy định hiện hành. Thiếu uỷ nhiệm chi là mất quyền khấu trừ thuế GTGT.
Chứng từ thanh toán là bằng chứng quan trọng nhất trong cách rà soát hoá đơn đầu vào. Đây cũng là mắt xích mà cách rà soát hoá đơn đầu vào sơ sài hay bỏ qua nhất.
Bước 4: Đối chiếu hoá đơn với sổ sách và tờ khai
So khớp bảng kê hoá đơn đầu vào với số liệu đã hạch toán và chỉ tiêu trên tờ khai thuế GTGT. Tổng thuế GTGT đầu vào trên bảng kê phải bằng số đã kê khai.
Trong cách rà soát hoá đơn đầu vào, đây là bước dễ lộ ra hoá đơn nhập trùng hoặc nhập sót. Cách rà soát hoá đơn đầu vào tốt luôn khép lại bằng một lần đối chiếu tờ khai.
Bước 5: Xử lý hoá đơn sai sót
Với hoá đơn sai thông tin, đề nghị người bán lập hoá đơn thay thế hoặc điều chỉnh theo Nghị định 70/2025/NĐ-CP sửa đổi Nghị định 123/2020/NĐ-CP. Với hoá đơn của nhà cung cấp rủi ro, tách riêng và loại khỏi phần khấu trừ.
Bước cuối của cách rà soát hoá đơn đầu vào là lưu bằng chứng đã xử lý cho từng hoá đơn. Cách lập hoá đơn thay thế xem tại lập hoá đơn thay thế và hoá đơn điều chỉnh.
Cách đối chiếu hoá đơn đầu vào với tờ khai thuế thế nào?
Cách đối chiếu hoá đơn đầu vào với tờ khai thuế là so khớp ba nguồn: bảng kê hoá đơn đầu vào, sổ sách kế toán và chỉ tiêu trên tờ khai thuế GTGT. Ba nguồn khớp nhau thì số liệu kê khai mới an toàn khi hậu kiểm.
| Nội dung đối chiếu | Bảng kê hoá đơn đầu vào | Sổ sách kế toán | Tờ khai thuế GTGT |
|---|---|---|---|
| Giá trị mua chưa thuế | Cộng cột thành tiền | Phát sinh Nợ TK 152, 156, 641 | Chỉ tiêu hàng hoá, dịch vụ mua vào |
| Thuế GTGT đầu vào | Cộng cột tiền thuế | Phát sinh Nợ TK 1331 | Chỉ tiêu thuế GTGT được khấu trừ |
| Số lượng hoá đơn | Đếm số dòng hoá đơn | Số chứng từ đã hạch toán | Bảng kê đính kèm |
Khi phát hiện lệch, rà theo thứ tự: hoá đơn bỏ sót chưa nhập, hoá đơn nhập trùng, sai thuế suất. Vì thế, cách rà soát hoá đơn đầu vào nên làm hằng tháng thay vì dồn đến cuối năm.
Bảng đối chiếu ba nguồn là công cụ đắt giá trong cách rà soát hoá đơn đầu vào của kế toán thương mại điện tử. Nhờ bảng này, cách rà soát hoá đơn đầu vào trở nên rõ ràng và dễ kiểm tra chéo.
Checklist rà soát hoá đơn đầu vào cuối năm
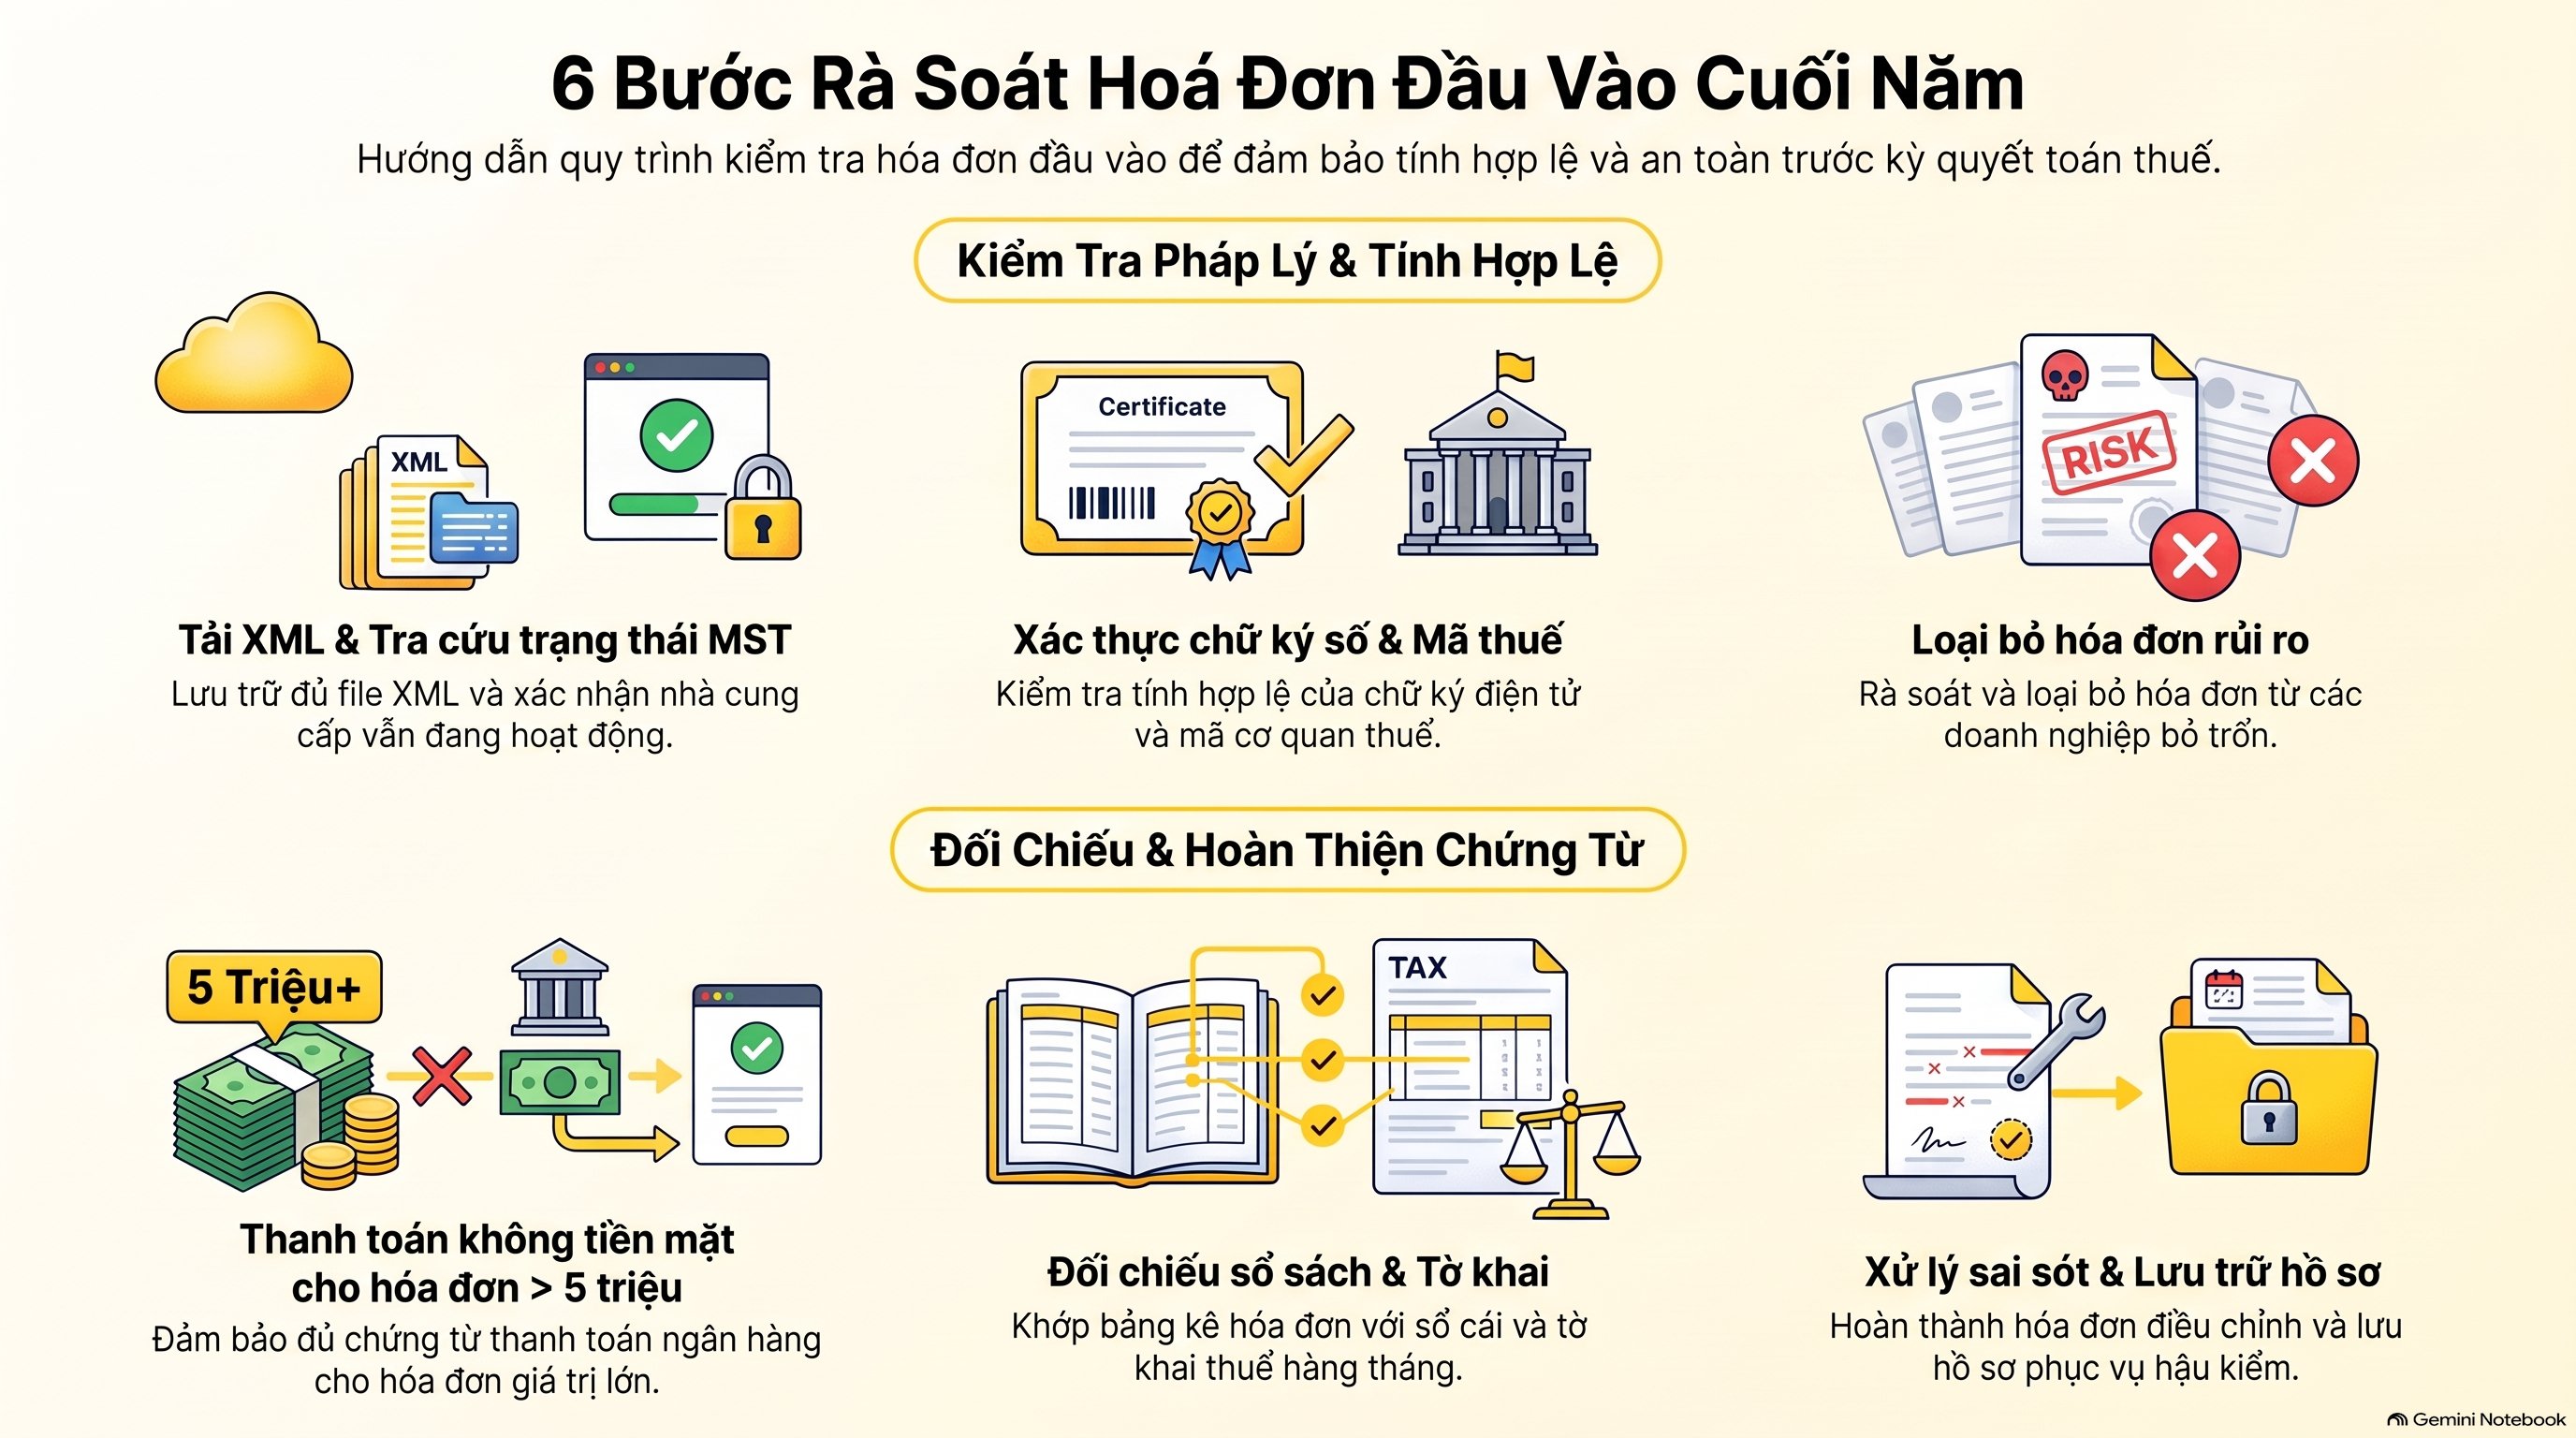
Checklist rà soát hoá đơn đầu vào cuối năm là danh sách kiểm tra tổng thể trước khi khoá sổ và quyết toán. Mục tiêu là bảo đảm mọi hoá đơn đã hợp lệ, đã đối chiếu và đủ chứng từ thanh toán.
Danh sách rút gọn theo cách rà soát hoá đơn đầu vào chuẩn:
- Đã tải và lưu trữ đủ file XML mọi hoá đơn đầu vào cả năm.
- Đã tra trạng thái mã số thuế toàn bộ nhà cung cấp.
- Đã kiểm tra chữ ký số và mã cơ quan thuế trên từng hoá đơn.
- Đã có chứng từ thanh toán không dùng tiền mặt cho hoá đơn từ 5 triệu đồng.
- Đã đối chiếu bảng kê với sổ sách và tờ khai từng tháng.
- Đã xử lý xong hoá đơn sai sót, có hoá đơn thay thế hoặc điều chỉnh.
- Đã loại hoá đơn của nhà cung cấp bỏ trốn, ngừng hoạt động.
- Đã lưu hồ sơ đối chiếu để xuất trình khi hậu kiểm.
Hoàn thành checklist là bạn đã đi hết cách rà soát hoá đơn đầu vào ở mức an toàn cho kỳ quyết toán. Lặp checklist mỗi quý giúp cách rà soát hoá đơn đầu vào không bị dồn việc.
Câu hỏi thường gặp về cách rà soát hoá đơn đầu vào
Dưới đây là các thắc mắc phổ biến khi thực hiện cách rà soát hoá đơn đầu vào tại hộ kinh doanh và doanh nghiệp.
Rà soát hoá đơn đầu vào bao lâu một lần?
Nên rà soát hằng tháng, trước khi nộp tờ khai thuế GTGT. Doanh nghiệp nhiều hoá đơn có thể rà theo tuần. Cách rà soát hoá đơn đầu vào theo tháng giúp phát hiện sai sót khi còn kịp điều chỉnh.
Hoá đơn của công ty bỏ trốn có được khấu trừ không?
Thường là không, nếu hoá đơn phát hành sau thời điểm người bán bị thông báo bỏ trốn. Đây là rủi ro lớn nhất mà cách rà soát hoá đơn đầu vào cần chặn. Hãy tra trạng thái mã số thuế trước khi thanh toán.
Bỏ sót hoá đơn đầu vào có bị truy thu không?
Kê khai thiếu hoặc sai hoá đơn đầu vào có thể bị loại khấu trừ và truy thu thuế kèm tiền chậm nộp. Chi tiết xem truy thu thuế bán hàng online. Cách rà soát hoá đơn đầu vào định kỳ là biện pháp phòng ngừa rẻ nhất.
Doanh nghiệp thương mại điện tử rà soát có gì khác?
Nhà bán đa sàn phải tách hoá đơn theo shop, theo sàn và đối chiếu với phí sàn. Vì vậy cách rà soát hoá đơn đầu vào cho thương mại điện tử phức tạp hơn ngành truyền thống. Đó là lý do cách rà soát hoá đơn đầu vào cho nhà bán online cần chuyên môn riêng.
Lời kết
Cách rà soát hoá đơn đầu vào là tuyến phòng thủ đầu tiên trước rủi ro truy thu. Năm bước gồm thu thập, kiểm tra hợp pháp, kiểm tra nội dung, đối chiếu tờ khai và xử lý sai sót nên được lặp lại mỗi tháng.
Với hộ kinh doanh và doanh nghiệp thương mại điện tử, khối lượng hoá đơn lớn khiến việc tự làm dễ quá tải. Đây là lúc cách rà soát hoá đơn đầu vào cần một quy trình và công cụ bài bản.
VAR eCOM là đơn vị kế toán chuyên sâu thương mại điện tử, đã đồng hành cùng hơn 500 doanh nghiệp và xử lý hơn 15.000 vấn đề kế toán. Đội ngũ VAR eCOM chuẩn hoá cách rà soát hoá đơn đầu vào theo từng sàn, giúp bạn giữ chi phí hợp lệ và tránh truy thu.
Đừng đợi đến khi có quyết định thanh tra mới nghĩ đến cách rà soát hoá đơn đầu vào. Một cách rà soát hoá đơn đầu vào bài bản giúp bạn yên tâm trước mỗi kỳ quyết toán, và VAR eCOM biến cách rà soát hoá đơn đầu vào thành quy trình chuẩn hằng tháng.
Cần rà soát lại hoá đơn đầu vào trước kỳ quyết toán 2026, hãy để VAR eCOM kiểm tra giúp bạn. Liên hệ hotline 082 6868 007 để được tư vấn cách rà soát hoá đơn đầu vào phù hợp với mô hình kinh doanh của bạn.