Phí vận chuyển người bán là toàn bộ khoản tiền người bán trả cho đơn vị vận chuyển khi gửi đơn đi, nhận đơn hoàn về và các phụ phí như quá cân, đơn mẫu. Một kế toán vừa hỏi cộng đồng: hai tháng gần đây, riêng phí vận chuyển người bán đã lên tới 149 triệu đồng, nặng nhất là phí đơn boom và phí trả hàng hoàn tiền hai chiều.
Có, phí vận chuyển người bán được tính vào chi phí nếu thực tế phát sinh và đủ chứng từ. Bài này nêu căn cứ, cách hạch toán phí vận chuyển người bán và 5 việc để chặn thất thoát, cập nhật tháng 11/2026.
Phí vận chuyển người bán có được tính vào chi phí không?
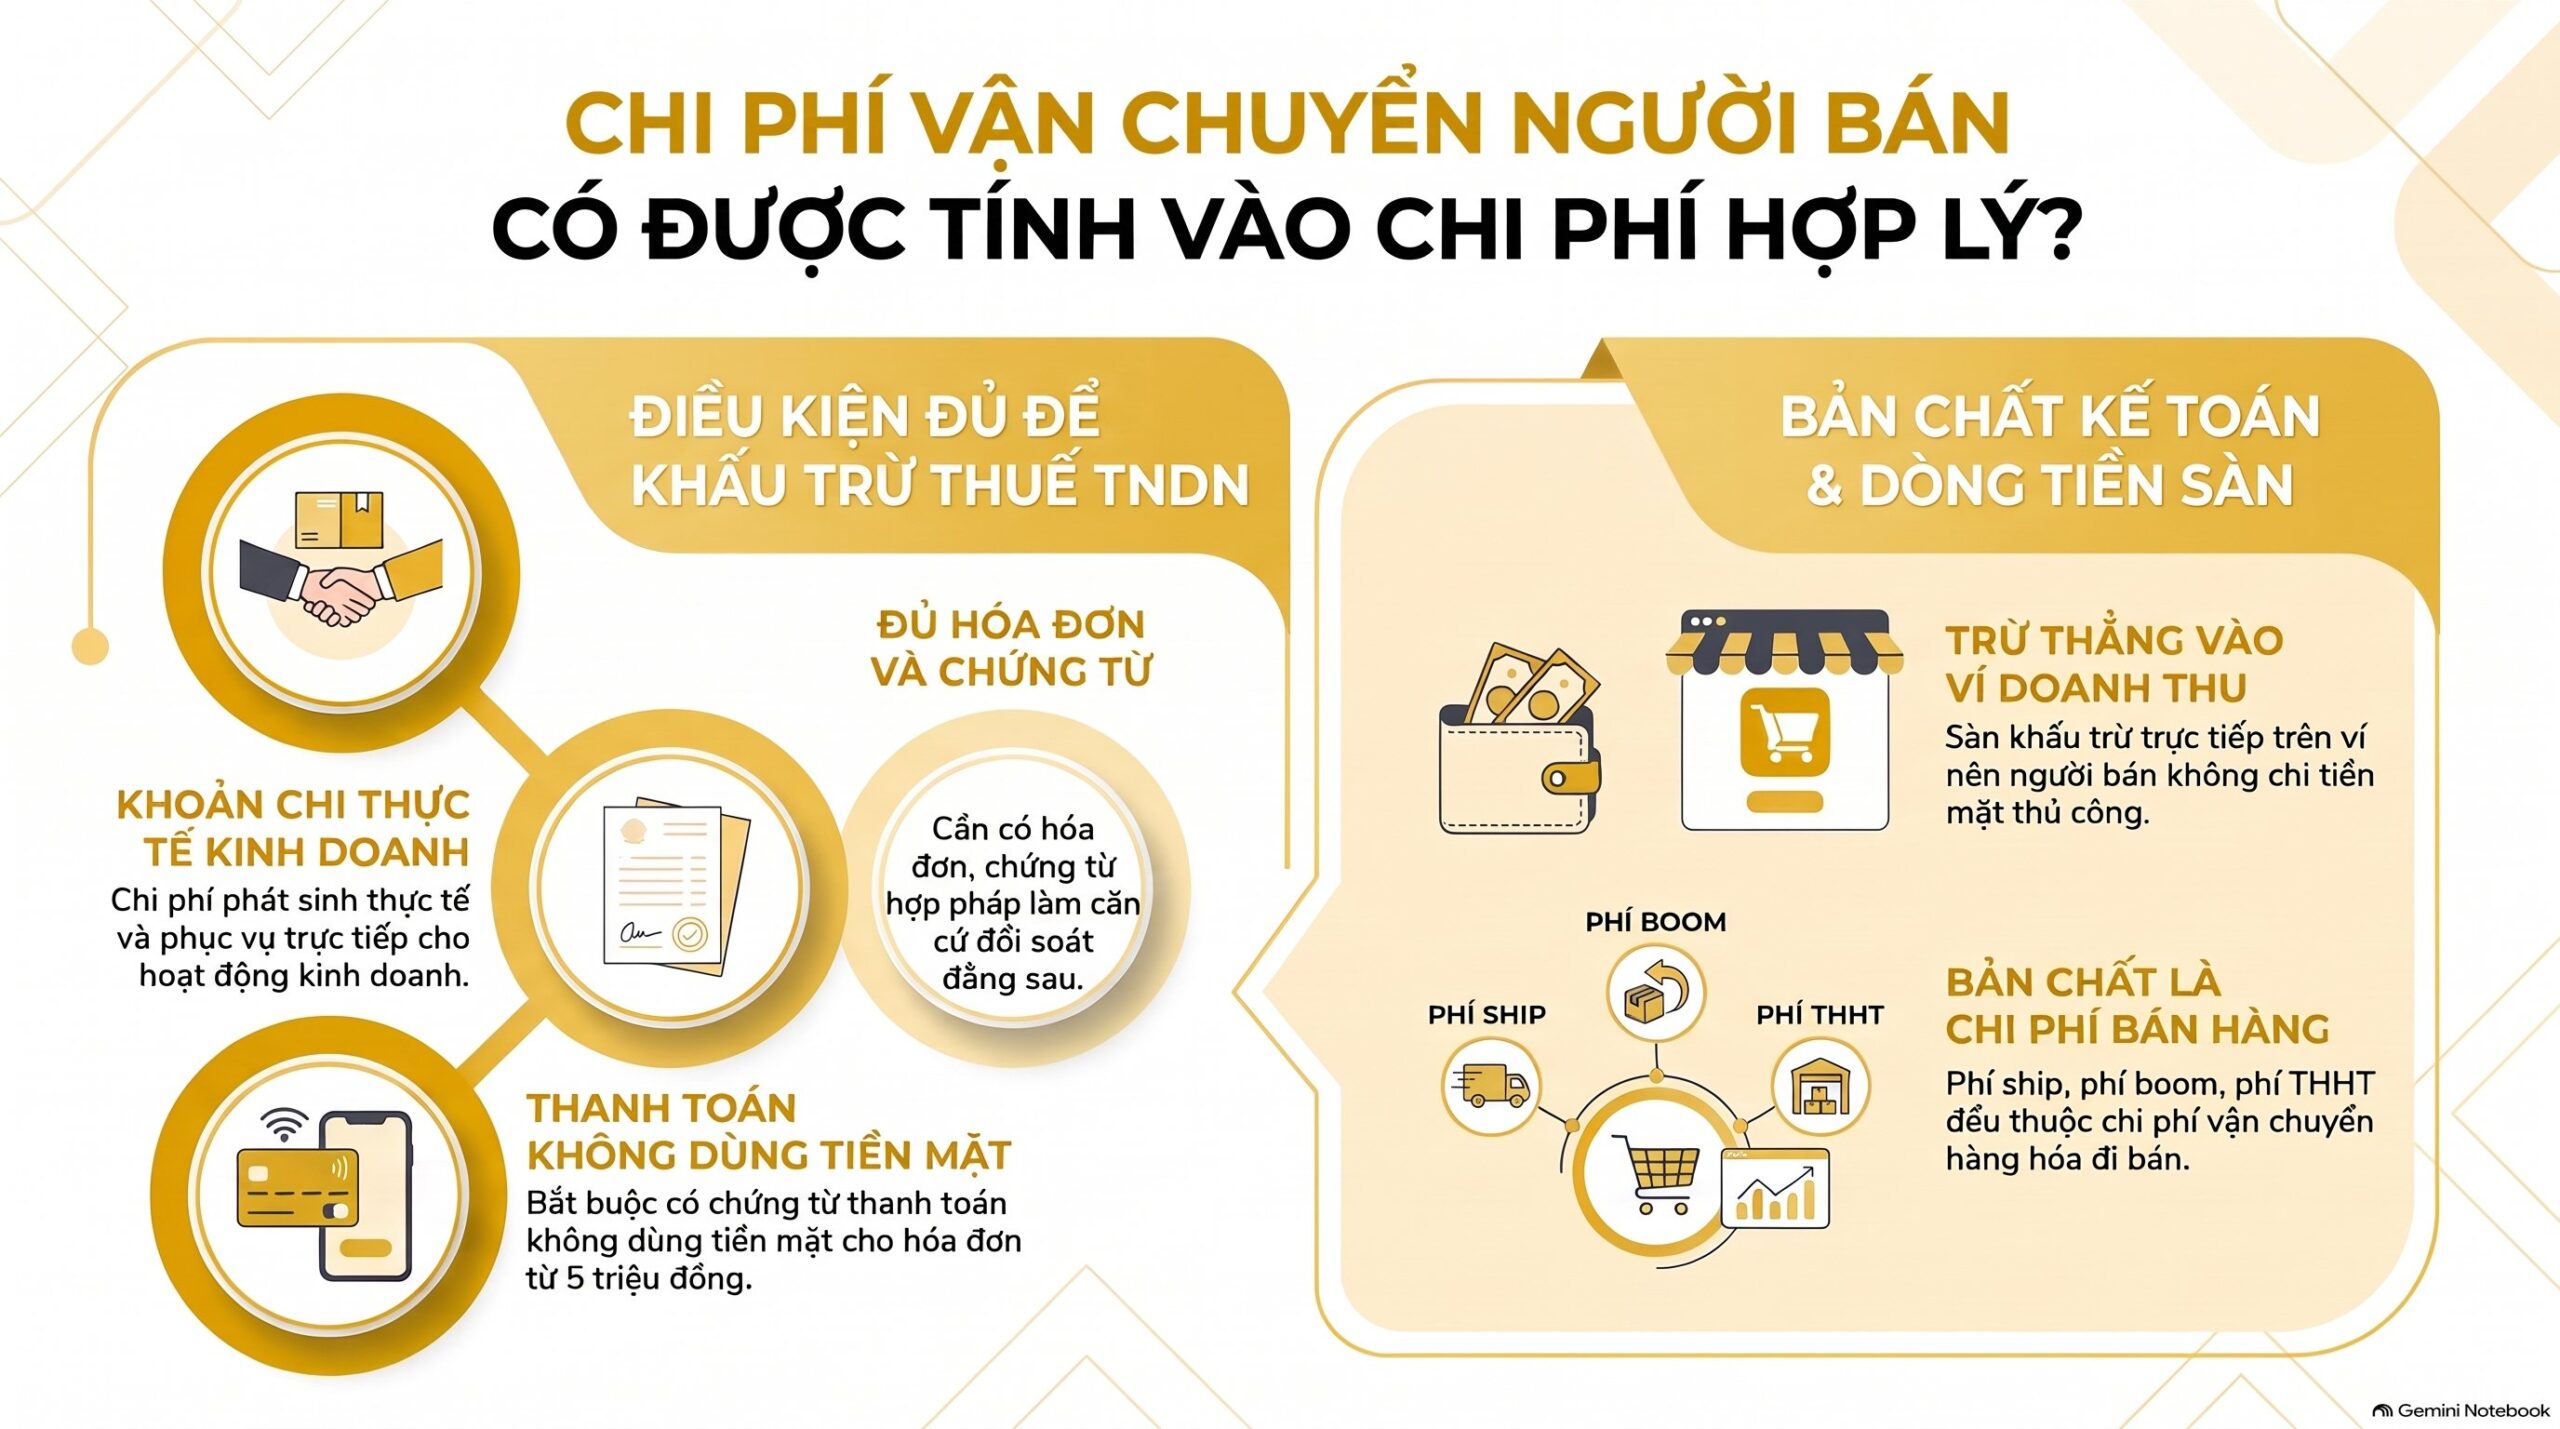
Có. Phí vận chuyển người bán được trừ khi tính thuế thu nhập doanh nghiệp nếu khoản chi thực tế phát sinh, phục vụ kinh doanh và có đủ hóa đơn, chứng từ. Khoản thanh toán từ 5 triệu đồng mỗi lần trở lên còn cần chứng từ thanh toán không dùng tiền mặt.
Trên sàn, phí vận chuyển người bán thường bị trừ thẳng vào ví doanh thu nên người bán không “chi” bằng tiền mặt. Vì vậy câu hỏi thật của kế toán về phí vận chuyển người bán là: dòng trừ ví đó có chứng từ gì đứng sau?
Dân gian gọi phí vận chuyển người bán là “phí ship”, “phí boom”, “phí THHT”. Trong chế độ kế toán, tất cả là chi phí vận chuyển hàng hóa đi bán thuộc chi phí bán hàng. Hai cách gọi cùng chỉ một việc, nên bài này dùng cách gọi quen thuộc ở tiêu đề và tên pháp lý ở phần căn cứ.
Căn cứ pháp lý nào quy định phí vận chuyển người bán?
Ba văn bản trả lời ba câu hỏi riêng: có được trừ thuế thu nhập doanh nghiệp không, có khấu trừ GTGT đầu vào không, ghi vào tài khoản nào. Kế toán nên mở đủ cả ba khi xử lý phí vận chuyển người bán.
> “Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.” Điều 9 Khoản 1 điểm b Nghị định 320/2025/NĐ-CP ngày 15/12/2025.
Cũng tại Điều 9 Khoản 1 điểm c Nghị định 320/2025/NĐ-CP, phí vận chuyển người bán từ 05 triệu đồng trở lên mỗi lần phải có chứng từ thanh toán không dùng tiền mặt. Điểm c1 cộng dồn: mua nhiều lần dưới 5 triệu đồng trong cùng một ngày mà tổng từ 5 triệu đồng thì vẫn cần chứng từ này.
Với thuế GTGT đầu vào của phí vận chuyển người bán, Điều 26 Nghị định 181/2025/NĐ-CP (hiệu lực từ 01/07/2025) đặt cùng ngưỡng 05 triệu đồng, tính theo giá đã gồm thuế. Khoản 3 Điều 26 cũng cộng dồn các lần mua của một người bán trong cùng một ngày.
Về tài khoản, Điều 64 Thông tư 133/2016/TT-BTC xếp phí vận chuyển người bán, tức chi phí vận chuyển sản phẩm, hàng hóa đi bán, vào chi phí bán hàng của tài khoản 642. Bài này áp chế độ kế toán theo Thông tư 133/2016/TT-BTC; công ty áp chế độ khác thì kiểm lại tên tài khoản.
Còn một điểm chưa chốt: khoản bù trừ qua ví sàn có được coi là thanh toán không dùng tiền mặt hay không. Phần này chưa có căn cứ, cần người chuyên môn tra trước khi áp cho khách.
Phí vận chuyển người bán gồm những khoản nào?

Phí vận chuyển người bán gồm năm nhóm hay gặp: phí gửi đơn boom, phí gửi đơn trả hàng hoàn tiền (THHT), phí trả đơn THHT, phí quá cân và phí đơn mẫu. Trong phí vận chuyển người bán, hai nhóm đầu cộng với phí trả đơn thường chiếm phần lớn.
| Loại phí | Khi nào phát sinh | Vì sao dễ bị bỏ qua |
|---|---|---|
| Phí gửi đơn boom | Khách đặt nhưng không nhận, hàng đã gửi đi | Không có doanh thu đi kèm |
| Phí gửi đơn THHT | Chiều gửi hàng của đơn sau đó bị trả hàng hoàn tiền | Đơn đã hoàn tiền nên nhìn như đơn hủy |
| Phí trả đơn THHT | Chiều hoàn hàng về kho người bán | Cộng thêm một chiều nên phí tăng gấp đôi |
| Phí quá cân | Cân nặng thực tế lệch so với khai báo | Số nhỏ nhưng lặp theo từng đơn |
| Phí đơn mẫu | Gửi hàng mẫu không thu tiền | Không có doanh thu nên nằm ngoài bảng đối soát |
Theo mô tả của chính kế toán đặt câu hỏi, phí vận chuyển người bán không phải phí cố định nội sàn và cũng không phải phí ngoại sàn. Phí vận chuyển người bán biến động theo từng đơn, nên không có dòng cố định để chủ shop nhìn vào mỗi tháng.
Chính vì vậy phí vận chuyển người bán dễ trôi: không nằm trong danh mục phí quen thuộc, không có hóa đơn đứng tên rõ ràng, và chỉ lộ ra khi cộng tổng cuối kỳ. Muốn hiểu cơ chế đơn hoàn, xem thêm phí vận chuyển đơn hoàn Shopee ghi thế nào và đơn bom hàng là gì.
Chứng từ cho phí vận chuyển người bán cần giữ những gì?
Cần giữ bốn nhóm chứng từ để mỗi đồng phí vận chuyển người bán truy được về một đơn cụ thể. Thiếu nhóm nào thì khoản phí vận chuyển người bán đó rơi vào vùng rủi ro bị loại chi phí.
| Chứng từ | Chứng minh điều gì | Ghi chú khi lưu |
|---|---|---|
| Hóa đơn dịch vụ vận chuyển, nếu bên cung cấp xuất | Khoản chi có đủ hóa đơn | Đối chiếu tên người mua và mã số thuế |
| Bảng kê phí theo mã đơn xuất từ sàn | Phí thuộc đơn nào, loại nào | Tách riêng boom, THHT, quá cân, đơn mẫu |
| Sao kê ví sàn và sao kê ngân hàng | Khoản đã thực sự bị trừ | Khớp tổng với bảng kê |
| Trạng thái đơn và mã vận đơn hoàn | Phí gắn với đơn hoàn có thật | Lưu theo mã vận đơn |
Ai xuất hóa đơn cho từng loại phí vận chuyển người bán là phần cần xác nhận với từng sàn và từng đơn vị vận chuyển. Cách lấy hóa đơn được hướng dẫn tại cách lấy hóa đơn phí vận chuyển trên Shopee.
Ô nào để trống trong hồ sơ phí vận chuyển người bán cũng nên ghi chú lý do, ví dụ “sàn không cấp hóa đơn cho phụ phí này”. Ghi chú đó giúp người duyệt hồ sơ hiểu ngay khoản nào đang chờ xử lý.
Hạch toán phí vận chuyển người bán vào đâu?
Hạch toán phí vận chuyển người bán vào chi phí bán hàng, tài khoản 642, chi tiết khoản dịch vụ mua ngoài. Căn cứ là Điều 64 Thông tư 133/2016/TT-BTC, nơi liệt kê rõ chi phí vận chuyển sản phẩm, hàng hóa đi bán thuộc nhóm này.
Nên mở chi tiết tài khoản theo năm loại phí ở bảng trên. Khi đó báo cáo cuối tháng cho thấy ngay loại phí vận chuyển người bán nào đang phình ra, thay vì một dòng “phí vận chuyển” gộp chung.
Phần đối ứng của phí vận chuyển người bán phụ thuộc cách sàn thu phí. Sàn trừ vào tiền về thì giảm khoản phải thu từ sàn, người bán chi trực tiếp thì ghi giảm tiền. Chưa đủ căn cứ để chốt bút toán chi tiết theo Thông tư 133/2016/TT-BTC, phần này cần người chuyên môn chốt.
Chỉ tiêu cụ thể trên tờ khai thuế GTGT cho phí vận chuyển người bán cũng chưa có căn cứ, cần người chuyên môn tra. Nguyên tắc chung với phí vận chuyển người bán vẫn giữ: không đủ hóa đơn hoặc chứng từ thanh toán theo ngưỡng 5 triệu đồng thì không khấu trừ và không được trừ chi phí.
Kiểm soát phí vận chuyển người bán thế nào để không thất thoát?

Kiểm soát phí vận chuyển người bán theo 5 bước: tách loại phí, đối soát hằng tháng, đo tỷ lệ, tìm nguyên nhân gốc, rồi xử lý từng nhóm. Đây cũng là câu trả lời cho câu hỏi “cách khắc phục là gì” khi phí vận chuyển người bán thất thoát, theo cộng đồng kế toán.
- Tách phí vận chuyển người bán thành năm dòng riêng trong báo cáo: boom, gửi THHT, trả THHT, quá cân, đơn mẫu. Một dòng gộp sẽ che mất khoản nặng nhất.
- Đối soát hằng tháng theo ba chiều: bảng kê phí theo đơn, dòng trừ ví sàn, sao kê ngân hàng. VAR eCOM đối soát ba chiều: doanh thu sàn, dòng tiền ngân hàng, hóa đơn điện tử; phí vận chuyển người bán nên khớp ở cả ba chiều.
- Đo tỷ lệ. 149 triệu đồng trong 2 tháng tương đương trung bình 74,5 triệu đồng mỗi tháng. Chia phí vận chuyển người bán này cho số đơn gửi và số đơn hoàn để biết mỗi đơn mất bao nhiêu.
- Tìm nguyên nhân gốc của phí vận chuyển người bán: đơn boom theo hình thức thanh toán và khu vực, đơn THHT theo mã sản phẩm và lý do trả hàng.
- Xử lý theo nhóm: siết điều kiện nhận đơn ở nhóm rủi ro cao, kiểm tra quy cách đóng gói và khai báo cân nặng, đặt hạn mức cảnh báo cho tổng phí vận chuyển người bán mỗi tuần.
Mức cảnh báo cho phí vận chuyển người bán nên do chủ shop tự đặt theo biên lợi nhuận, không có con số chung cho mọi shop.
Trường hợp nào phí vận chuyển người bán xử lý khác đi?
Có ba trường hợp thường khác: bán đa sàn, đơn mẫu và hàng hoàn về hỏng. Mỗi trường hợp đổi chứng từ cần giữ hoặc cách ghi nhận, dù nguyên tắc về phí vận chuyển người bán vẫn như trên.
Bán đa sàn: mỗi sàn có bảng kê phí và cách trừ tiền khác nhau. Khi đối soát cho nhà bán đa sàn, VAR eCOM dựng một bảng chung theo cùng năm loại phí rồi mới cộng lại, nếu không phí vận chuyển người bán của sàn này sẽ bị so nhầm với sàn kia.
Đơn mẫu: phí vận chuyển người bán của đơn mẫu không đi kèm doanh thu. Phần hàng mẫu có phải xuất hóa đơn hay không cần xem riêng ở hướng dẫn xuất hóa đơn hàng mẫu không thu tiền; phí vận chuyển vẫn phải có chứng từ riêng.
Hàng hoàn về hỏng: phí vận chuyển người bán vẫn ghi nhận bình thường, còn giá trị hàng hỏng xử lý ở phần hàng tồn kho. Đừng gộp hai khoản vào một dòng, vì khi giải trình sẽ không tách được.
Bài này viết theo hướng doanh nghiệp. Hộ kinh doanh có cách tính thuế riêng cho phí vận chuyển người bán; phần này chưa có căn cứ trong bài, cần người chuyên môn tra.
Câu hỏi thường gặp
phí vận chuyển của người bán (gồm: phí gửi đơn boom, phí gửi đơn THHT, phí trả đơn THHT, phí quá cân, phí đơn mẫu…) trong đó nặng nhất là phí đơn boom và đơn THHT 2 chiều. và trong 2 tháng gần đây khoản phí này là 149tr. nhiều chủ shop sẽ không quan tâm đây là phí gì vì không biết nó là gì, hay vì nó ko phải phí cố định nội sàn, cũng không phải phí ngoại sàn nên dễ bỏ qua và gây thất thoát 1 khoản khá lớn. vậy cách khắc phục là gì?
Cách khắc phục là biến khoản phí vô hình thành khoản phí có tên và có chứng từ. Tách năm loại phí vào năm dòng, đối soát hằng tháng với dòng trừ ví và sao kê, rồi đo tỷ lệ phí trên số đơn. Phí vận chuyển người bán chỉ thất thoát khi không ai nhìn từng loại.
Phí đơn boom có được tính vào chi phí không?
Được, nếu khoản phí thực tế phát sinh phục vụ kinh doanh và có đủ hóa đơn, chứng từ theo Điều 9 Khoản 1 điểm b Nghị định 320/2025/NĐ-CP. Phí vận chuyển người bán của đơn boom không có doanh thu đi kèm nhưng vẫn là chi phí bán hàng.
Phí quá cân có cần hóa đơn riêng không?
Khoản chi vẫn phải có hóa đơn, chứng từ như mọi khoản chi khác. Nếu hóa đơn chỉ ghi tổng, hãy giữ thêm bảng kê tách riêng phí quá cân theo mã đơn để chứng minh phí vận chuyển người bán đúng với từng đơn.
Phí vận chuyển người bán dưới 5 triệu đồng có cần chứng từ thanh toán không dùng tiền mặt không?
Phí vận chuyển người bán không cần chứng từ này cho từng lần thanh toán dưới 5 triệu đồng. Tuy vậy, nếu nhiều lần trong cùng một ngày với cùng một người bán mà tổng từ 5 triệu đồng thì vẫn cần chứng từ này theo Điều 9 Khoản 1 điểm c1 Nghị định 320/2025/NĐ-CP.
Kết luận
Phí vận chuyển người bán được trừ chi phí khi có đủ hóa đơn, chứng từ và chứng từ thanh toán không dùng tiền mặt từ ngưỡng 5 triệu đồng. Căn cứ nằm ở Điều 9 Nghị định 320/2025/NĐ-CP, Điều 26 Nghị định 181/2025/NĐ-CP và Điều 64 Thông tư 133/2016/TT-BTC.
Việc đầu tiên là tách năm loại phí vận chuyển người bán thành năm dòng và đối soát hằng tháng. Văn bản gốc về phí vận chuyển người bán có thể tra thêm tại Tổng cục Thuế và Bộ Tài chính, cập nhật tháng 11/2026. Bài liên quan: phí vận chuyển Shopee hạch toán vào đâu.