Khai bổ sung thuế nhà thầu là việc bên Việt Nam nộp tờ khai bổ sung 01/KHBS kèm bản giải trình 01-1/KHBS để sửa tờ khai thuế nhà thầu 01/NTNN đã nộp có sai, sót. Với kỳ tháng 08/2026, khai bổ sung thuế nhà thầu thực hiện theo Luật 108/2025/QH15, trong 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai sót.
Chỉ thêm 2 hóa đơn mà số điều chỉnh trên 01-1/KHBS lại giảm thì sai ở đâu? Bài này đi theo thứ tự kế toán viên cần: căn cứ, nguyên nhân thường gặp, thao tác khai bổ sung thuế nhà thầu và cách xử lý tiền thuế.
Khai bổ sung thuế nhà thầu 01/NTNN có làm được không?
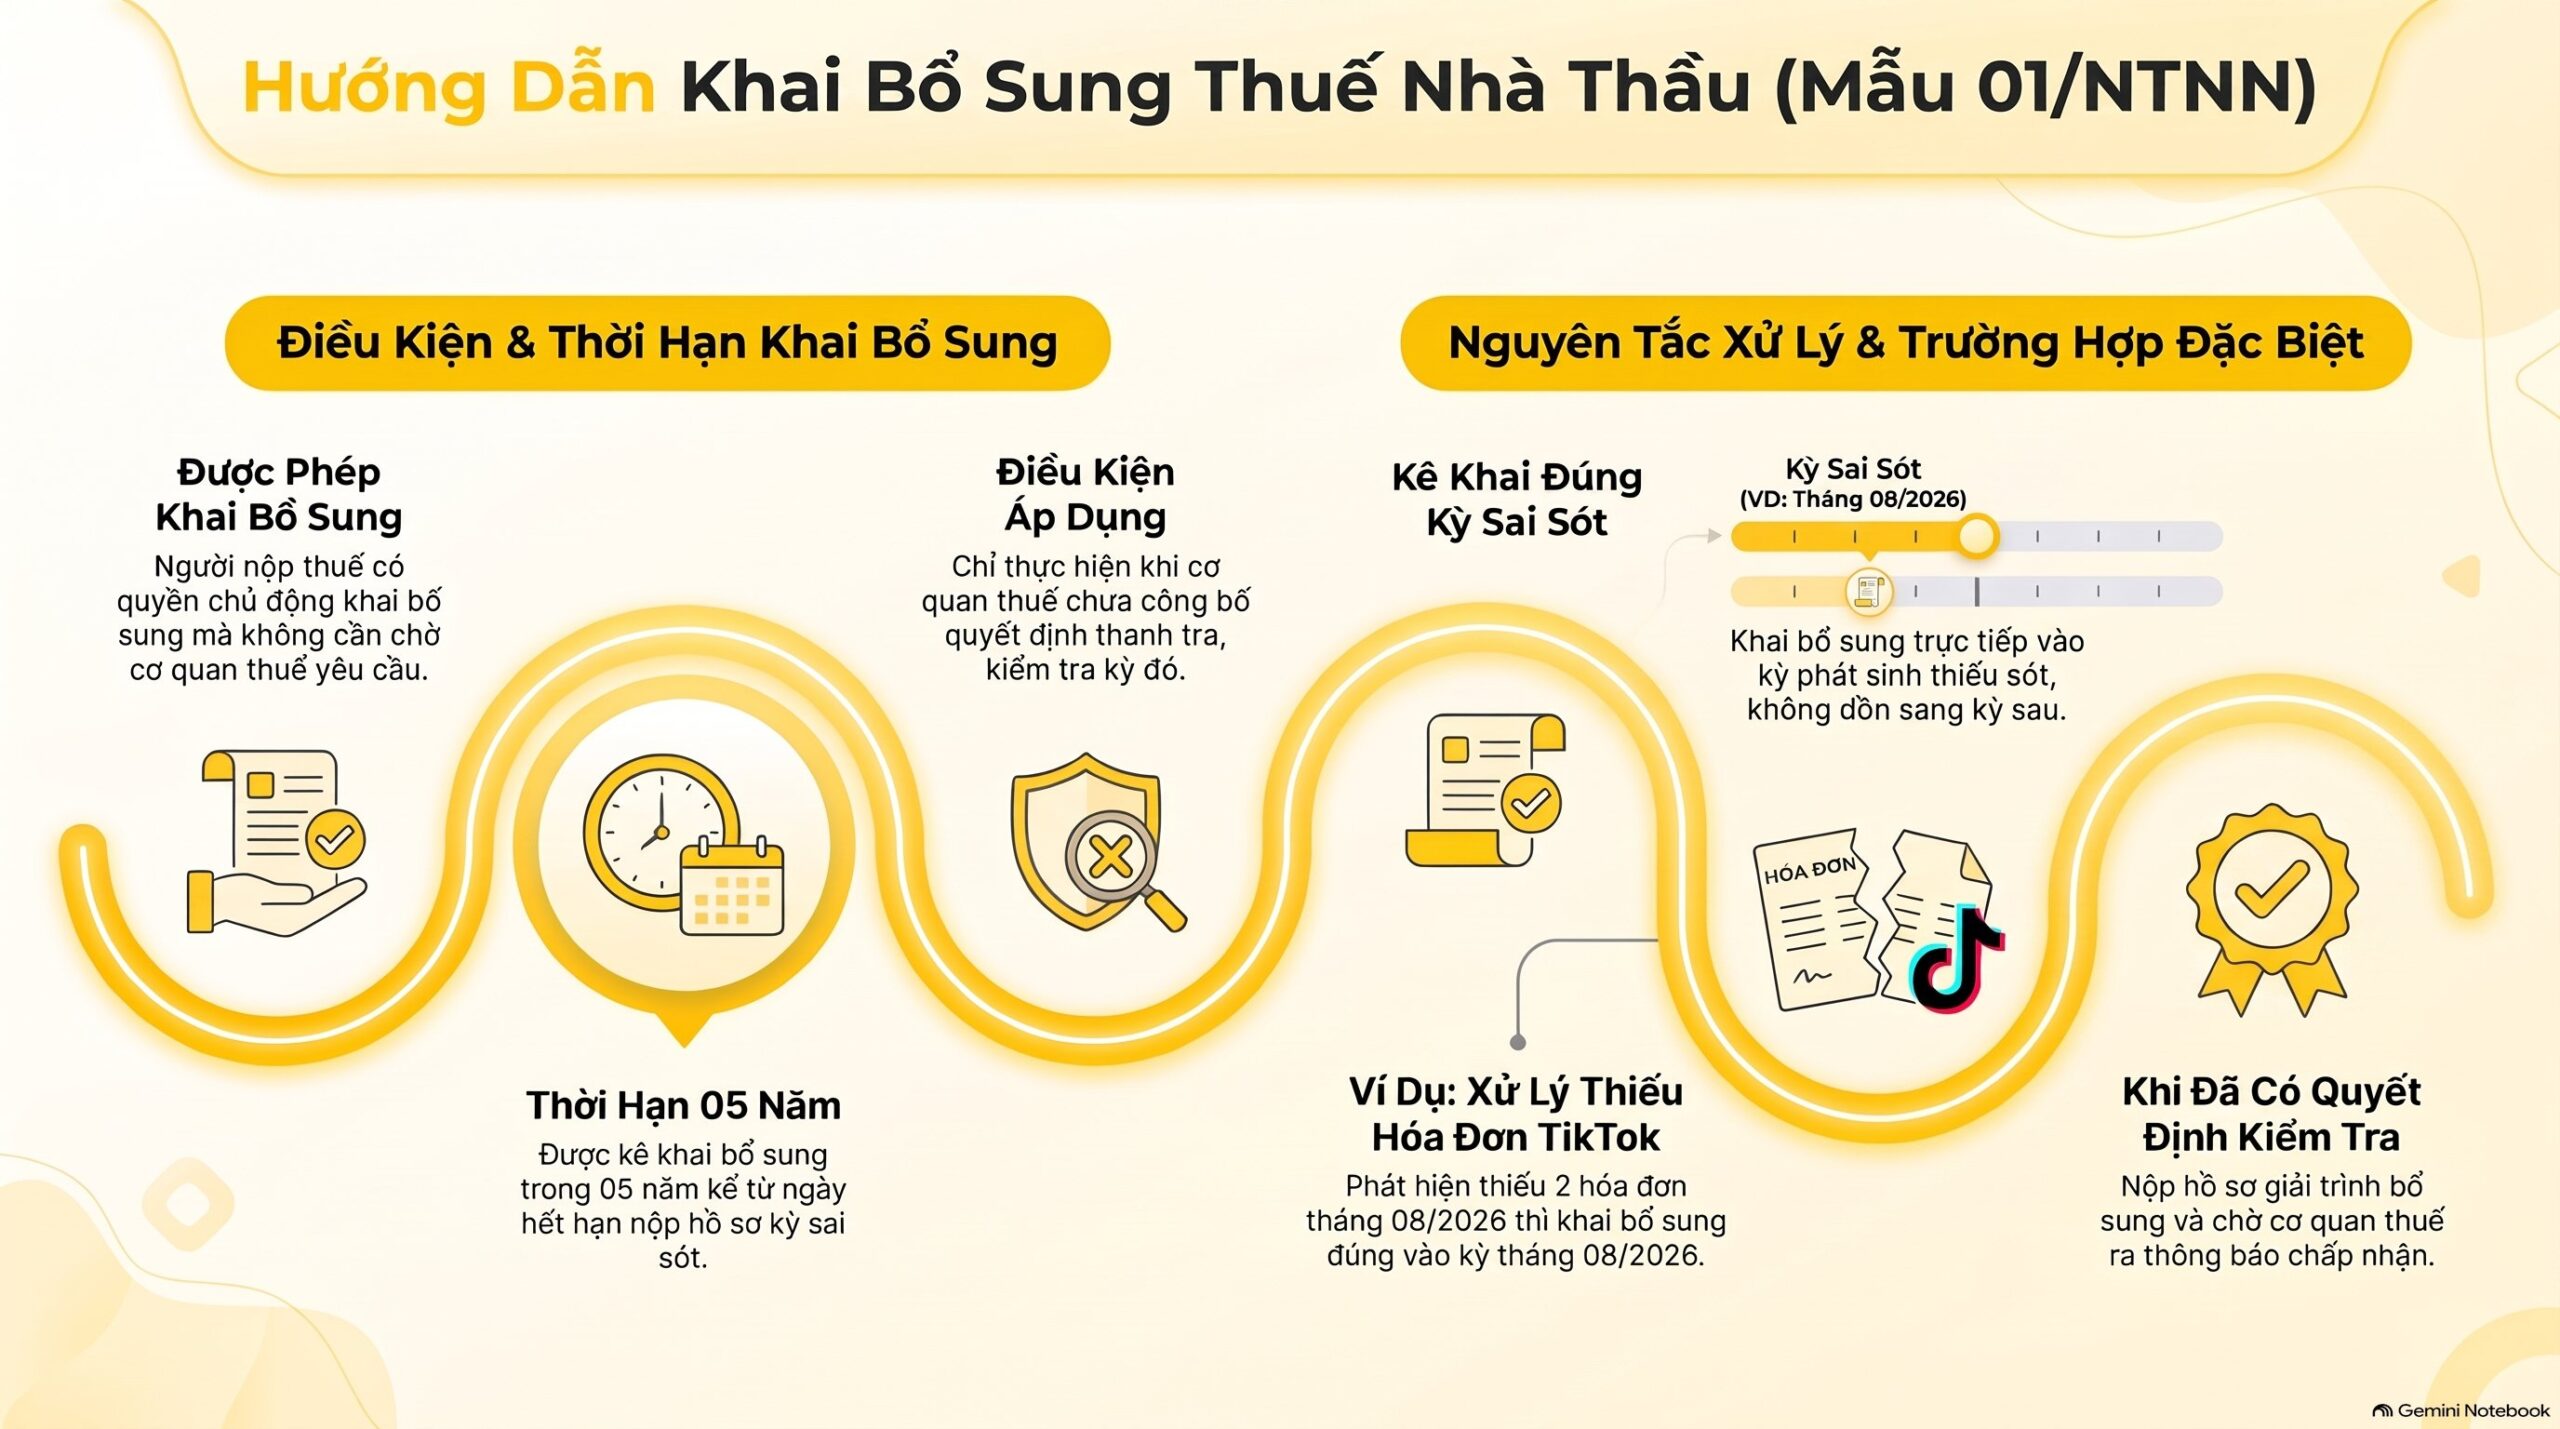
Làm được. Khai bổ sung thuế nhà thầu cho kỳ tháng 08/2026 được phép trong 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai sót, với điều kiện cơ quan thuế chưa công bố quyết định thanh tra, kiểm tra kỳ đó. Khai bổ sung thuế nhà thầu là quyền của người nộp thuế, không cần chờ cơ quan thuế yêu cầu.
Tình huống khai bổ sung thuế nhà thầu trong câu hỏi là bên Việt Nam đã nộp 01/NTNN cho khoản thanh toán TikTok, sau đó phát hiện thiếu 2 hóa đơn. Hướng đúng là khai bổ sung thuế nhà thầu vào đúng kỳ phát sinh, không dồn sang kỳ sau.
> “được khai bổ sung hồ sơ khai thuế, khoản thu khác trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ” (Điều 12 khoản 5 Luật 108/2025/QH15)
Nếu kỳ cần khai bổ sung thuế nhà thầu đã nằm trong quyết định thanh tra, kiểm tra thì cách làm khác đi: người nộp thuế bổ sung hồ sơ giải trình và chờ cơ quan thuế thông báo chấp nhận. Phần này nằm ở mục câu hỏi thường gặp bên dưới.
Căn cứ pháp lý nào quy định khai bổ sung thuế nhà thầu?
Khai bổ sung thuế nhà thầu từ kỳ tính thuế sau 01/07/2026 chịu điều chỉnh bởi ba văn bản: Luật 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC. Cả ba đều có hiệu lực từ 01/07/2026 và thay thế bộ văn bản quản lý thuế trước đó.
Năm điểm kế toán viên cần mở ra đối chiếu khi khai bổ sung thuế nhà thầu:
- Điều 12 khoản 5 Luật 108/2025/QH15: khai bổ sung thuế nhà thầu được làm trong 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai, sót, theo các trường hợp a, b, c.
- Điều 12 khoản 6 điểm a Nghị định 252/2026/NĐ-CP: khai bổ sung thuế nhà thầu cho đúng kỳ phát sinh sai, sót, tăng thuế thì nộp đủ phần tăng và tiền chậm nộp.
- Điều 12 khoản 8 Nghị định 252/2026/NĐ-CP: quá 05 năm mà sai sót làm tăng thuế thì không khai bổ sung thuế nhà thầu được, chỉ bổ sung hồ sơ giải trình.
- Điều 17 khoản 3 Thông tư 89/2026/TT-BTC: hồ sơ khai bổ sung thuế nhà thầu theo điểm 1 Phụ lục I, một số trường hợp theo Phụ lục II.
- Điều 30 khoản 2 Thông tư 89/2026/TT-BTC: thuế nhà thầu khai theo từng lần phát sinh thanh toán, nộp cho cơ quan thuế quản lý trực tiếp bên Việt Nam.
Văn bản gốc có thể tra tại Cổng thông tin điện tử Chính phủ hoặc trang của cơ quan thuế. Hai đường dẫn này để người đọc tra tiếp, còn số hiệu trong bài đã đối chiếu với văn bản.
Vì sao khai bổ sung thuế nhà thầu làm số điều chỉnh 01-1/KHBS bị giảm?
Khi khai bổ sung thuế nhà thầu chỉ thêm hóa đơn mà số điều chỉnh trên 01-1/KHBS giảm, nguyên nhân thường là số “đúng” chưa phải số của cả kỳ hoặc nhập nhầm cột. Hướng dẫn điền từng cột của 01-1/KHBS chưa có căn cứ đã tra trong bài này. Bảng dưới là hướng kiểm thực hành khi khai bổ sung thuế nhà thầu, cần xác minh trước khi nộp.
| Nghi vấn khi khai bổ sung thuế nhà thầu | Dấu hiệu trên hồ sơ | Cách kiểm |
|---|---|---|
| Chỉ nhập phần 2 hóa đơn thêm, bỏ số cũ | Số “đúng” nhỏ hơn số tờ khai gốc | Số đúng của kỳ phải gồm hóa đơn cũ cộng 2 hóa đơn thêm |
| Nhập nhầm cột số đã kê khai và số đúng | Chênh lệch âm đúng bằng số thêm | Đối chiếu từng cột với tờ khai gốc đã được tiếp nhận |
| Chọn một lần khai trong kỳ khai theo tháng | Thiếu các lần thanh toán khác trong tháng | Khai bổ sung thuế nhà thầu phải phủ hết các lần của kỳ |
| Hóa đơn thêm thuộc kỳ khác | Ngày thanh toán không nằm trong 08/2026 | Khai bổ sung thuế nhà thầu đúng kỳ phát sinh, không gộp kỳ |
| Quy đổi ngoại tệ khác tờ khai gốc | Số đồng Việt Nam lệch dù số ngoại tệ khớp | Chưa có căn cứ đã tra, cần chuyên viên xác nhận |
| Dùng mẫu của kỳ cũ | Biểu mẫu không phải bản mới | Kỳ từ 01/07/2026 theo mẫu tại Phụ lục I Thông tư 89/2026/TT-BTC |
Khi khai bổ sung thuế nhà thầu, có một phép kiểm đơn giản: số đúng của kỳ bằng số thuế trên tờ khai gốc cộng phần phát sinh từ 2 hóa đơn thêm. Số điều chỉnh là chênh lệch giữa số đúng và số đã kê khai, nên khi phần thêm là số dương thì chênh lệch không thể âm.
Ví dụ giả định về khai bổ sung thuế nhà thầu, không phải số thực của khách: tờ khai gốc có thuế 12.000.000 đồng, 2 hóa đơn thêm phát sinh 3.000.000 đồng. Số đúng là 15.000.000 đồng và số điều chỉnh là cộng 3.000.000 đồng. Nếu ô số đúng chỉ nhập 3.000.000 đồng, hồ sơ sẽ ra trừ 9.000.000 đồng, đúng dấu hiệu mà câu hỏi mô tả.
Thao tác khai bổ sung thuế nhà thầu gồm mấy bước?
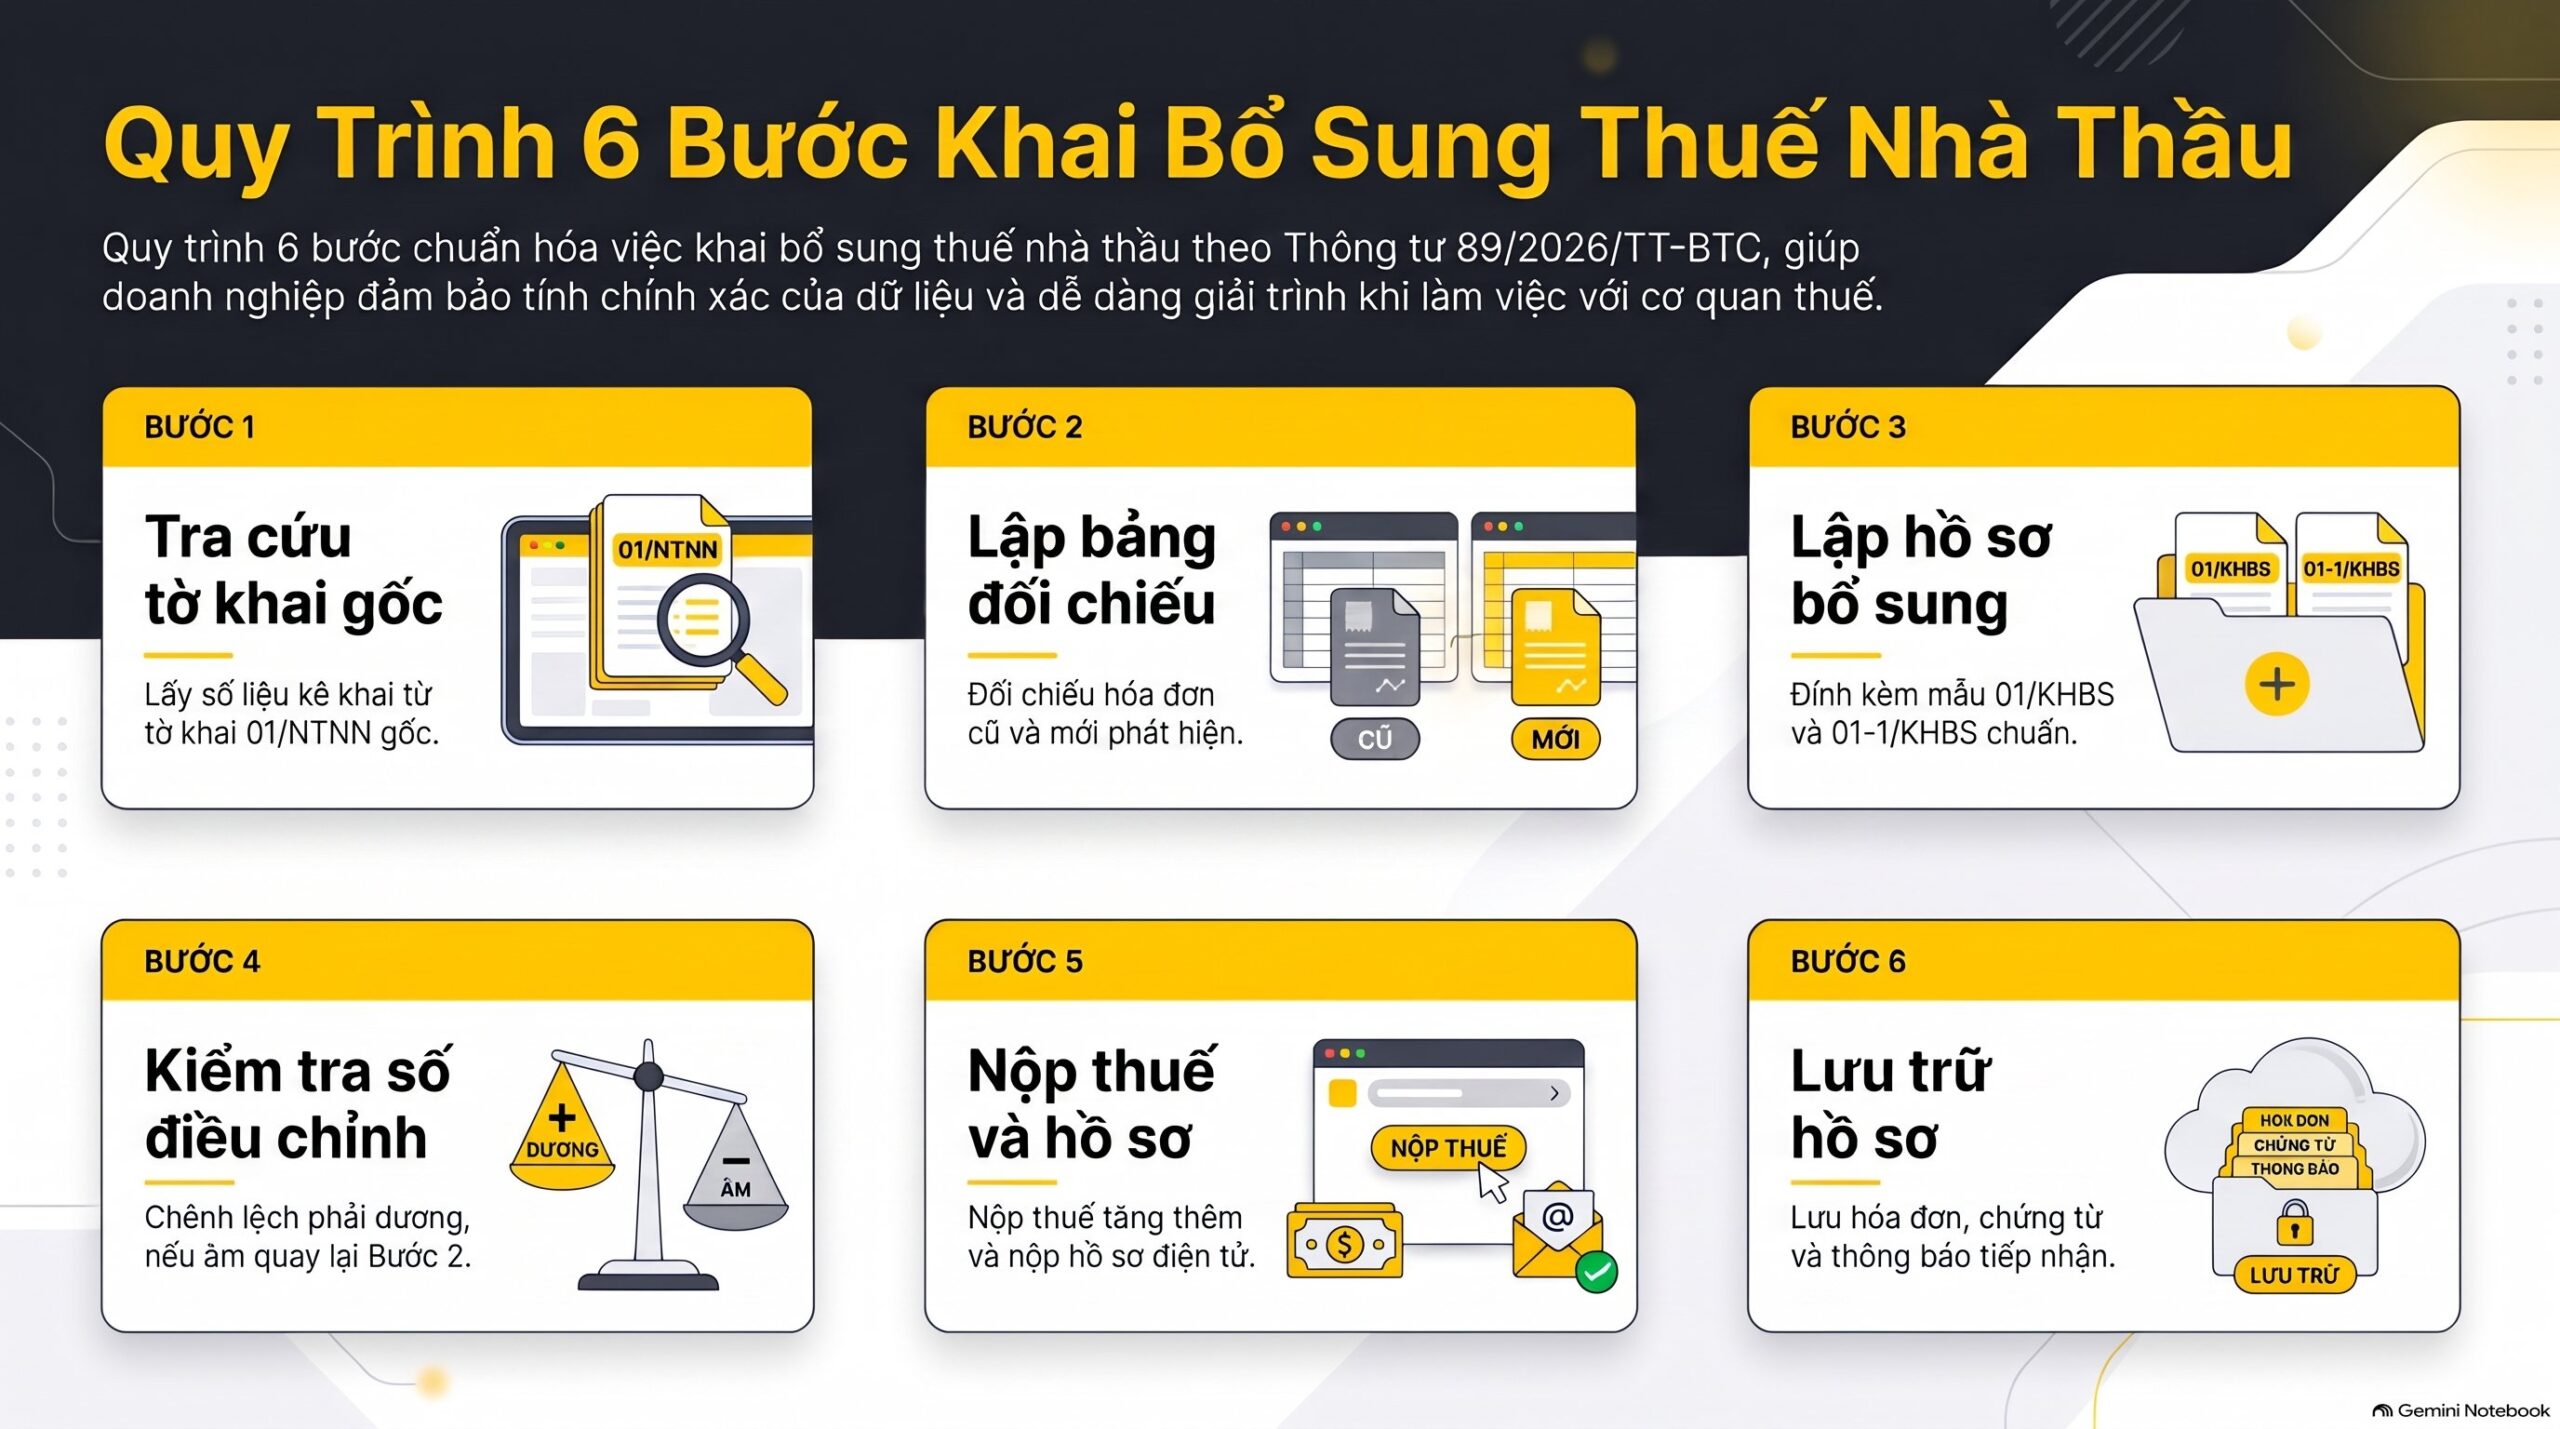
Khai bổ sung thuế nhà thầu gồm 6 bước, đi từ đối chiếu số liệu đến lưu hồ sơ. Bước nào chưa chắc thì dừng lại hỏi chuyên viên trước khi bấm nộp, vì hồ sơ đã nộp lại phải khai bổ sung tiếp.
- Mở lại tờ khai 01/NTNN gốc và thông báo tiếp nhận của cơ quan thuế để lấy đúng số đã kê khai.
- Lập bảng đối chiếu từng hóa đơn: số hóa đơn, ngày thanh toán, số tiền, số thuế, gồm cả hóa đơn cũ và 2 hóa đơn mới phát hiện.
- Lập hồ sơ khai bổ sung thuế nhà thầu theo số đúng của cả kỳ, kèm 01/KHBS và 01-1/KHBS theo mẫu tại Phụ lục I Thông tư 89/2026/TT-BTC.
- Kiểm số điều chỉnh của khai bổ sung thuế nhà thầu: phần thêm dương thì chênh lệch phải dương, nếu âm là quay lại bước 2.
- Nộp đủ phần thuế tăng thêm và tiền chậm nộp (nếu có), rồi nộp hồ sơ khai bổ sung thuế nhà thầu qua kênh điện tử.
- Lưu hóa đơn, hợp đồng, chứng từ nộp tiền và thông báo tiếp nhận cùng hồ sơ khai bổ sung thuế nhà thầu của kỳ.
Khai bổ sung thuế nhà thầu theo đúng 6 bước này giúp bộ hồ sơ giải trình được khi cơ quan thuế hỏi lại. Chỉ tiêu cụ thể trên từng dòng của 01-1/KHBS vẫn cần đối chiếu trực tiếp với biểu mẫu mới nhất.
Khai bổ sung thuế nhà thầu làm tăng hay giảm thuế thì xử lý tiền thế nào?

Nếu khai bổ sung thuế nhà thầu làm tăng thuế phải nộp thì người nộp thuế nộp đủ phần tăng và tiền chậm nộp. Nếu làm giảm thuế thì được điều chỉnh giảm tiền chậm nộp và xử lý khoản nộp thừa. Quy định này nằm ở Điều 12 khoản 6 điểm a Nghị định 252/2026/NĐ-CP.
Khai bổ sung thuế nhà thầu làm tăng thuế
Hai hóa đơn thiếu thường làm tăng thuế phải nộp của kỳ. Khi đó khai bổ sung thuế nhà thầu đi kèm nghĩa vụ nộp phần tăng thêm và tiền chậm nộp theo quy định.
Mức tính tiền chậm nộp là 0,03%/ngày trên số tiền chậm nộp, theo Điều 16 Luật 108/2025/QH15. Cách xác định số ngày chậm nộp nằm ở Điều 26 Nghị định 252/2026/NĐ-CP, cần mở đọc kỹ trước khi tính.
Khai bổ sung thuế nhà thầu làm giảm thuế
Nếu rà lại phát hiện khai thừa, khai bổ sung thuế nhà thầu làm giảm số phải nộp. Người nộp thuế tự xác định tiền chậm nộp được điều chỉnh giảm ngay trên tờ khai bổ sung, rồi cơ quan thuế thông báo lại theo mẫu 03/TTN.
Khoản đã nộp thừa được xử lý theo quy định về nộp thừa. Đây là lý do cần xác định đúng chiều của số điều chỉnh trước khi nộp hồ sơ khai bổ sung thuế nhà thầu, vì chiều sai kéo theo cả tiền chậm nộp sai.
Ví dụ tính tiền chậm nộp khi khai bổ sung thuế nhà thầu
Giả sử phần thuế tăng thêm là 3.000.000 đồng và nộp chậm 30 ngày so với hạn của kỳ gốc. Tiền chậm nộp là 3.000.000 nhân 0,03% nhân 30, bằng 27.000 đồng. Đây là số minh họa, không phải số thực của khoản thanh toán nào.
Khai bổ sung thuế nhà thầu kỳ 08/2026 cho TikTok có gì cần lưu ý?
Kỳ tháng 08/2026 đã thuộc thời kỳ áp dụng Luật 108/2025/QH15 nên khai bổ sung thuế nhà thầu theo văn bản mới. Ba điểm cần lưu ý khi khai bổ sung thuế nhà thầu nằm ở cách khai theo lần hay theo tháng, cơ chế riêng của nhà cung cấp nước ngoài và biểu mẫu.
Khai bổ sung thuế nhà thầu theo lần phát sinh hay theo tháng
Điều 30 khoản 2 Thông tư 89/2026/TT-BTC nêu thuế nhà thầu khai theo lần phát sinh thanh toán, và nếu thanh toán nhiều lần trong tháng thì có thể đăng ký khai theo tháng. Khai bổ sung thuế nhà thầu phải bám đúng cách khai của tờ khai gốc, nếu không số liệu bổ sung sẽ lệch với số đã kê khai.
Hồ sơ khai bổ sung thuế nhà thầu nộp cho cơ quan thuế quản lý trực tiếp bên Việt Nam. Bài kê khai thuế nhà thầu hóa đơn điều chỉnh ghi thế nào mô tả thêm tình huống hóa đơn thay đổi sau khi đã khai.
Khai bổ sung thuế nhà thầu với nhà cung cấp nước ngoài có cơ chế riêng
Điều 31 và Điều 32 Thông tư 89/2026/TT-BTC có cơ chế khai, nộp thuế riêng cho nhà cung cấp nước ngoài trên nền tảng thương mại điện tử. Nội dung hai điều này chưa được đọc kỹ để kết luận, nên cần chuyên viên xác nhận khoản thanh toán cho TikTok thuộc cơ chế nào trước khi khai bổ sung thuế nhà thầu.
Bài thuế nhà thầu TikTok và bảng kê 08-MST giúp xác định khi nào cần nộp bảng kê đi kèm.
Biểu mẫu khai bổ sung thuế nhà thầu của kỳ từ 01/07/2026
Kỳ từ 01/07/2026 dùng mẫu tại Phụ lục I Thông tư 89/2026/TT-BTC, nhóm mẫu biểu khai thuế nhà thầu nước ngoài nằm trong phụ lục này. Dùng mẫu cũ để khai bổ sung thuế nhà thầu cho kỳ mới là nguyên nhân khiến hồ sơ bị từ chối hoặc ra số lệch.
Khai bổ sung thuế nhà thầu trên mẫu đã thay thế sẽ khó giải trình, nên hãy mở bản mẫu hiện hành khi lập hồ sơ. Bài cách kê khai thuế nhà thầu 5 bước có thêm các lưu ý hạch toán đi cùng.
Dùng AI để đối chiếu hóa đơn khi khai bổ sung thuế nhà thầu thế nào?
AI làm tốt việc so khớp hàng loạt hóa đơn với tờ khai gốc, còn quyết định số khai vẫn thuộc về kế toán viên. Khai bổ sung thuế nhà thầu bằng AI an toàn khi dữ liệu khách thật được ẩn trước khi đưa vào công cụ ngoài hệ thống công ty.
- Xuất danh sách hóa đơn và thanh toán của kỳ khai bổ sung thuế nhà thầu từ phần mềm kế toán, kèm số thuế trên tờ khai gốc.
- Ẩn mã số thuế, số tài khoản và tên khách trước khi dán vào bất kỳ công cụ AI nào.
- Yêu cầu AI cộng lại số thuế theo từng hóa đơn và nêu chênh lệch so với tờ khai gốc.
- Kế toán mở từng dòng chênh lệch, đối chiếu chứng từ gốc, rồi mới nhập số vào 01-1/KHBS.
AI hay đọc sai ngày thanh toán hoặc dấu của chênh lệch, nên bước 4 không thể bỏ.
VAR eCOM tự động hóa khoảng 95% khâu nhập liệu và phát hiện lệch số cho hơn 500 shop, doanh nghiệp thương mại điện tử, kế toán chỉ xử lý phần ngoại lệ. Cùng nguyên tắc đó dùng được cho khai bổ sung thuế nhà thầu: để máy tìm lệch, để người kết luận. Bài khai bổ sung thuế GTGT 6 bước có quy trình tương tự cho thuế giá trị gia tăng.
Câu hỏi thường gặp về khai bổ sung thuế nhà thầu
Cho em hỏi có anh/chị nào đã làm tờ khai bổ sung cho tờ khai thuế nhà thầu 01/NTNN chưa ạ. Cho em xin chút kinh nghiệm với. Tháng 08/2026 bên em có kê khai thuế nhà thầu cho tiktok và sau đó phát hiện khai thiếu 2 tờ hóa đơn nên em khai bổ sung. Nhưng chỉ kê khai thêm 2 tờ hóa đơn mà phần phụ lục 01-1/KHBS số điều chỉnh bị giảm
Khai bổ sung thuế nhà thầu làm được trong 05 năm kể từ hạn nộp của kỳ gốc. Số điều chỉnh bị giảm thường do số đúng chưa gồm hóa đơn cũ hoặc nhập nhầm cột. Hãy kiểm bằng phép tính: số đúng bằng số gốc cộng phần 2 hóa đơn thêm.
Khai bổ sung thuế nhà thầu có bị phạt không?
Với trường hợp tự phát hiện, khai bổ sung thuế nhà thầu theo các văn bản đã tra chỉ nêu nghĩa vụ nộp đủ phần tăng thêm và tiền chậm nộp nếu có. Mức xử phạt hành chính, nếu áp dụng, chưa có căn cứ đã tra trong bài này nên cần chuyên viên xác nhận.
Quá 05 năm có khai bổ sung thuế nhà thầu được không?
Nếu sai sót làm tăng thuế và đã quá 05 năm kể từ ngày hết hạn nộp hồ sơ thì không khai bổ sung thuế nhà thầu được. Người nộp thuế bổ sung hồ sơ giải trình để cơ quan thuế rà soát, theo Điều 12 khoản 8 Nghị định 252/2026/NĐ-CP.
Đang bị thanh tra thì khai bổ sung thuế nhà thầu thế nào?
Kỳ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra thì vẫn khai bổ sung thuế nhà thầu được. Kỳ đã thuộc phạm vi thì bổ sung hồ sơ giải trình và chờ cơ quan thuế thông báo chấp nhận, theo Điều 12 khoản 5 Luật 108/2025/QH15.
Kết luận về khai bổ sung thuế nhà thầu
Khai bổ sung thuế nhà thầu cho kỳ 08/2026 làm được trong 05 năm, theo Điều 12 khoản 5 Luật 108/2025/QH15, và phải khai vào đúng kỳ có sai sót. Nếu số điều chỉnh trên 01-1/KHBS giảm khi chỉ thêm hóa đơn, hãy kiểm số đúng của cả kỳ và cột nhập trước khi nộp lại.
Phần nộp tiền khi khai bổ sung thuế nhà thầu theo Điều 12 khoản 6 điểm a Nghị định 252/2026/NĐ-CP, biểu mẫu theo Phụ lục I Thông tư 89/2026/TT-BTC. Cập nhật tháng 11/2026. Với hồ sơ phức tạp, VAR eCOM hỗ trợ đối chiếu và xác nhận trước khi nộp.