Hóa đơn điện tử viết sai phải làm gì là câu hỏi hầu như kế toán viên và chủ shop thương mại điện tử nào cũng gặp. Chỉ cần gõ nhầm một ký tự rồi gửi đi, hóa đơn đó coi như đã lập sai. Từ 01/07/2026, cách xử lý đổi khác hoàn toàn theo quy định mới.
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC đã thay thế Nghị định 123/2020/NĐ-CP, chia sai sót hóa đơn thành 3 nhóm xử lý khác nhau. Không phải lỗi nào cũng buộc lập lại hóa đơn. Bài viết hướng dẫn hóa đơn điện tử viết sai phải làm gì theo đúng 4 bước, kèm mức phạt nếu bỏ sót thủ tục thông báo.
Hóa đơn điện tử viết sai phải làm gì?
Hóa đơn điện tử viết sai phải làm gì phụ thuộc vào mức độ sai. Lỗi không trọng yếu như sai tên, sai địa chỉ chỉ cần thông báo cho người mua và báo cáo cơ quan thuế theo Mẫu số 04/SS-HĐĐT, không phải lập lại hóa đơn. Lỗi trọng yếu như sai mã số thuế, số tiền, thuế suất, tên hàng hóa buộc người bán lập hóa đơn điều chỉnh hoặc hóa đơn thay thế.
Căn cứ áp dụng là khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, hướng dẫn Nghị định 254/2026/NĐ-CP. Cả hai văn bản có hiệu lực từ 01/07/2026, thay thế toàn bộ Nghị định 123/2020/NĐ-CP và Thông tư 32/2025/TT-BTC. Toàn bộ 6 thay đổi hóa đơn điện tử từ 01/07/2026 về nội dung được tổng hợp riêng để tiện đối chiếu.
Từ mốc 01/07/2026, người bán không còn được hủy hóa đơn điện tử đã lập sai. Chỉ còn hai lựa chọn: thông báo, hoặc điều chỉnh/thay thế. Đây là điểm khác lớn nhất so với giai đoạn trước đó.
Hóa đơn điện tử sai có phải lập lại không?
Hóa đơn điện tử sai có phải lập lại không là câu hỏi dễ gây nhầm vì “lập lại” và “điều chỉnh/thay thế” là hai việc khác nhau. “Lập lại” hiểu theo nghĩa huỷ hóa đơn cũ rồi phát hành một hóa đơn giống hệt — việc này không còn được phép từ 01/07/2026. Điều luật chỉ cho phép thông báo, điều chỉnh hoặc thay thế, tùy mức độ sai.
Bảng dưới đây tóm tắt 3 nhóm sai sót theo Điều 10 Thông tư 91/2026/TT-BTC:
| Loại sai sót | Có phải lập lại hóa đơn? | Cách xử lý |
|---|---|---|
| Sai tên, địa chỉ, số tiền bằng chữ (đúng MST, đúng tiền, đúng thuế suất, đúng hàng hóa) | Không | Thông báo người mua + Mẫu 04/SS-HĐĐT |
| Sai mã số thuế, tên hàng hóa, số tiền, thuế suất | Có | Lập hóa đơn điều chỉnh hoặc thay thế |
| Hóa đơn từ máy tính tiền, hoặc hàng hóa phải đăng ký quyền sở hữu | Có | Chỉ được lập hóa đơn thay thế |
> “Trường hợp hóa đơn điện tử đã lập sai là hóa đơn điện tử từ máy tính tiền hoặc hóa đơn điện tử bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, sử dụng tài sản thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai” — điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Với nhóm lỗi trọng yếu, người bán được tự chọn giữa điều chỉnh và thay thế. Nhưng một khi đã chọn cách nào ở lần xử lý đầu, các lần sau với cùng hóa đơn phải theo đúng cách đó, theo điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC.
Có mấy trường hợp hóa đơn điện tử viết sai?
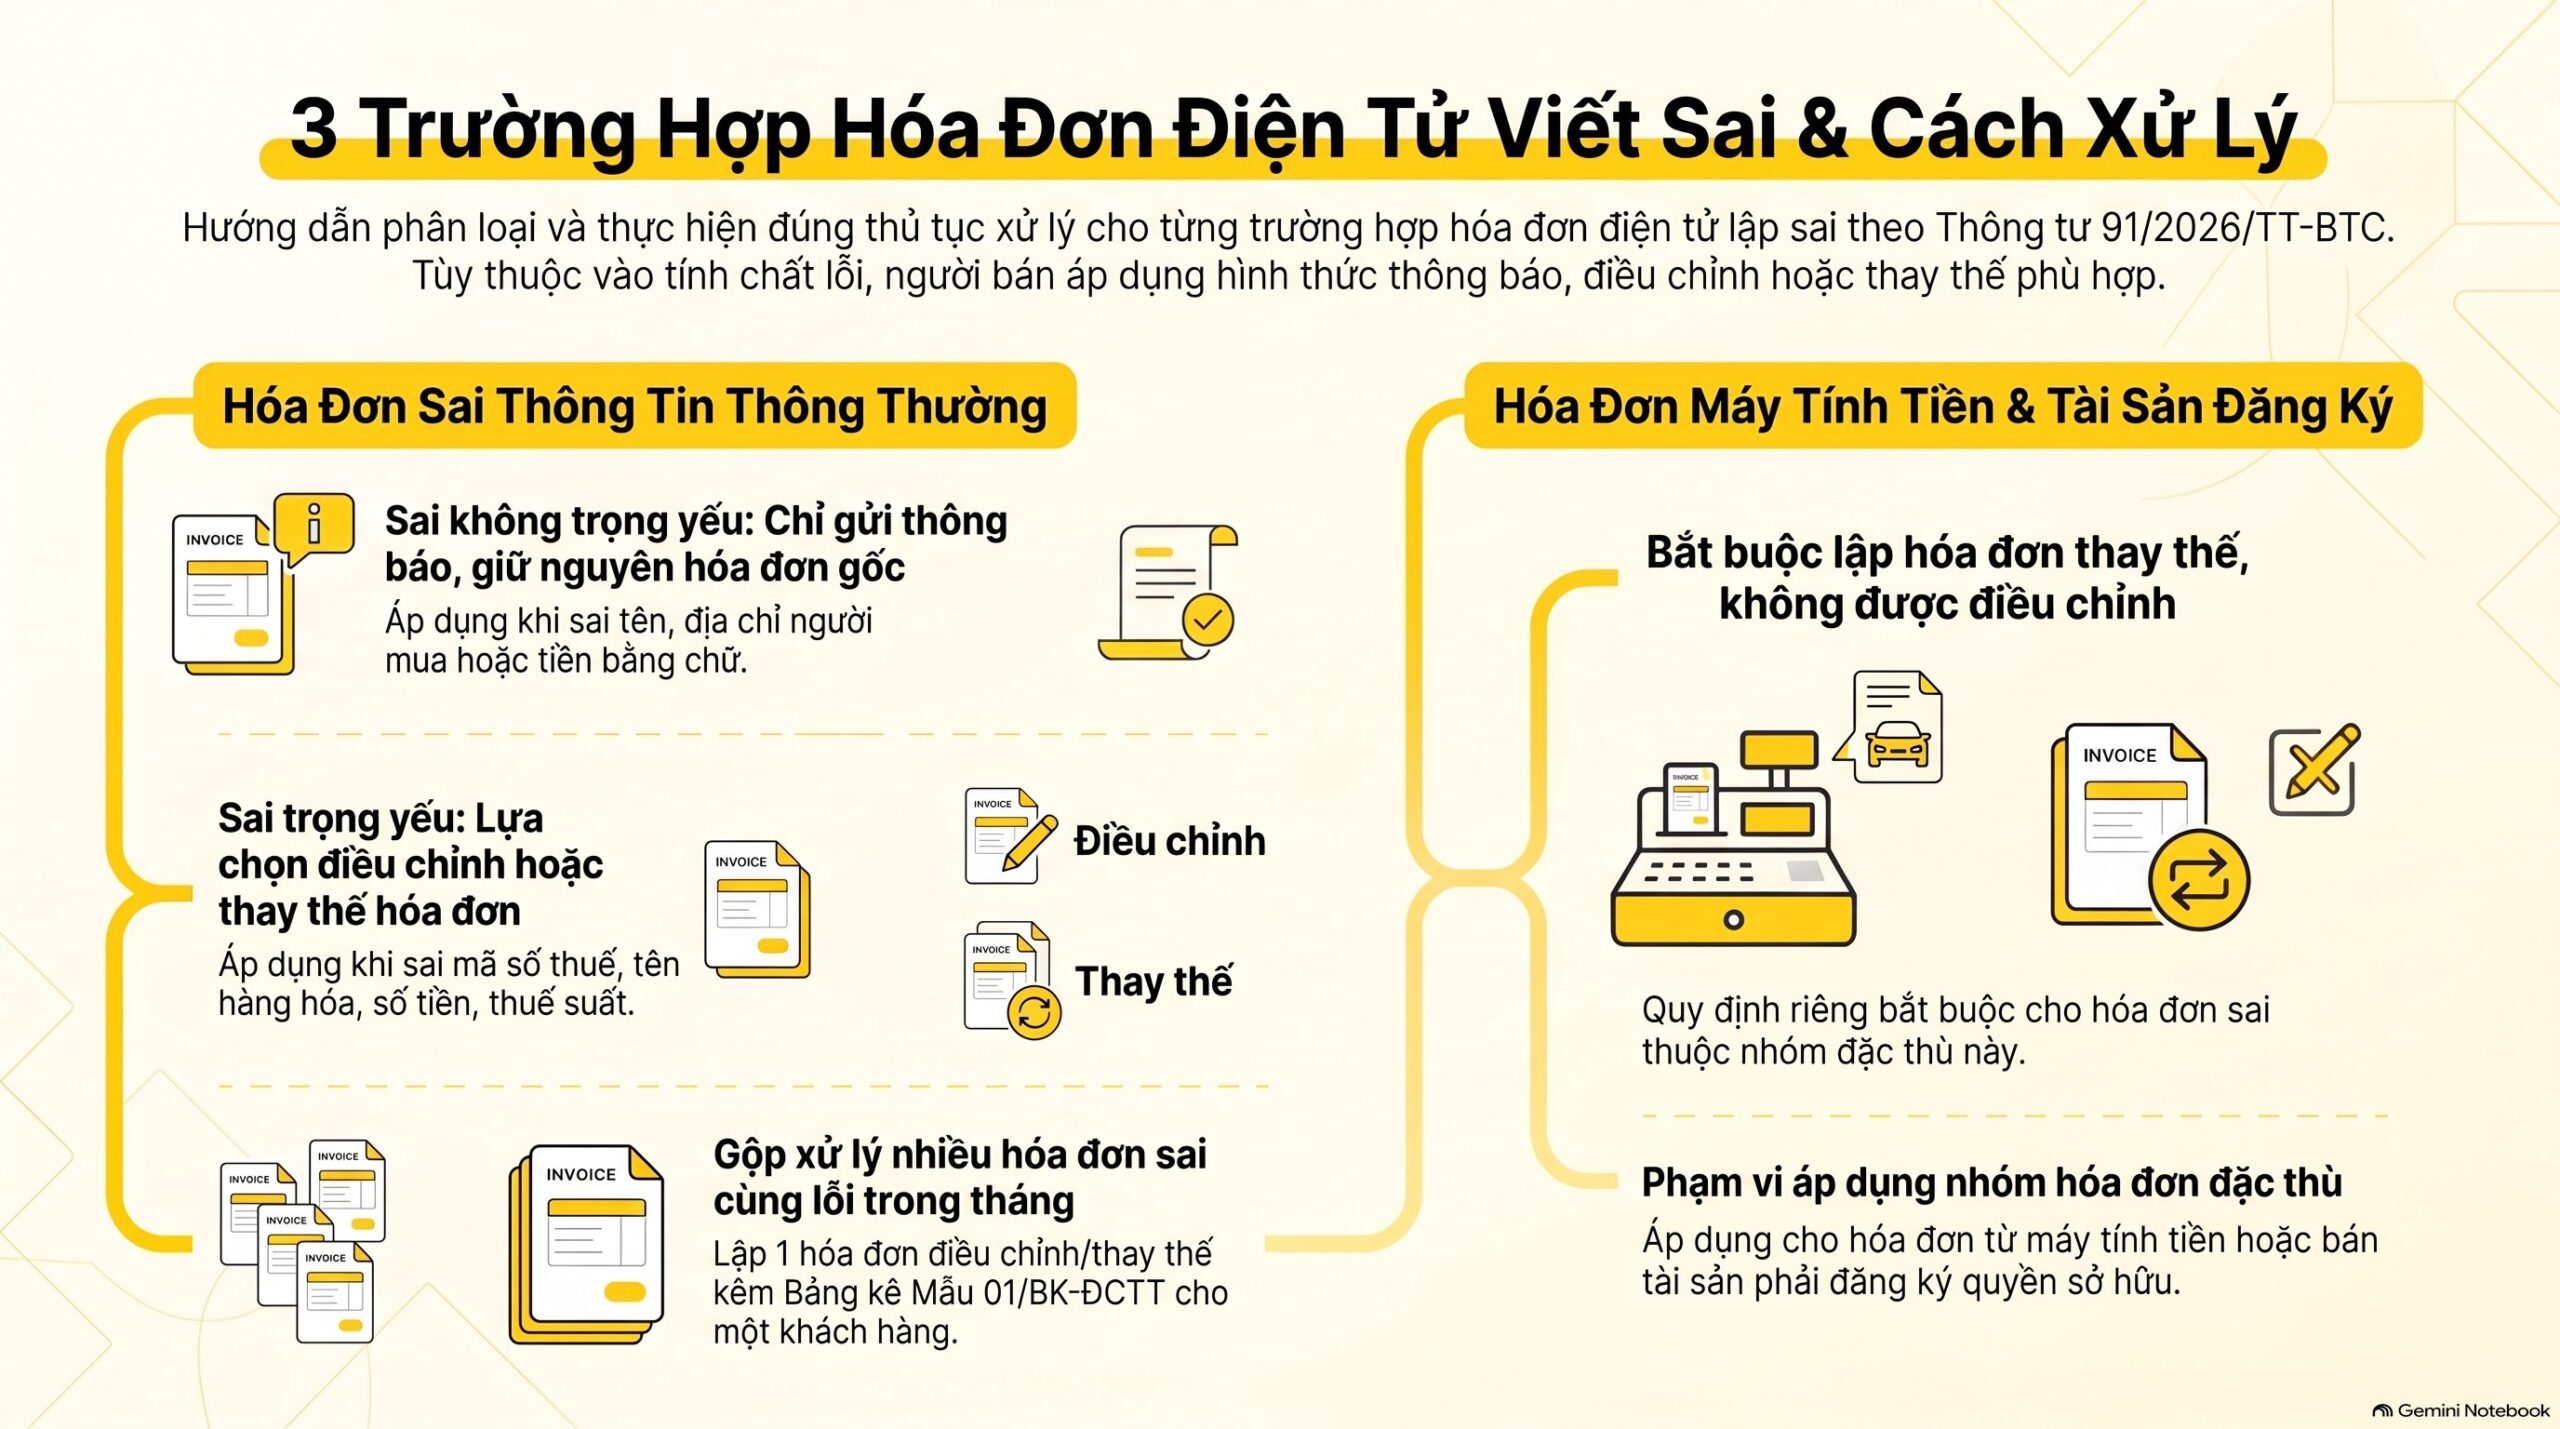
Có 3 trường hợp hóa đơn điện tử viết sai theo Thông tư 91/2026/TT-BTC: sai không trọng yếu, sai trọng yếu, và sai trên hóa đơn máy tính tiền hoặc tài sản phải đăng ký. Mỗi trường hợp có thủ tục xử lý riêng.
Trường hợp 1: Sai thông tin không trọng yếu
Đây là nhóm lỗi về tên, địa chỉ người mua, số tiền bằng chữ, hoặc các nội dung khác không ảnh hưởng đến mã số thuế, số tiền, thuế suất, tiền thuế hay hàng hóa. Người bán chỉ cần thông báo cho người mua, sau đó gửi Mẫu số 04/SS-HĐĐT đến cơ quan thuế. Hóa đơn gốc vẫn còn giá trị sử dụng.
Trường hợp 2: Sai thông tin trọng yếu
Nhóm này gồm sai mã số thuế, tên hàng hóa, hàng hóa ghi không đúng quy cách/chất lượng, số tiền, thuế suất, tiền thuế hoặc nội dung bắt buộc khác. Người bán có thể chọn lập hóa đơn điều chỉnh (ghi dòng chữ “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số…”) hoặc lập hóa đơn mới thay thế.
Nếu trong cùng một tháng, người bán lập sai cùng thông tin người mua, tên hàng, đơn giá, số lượng, thuế suất trên nhiều hóa đơn của cùng một khách thì không cần xử lý từng hóa đơn riêng lẻ. Các hóa đơn này được gộp thành một hóa đơn điều chỉnh hoặc thay thế kèm bảng kê Mẫu số 01/BK-ĐCTT.
Trường hợp 3: Hóa đơn từ máy tính tiền hoặc tài sản phải đăng ký
Nếu hóa đơn sai là hóa đơn điện tử khởi tạo từ máy tính tiền, hoặc hóa đơn bán tài sản thuộc diện phải đăng ký quyền sở hữu (xe, bất động sản), người bán chỉ được lập hóa đơn thay thế, không được chọn điều chỉnh. Thủ tục này khác hẳn cách hủy hóa đơn điện tử đã lập đúng quy định — hai quy trình dễ nhầm với nhau nhất.
Hóa đơn điện tử viết sai phải làm gì theo đúng quy trình 4 bước?
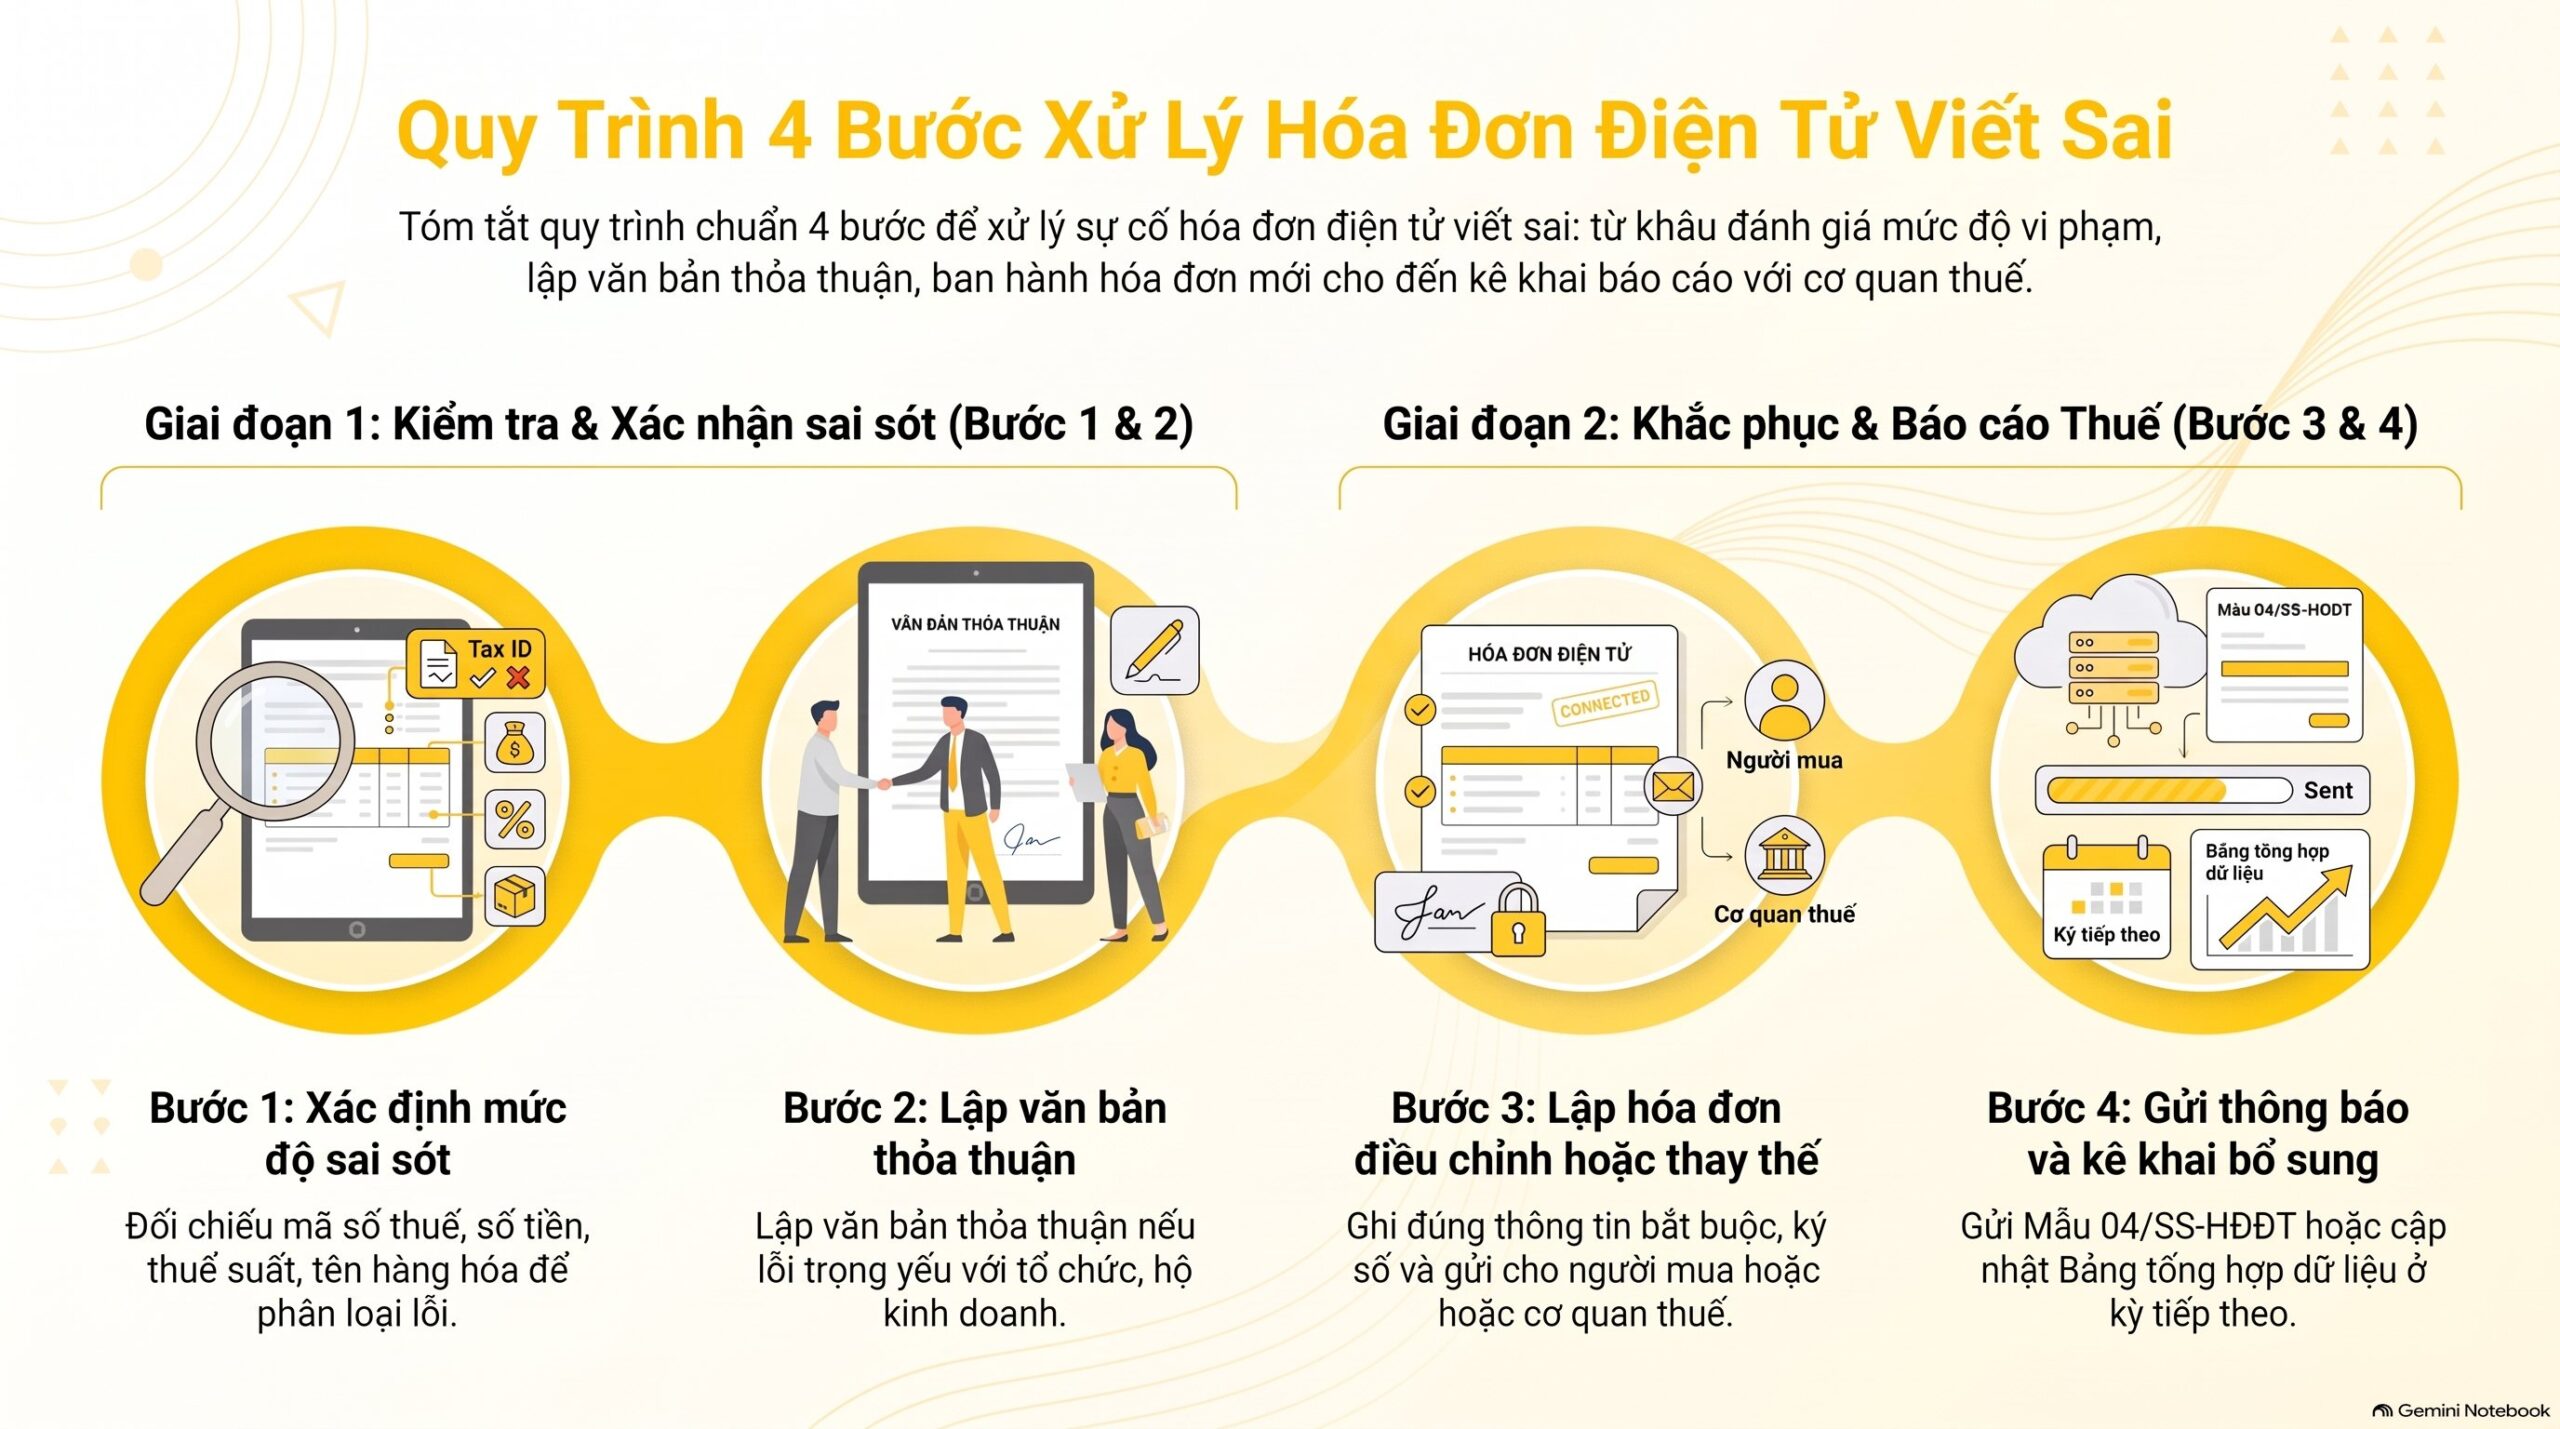
Hóa đơn điện tử viết sai phải làm gì theo quy trình chuẩn? Trả lời gọn trong 4 bước: xác định mức độ sai, lập văn bản thỏa thuận nếu cần, lập hóa đơn điều chỉnh hoặc thay thế, và gửi thông báo, kê khai bổ sung cho cơ quan thuế.
- Bước 1 — Xác định mức độ sai sót: Đối chiếu mã số thuế, số tiền, thuế suất, tên hàng hóa trên hóa đơn đã gửi. Nếu cả 4 mục này đúng, lỗi thuộc nhóm không trọng yếu.
- Bước 2 — Lập văn bản thỏa thuận nếu cần: Với lỗi trọng yếu và người mua là tổ chức, hộ kinh doanh, cá nhân kinh doanh, hai bên phải lập văn bản ghi rõ nội dung sai trước khi điều chỉnh/thay thế. Nếu người mua là cá nhân, chỉ cần thông báo trực tiếp hoặc đăng trên website bán hàng.
- Bước 3 — Lập hóa đơn điều chỉnh hoặc thay thế: Ghi đúng dòng chữ bắt buộc (“Điều chỉnh cho…” hoặc “Thay thế cho…”) kèm số, ký hiệu, ngày của hóa đơn sai. Người bán ký số rồi gửi cho người mua hoặc gửi cơ quan thuế cấp mã.
- Bước 4 — Gửi thông báo và kê khai bổ sung: Với lỗi không trọng yếu, gửi Mẫu 04/SS-HĐĐT. Với lỗi trọng yếu đã gửi Bảng tổng hợp dữ liệu hóa đơn, gửi thông tin điều chỉnh ngay trên bảng tổng hợp của kỳ tiếp theo.
Sau khi hoàn tất 4 bước, nên tra cứu lại hóa đơn điện tử vừa gửi để xác nhận hóa đơn điều chỉnh hoặc thay thế đã lên hệ thống của cơ quan thuế.
Hóa đơn viết sai có bị phạt không?
Hóa đơn viết sai có bị phạt không phụ thuộc vào việc người bán có xử lý đúng hạn hay không. Nếu chủ động thông báo hoặc điều chỉnh/thay thế theo quy định, hành vi lập sai sót không bị xử phạt.
Nếu để hóa đơn thiếu nội dung bắt buộc mà không khắc phục, mức phạt theo điểm h khoản 4 Điều 24 Nghị định 125/2020/NĐ-CP (đã sửa đổi) là 4.000.000 – 8.000.000 đồng với tổ chức. Theo khoản 5 Điều 5 cùng Nghị định, mức phạt cá nhân, hộ kinh doanh bằng một nửa tổ chức, tức 2.000.000 – 4.000.000 đồng.
Mức phạt này không áp dụng cho việc “viết sai rồi điều chỉnh đúng quy trình” — nó chỉ áp dụng khi hóa đơn thiếu nội dung bắt buộc và người bán không chủ động khắc phục. Đây là lý do nên xử lý ngay khi phát hiện sai, thay vì để tồn đến kỳ quyết toán.
Hóa đơn điện tử sai tên hàng hóa thì xử lý thế nào?
Hóa đơn điện tử sai tên hàng hóa thuộc nhóm lỗi trọng yếu theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC. Người bán phải lập hóa đơn điều chỉnh hoặc hóa đơn thay thế, không được chỉ thông báo như lỗi sai tên người mua.
Với shop bán đa sàn, lỗi này hay xảy ra khi tên sản phẩm trên hệ thống quản lý bán hàng khác với tên đã đăng trên sàn, hoặc khi gộp nhiều mã SKU vào một dòng hóa đơn. Nên đối chiếu tên hàng hóa giữa 3 nguồn: đơn hàng trên sàn, phiếu xuất kho, và hóa đơn đã lập trước khi gửi.
Vì sao shop TMĐT đa sàn dễ xuất hóa đơn điện tử sai nhất?
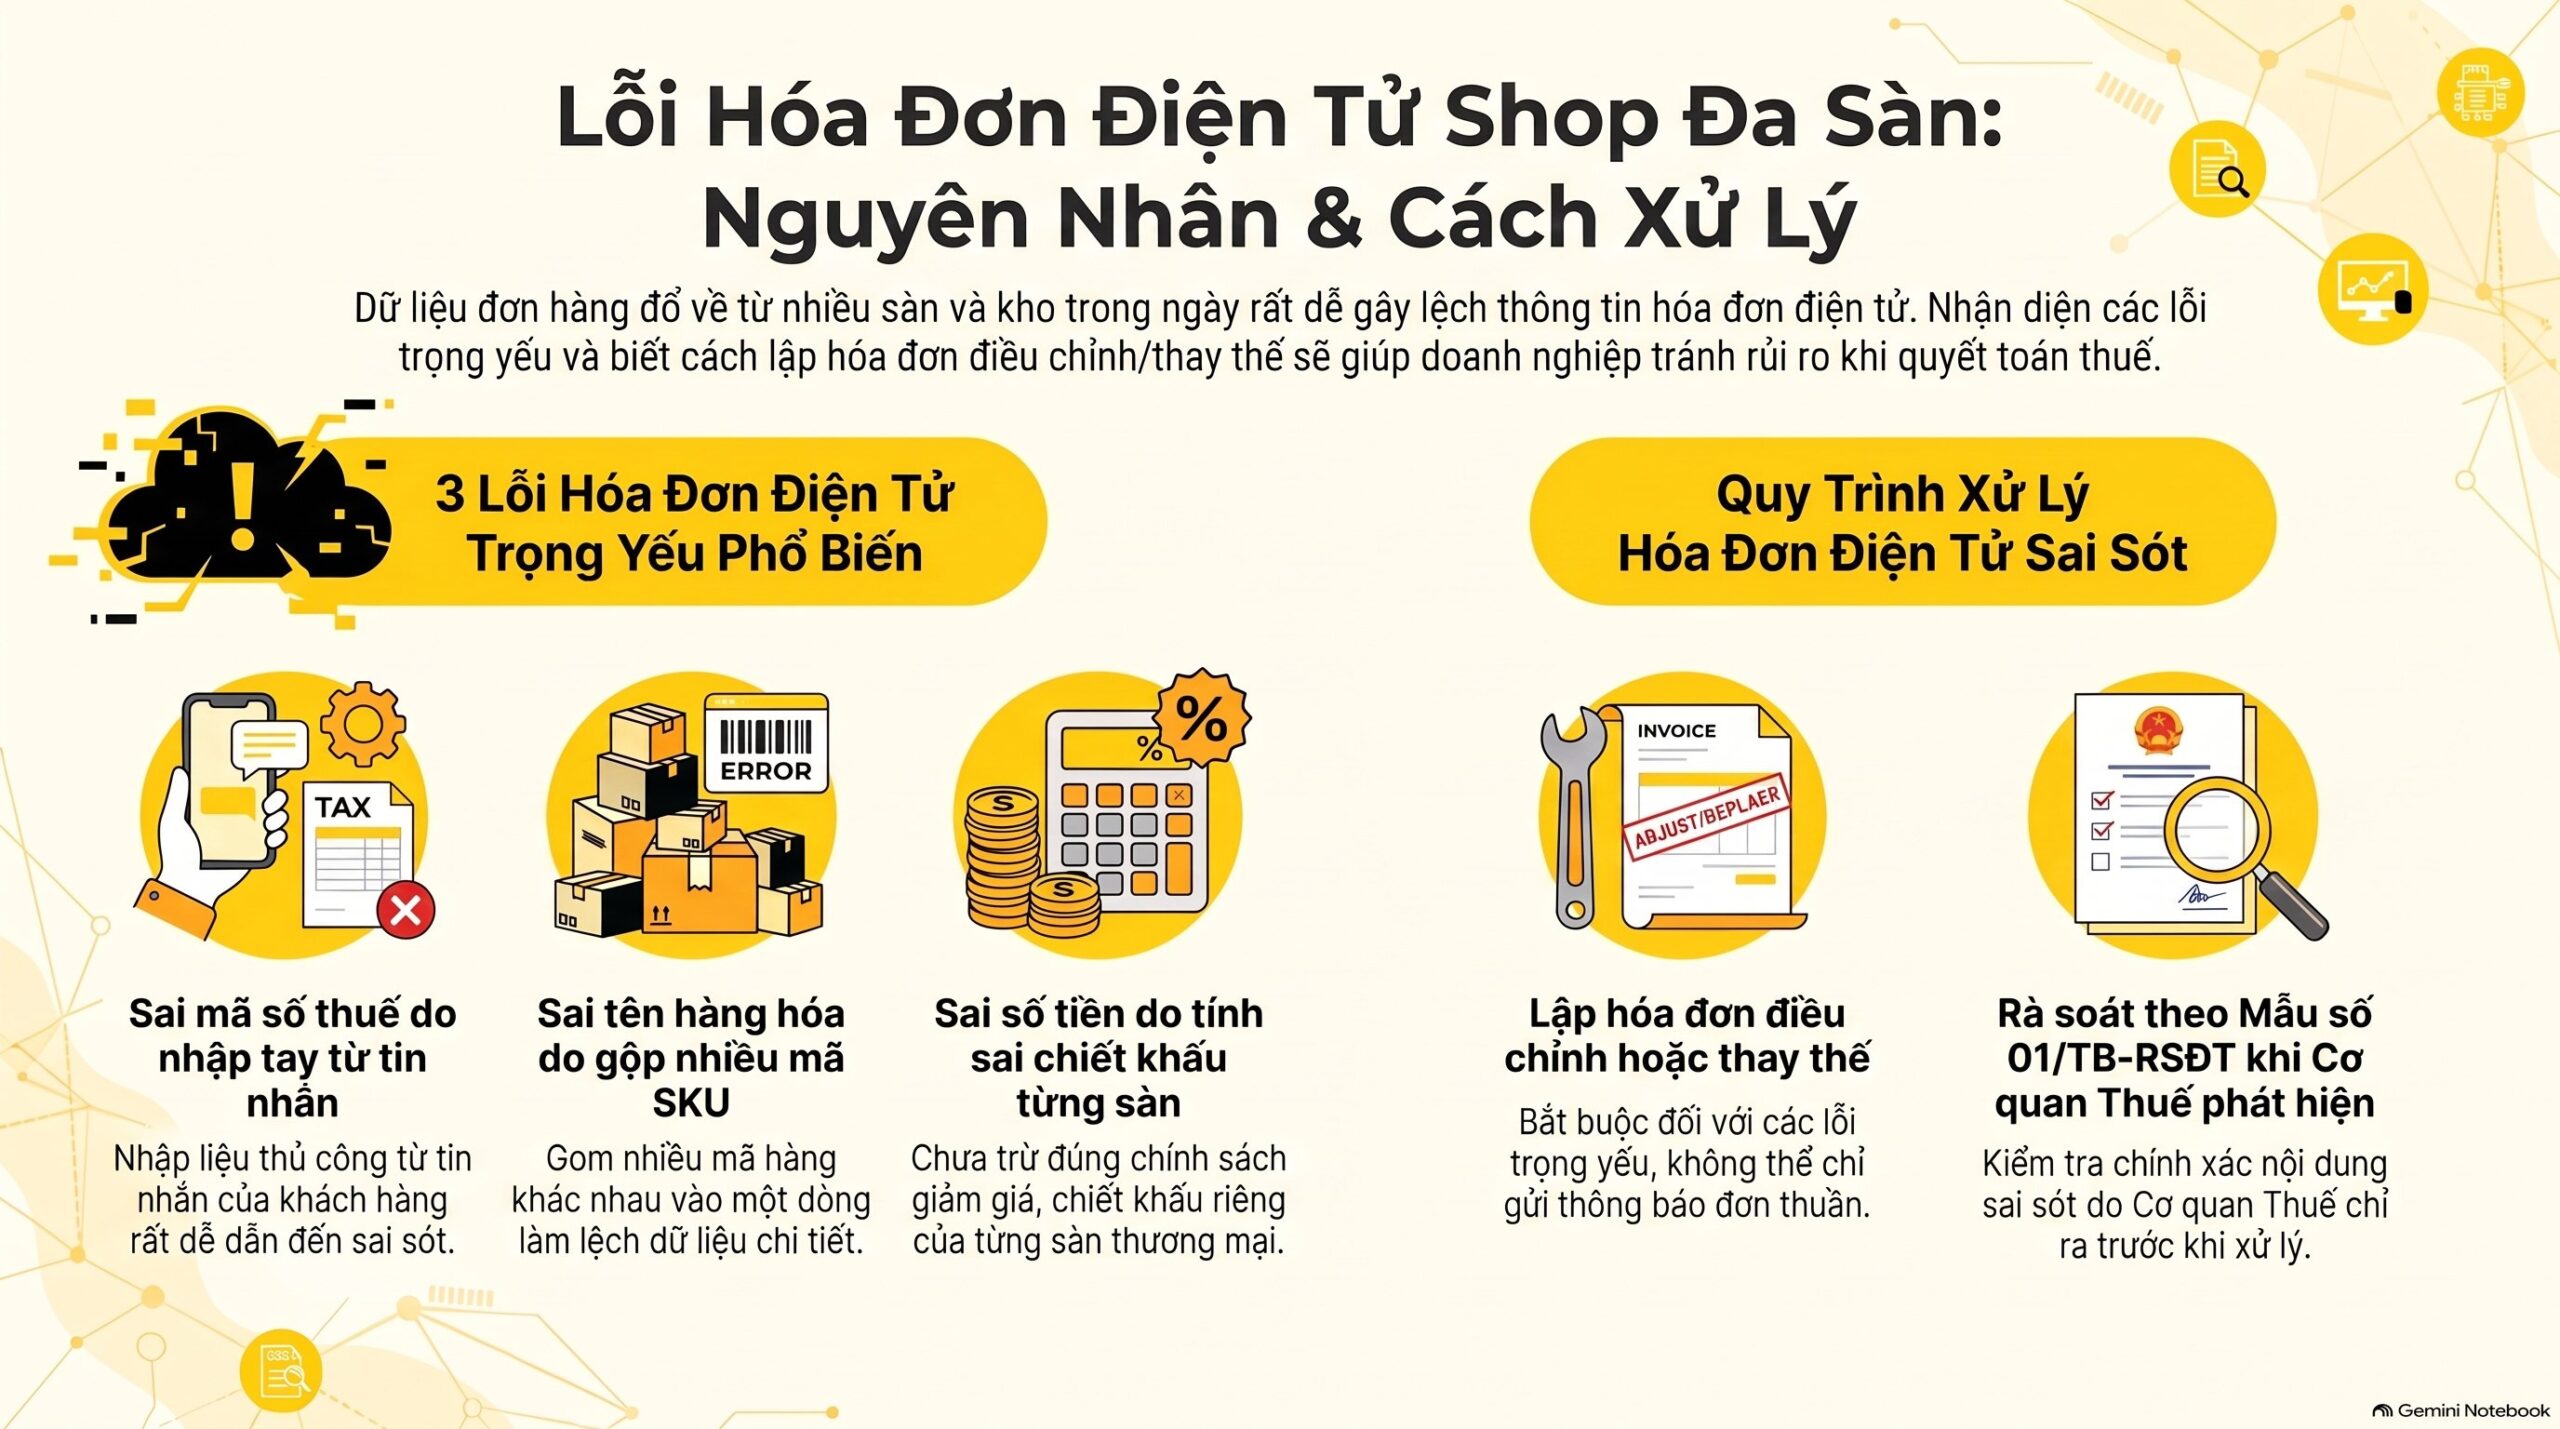
Shop bán trên Shopee, TikTok Shop, Lazada cùng lúc dễ nhầm mã số thuế, tên hàng hóa, đơn giá vì dữ liệu đơn hàng đổ về từ nhiều sàn, nhiều kho trong cùng một ngày. VAR eCOM đối soát dữ liệu từ sàn trước khi xuất hóa đơn, nên đội kế toán giảm hẳn số lần phải hỏi lại hóa đơn điện tử viết sai phải làm gì.
VAR eCOM đã xử lý hơn 15.000 vấn đề kế toán cho 500+ doanh nghiệp thương mại điện tử. Trong đó, sai sót hóa đơn do lệch dữ liệu giữa các sàn là nhóm lỗi lặp lại nhiều nhất mỗi kỳ quyết toán. Danh sách 7 lưu ý khi xuất hóa đơn bán hàng trên sàn TMĐT giúp chặn phần lớn lỗi này ngay từ khâu nhập liệu.
Ba lỗi lặp lại nhiều nhất ở shop đa sàn: sai mã số thuế do nhập tay từ tin nhắn khách, sai tên hàng hóa do gộp nhiều mã SKU vào một dòng, sai số tiền do chưa trừ đúng chiết khấu từng sàn. Cả ba đều thuộc nhóm lỗi trọng yếu. Hóa đơn điện tử viết sai phải làm gì trong các tình huống này luôn cần lập hóa đơn điều chỉnh hoặc thay thế, không chỉ thông báo đơn thuần.
Tham khảo thêm thông tin chính thức tại Cổng thông tin điện tử Tổng cục Thuế khi cần tra cứu các mẫu biểu liên quan đến hóa đơn điện tử.
Hóa đơn điện tử sai xử lý thế nào nếu cơ quan thuế phát hiện trước?
Hóa đơn điện tử sai xử lý thế nào khi cơ quan thuế phát hiện trước, chứ không phải người bán tự nhận ra? Cơ quan thuế gửi Mẫu số 01/TB-RSĐT để người bán rà soát nội dung sai, theo khoản 3 Điều 10 Thông tư 91/2026/TT-BTC.
Cách xử lý hóa đơn điện tử sai sót trong tình huống này không khác quy trình 4 bước đã nêu ở trên. Người bán vẫn lập hóa đơn điều chỉnh hoặc thay thế đúng loại lỗi, chỉ khác là phải rà soát theo đúng nội dung cơ quan thuế đã chỉ ra trước khi xử lý.
Nói cách khác, hóa đơn điện tử viết sai phải làm gì trong trường hợp này vẫn giữ nguyên nguyên tắc cũ: xác định đúng nhóm lỗi, rồi chọn thông báo hoặc điều chỉnh/thay thế cho phù hợp.
Câu hỏi thường gặp
Phần này trả lời nhanh các biến thể của câu hỏi hóa đơn điện tử viết sai phải làm gì mà kế toán viên hay hỏi thêm sau khi đọc các bước ở trên.
Hóa đơn điện tử sai mã số thuế người mua có phải lập lại không?
Không lập lại y nguyên hóa đơn cũ. Người bán lập hóa đơn điều chỉnh hoặc hóa đơn thay thế cho mã số thuế đúng, vì đây là lỗi trọng yếu theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Sai sót hóa đơn điện tử có cần lập văn bản thỏa thuận không?
Có, nếu người mua là tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh và lỗi thuộc nhóm trọng yếu. Nếu người mua là cá nhân, chỉ cần thông báo trực tiếp hoặc đăng trên website bán hàng, không bắt buộc văn bản thỏa thuận.
Lập hóa đơn điều chỉnh hay thay thế, chọn thế nào?
Cả hai đều hợp lệ cho lỗi trọng yếu, trừ hóa đơn máy tính tiền hoặc tài sản phải đăng ký (bắt buộc thay thế). Cách ghi dòng chữ bắt buộc cho từng loại được phân biệt tại lập hóa đơn thay thế và hóa đơn điều chỉnh.
Hóa đơn điện tử viết sai phải làm gì nếu đã kê khai thuế?
Hóa đơn điện tử viết sai phải làm gì trong trường hợp này vẫn theo đúng 4 bước đã nêu. Chỉ cộng thêm việc kê khai bổ sung hồ sơ thuế của kỳ đã nộp, nếu số tiền hoặc thuế suất trên hóa đơn sai làm thay đổi số thuế phải nộp.
Kết luận
Hóa đơn điện tử viết sai phải làm gì không còn là một quy trình duy nhất áp dụng cho mọi lỗi. Từ 01/07/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC tách rõ 3 nhóm: sai không trọng yếu chỉ cần thông báo, sai trọng yếu phải điều chỉnh hoặc thay thế, và hóa đơn máy tính tiền/tài sản phải đăng ký chỉ được thay thế.
Xử lý đúng hạn giúp tránh mức phạt 4.000.000 – 8.000.000 đồng (tổ chức) hoặc 2.000.000 – 4.000.000 đồng (cá nhân, hộ kinh doanh) khi hóa đơn thiếu nội dung bắt buộc. Nếu shop của anh/chị đang bán đa sàn và muốn hạn chế sai sót hóa đơn ngay từ khâu đối soát dữ liệu, liên hệ VAR eCOM qua hotline 082 6868 007 hoặc Zalo zalo.me/varecom để được kiểm tra miễn phí.