Phí sàn TikTok là khoản tiền sàn thu của người bán cho dịch vụ vận hành nền tảng, và kế toán cần xác định phí sàn TikTok có thuộc diện thuế nhà thầu nước ngoài (FCT) hay không trước khi kê khai. Câu trả lời ngắn gọn là tùy trường hợp, tùy việc bên nước ngoài đã tự kê khai nộp thuế tại Việt Nam hay chưa.
Bài viết đi theo đúng thứ tự kế toán thường tra cứu: xác minh có phải nộp không, căn cứ pháp lý, cách ghi chứng từ phí sàn TikTok, cách hạch toán và các ngoại lệ. Mốc cần chốt đầu tiên là kỳ phát sinh phí sàn TikTok nằm trước hay sau ngày 01/07/2026.
Phí sàn TikTok có phải nộp thuế nhà thầu (FCT) không?
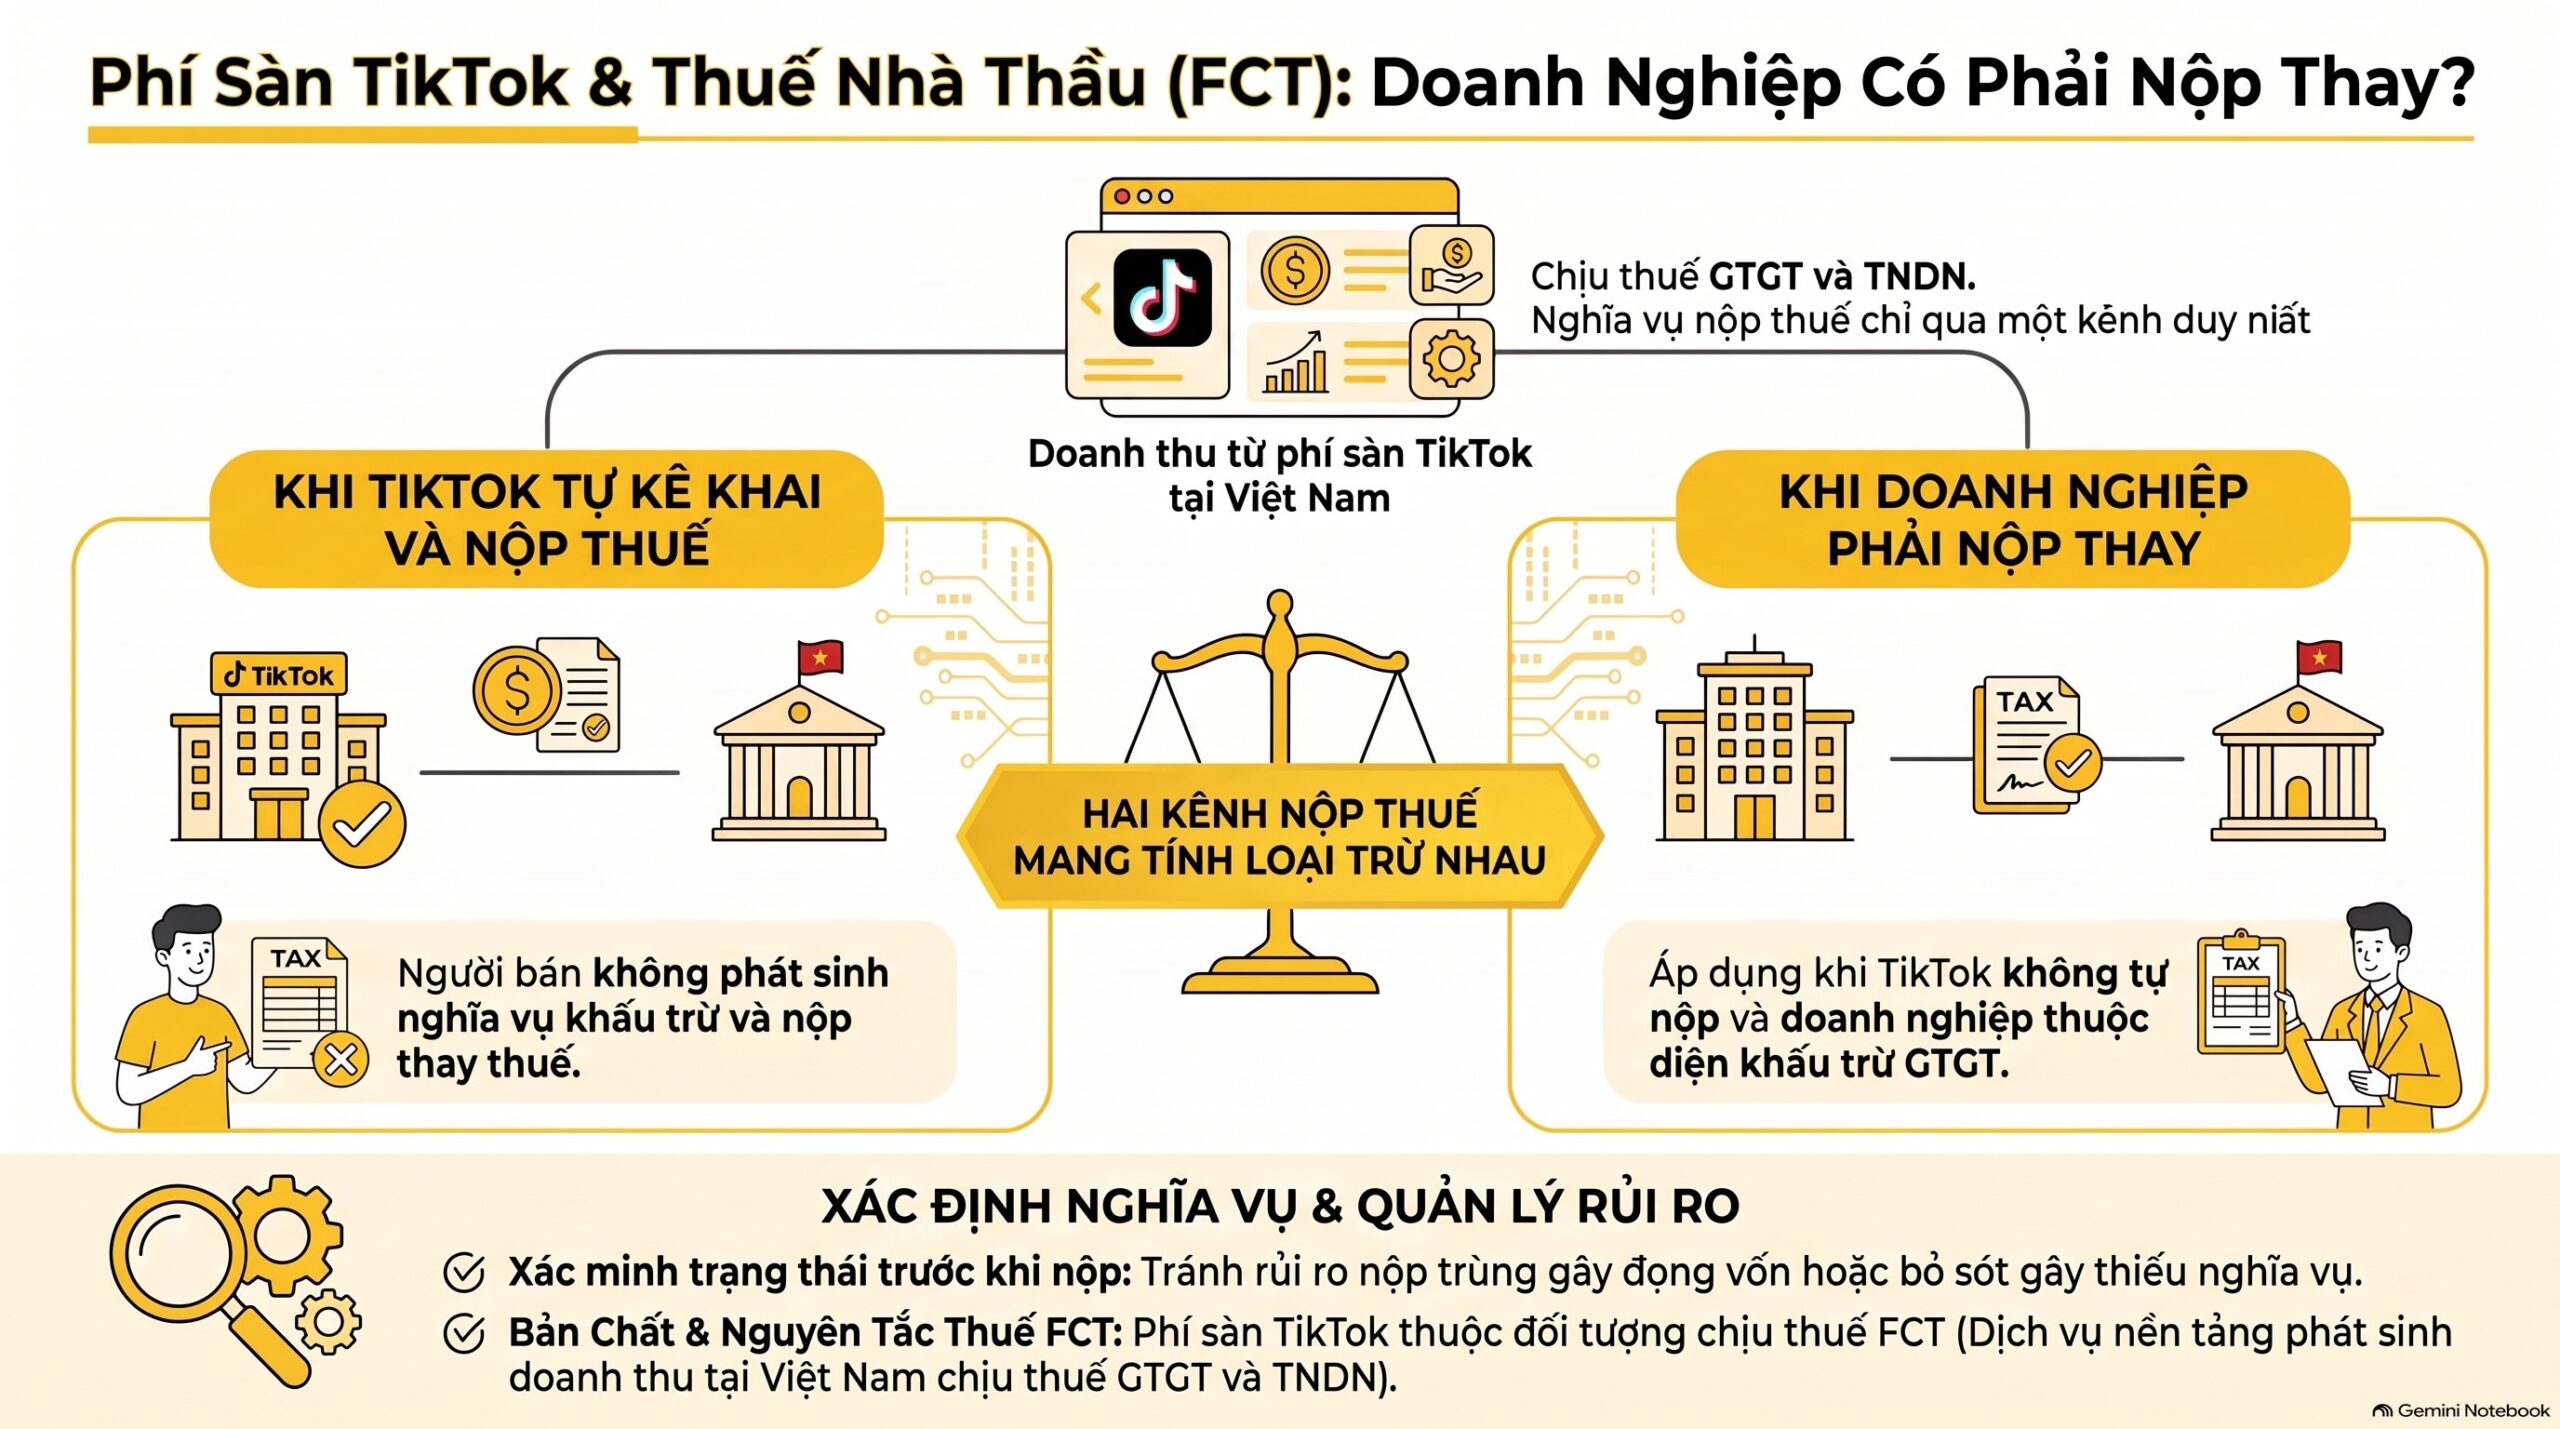
Tùy trường hợp. Công ty chỉ phải khấu trừ và nộp thay thuế khi bên nước ngoài không tự kê khai nộp thuế trực tiếp tại Việt Nam và công ty thuộc diện áp dụng phương pháp khấu trừ thuế GTGT. Nếu TikTok đã tự kê khai nộp trực tiếp, phí sàn TikTok không làm phát sinh nghĩa vụ nộp thay ở phía người bán.
Với phí sàn TikTok, tên dân gian và tên pháp lý cùng chỉ một việc. Dân kế toán gọi là FCT (thuế nhà thầu nước ngoài), còn văn bản quy phạm gọi là nghĩa vụ thuế của nhà cung cấp nước ngoài. Khi tra cứu phí sàn TikTok, bạn nên tìm bằng cả hai cách gọi.
Về bản chất, TikTok Pte. Ltd. là nhà cung cấp nước ngoài cung cấp dịch vụ nền tảng cho công ty tại Việt Nam. Doanh thu từ dịch vụ này, tức phí sàn TikTok, phát sinh tại Việt Nam nên có nghĩa vụ thuế GTGT và thuế TNDN. Câu hỏi thực tế chỉ là ai nộp, với 2 phương án: TikTok tự nộp hoặc công ty nộp thay.
Hai kênh nộp thuế cho phí sàn TikTok loại trừ nhau. Nghị định 252/2026/NĐ-CP, Điều 40 khoản 1 điểm a quy định nhà cung cấp nước ngoài không phải đăng ký thuế nếu toàn bộ (100%) doanh thu tại Việt Nam đã được bên mua khấu trừ, nộp thay. Từ quy định này có thể hiểu chiều ngược lại: đã tự nộp thì bên mua không nộp lại.
Công ty có phí sàn TikTok rất lớn càng cần xác minh trạng thái của bên bán trước, thay vì nộp trước cho chắc. Nộp trùng tạo ra khoản nộp thừa phải xử lý, còn bỏ sót khi thuộc diện nộp thay thì thiếu nghĩa vụ. Cả hai đều là rủi ro có thật với phí sàn TikTok.
Căn cứ pháp lý nào quy định thuế nhà thầu với phí sàn TikTok?
Có 4 nhóm căn cứ cho phí sàn TikTok: Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC cho kỳ từ 01/07/2026, Thông tư 69/2025/TT-BTC về điều kiện khấu trừ GTGT, và Công văn 3115/TCT-CS về chính trường hợp TikTok. Khi tra cứu hồ sơ, VAR eCOM chưa thấy công văn riêng của Cục Thuế địa phương về phí sàn TikTok. Có 2 mốc cần nhớ: 01/07/2025 và 01/07/2026.
| Văn bản | Hiệu lực | Dùng để làm gì |
|---|---|---|
| Nghị định 252/2026/NĐ-CP | 01/07/2026 | Điều 40, 43, 44, 45: ai khai, ai nộp thay, khi nào khấu trừ |
| Thông tư 89/2026/TT-BTC | 01/07/2026 | Điều 31, 32: hồ sơ khai và nộp thay, nơi nộp |
| Thông tư 69/2025/TT-BTC | 01/07/2025 | Điều 6, Điều 9: chứng từ nộp thay, phạm vi chịu thuế |
| Công văn 3115/TCT-CS | 19/07/2024 | Ý kiến của Tổng cục Thuế về chứng từ phí sàn TikTok |
Phí sàn TikTok phát sinh từ 01/07/2026 theo văn bản nào?
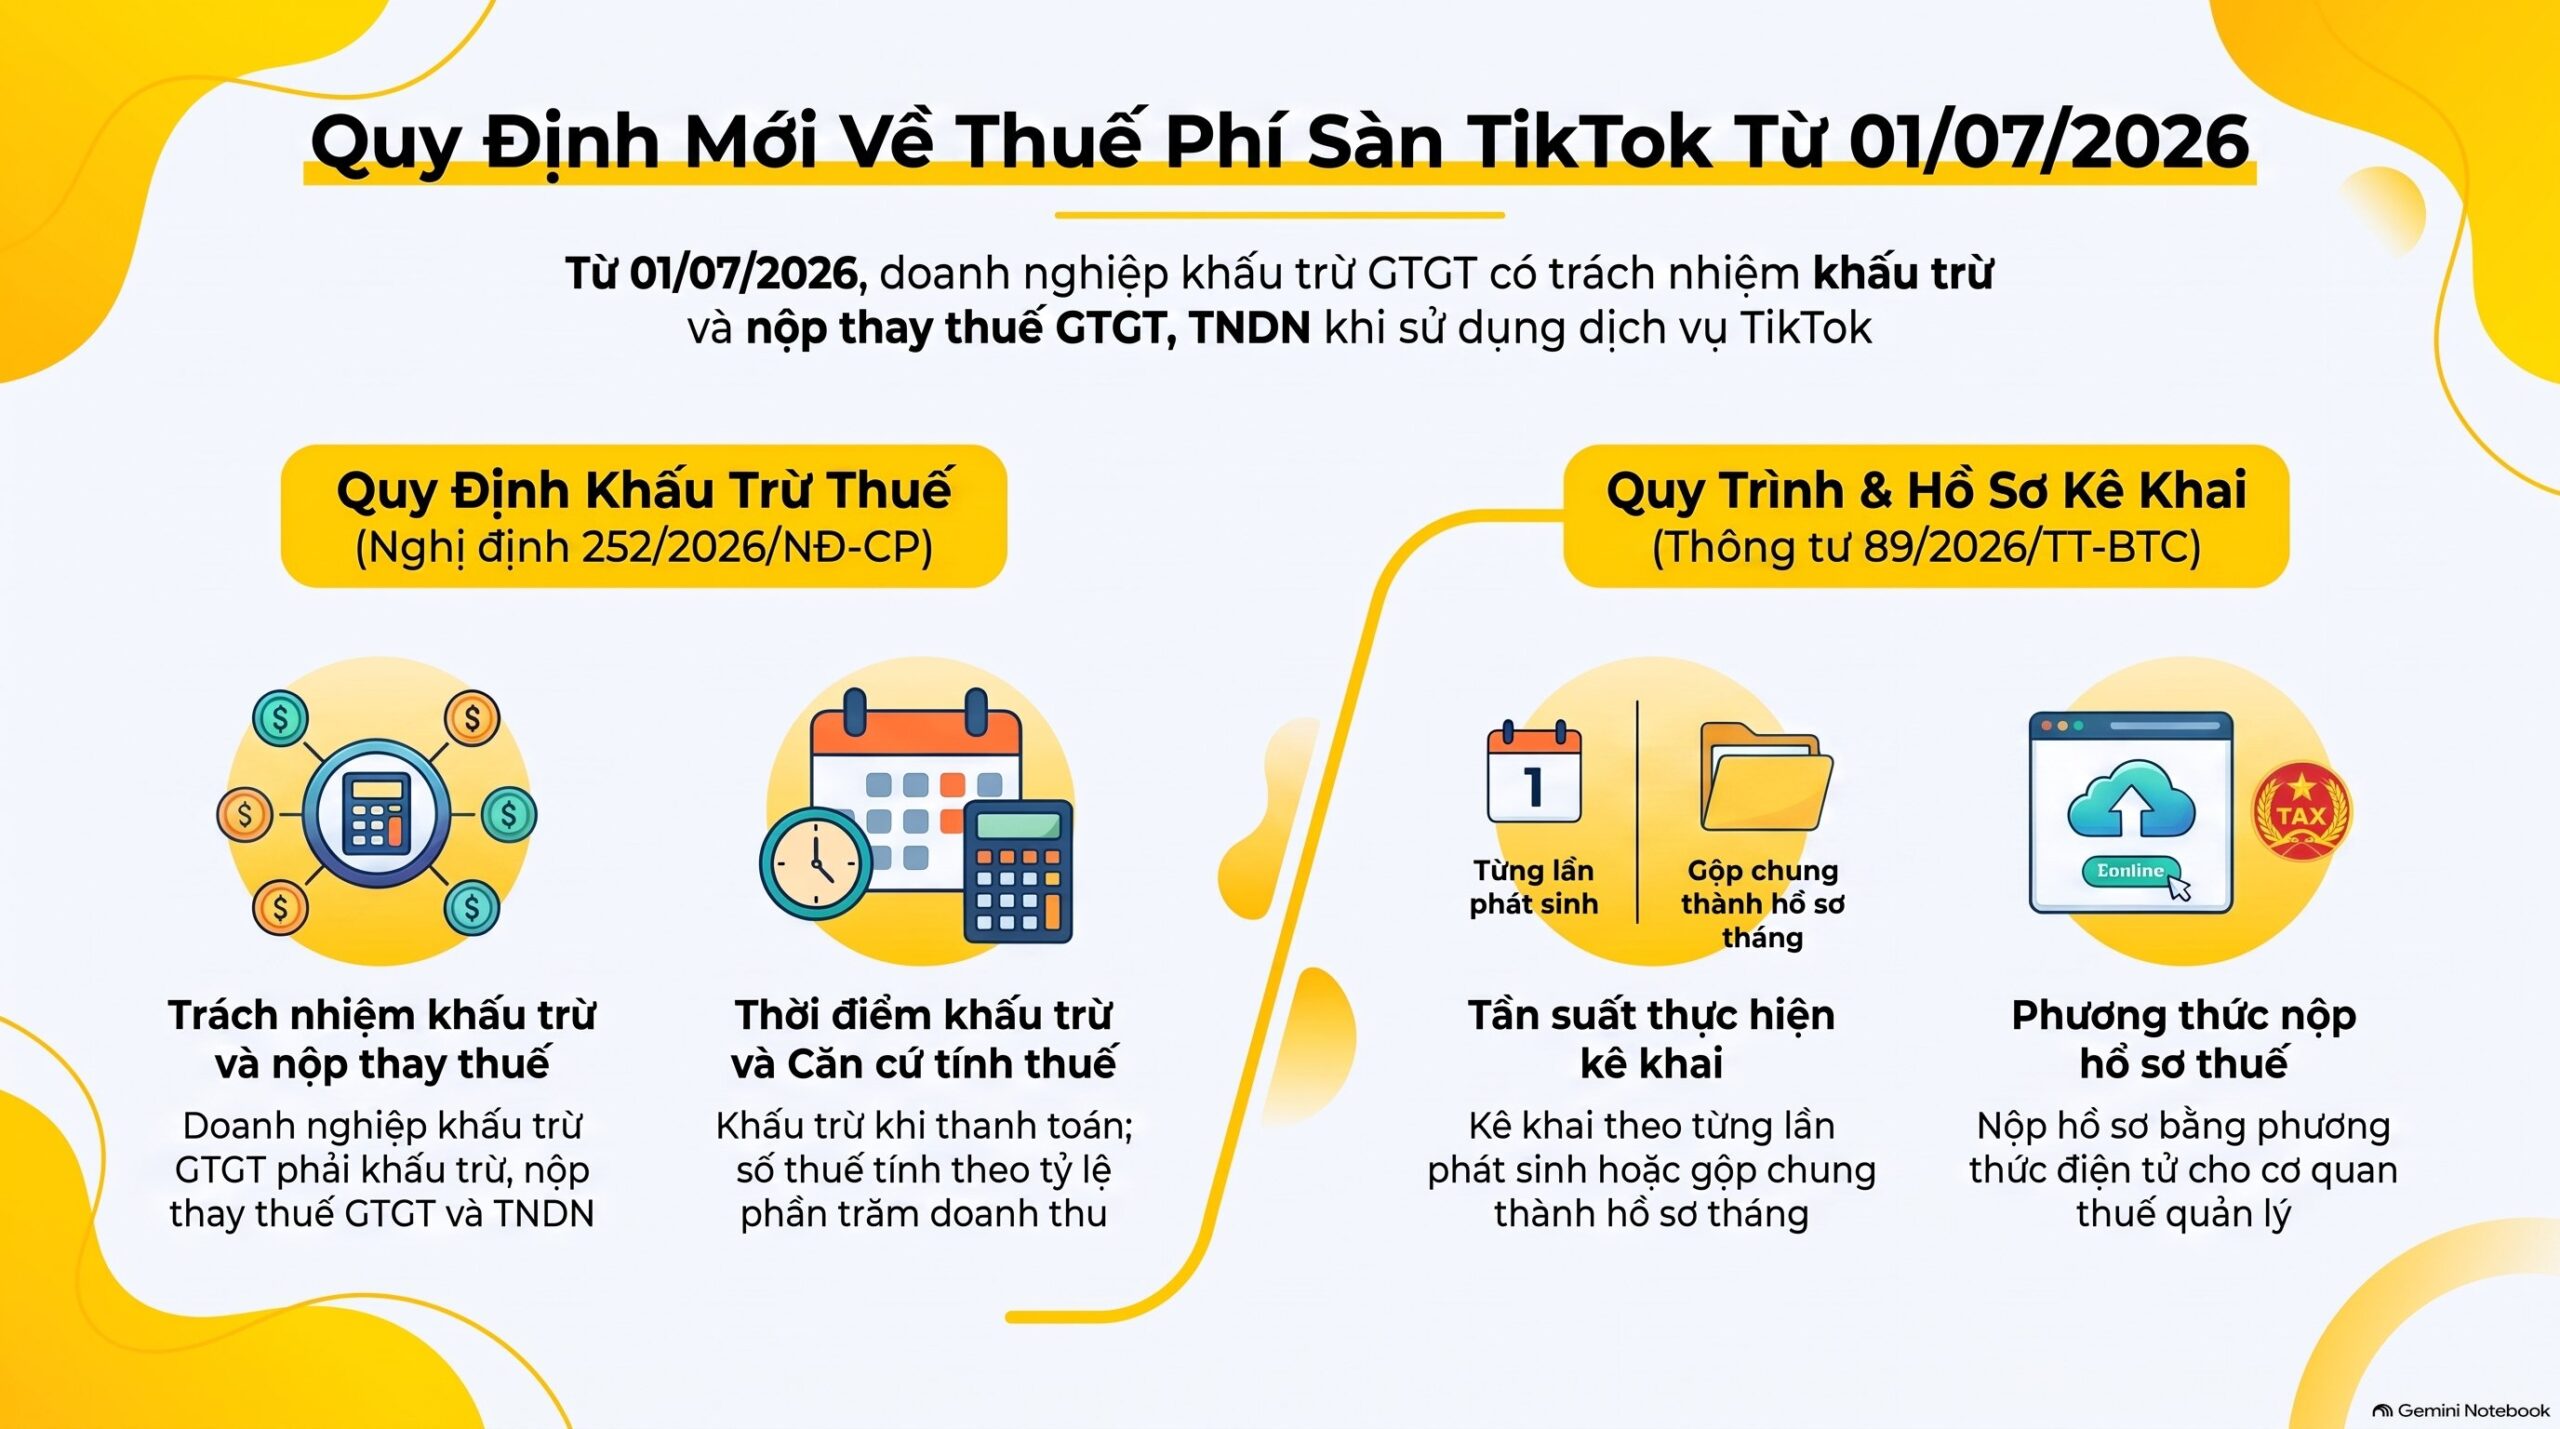
Đối với phí sàn TikTok, Nghị định 252/2026/NĐ-CP có hiệu lực từ 01/07/2026 và áp dụng cho phí sàn TikTok từ mốc này. Điều 43 khoản 3 giao trách nhiệm cho tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ GTGT khi mua dịch vụ của nhà cung cấp nước ngoài trên nền tảng thương mại điện tử.
> Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế giá trị gia tăng khi mua hàng hóa, dịch vụ của nhà cung cấp nước ngoài … trên nền tảng thương mại điện tử có trách nhiệm khấu trừ, nộp thay số thuế giá trị gia tăng và thuế thu nhập doanh nghiệp. (Điều 43 khoản 3 Nghị định 252/2026/NĐ-CP, trích lược)
Điều 44 xác định thời điểm khấu trừ phí sàn TikTok là thời điểm thanh toán cho nhà cung cấp nước ngoài. Số thuế tính theo tỷ lệ phần trăm trên doanh thu phát sinh tại Việt Nam. Điều 45 khoản 3 cho khai theo từng lần phát sinh, nhiều lần trong tháng thì gộp thành 1 hồ sơ khai theo tháng.
Thông tư 89/2026/TT-BTC, Điều 32 quy định hồ sơ khai theo điểm 17 Phụ lục I, nộp bằng phương thức điện tử cho cơ quan thuế quản lý công ty. Điều 99 khoản 3 điểm b của thông tư này bãi bỏ hướng dẫn thuế nhà thầu nước ngoài cũ từ 01/07/2026.
Phí sàn TikTok phát sinh trước 01/07/2026 theo văn bản nào?
Với phí sàn TikTok kỳ trước mốc này, Thông tư 69/2025/TT-BTC có hiệu lực từ 01/07/2025 là nền tảng cho điều kiện khấu trừ GTGT. Điều 6 yêu cầu chứng từ nộp thuế GTGT thay cho phía nước ngoài, là chứng từ nộp ngân sách nhà nước, mới đủ điều kiện khấu trừ đầu vào.
Công văn 3115/TCT-CS ngày 19/07/2024 của Tổng cục Thuế gửi TikTok Pte. Ltd. trả lời đúng tình huống này, gồm 3 ý kiến về đăng ký nộp trực tiếp, khấu trừ GTGT và chi phí được trừ TNDN. Công văn đặt giả định TikTok đã đăng ký, kê khai và nộp thuế trực tiếp theo quy định về nhà cung cấp nước ngoài tại thời điểm đó.
Kho tra cứu chưa có toàn văn hướng dẫn thuế nhà thầu áp dụng trước 01/07/2026. Vì vậy bài không nêu cách tính nghĩa vụ của bên mua phí sàn TikTok cho kỳ trước 01/07/2026, phần này cần chuyên viên thuế xác nhận.
Ghi hóa đơn, chứng từ phí sàn TikTok thế nào?
Chứng từ phí sàn TikTok phải mang tên, địa chỉ, mã số thuế của công ty bạn. Đây không phải hóa đơn GTGT dùng cho đơn vị khấu trừ nên không đi kèm chỉ tiêu khấu trừ đầu vào. Tổng cục Thuế nêu rõ điểm này tại Công văn 3115/TCT-CS, áp dụng cho phí sàn TikTok.
Bảng dưới liệt kê 5 hạng mục cần kiểm tra trên mỗi bộ chứng từ phí sàn TikTok.
| Hạng mục | Ghi gì | Ô để trống |
|---|---|---|
| Tên, địa chỉ, mã số thuế bên mua | Đúng pháp nhân công ty | Không để trống |
| Hóa đơn GTGT dùng để khấu trừ | Không có | Để trống, chứng từ nước ngoài không phải hóa đơn GTGT |
| Chứng từ thanh toán phí sàn TikTok | Ngày và số tiền trả cho nhà cung cấp nước ngoài | Không để trống, ngày trả là mốc khấu trừ |
| Chứng từ nộp thuế GTGT thay | Ghi khi công ty nộp thay, là chứng từ nộp ngân sách | Để trống khi TikTok tự nộp |
| Hồ sơ nộp thay theo điểm 17 Phụ lục I | Lập khi công ty khấu trừ, nộp thay | Không lập khi TikTok tự nộp |
Điều kiện để phí sàn TikTok được trừ khi tính thuế TNDN nằm ở chứng từ mang đúng tên công ty và đáp ứng điều kiện thanh toán. Công văn 3115/TCT-CS không đặt thêm điều kiện nộp thuế thay cho khoản chi này.
Phần tiền ghi là thuế GTGT trên chứng từ phí sàn TikTok cũng được tính vào chi phí được trừ. Kế toán không đưa số này vào thuế GTGT đầu vào. Mỗi kỳ nên lưu một bộ hồ sơ riêng cho phí sàn TikTok gồm chứng từ, sao kê và bằng chứng xác minh.
Hạch toán phí sàn TikTok và kê khai vào đâu?
Phí sàn TikTok hạch toán vào chi phí bán hàng khi có chứng từ hợp lệ. Số thuế GTGT ghi trên chứng từ nước ngoài tính vào chi phí chứ không vào thuế GTGT đầu vào. Nếu công ty nộp thay phí sàn TikTok thì lập thêm hồ sơ nộp thay riêng theo điểm 17 Phụ lục I.
Quy trình xử lý phí sàn TikTok theo từng kỳ gồm 6 bước:
- Thu thập chứng từ phí sàn TikTok theo kỳ và đối chiếu với sao kê thanh toán của sàn.
- Xác minh TikTok đã tự kê khai nộp thuế tại Việt Nam hay chưa, lưu bằng chứng xác minh.
- Nếu TikTok đã tự nộp: ghi nhận nguyên số tiền trên chứng từ vào chi phí, không kê khai nộp thay.
- Nếu chưa tự nộp: tính số thuế trên phí sàn TikTok theo tỷ lệ phần trăm trên doanh thu phát sinh tại Việt Nam theo Điều 44, khấu trừ tại thời điểm thanh toán.
- Lập hồ sơ nộp thay phí sàn TikTok theo điểm 17 Phụ lục I Thông tư 89/2026/TT-BTC, nộp điện tử theo từng lần phát sinh hoặc gộp theo tháng.
- Lưu hồ sơ phí sàn TikTok gồm chứng từ, bằng chứng xác minh và chứng từ nộp ngân sách để giải trình.
Định khoản gồm 3 dòng cho 1 chu kỳ khấu trừ, nộp thay phí sàn TikTok.
| Nghiệp vụ | Nợ | Có |
|---|---|---|
| Ghi nhận phí sàn TikTok có chứng từ | Chi phí bán hàng | Phải trả người bán hoặc Tiền |
| Công ty khấu trừ thuế nộp thay trên phí sàn TikTok (khi hai bên thỏa thuận thuế do bên nước ngoài chịu) | Phải trả người bán | Thuế và các khoản phải nộp Nhà nước |
| Nộp tiền thuế vào ngân sách | Thuế và các khoản phải nộp Nhà nước | Tiền gửi ngân hàng |
Chỉ tiêu cụ thể của hồ sơ nộp thay phí sàn TikTok thực hiện theo mẫu hiện hành tại điểm 17 Phụ lục I. Số hiệu tài khoản kế toán theo chế độ kế toán doanh nghiệp công ty đang áp dụng.
Nộp thuế nhà thầu trước cho chắc ăn có đúng không?
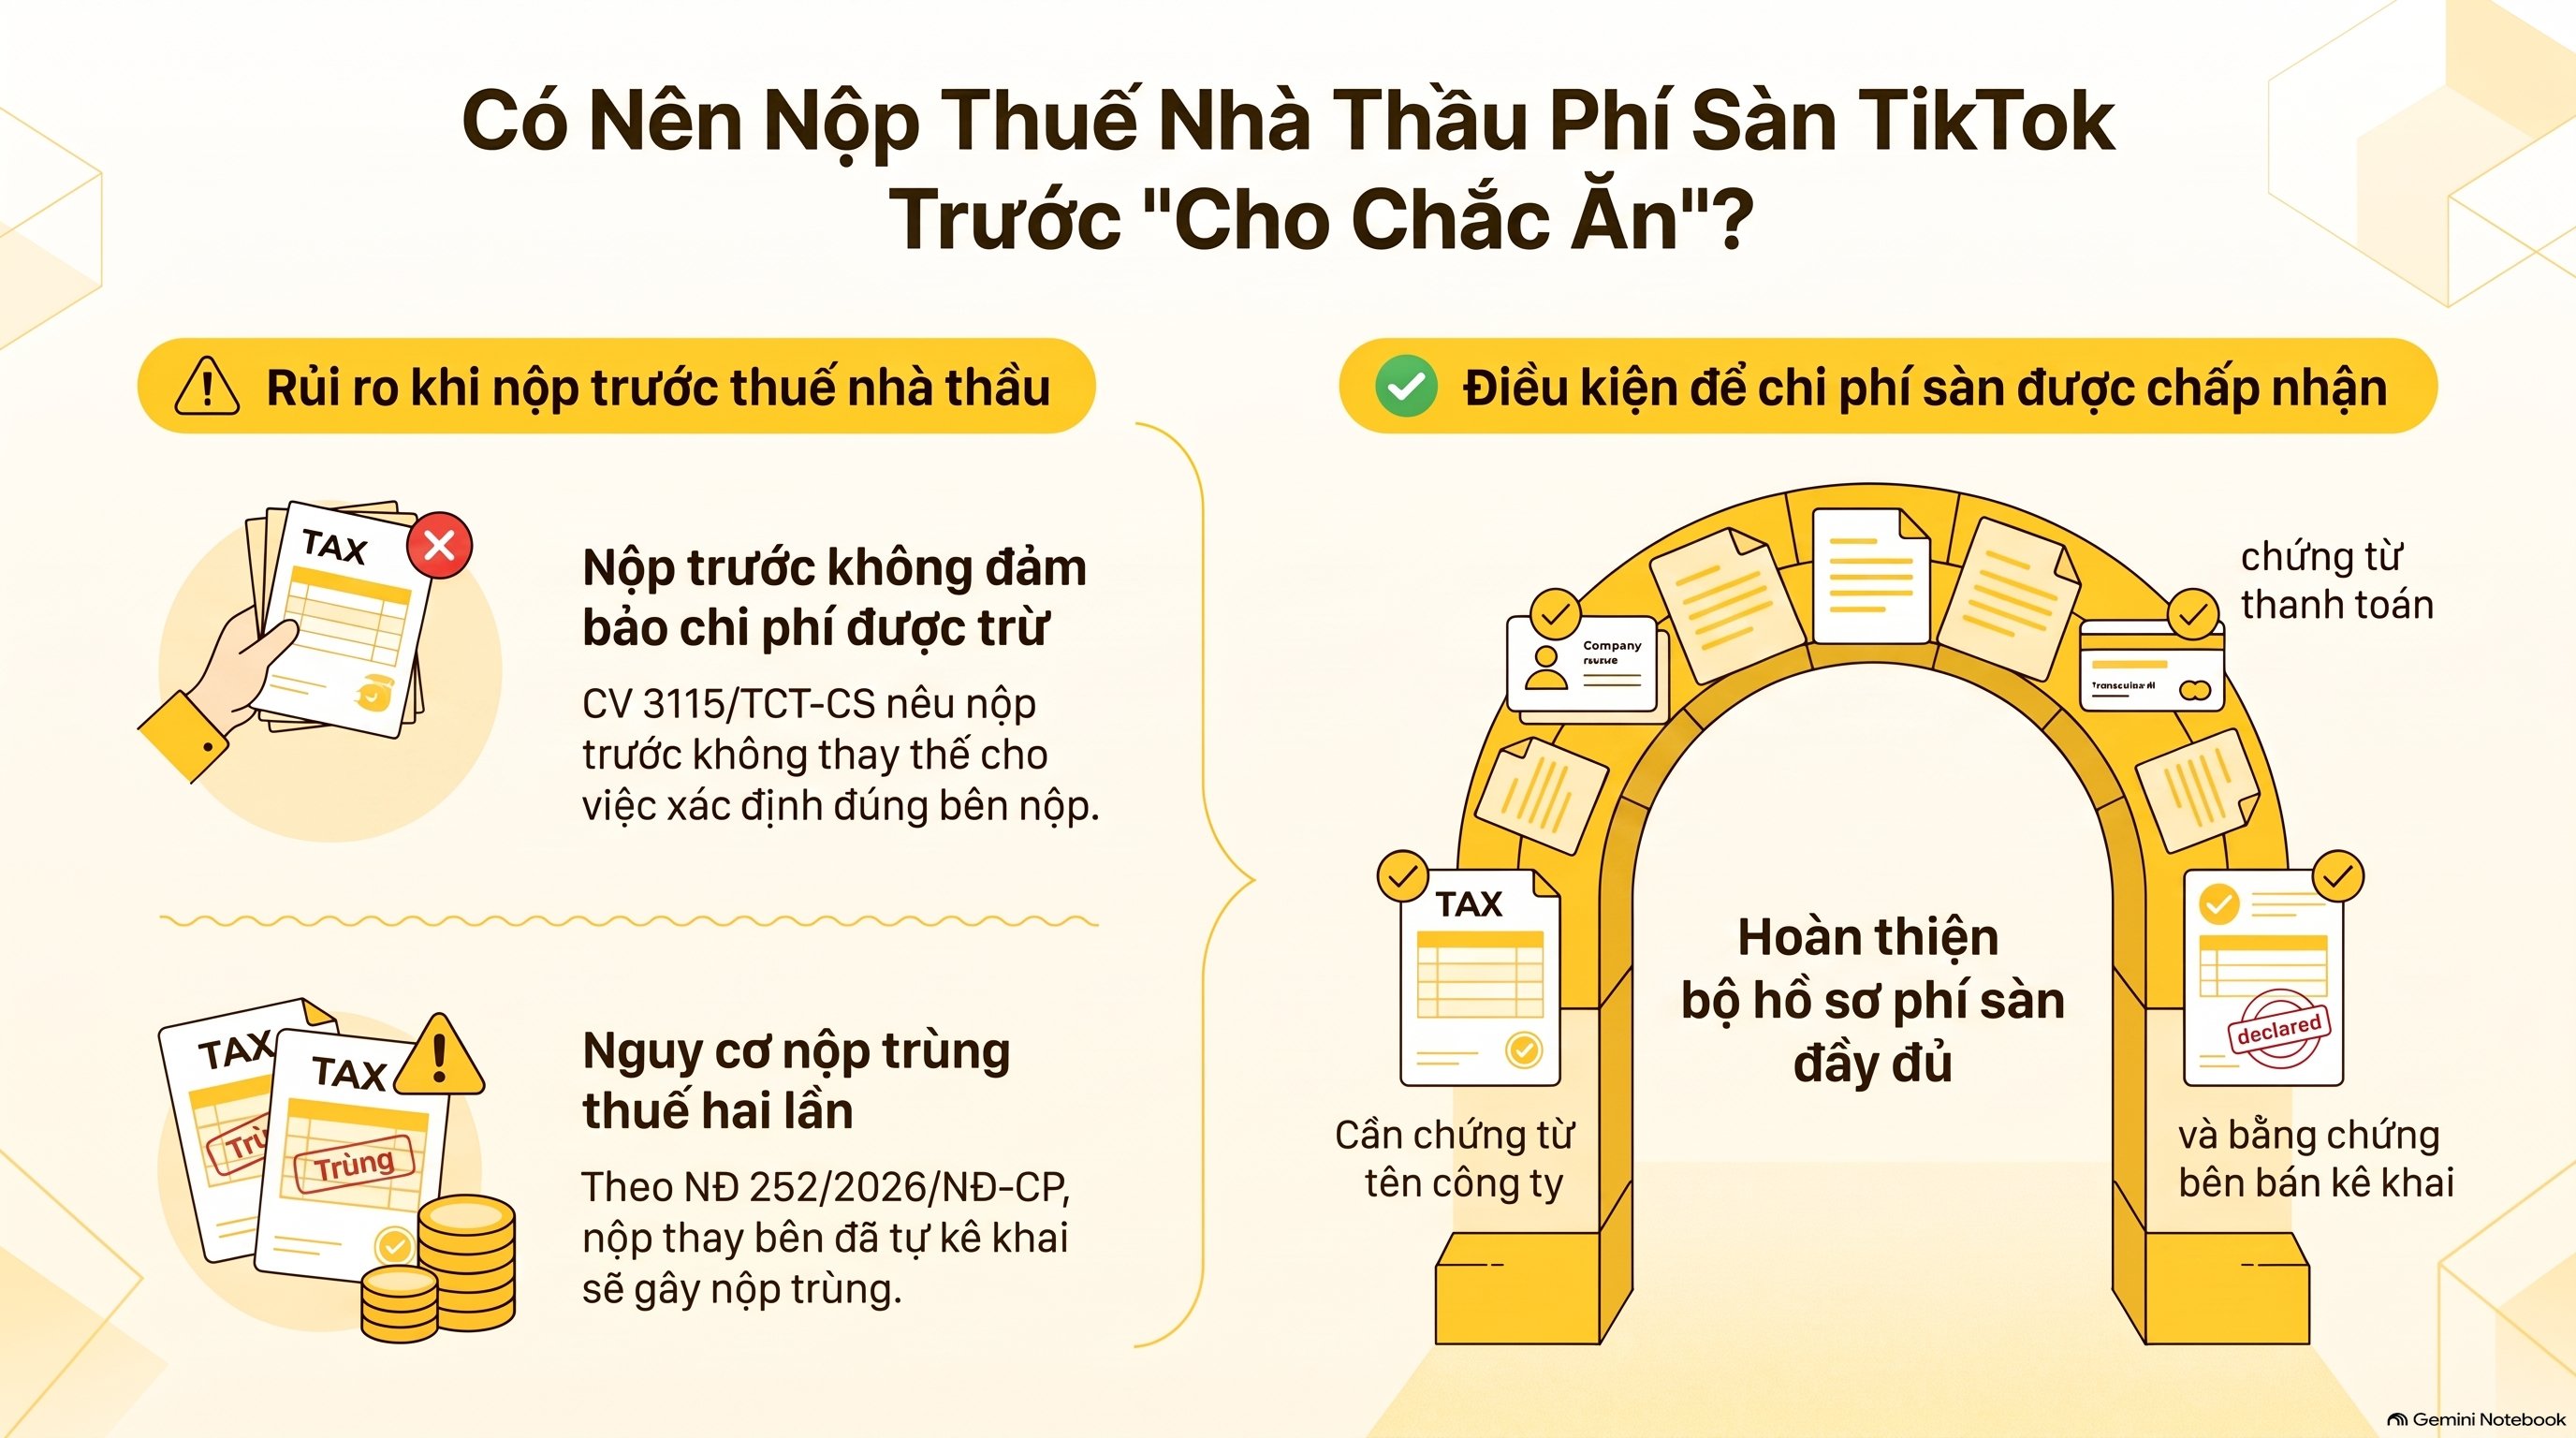
Không nên nộp trước phí sàn TikTok theo thói quen khi chưa xác minh. Nộp trước không thay thế được việc xác định đúng bên có nghĩa vụ nộp, và không phải điều kiện để chi phí được trừ theo ý kiến của Tổng cục Thuế tại Công văn 3115/TCT-CS.
Nỗi lo bị loại phí sàn TikTok khỏi chi phí thường đến từ việc thiếu hồ sơ, chứ không từ việc thiếu khoản nộp thay. Hồ sơ phí sàn TikTok cần chứng từ mang đúng tên công ty, chứng từ thanh toán và bằng chứng xác minh bên bán đã tự kê khai.
Nộp thay phí sàn TikTok cho bên đã tự nộp có thể tạo khoản nộp trùng 2 lần cho cùng 1 giao dịch. Điều 43 khoản 4 Nghị định 252/2026/NĐ-CP cũng cho thấy cơ chế chống khấu trừ lặp: bên đã khấu trừ, nộp thay phải thông báo điện tử để không khấu trừ lần nữa cho cùng giao dịch.
Trường hợp nào khác đi với phí sàn TikTok?
Kết quả về phí sàn TikTok đổi khi công ty không áp dụng phương pháp khấu trừ, khi khoản phí là quảng cáo trên internet, khi bên bán chưa đăng ký, hoặc khi có hoàn phí. Mỗi tình huống dưới đây cần xác định riêng trước khi kết luận về phí sàn TikTok.
Phí sàn TikTok khi công ty không áp dụng phương pháp khấu trừ GTGT
Điều 43 khoản 3 chỉ giao trách nhiệm khấu trừ, nộp thay đối với phí sàn TikTok cho tổ chức áp dụng phương pháp khấu trừ GTGT. Với tổ chức áp dụng phương pháp khác, hộ kinh doanh hoặc cá nhân, bài không kết luận. Đây là phần cần chuyên viên thuế xác nhận theo quy định hiện hành.
Phí quảng cáo TikTok Ads
Thông tư 69/2025/TT-BTC, Điều 9 khoản 2 điểm đ chỉ loại trừ dịch vụ quảng cáo, tiếp thị thực hiện ở nước ngoài và không phải quảng cáo trên internet. Quảng cáo trên internet nằm ngoài nhóm loại trừ này. Cách xử lý chi tiết xem bài thuế nhà thầu quảng cáo TikTok, Facebook, Google.
Phí sàn TikTok khi bán đa sàn: Shopee, Lazada và TikTok Shop
Mỗi sàn có trạng thái đăng ký thuế riêng. Kết luận về phí sàn TikTok không áp tự động cho sàn khác. Công ty đa sàn nên lập bảng theo dõi từng nhà cung cấp nước ngoài: đã tự kê khai hay chưa, bằng chứng, ngày xác minh và kỳ áp dụng.
Hoàn phí sàn TikTok và credit note
Khi sàn hoàn phí sàn TikTok hoặc ghi nhận credit note, kế toán ghi giảm chi phí tương ứng. Kho tra cứu chưa có quy định về điều chỉnh số thuế bên mua đã nộp thay, nên phần này cần chuyên viên xác nhận. Xem thêm cách hạch toán credit note TikTok.
Phí giáp ranh 30/06 và 01/07/2026
Phí sàn TikTok ghi nhận tháng 6/2026 nhưng thanh toán sau 01/07/2026 là ca giáp ranh. Điều 44 lấy thời điểm thanh toán làm mốc khấu trừ, và 2 kỳ chỉ cách nhau 1 ngày. Quy định chuyển tiếp cần người chuyên môn đối chiếu trước khi nộp.
Câu hỏi thường gặp về phí sàn TikTok và thuế nhà thầu
Có Anh/Chị nào thực sự xác định rằng Phí sàn của Tiktok cần phải kê khai nộp FCT không ạ, hay chỉ lo là sau này không giải trình được thì bị loại chi phí nên cứ kê và nộp trước cho chắc ăn vậy ạ? Có cục thuế nào hướng dẫn CTY phải kê khai và nộp không Anh/Chị? Em rối vấn đề này quá, vì CTY em phí này rất lớn.
Có cơ sở để xác định nghĩa vụ với phí sàn TikTok, nhưng phải xác minh từng trường hợp. Từ 01/07/2026, Điều 43 khoản 3 Nghị định 252/2026/NĐ-CP giao bên mua áp dụng phương pháp khấu trừ nộp thay khi nhà cung cấp nước ngoài không tự nộp. Về hướng dẫn riêng, kho chỉ có Công văn 3115/TCT-CS của Tổng cục Thuế gửi TikTok Pte. Ltd., chưa có công văn Cục Thuế địa phương.
Hóa đơn phí sàn TikTok có được khấu trừ thuế GTGT không?
Không. Theo Công văn 3115/TCT-CS, chứng từ phí sàn TikTok không phải hóa đơn GTGT dành cho đơn vị khấu trừ nên không đủ điều kiện khấu trừ đầu vào. Phần thuế ghi trên chứng từ được tính vào chi phí, xem thêm bài hóa đơn TikTok ghi thế nào.
Phí sàn TikTok có được trừ khi tính thuế TNDN không?
Có, khi chứng từ phí sàn TikTok mang tên, địa chỉ, mã số thuế của công ty và đáp ứng điều kiện thanh toán. Đây là ý kiến của Tổng cục Thuế tại Công văn 3115/TCT-CS. Công văn không đặt thêm điều kiện đã nộp thuế thay.
Hướng dẫn thuế nhà thầu cũ còn dùng cho phí sàn TikTok không?
Không còn dùng cho phí sàn TikTok từ 01/07/2026. Thông tư 89/2026/TT-BTC, Điều 99 khoản 3 điểm b bãi bỏ hướng dẫn thuế nhà thầu nước ngoài trước đây. Giao dịch phát sinh trước mốc đó cần chuyên viên thuế đối chiếu văn bản áp dụng tại kỳ phát sinh.
Hồ sơ nộp thay phí sàn TikTok nộp cho cơ quan thuế nào?
Theo Điều 32 Thông tư 89/2026/TT-BTC, hồ sơ nộp thay phí sàn TikTok được nộp bằng phương thức điện tử cho cơ quan thuế quản lý tổ chức kinh doanh tại Việt Nam, tức cơ quan thuế quản lý công ty bạn.
Kết luận
Phí sàn TikTok chỉ phải nộp thuế nhà thầu thay khi bên nước ngoài chưa tự kê khai và công ty thuộc diện áp dụng phương pháp khấu trừ GTGT. Căn cứ cho phí sàn TikTok nằm ở Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC cho kỳ từ 01/07/2026, kèm Công văn 3115/TCT-CS cho chứng từ của TikTok. Mỗi kỳ chỉ cần làm đủ 6 bước ở trên, xác minh bên bán trước rồi mới nộp thay.
Với khách đa sàn, VAR eCOM đối soát phí sàn TikTok theo từng kỳ thanh toán và xác minh bên bán đã tự kê khai hay chưa trước khi lập hồ sơ thuế. Văn bản gốc tra tại Tổng cục Thuế và Bộ Tài chính.
Bài liên quan về phí sàn TikTok: thuế nhà thầu TikTok là gì, bảng kê 08-MST khi kê khai thuế nhà thầu TikTok và hóa đơn TikTok ghi thế nào.