Hạch toán TK 157 là ghi nhận trị giá hàng đã xuất kho gửi đi nhưng chưa được xác định là đã bán vào tài khoản 157 – Hàng gửi đi bán. Với hàng đang trên đường giao cho khách sàn TMĐT, câu trả lời là tùy trường hợp: đúng khi quyền sở hữu và rủi ro chưa chuyển sang người mua. Bài này giải thích căn cứ, chứng từ, định khoản Nợ/Có và đối soát income theo tháng, cập nhật tháng 10/2026.
Hạch toán TK 157 khi xuất kho hàng đang trên đường giao có đúng không?

Tùy trường hợp. Hạch toán TK 157 đúng khi hàng đã xuất kho gửi cho khách hoặc đại lý nhưng chưa được xác định là đã bán, tức quyền sở hữu và rủi ro chưa chuyển sang người mua. Hàng đã giao thành công và sàn ghi đơn hoàn thành thì không còn nằm ở TK 157, doanh nghiệp ghi doanh thu và giá vốn.
Chữ “hàng đang đi đường” làm nhiều bạn kế toán phân vân. Với bên bán, hàng đang trên đường giao cho khách chính là hàng gửi đi bán, nên hạch toán TK 157 là hướng đúng về nguyên tắc.
Câu hỏi gốc của cộng đồng có hai vế: hạch toán TK 157 khi xuất kho hàng đang giao có đúng không, và doanh thu có đối soát theo income của sàn hằng tháng để khớp công nợ không. Bài này trả lời cả hai vế theo chế độ kế toán của kỳ 2026.
Khi nào hạch toán TK 157 áp dụng cho đơn sàn?
Theo nguyên tắc tài khoản 157, hàng gửi đi chưa được khách hàng chấp nhận thanh toán thì chưa tính là doanh thu bán hàng trong kỳ. Hạch toán TK 157 vì thế phù hợp với đơn đang giao, đơn COD chưa thu tiền và hàng gửi đại lý.
Nhiều doanh nghiệp chọn mốc “giao thành công” làm lúc kết thúc hạch toán TK 157. Mốc này là chính sách kế toán riêng của đơn vị, nên ghi thành quy chế nội bộ và áp dụng nhất quán cả năm.
Căn cứ pháp lý nào quy định hạch toán TK 157?
Hạch toán TK 157 dựa trên Phụ lục II của Thông tư 99/2025/TT-BTC, Điều 29 Thông tư 133/2016/TT-BTC và Nghị định 254/2026/NĐ-CP về hóa đơn. Chế độ áp dụng phụ thuộc năm tài chính và quy mô doanh nghiệp.
Hạch toán TK 157 theo Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này, theo Điều 31 khoản 1. Thông tư 133/2016/TT-BTC có hiệu lực từ 01/01/2017 và vẫn dành cho doanh nghiệp nhỏ và vừa.
Nghị định 254/2026/NĐ-CP có hiệu lực từ 01/07/2026 theo Điều 43 khoản 1 và thay thế các nghị định hóa đơn trước đó theo khoản 2 cùng điều. Chứng từ đi kèm hạch toán TK 157 phát sinh từ 01/07/2026 phải đối chiếu văn bản này.
> “Hàng hóa, sản phẩm phản ánh trên tài khoản này vẫn thuộc quyền sở hữu của doanh nghiệp, doanh nghiệp phải mở sổ chi tiết theo dõi từng loại hàng hóa, sản phẩm, từng lần gửi hàng.”
Nguồn: Phụ lục II, tài khoản 157, mục 1 điểm b, Thông tư 99/2025/TT-BTC.
Hai thông tư kế toán có cùng nguyên tắc hạch toán TK 157. Điều 29 Thông tư 133/2016/TT-BTC cũng yêu cầu phản ánh hàng gửi đi bán theo giá gốc và chỉ ghi hàng chưa được xác định là đã bán.
Mục 1 điểm c của tài khoản 157 trong Thông tư 99/2025/TT-BTC loại chi phí vận chuyển, bốc xếp chi hộ khách hàng khỏi tài khoản này. Phí ship chi hộ vì vậy không cộng vào giá trị hạch toán TK 157.
Hạch toán TK 157 theo Thông tư 99 hay Thông tư 133?
Kế toán xác định đơn vị đang theo chế độ nào trước khi hạch toán TK 157. Doanh nghiệp vừa và nhỏ được chọn Thông tư 99/2025/TT-BTC nhưng phải nhất quán tối thiểu một kỳ kế toán năm, nên chốt cách hạch toán TK 157 từ đầu năm.
Ghi chứng từ khi hạch toán TK 157 thế nào?
Chứng từ gốc để hạch toán TK 157 là phiếu xuất kho, và chưa lập hóa đơn bán hàng cho khách. Điều 9 khoản 1 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn bán hàng hóa là lúc chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua, không phân biệt đã thu tiền hay chưa.
Khi hạch toán TK 157 cho hàng còn đang giao, chưa phát sinh hóa đơn bán hàng. Bảng dưới đây tách từng giai đoạn của một đơn sàn, ghi rõ chứng từ nào có và ô nào để trống.
| Giai đoạn | Chứng từ | Hóa đơn bán hàng | Ghi sổ |
|---|---|---|---|
| Xuất kho gửi vận chuyển | Phiếu xuất kho, đơn sàn | Để trống, chưa lập | Nợ TK 157, Có TK 155 hoặc 156 |
| Hàng đang giao | Mã vận đơn, trạng thái đơn | Để trống, chưa lập | Số dư Nợ TK 157 |
| Giao thành công | Xác nhận giao, dữ liệu sàn | Lập đúng thời điểm chuyển giao | Ghi doanh thu và giá vốn |
| Giao thất bại, hoàn kho | Biên bản hoàn, phiếu nhập kho | Không có | Giảm TK 157, nhập lại kho |
Hai ô “để trống” ở giai đoạn đầu của hạch toán TK 157 không phải là sót. Đó là hệ quả trực tiếp của nguyên tắc thời điểm lập hóa đơn.
Chứng từ khi hạch toán TK 157 cho hàng gửi đại lý
Hạch toán TK 157 cho hàng gửi đại lý dùng phiếu xuất kho hàng gửi bán đại lý. Điều 8 khoản 7 Nghị định 254/2026/NĐ-CP xếp phiếu này vào nhóm chứng từ được đăng ký, sử dụng và quản lý như hóa đơn.
Phụ lục của nghị định, mục 9 điểm g, nêu phiếu phải thể hiện số hợp đồng kinh tế, người vận chuyển, kho xuất, kho nhận, tên hàng, số lượng, đơn giá và thành tiền. Đơn giao thẳng cho khách sàn không phải đại lý nên dùng phiếu xuất kho thông thường.
Hạch toán TK 157 vào đâu: định khoản Nợ/Có và kê khai ra sao?
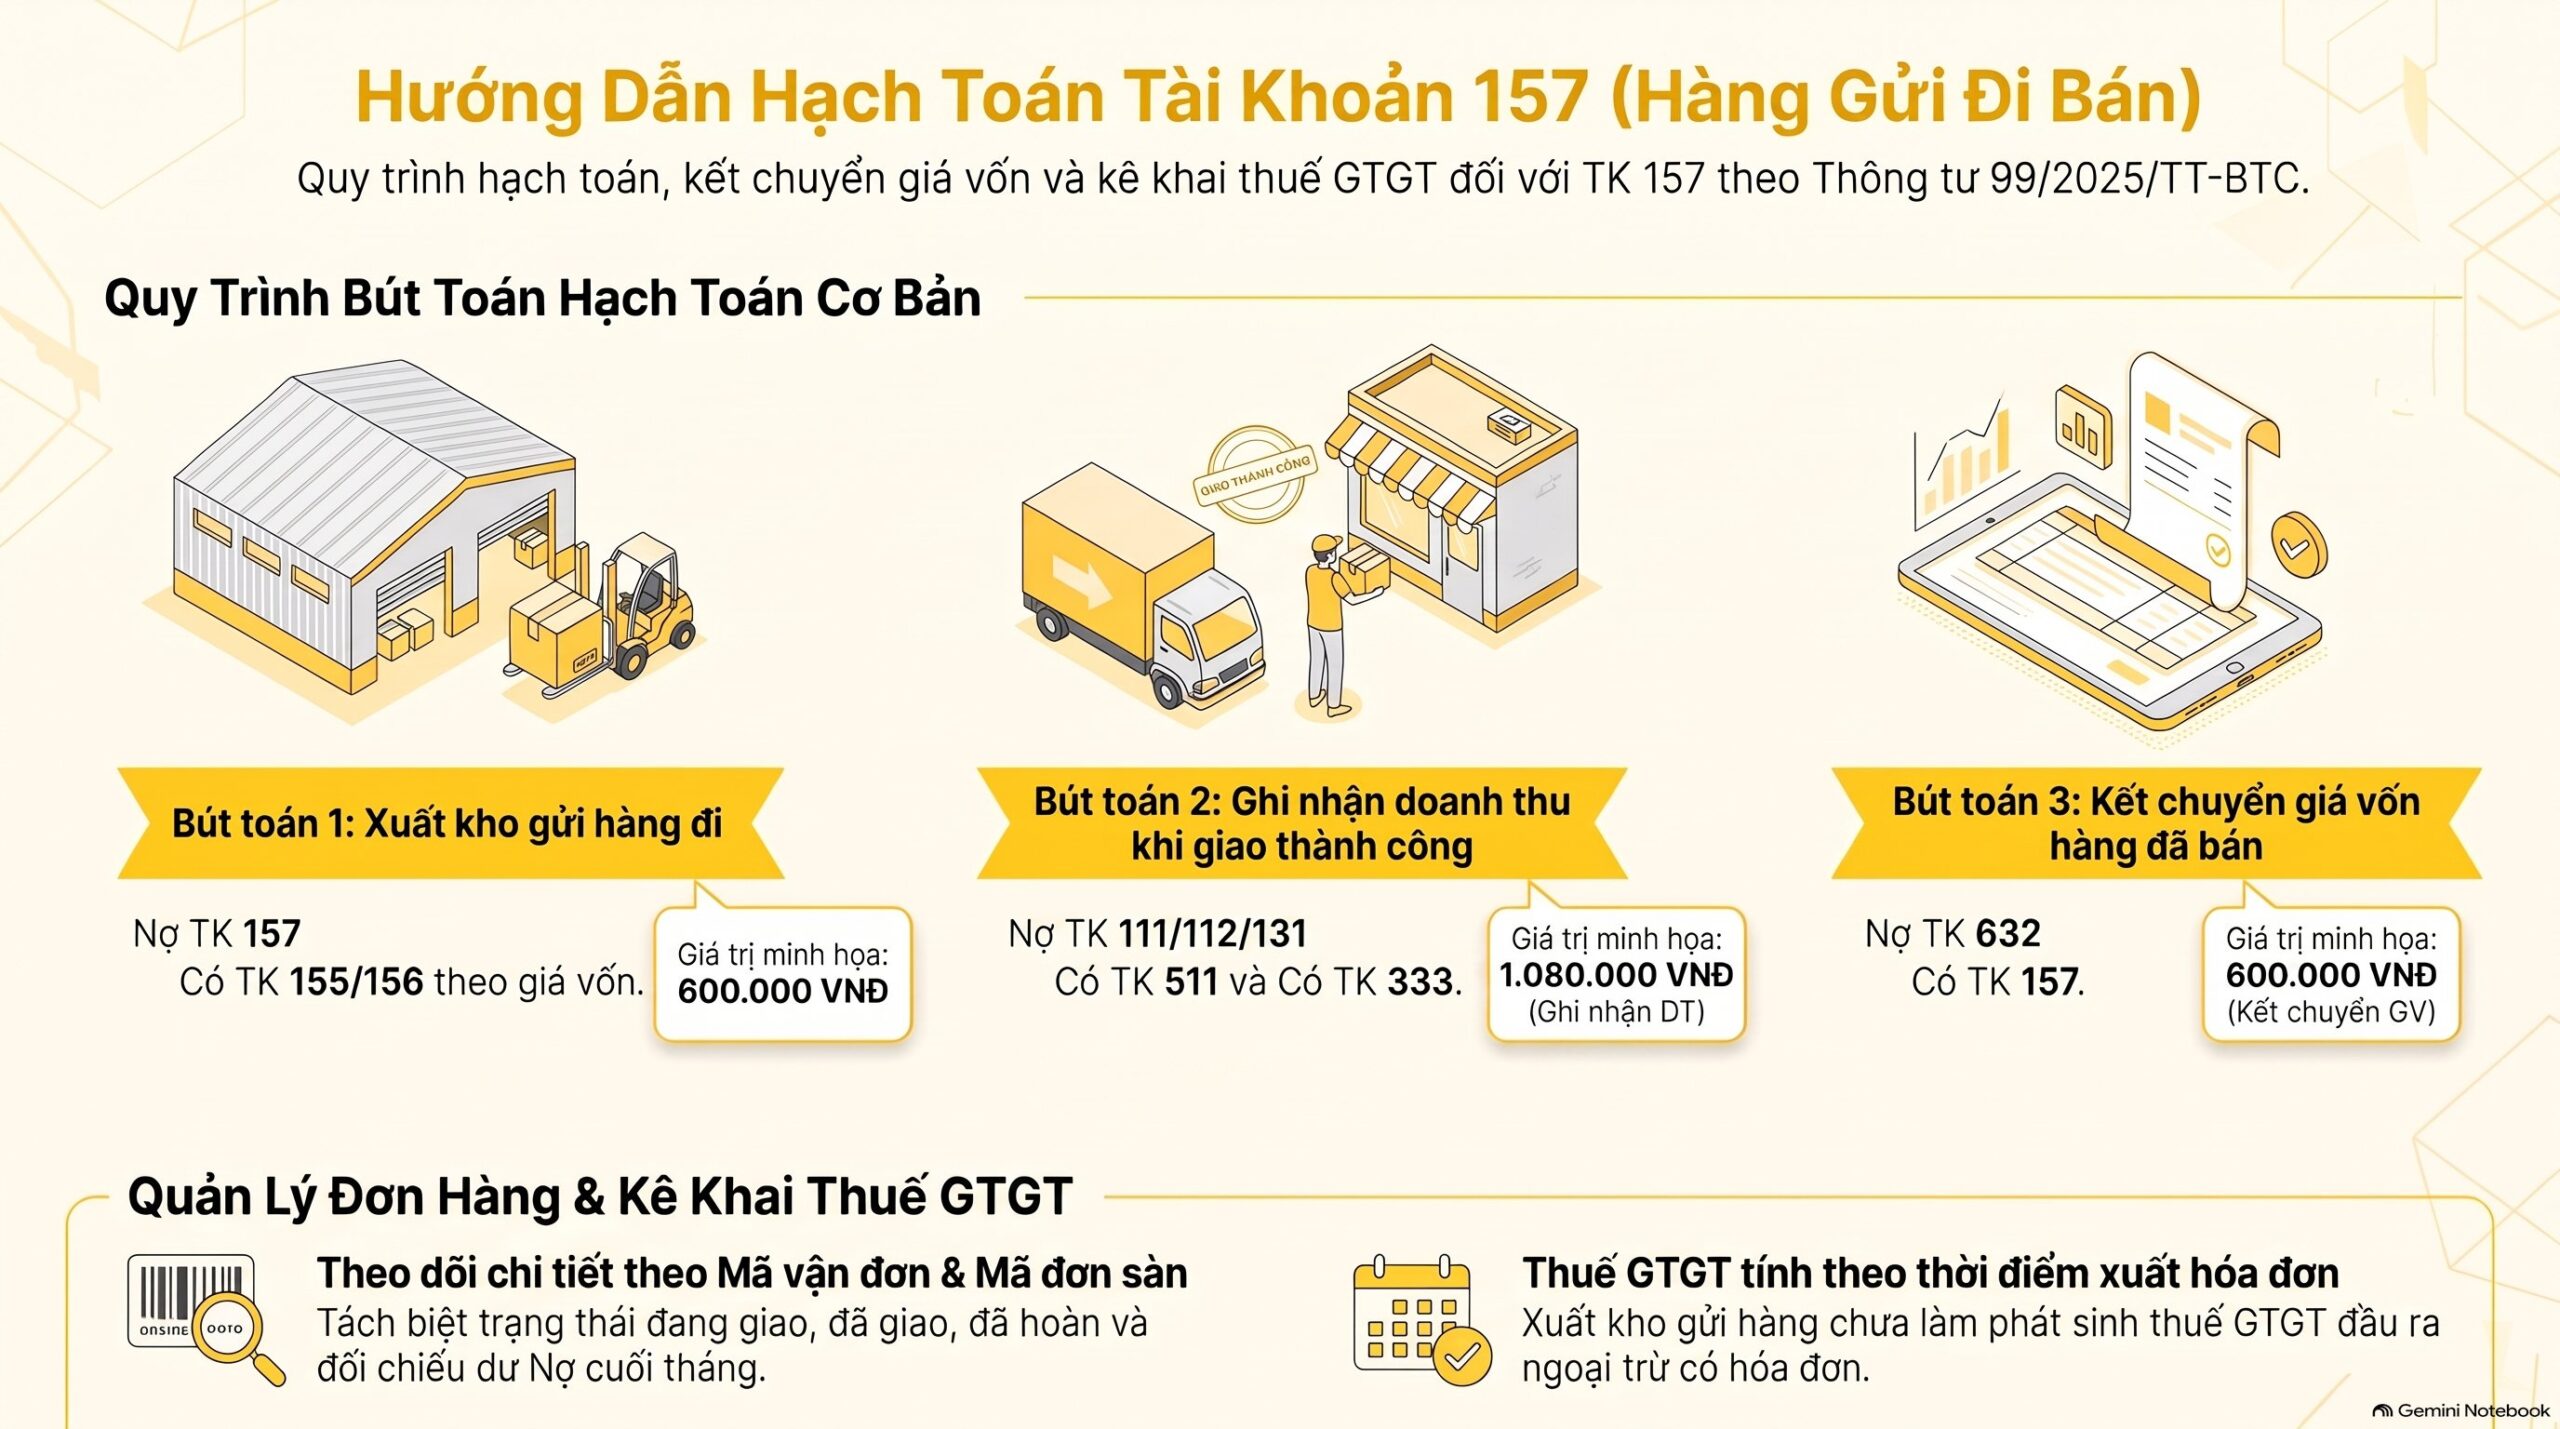
Hạch toán TK 157 gồm ba bút toán: gửi hàng đi, xác định đã bán, và hàng bị hoàn. Theo Thông tư 99/2025/TT-BTC, khi xuất kho gửi khách hàng hoặc đại lý theo hợp đồng kinh tế, căn cứ phiếu xuất kho, ghi Nợ TK 157 – Hàng gửi đi bán, Có các TK 155, 156.
Quy trình hạch toán TK 157 cho một đơn sàn gồm 5 bước:
- Xuất kho theo phiếu xuất kho, ghi Nợ TK 157, Có TK 156 theo giá vốn.
- Gắn mã vận đơn và mã đơn sàn vào sổ chi tiết TK 157 theo từng lần gửi hàng.
- Theo dõi trạng thái đơn hằng ngày, tách riêng đơn đang giao, đã giao, đã hoàn.
- Khi xác định đã bán, ghi doanh thu và kết chuyển giá vốn từ TK 157 sang TK 632.
- Cuối tháng, đối chiếu số dư Nợ TK 157 với danh sách đơn còn đang giao.
Bút toán hạch toán TK 157 khi xác định hàng đã bán
Khi hạch toán TK 157 chuyển sang trạng thái đã bán, Thông tư 99/2025/TT-BTC hướng dẫn ghi Nợ các TK 111, 112, 131, Có TK 511 và Có TK 333 nếu tách ngay thuế gián thu. Giá vốn ghi Nợ TK 632, Có TK 157.
Ví dụ minh họa hạch toán TK 157: đơn giá bán chưa thuế 1.000.000 đồng, thuế GTGT 8% là 80.000 đồng, giá vốn 600.000 đồng. Tỷ lệ 8% chỉ để minh họa, thuế suất thực tế lấy theo từng mặt hàng và kỳ phát sinh.
| Sự kiện | Nợ | Có | Giá trị ví dụ |
|---|---|---|---|
| Xuất kho gửi đi | TK 157 | TK 156 | 600.000 đồng |
| Giao thành công, ghi doanh thu | TK 131 | TK 511 và TK 333 | 1.080.000 đồng |
| Kết chuyển giá vốn | TK 632 | TK 157 | 600.000 đồng |
Kê khai thuế GTGT khi hạch toán TK 157
Kỳ kê khai GTGT theo thời điểm lập hóa đơn, không theo ngày hạch toán TK 157 lúc xuất kho. Hạch toán TK 157 không làm phát sinh thuế đầu ra lúc gửi hàng, trừ khi có hóa đơn hoặc chứng từ quản lý như hóa đơn.
Chỉ tiêu cụ thể trên tờ khai phụ thuộc mẫu áp dụng cho kỳ của doanh nghiệp. Phần này chưa có đủ căn cứ để nêu số chỉ tiêu, nên người chuyên môn cần đối chiếu mẫu tờ khai trước khi kê khai.
Hạch toán TK 157 có đối soát theo income sàn hằng tháng để khớp công nợ không?
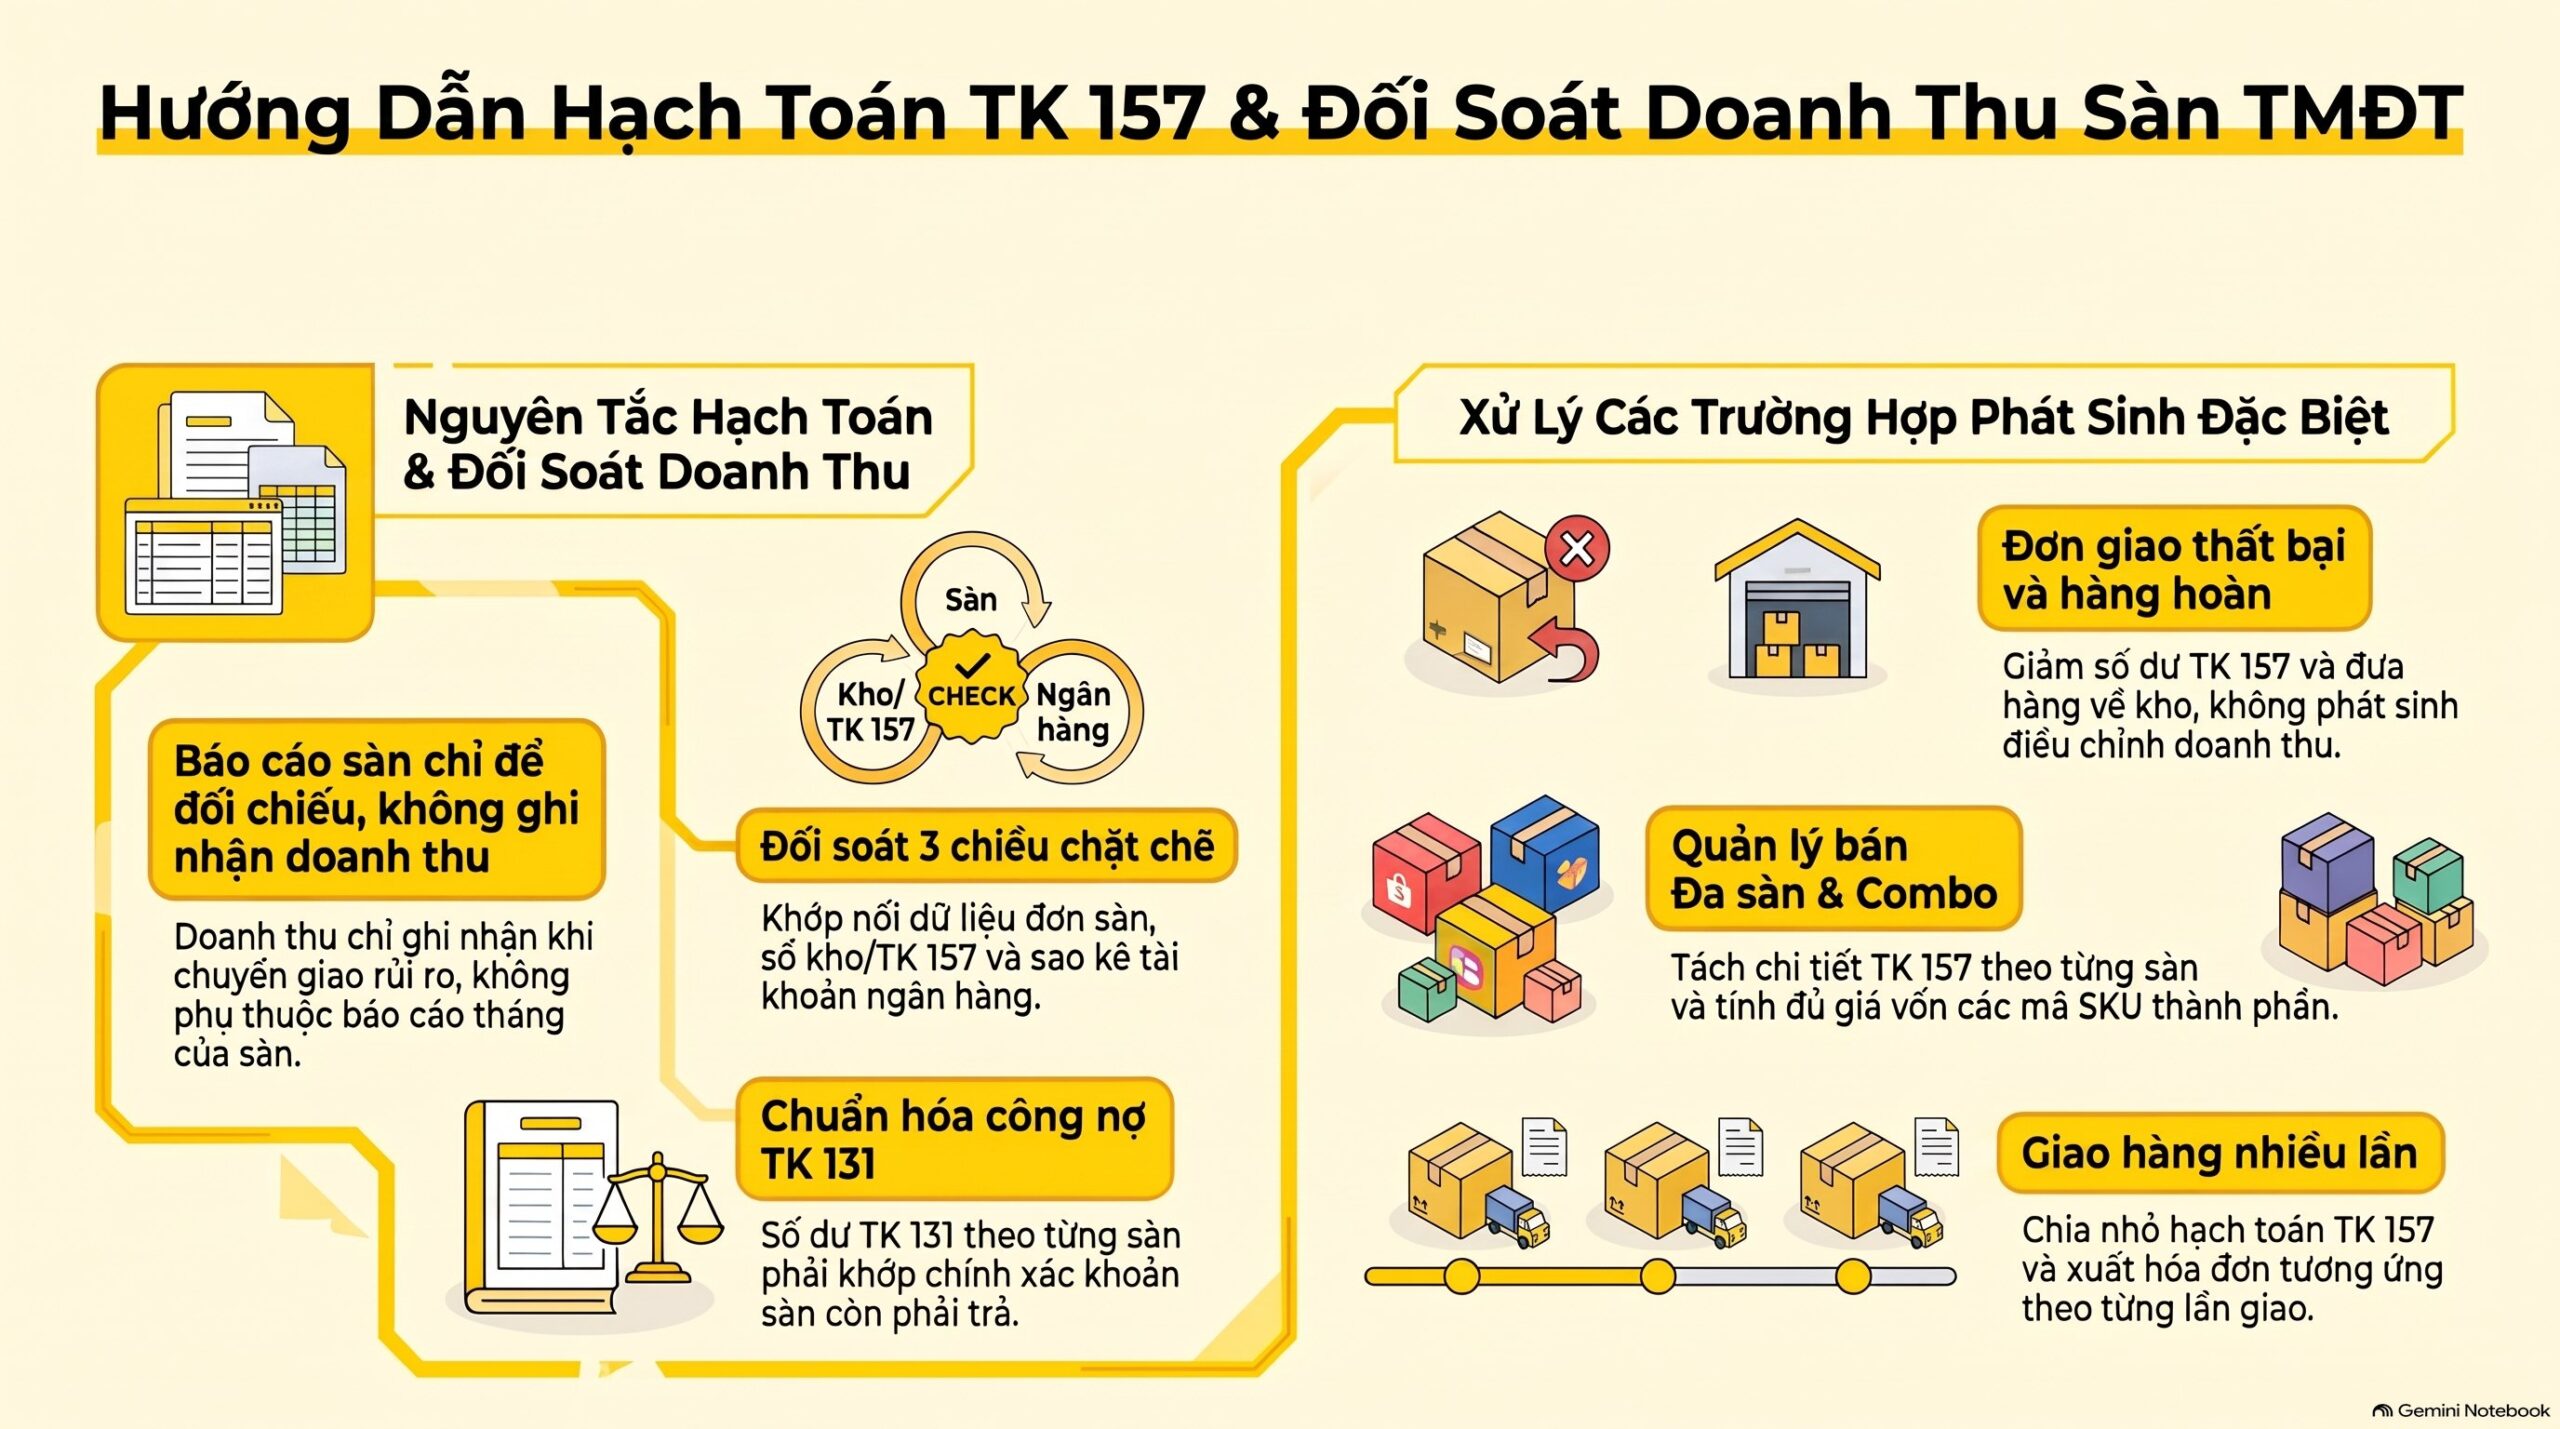
Có, nên đối soát, nhưng income của sàn chỉ là dữ liệu đối chiếu, không phải căn cứ ghi doanh thu. Hạch toán TK 157 chuyển sang doanh thu khi đủ điều kiện chuyển giao, còn báo cáo income giúp kiểm tra khoản phải thu từ sàn và tiền thực về.
Theo Thông tư 99/2025/TT-BTC, doanh nghiệp chỉ ghi nhận doanh thu bán hàng khi đồng thời thỏa mãn các điều kiện. Một điều kiện là đã chuyển giao phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu hàng hóa cho người mua.
Hạch toán TK 157 theo ngày giao, còn income theo tháng của sàn thường chốt theo kỳ thanh toán nên ít khi trùng số theo ngày giao thành công. Cần lập bảng chênh lệch kỳ, không sửa doanh thu cho khớp báo cáo sàn.
Sau hạch toán TK 157, bút toán xác định đã bán dùng TK 131, nên số dư TK 131 theo từng sàn phải khớp khoản sàn còn phải trả sau đối soát. Xem cách hạch toán TK 131 với sàn TMĐT để theo dõi từng sàn.
Quy trình đối soát khi hạch toán TK 157
Đối soát khi hạch toán TK 157 đi ba chiều: dữ liệu đơn hàng của sàn, sổ kho cùng sổ TK 157, và sao kê ngân hàng. Khi xử lý hồ sơ đa sàn, VAR eCOM ghi nhận phần lớn chênh lệch nằm ở đơn giao cuối tháng và đơn hoàn sau khi chốt kỳ.
Bài quy trình đối soát ba chiều sàn TMĐT hướng dẫn lập bảng đối chiếu. Bài hạch toán doanh thu sàn TMĐT giải thích cách ghi doanh thu khi báo cáo sàn lệch kỳ.
Trường hợp nào khác đi khi hạch toán TK 157?
Hạch toán TK 157 có các trường hợp khác gồm đơn giao thất bại, đơn hoàn sau khi đã ghi doanh thu, nhiều sàn, combo và giao hàng nhiều lần. Mỗi trường hợp đổi thời điểm kết chuyển khỏi TK 157, còn nguyên tắc theo dõi từng lần gửi hàng thì giữ nguyên.
Hạch toán TK 157 với đơn giao thất bại và hàng hoàn
Với hạch toán TK 157, hàng giao thất bại và hoàn về kho chưa từng được xác định là đã bán, nên không có doanh thu để điều chỉnh. Kế toán đưa hàng về kho và giảm số dư hạch toán TK 157 của đơn đó.
Điều 29 Thông tư 133/2016/TT-BTC ghi nhận bên Có của TK 157 gồm trị giá hàng bị khách hàng trả lại. Phần TK 157 trong Thông tư 99/2025/TT-BTC không nêu riêng mục này, nên cách ghi theo chế độ 99 cần chuyên viên xác nhận. Hàng đã ghi doanh thu rồi mới bị trả xem bài hạch toán hàng bán bị trả lại.
Hạch toán TK 157 khi bán đa sàn và combo
Mỗi sàn có mốc hoàn thành đơn riêng, nên hạch toán TK 157 cần mở chi tiết theo từng sàn và từng cửa hàng. Hạch toán TK 157 cho phép mở chi tiết theo từng khách hàng và từng cơ sở nhận đại lý.
Với combo, hạch toán TK 157 phải cộng đủ các mã thành phần vào giá vốn kết chuyển, nếu không sổ còn dư lẻ. Một mã SKU dùng chung cho nhiều sản phẩm là nguyên nhân phổ biến của dư lẻ này.
Hạch toán TK 157 khi giao hàng nhiều lần
Điều 9 khoản 3 Nghị định 254/2026/NĐ-CP quy định giao hàng nhiều lần thì mỗi lần giao đều lập hóa đơn cho phần giá trị tương ứng. Hạch toán TK 157 cũng chia theo từng lần giao, không gộp cả lô.
Câu hỏi thường gặp về hạch toán TK 157
Cả nhà cho e hỏi ạ. Kế toán nội bộ sàn tmdt làm thế nào để theo dõi được doanh thu và kho thực tế ạ, khi xuất kho hàng đang trên đường giao mình hạch toán qua 157 đúng ko a. Doanh thu mình có đối soát và hạch toán theo income bc doanh thu sàn theo tháng để khớp công nợ ko ạ
Đúng, nếu hàng chưa được xác định là đã bán thì hạch toán TK 157 khi xuất kho, Nợ TK 157, Có TK 155 hoặc 156. Doanh thu ghi khi đủ điều kiện chuyển giao, còn income của sàn dùng để đối soát khoản phải thu và tiền về hằng tháng.
Để theo dõi kho thực tế, mở sổ chi tiết TK 157 theo từng lần gửi hàng, gắn mã đơn và mã vận đơn. Cuối tháng so số dư TK 157 với danh sách đơn đang giao trên sàn.
Hạch toán TK 157 hay ghi thẳng giá vốn khi giao cho đơn vị vận chuyển?
Nếu hàng chưa được xác định là đã bán thì hạch toán TK 157, vì nguyên tắc tài khoản này chưa tính doanh thu với hàng đã gửi đi. Ghi thẳng giá vốn chỉ phù hợp khi doanh nghiệp xác định hàng đã bán ngay lúc bàn giao.
Dù chọn hạch toán TK 157 hay ghi thẳng giá vốn, doanh nghiệp ghi rõ trong chính sách kế toán và áp dụng nhất quán.
Hạch toán TK 157 khi hàng giao cuối tháng, giao thành công đầu tháng sau?
Cuối tháng, hạch toán TK 157 vẫn giữ số dư Nợ cho hàng còn đang giao và doanh thu chưa ghi trong tháng đó. Sang tháng sau, khi xác nhận giao thành công, mới ghi doanh thu và kết chuyển giá vốn.
Bài cách xử lý lệch kỳ kê khai thuế GTGT phân tích thêm trường hợp giao cuối tháng, xuất hóa đơn đầu tháng sau.
Xuất kho hàng đang đi đường có phải lập hóa đơn khi hạch toán TK 157 không?
Không, khi hạch toán TK 157 mà quyền sở hữu chưa chuyển cho người mua và hàng không gửi đại lý. Hóa đơn bán hàng lập khi chuyển giao quyền sở hữu hoặc quyền sử dụng theo Điều 9 khoản 1 Nghị định 254/2026/NĐ-CP.
Hàng gửi đại lý dùng phiếu xuất kho hàng gửi bán đại lý theo Điều 8 khoản 7 của cùng nghị định.
Kết luận về hạch toán TK 157
Hạch toán TK 157 áp dụng cho hàng đã xuất kho gửi đi nhưng chưa được xác định là đã bán, kể cả hàng đang trên đường giao tới khách sàn. Căn cứ nằm ở tài khoản 157 của Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), Điều 29 Thông tư 133/2016/TT-BTC và Điều 9 Nghị định 254/2026/NĐ-CP.
Income của sàn dùng để đối soát hạch toán TK 157, không thay điều kiện ghi nhận doanh thu. Khi hạch toán TK 157 cho khách đa sàn, VAR eCOM đối chiếu số dư TK 157 với trạng thái đơn mỗi cuối tháng. Đọc tiếp bài hạch toán nhập xuất kho hàng hóa và tra văn bản gốc tại Bộ Tài chính.