Thuế nhà thầu quảng cáo Facebook Google là khoản thuế GTGT và thuế TNDN phát sinh khi doanh nghiệp Việt Nam mua dịch vụ quảng cáo của nhà cung cấp nước ngoài như Meta, Google, TikTok. Doanh nghiệp chỉ phải khấu trừ, nộp thay thuế nhà thầu quảng cáo Facebook Google khi nhà cung cấp chưa tự kê khai tại Việt Nam và doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ.
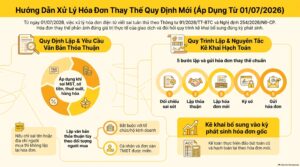
Từ 01/07/2026, Thông tư 103/2014/TT-BTC hết hiệu lực, căn cứ của thuế nhà thầu quảng cáo Facebook Google chuyển sang Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC.
Chạy quảng cáo Facebook có phải nộp thuế nhà thầu không?
Tùy trường hợp. Doanh nghiệp chỉ phải khấu trừ, nộp thay thuế nhà thầu quảng cáo Facebook Google khi nhà cung cấp nước ngoài chưa tự kê khai tại Việt Nam và doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ. Nếu Meta hoặc Google đã tự kê khai, thuế nhà thầu quảng cáo Facebook Google do chính nhà cung cấp nộp.
“Thuế nhà thầu” là tên dân kế toán quen gõ trên Google. Trong văn bản hiện hành, thuế nhà thầu quảng cáo Facebook Google mang tên “khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài”. Hai cách gọi là cùng một việc, phần căn cứ bên dưới dùng tên pháp lý.
Kế toán xếp mỗi giao dịch thuế nhà thầu quảng cáo Facebook Google vào đúng 1 trong 3 nhánh:
- Nhà cung cấp đã đăng ký, kê khai trực tiếp tại Việt Nam: nhà cung cấp tự nộp thuế nhà thầu quảng cáo Facebook Google, doanh nghiệp lưu invoice và chứng từ thanh toán.
- Nhà cung cấp chưa đăng ký, doanh nghiệp nộp GTGT theo phương pháp khấu trừ: doanh nghiệp tự khấu trừ, khai và nộp thay thuế nhà thầu quảng cáo Facebook Google tại thời điểm thanh toán.
- Mua qua đại lý quảng cáo tại Việt Nam: đại lý xuất hóa đơn GTGT Việt Nam, không phát sinh thuế nhà thầu quảng cáo Facebook Google ở phía doanh nghiệp.
Trước khi chốt nhánh thuế nhà thầu quảng cáo Facebook Google, tra trạng thái đăng ký của nhà cung cấp trên Cổng thông tin điện tử của cơ quan thuế. Công văn 3115/TCT-CS ngày 19/07/2024 trả lời TikTok theo hướng: nhà cung cấp đã đăng ký thì tự kê khai, nộp thuế trực tiếp trên cổng của cơ quan thuế.
Căn cứ pháp lý nào quy định thuế nhà thầu quảng cáo Facebook Google?

Căn cứ hiện hành của thuế nhà thầu quảng cáo Facebook Google gồm Luật Thuế GTGT 48/2024/QH15, Nghị định 181/2025/NĐ-CP, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC.
Bảng căn cứ thuế nhà thầu quảng cáo Facebook Google, xếp theo thứ tự kế toán viên cần mở:
| Văn bản | Điều khoản | Nội dung | Hiệu lực |
|---|---|---|---|
| Luật 48/2024/QH15 | Điều 4 Khoản 4 | Bên mua khấu trừ, nộp thay | 01/07/2025 |
| Luật 48/2024/QH15 | Điều 14 Khoản 2 điểm a | Điều kiện khấu trừ đầu vào | 01/07/2025 |
| Nghị định 181/2025/NĐ-CP | Điều 3 Khoản 2 điểm a | Người nộp thuế | 01/07/2025 |
| Nghị định 252/2026/NĐ-CP | Điều 43, Điều 44 | Trách nhiệm, thời điểm, cách tính | 01/07/2026 |
| Thông tư 89/2026/TT-BTC | Điều 32, Điều 99, Điều 100 | Hồ sơ khai thay, chuyển tiếp | 01/07/2026 |
| Luật 67/2025/QH15 | Điều 9 Khoản 1 | Chi phí được trừ TNDN | Kỳ tính thuế 2025 |
| Công văn 3115/TCT-CS | Mục 2, mục 3 | Invoice TikTok | 19/07/2024 |
Câu chữ quyết định nghĩa vụ thuế nhà thầu quảng cáo Facebook Google của bên mua nằm tại Điều 43 Khoản 3 Nghị định 252/2026/NĐ-CP:
> “Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế giá trị gia tăng khi mua hàng hóa, dịch vụ của nhà cung cấp nước ngoài […] có trách nhiệm: a) Khấu trừ, nộp thay số thuế giá trị gia tăng phải nộp […]”.
Mốc 01/07/2026 quyết định văn bản áp cho thuế nhà thầu quảng cáo Facebook Google của từng kỳ. Theo Điều 100 Khoản 1 Thông tư 89/2026/TT-BTC, hồ sơ có kỳ tính thuế trước 01/07/2026 vẫn dùng mẫu biểu cũ.
Ghi hóa đơn, chứng từ thuế nhà thầu quảng cáo Facebook Google thế nào?
Invoice của Meta, Google, TikTok không phải hóa đơn GTGT Việt Nam, nên kế toán không lập lại hóa đơn mà kiểm thông tin trên invoice thuế nhà thầu quảng cáo Facebook Google. Hồ sơ thuế nhà thầu quảng cáo Facebook Google cần invoice mang tên, địa chỉ, mã số thuế doanh nghiệp, kèm chứng từ thanh toán không dùng tiền mặt.
Đây là chỗ hồ sơ thuế nhà thầu quảng cáo Facebook Google hay bị loại khi quyết toán.
Từng ô trên invoice thuế nhà thầu quảng cáo Facebook Google cần ghi gì, ô nào để trống:
| Ô thông tin | Ghi thế nào | Bắt buộc hay để trống |
|---|---|---|
| Tên người mua (Bill to) | Tên công ty theo đăng ký | Bắt buộc |
| Địa chỉ người mua | Địa chỉ trụ sở | Bắt buộc |
| Mã số thuế (Tax ID) | Mã số thuế doanh nghiệp | Bắt buộc |
| Số tiền dịch vụ | Theo invoice, quy đổi ra đồng | Bắt buộc |
| Dòng VAT nhà cung cấp tự ghi | Cộng vào chi phí | Không khấu trừ đầu vào |
| Ký hiệu mẫu số, ký hiệu hóa đơn | Không có | Để trống |
| Mã của cơ quan thuế | Không có | Để trống |
| Chứng từ nộp thuế GTGT thay | Số, ngày, số thuế đã nộp | Bắt buộc nếu khấu trừ đầu vào |
Ví dụ minh họa thuế nhà thầu quảng cáo Facebook Google: tháng 8/2026, công ty nhận invoice Meta tổng 132.000.000 đồng, trong đó dòng VAT nhà cung cấp tự ghi 12.000.000 đồng. Nếu Meta thuộc nhánh tự kê khai, toàn bộ 132.000.000 đồng vào chi phí được trừ, thuế GTGT đầu vào khấu trừ là 0 đồng.
Khi rà hồ sơ thuế nhà thầu quảng cáo Facebook Google cho khách bán đa sàn, VAR eCOM thường gặp invoice ghi tên chủ shop thay vì tên công ty. Lỗi thuế nhà thầu quảng cáo Facebook Google này nằm ở phần cài đặt thanh toán của tài khoản quảng cáo, phải sửa trước kỳ thanh toán kế tiếp.
Hạch toán, kê khai thuế nhà thầu quảng cáo Facebook Google vào đâu?


Có 2 nhánh hạch toán. Nhà cung cấp đã tự kê khai thì ghi toàn bộ invoice thuế nhà thầu quảng cáo Facebook Google vào chi phí, không kê khai trên tờ khai GTGT. Doanh nghiệp tự khấu trừ thì ghi nhận thuế nhà thầu quảng cáo Facebook Google phải nộp thay, nộp hồ sơ khai thay, rồi khấu trừ đầu vào bằng chứng từ nộp thuế.
Bút toán thuế nhà thầu quảng cáo Facebook Google dưới đây dùng số hiệu tài khoản phổ biến. Tài khoản chi tiết cấp 2 theo chế độ kế toán doanh nghiệp đang áp dụng.
Nhánh 1: thuế nhà thầu quảng cáo Facebook Google do nhà cung cấp tự kê khai
- Nợ TK 641 (hoặc TK 642): toàn bộ số tiền trên invoice, gồm cả dòng VAT nhà cung cấp tự ghi.
- Có TK 112 (hoặc TK 331 nếu chưa thanh toán).
- Tờ khai GTGT: không đưa thuế nhà thầu quảng cáo Facebook Google vào chỉ tiêu thuế GTGT đầu vào được khấu trừ.
Bút toán thuế nhà thầu quảng cáo Facebook Google nhánh 1 khớp với bài hạch toán chi phí quảng cáo Facebook. Phần VAT nhà cung cấp tự ghi trên invoice thuế nhà thầu quảng cáo Facebook Google được tính vào chi phí theo mục 3 Công văn 3115/TCT-CS.
Nhánh 2: doanh nghiệp tự khấu trừ, nộp thay thuế nhà thầu quảng cáo Facebook Google
Quy trình thuế nhà thầu quảng cáo Facebook Google ở nhánh này gồm 5 bước:
- Xác định thời điểm khấu trừ thuế nhà thầu quảng cáo Facebook Google: là thời điểm thanh toán cho nhà cung cấp nước ngoài (Điều 44 Khoản 1 điểm a Nghị định 252/2026/NĐ-CP).
- Tính thuế nhà thầu quảng cáo Facebook Google phải khấu trừ: tỷ lệ % thuế suất nhân doanh thu phát sinh tại Việt Nam (Điều 44 Khoản 2). Không xác định được loại dịch vụ thì áp mức tỷ lệ cao nhất.
- Ghi nhận thuế nhà thầu quảng cáo Facebook Google: Nợ TK 641 hoặc 642 phần giá trị dịch vụ, Nợ TK 133 phần thuế GTGT nộp thay (khi có chứng từ nộp), Có TK 331 tổng phải trả. Tiếp đó Nợ TK 331, Có TK 333 số thuế GTGT và TNDN khấu trừ.
- Khai thay thuế nhà thầu quảng cáo Facebook Google: lập hồ sơ theo điểm 17 Phụ lục I Thông tư 89/2026/TT-BTC, nộp điện tử cho cơ quan thuế quản lý doanh nghiệp (Điều 32).
- Nộp thuế nhà thầu quảng cáo Facebook Google, khấu trừ đầu vào: Nợ TK 333, Có TK 112. Chứng từ nộp thuế GTGT thay là điều kiện khấu trừ theo Điều 14 Khoản 2 điểm a Luật 48/2024/QH15.
Phần GTGT của thuế nhà thầu quảng cáo Facebook Google đã nộp thay được kê vào chỉ tiêu thuế GTGT đầu vào được khấu trừ của tờ khai 01/GTGT. Thao tác từng chỉ tiêu xem tại bài cách kê khai thuế GTGT theo TT89.
Sót thuế nhà thầu quảng cáo Facebook Google kỳ trước thì khai bổ sung thế nào?
Điều 14 Khoản 1 điểm đ Luật 48/2024/QH15 tách 2 hướng xử lý sai, sót thuế GTGT đầu vào, áp dụng khi khai trước lúc cơ quan thuế công bố quyết định kiểm tra, thanh tra:
- Làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn: khai bổ sung vào tháng, quý phát sinh sai, sót, nộp đủ tiền thuế tăng thêm và tiền chậm nộp (nếu có).
- Làm giảm số thuế phải nộp, hoặc chỉ làm tăng, giảm số thuế còn được khấu trừ chuyển kỳ sau: khai vào tháng, quý phát hiện sai, sót.
Với thuế nhà thầu quảng cáo Facebook Google bị sót, kế toán tách riêng 2 phần. Phần nộp thay là nghĩa vụ phải nộp, còn phần GTGT đã nộp thay là thuế đầu vào được khấu trừ.
Trường hợp nào thuế nhà thầu quảng cáo Facebook Google xử lý khác đi?

Có 6 trường hợp hay làm lệch kết quả: tài khoản đứng tên cá nhân, trả bằng thẻ cá nhân, bên mua không nộp GTGT theo phương pháp khấu trừ, giao dịch trước 01/07/2026, mua qua đại lý và TikTok Ads. Mỗi trường hợp đổi một bước trong quy trình thuế nhà thầu quảng cáo Facebook Google.
Tài khoản quảng cáo đứng tên cá nhân
Invoice thuế nhà thầu quảng cáo Facebook Google không mang tên, mã số thuế doanh nghiệp thì không đáp ứng mục 3 Công văn 3115/TCT-CS. Rủi ro là chi phí thuế nhà thầu quảng cáo Facebook Google bị loại khi quyết toán thuế TNDN. Cách sửa là đổi thông tin thanh toán sang tên công ty từ kỳ kế tiếp.
Thanh toán bằng thẻ cá nhân của chủ doanh nghiệp
Điều 9 Khoản 1 điểm c Luật 67/2025/QH15 yêu cầu khoản chi có đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt. Thẻ cá nhân không dùng tiền mặt nhưng người trả không phải doanh nghiệp. Khi xử lý ca này, VAR eCOM bổ sung cho hồ sơ thuế nhà thầu quảng cáo Facebook Google chứng từ tạm ứng hoặc ủy quyền chi hộ và chứng từ hoàn trả từ tài khoản công ty.
Bên mua không nộp GTGT theo phương pháp khấu trừ
Điều 43 Khoản 3 Nghị định 252/2026/NĐ-CP chỉ giao trách nhiệm khấu trừ, nộp thay thuế nhà thầu quảng cáo Facebook Google cho tổ chức nộp GTGT theo phương pháp khấu trừ. Hộ kinh doanh và tổ chức nộp GTGT theo phương pháp trực tiếp nằm ngoài khoản này. Thuế nhà thầu quảng cáo Facebook Google của nhóm đó cần người chuyên môn tra riêng.
Giao dịch phát sinh trước 01/07/2026
Thông tư 89/2026/TT-BTC bãi bỏ Thông tư 103/2014/TT-BTC và Thông tư 80/2021/TT-BTC từ 01/07/2026 (Điều 99 Khoản 3 điểm b, điểm h). Thuế nhà thầu quảng cáo Facebook Google trước mốc này xử lý theo văn bản có hiệu lực tại kỳ phát sinh, dùng mẫu biểu cũ theo Điều 100 Khoản 1.
Mua quảng cáo qua đại lý tại Việt Nam
Mua qua đại lý trong nước thì doanh nghiệp không mua trực tiếp từ nhà cung cấp nước ngoài, nên thuế nhà thầu quảng cáo Facebook Google không phát sinh ở phía doanh nghiệp. Thuế GTGT trên hóa đơn của đại lý được khấu trừ khi đủ điều kiện tại Điều 14 Khoản 2 Luật 48/2024/QH15. Doanh nghiệp không phải khai thuế nhà thầu quảng cáo Facebook Google cho giao dịch có hóa đơn của đại lý.
Quảng cáo TikTok Ads
Mục 2 Công văn 3115/TCT-CS kết luận invoice của TikTok không phải hóa đơn GTGT, nên không đủ điều kiện khấu trừ đầu vào. Chi phí TikTok Ads vẫn được trừ theo cùng điều kiện với thuế nhà thầu quảng cáo Facebook Google: tên, mã số thuế và thanh toán. Quy trình riêng xem tại bài thuế nhà thầu TikTok là gì.
Doanh nghiệp đã tự nộp thay cho giao dịch trên nền tảng có chức năng đặt hàng và thanh toán thì phải thông báo điện tử cho chủ quản nền tảng. Điều 43 Khoản 4 Nghị định 252/2026/NĐ-CP đặt yêu cầu này để thuế nhà thầu quảng cáo Facebook Google không bị khấu trừ trùng.
Câu hỏi thường gặp
Hóa đơn quảng cáo Facebook có được tính chi phí không?
Có, invoice thuế nhà thầu quảng cáo Facebook Google được tính chi phí nếu mang tên, địa chỉ, mã số thuế doanh nghiệp và khoản chi có chứng từ thanh toán không dùng tiền mặt. Toàn bộ số tiền, kể cả dòng VAT nhà cung cấp tự ghi, vào chi phí theo mục 3 Công văn 3115/TCT-CS.
Invoice Google có được khấu trừ thuế GTGT đầu vào không?
Không, invoice thuế nhà thầu quảng cáo Facebook Google của nhà cung cấp nước ngoài không đủ điều kiện khấu trừ. Điều 14 Khoản 2 điểm a Luật 48/2024/QH15 chỉ cho khấu trừ khi có hóa đơn GTGT hoặc chứng từ nộp thuế GTGT thay cho phía nước ngoài.
Google đã đăng ký nộp thuế tại Việt Nam thì còn phải nộp thuế nhà thầu không?
Không phải nộp thay thuế nhà thầu quảng cáo Facebook Google cho phần nhà cung cấp đã tự kê khai. Theo hướng Công văn 3115/TCT-CS, nhà cung cấp đã đăng ký thì tự kê khai, nộp thuế trực tiếp. Doanh nghiệp lưu invoice thuế nhà thầu quảng cáo Facebook Google, chứng từ thanh toán và bằng chứng trạng thái đăng ký tại thời điểm thanh toán.
Thuế nhà thầu quảng cáo TikTok Ads kê khai thế nào?
TikTok Ads đi cùng logic với thuế nhà thầu quảng cáo Facebook Google: kiểm trạng thái đăng ký của nhà cung cấp trước. Đã tự kê khai thì doanh nghiệp ghi chi phí, không khấu trừ đầu vào. Chưa đăng ký thì doanh nghiệp nộp GTGT theo phương pháp khấu trừ khai, nộp thay theo Điều 32 Thông tư 89/2026/TT-BTC.
Kê khai thuế nhà thầu chi phí ads shop online nộp hồ sơ ở đâu?
Hồ sơ khai thay thuế nhà thầu quảng cáo Facebook Google nộp điện tử cho cơ quan thuế quản lý doanh nghiệp, theo Điều 32 Khoản 1, Khoản 2 Thông tư 89/2026/TT-BTC. Mẫu hồ sơ theo điểm 17 Phụ lục I ban hành kèm Thông tư này.
Thuế nhà thầu quảng cáo Facebook Google có phải là thuế của doanh nghiệp không?
Không, thuế nhà thầu quảng cáo Facebook Google là nghĩa vụ thuế của nhà cung cấp nước ngoài. Doanh nghiệp Việt Nam chỉ khấu trừ, khai và nộp thay khi thuộc trường hợp tại Điều 43 Khoản 3 Nghị định 252/2026/NĐ-CP.
Kết luận
Thuế nhà thầu quảng cáo Facebook Google có 3 nhánh xử lý, quyết định bởi trạng thái đăng ký của nhà cung cấp và phương pháp tính GTGT của bên mua. Căn cứ chính là Điều 4 Khoản 4, Điều 14 Khoản 2 Luật 48/2024/QH15, Điều 43, Điều 44 Nghị định 252/2026/NĐ-CP và Điều 32 Thông tư 89/2026/TT-BTC.
Với thuế nhà thầu quảng cáo Facebook Google, invoice nước ngoài chỉ cho tính chi phí, còn chứng từ nộp thuế GTGT thay mới là căn cứ khấu trừ.
Đọc tiếp về thuế nhà thầu quảng cáo Facebook Google: thuế nhà thầu TikTok là gì và xử lý hóa đơn đầu vào bỏ sót, kê khai bổ sung. Văn bản gốc tra trên Cổng thông tin điện tử Chính phủ.