Nội dung dưới đây gom đủ ba thứ kế toán cần khi quản lý tồn kho bán hàng đa sàn: căn cứ theo Thông tư 99/2025/TT-BTC (áp dụng từ 01/01/2026), chứng từ phải lập và 5 bút toán cốt lõi. Phần cuối xử lý các ca quản lý tồn kho bán hàng đa sàn hay lệch: hàng hoàn, combo, kho fulfillment của sàn, kiểm kê thừa thiếu.
Quản lý tồn kho bán hàng đa sàn có phải hạch toán hàng đang giao qua TK 157 không?
Tùy trường hợp: nếu quản lý tồn kho bán hàng đa sàn theo phương pháp kê khai thường xuyên thì có, ghi Nợ TK 157 khi xuất kho giao đơn vị vận chuyển. Hàng đang giao vẫn thuộc sở hữu của doanh nghiệp vì khách chưa nhận, chưa chấp nhận thanh toán. Khi đơn giao thành công mới ghi Nợ TK 632, Có TK 157.
Câu hỏi này xuất hiện nhiều nhất khi kế toán mới nhận việc quản lý tồn kho bán hàng đa sàn. Một đơn sàn thường mất vài ngày từ lúc xuất kho đến lúc khách nhận. Nếu cuối tháng ghi thẳng Nợ 632, Có 156 cho mọi đơn đã xuất, giá vốn tháng đó sẽ cao hơn thực tế.
Ghi qua TK 157 giúp quản lý tồn kho bán hàng đa sàn tách được ba nhóm hàng: hàng trong kho (TK 156), hàng đang giao (TK 157), hàng đã bán (TK 632).
Có hai trường hợp quản lý tồn kho bán hàng đa sàn không cần đi qua TK 157:
- Doanh nghiệp áp dụng phương pháp kiểm kê định kỳ, chỉ xác định hàng xuất bằng kiểm kê cuối kỳ.
- Đơn giao và xác định là bán ngay trong ngày, không có độ trễ giữa xuất kho và giao thành công.
Căn cứ pháp lý nào quy định quản lý tồn kho bán hàng đa sàn?
Căn cứ của quản lý tồn kho bán hàng đa sàn là Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp, hiệu lực từ 01/01/2026, cùng Điều 40 Luật Kế toán về kiểm kê. Doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016/TT-BTC thì quản lý tồn kho bán hàng đa sàn theo Điều 29 của thông tư này cho TK 157.
Điều 31 Khoản 1 Thông tư 99/2025/TT-BTC nêu thông tư áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC. Vì vậy, sổ sách quản lý tồn kho bán hàng đa sàn từ kỳ 2026 phải dẫn theo Thông tư 99/2025/TT-BTC, không dẫn văn bản cũ.
Bảng dưới gom các điểm căn cứ kế toán hay tra khi quản lý tồn kho bán hàng đa sàn:
| Nội dung | Căn cứ | Ý chính |
|---|---|---|
| Hàng đang giao | Phụ lục II, TK 157, Thông tư 99/2025/TT-BTC | Hàng đã gửi, chưa xác định là đã bán |
| Hàng trong kho | Phụ lục II, TK 156, Thông tư 99/2025/TT-BTC | Theo dõi chi tiết từng kho, từng loại hàng |
| Hàng hoàn nhập kho | Phụ lục II, TK 632 điểm g, Thông tư 99/2025/TT-BTC | Nợ TK 156, Có TK 632 |
| Thừa, thiếu khi kiểm kê | Phụ lục II, TK 138 và TK 156, Thông tư 99/2025/TT-BTC | Lập biên bản, truy nguyên nhân |
| Bắt buộc kiểm kê | Điều 40 Luật Kế toán (41/VBHN-VPQH) | Kiểm kê cuối kỳ kế toán năm |
| TK 157 cho DN nhỏ và vừa | Điều 29 Thông tư 133/2016/TT-BTC | Giá gốc, mở sổ chi tiết |
Nguyên tắc nền của quản lý tồn kho bán hàng đa sàn nằm ở phần hàng tồn kho, Phụ lục II Thông tư 99/2025/TT-BTC:
> “Kế toán hàng tồn kho phải đồng thời theo dõi chi tiết cả về giá trị và hiện vật theo từng thứ, từng loại, quy cách vật tư, hàng hóa theo từng địa điểm quản lý và sử dụng.”
Trong quản lý tồn kho bán hàng đa sàn, “từng địa điểm” là kho riêng, kho của bên vận chuyển và kho fulfillment của sàn. Văn bản gốc tra tiếp tại cổng Bộ Tài chính hoặc Cục Thuế.
Chứng từ quản lý tồn kho bán hàng đa sàn ghi thế nào?
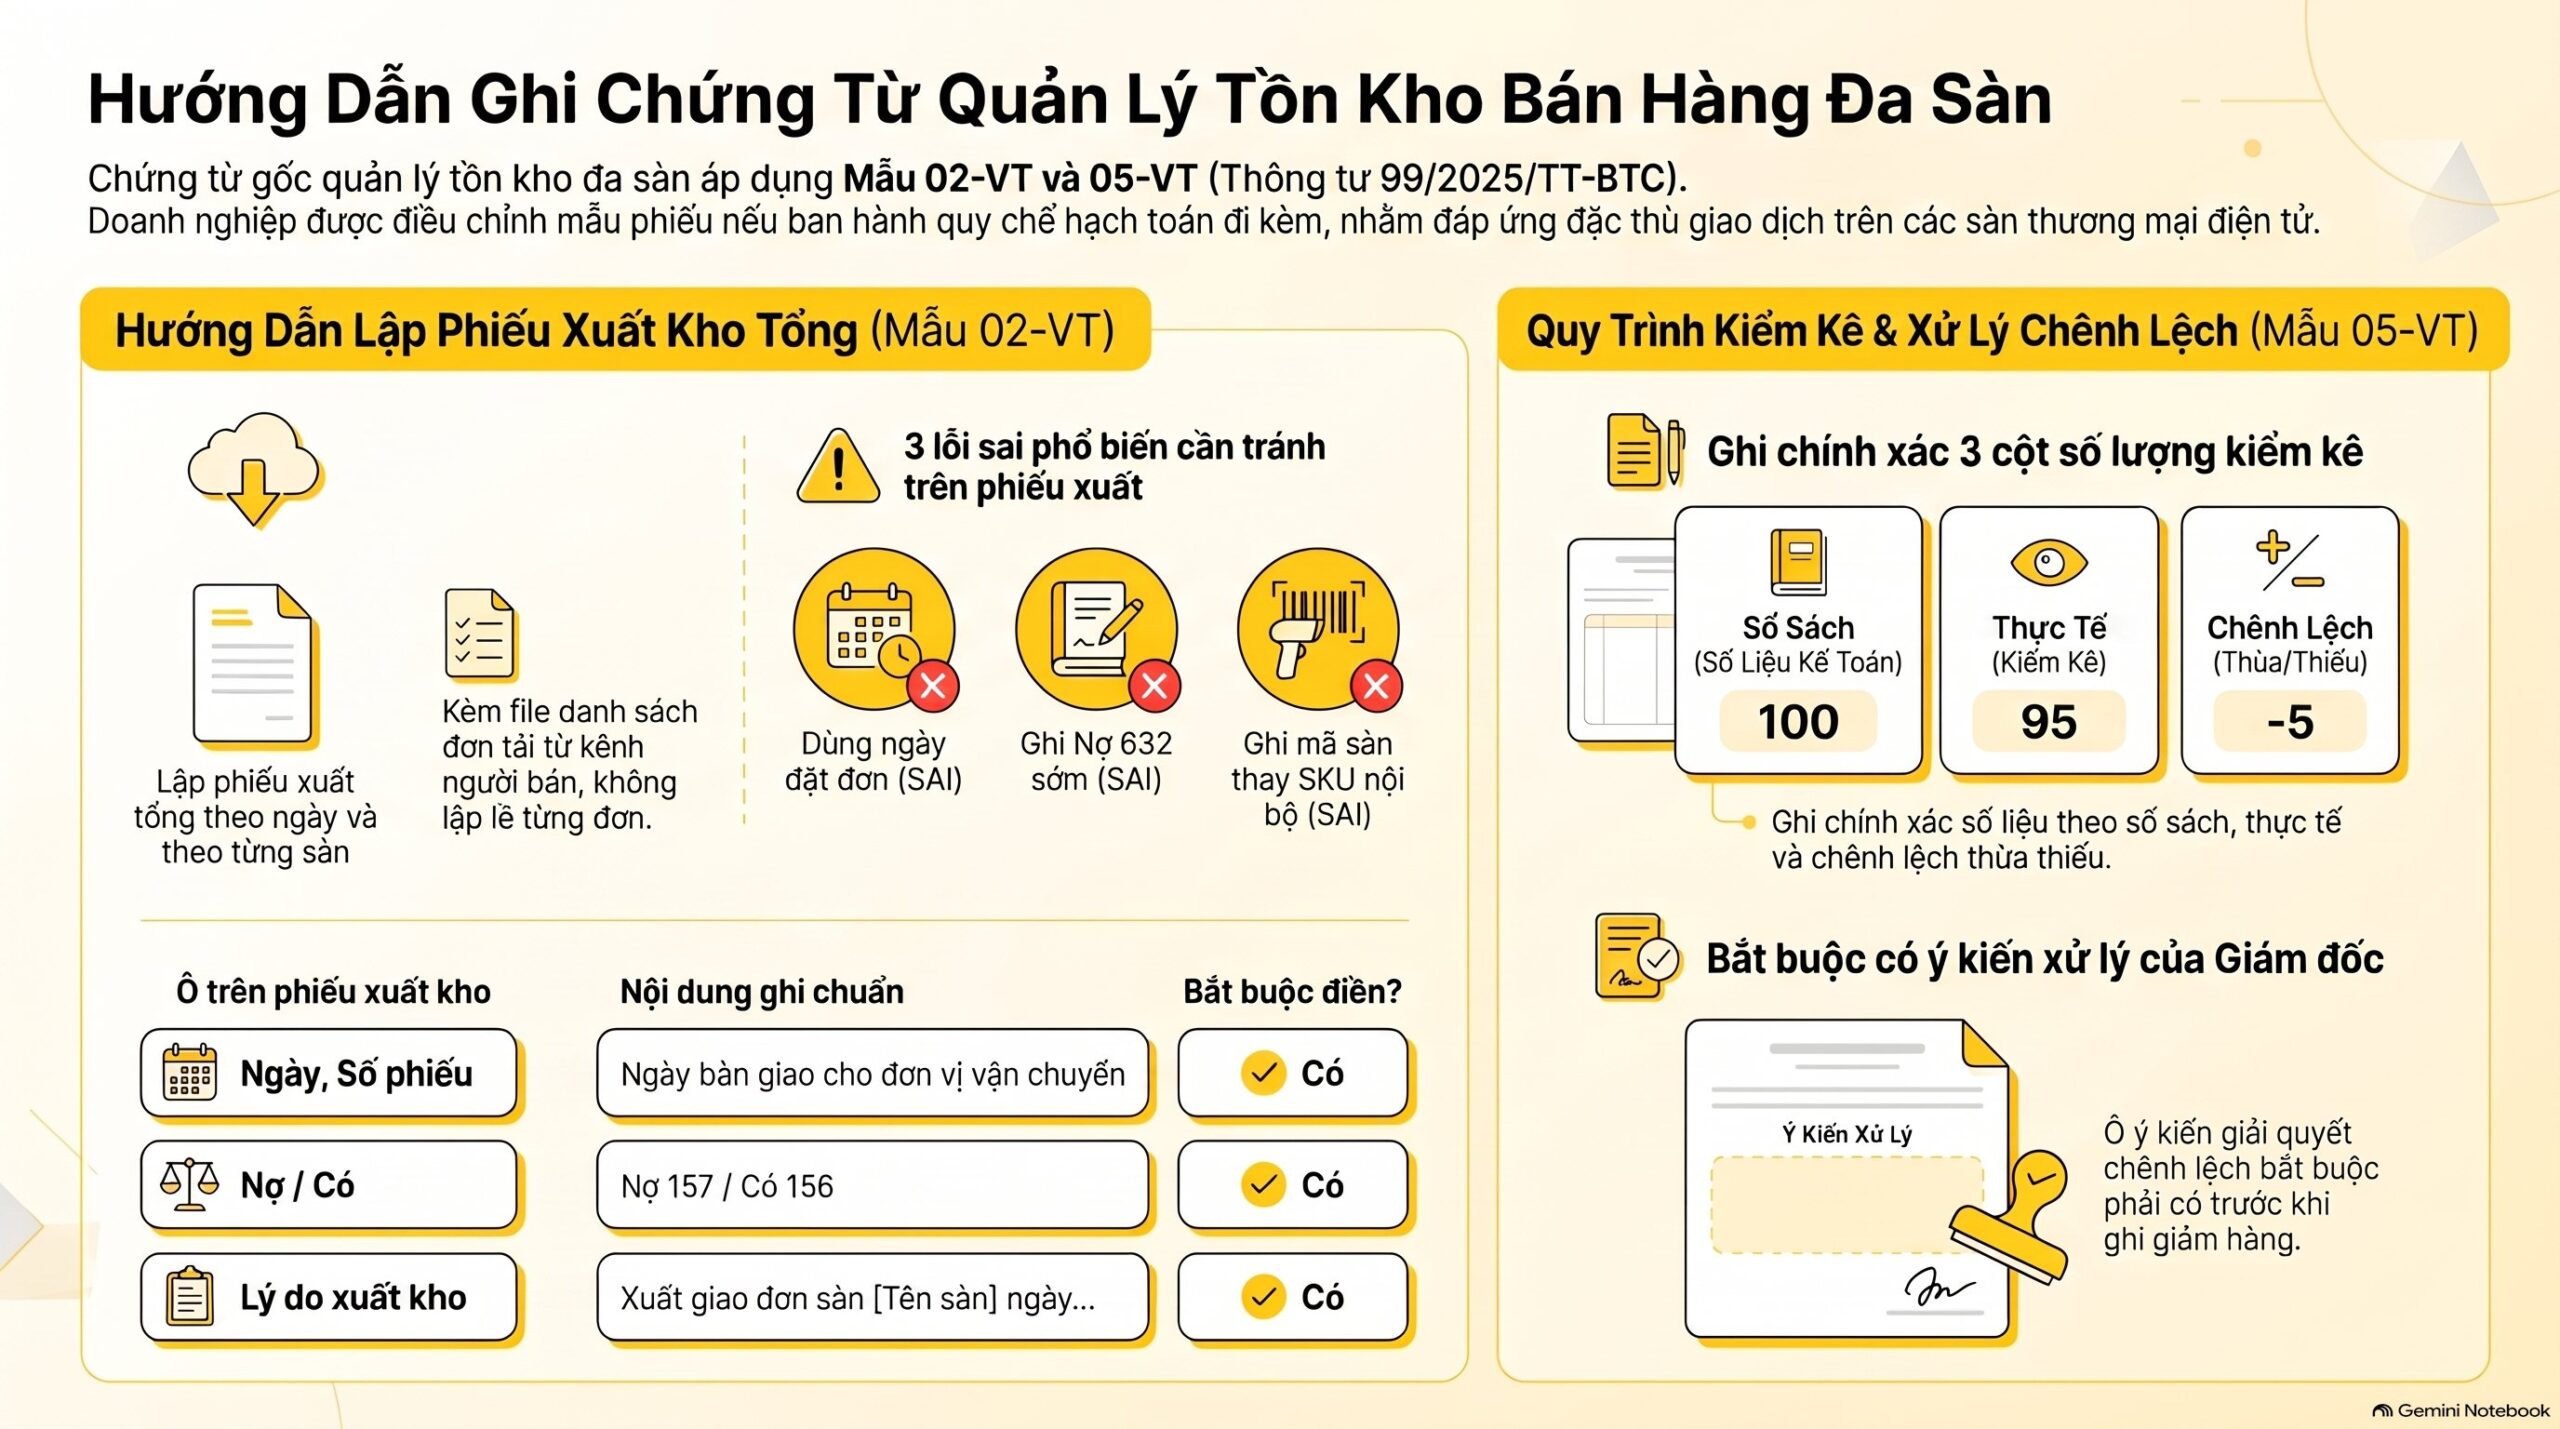
Chứng từ gốc của quản lý tồn kho bán hàng đa sàn là phiếu xuất kho (mẫu 02-VT) và biên bản tổng hợp kiểm kê (mẫu 05-VT) tại Phụ lục I Thông tư 99/2025/TT-BTC. Theo Điều 9, đây là mẫu tham khảo. Doanh nghiệp được sửa mẫu cho hợp với dữ liệu quản lý tồn kho bán hàng đa sàn nhưng phải ban hành quy chế hạch toán đi kèm.
Trong quản lý tồn kho bán hàng đa sàn, không ai lập tay một phiếu xuất cho từng đơn. Cách làm phổ biến là lập phiếu xuất tổng theo ngày, theo từng sàn, kèm file danh sách đơn tải từ kênh người bán. Bảng dưới chỉ rõ từng ô phiếu xuất kho dùng cho quản lý tồn kho bán hàng đa sàn:
| Ô trên phiếu xuất kho | Ghi gì | Để trống? |
|---|---|---|
| Ngày, Số phiếu | Ngày bàn giao cho đơn vị vận chuyển | Không |
| Nợ / Có | Nợ 157, Có 156 | Không |
| Người nhận hàng | Tên đơn vị vận chuyển | Không |
| Lý do xuất kho | “Xuất giao đơn sàn [tên sàn] ngày …” | Không |
| Xuất tại kho | Mã kho riêng, kho sàn hoặc kho thuê ngoài | Không |
| Tên hàng, Mã số | Tên hàng và mã SKU nội bộ | Không |
| Số lượng yêu cầu | Tổng số lượng theo danh sách đơn | Có, nếu bằng thực xuất |
| Số lượng thực xuất | Số lượng thực đóng gói giao đi | Không |
| Đơn giá, Thành tiền | Giá xuất theo phương pháp đã chọn | Có, điền khi tính giá cuối kỳ |
| Chứng từ gốc kèm theo | File danh sách đơn, biên bản bàn giao | Không |
Ba lỗi quản lý tồn kho bán hàng đa sàn hay gặp trên phiếu: lấy ngày khách đặt đơn thay cho ngày bàn giao, ghi Nợ 632 khi đơn chưa giao xong, và ghi mã sàn thay cho mã SKU nội bộ.
Với quản lý tồn kho bán hàng đa sàn, biên bản 05-VT có ba cột số lượng cần ghi kỹ: theo sổ kế toán, theo kiểm kê và chênh lệch thừa hoặc thiếu. Ô “Ý kiến giải quyết số chênh lệch” của giám đốc là căn cứ chọn bút toán xử lý. Ô này còn trống thì quản lý tồn kho bán hàng đa sàn chưa được ghi giảm hàng vào chi phí.
Hạch toán quản lý tồn kho bán hàng đa sàn vào tài khoản nào?
Hạch toán quản lý tồn kho bán hàng đa sàn dùng bốn nhóm tài khoản: TK 156 cho hàng trong kho, TK 157 cho hàng đang giao, TK 632 cho giá vốn, TK 138 hoặc TK 338 cho chênh lệch kiểm kê. Cuối kỳ, số dư Nợ TK 156 và TK 157 của quản lý tồn kho bán hàng đa sàn cùng lên chỉ tiêu Hàng tồn kho (Mã số 141) trên Bảng cân đối kế toán mẫu B01-DN.
5 bút toán quản lý tồn kho bán hàng đa sàn theo vòng đời đơn
- Xuất kho giao đơn vị vận chuyển: Nợ TK 157 / Có TK 156, căn cứ phiếu xuất kho.
- Đơn giao thành công, xác định là đã bán: Nợ TK 632 / Có TK 157; đồng thời Nợ TK 131 (chi tiết từng sàn) / Có TK 511, Có TK 333.
- Đơn giao thất bại, hàng quay về khi chưa ghi doanh thu: ghi đảo bút toán số 1, Nợ TK 156 / Có TK 157.
- Khách trả hàng sau khi đã ghi doanh thu, hàng nhập lại kho: Nợ TK 156 / Có TK 632; đồng thời Nợ TK 521, Nợ TK 333 / Có TK 131.
- Kiểm kê thiếu chưa rõ nguyên nhân: Nợ TK 1381 / Có TK 156; thừa chưa rõ nguyên nhân: Nợ TK 156 / Có TK 3381.
Bút toán số 2 và số 4 là hai chỗ quản lý tồn kho bán hàng đa sàn hay sai nhất. Bút toán 2 hay bị ghi theo ngày tiền sàn về ví, trong khi giá vốn phải theo ngày giao thành công. Bút toán 4 hay sót vế giá vốn, nên quản lý tồn kho bán hàng đa sàn thấy hàng đã về kho mà sổ vẫn coi là đã bán.
Thông tư 99/2025/TT-BTC cho phép mở TK 521 chi tiết hàng bán bị trả lại. Quản lý tồn kho bán hàng đa sàn nên mở chi tiết theo sàn để thấy tỷ lệ hoàn từng kênh.
Đối chiếu tồn kho với đơn hàng Shopee trong quản lý tồn kho bán hàng đa sàn
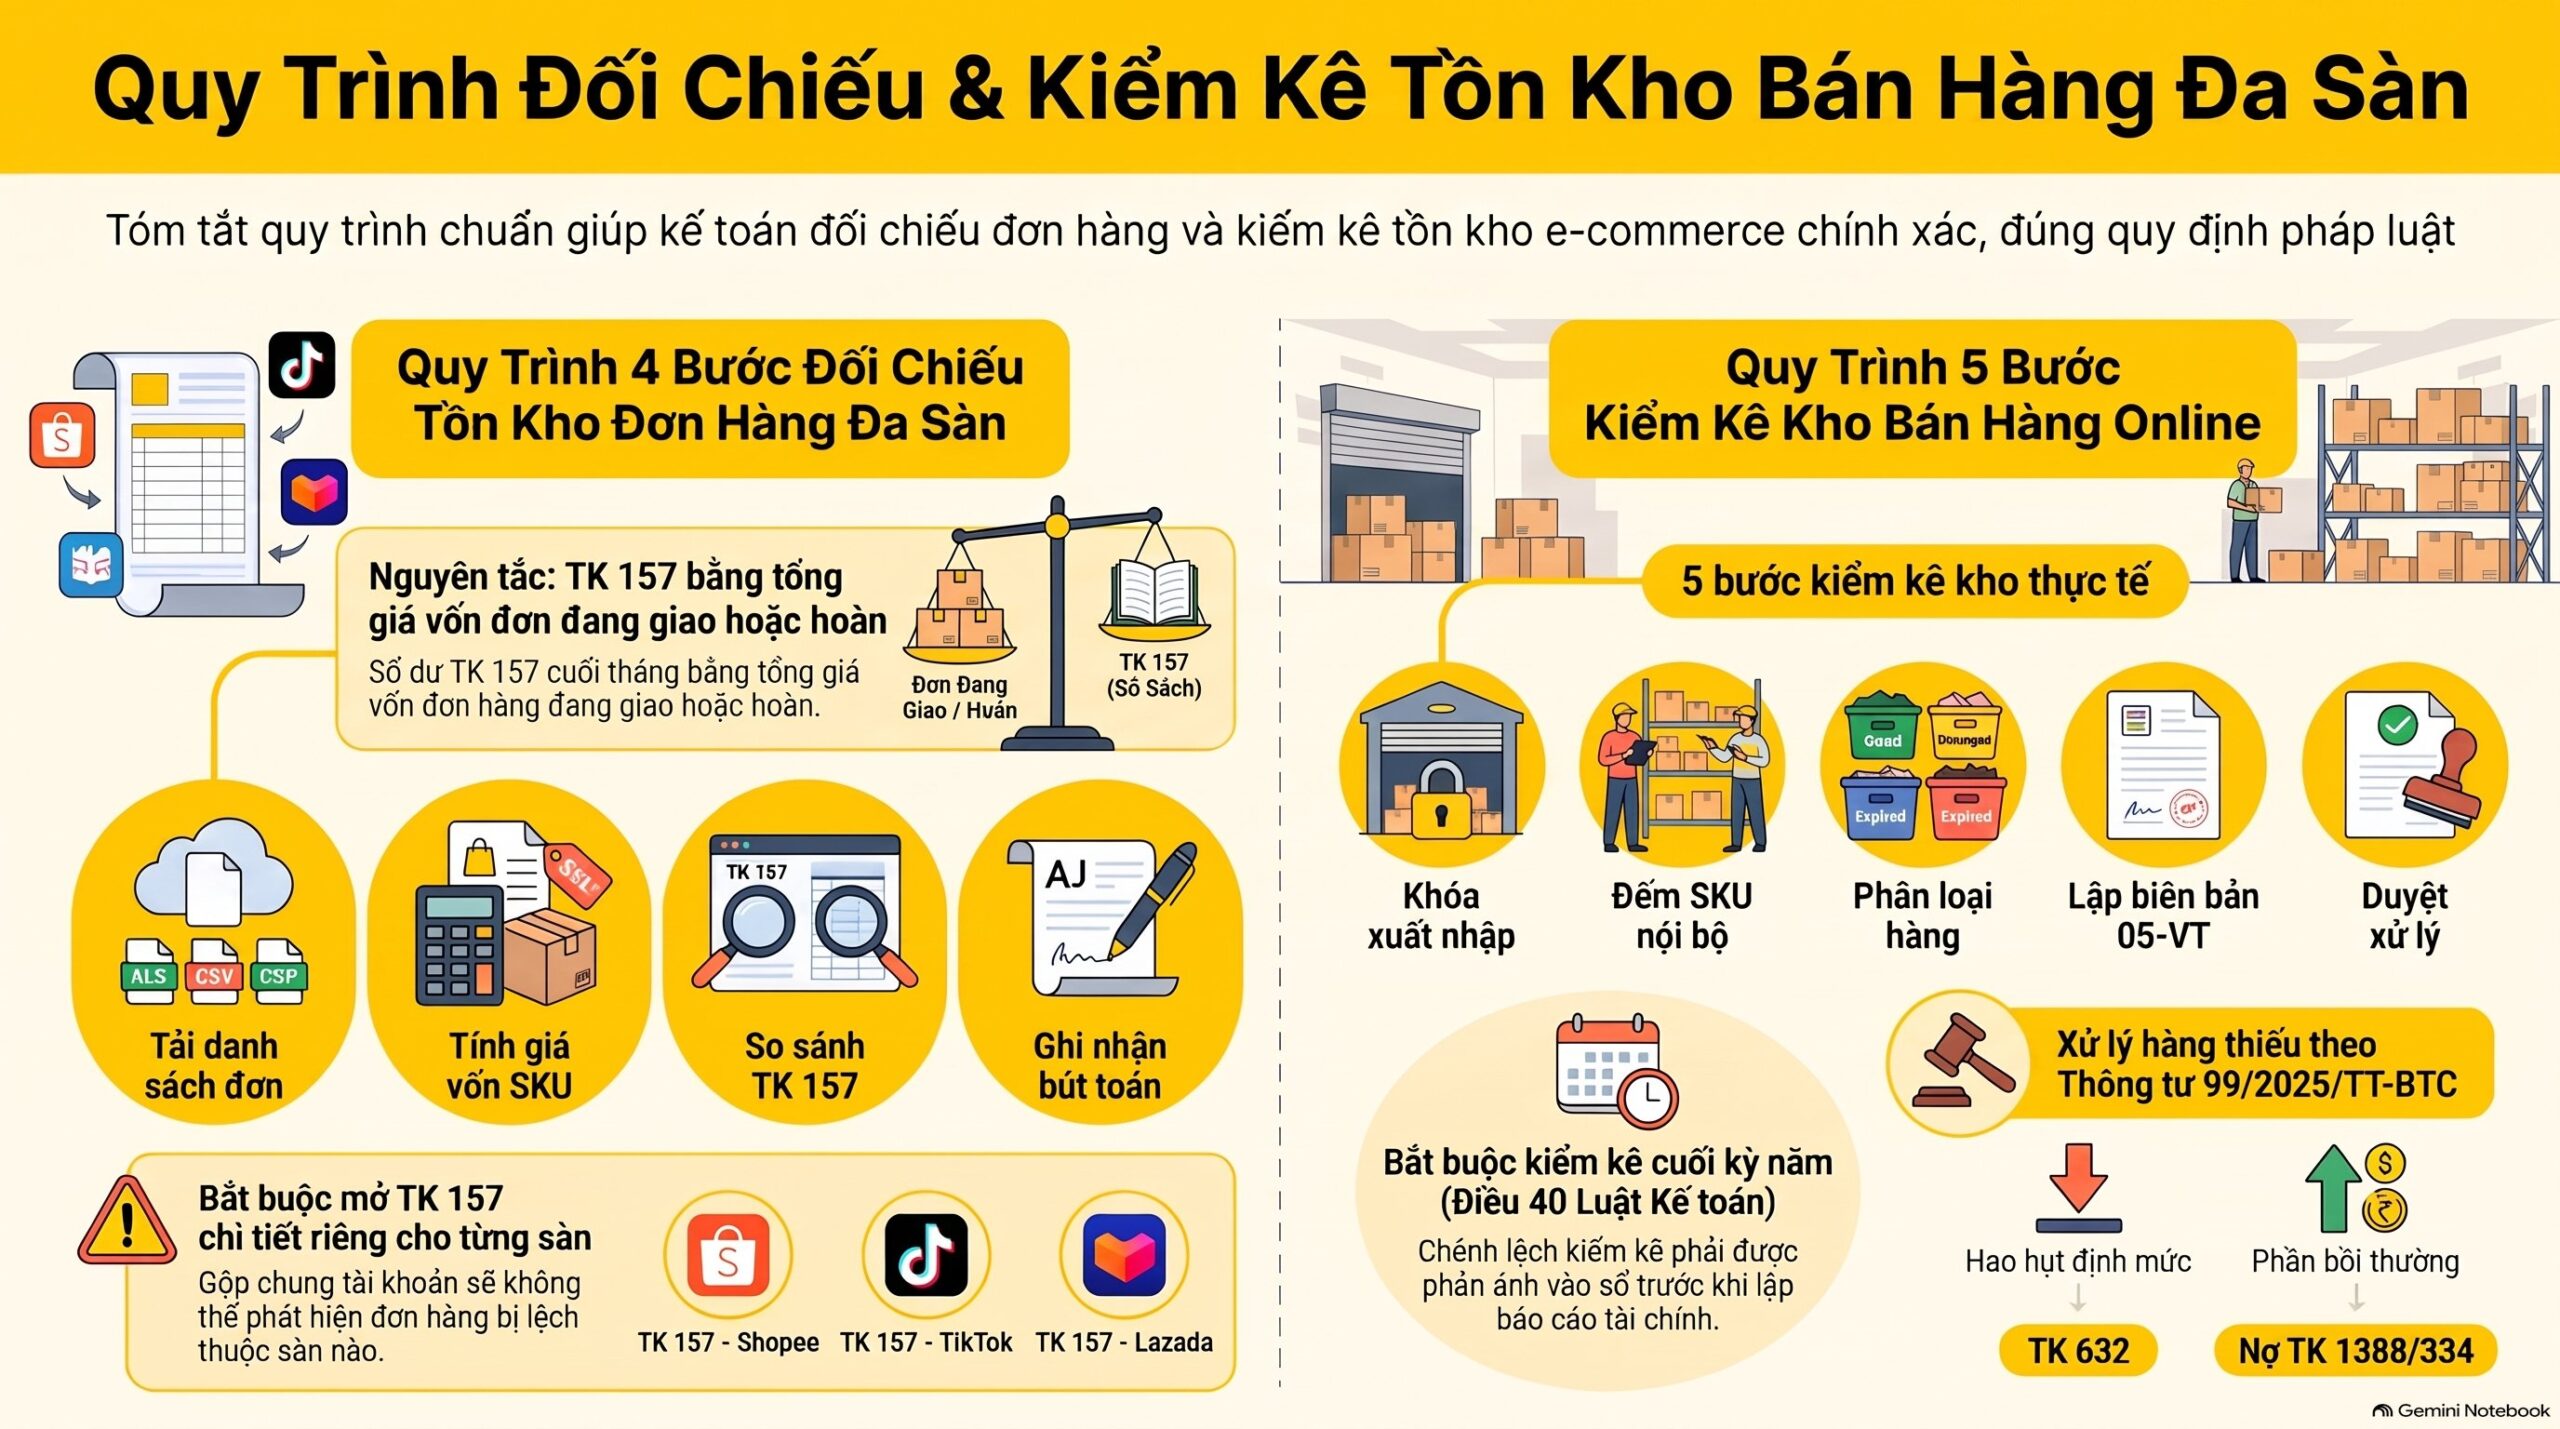
Đối chiếu tồn kho với đơn hàng Shopee là so số dư TK 157 cuối tháng với tổng giá vốn các đơn còn đang giao hoặc đang hoàn. Khi quản lý tồn kho bán hàng đa sàn đúng, hai số này phải bằng nhau. Lệch bao nhiêu là có bấy nhiêu đơn chưa kết chuyển hoặc kết chuyển hai lần.
Quy trình đối chiếu trong quản lý tồn kho bán hàng đa sàn gồm 4 bước:
- Tải danh sách đơn từ kênh người bán, lọc đơn chưa hoàn tất tại ngày cuối tháng.
- Nhân số lượng từng SKU với đơn giá xuất kho để ra giá vốn đơn đang giao.
- So với số dư chi tiết TK 157 mà quản lý tồn kho bán hàng đa sàn mở theo từng sàn.
- Đơn sàn báo đã giao thì bổ sung bút toán số 2; đơn sàn báo đã hủy thì ghi bút toán số 3.
Quản lý tồn kho bán hàng đa sàn làm lần lượt cho Shopee, TikTok Shop, Lazada, mỗi sàn một TK 157 chi tiết. Gộp chung một TK 157 cho mọi sàn khiến quản lý tồn kho bán hàng đa sàn không tìm ra đơn lệch thuộc kênh nào.
Kiểm kê kho bán hàng online khi quản lý tồn kho bán hàng đa sàn gồm mấy bước?
Kiểm kê kho bán hàng online gồm 5 bước, bắt buộc tối thiểu vào cuối kỳ kế toán năm theo Điều 40 Khoản 2 Luật Kế toán. Chênh lệch kiểm kê của quản lý tồn kho bán hàng đa sàn phải phản ánh vào sổ trước khi lập báo cáo tài chính, theo Điều 40 Khoản 3.
- Chốt thời điểm kiểm kê, khóa xuất nhập kho trong khung giờ đếm.
- Đếm theo mã SKU nội bộ dùng chung cho quản lý tồn kho bán hàng đa sàn, không đếm theo mã sàn.
- Tách riêng hàng hoàn chưa kiểm, hàng lỗi, hàng sàn gửi trả.
- Lập biên bản 05-VT đủ chữ ký ban kiểm kê, thủ kho, kế toán trưởng.
- Xin ý kiến giám đốc về số chênh lệch rồi mới ghi bút toán số 5.
Khi quản lý tồn kho bán hàng đa sàn phát hiện thiếu, Phụ lục II Thông tư 99/2025/TT-BTC hướng dẫn hàng thiếu do hao hụt trong định mức ghi thẳng Nợ TK 632. Hàng thiếu có người chịu trách nhiệm thì ghi Nợ TK 1388 hoặc TK 334 phần bồi thường, phần còn lại mới vào TK 632.
Trường hợp nào quản lý tồn kho bán hàng đa sàn xử lý khác đi?
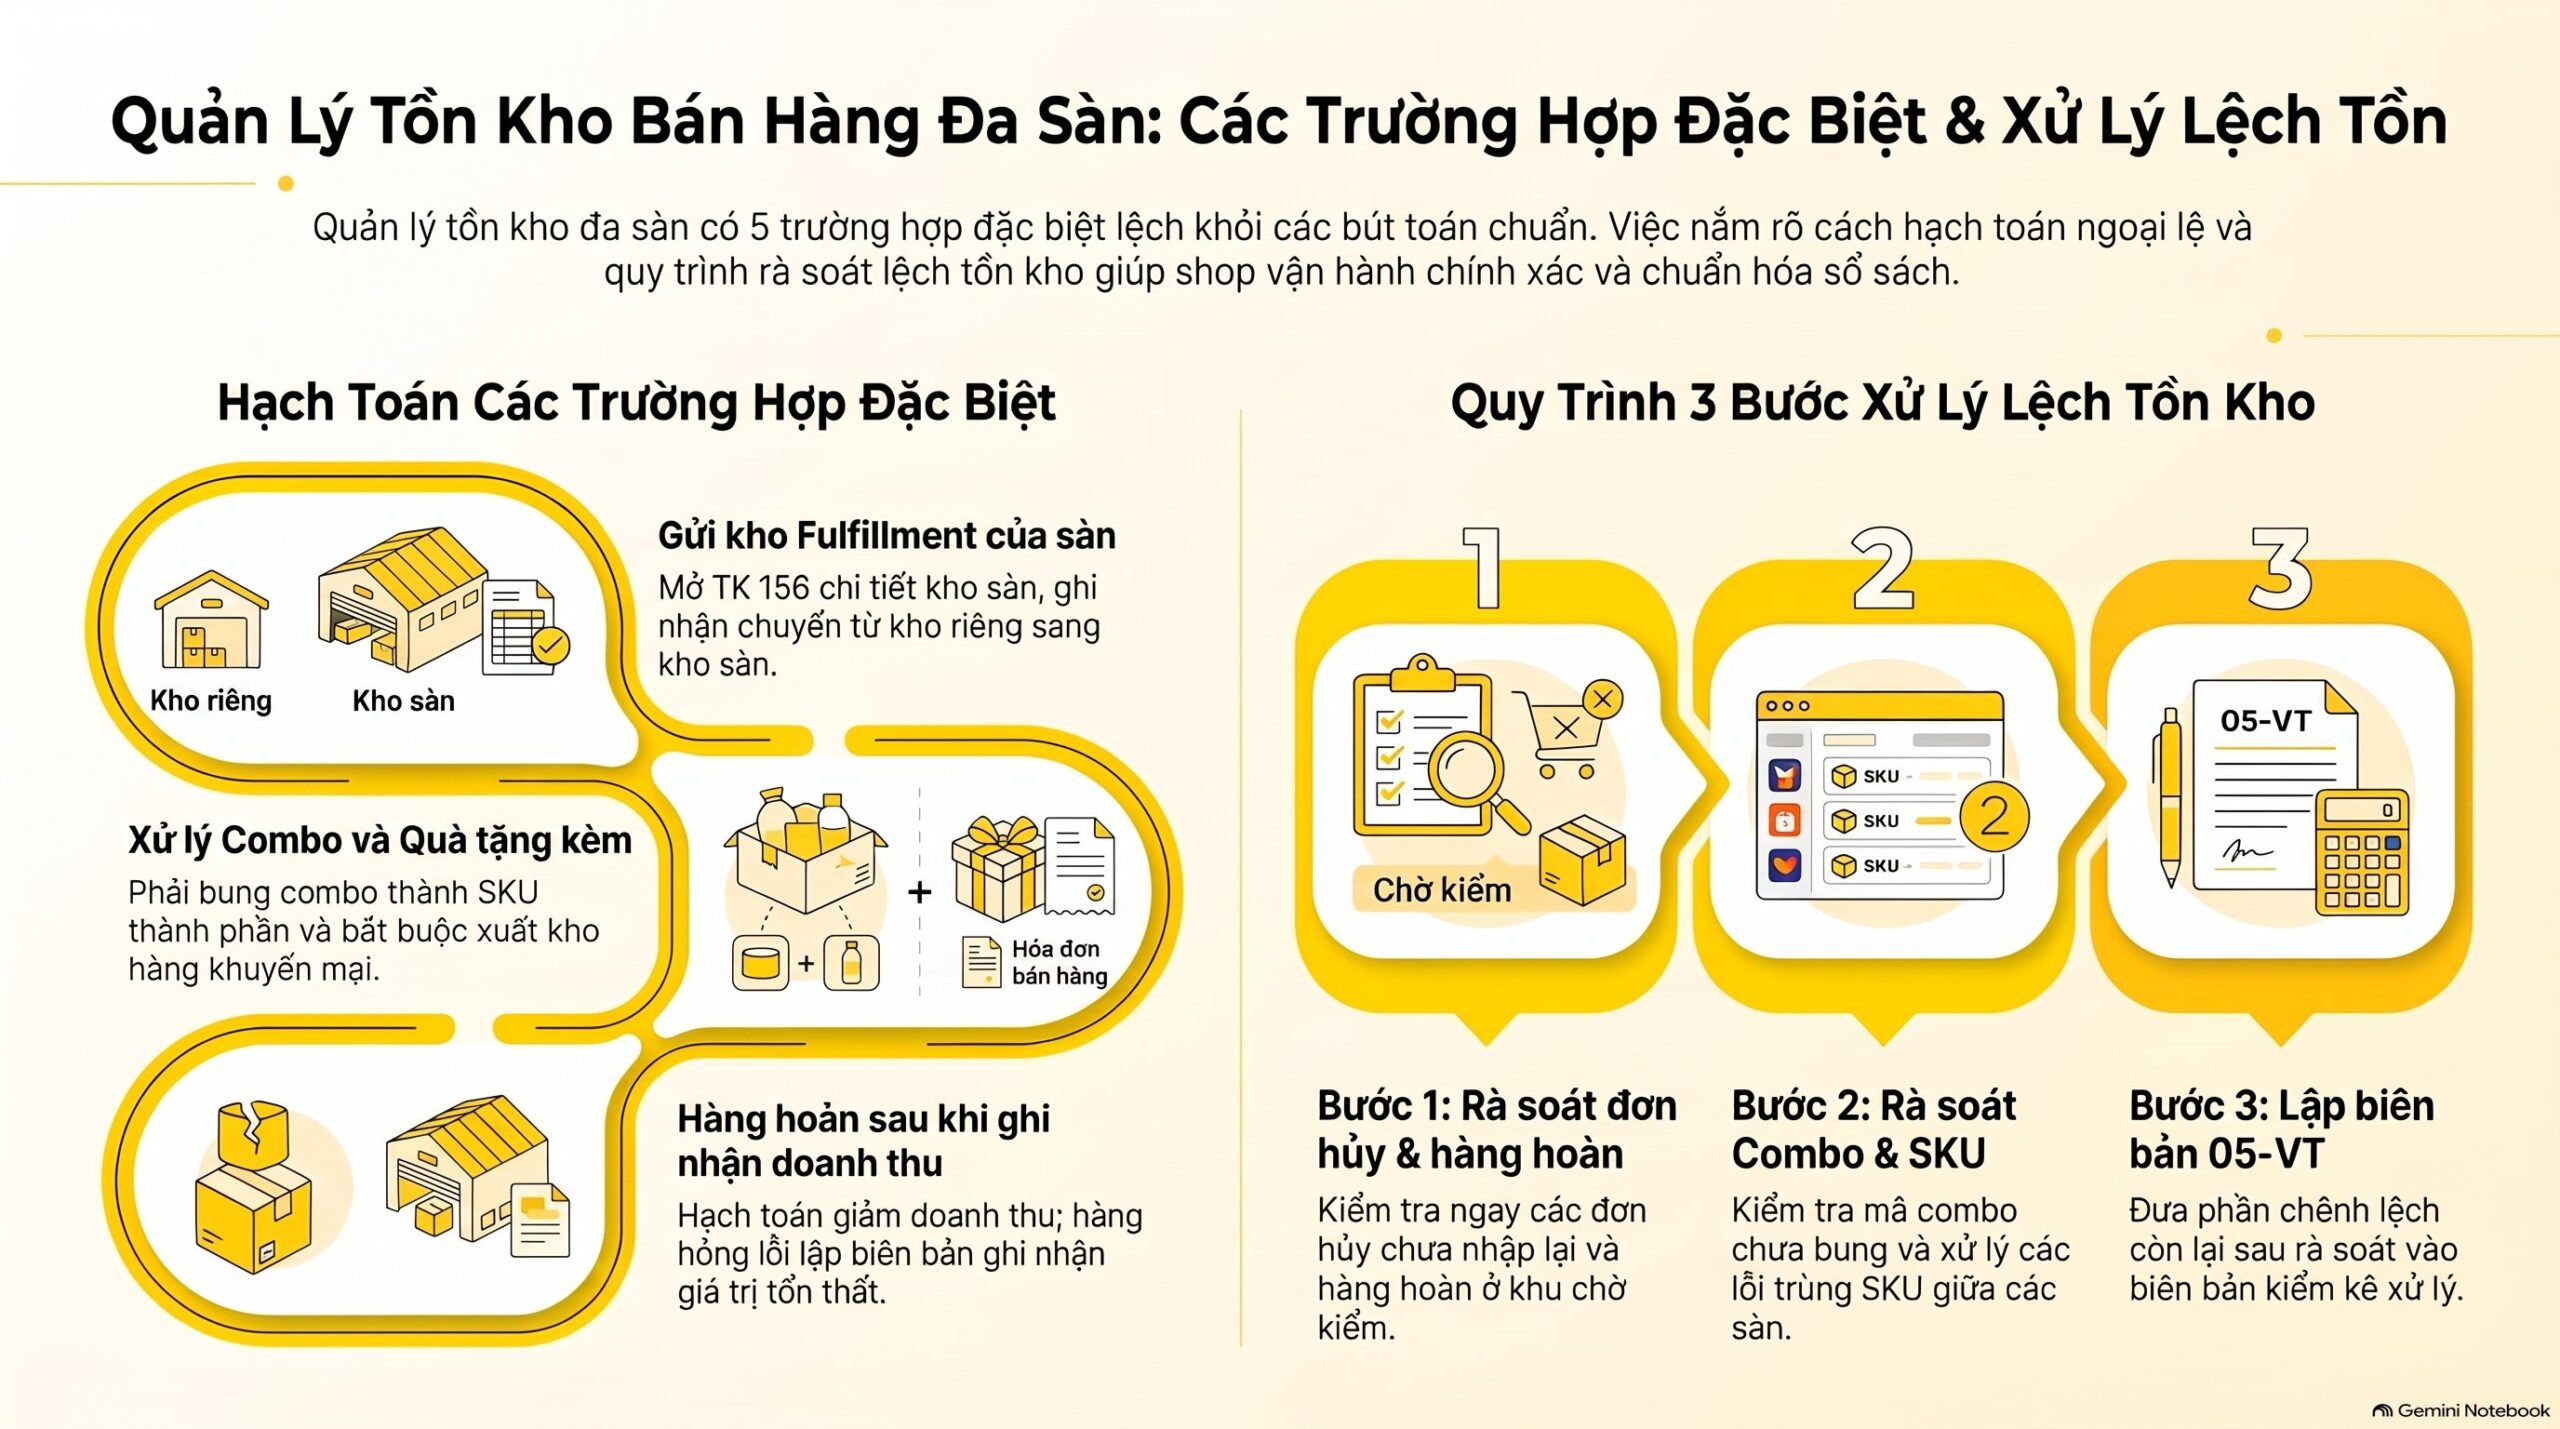
Năm trường hợp làm quản lý tồn kho bán hàng đa sàn lệch khỏi 5 bút toán chuẩn: kho fulfillment của sàn, hàng hoàn sau khi ghi doanh thu, combo, quà tặng kèm và người bán là hộ kinh doanh. Mỗi trường hợp cần một cách quản lý tồn kho bán hàng đa sàn riêng.
Quản lý tồn kho bán hàng đa sàn khi gửi kho fulfillment
Hàng chuyển vào kho của sàn vẫn thuộc sở hữu người bán. Quản lý tồn kho bán hàng đa sàn nên mở TK 156 chi tiết theo kho sàn, ghi Nợ TK 156 (kho sàn) / Có TK 156 (kho riêng) khi chuyển. Không ghi TK 157 ở bước này, vì hàng chưa gửi cho khách nào.
Cuối tháng, bộ phận quản lý tồn kho bán hàng đa sàn đối chiếu báo cáo tồn kho của sàn với số dư TK 156 chi tiết kho sàn.
Hạch toán hàng hoàn kho TMĐT trong quản lý tồn kho bán hàng đa sàn
Hạch toán hàng hoàn kho TMĐT trong quản lý tồn kho bán hàng đa sàn chia hai nhánh. Hoàn trước khi giao thành công dùng bút toán số 3; hoàn sau khi đã ghi doanh thu dùng bút toán số 4, gồm cả vế giảm doanh thu.
Hàng hoàn bị lỗi, không bán lại được thì quản lý tồn kho bán hàng đa sàn không nhập lại theo giá gốc. Kế toán quản lý tồn kho bán hàng đa sàn lập biên bản, ghi giá trị tổn thất theo quyết định xử lý. Phần thuế xem thêm bài đơn hàng hoàn có bị tính thuế không.
Quản lý tồn kho bán hàng đa sàn với combo và quà tặng
Một combo trên sàn gồm nhiều SKU lẻ. Quản lý tồn kho bán hàng đa sàn phải bung combo về SKU thành phần trước khi lập phiếu xuất.
Trong quản lý tồn kho bán hàng đa sàn, quà tặng kèm đơn không thu tiền vẫn phải xuất kho. Phụ lục II Thông tư 99/2025/TT-BTC có mục riêng cho hàng hóa dùng để khuyến mại, quảng cáo. Cách đặt mã tránh trùng xem bài lỗi trùng SKU khi bán nhiều sàn.
Quản lý tồn kho bán hàng đa sàn của DN nhỏ và vừa, hộ kinh doanh
Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC vẫn dùng TK 157 khi quản lý tồn kho bán hàng đa sàn. Điều 29 của thông tư này ghi rõ bên Có TK 157 gồm trị giá hàng đã gửi đi bị khách hàng trả lại. Đây là căn cứ trực tiếp cho bút toán số 3 của quản lý tồn kho bán hàng đa sàn.
Hộ kinh doanh không dùng hệ thống tài khoản doanh nghiệp. Hộ quản lý tồn kho bán hàng đa sàn trên sổ chi tiết theo chế độ kế toán dành cho hộ kinh doanh theo quy định hiện hành. Nguyên tắc đếm theo SKU và kiểm kê cuối kỳ vẫn giữ nguyên.
Tồn kho thực tế lệch sổ sách shop online xử lý thế nào?
Tồn kho thực tế lệch sổ sách shop online thường đến từ 4 nguồn: đơn hủy chưa nhập lại, hàng hoàn chưa kiểm, combo chưa bung mã và trùng SKU giữa các sàn. Khi xử lý hồ sơ quản lý tồn kho bán hàng đa sàn cho khách, VAR eCOM ghi nhận đơn hủy và hàng hoàn chưa nhập lại là hai nguồn lệch cần kiểm đầu tiên.
Thứ tự xử lý lệch khi quản lý tồn kho bán hàng đa sàn: rà đơn hủy trong kỳ, rà hàng hoàn ở khu chờ kiểm, rồi mới kiểm kê. Phần lệch còn lại sau ba bước đó mới đưa vào biên bản 05-VT.
Câu hỏi thường gặp về quản lý tồn kho bán hàng đa sàn
Xuất kho giao hàng shopee hạch toán 157 hay 632?
Hạch toán Nợ TK 157 khi đơn mới xuất giao đơn vị vận chuyển. Chỉ khi đơn giao thành công mới chuyển sang Nợ TK 632, Có TK 157. Cách này giúp quản lý tồn kho bán hàng đa sàn không đẩy giá vốn lên sớm.
Có bắt buộc kiểm kê kho bán hàng online hàng tháng không?
Không bắt buộc hàng tháng. Điều 40 Luật Kế toán bắt buộc kiểm kê cuối kỳ kế toán năm và một số trường hợp đặc biệt. Quản lý tồn kho bán hàng đa sàn có lượng đơn lớn nên tự kiểm kê theo tháng hoặc quý để phát hiện lệch sớm.
TK 157 có lên báo cáo tài chính không?
Có. Số dư Nợ TK 157 cuối kỳ cộng cùng TK 156 vào chỉ tiêu Hàng tồn kho, Mã số 141 trên Bảng cân đối kế toán theo Thông tư 99/2025/TT-BTC. Vì vậy quản lý tồn kho bán hàng đa sàn sai ở TK 157 sẽ làm sai luôn báo cáo tài chính.
Áp dụng Thông tư 99/2025/TT-BTC có phải đổi cách hạch toán TK 157 không?
Nguyên tắc TK 157 trong Thông tư 99/2025/TT-BTC vẫn là hàng đã gửi đi nhưng chưa xác định là đã bán. Quản lý tồn kho bán hàng đa sàn chủ yếu cần cập nhật căn cứ dẫn trong quy chế hạch toán và sổ chi tiết từ kỳ 2026.
Kết luận về quản lý tồn kho bán hàng đa sàn
Quản lý tồn kho bán hàng đa sàn đúng chuẩn dựa trên ba căn cứ. Thứ nhất là Phụ lục II Thông tư 99/2025/TT-BTC cho TK 156, TK 157, TK 632. Thứ hai là Điều 40 Luật Kế toán cho kiểm kê, và Điều 29 Thông tư 133/2016/TT-BTC cho doanh nghiệp nhỏ và vừa.
Năm bút toán quản lý tồn kho bán hàng đa sàn ở trên phủ đủ vòng đời một đơn sàn, từ xuất kho đến hoàn hàng. Bốn bước đối chiếu TK 157 và năm bước kiểm kê là hai lớp kiểm soát để quản lý tồn kho bán hàng đa sàn khớp giữa sổ, kho và sàn.
VAR eCOM tổng hợp quy trình này từ việc đối soát kho đa sàn cho khách TMĐT và cập nhật khi chế độ kế toán đổi. Đọc tiếp hai bài liên quan đến quản lý tồn kho bán hàng đa sàn: tồn kho đa sàn kế toán và hạch toán giá vốn hàng bán online.