Hóa đơn thay thế là hóa đơn điện tử mới do người bán lập để thay toàn bộ một hóa đơn đã lập sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa. Từ 01/7/2026, cách lập hóa đơn thay thế theo Điều 10 Thông tư 91/2026/TT-BTC, hướng dẫn Nghị định 254/2026/NĐ-CP.
Kế toán cầm hóa đơn sai thường cần biết ba điều: có phải lập biên bản không, ô nào ghi gì, kê khai hóa đơn thay thế vào kỳ nào. Bài trả lời đủ ba điều đó, kèm bút toán Nợ/Có và các ca đơn sàn, hàng trả, máy tính tiền.
Hóa đơn thay thế có cần biên bản thỏa thuận không?
Tùy người mua. Người mua là tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh thì trước khi lập hóa đơn thay thế, hai bên phải có văn bản thỏa thuận ghi rõ nội dung sai. Người mua là cá nhân thì người bán chỉ cần thông báo cho người mua hoặc thông báo trên website của mình (nếu có).
Quy định này nằm tại điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, áp dụng từ 01/7/2026. Văn bản thỏa thuận do người bán lưu tại đơn vị và xuất trình khi cơ quan thuế yêu cầu, không phải gửi kèm hóa đơn thay thế lên hệ thống.
Thông tư nêu đích danh 3 trường hợp người bán không bắt buộc lập văn bản thỏa thuận:
- Người bán chuyển dữ liệu hóa đơn theo Bảng tổng hợp dữ liệu hóa đơn điện tử (điểm a.1 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP).
- Người bán chuyển dữ liệu theo Bảng thông tin chi tiết giao dịch (điểm a.2 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP).
- Hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác.
Với đơn bán qua sàn, hóa đơn thay thế vẫn phải lập đúng mẫu, nhưng không cần xin xác nhận của từng người mua.
Căn cứ pháp lý nào quy định hóa đơn thay thế?
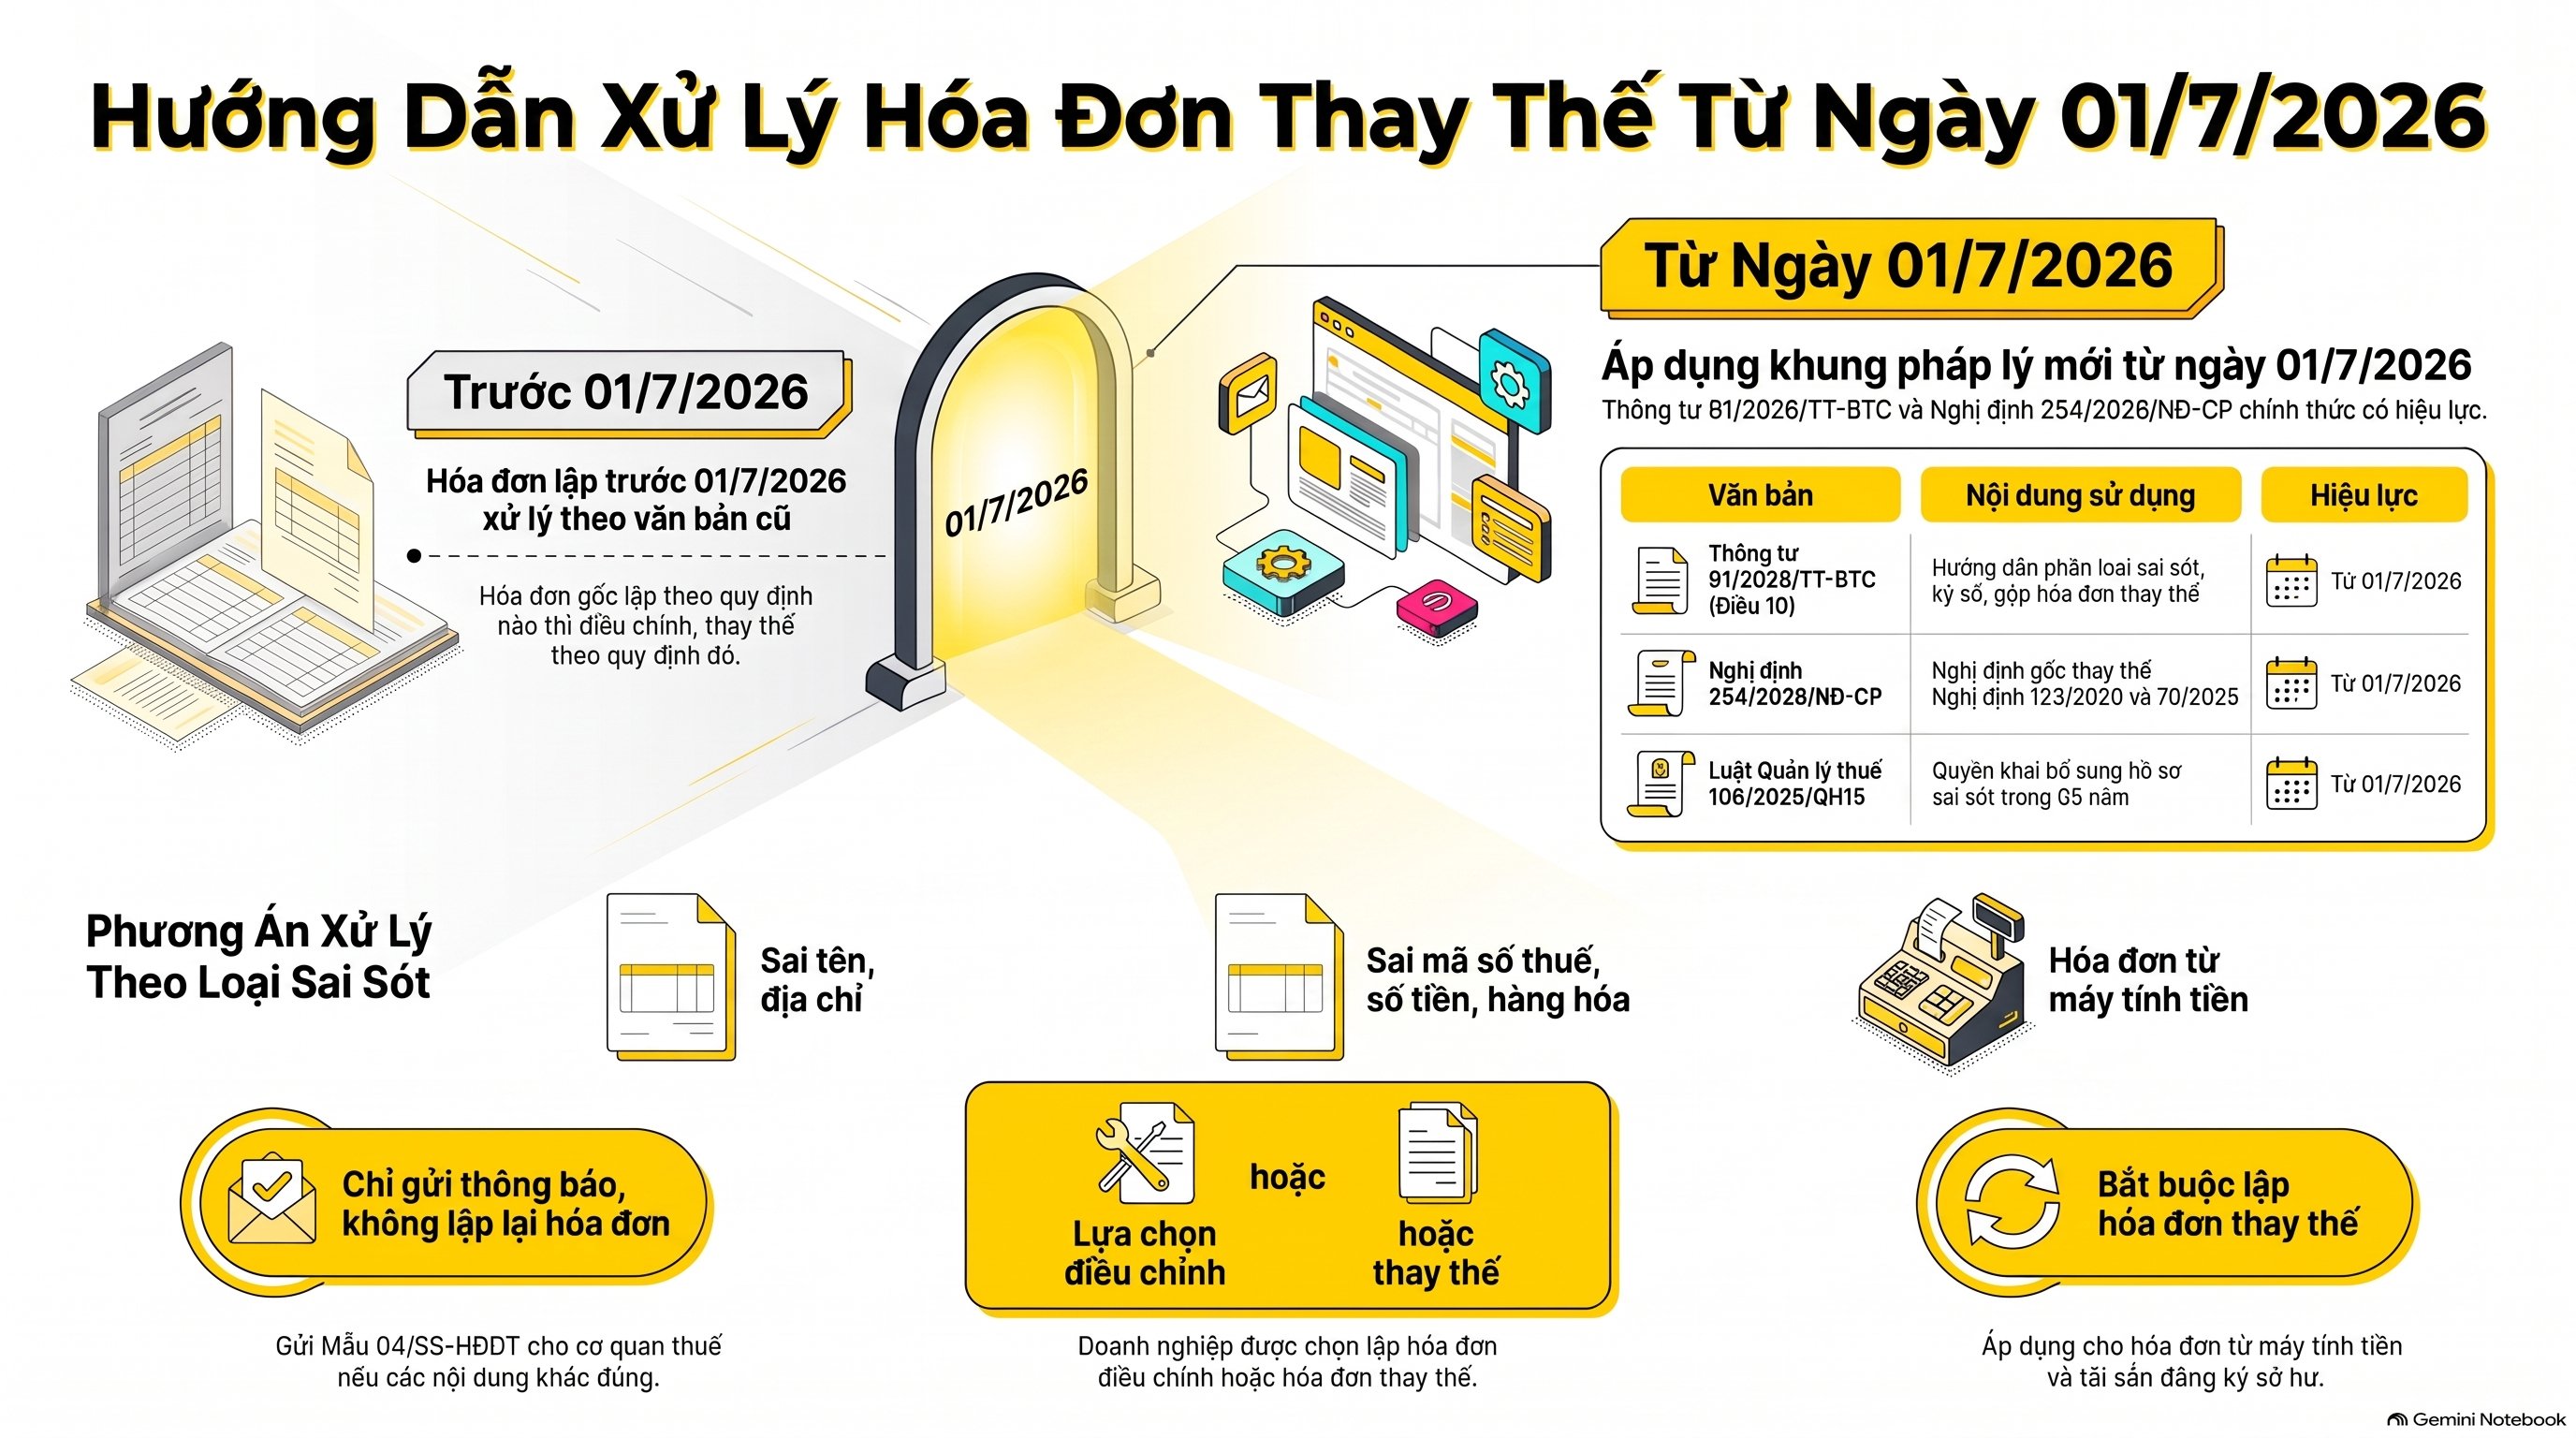
Từ 01/7/2026, hóa đơn thay thế lập theo Điều 10 Thông tư 91/2026/TT-BTC, văn bản hướng dẫn Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử. Cả hai văn bản có hiệu lực cùng ngày 01/7/2026, căn cứ Luật Quản lý thuế 108/2025/QH15.
Văn bản nào áp dụng cho hóa đơn lập từ 01/7/2026?
Theo khoản 2 Điều 43 Nghị định 254/2026/NĐ-CP, từ 01/7/2026 Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP hết hiệu lực. Thông tư 32/2025/TT-BTC cũng hết hiệu lực từ cùng ngày theo khoản 2 Điều 25 Thông tư 91/2026/TT-BTC.
Bảng dưới gom các văn bản kế toán viên cần mở khi xử lý hóa đơn thay thế:
| Văn bản | Nội dung dùng cho hóa đơn thay thế | Hiệu lực |
|---|---|---|
| Thông tư 91/2026/TT-BTC, Điều 10 | Phân loại sai sót, dòng chữ bắt buộc, văn bản thỏa thuận, ký số, gộp nhiều hóa đơn | Từ 01/7/2026 |
| Nghị định 254/2026/NĐ-CP | Nghị định gốc về hóa đơn điện tử, thay Nghị định 123/2020 và Nghị định 70/2025 | Từ 01/7/2026 |
| Luật Quản lý thuế 108/2025/QH15, khoản 5 Điều 12 | Quyền khai bổ sung hồ sơ khai thuế có sai sót trong 05 năm | Từ 01/7/2026 |
| Nghị định 252/2026/NĐ-CP, Điều 12 | Cách khai bổ sung cho kỳ phát sinh sai sót, tiền chậm nộp | Từ 01/7/2026 |
| Thông tư 89/2026/TT-BTC, khoản 3 Điều 17 | Hồ sơ khai bổ sung hồ sơ khai thuế | Từ 01/7/2026 |
Hóa đơn lập trước 01/7/2026 bị sai thì theo văn bản nào?
Vẫn được điều chỉnh hoặc thay thế, nhưng thực hiện theo quy định của văn bản đã dùng để lập hóa đơn gốc. Khoản 2 Điều 24 Thông tư 91/2026/TT-BTC nêu rõ hóa đơn đã lập theo Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC thì điều chỉnh hoặc thay thế theo quy định.
Trước khi lập hóa đơn thay thế, hãy xem ngày lập hóa đơn gốc để biết mở văn bản nào.
Sai nội dung nào thì được lập hóa đơn thay thế?
Sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa thì được chọn điều chỉnh hoặc lập hóa đơn thay thế. Sai tên, địa chỉ, số tiền bằng chữ mà các nội dung trên vẫn đúng thì không lập lại hóa đơn, chỉ thông báo.
| Nội dung bị sai | Cách xử lý | Căn cứ trong Điều 10 Thông tư 91/2026/TT-BTC |
|---|---|---|
| Tên, địa chỉ người mua, số tiền bằng chữ (các nội dung khác đúng) | Thông báo người mua, gửi Mẫu 04/SS-HĐĐT cho cơ quan thuế, không lập lại hóa đơn | Điểm a khoản 1 |
| Mã số thuế người mua | Chọn điều chỉnh hoặc hóa đơn thay thế | Điểm b khoản 1 |
| Tên hàng, quy cách, chất lượng hàng hóa | Chọn điều chỉnh hoặc hóa đơn thay thế | Điểm b khoản 1 |
| Số tiền, thuế suất, tiền thuế | Chọn điều chỉnh hoặc hóa đơn thay thế | Điểm b khoản 1 |
| Hóa đơn từ máy tính tiền, hóa đơn bán tài sản phải đăng ký quyền sở hữu | Bắt buộc lập hóa đơn thay thế | Điểm c khoản 1 |
| Hóa đơn không có ký hiệu mẫu số, ký hiệu, số hóa đơn | Chỉ được điều chỉnh, không thay thế | Điểm b khoản 6 |
Ghi hóa đơn thay thế thế nào?
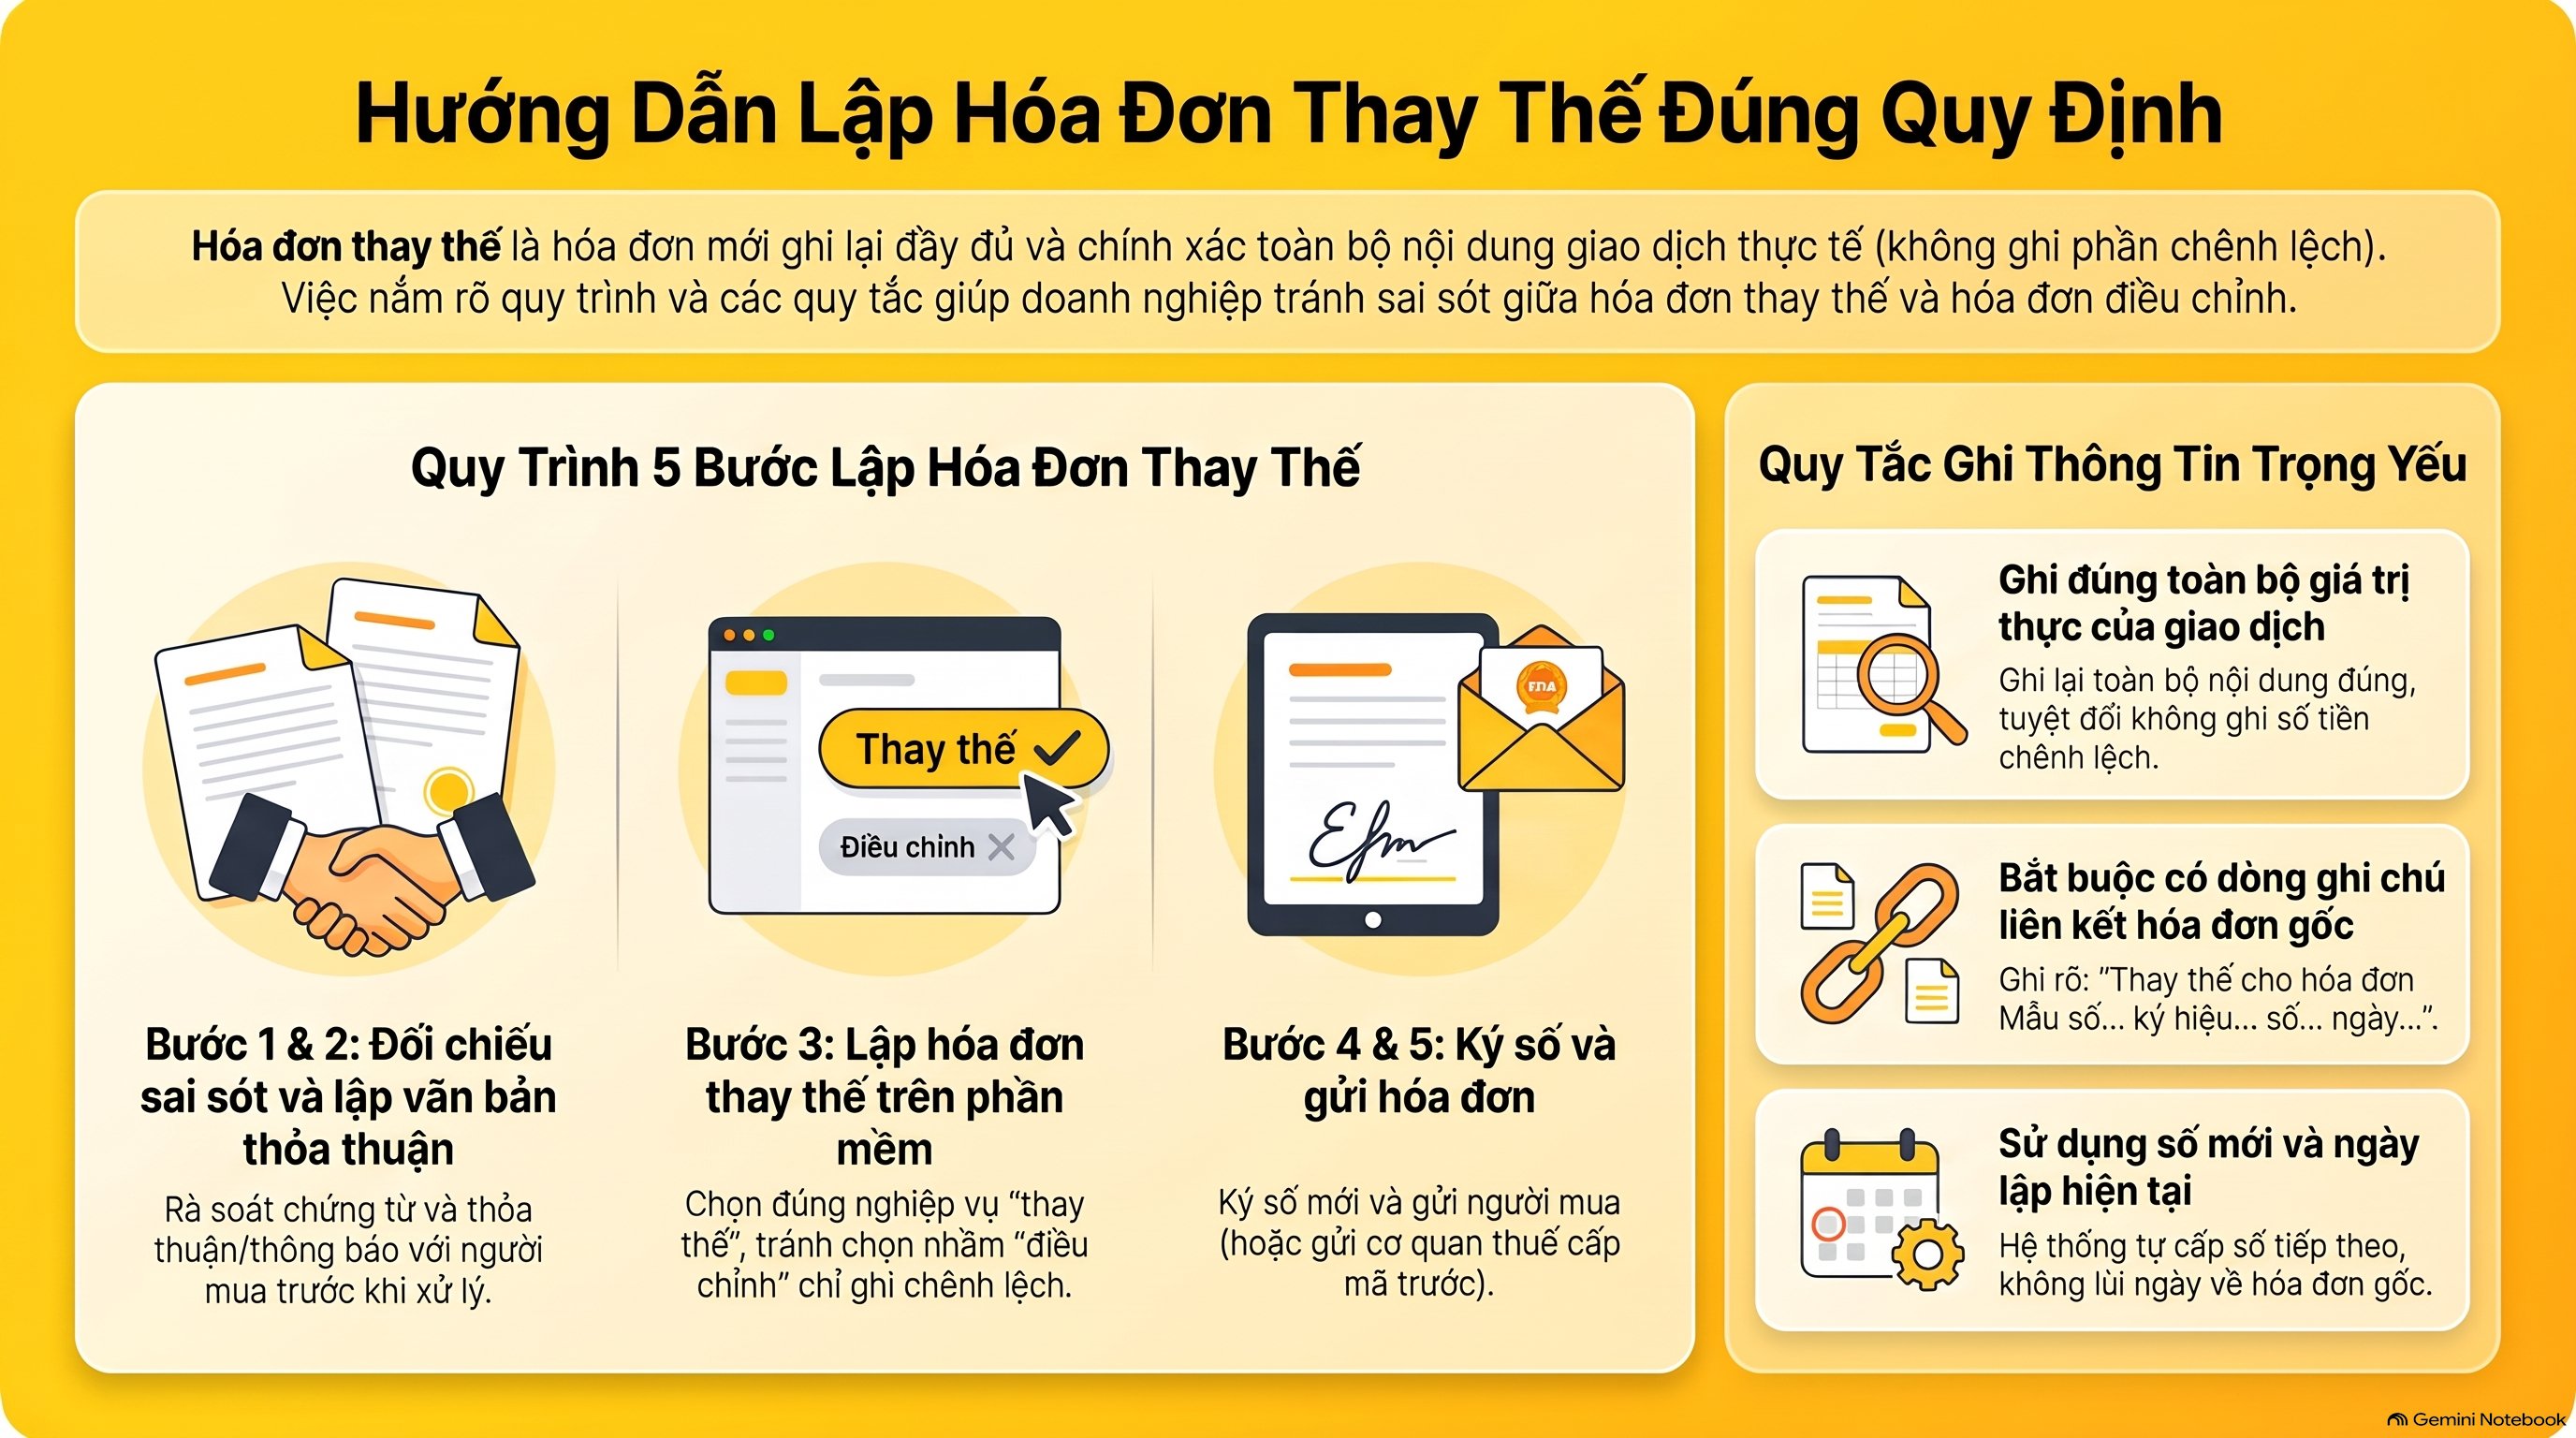
Hóa đơn thay thế là một hóa đơn mới, ghi lại đầy đủ và đúng toàn bộ nội dung, có thêm dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”. Số tiền ghi đúng giá trị thật của giao dịch, không ghi phần chênh lệch như hóa đơn điều chỉnh.
Ghi tăng (số dương) hoặc giảm (số âm) chỉ dành cho hóa đơn điều chỉnh, theo điểm c khoản 6 Điều 10 Thông tư 91/2026/TT-BTC.
Từng ô trên hóa đơn thay thế ghi gì?
Bảng dưới áp cho ví dụ: hóa đơn gốc số 125 ngày 12/8/2026 ghi giá chưa thuế 50.000.000 đồng, tiền thuế 5.000.000 đồng. Giá đúng theo hợp đồng là 45.000.000 đồng, tiền thuế đúng là 4.500.000 đồng.
| Ô trên hóa đơn thay thế | Ghi gì | Lưu ý |
|---|---|---|
| Ký hiệu mẫu số, ký hiệu hóa đơn | Theo dải ký hiệu đang dùng | Không dùng lại số của hóa đơn gốc |
| Số hóa đơn | Số tiếp theo trong dãy, ví dụ số 241 | Hệ thống tự cấp |
| Ngày lập | Ngày lập hóa đơn thay thế | Không lùi về ngày 12/8/2026 của hóa đơn gốc |
| Dòng ghi chú bắt buộc | “Thay thế cho hóa đơn Mẫu số… ký hiệu… số 125 ngày 12 tháng 8 năm 2026” | Ghi đủ mẫu số, ký hiệu, số, ngày |
| Tên, địa chỉ, mã số thuế người mua | Ghi đúng toàn bộ | Kể cả phần không sai |
| Tên hàng, đơn vị tính, số lượng, đơn giá | Ghi lại đúng toàn bộ các dòng hàng | Không chỉ ghi dòng bị sai |
| Thành tiền chưa thuế | 45.000.000 đồng | Ghi giá trị đúng, không ghi chênh lệch 5.000.000 đồng |
| Thuế suất, tiền thuế | Thuế suất đúng; tiền thuế 4.500.000 đồng | Theo đúng thuế suất của hàng hóa |
| Tổng thanh toán, số tiền bằng chữ | 49.500.000 đồng | Bằng chữ khớp bằng số |
| Mã của cơ quan thuế | Để trống khi lập, hệ thống điền sau | Chỉ với hóa đơn có mã |
| Chữ ký số người bán | Ký số mới | Bắt buộc |
| Chữ ký số người mua | Để trống nếu hai bên không thỏa thuận ký | Không bắt buộc |
Lập và gửi hóa đơn thay thế gồm mấy bước?
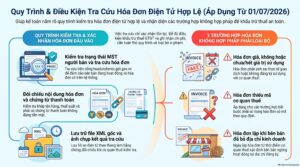
Quy trình lập hóa đơn thay thế cho trường hợp sai mã số thuế, số tiền hoặc thuế suất gồm 5 bước:
- Đối chiếu sai sót với hợp đồng, đơn hàng hoặc biên bản giao hàng để xác định đúng nội dung sai.
- Lập văn bản thỏa thuận với người mua là tổ chức, hộ kinh doanh; hoặc thông báo cho người mua cá nhân. Bỏ qua bước này nếu thuộc 3 trường hợp miễn đã nêu ở trên.
- Lập hóa đơn thay thế trên phần mềm, chọn nghiệp vụ “thay thế”, gắn đúng hóa đơn gốc để phần mềm tự sinh dòng chữ bắt buộc.
- Ký số trên hóa đơn thay thế.
- Gửi hóa đơn: hóa đơn có mã thì gửi cơ quan thuế cấp mã rồi gửi người mua; hóa đơn không có mã thì gửi thẳng cho người mua.
Bước 4 và bước 5 lấy từ đoạn cuối điểm b.2 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC. Khi xử lý hồ sơ khách bán đa sàn, VAR eCOM ghi nhận lỗi phổ biến nhất ở bước 3: chọn nhầm nghiệp vụ “điều chỉnh” nên hóa đơn lẽ ra là hóa đơn thay thế chỉ mang phần chênh lệch.
Hạch toán và kê khai hóa đơn thay thế vào đâu?
Hóa đơn thay thế cho hóa đơn có sai sót được xử lý thuế như khai bổ sung cho kỳ phát sinh sai sót, tức kỳ của hóa đơn gốc. Trên sổ kế toán, bút toán của hóa đơn gốc được đảo lại và ghi bút toán mới theo hóa đơn thay thế.
Kê khai hóa đơn thay thế vào kỳ nào?
Điều 10 Thông tư 91/2026/TT-BTC không có câu riêng về kỳ kê khai hóa đơn thay thế lập do sai sót. Điểm d khoản 6 chỉ nói về hóa đơn điều chỉnh thuộc khoản 5, như chênh lệch quyết toán, chiết khấu thương mại.
Với hóa đơn thay thế do lập sai, nguyên tắc nằm ở luật quản lý thuế. Khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15 cho phép khai bổ sung hồ sơ có sai sót trong 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai sót.
> Điểm a khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP: người nộp thuế “thực hiện khai bổ sung cho kỳ phát sinh sai, sót”.
Áp vào thực tế, có 3 tình huống:
| Tình huống | Kê khai hóa đơn thay thế | Tiền chậm nộp |
|---|---|---|
| Hóa đơn gốc và hóa đơn thay thế cùng kỳ, chưa nộp tờ khai | Chỉ kê khai hóa đơn thay thế, không kê khai hóa đơn gốc | Không phát sinh |
| Hóa đơn gốc ở kỳ đã nộp tờ khai, số thuế phải nộp tăng | Khai bổ sung kỳ của hóa đơn gốc, nộp phần thuế tăng | Có, tính trên số thuế tăng thêm |
| Hóa đơn gốc ở kỳ đã nộp tờ khai, số thuế phải nộp giảm | Khai bổ sung kỳ của hóa đơn gốc | Được điều chỉnh giảm, xử lý số nộp thừa |
Riêng trường hợp khai bổ sung chỉ làm tăng hoặc giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau, Điều 12 Nghị định 252/2026/NĐ-CP cho khai số chênh lệch vào kỳ phát hiện sai sót. Hồ sơ khai bổ sung thực hiện theo khoản 3 Điều 17 Thông tư 89/2026/TT-BTC. Quy trình chi tiết xem thêm bài kê khai bổ sung hóa đơn bỏ sót.
Định khoản hóa đơn thay thế bên bán thế nào?
Dùng lại ví dụ hóa đơn số 125 bị thay bằng hóa đơn số 241, hạch toán theo hệ thống tài khoản doanh nghiệp đang áp dụng:
- Đảo bút toán hóa đơn gốc số 125: Nợ TK 511: 50.000.000 đồng; Nợ TK 3331: 5.000.000 đồng; Có TK 131: 55.000.000 đồng.
- Ghi nhận theo hóa đơn thay thế số 241: Nợ TK 131: 49.500.000 đồng; Có TK 511: 45.000.000 đồng; Có TK 3331: 4.500.000 đồng.
Nếu hóa đơn gốc thuộc năm tài chính đã khóa sổ, khoản sửa sai được xử lý theo chính sách sửa sai sót kỳ trước của đơn vị. Sai sót trọng yếu thường điều chỉnh qua lợi nhuận sau thuế chưa phân phối (TK 421) thay vì doanh thu năm hiện tại.
Bên mua nhận hóa đơn thay thế đầu vào thì làm gì?
Bên mua đảo bút toán hóa đơn đầu vào cũ và ghi theo hóa đơn thay thế. Nếu hóa đơn gốc đã được khấu trừ ở tờ khai kỳ trước, bên mua khai bổ sung kỳ đó theo cùng nguyên tắc tại Điều 12 Nghị định 252/2026/NĐ-CP. Bên mua là tổ chức giữ thêm văn bản thỏa thuận đã ký để giải trình khi cần.
Trường hợp nào hóa đơn thay thế xử lý khác đi?
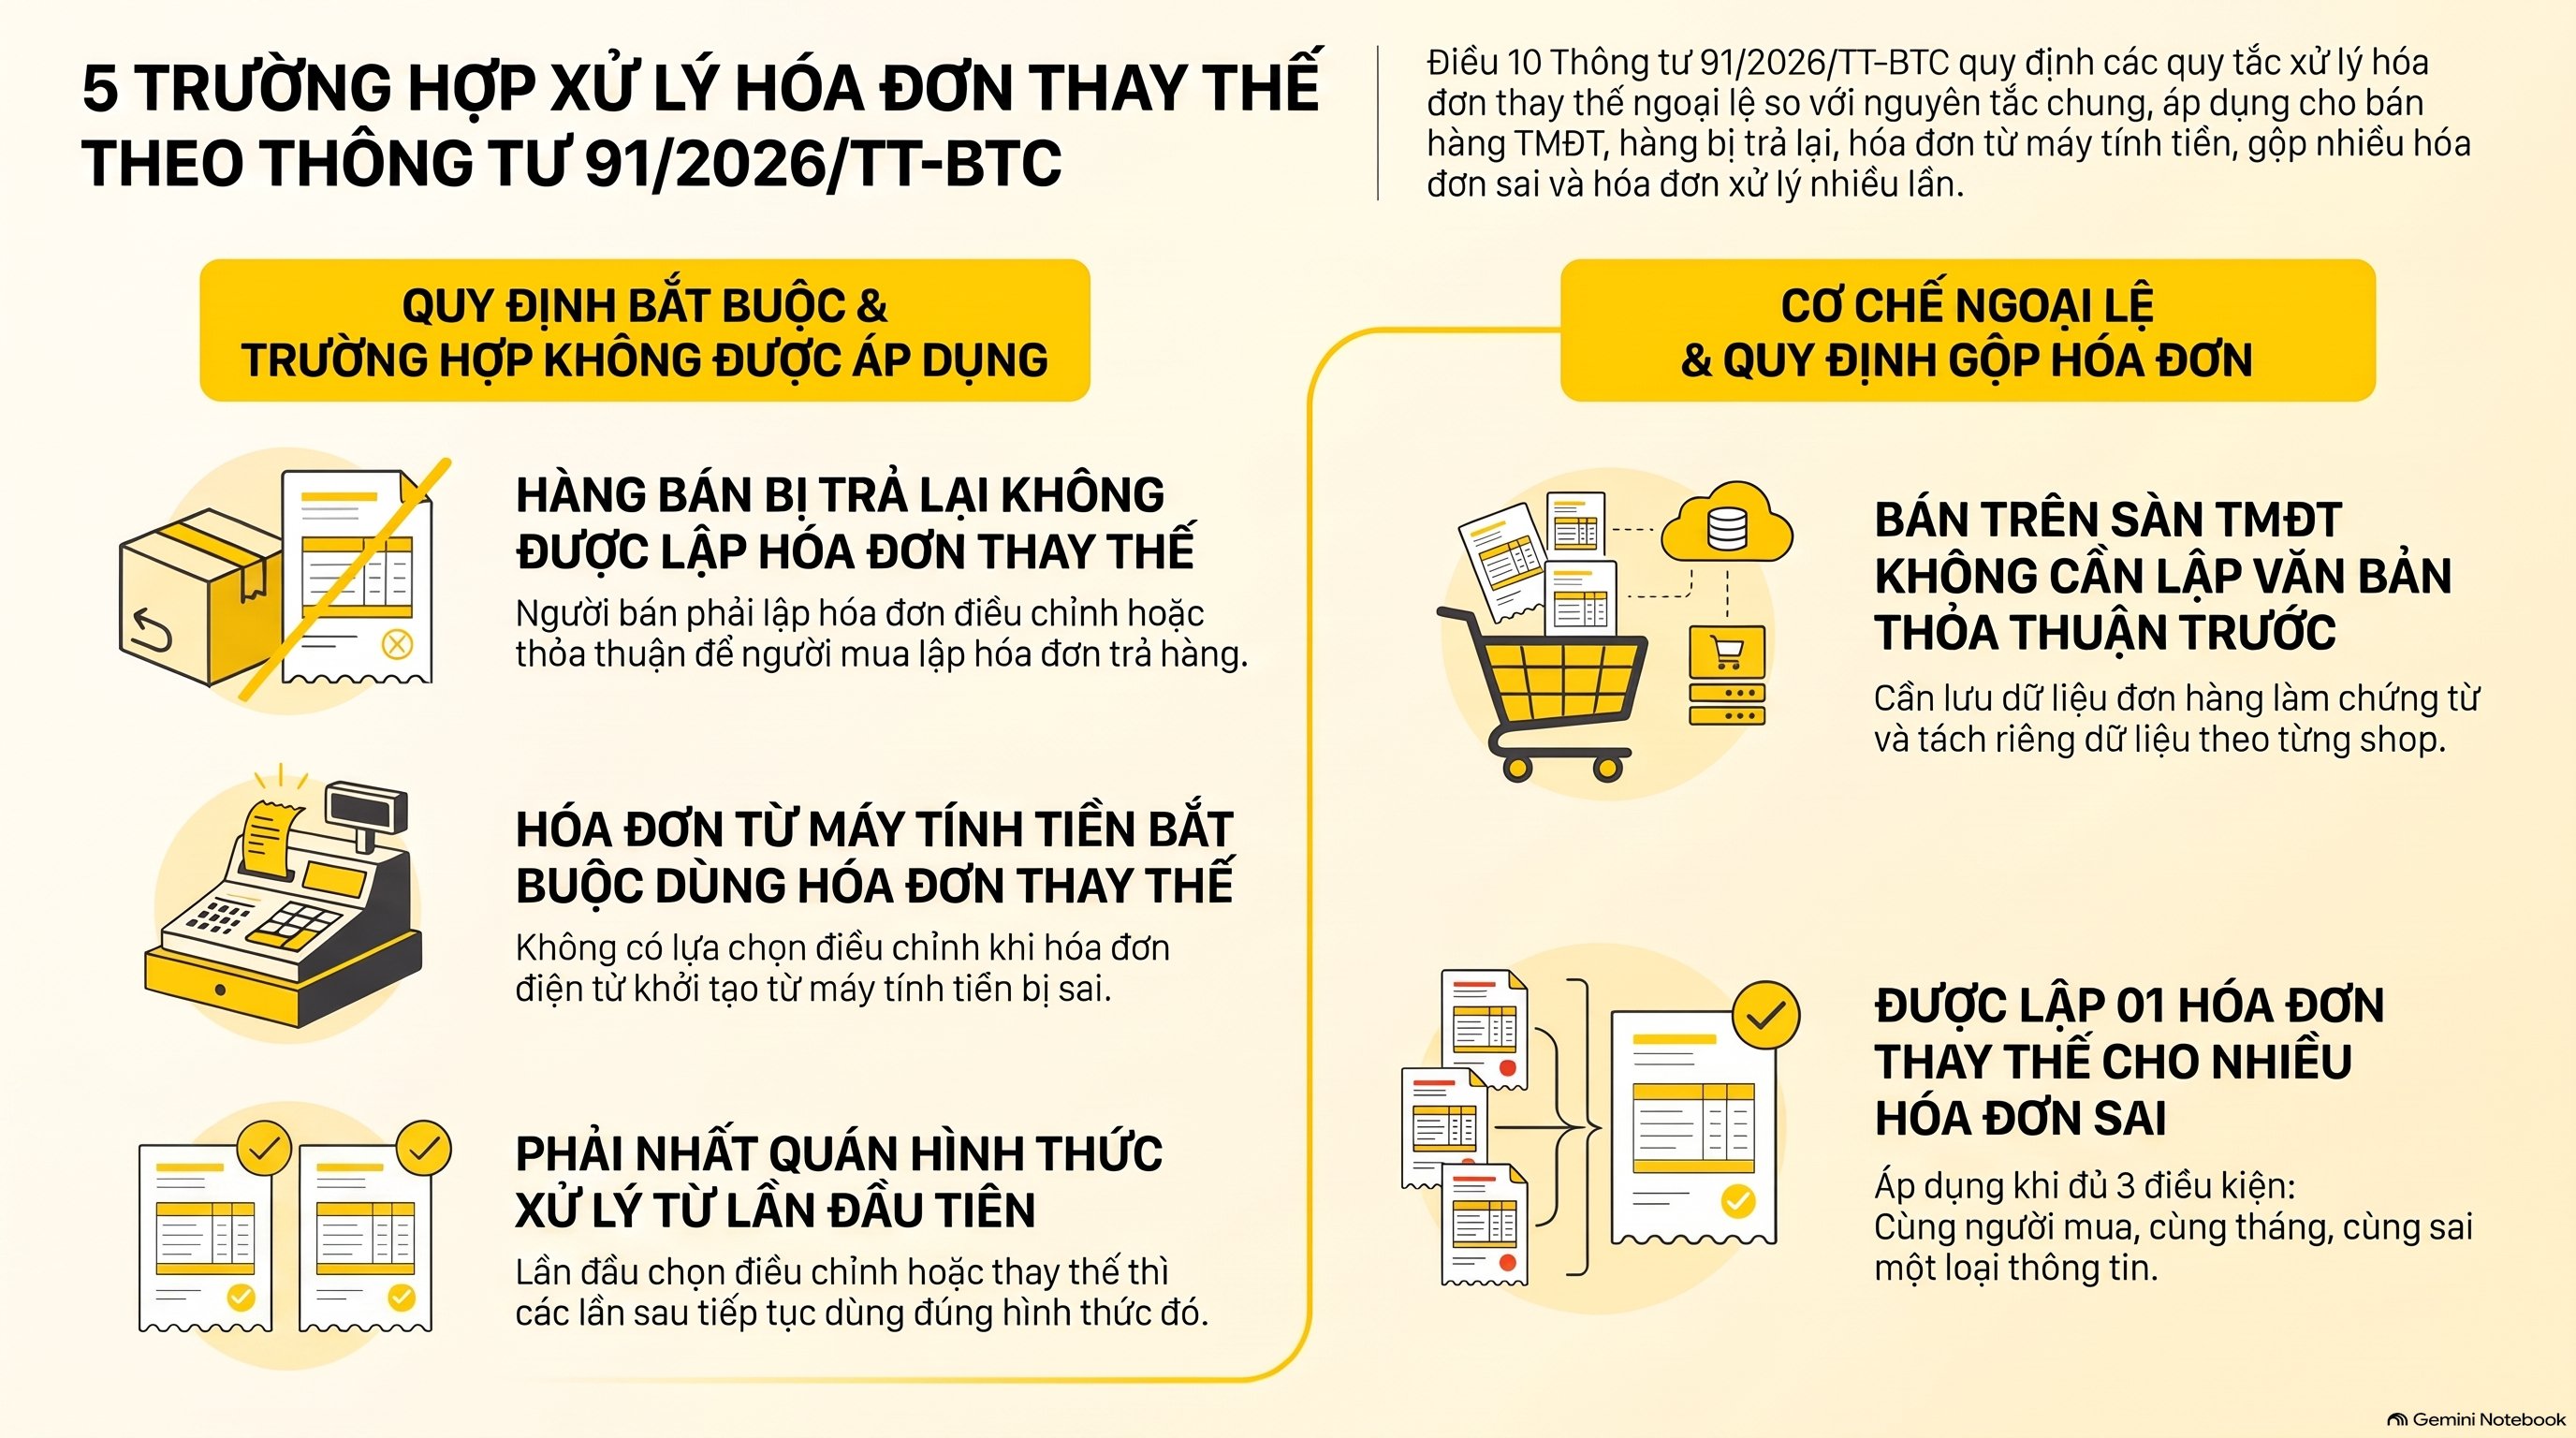
Có 5 ca khác quy tắc chung: đơn bán trên sàn TMĐT, hàng bán bị trả lại, hóa đơn từ máy tính tiền, nhiều hóa đơn sai cùng lúc và hóa đơn đã xử lý một lần. Mỗi ca dưới đây đều có điểm, khoản riêng trong Điều 10 Thông tư 91/2026/TT-BTC.
Đơn bán trên Shopee, TikTok Shop, đa sàn
Đơn bán trên sàn không bắt buộc lập văn bản thỏa thuận trước khi lập hóa đơn thay thế, nhưng phải lưu dữ liệu đơn hàng của sàn làm chứng từ cho nội dung đúng.
Khi đối soát đơn đa sàn cho khách, VAR eCOM tách dữ liệu theo từng shop trước khi lập hóa đơn thay thế, để đơn của sàn này không gắn nhầm hóa đơn của sàn khác. Cách xử lý điều chỉnh cho đơn sàn xem tại bài điều chỉnh hóa đơn bán hàng trên sàn.
Hàng bán bị trả lại có lập hóa đơn thay thế không?
Không. Theo điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, người mua trả lại toàn bộ hoặc một phần hàng thì người bán lập hóa đơn điều chỉnh. Ngoại lệ là hai bên thỏa thuận để người mua lập hóa đơn trả hàng. Hóa đơn gốc không sai khi lập, nên dùng hóa đơn thay thế cho đơn hoàn là chọn sai nghiệp vụ.
Hóa đơn từ máy tính tiền và khách lẻ
Hóa đơn điện tử từ máy tính tiền lập sai thì bắt buộc lập hóa đơn thay thế, không có lựa chọn điều chỉnh, theo điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC. Người mua là cá nhân thì người bán thông báo cho người mua hoặc đăng thông báo trên website.
Một hóa đơn thay thế cho nhiều hóa đơn sai
Trong cùng tháng, người bán lập sai cùng một thông tin trên nhiều hóa đơn của cùng một người mua thì được lập 01 hóa đơn thay thế cho nhiều hóa đơn. Hóa đơn thay thế này đính kèm bảng kê theo Mẫu số 01/BK-ĐCTT Phụ lục III Thông tư 91/2026/TT-BTC.
Điều kiện gộp gồm đủ 3 yếu tố: cùng người mua, cùng tháng, cùng sai một loại thông tin. Ví dụ 12 hóa đơn tháng 9/2026 cho cùng một đại lý cùng ghi sai thuế suất thì gộp vào một hóa đơn thay thế. Hóa đơn của hai người mua khác nhau thì không gộp chung một hóa đơn thay thế.
Đã điều chỉnh lần đầu, lần sau có lập hóa đơn thay thế được không?
Không. Điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC yêu cầu các lần xử lý tiếp theo dùng đúng hình thức đã áp dụng ở lần đầu. Đã chọn điều chỉnh thì lần sau tiếp tục điều chỉnh; đã chọn thay thế thì tiếp tục lập hóa đơn thay thế.
Nếu người bán đã gửi Bảng tổng hợp dữ liệu hóa đơn điện tử, thông tin hóa đơn thay thế được gửi trên Bảng tổng hợp của các kỳ tiếp theo. Trường hợp này không gửi Mẫu 04/SS-HĐĐT, theo điểm đ khoản 1 Điều 10.
Câu hỏi thường gặp về hóa đơn thay thế
Hóa đơn thay thế là gì, khác hóa đơn điều chỉnh chỗ nào?
Hóa đơn thay thế ghi lại toàn bộ nội dung đúng và thay hẳn hóa đơn sai. Hóa đơn điều chỉnh chỉ ghi phần chênh lệch tăng (số dương) hoặc giảm (số âm). Với sai mã số thuế, số tiền, thuế suất, tiền thuế hay hàng hóa, người bán được chọn một trong hai cách.
Hóa đơn thay thế có phải ký lại không?
Có. Người bán phải ký số trên hóa đơn thay thế rồi mới gửi cơ quan thuế cấp mã hoặc gửi người mua. Chữ ký của người mua không bắt buộc, trừ khi hai bên có thỏa thuận ký.
Lập hóa đơn thay thế có phải gửi Mẫu 04/SS-HĐĐT không?
Không. Mẫu 04/SS-HĐĐT dùng cho trường hợp sai tên, địa chỉ, số tiền bằng chữ mà không lập lại hóa đơn. Khi lập hóa đơn thay thế, người bán ký số và gửi hóa đơn mới theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Có được hủy hóa đơn sai thay vì lập hóa đơn thay thế không?
Không. Với hóa đơn đã được cấp mã hoặc đã gửi dữ liệu đến cơ quan thuế, khoản 1 Điều 10 Thông tư 91/2026/TT-BTC chỉ cho điều chỉnh hoặc lập hóa đơn thay thế. Điều này không có phương án hủy hóa đơn sai.
Kết luận
Hóa đơn thay thế từ 01/7/2026 có ba căn cứ chính. Điều 10 Thông tư 91/2026/TT-BTC quy định cách lập; Nghị định 254/2026/NĐ-CP là nghị định gốc về hóa đơn điện tử. Điều 12 Nghị định 252/2026/NĐ-CP quy định cách khai bổ sung cho kỳ phát sinh sai sót.
Cần nhớ: hóa đơn thay thế ghi giá trị đúng, không ghi phần chênh lệch; đơn bán trên sàn TMĐT không bắt buộc lập văn bản thỏa thuận. Hóa đơn gốc lập trước 01/7/2026 vẫn xử lý hóa đơn thay thế theo văn bản cũ.
Đọc tiếp toàn văn hướng dẫn tại bài Thông tư 91/2026/TT-BTC về hóa đơn điện tử và bài xử lý hóa đơn điện tử viết sai theo 4 trường hợp. Văn bản gốc tra tại cổng Cục Thuế và Cổng thông tin Chính phủ.