Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn là toàn bộ tiền bán hàng mà hộ được hưởng trên Shopee, TikTok Shop, Lazada, tính theo giá bán trước khi sàn trừ phí. Khoản này đã loại chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bị trả lại.
Bán một đơn 200.000 đồng, sàn cắt 22% phí, tiền về ví 156.000 đồng: bạn khai thuế theo số nào? 4 bước xác định doanh thu tính thuế hộ kinh doanh bán hàng trên sàn dưới đây áp dụng cho kỳ tính thuế 2026, gồm cả đơn hoàn và voucher. Nội dung cập nhật tháng 11/2026.
Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn là gì?
Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn là tổng tiền bán hàng hộ được hưởng từ các đơn đã giao, kể cả trợ giá và khoản sàn hỗ trợ. Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn không trừ phí sàn, nhưng được loại chiết khấu thương mại, giảm giá hàng bán và hàng bị trả lại.
Căn cứ xác định doanh thu tính thuế hộ kinh doanh bán hàng trên sàn là Điều 5 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP. Khoản 1 Điều 5 kết thúc bằng câu:
> “…không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại.”
Đây là ba khoản duy nhất được loại khỏi doanh thu tính thuế hộ kinh doanh bán hàng trên sàn.
Doanh thu Shopee tính thuế là doanh thu nào?
Doanh thu Shopee tính thuế là giá bán hàng hóa trên từng đơn giao thành công, chưa trừ phí cố định, phí thanh toán hay phí dịch vụ. Với chủ shop, doanh thu tính thuế hộ kinh doanh bán hàng trên sàn Shopee lấy từ báo cáo đơn hàng, không lấy từ số dư ví.
Số tiền về ví Shopee nhỏ hơn doanh thu tính thuế hộ kinh doanh bán hàng trên sàn, vì sàn đã trừ phí, trừ thuế khấu trừ và bù trừ đơn hoàn. Khai theo số dư ví là khai thiếu doanh thu tính thuế hộ kinh doanh bán hàng trên sàn, vì phí sàn bị trừ lẫn vào.
Thời điểm ghi nhận doanh thu tính thuế hộ kinh doanh bán hàng trên sàn
Theo điểm a Khoản 3 Điều 5 Nghị định 68/2026/NĐ-CP, thời điểm xác định doanh thu tính thuế hộ kinh doanh bán hàng trên sàn là lúc chuyển giao quyền sở hữu hàng hóa cho người mua. Với doanh thu tính thuế hộ kinh doanh bán hàng trên sàn, mốc thực tế thường là ngày đơn giao thành công.
Đơn đặt ngày 30/6 nhưng giao ngày 02/7 thì thuộc doanh thu tính thuế hộ kinh doanh bán hàng trên sàn của quý 3, không phải quý 2. Chốt đúng mốc này giúp số quý khớp với dữ liệu sàn gửi cơ quan thuế.
Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn gồm những khoản nào?


Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn gồm giá bán hàng hóa, trợ giá và các khoản sàn hỗ trợ. Khoản bị loại khỏi doanh thu tính thuế hộ kinh doanh bán hàng trên sàn chỉ gồm chiết khấu thương mại, giảm giá do người bán chịu và giá trị hàng bị trả lại.
| Khoản tiền trên báo cáo sàn | Có tính vào doanh thu tính thuế hộ kinh doanh bán hàng trên sàn? | Lý do |
|---|---|---|
| Giá bán sản phẩm khách trả | Có | Tiền bán hàng hộ được hưởng |
| Voucher, trợ giá do sàn tài trợ | Có | Điều 5 tính cả trợ giá, khoản hỗ trợ được nhận |
| Voucher, giảm giá do shop tự chịu | Không | Là giảm giá hàng bán |
| Phí cố định, phí thanh toán, phí dịch vụ | Không trừ khỏi doanh thu | Là chi phí, không phải khoản giảm doanh thu |
| Đơn hoàn, đơn trả hàng hoàn tiền | Không | Là giá trị hàng bán bị trả lại |
| Đơn hủy trước khi giao | Không | Chưa chuyển giao quyền sở hữu |
| Tiền bồi thường hàng thất lạc | Có | Điều 5 tính cả khoản bồi thường liên quan kinh doanh |
Điểm hay sai nhất là voucher. Voucher của sàn vẫn nằm trong doanh thu tính thuế hộ kinh doanh bán hàng trên sàn, còn voucher shop tự bỏ tiền thì được trừ.
Doanh thu trước hay sau phí sàn tính thuế?

Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn tính trước phí sàn. Phí sàn là chi phí của hộ, không phải khoản giảm doanh thu tính thuế hộ kinh doanh bán hàng trên sàn, vì Điều 5 chỉ cho loại ba khoản: chiết khấu thương mại, giảm giá hàng bán và hàng bị trả lại.
Ví dụ một đơn 200.000 đồng, sàn thu phí 22% tức 44.000 đồng, tiền về 156.000 đồng. Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn của đơn này là 200.000 đồng, còn 44.000 đồng là chi phí.
Phí sàn không làm giảm doanh thu tính thuế hộ kinh doanh bán hàng trên sàn, chỉ làm giảm thuế khi hộ nộp thuế thu nhập cá nhân theo phương pháp thu nhập. Khi đó, theo Điều 6 Nghị định 68/2026/NĐ-CP, chi phí được trừ phải là chi phí thực tế, có đủ hóa đơn, chứng từ. Chi tiết so sánh hai con số xem bài bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Hàng hoàn có bị tính thuế không?
Hàng hoàn không bị tính thuế. Giá trị hàng bán bị trả lại được loại khỏi doanh thu tính thuế hộ kinh doanh bán hàng trên sàn theo Khoản 1 Điều 5. Đơn giao thất bại, hủy trước khi giao cũng không phát sinh doanh thu tính thuế hộ kinh doanh bán hàng trên sàn.
Với phần thuế sàn đã khấu trừ, Khoản 2 Điều 45 Nghị định 252/2026/NĐ-CP quy định sàn phải bù trừ thuế của giao dịch bị hủy hoặc trả lại hàng. Điểm d Khoản 1 Điều 46 cùng nghị định buộc sàn trả lại đầy đủ, kịp thời số thuế đã khấu trừ của các giao dịch này.
Đơn hoàn lệch kỳ ảnh hưởng doanh thu tính thuế hộ kinh doanh bán hàng trên sàn thế nào?
Rủi ro nằm ở chỗ đơn hoàn về kho chậm 7–14 ngày, rơi sang tháng hoặc quý sau. Khi tính doanh thu tính thuế hộ kinh doanh bán hàng trên sàn theo quý, hãy đối chiếu từng mã đơn hoàn với kỳ của đơn gốc. Cách xử lý từng loại đơn có trong bài đơn hàng hoàn có bị tính thuế không.
Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn dùng để tính những loại thuế nào?
Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn quyết định hộ có phải nộp thuế GTGT, thuế TNCN hay không và theo phương pháp nào. Mốc chính của doanh thu tính thuế hộ kinh doanh bán hàng trên sàn là 01 tỷ đồng và 03 tỷ đồng doanh thu năm, áp dụng từ 01/01/2026.
Theo Điều 3 và Điều 4 Nghị định 68/2026/NĐ-CP, đã sửa bởi Nghị định 141/2026/NĐ-CP, hộ có doanh thu năm từ 01 tỷ đồng trở xuống không chịu thuế GTGT và không nộp thuế TNCN. Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn cộng ngoài sàn trên 01 tỷ đồng thì nộp cả hai loại.
| Doanh thu năm | Thuế GTGT | Thuế TNCN |
|---|---|---|
| Từ 01 tỷ đồng trở xuống | Không chịu thuế | Không phải nộp, chỉ thông báo doanh thu |
| Trên 01 tỷ đến 03 tỷ đồng | Tỷ lệ % nhân doanh thu | Chọn 1 trong 2: 0,5% nhân phần doanh thu vượt 01 tỷ, hoặc 15% nhân (doanh thu trừ chi phí) |
| Trên 03 tỷ đến 50 tỷ đồng | Tỷ lệ % nhân doanh thu | 17% nhân (doanh thu trừ chi phí) |
| Trên 50 tỷ đồng | Tỷ lệ % nhân doanh thu | 20% nhân (doanh thu trừ chi phí) |
Mức 0,5% là thuế suất bán hàng hóa tại điểm b Khoản 3 Điều 7 Luật Thuế TNCN 109/2025/QH15, áp lên phần doanh thu tính thuế hộ kinh doanh bán hàng trên sàn vượt 01 tỷ đồng. Mức 15%, 17%, 20% nằm tại Khoản 2 Điều 7 cùng luật.
Ví dụ: shop có tổng giá trị đơn 2,6 tỷ đồng, đơn hoàn 180 triệu đồng, voucher shop tự chịu 70 triệu đồng. Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn là 2,35 tỷ đồng.
Nếu chọn phương pháp thuế suất nhân doanh thu, thuế TNCN là 0,5% nhân phần vượt 01 tỷ đồng, tức 1,35 tỷ đồng, bằng 6,75 triệu đồng. Nếu khai theo giá trị đơn 2,6 tỷ đồng, shop nộp thừa thuế cho 250 triệu đồng không thuộc doanh thu tính thuế hộ kinh doanh bán hàng trên sàn.
Xác định doanh thu tính thuế hộ kinh doanh bán hàng trên sàn gồm mấy bước?
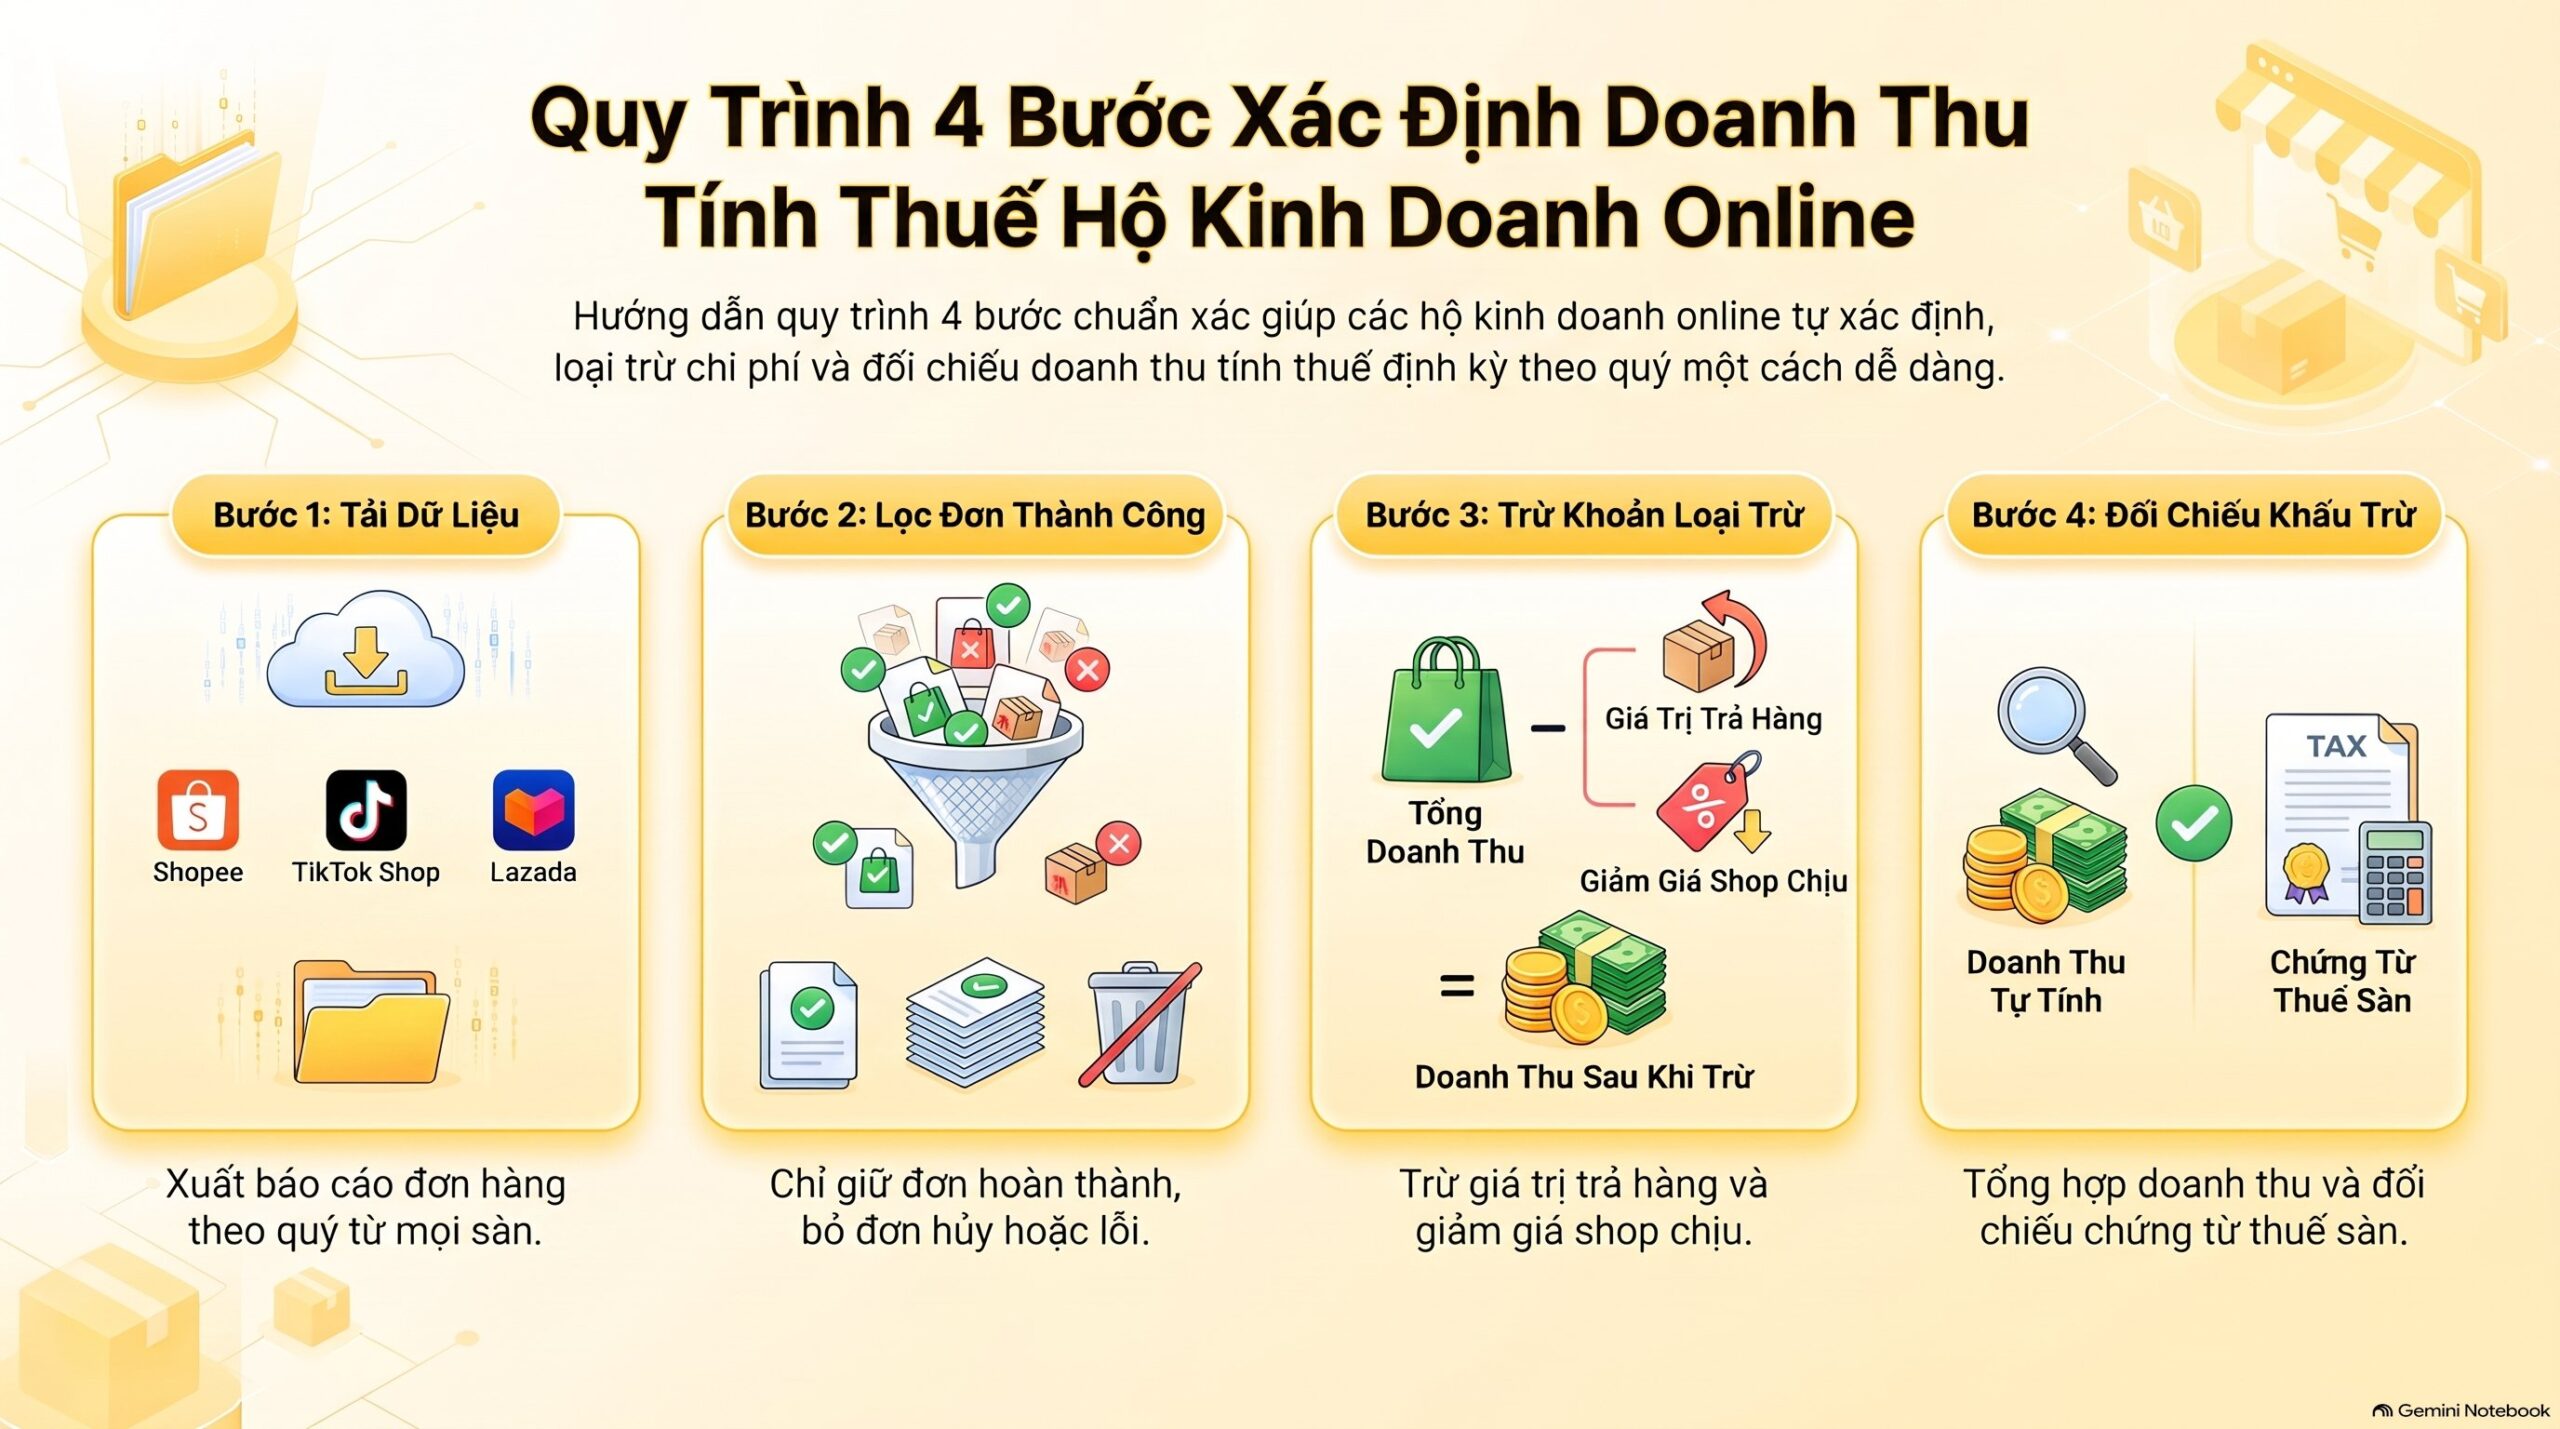
Xác định doanh thu tính thuế hộ kinh doanh bán hàng trên sàn gồm 4 bước: tải dữ liệu đơn, lọc đơn thành công, trừ ba khoản được loại và đối chiếu với số sàn khấu trừ. Shop khoảng 3.000 đơn/tháng chốt doanh thu tính thuế hộ kinh doanh bán hàng trên sàn theo quy trình này mất khoảng nửa ngày mỗi quý.
- Tải báo cáo đơn hàng của từng sàn theo đúng kỳ quý.
- Lọc đơn giao thành công trong kỳ, bỏ đơn hủy và đơn giao thất bại.
- Trừ khỏi doanh thu tính thuế hộ kinh doanh bán hàng trên sàn giá trị đơn hoàn, giảm giá và voucher do shop chịu.
- Cộng doanh thu tính thuế hộ kinh doanh bán hàng trên sàn từ mọi sàn, đối chiếu với chứng từ khấu trừ thuế của sàn.
Bước 1: Tải dữ liệu doanh thu tính thuế hộ kinh doanh bán hàng trên sàn theo quý
Xuất báo cáo đơn hàng của Shopee, TikTok Shop, Lazada trong cùng khoảng ngày, ví dụ 01/7–30/9/2026. Không lấy doanh thu tính thuế hộ kinh doanh bán hàng trên sàn từ báo cáo thanh toán hay sao kê ví, vì các file này đã trừ phí và bù trừ đơn hoàn.
Bước 2: Lọc đơn thành công trước khi tính doanh thu tính thuế hộ kinh doanh bán hàng trên sàn
Chỉ đơn hoàn thành hoặc đã giao trong kỳ mới vào doanh thu tính thuế hộ kinh doanh bán hàng trên sàn. Đơn hủy, đơn giao thất bại và đơn đang vận chuyển cuối quý được tách riêng để theo dõi sang kỳ sau.
Bước 3: Trừ ba khoản được loại khỏi doanh thu tính thuế hộ kinh doanh bán hàng trên sàn
Trừ giá trị hàng trả lại, giảm giá và chiết khấu do shop chịu. Không trừ phí sàn, phí thanh toán, phí vận chuyển người bán trả khỏi doanh thu tính thuế hộ kinh doanh bán hàng trên sàn, vì đây là chi phí.
Bước 4: Đối chiếu doanh thu tính thuế hộ kinh doanh bán hàng trên sàn với số sàn đã khấu trừ
Cộng doanh thu tính thuế hộ kinh doanh bán hàng trên sàn của tất cả sàn với kênh ngoài sàn để ra doanh thu năm. Sau đó đối chiếu với chứng từ khấu trừ của từng sàn, ghi lại phần chênh lệch kèm lý do.
Sàn khấu trừ thuế rồi có phải ghi sổ không?
Có. Sàn khấu trừ thuế chỉ là nộp thay một phần, hộ vẫn phải ghi sổ, tổng hợp doanh thu tính thuế hộ kinh doanh bán hàng trên sàn và kê khai. Điểm b Khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP tính doanh thu năm bao gồm cả doanh thu đã được khấu trừ, khai thay, nộp thay.
Khoản 3 Điều 11 cùng nghị định áp dụng cho hộ có doanh thu năm trên 03 tỷ đồng, hoặc trên 01 tỷ đồng chọn phương pháp thu nhập. Nhóm này phải tổng hợp doanh thu tính thuế hộ kinh doanh bán hàng trên sàn để quyết toán thuế TNCN năm. Số thuế sàn đã khấu trừ, nộp thay được trừ khi xác định số thuế phải nộp, nên hộ không nộp trùng.
Một khách hàng của VAR eCOM bán phụ kiện thời trang, doanh thu khoảng 10 tỷ đồng/năm, từng lo “kê khai nữa là đóng hai lần”. Khi đối soát lại doanh thu tính thuế hộ kinh doanh bán hàng trên sàn, thuế phải nộp là 200 triệu đồng, sàn đã khấu trừ 180 triệu đồng, nên shop chỉ nộp thêm 20 triệu đồng. Phân tích chi tiết có trong bài sàn TMĐT đã khấu trừ thuế có bị tính thuế 2 lần không.
Doanh thu TikTok Shop kê khai thuế thế nào?
Doanh thu TikTok Shop kê khai thuế theo đúng nguyên tắc doanh thu tính thuế hộ kinh doanh bán hàng trên sàn: lấy giá trị đơn giao thành công, chưa trừ phí, rồi cộng chung với các sàn khác trên 01 hồ sơ khai thuế.
Theo điểm b Khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP, hộ có nhiều địa điểm kinh doanh, kể cả kinh doanh thương mại điện tử, khai tổng hợp chung trên 01 hồ sơ. Các bước cụ thể với TikTok Shop xem thêm kê khai thuế bán hàng TikTok Shop.
Câu hỏi thường gặp về doanh thu tính thuế hộ kinh doanh bán hàng trên sàn
Hộ bán trên sàn doanh thu từ 01 tỷ đồng trở xuống có phải làm gì không?
Có. Hộ không nộp thuế GTGT và TNCN nhưng vẫn phải thông báo doanh thu thực tế với cơ quan thuế chậm nhất ngày 31/01 năm sau, theo điểm a Khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP. Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn vẫn cần ghi đủ để biết lúc nào vượt mốc 01 tỷ đồng.
Doanh thu vượt 01 tỷ đồng giữa năm thì khai từ khi nào?
Hộ khai thuế, nộp thuế kể từ quý mà doanh thu tính thuế hộ kinh doanh bán hàng trên sàn cộng ngoài sàn vượt 01 tỷ đồng. Hạn nộp hồ sơ khai thuế theo quý là ngày cuối cùng của tháng đầu tiên quý sau, theo điểm a Khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP.
Tiền sàn bồi thường hàng thất lạc có tính vào doanh thu không?
Có. Khoản 1 Điều 5 Nghị định 68/2026/NĐ-CP tính cả các khoản bồi thường liên quan đến hoạt động kinh doanh vào doanh thu tính thuế hộ kinh doanh bán hàng trên sàn.
Thời điểm sàn khấu trừ thuế là lúc nào?
Theo điểm b Khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP, thời điểm khấu trừ là lúc xác nhận giao dịch thành công và chấp nhận thanh toán theo quy định của nền tảng. Vì vậy số khấu trừ trên chứng từ sàn có thể lệch kỳ so với doanh thu tính thuế hộ kinh doanh bán hàng trên sàn ghi theo ngày giao hàng.
Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn có gồm bán ngoài sàn không?
Có. Khi xét mốc 01 tỷ đồng và 03 tỷ đồng, hộ cộng doanh thu tính thuế hộ kinh doanh bán hàng trên sàn với doanh thu cửa hàng, website, livestream tự chốt đơn. Phần ngoài sàn không có ai khấu trừ thay nên hộ tự khai, tự nộp.
Lời kết
Doanh thu tính thuế hộ kinh doanh bán hàng trên sàn tính theo giá bán trước phí sàn, trừ đúng ba khoản: chiết khấu thương mại, giảm giá hàng bán và hàng bị trả lại. Chốt đúng mốc giao hàng, tách voucher sàn với voucher shop, rồi đối chiếu doanh thu tính thuế hộ kinh doanh bán hàng trên sàn với số sàn khấu trừ.
VAR eCOM xác định doanh thu tính thuế hộ kinh doanh bán hàng trên sàn theo từng đơn trên Shopee, TikTok Shop, Lazada cho hơn 500 doanh nghiệp, hộ kinh doanh bán đa sàn. Dữ liệu nằm trên tài khoản MISA riêng của khách, VAR eCOM không giữ lại.
Cần rà lại doanh thu tính thuế hộ kinh doanh bán hàng trên sàn của shop, gọi hotline 082 6868 007 hoặc nhắn Zalo zalo.me/varecom. Văn bản gốc tra thêm tại cổng Chính phủ và Cục Thuế.