Bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận là câu hỏi khiến nhiều chủ shop bối rối năm 2026. Trả lời ngắn: tính theo doanh thu (giá khách trả), không phải tiền sàn chuyển về sau khi trừ phí — hiểu sai một chữ là dễ khai thiếu và bị truy thu. Bài cập nhật tháng 9/2026 phân tích rõ bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận, kèm ví dụ số cho hộ kinh doanh và doanh nghiệp TMĐT.
Bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận?
Bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận? Câu trả lời: tính theo doanh thu, tức giá khách trả cho đơn hàng, không phải số tiền sàn chuyển về sau khi trừ phí. Đây là nguyên tắc áp dụng cho cả hộ kinh doanh và doanh nghiệp.
Nhiều người nhầm tiền về tài khoản là doanh thu, nên khai thiếu. Bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận vì thế là kiến thức nền phải nắm trước khi kê khai. Đó là câu trả lời cốt lõi cho bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Doanh thu (giá khách trả) luôn lớn hơn tiền thực nhận, vì sàn đã giữ lại phí hoa hồng, phí thanh toán, phí dịch vụ. Khoảng chênh này thường 10–25% doanh thu. Vì vậy, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận luôn chốt ở doanh thu.
Nói cách khác, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận không phải chuyện chọn số nào cho nhẹ, mà là quy định bắt buộc lấy theo doanh thu. Hiểu điều này, bạn không còn lăn tăn bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Nhìn vào bản chất, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận là chuyện xác định doanh thu.
Doanh thu tính thuế trên sàn TMĐT là gì?
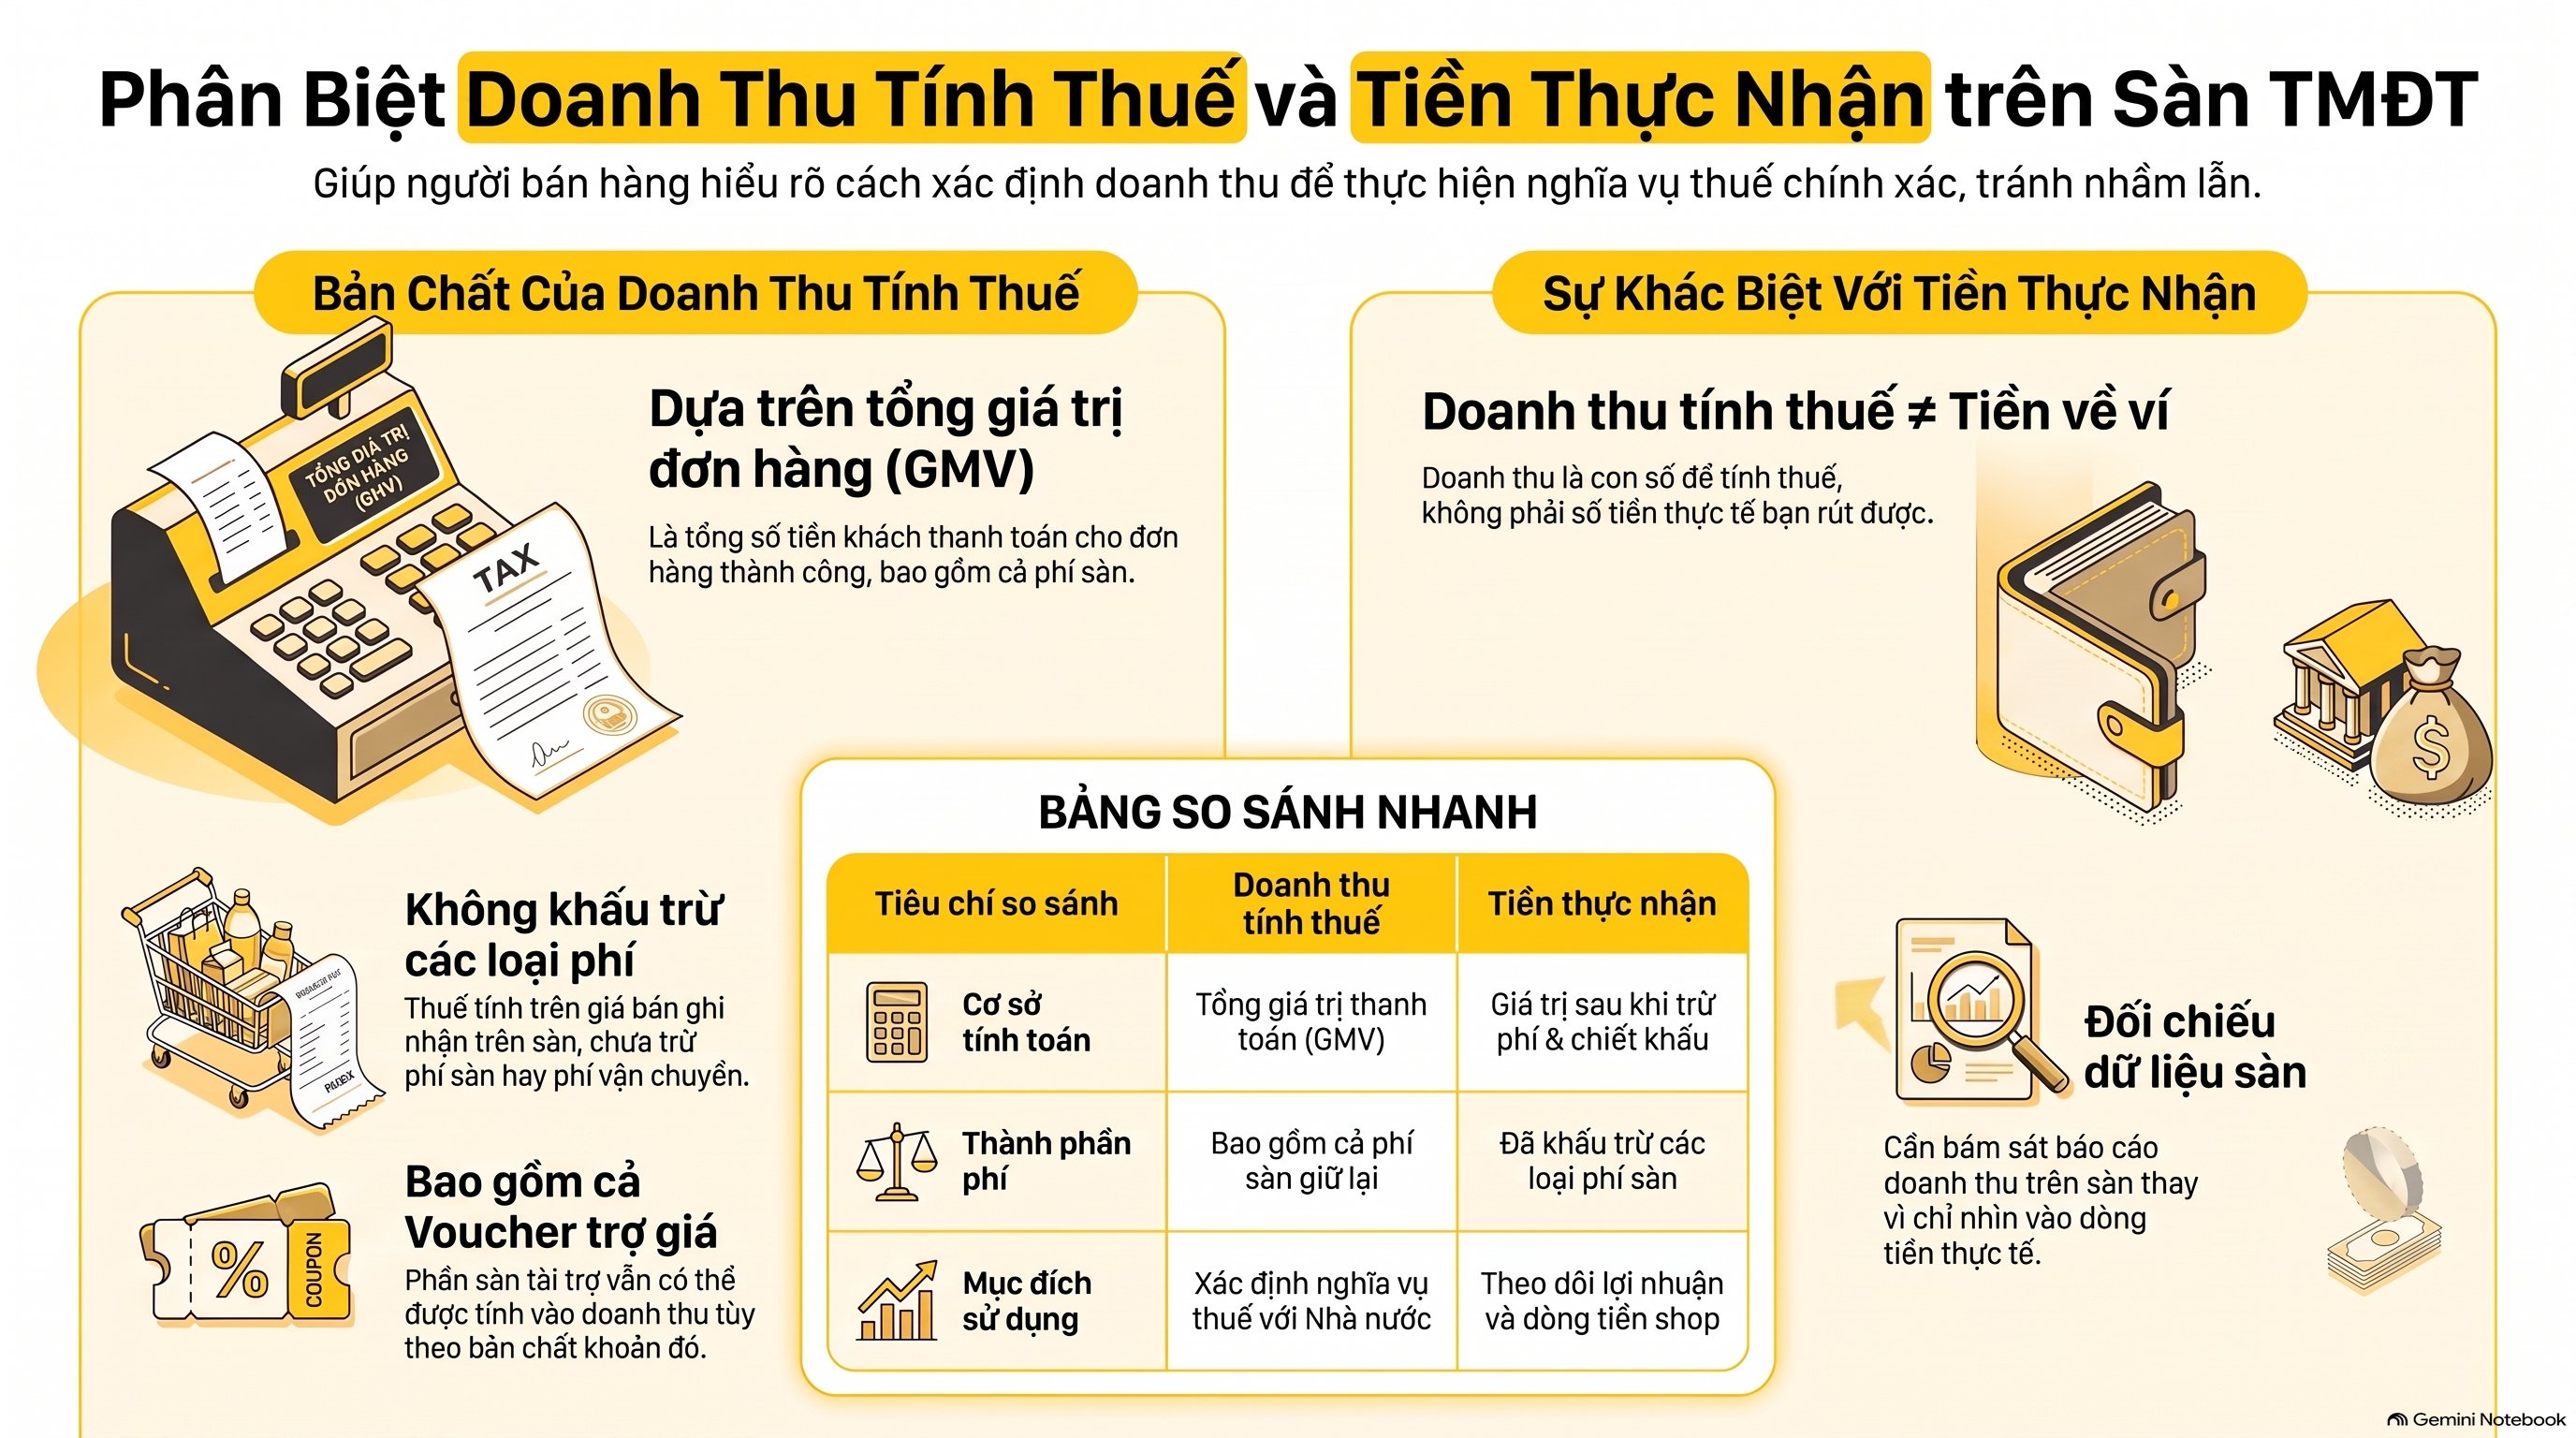
Doanh thu tính thuế trên sàn TMĐT là tổng giá trị khách hàng thanh toán cho đơn hàng thành công, gồm cả phần sàn giữ lại. Đây là con số dùng để xác định nghĩa vụ thuế, không phải tiền về ví. Đây là điểm nhiều chủ shop hiểu sai về bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Hiểu đúng khái niệm này là chìa khóa của câu hỏi bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận. Doanh thu tính thuế bám theo giá bán ghi nhận trên sàn (GMV), không trừ phí. Nắm đúng doanh thu là cách trả lời bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Với đơn có voucher trợ giá của sàn, phần sàn tài trợ vẫn có thể nằm trong doanh thu tính thuế, tùy bản chất khoản đó. Bạn nên đọc kỹ cách xác định doanh thu tính thuế cho hộ kinh doanh để không nhầm. Nói ngắn gọn, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận là bài toán xác định doanh thu.
Vì thế, khi hỏi bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận, bạn phải xác định đúng doanh thu tính thuế trước, rồi mới bàn tới phí và tiền về. Đó cũng là lý do nhiều người hỏi bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Đối chiếu kỹ dữ liệu sàn giúp bạn chắc chắn bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Nhìn tổng thể, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận là nguyên tắc lấy theo doanh thu.
Thuế tính trên doanh thu gộp hay tiền về sau phí sàn?
Thuế tính trên doanh thu gộp (giá khách trả), không tính trên tiền về sau phí sàn. Sàn khấu trừ phí trước khi chuyển tiền, nhưng phần phí đó vẫn thuộc doanh thu chịu thuế của người bán. Tựu trung, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận nghiêng hẳn về doanh thu.
Đây là điểm cốt lõi của bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận. Nếu bạn tính thuế trên tiền về, bạn đã bỏ sót phần phí sàn khỏi doanh thu, dẫn tới khai thiếu. Ghi nhớ nguyên tắc này để khỏi sai bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Từ 01/7/2025, theo Nghị định 117/2025/NĐ-CP, sàn khấu trừ và nộp thay một phần thuế trên doanh thu từng đơn. Phần khấu trừ này cũng tính trên doanh thu gộp, không trên tiền về. Vấn đề bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận vì thế có lời giải rõ ràng.
> Nguyên tắc chung: doanh thu tính thuế là giá trị giao dịch thực tế với người mua, không phụ thuộc việc sàn giữ lại bao nhiêu phí trước khi chuyển tiền.
Nắm nguyên tắc này, bạn hết lăn tăn bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận mỗi kỳ kê khai. Với nhà bán đa sàn, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận càng cần đối soát.
Với doanh nghiệp nhiều đơn, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận cần được rà mỗi kỳ.
Đối soát sàn — ngân hàng giúp bạn chắc chắn bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Nộp thuế trên doanh thu chưa trừ phí sàn có bị thiệt không?
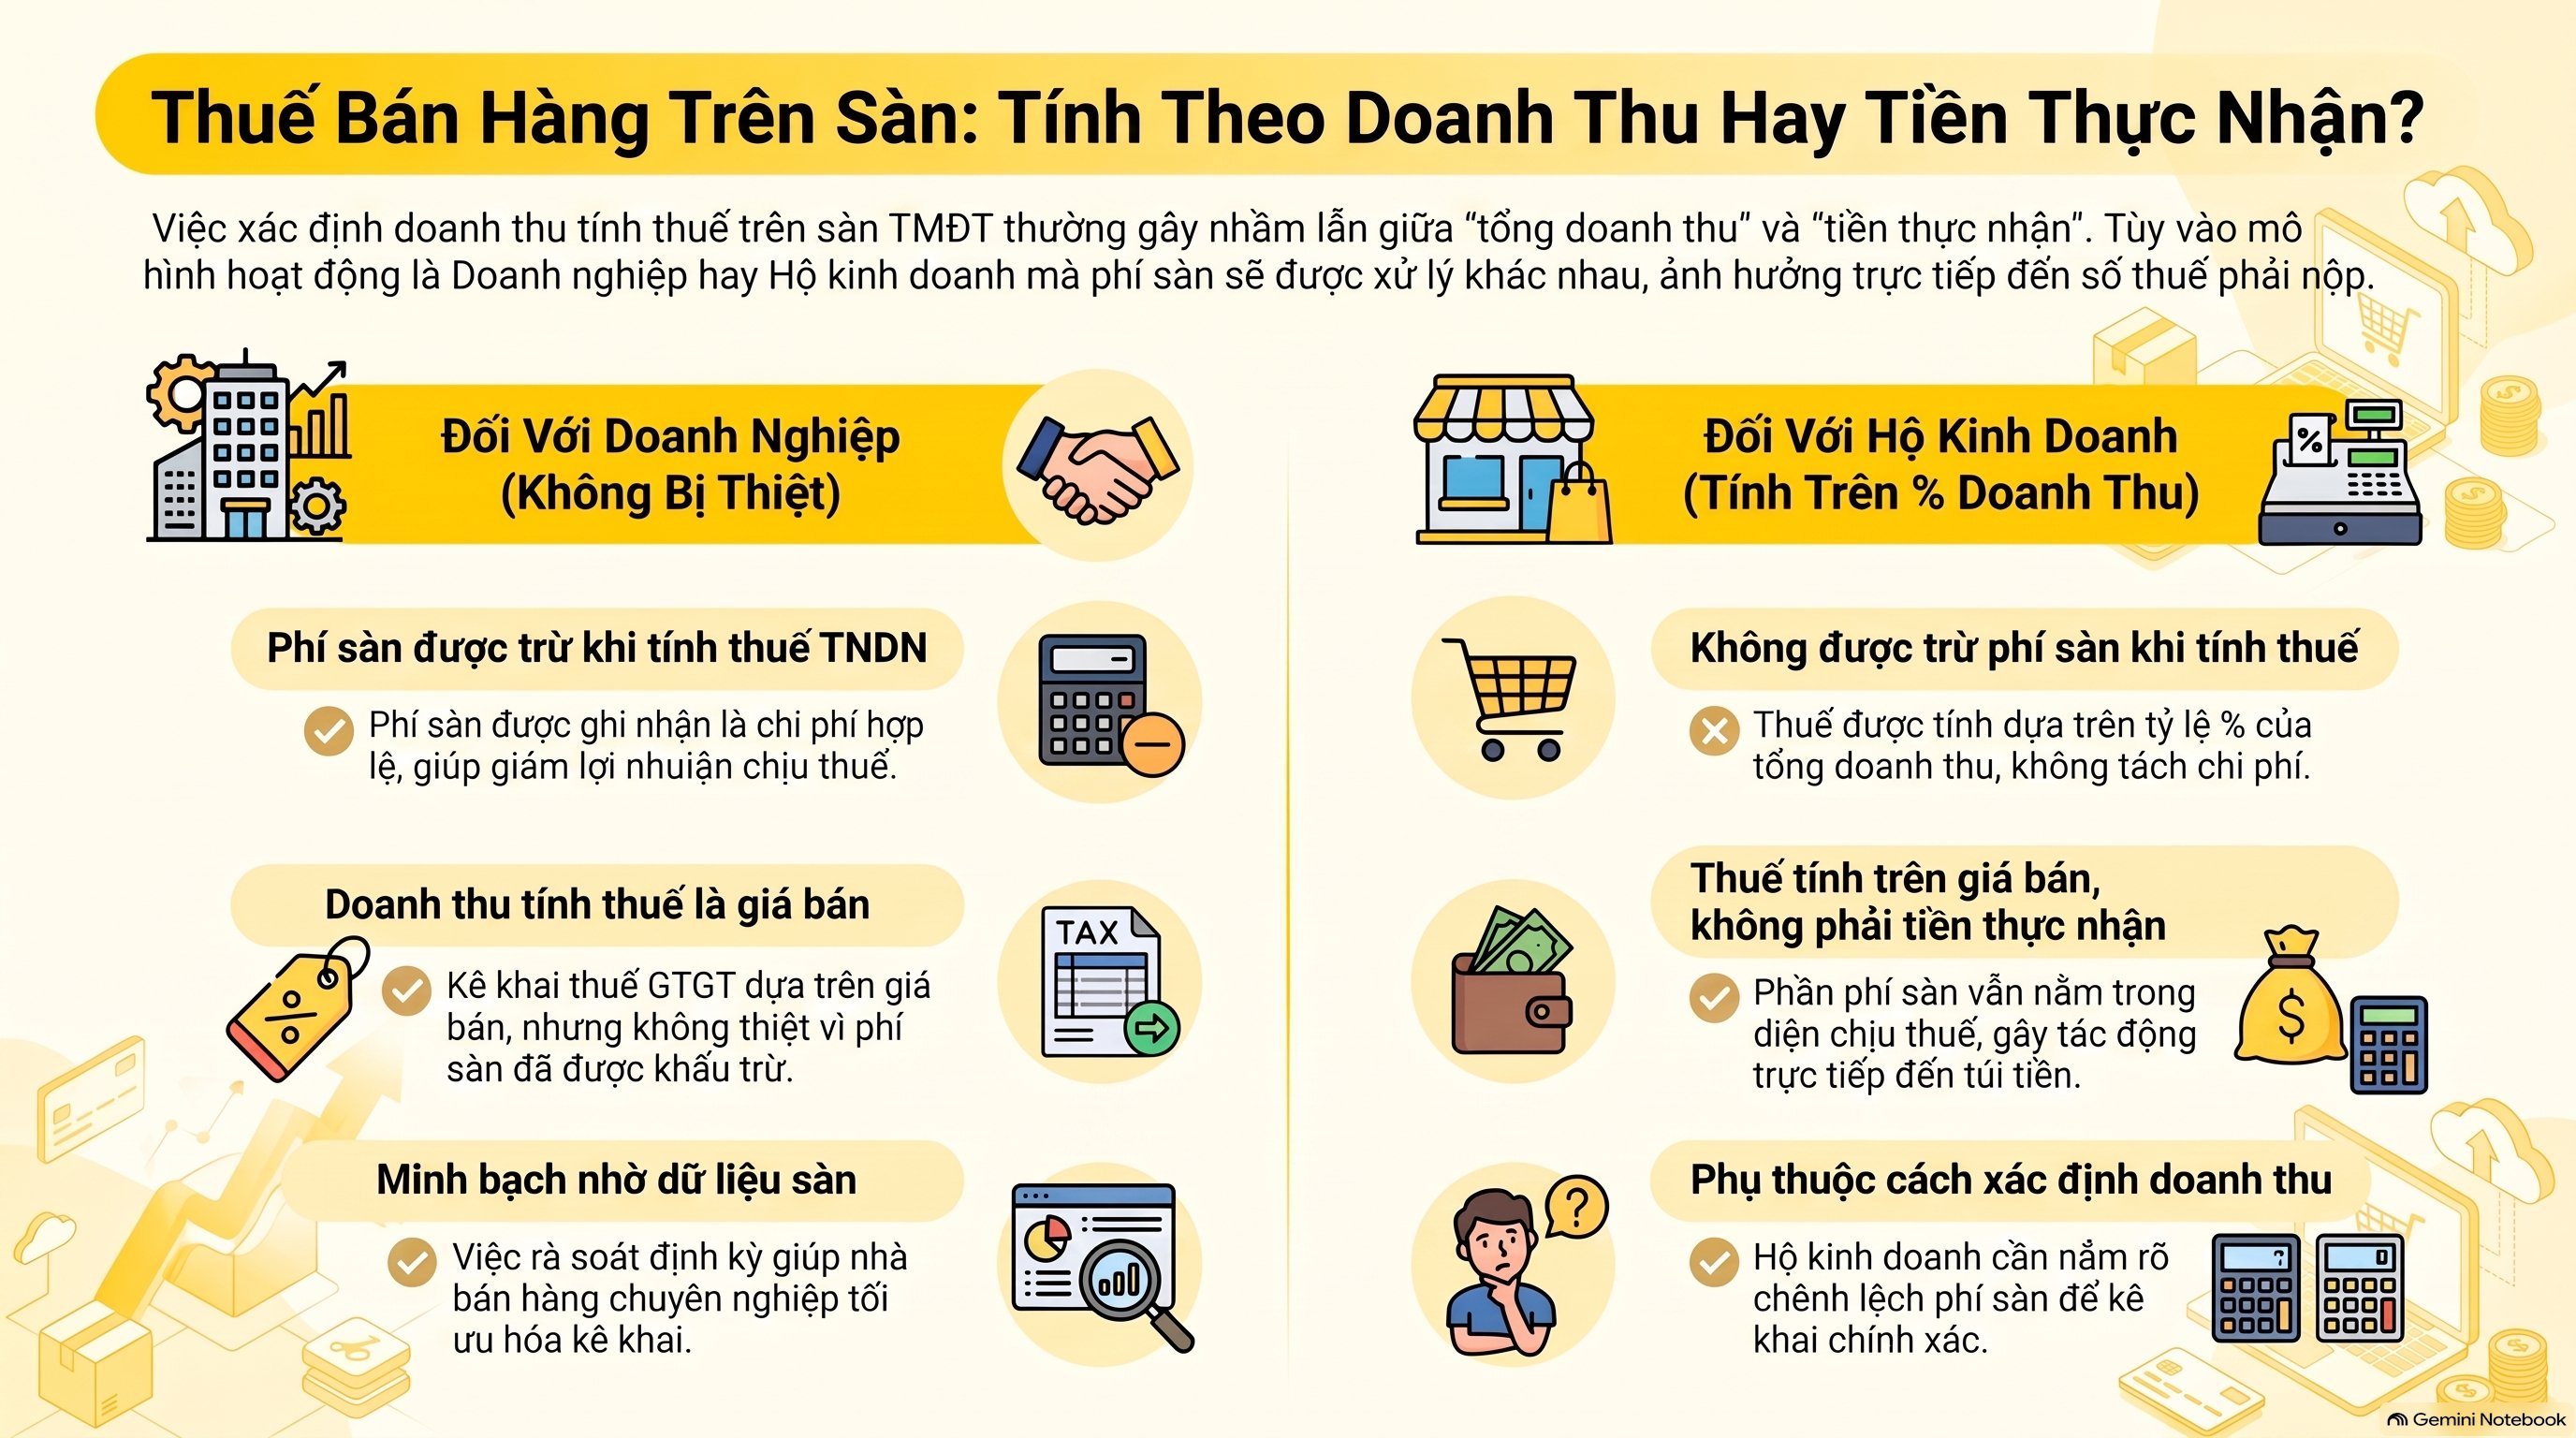
Nộp thuế trên doanh thu chưa trừ phí sàn nghe có vẻ thiệt, nhưng với doanh nghiệp thì không, vì phí sàn được ghi nhận là chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Với hộ kinh doanh nộp theo tỷ lệ %, cách xử lý lại khác. Xác định đúng doanh thu thì bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận không còn khó.
Đây là phần dễ gây tranh cãi trong câu hỏi bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận. Cùng một khoản phí sàn, doanh nghiệp và hộ kinh doanh chịu tác động khác nhau. Đó là cách đơn giản để gỡ nỗi lo bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Doanh nghiệp kê khai: doanh thu tính thuế GTGT theo giá bán, nhưng phí sàn vào chi phí, nên lợi nhuận tính thuế thu nhập doanh nghiệp đã trừ phí. Không thiệt. Nhìn từ dữ liệu sàn, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận là hiểu nhầm phổ biến.
Hộ kinh doanh nộp thuế theo tỷ lệ % trên doanh thu, không tách chi phí, nên phần phí sàn nằm trong doanh thu chịu thuế. Đây là lúc bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận trở nên rất thực tế với túi tiền. Chốt lại, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận phụ thuộc cách bạn xác định doanh thu.
Nắm rõ chênh lệch phí sàn, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận sẽ minh bạch.
Với nhà bán chuyên nghiệp, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận là việc rà định kỳ.
Phí sàn có được trừ khi tính thuế không?
Phí sàn có được trừ khi tính thuế không phụ thuộc bạn là doanh nghiệp hay hộ kinh doanh. Doanh nghiệp được trừ phí sàn là chi phí hợp lệ khi tính thuế thu nhập doanh nghiệp; hộ kinh doanh nộp theo tỷ lệ % thì không tách trừ phí. Bởi vậy, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận hiếm khi là chuyện tùy chọn.
Đây là mấu chốt thứ hai của bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận. Cùng bị trừ phí, nhưng cơ chế thuế cho phép trừ hay không lại khác nhau. Nắm số liệu đúng, bạn tự tin trước bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Với doanh nghiệp, để phí sàn được tính chi phí, bạn cần hóa đơn phí dịch vụ do sàn xuất và chứng từ thanh toán. Xem thêm chi phí được trừ khi tính thuế TNDN. Đây là lúc nên hỏi rõ bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận trước khi nộp.
Với hộ kinh doanh, vì bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận được chốt theo doanh thu và nộp theo tỷ lệ %, phí sàn coi như đã nằm trong tỷ lệ ấn định, không kê trừ riêng. Làm đúng quy trình thì bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận không còn đáng lo.
Càng chuẩn số liệu, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận càng ít rủi ro truy thu.
Hộ kinh doanh bán trên sàn nộp thuế trên tổng đơn hàng đúng không?
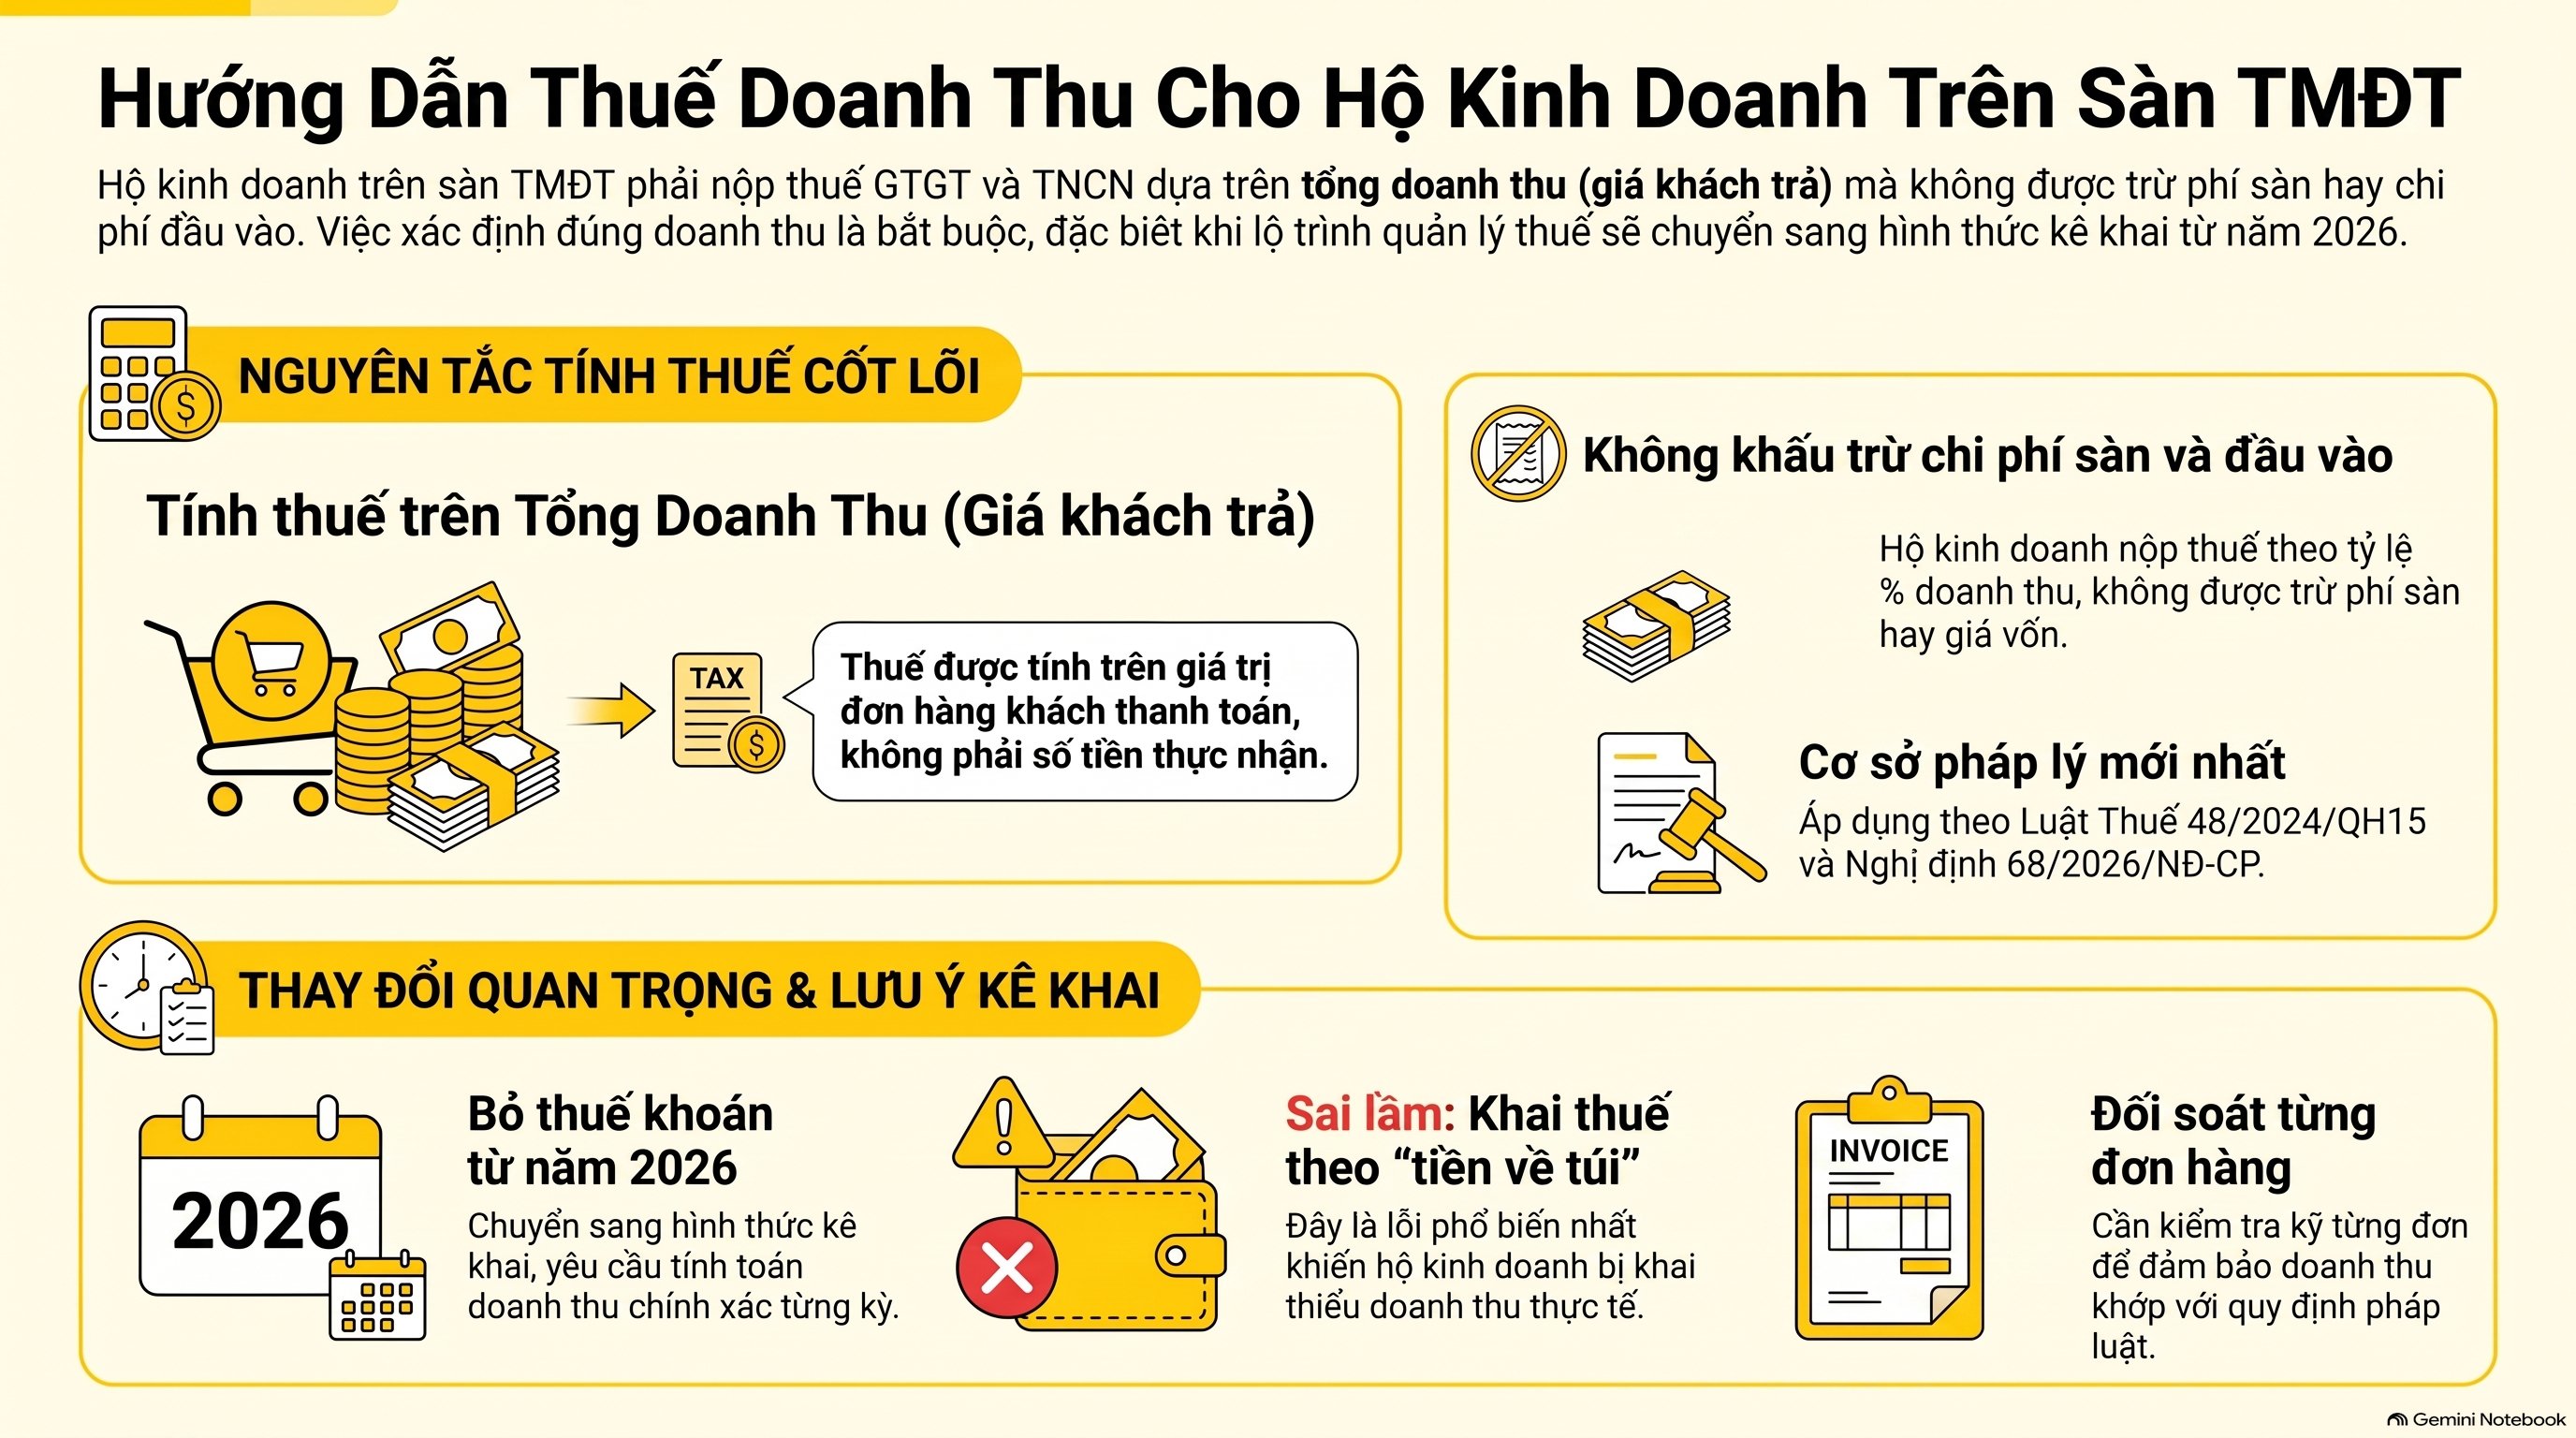
Hộ kinh doanh bán trên sàn nộp thuế trên tổng đơn hàng, tức trên doanh thu giá khách trả, đúng theo quy định. Hộ nộp thuế GTGT và TNCN theo tỷ lệ % trên doanh thu, không trừ phí sàn hay chi phí đầu vào. Tóm lại, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận là nguyên tắc lấy theo doanh thu.
Điều này trả lời trực tiếp cho bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận đối với nhóm hộ kinh doanh. Cơ sở là Luật Thuế giá trị gia tăng số 48/2024/QH15 và Nghị định 68/2026/NĐ-CP. Vì lẽ đó, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận nên được kiểm tra kỹ mỗi kỳ.
Từ năm 2026, hộ kinh doanh bỏ thuế khoán, chuyển sang kê khai, nên việc xác định đúng doanh thu càng quan trọng. Việc xác định đúng doanh thu vì thế quan trọng hơn bao giờ hết. Suy cho cùng, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận do doanh thu quyết định.
Vì hộ nộp theo doanh thu, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận với hộ luôn nghiêng về doanh thu, và đây là chỗ nhiều hộ khai thiếu do lấy nhầm tiền về. Đối chiếu từng đơn giúp bạn yên tâm về bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Hiểu đúng cơ chế phí sàn, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận trở nên dễ nắm.
Ví dụ tính thuế theo doanh thu và tiền thực nhận
Ví dụ dưới cho thấy vì sao bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận luôn phải chọn doanh thu. Giả sử một đơn hàng giá khách trả 1.000.000 đồng, sàn trừ phí 200.000 đồng, tiền về 800.000 đồng. Với hộ kinh doanh mới lên kê khai, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận rất dễ sai.
| Chỉ tiêu | Số tiền | Ghi chú |
|---|---|---|
| Doanh thu (giá khách trả) | 1.000.000 đồng | Cơ sở tính thuế |
| Phí sàn giữ lại | 200.000 đồng | Hoa hồng, thanh toán, dịch vụ |
| Tiền thực nhận | 800.000 đồng | Sàn chuyển về tài khoản |
Nếu là hộ kinh doanh nộp tỷ lệ %, thuế tính trên 1.000.000 đồng doanh thu, không phải 800.000 đồng tiền về. Đây là điểm nhiều người hiểu sai khi bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận. Càng bán nhiều kênh, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận càng cần kế toán chuyên TMĐT.
Nếu là doanh nghiệp, doanh thu vẫn là 1.000.000 đồng, nhưng 200.000 đồng phí sàn được ghi chi phí, nên lãi tính thuế đã trừ phí. Cách hạch toán chuẩn được nêu trong bài kế toán bán hàng trên sàn thương mại điện tử. Hiểu bản chất doanh thu là cách chấm dứt tranh cãi bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Bạn có thể đối chiếu quy định tại Thư viện pháp luật hoặc Cổng Tổng cục Thuế trước khi kê khai. Với người bán làm đúng, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận chỉ là bước xác định doanh thu.
Với hộ nộp theo tỷ lệ %, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận luôn lấy doanh thu.
VAR eCOM giúp gì để tính đúng thuế và tiền thực nhận?
VAR eCOM giúp nhà bán tách rõ ba con số doanh thu, phí sàn và tiền thực nhận, để tính đúng thuế và không khai thiếu. Nhờ đó câu hỏi bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận được giải quyết bằng số liệu, không phải phỏng đoán. Càng minh bạch số liệu, bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận càng dễ trả lời.
Chúng tôi đối soát ba chiều sàn — ngân hàng — kế toán, khớp từng đơn với phí sàn và tiền về. Cách làm này giúp doanh thu tính thuế luôn đúng với dữ liệu sàn báo cho cơ quan thuế. Chuẩn hóa kê khai là lời giải bền vững cho bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Là đơn vị chuyên sâu kế toán thương mại điện tử, VAR eCOM đã đồng hành hơn 500 doanh nghiệp và tối ưu hợp pháp hơn 1.000 tỷ đồng thuế. Chúng tôi xử lý bài toán bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận mỗi ngày cho nhà bán đa sàn. Kế toán chuyên TMĐT giúp bạn chốt gọn bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Xem tổng thể dịch vụ tại trang giải pháp kế toán thương mại điện tử của VAR eCOM để yên tâm tăng trưởng.
Chuẩn hóa đối soát là chìa khóa cho bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận.
Câu hỏi thường gặp
Bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận?
Tính theo doanh thu, tức giá khách trả, không theo tiền sàn chuyển về sau phí. Bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận luôn chốt ở doanh thu, áp dụng cho cả hộ kinh doanh và doanh nghiệp.
Khai thuế theo sao kê ngân hàng có đúng không?
Không nên chỉ dựa vào tiền về trong sao kê, vì đó là số đã trừ phí sàn. Doanh thu tính thuế phải lấy theo giá khách trả trên báo cáo của sàn, rồi đối chiếu với sao kê.
Doanh nghiệp bán trên sàn có được trừ phí sàn không?
Có. Phí sàn là chi phí được trừ khi tính thuế thu nhập doanh nghiệp, miễn có hóa đơn và chứng từ thanh toán. Doanh thu tính thuế GTGT vẫn theo giá bán, không trừ phí.
Hộ kinh doanh nộp thuế trên doanh thu đã trừ phí sàn chưa?
Chưa trừ. Hộ nộp thuế theo tỷ lệ % trên tổng doanh thu giá khách trả, phí sàn không được kê trừ riêng. Vì vậy hộ cần xác định đúng doanh thu để tránh khai thiếu.
Kết luận
Vậy bán hàng trên sàn tính thuế theo doanh thu hay tiền thực nhận? Luôn là doanh thu, tức giá khách trả, không phải tiền về sau khi sàn trừ phí. Đây là nguyên tắc bắt buộc theo quy định hiện hành.
Điểm khác nhau nằm ở chi phí: doanh nghiệp được trừ phí sàn khi tính thuế thu nhập doanh nghiệp, còn hộ kinh doanh nộp theo tỷ lệ % trên doanh thu thì không. Hiểu đúng điều này giúp bạn kê khai chuẩn và không bị truy thu.
Nếu bạn bán đa sàn và muốn số liệu doanh thu, phí, tiền về luôn khớp, VAR eCOM sẵn sàng đối soát và kê khai giúp để mỗi đồng thuế nộp đúng và đủ.