Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất là bước kế toán bắt buộc để xác nhận số tiền và số lượng đơn hàng trên hóa đơn khớp với báo cáo doanh thu mà Shopee, TikTok Shop trả về. Đây là bước dễ bị bỏ qua nhất khi shop mới bắt đầu xuất hóa đơn tự động qua phần mềm.
Doanh thu sàn báo và hóa đơn đã xuất lệch nhau vì nhiều lý do. Phần mềm có thể lấy sai thời điểm giao hàng, đơn hủy/hoàn chưa được xử lý hóa đơn điều chỉnh, hoặc có đơn giao thành công nhưng chưa từng được xuất hóa đơn.
VAR eCOM tổng hợp trong bài này quy trình đối soát 3 chiều sàn – hóa đơn – ngân hàng, cùng cách xử lý khi hóa đơn xuất thiếu so với đơn hàng giao thành công. Bài viết dẫn căn cứ pháp lý cụ thể theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Tham gia cộng đồng của VAReCOM để được chia sẻ chi tiết nghiệp vụ và những kiến thức AI hữu ích: https://www.facebook.com/groups/ngheketoandichvu
Tóm tắt nhanh: đối soát doanh thu sàn TMĐT với hóa đơn đã xuất
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: khớp 3 con số – doanh thu sàn, hóa đơn, tiền về ngân hàng.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: nên làm theo tuần với shop trên 500 đơn/ngày.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: shop nhỏ hơn có thể làm theo tháng.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: quy trình chuẩn gồm 5 bước.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: bước 1 là tải báo cáo đơn hàng và thanh toán từ sàn.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: bước 2 là xuất danh sách hóa đơn đã lập trong kỳ.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: bước 3 là khớp từng đơn hàng với hóa đơn tương ứng.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: bước 4 là đối chiếu tiền thực về ngân hàng.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: bước 5 là xử lý từng chênh lệch theo đúng loại lỗi.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: 4 nguyên nhân chính gây lệch số liệu.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: hóa đơn xuất thiếu là lỗi rủi ro cao nhất.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: căn cứ thời điểm lập hóa đơn tại Điều 9 Nghị định 254/2026/NĐ-CP.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: Nghị định 254/2026/NĐ-CP hiệu lực từ 01/07/2026.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: xử lý hóa đơn sai căn cứ Điều 10 Thông tư 91/2026/TT-BTC.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: Thông tư 91/2026/TT-BTC hướng dẫn Nghị định 254/2026/NĐ-CP.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: không lập hóa đơn bị phạt 10-20 triệu đồng.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: mức phạt căn cứ Điều 24 Nghị định 125/2020/NĐ-CP.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: lập hóa đơn chậm có mức phạt nhẹ hơn 3-8 triệu đồng.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: kê khai thiếu doanh thu cần khai bổ sung hồ sơ khai thuế.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: sai tên hay địa chỉ không cần lập lại hóa đơn.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: sai mã số thuế hoặc số tiền phải điều chỉnh hoặc thay thế.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: đơn hoàn phải lập hóa đơn điều chỉnh giảm.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: đơn hoàn không tự sinh hóa đơn điều chỉnh trên nhiều phần mềm.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: phần mềm tự xuất hóa đơn không tự đối soát với sàn.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: kế toán vẫn phải chủ động tải báo cáo mỗi kỳ.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: giá gross khác giá net là nguyên nhân lệch số phổ biến.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: nên rà cấu hình phần mềm trước khi đối soát tay từng đơn.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: áp dụng cho cả hộ kinh doanh và doanh nghiệp TMĐT.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: VAR eCOM áp dụng quy trình này cho 500 doanh nghiệp TMĐT.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: nên làm trước kỳ khai thuế, không để dồn cuối năm.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: sai lệch dồn nhiều tháng khó truy lại đơn hàng gốc.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: mức phạt tính theo từng hóa đơn thiếu, không phải một lần.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: kế toán dịch vụ nên đối soát riêng cho từng khách hàng.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: hotline 082 6868 007 của VAR eCOM hỗ trợ rà soát quy trình.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: đây là danh sách 36 điểm VAR eCOM tổng hợp để tra nhanh.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: bài viết dành riêng cho kế toán viên xử lý hồ sơ TMĐT.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: cập nhật theo văn bản có hiệu lực tại tháng 09/2026.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: cần chuyên môn duyệt trước khi áp cho khách hàng cụ thể.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: toàn bộ số hiệu trong bài đã xác minh qua kho Mr VAR.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: Nghị định 125/2020/NĐ-CP vẫn còn hiệu lực về mức phạt.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: hóa đơn điều chỉnh phải ghi rõ số hóa đơn gốc.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: mẫu 04/SS-HĐĐT dùng khi thông báo hóa đơn sai không cần lập lại.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: không được xóa hoặc sửa trực tiếp hóa đơn đã gửi cơ quan thuế.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: nên lưu lại từng báo cáo đối soát theo kỳ để tra cứu sau.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: đây là bước hay bị bỏ sót khi shop mới bắt đầu bán đa sàn.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: liên hệ VAR eCOM nếu cần rà soát riêng cho từng shop.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: đây là bản tổng hợp mới nhất tính đến tháng 09/2026.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: nên đọc kèm quy trình giải trình khi cơ quan thuế yêu cầu.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: đọc hết phần dưới để nắm đủ 5 bước đối soát 3 chiều.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: đây là điểm chốt cuối trước khi vào phần chi tiết từng bước.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: theo dõi Tổng cục Thuế để cập nhật văn bản mới nhất.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: doanh nghiệp đa sàn nên có quy trình chuẩn cho mọi shop.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: nên giao cho một người phụ trách cố định mỗi kỳ.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: đây là bước cuối cùng trong tóm tắt nhanh của bài này.
- Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất: cần rà lại quy trình này mỗi khi sàn đổi cách báo cáo.
Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất là gì?
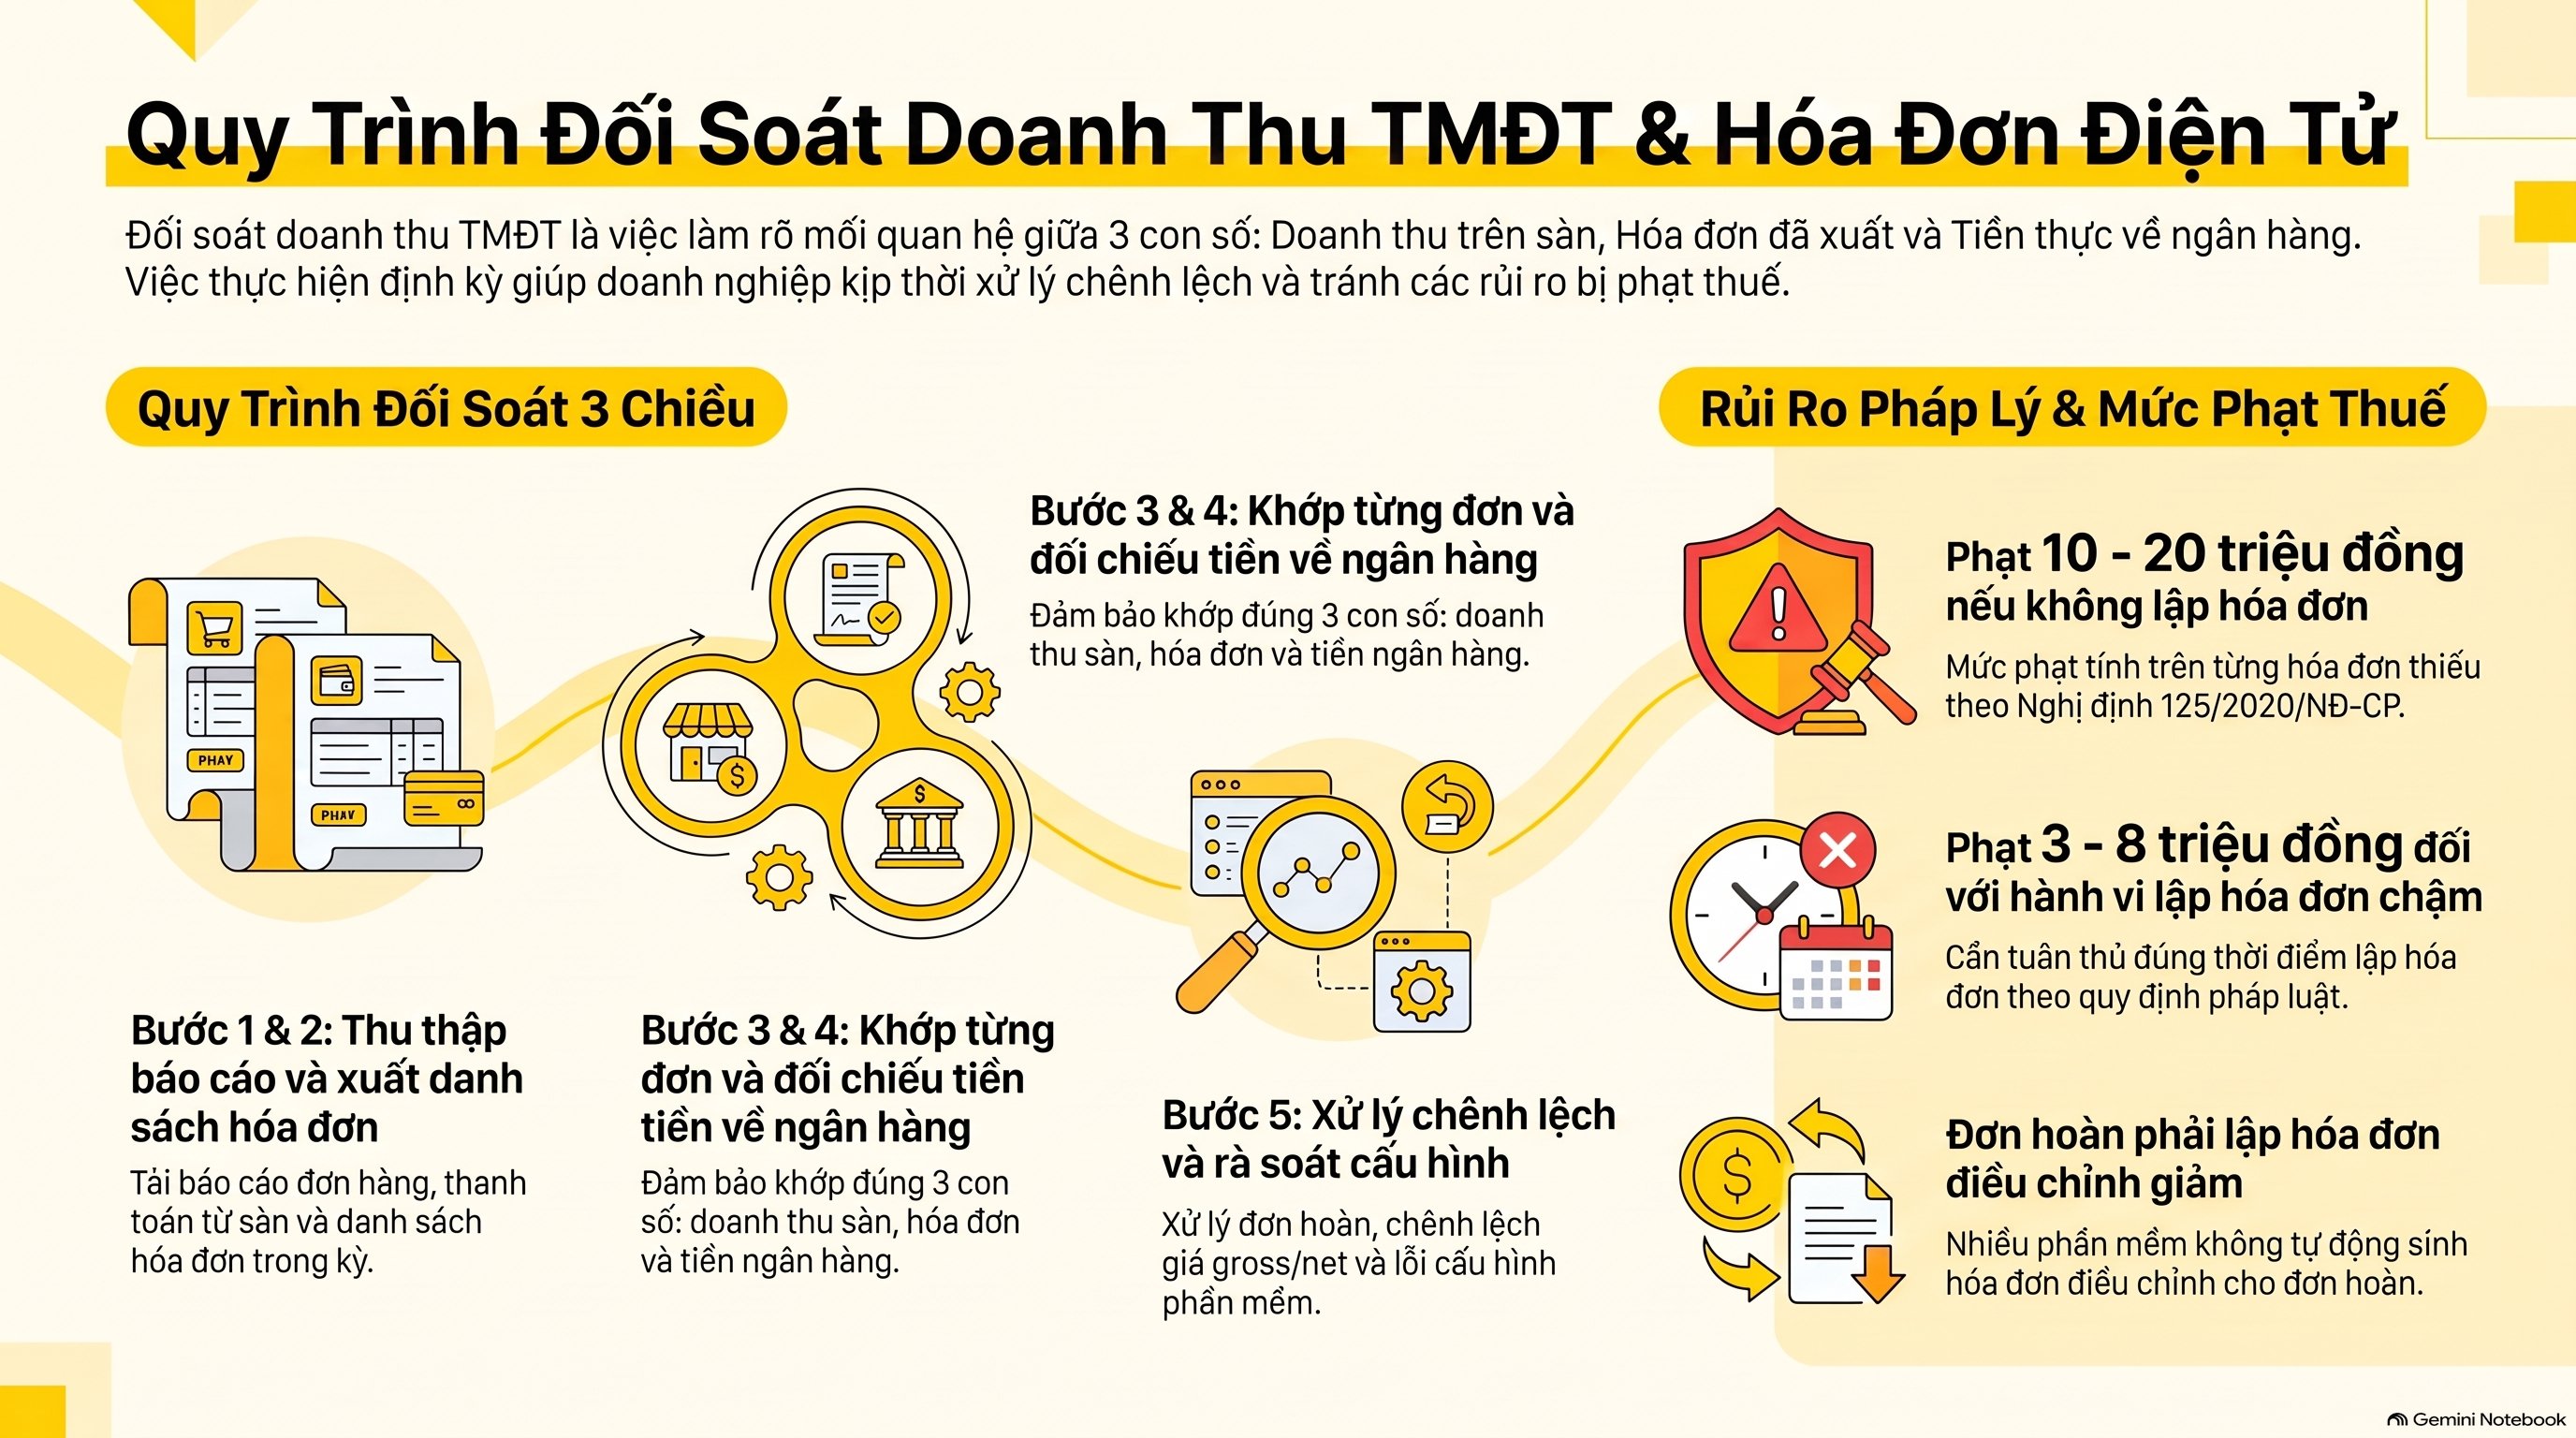
Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất là việc kế toán khớp lại 3 con số: doanh thu sàn báo cáo, số tiền và số lượng hóa đơn đã xuất, và tiền thực về ngân hàng. Mục tiêu là phát hiện đơn hàng xuất thiếu hóa đơn, xuất sai số tiền, hoặc chưa xử lý hóa đơn điều chỉnh cho đơn hoàn/hủy.
Đây là công việc định kỳ, không phải làm một lần. VAR eCOM khuyến nghị đối soát theo tuần với shop có trên 500 đơn/ngày, và theo tháng với shop quy mô nhỏ hơn.
Vì sao bước này quan trọng với kế toán TMĐT: phần mềm hóa đơn điện tử kết nối sàn thường tự động lấy giá từ đơn hàng để xuất hóa đơn. Nếu phần mềm lấy sai thời điểm hoặc sai giá, hóa đơn sai theo mà kế toán không phát hiện kịp.
Vì sao kế toán TMĐT phải đối soát riêng mục này?
Vì hóa đơn điện tử xuất tự động theo đơn hàng dễ lệch với báo cáo tài chính của sàn ở đúng những khoản không hiển thị trên đơn hàng gốc: phí sàn, voucher trợ giá, hoàn hàng một phần. Không đối soát riêng, kế toán dễ ghi nhận doanh thu sai ngay từ đầu.
Vì sao doanh thu sàn báo không khớp hóa đơn đã xuất?
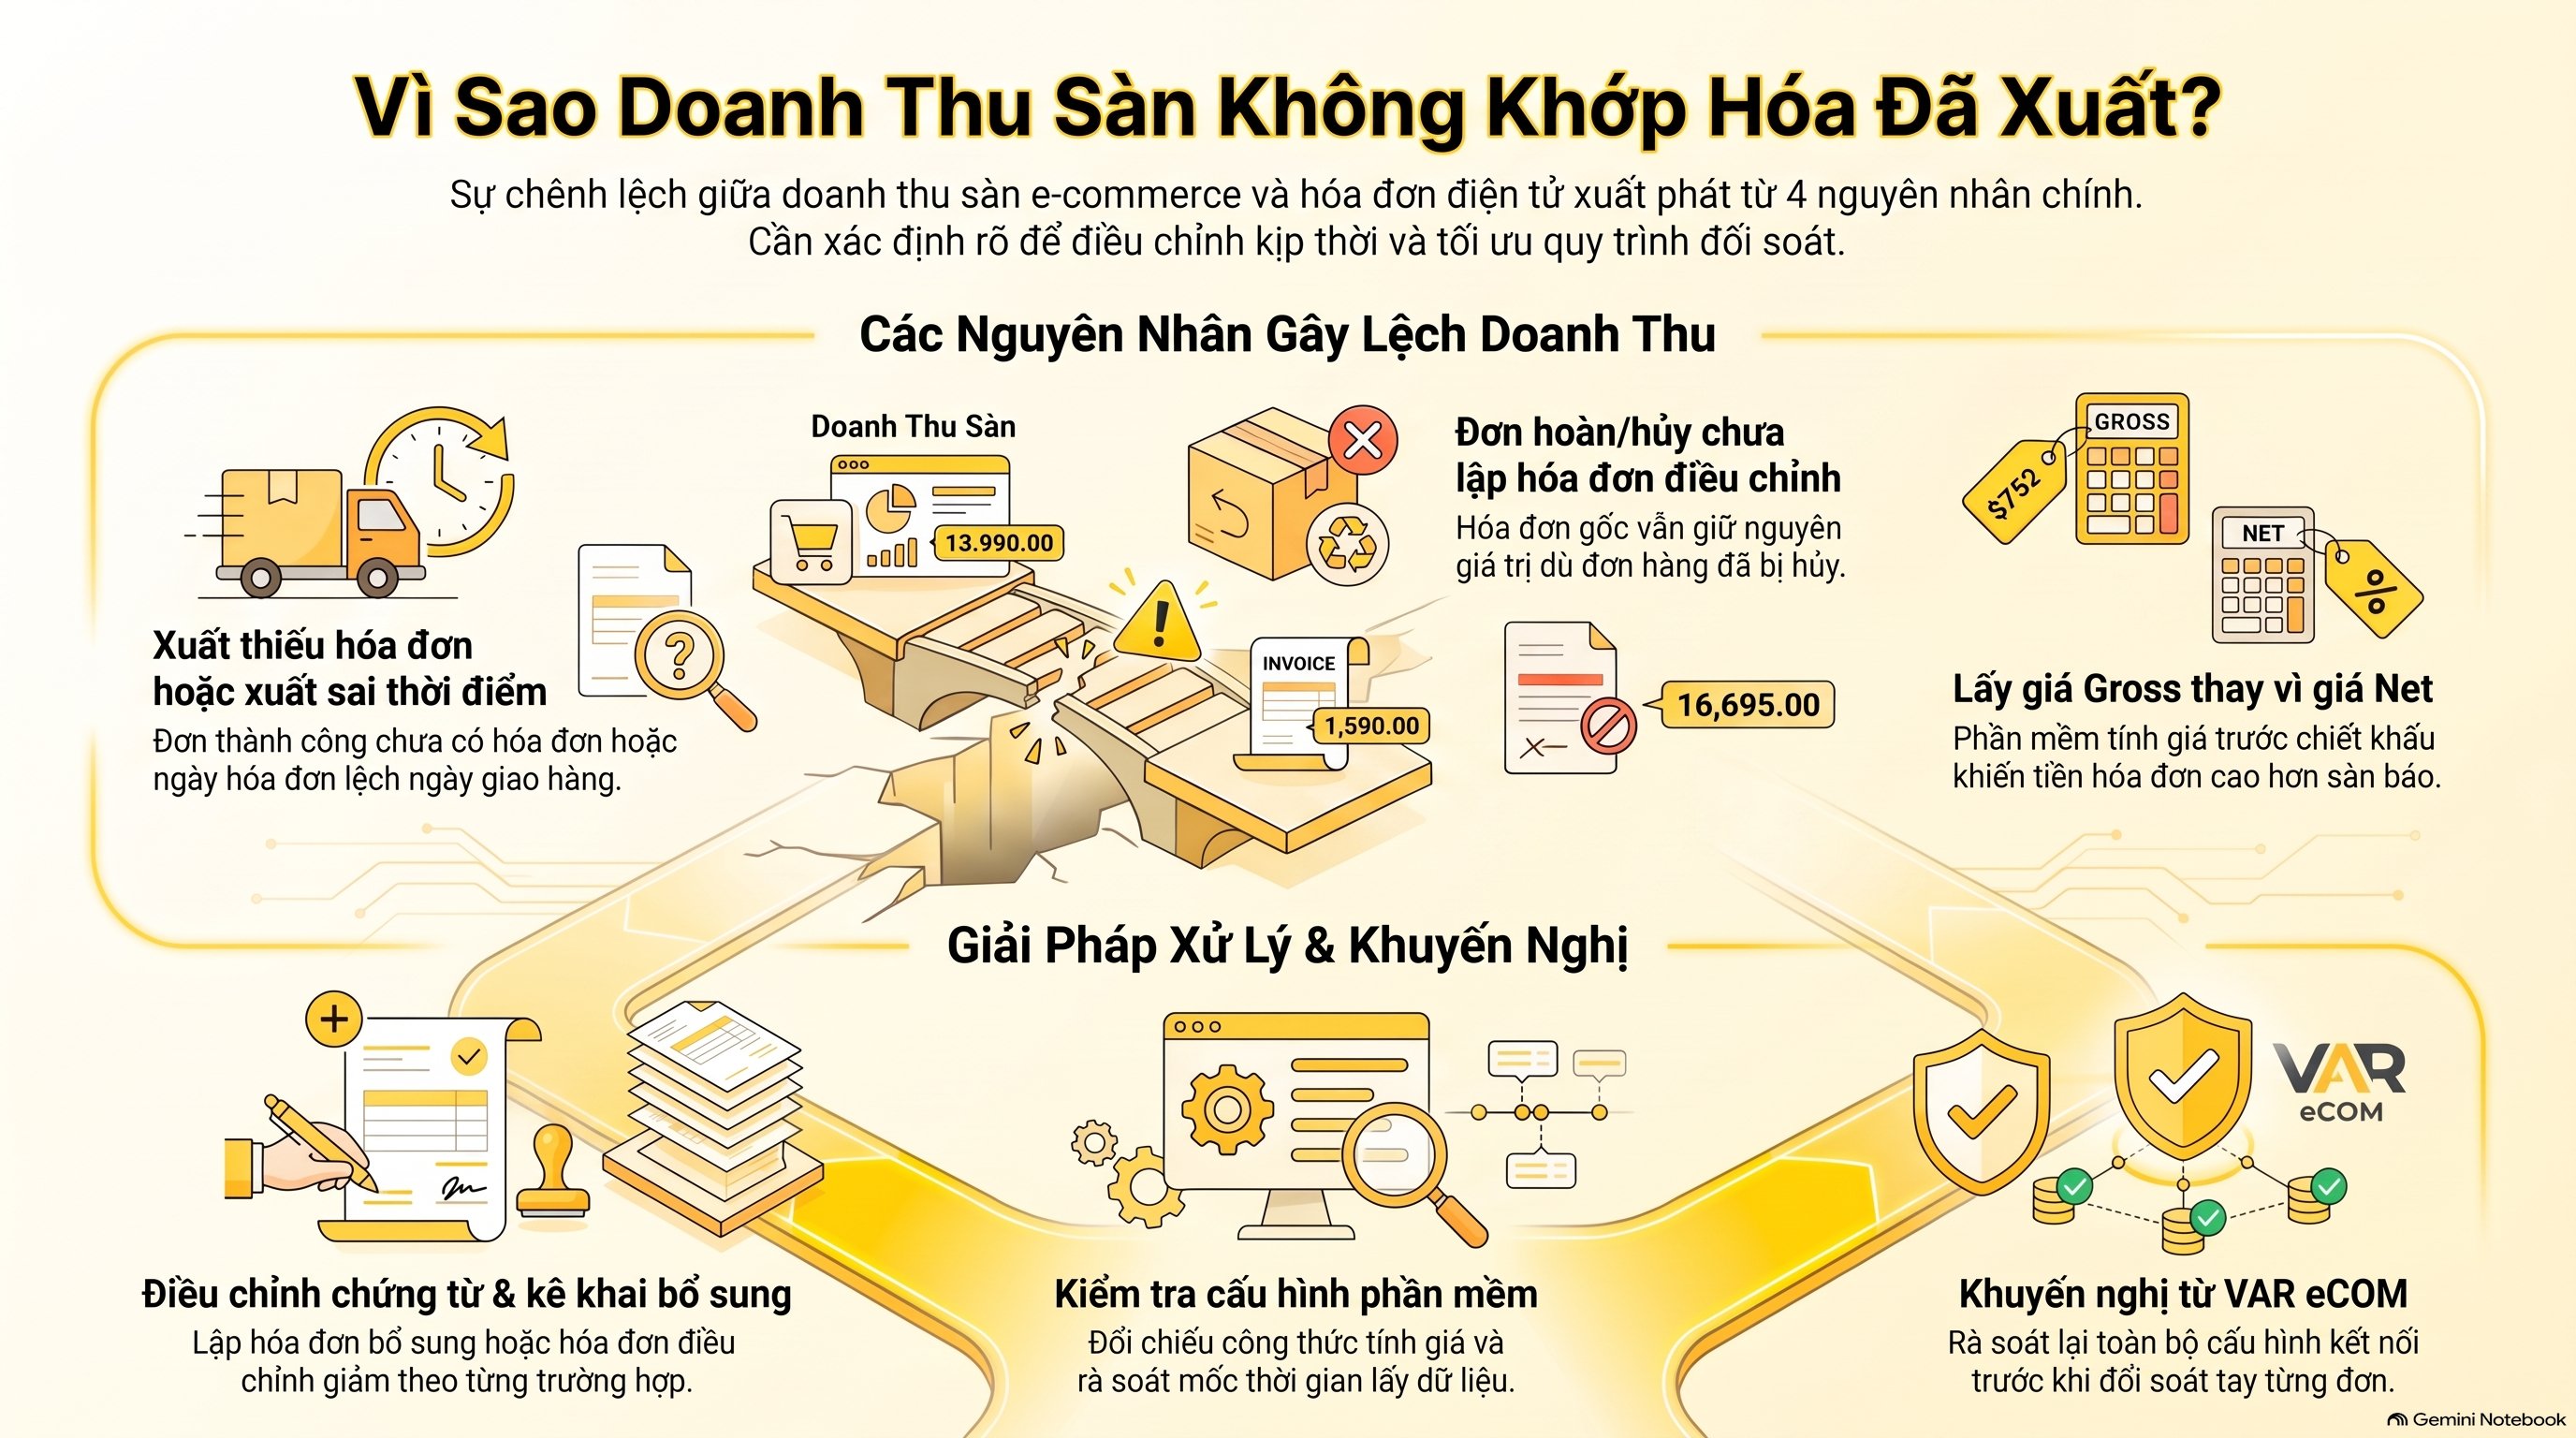
Vì sao doanh thu sàn báo không khớp hóa đơn đã xuất thường do 4 nguyên nhân. Đó là hóa đơn xuất sai thời điểm, hóa đơn xuất thiếu cho đơn giao thành công, đơn hoàn/hủy chưa có hóa đơn điều chỉnh, và phần mềm lấy giá gross thay vì giá sau chiết khấu.
Bảng dưới đây tóm tắt 4 nguyên nhân và hướng xử lý tương ứng:
| Nguyên nhân lệch số | Dấu hiệu nhận biết | Hướng xử lý |
|---|---|---|
| Hóa đơn xuất thiếu | Đơn giao thành công trên sàn nhưng không có hóa đơn tương ứng | Lập hóa đơn bổ sung, khai bổ sung nếu đã kê khai thiếu |
| Hóa đơn xuất sai thời điểm | Ngày hóa đơn khác ngày giao hàng trên sàn | Rà lại cấu hình phần mềm lấy mốc thời gian |
| Đơn hoàn/hủy chưa điều chỉnh | Hóa đơn gốc vẫn còn nguyên giá trị dù đơn đã hoàn | Lập hóa đơn điều chỉnh giảm |
| Giá gross thay vì giá net | Số tiền hóa đơn cao hơn tiền sàn báo cáo | Đối chiếu công thức tính giá trong phần mềm |
Với hộ kinh doanh, doanh nghiệp đang gặp tình trạng doanh thu sàn báo không khớp hóa đơn đã xuất kéo dài nhiều tháng, VAR eCOM khuyến nghị rà lại toàn bộ cấu hình kết nối phần mềm trước khi đối soát tay từng đơn.
Quy trình đối soát 3 chiều sàn – hóa đơn – ngân hàng gồm mấy bước?
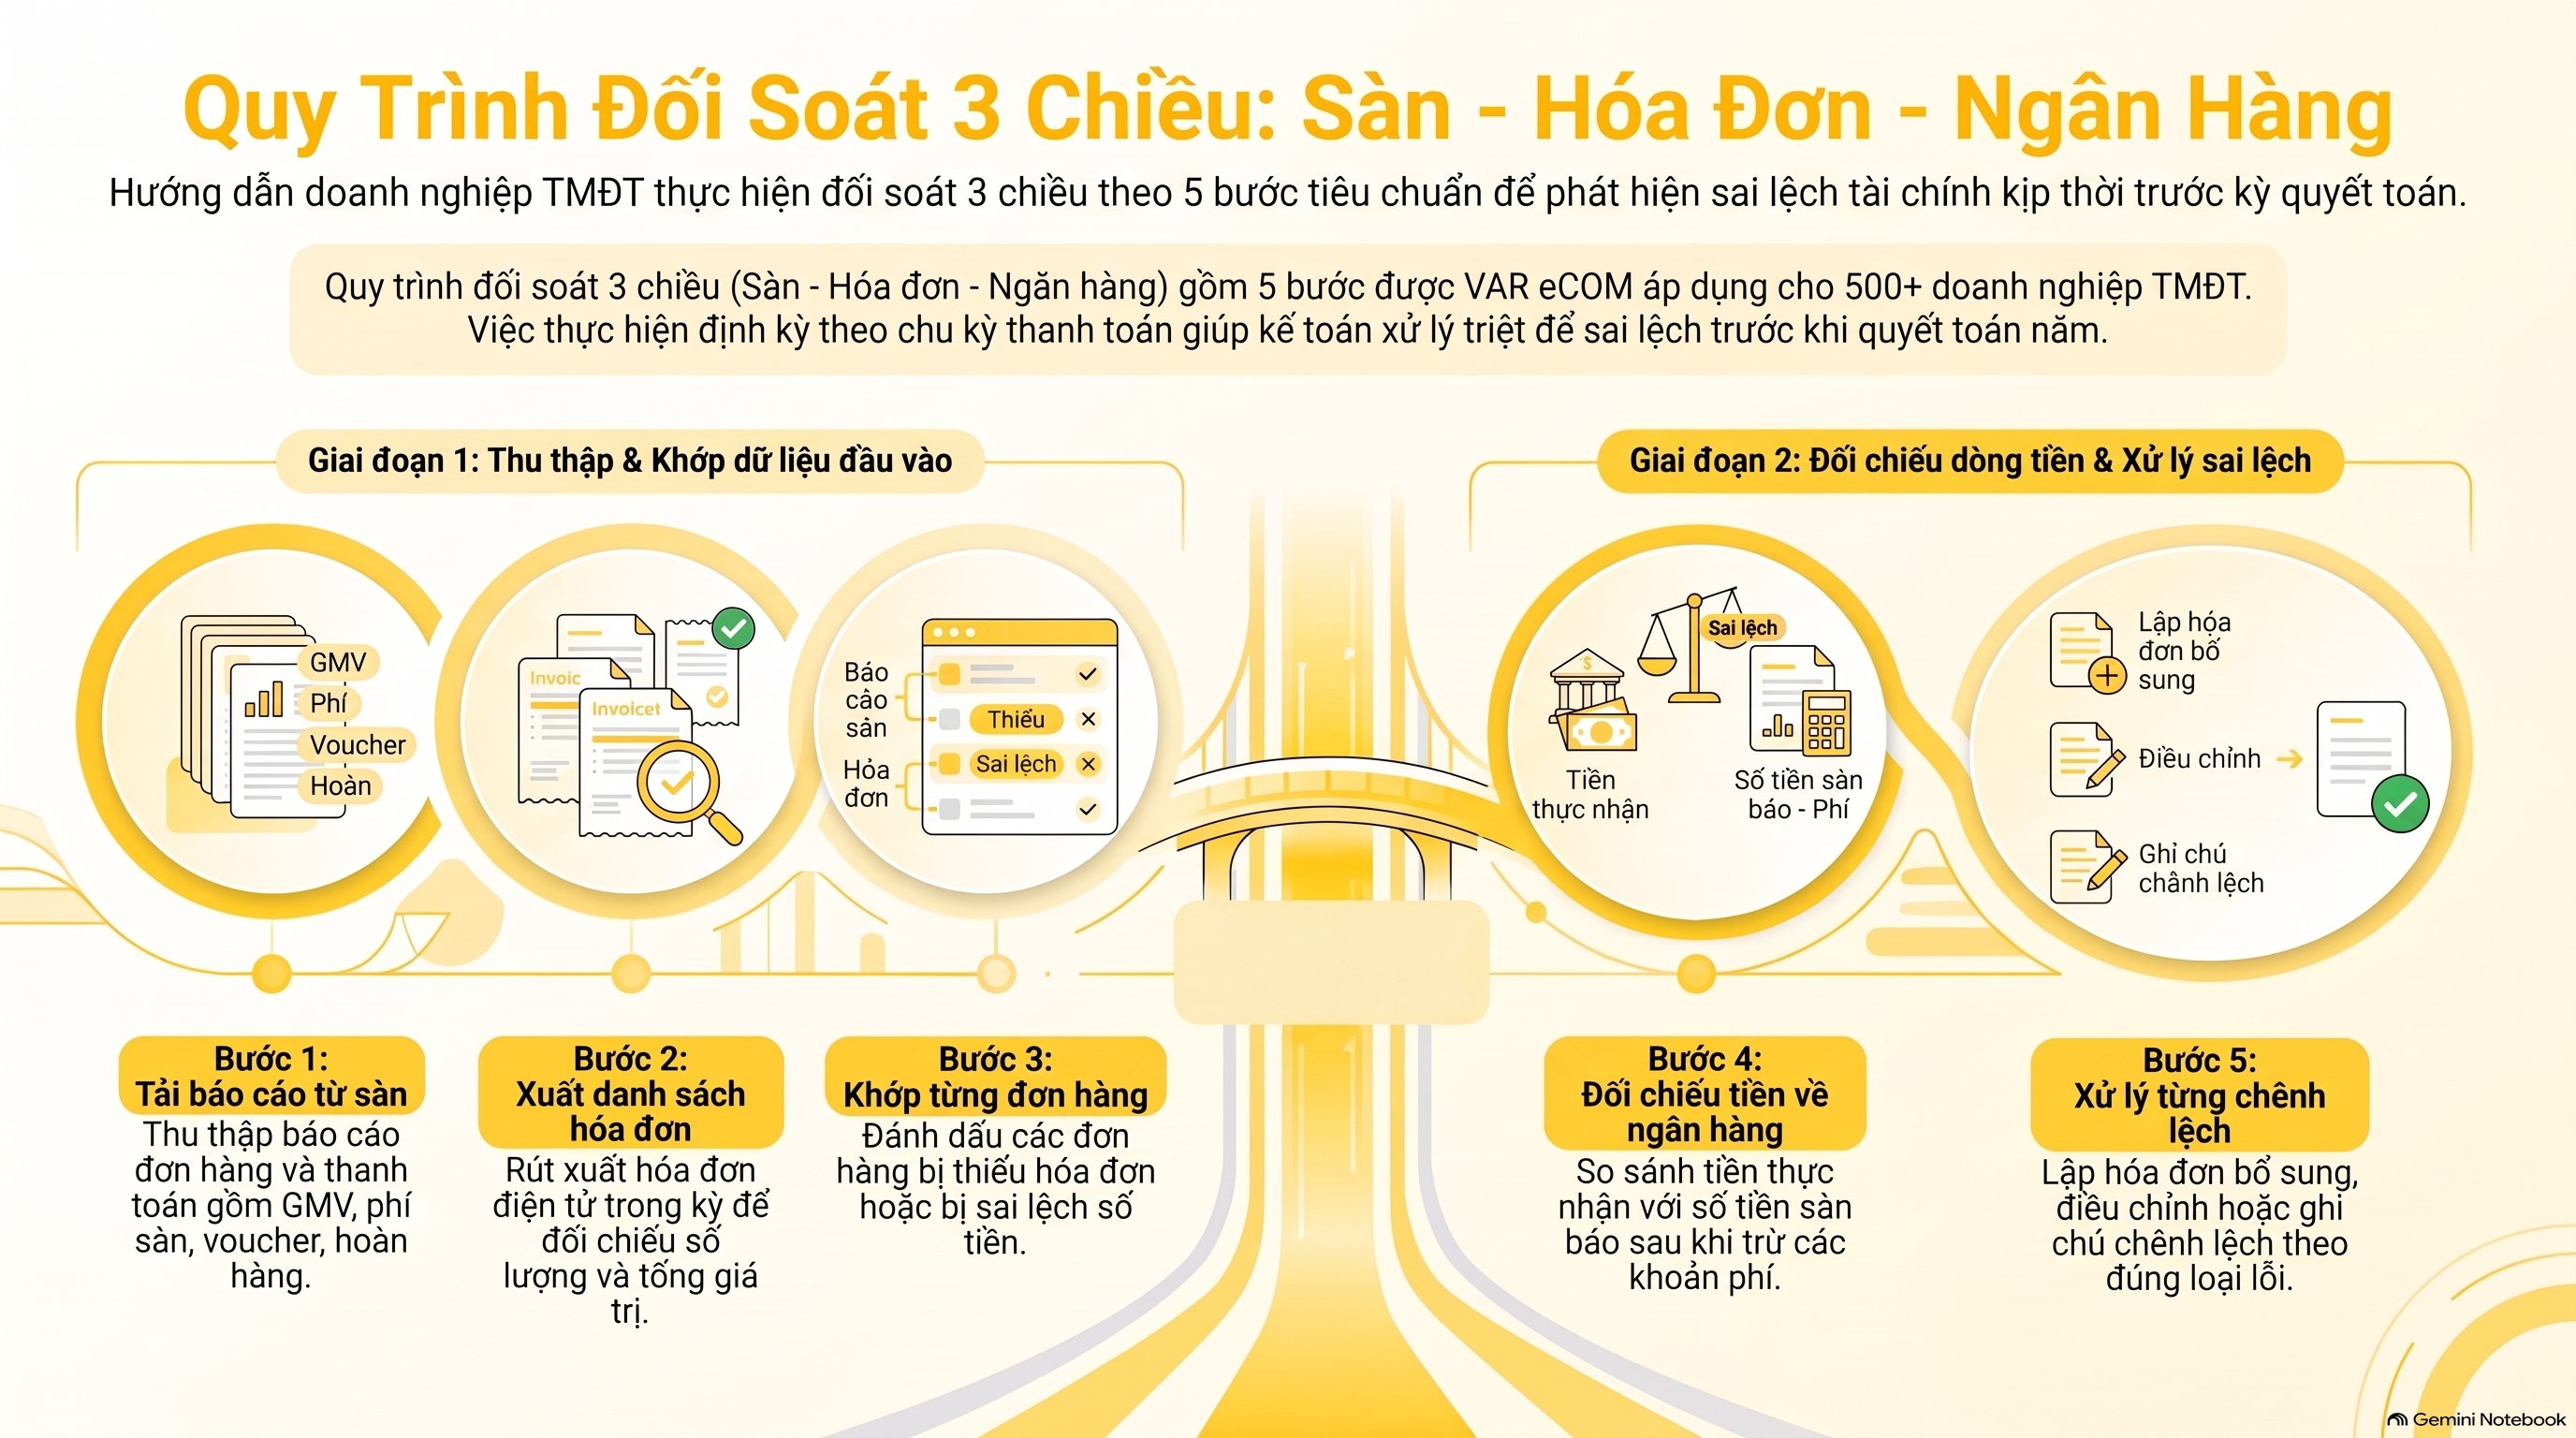
Quy trình đối soát 3 chiều sàn – hóa đơn – ngân hàng gồm 5 bước, thực hiện định kỳ theo chu kỳ thanh toán của từng sàn. Đây là quy trình VAR eCOM áp dụng cho 500+ doanh nghiệp TMĐT đa sàn.
- Tải báo cáo đơn hàng và báo cáo thanh toán từ sàn cho đúng kỳ đối soát, gồm tổng GMV, phí sàn, voucher, hoàn hàng.
- Xuất danh sách hóa đơn đã lập trong cùng kỳ từ phần mềm hóa đơn điện tử, đối chiếu số lượng đơn và tổng giá trị.
- Khớp từng đơn hàng với hóa đơn tương ứng, đánh dấu đơn thiếu hóa đơn hoặc hóa đơn sai số tiền.
- Đối chiếu tiền thực về ngân hàng với số tiền sàn báo sau khi trừ phí, đảm bảo không có khoản trung gian bị bỏ sót.
- Xử lý từng chênh lệch theo đúng loại lỗi: lập hóa đơn bổ sung, lập hóa đơn điều chỉnh, hoặc ghi chú chênh lệch do phí sàn.
Làm đủ 5 bước trên mỗi kỳ giúp kế toán phát hiện sai lệch trước khi quyết toán năm, thay vì để dồn cả năm mới đối soát.
Tham khảo thêm quy trình gốc tại Quy Trình Đối Soát Ba Chiều Sàn TMĐT để xem chi tiết từng loại báo cáo cần lưu.
Hóa đơn xuất thiếu so với đơn hàng giao thành công thì xử lý sao?
Hóa đơn xuất thiếu so với đơn hàng giao thành công phải được lập bổ sung ngay khi phát hiện, không được bỏ qua. Theo Điều 9 Khoản 1 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua, tức thời điểm giao hàng thành công.
> “Thời điểm lập hóa đơn đối với bán hàng hóa… là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.” — Điều 9 Khoản 1, Nghị định 254/2026/NĐ-CP
Không lập hóa đơn khi bán hàng hóa cho người mua bị phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng, theo Điều 24 Khoản 5 Nghị định 125/2020/NĐ-CP. Ngoài phạt tiền, người bán còn bị buộc lập hóa đơn theo quy định, theo Điều 24 Khoản 6 cùng nghị định.
Lập hóa đơn không đúng thời điểm (chậm nhưng vẫn lập) có mức phạt nhẹ hơn. Mức 3.000.000 – 5.000.000 đồng áp dụng nếu không dẫn đến chậm nghĩa vụ thuế; mức 4.000.000 – 8.000.000 đồng áp dụng cho các trường hợp khác, theo Điều 24 Khoản 3 và Khoản 4 điểm a Nghị định 125/2020/NĐ-CP.
Nếu đã kê khai thuế thiếu doanh thu do bỏ sót hóa đơn, kế toán cần khai bổ sung hồ sơ khai thuế của kỳ đó theo quy định hiện hành về quản lý thuế. Không nên chỉ lập hóa đơn bổ sung rồi để nguyên tờ khai cũ.
Kế toán viên nên theo dõi thông báo, văn bản hướng dẫn chính thức tại Tổng cục Thuế để cập nhật kịp thời khi có quy định mới về hóa đơn điện tử.
Hóa đơn xuất sai khi đối soát thì sửa thế nào?
Hóa đơn xuất sai khi phát hiện qua đối soát được xử lý theo 2 cách tùy loại lỗi: thông báo không cần lập lại, hoặc lập hóa đơn điều chỉnh/thay thế. Căn cứ tại Điều 10 Thông tư 91/2026/TT-BTC.
Sai tên, địa chỉ, số tiền bằng chữ nhưng không sai mã số thuế, số tiền, thuế suất hay hàng hóa thì không phải lập lại hóa đơn. Người bán chỉ cần thông báo cho người mua và gửi mẫu 04/SS-HĐĐT cho cơ quan thuế, theo Điều 10 Khoản 1 điểm a Thông tư 91/2026/TT-BTC.
Sai mã số thuế, tên hàng hóa, số tiền, thuế suất hoặc tiền thuế: người bán chọn lập hóa đơn điều chỉnh hoặc lập hóa đơn mới thay thế, theo Điều 10 Khoản 1 điểm b Thông tư 91/2026/TT-BTC. Hóa đơn điều chỉnh phải ghi rõ số hóa đơn gốc được điều chỉnh.
Trường hợp trả lại hàng hóa (đơn hoàn), người bán lập hóa đơn điều chỉnh cho phần hàng trả lại, theo Điều 10 Khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC. Đây chính là bước hay bị bỏ sót trong đối soát doanh thu sàn TMĐT với hóa đơn đã xuất, vì đơn hoàn không tự động sinh hóa đơn điều chỉnh trên nhiều phần mềm.
Với kế toán dịch vụ xử lý nhiều khách hàng cùng lúc, công văn giải trình lệch thuế sàn TMĐT là tài liệu nên đọc kèm. Đây là bước xử lý khi cơ quan thuế phát hiện chênh lệch trước khi kế toán kịp tự đối soát.
Tham gia cộng đồng của VAReCOM để được chia sẻ chi tiết nghiệp vụ và những kiến thức AI hữu ích: https://www.facebook.com/groups/ngheketoandichvu
Câu hỏi thường gặp về đối soát doanh thu sàn TMĐT với hóa đơn đã xuất
Bao lâu nên đối soát doanh thu sàn TMĐT với hóa đơn đã xuất một lần?
Với shop trên 500 đơn/ngày, nên đối soát theo tuần. Với shop quy mô nhỏ hơn, đối soát theo tháng là đủ, miễn phải hoàn tất trước kỳ khai thuế.
Không đối soát mà để dồn đến cuối năm có sao không?
Có rủi ro. Sai lệch dồn nhiều tháng khó truy lại từng đơn hàng gốc, và nếu thiếu hóa đơn kéo dài, mức phạt tính theo Điều 24 Nghị định 125/2020/NĐ-CP áp dụng cho từng hóa đơn thiếu, không phải một lần.
Đơn hàng bị hủy sau khi đã xuất hóa đơn thì xử lý ra sao?
Lập hóa đơn điều chỉnh giảm toàn bộ giá trị đơn đã hủy, theo Điều 10 Khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC. Không được xóa hoặc sửa trực tiếp hóa đơn gốc đã gửi cơ quan thuế.
Phần mềm tự động xuất hóa đơn có tự đối soát được không?
Phần lớn phần mềm chỉ tự xuất hóa đơn theo dữ liệu đơn hàng, không tự đối soát với báo cáo thanh toán của sàn. Kế toán vẫn phải chủ động tải báo cáo và so khớp thủ công theo quy trình 5 bước ở trên.
Tham gia cộng đồng của VAReCOM để được chia sẻ chi tiết nghiệp vụ và những kiến thức AI hữu ích: https://www.facebook.com/groups/ngheketoandichvu
Lời kết
Đối soát doanh thu sàn TMĐT với hóa đơn đã xuất không phải việc làm một lần rồi thôi. Đây là quy trình định kỳ, cần thực hiện đúng thứ tự 5 bước và xử lý đúng loại lỗi theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Hóa đơn xuất thiếu là lỗi có mức phạt cao nhất trong nhóm này, tới 20.000.000 đồng mỗi hóa đơn, nên cần ưu tiên rà soát trước. VAR eCOM đồng hành cùng doanh nghiệp, hộ kinh doanh TMĐT đa sàn trong việc thiết lập quy trình đối soát 3 chiều và xử lý hóa đơn đúng quy định.
Tham khảo thêm cách kê khai thuế là gì và 2 bước làm hồ sơ chuẩn, hoặc dịch vụ kế toán TMĐT cho doanh nghiệp đa sàn để được rà soát trực tiếp quy trình đối soát của shop.